- Market Value (2025): USD 185.2 Bn
- Estimated Value (2026): USD 196.3 Bn
- Forecast Value (2036): USD 351.4 Bn
- CAGR (2026-2036): 6.0%
¿Cuánto se prevé que valdrá el mercado de aeronaves de transporte de ala fija para 2036?
USD 196.3 mil millones en 2026 hasta USD 351.4 mil millones en 2036, a un 6.00% CAGR.
- Según Fact.MR análisis, el mercado de aviones de transporte de ala fija alcanzó losUSD 185.2 mil millones en 2025.
- La demanda aumentará de USD 196.3 mil millones en 2026 a USD 351.4 mil millones en 2036.
- Se prevé que el mercado crezca a 6.0% CAGR de 2026 a 2036, ya que la renovación de la flota aérea y los programas financiados de transporte aéreo militar llevan a entregas de diferentes tipos de aeronaves de ala fija.
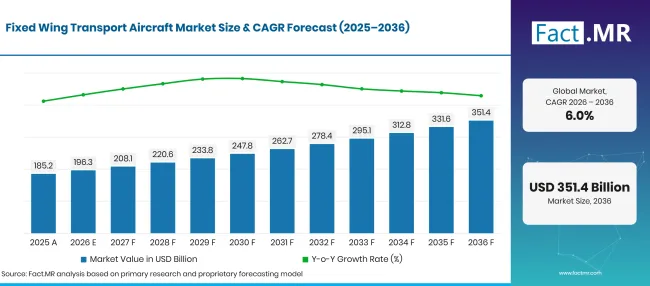
Factmr Fixed Wing Transport Aircraft Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 185.2 |
| 2026 | Estimación | 196.3 |
| 2036 | Previsión | 351.4 |
| CAGR 2026 a 2036 | Periodo de previsión | 6.0% |
Fuente: análisis de Fact.MR. Actualizado el 15 de octubre de 2026
¿Cuáles son las cifras definitorias detrás del crecimiento del mercado de aeronaves de transporte de ala fija?
USD 155.13 mil millones de oportunidades absolutas entre 2026 y 2036, con los aviones de transporte militar y las plataformas propulsadas por turbofán ostentando las mayores cuotas especificadas en sus respectivas categorías.
- Motores de la demanda en el mercado
- Los ingresos por aeronaves se vuelven tangibles en la entrega. Airbus informó 793 entregas comerciales en 2025 y Boeing informó 600. Estos totales aportan a la base de producción más sustancia que un simple anuncio de pedido. Para los proveedores, las preguntas clave son qué pedidos son firmes, cuándo se aceptarán los aviones y dónde está disponible la capacidad de producción. [2] [3]
- El transporte aéreo militar tiene requisitos para los que los aviones de pasajeros programados no están diseñados para cumplir. El RAF' s Atlas A400M, por ejemplo, transporta personal y gran equipamiento en misiones tácticas o estratégicas de transporte. La decisión relacionada sobre motores de aeronaves sigue las necesidades de carga útil, pista y operación. La velocidad máxima por sí sola no puede determinar la plataforma adecuada. [11]
- Los operadores de carga seleccionan las aeronaves en función del acceso, la capacidad y la economía de la carga útil. La demanda de servicios de carga aérea puede influir en sus planes de flota, pero los ingresos por carga no son los mismos que los ingresos de la compra de aeronaves. Leonardo' s C-27J ilustra cómo la carga de carga y la capacidad de utilizar aeródromos difíciles afectan a una plataforma de transporte' s atractivo. [8]
- Las aeronaves necesitan piezas y arreglos de mantenimiento antes de entrar en servicio. Embraer y LATAM anunciaron un acuerdo de pool de componentes E195-E2 en octubre de 2026 antes de la introducción prevista de la flota de la aerolínea ' S. El acuerdo demuestra la preparación de soporte implicada en un programa de nuevos aviones. Su valor de servicio pertenece fuera del total de ventas de nuevos aviones. [6]
- Segmentos clave analizados
- Por tipo de aeronave: Las aeronaves de transporte militar representan 42.3% de los ingresos de 2026, reflejando compras considerables específicas de la misión.
- Por aplicación: El uso militar también representa 42.3% en 2026. Es una clasificación separada de la misma base de ventas de aeronaves.
- Por tipo de motor: Los aviones turbofan aportan 54.7% de ingresos en 2026, por delante de los turbohélice y motores de pistón.
- Por peso máximo al despegue: Las plataformas pesadas generan 63.4% de los ingresos de 2026. Los altos valores unitarios influyen tanto en esta cuota como en las entregas.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor senior, Fact.MR afirma: "Los libros de pedidos proporcionan visibilidad, pero las entregas determinan el perfil de ingresos. Un contrato grande puede durar años y puede agrupar formación o soporte con la aeronave. Los fabricantes deberían informar por separado la producción y la aceptación por parte del cliente. Los compradores, por su parte, deben sopesar la idoneidad de la misión y las necesidades operativas a lo largo de la vida junto con el precio de compra."
- Implicaciones estratégicas
- Los fabricantes de fuselajes deben distinguir los pedidos firmes de las compras opcionales. LATAM' el acuerdo de s proporciona un ejemplo, con 24 empresa E195-E2 aeronaves y opciones para 50 más. Los planificadores de producción pueden trabajar desde la parte comprometida manteniendo las opciones visibles como posible demanda futura. [6]
- La producción de aeronaves requiere que las piezas adecuadas estén en sintonía con el programa de ensamblaje. Por tanto, la capacidad en toda la fabricación de piezas aeroespaciales es importante solo cuando soporta una configuración de entrega concreta. Airbus' el retraso reportado indica trabajos futuros, pero los aviones aún deben construirse, completarse y aceptarse para convertirse en ventas. [2]
- Los clientes militares también presupuestan para entrenamiento y preparación operativa. Lockheed Martin' s premio al sistema de entrenamiento C-130J de abril de 2026 muestra un gasto continuo en torno a una flota de transporte. Ese apoyo es importante, pero no es otra compra de aeronaves y debería mantenerse fuera de los ingresos de aeronaves. [10]
- Los precios de los aviones nuevos deben mantenerse distintos de los compromisos posteriores de MRO aeroespacial y de defensa . El soporte puede durar muchos años después de la entrega de una aeronave. El comprador debe saber qué elementos de formación, mantenimiento y repuestos están incluidos en el contrato de adquisición y cuáles requerirán presupuestos separados. [10]
Estados Unidos lidera la previsión del país en 7.62%, por delante del Reino Unido en 7.12% y Alemania en 6.65%. Brasil registra 5.74%, mientras que Japón alcanza 4.93%. Las tarifas dependen del momento de las compras civiles y los programas gubernamentales de transporte aéreo. Una flota existente o un contrato completado no constituyen pruebas de futuras entregas por sí solos.
¿Cómo se desglosa el mercado de aviones de transporte de ala fija por segmento?
Aeronaves de transporte militares 42.3%; 42.3%militar ; 54.7%turbofan ; 63.4% pesada en 2026.
¿Qué tipo de avión lidera el mercado?
El segmento de Aeronaves de Transporte Militar tiene 42.3% participación en 2026.
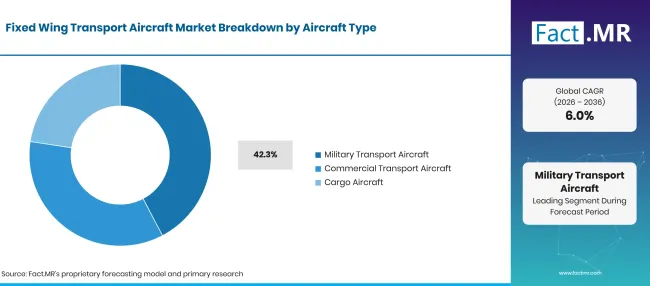
Factmr Fixed Wing Transport Aircraft Market Breakdown Aircraft Type | Source: Fact.MR
| Tipo de aeronave | Compartir (2026) |
|---|---|
| Aeronaves de Transporte Militar (Segmento líder) | 42.3% |
| Otros segmentos combinados | 57.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 15 de octubre de 2026
Los aviones de transporte militar representan 42.3% de la división tipo de aeronaves. Plataformas como Lockheed Martin' s C-130J y Leonardo ' s C-27J están diseñadas para tareas de transporte aéreo militar, mientras que los aviones comerciales y de carga satisfacen a otros compradores' necesidades. Un avión puede realizar varias misiones sin generar varias ventas separadas en el mercado. [8] [9]
¿Qué aplicación representa la mayor cuota?
El segmento militar mantiene 42.3% participación en 2026.
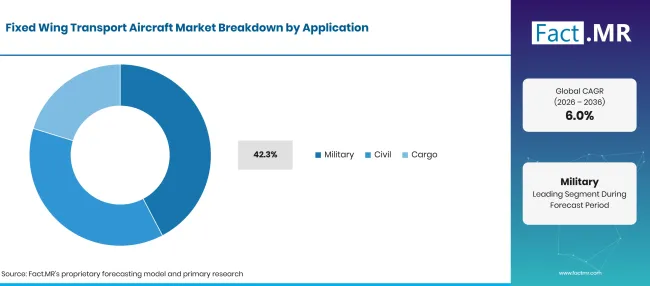
Factmr Fixed Wing Transport Aircraft Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Militar (segmento principal) | 42.3% |
| Otros segmentos combinados | 57.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 15 de octubre de 2026
El transporte militar incluye el traslado de personal, equipos y suministros para los usuarios de defensa. El RAF' s Atlas puede realizar varias tareas de transporte aéreo, lo que lo hace útil para su operador. Para la contabilidad de mercado, ese avión aparece una vez. Las acciones militares que aparecen en tipo y aplicación de aeronave son clasificaciones separadas de la misma base de ventas. [11]
¿Qué lidera el segmento de Tipos de Motor?
El segmento de turbofán mantiene 54.7% cuota en 2026.
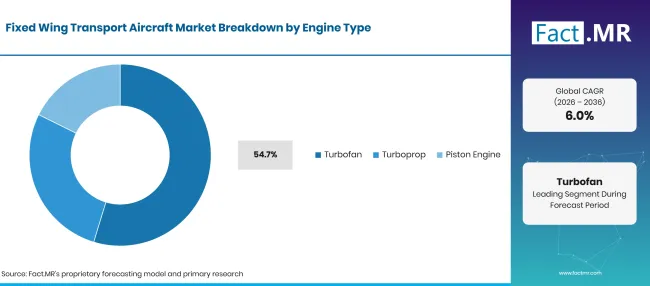
Factmr Fixed Wing Transport Aircraft Market Breakdown Engine Type | Source: Fact.MR
| Tipo de motor | Compartir (2026) |
|---|---|
| Turbofán (segmento líder) | 54.7% |
| Otros segmentos combinados | 45.3%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 15 de octubre de 2026
Los aviones turbofán aportan la mayor cuota de tipo de motor en 54.7%, pero los turbohélices son esenciales en varias rutas militares. La RAF' s Atlas y el turbohélice de cuatro motores y Japón39; s C-2 representan diferentes elecciones de diseño. Los compradores de aeronaves adaptan la propulsión a las condiciones de misión, distancia y funcionamiento. Las plataformas de motor de pistón cumplen con otro tamaño de necesidad de transporte. [11] [1]
¿Qué categoría de peso máximo al despegue domina?
El segmento Heavy mantiene 63.4% cuota en 2026.
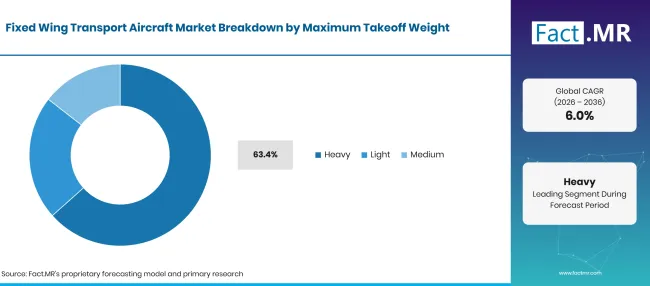
Factmr Fixed Wing Transport Aircraft Market Breakdown Maximum Takeoff Weight | Source: Fact.MR
| Peso máximo al despegue | Compartir (2026) |
|---|---|
| Heavy (segmento principal) | 63.4% |
| Otros segmentos combinados | 36.6%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 15 de octubre de 2026
Los aviones pesados representan 63.4% de ingresos en la clasificación de peso, reflejando el valor de las grandes plataformas así como las ventas unitarias. Los aviones ligeros y medianos siguen siendo apropiados para cargas pequeñas y aeródromos con acceso limitado. Leonardo' s C-27J muestra por qué el acceso a la carga y las condiciones de la pista pueden importar más que elegir el avión más pesado disponible. [8]
¿Qué está acelerando la adopción en el mercado de aeronaves de transporte de ala fija y qué la está frenando?
La sustitución de flotas aéreas y la adquisición de transporte aéreo militar sostienen la cadena de pedidos. Sin embargo, los ingresos dependen de los calendarios de producción y entrega a los clientes. Los contratos firmes, las opciones y el apoyo para flotas ya en servicio deben tratarse por separado al evaluar la demanda de nuevos aviones. [2] [11] [6]
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Renovación financiada de la flota comercial | +1.2% | Global | A medio plazo (de2 a 4 años) |
| Sustitución del transporte aéreo militar | +0.7% | Programas de defensa seleccionados | A largo plazo (4 años o más) |
| Capacidad de carga específica para la misión | +0.5% | Global | A medio plazo (de2 a 4 años) |
| Conversión de pedidos firmes a entregas | +1.0% | Programas de aeronaves establecidos | A medio plazo (de2 a 4 años) |
| Requisitos de transporte multimisión | +0.4% | Compradores militares y gubernamentales | A largo plazo (4 años o más) |
Fuente: análisis de Fact.MR. Actualizado el 15 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Transporte regional de tamaño adecuado | +0.5% | Operadores civiles | A medio plazo (de2 a 4 años) |
| Mejora de la capacidad de manipulación de carga | +0.4% | Operadores de carga y militares | A largo plazo (4 años o más) |
| Preparación para la entrada en servicio | +0.4% | Nuevos operadores de flota | A corto plazo (hasta 2 años) |
| Sustitución de plataformas envejecidas | +0.7% | Programas de renovación financiados | A largo plazo (4 años o más) |
Fuente: análisis de Fact.MR. Actualizado el 15 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Retrasos en la entrega y aceptación | -1.0% | Global | A corto plazo (hasta 2 años) |
| Presupuesto y restricciones de financiación | -0.7% | Compradores civiles y de defensa | A medio plazo (de2 a 4 años) |
| Opciones de compra no ejercidas | -0.3% | Posiciones opcionales en el orden | A medio plazo (2 a 4 años) |
| Programa largo y ciclos de formación | -0.5% | Introducciones complejas de flotas | A largo plazo (4 años o más) |
Fuente: análisis de Fact.MR. Actualizado el 15 de octubre de 2026
¿Qué países están ampliando el mercado de aeronaves de transporte de ala fija hasta 2036?
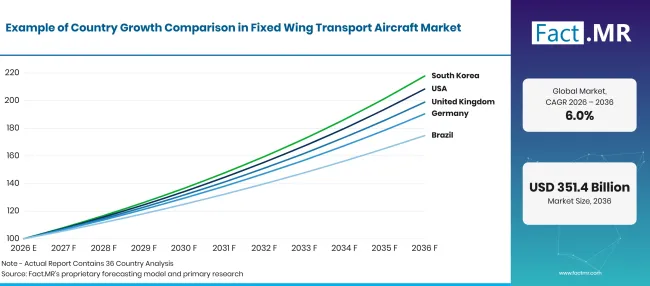
Factmr Fixed Wing Transport Aircraft Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Alemania | 6.65% |
| Brasil | 5.74% |
| Estados Unidos | 7.62% |
| Reino Unido | 7.12% |
| Japón | 4.93% |
Fuente: análisis de Fact.MR. Actualizado el 15 de octubre de 2026
¿Cómo debería interpretarse la perspectiva de los aviones de transporte de Alemania y39# ; ¿cómo debería interpretarse la perspectiva de los aviones de transporte de Alemania?
6.65% CAGR. El programa A400M completado proporciona una base de flota, no una orden automática de repetición.
Alemania' s Bundeswehr recibió su 53rd A400M en abril de 2026, completando el pedido original. Eso confirma una flota existente sustancial, no otra secuencia de entregas de aeronaves bajo el mismo contrato. El crecimiento más allá de este punto depende de nuevas compras financiadas y de los requisitos de aeronaves civiles. El mantenimiento y las mejoras de la flota A400M no deben considerarse ventas de aviones nuevos. [4]
¿Qué apoya la posición de los aviones de transporte de Brasil' S?
5.74% CAGR. Los requisitos nacionales de transporte aéreo y un programa de fabricación consolidado proporcionan pruebas claras.
Embraer entregó el séptimo C-390 a Brasil' fuerza aérea en septiembre de 2024, demostrando un programa activo de transporte nacional. La empresa también participa en el acuerdo de flota LATAM E195-E2 . Las ventas deben asignarse al país que compra o recibe la aeronave; fabricar un avión en Brasil no convierte todas las exportaciones en ventas para el mercado brasileño. [6] [5]
¿Por qué Estados Unidos lidera la comparación de crecimiento?
7.62% CAGR. Una amplia base de aeronaves comerciales y militares apoya múltiples rutas de adquisición.
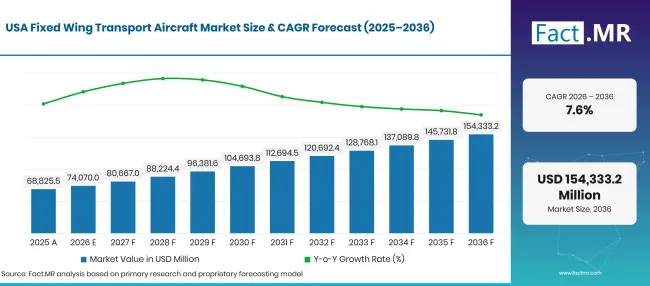
Factmr Fixed Wing Transport Aircraft Market Forecast Usa | Source: Fact.MR
Boeing entregó 600 aviones comerciales en 2025, mientras que Lockheed Martin' s C-130J ofrece un ejemplo separado de transporte militar estadounidense. Boeing' s no puede asignarse completamente a compradores estadounidenses. La previsión 7.62% del mercado estadounidense depende de los aviones adquiridos para ese mercado, no de todos los aviones fabricados por empresas con sede allí. [3] [9]
¿Qué determina la siguiente fase del Reino Unido y de la39; ¿S?
7.12% CAGR. La compra futura de aeronaves debe distinguirse de mantener la flota completa del Atlas.
La RAF recibió su 22y Atlas en mayo de 2023, completando esa fase de flota. La aeronave sigue proporcionando capacidad táctica y de transporte aéreo sobredimensionado, pero su operación continua no genera una nueva venta. La previsión de crecimiento del Reino Unido y del39; dependerá de nuevas adquisiciones financiadas y compras civiles, con el mantenimiento y la formación contabilizados por separado. [11] [12]
¿Por qué Japón' el mercado de S está centrado en plataformas específicas?
4.93% CAGR. La capacidad de transporte se evalúa en función de los requisitos nacionales de despliegue y respuesta.
Japón desarrolló el C-2 para reemplazar al C-1 en roles de transporte aéreo y respuesta rápida, según su Agencia de Adquisiciones, Tecnología y Logística. Kawasaki documenta la capacidad de producción del país y la39; s. Esas fuentes muestran un programa real de aeronaves; no especifican cuántas unidades adicionales se pedirán cada año hasta 2036. La demanda futura sigue vinculada a las decisiones de adquisición. [1] [7]
¿Quién lidera el mercado de aeronaves de transporte de ala fija?
Airbus y Boeing son los puntos de referencia de aeronaves comerciales, con totales anuales de entregas publicados. Lockheed Martin y Leonardo suministran aviones de transporte militar, mientras que Embraer participa tanto en transporte militar como civil. Las C-130J, C-27J, C-390 y E195-E2 abordan diferentes misiones y clientes. Por tanto, es necesario hacer comparaciones entre competidores dentro de la clase de aeronave correspondiente. [2] [3] [8] [6] [9] [5]
El conjunto más amplio de empresas incluye fabricantes de jets ejecutivos y proveedores aeroespaciales cuyos roles difieren de los de los grandes fabricantes de fuselajes comerciales. Northrop Grumman y Saab, por ejemplo, no pueden considerarse equivalentes directos a Airbus o Boeing en el mercado del transporte comercial. La comparación debe identificar quién entrega la aeronave y quién suministra la tecnología o los servicios de apoyo.
¿Qué empresas son los proveedores clave?
Ejemplos documentados de plataformas de transporte incluyen Airbus, Boeing, Lockheed Martin, Embraer y Leonardo. La cobertura más amplia de la empresa a continuación abarca diferentes clases de aeronaves y roles aeroespaciales en lugar de un único grupo de proveedores intercambiables. [2] [3] [8] [9] [5]
- Airbus
- Boeing
- Lockheed Martin
- Northrop Grumman
- Embraer
- Bombardier
- Textron Aviation
- Dassault Aviation
- Saab AB
- Leonardo S.p.A.
Bibliografía
- [1] Agencia de Adquisiciones, Tecnología y Logística. (s.f.). C-2 aeronaves de transporte. Ministerio de Defensa, Japón.
- [2] Airbus. (2026, enero 12). Airbus informa 793 entregas de aviones comerciales en 2025.
- [3] Boeing. (2026, enero 13). Boeing anuncia entregas en el último trimestre.
- [4] Bundeswehr. (2026, abril 28). Übergabe des vorerst letzten A400M en Wunstorf.
- [5] Embraer. (2024, septiembre 27). Embraer entrega el séptimo milenio C-390 a la Fuerza Aérea Brasileña.
- [6] Embraer. (2026, octubre 13). Embraer y LATAM firman un acuerdo de programa de pool de componentes para la flota E195-E2 encargada por la aerolínea.
- [7] Kawasaki Heavy Industries. (s.f.). Aviones de transporte C-2 .
- [8] Leonardo. (s.f.). C-27J Spartan Next Generation.
- [9] Lockheed Martin. (s.f.). C-130J Super Hércules.
- [10] Lockheed Martin. (2026, abril 14). El Pentágono concede a Lockheed Martin hasta1.9 .000 millones de dólares para continuar el programa de mantenimiento y entrenamiento de tripulaciones C-130J.
- [11] Real Fuerza Aérea. (s.f.). Atlas C.1 (A400M).
- [12] Royal Air Force. (2023, mayo 22). Aviones de transporte Atlas entregados a RAF Brize Norton.
Este informe responde
- Cómo difieren los requisitos de compra de los aviones militares, comerciales y de carga.
- Por qué las entregas y la aceptación por parte de los clientes importan más que un retraso en los pedidos principales.
- Cómo el tipo y la aplicación de aeronaves representan vistas separadas sin contar dos veces las plataformas.
- ¿Qué categorías de motores y peso revelan sobre los requisitos de la misión de transporte?
- La forma en que los programas de adquisición por país completados difieren de las futuras oportunidades de aeronaves.
¿Qué cubre el mercado de aeronaves de transporte de ala fija?
El mercado cubre aeronaves de ala fija adquiridas para misiones de transporte. Incluye transportadores militares y plataformas civiles relevantes para pasajeros y carga. El tipo y la aplicación de aeronaves describen dimensiones separadas del mismo mercado. Los helicópteros y aeronaves cuyo propósito principal está fuera del transporte no se incluyen únicamente porque puedan transportar personal.
¿Qué incluye el alcance?
Los ingresos incluidos se refieren al suministro de aeronaves de transporte en las categorías de propulsión y peso indicadas. Una aeronave con múltiples tareas de transporte se cuenta una vez. Los contratos militares y comerciales se evalúan a nivel de aeronave para que los paquetes de soporte y servicio con precios separados no se añadan automáticamente al valor de la plataforma.
¿Qué se excluye del alcance?
El ámbito excluye los ingresos por billetes de avión y los cargos por servicio de mercancías. No se añaden los pagos de arrendamiento de aeronaves ni las transacciones de reventa secundaria a las de aeronaves nuevas. También se excluyen los contratos independientes de MRO y formación, al igual que las plataformas de ala rotatoria y las aeronaves de combate o vigilancia cuya misión principal sea fuera del límite de transporte.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas a la industria.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan prioridades de compra, adopción de productos, desafíos operativos, requisitos de aprobación, posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
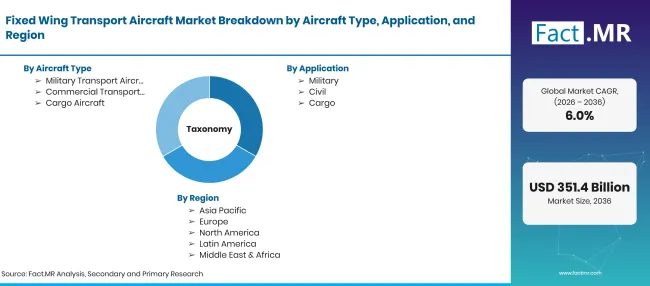
Factmr Fixed Wing Transport Aircraft Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones en 2026 y 2036; CAGR para 2026 a 2036 |
| Definición del mercado | Aeronaves de ala fija suministradas principalmente para misiones militares, civiles de pasajeros o transporte de carga. |
| Tipo de aeronave | Aeronaves de transporte militar; Aeronaves de transporte comercial; Aeronaves de carga |
| Aplicación | Militar; Civil; Carga |
| Tipo de motor | Turbofán; Turbohélice; Motor de pistón |
| Peso máximo al despegue | Pesado; Ligero; Medio |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; Estados Unidos; Reino Unido; Japón |
| Empresas perfiladas | Airbus; Boeing; Lockheed Martin; Northrop Grumman; Embraer; Bombardier; Textron Aviation; Dassault Aviation; Saab AB; Leonardo S.p.A. |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Análisis de plataformas y misiones de aeronaves, pedidos y entregas divulgados, evidencia nacional de adquisiciones y comparación de roles entre proveedores. |
Fuente: análisis de Fact.MR. Actualizado el 15 de octubre de 2026
¿Cómo se segmenta el mercado?
-
Por tipo de aeronave
- Aeronaves de transporte militar
- Aeronaves de transporte comercial
- Aeronaves de carga
-
Por aplicación
- Militar
- Civil
- Carga
-
Por tipo de motor
- Turbofan
- Turbohélice
- Motor de pistón
-
Por peso máximo al despegue
- Pesado
- Luz
- Medio
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de aviones de transporte de ala fija en 2026?
¿Cuál es el CAGR de 2026 a 2036?
¿Qué tipo de avión lidera?
¿Qué aplicaciones lidera?
¿Qué empresas participan en el suministro de aviones de transporte?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF