- Market Value (2025): USD 229.0 Mn
- Estimated Value (2026): USD 239.4 Mn
- Forecast Value (2036): USD 372.1 Mn
- CAGR (2026-2036): 4.5%
¿Cuánto vale la previsión del mercado de anti-estados de combustible para 2036?
USD 239.4 millones en 2026 hasta USD 372.1 millones para 2036 en un 4.5% CAGR.
- Con un valor de USD 229.0 millones en 2025, el mercado de antiestatarios de combustible obtiene la mayor parte de sus ingresos del combustible para aviones tratado en refinerías, terminales y parques de combustible de aeropuertos.
- Los ingresos crecerán de USD 239.4 millones en 2026 a USD 372.1 millones en 2036, ya que el tráfico aeroportuario y los bajos volúmenes de destilado en azufre mantendrán el tratamiento por conductividad en uso constante.
- Un CAGR 4.5% refleja un tratamiento que escala con el flujo de combustible, con tasas de dosis por tonelada bajas pero una necesidad recurrente en cada etapa de manipulación.
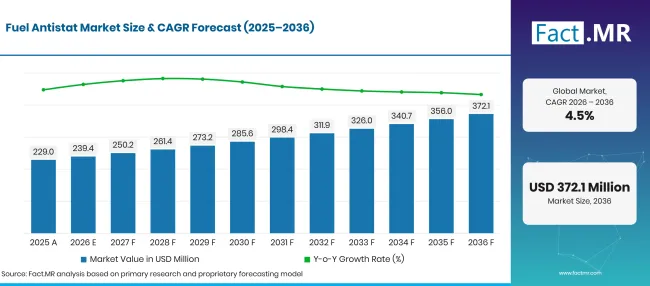
Fuel Antistat Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD millones) |
|---|---|---|
| 2025 | Actualidad | 229.0 |
| 2026 | Estimación | 239.4 |
| 2036 | Previsión | 372.1 |
| CAGR 2026 a 2036 | Periodo de previsión | 4.5% |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
¿Cuáles son los datos que definen el crecimiento del mercado de anti-combustible antistat?
El periodo 2026-2036 añade USD 132.7 millones en nuevo valor, liderado por Aditivos en Tipo de Producto, Aviación en Aplicación y Ventas Directas en Canal de Distribución.
- Motores de la demanda en el mercado
- Los volúmenes de combustible para aviones mantienen la base tratada en crecimiento. La demanda estadounidense de combustible para aviones tipo queroseno promedió 1,737 mil barriles diarios en 2025, frente a los 1,690 mil barriles diarios en 2024 [1].
- La prueba de conductividad convierte el control de carga en una comprobación rutinaria. ASTM D2624-26 establece métodos portátiles, en línea e en línea para medir la conductividad eléctrica de combustibles de aviación y destilados con y sin aditivo disipador estático [2].
- El diésel y la gasolina desulfurados pierden conductividad natural durante el hidrotratamiento, por lo que los terminales dosifican mejoradores de conductividad antes de la carga por interruptor y la transferencia por ducto.
- Las nuevas vías de combustible amplían la carga de trabajo de cualificación. ASTM D4054-26 ofrece la práctica para evaluar nuevos combustibles para turbinas de aviación y nuevos aditivos para combustibles, lo que influye en cómo los proveedores de antistatos evalúan la compatibilidad con mezclas emergentes [3].
- Segmentos clave analizados
- Por tipo de producto: Los aditivos mantendrán 52.3% cuota en 2026, ya que la química de los disipadores es la que eleva la conductividad del combustible en unas pocas partes por millón.
- Por aplicación: La aviación representará 35.4% del valor de 2026, ya que el combustible para aviones pasará por filtros, hidrantes y dispensadores que generan carga a altos caudales.
- Por canal de distribución: Las ventas directas captarán 58.7% en 2026, dado que las refinerías y las granjas de combustible compran grados aprobados bajo acuerdos técnicos de suministro.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "Los volúmenes de antistatos rastrearán el flujo de combustible, por lo que el tráfico aeroportuario y la producción de destilato bajo en azufre marcarán el ritmo de la demanda. Los proveedores que tengan aprobaciones para combustible para aviones seguirán fijando precios de energía, porque una refinería no puede cambiar de grado de disipador sin volver a analizar. Las nuevas mezclas de combustible abrirán espacio para formulaciones que mantengan la conductividad estable durante tiempos de almacenamiento más largos."
- Implicaciones estratégicas
- Los fabricantes de aditivos deberían mantener actualizadas las aprobaciones de combustibles para aviones y publicar datos claros de respuesta a la dosis para diésel con bajo contenido en azufre, donde los compradores de terminales comparen detalladamente las tasas de tratamiento.
- Los operadores de terminales y tuberías deben registrar la conductividad en la recepción y el envío, ya que las lecturas bajan con el tiempo y la temperatura y una sola dosis de recarga suele costar menos que un lote rechazado.
- Los proveedores de combustible aeroportuario deberían alinear la dosificación de disipadores con las mejoras de filtración y hidrantes, ya que nuevos recipientes filtrantes y bombas más rápidas aumentan la carga que soporta el combustible.
- Los inversores deberían valorar a los proveedores por amplitud de aprobación y alcance de servicios terminales, ya que esos dos activos deciden los pedidos repetidos en este nicho pequeño pero complicado de aditivos.
El crecimiento de los países se extiende de 5.4% a 3.5%. El Reino Unido (5.4%) lidera en el aumento del tráfico de pasajeros a través de hubs con capacidad limitada, mientras que Brasil (4.9%) se beneficia de rutas nacionales largas que transportan combustible para aviones a través de una amplia red aeroportuaria. Estados Unidos (4.3%) trata un volumen mucho mayor pero crece desde una base madura. Alemania (3.9%) depende tanto de terminales de diésel y gasóleo como de aeropuertos, y Japón (3.5%) sigue vuelos nacionales estables con ganancias modestas en el combustible manejado.
¿Cómo se desglosa el mercado de antiestadísticos de combustible por segmento?
Aditivos liderarán el Tipo de Producto en 52.3%; Aviación encabezará la Aplicación en 35.4%; Ventas Directas mantendrá el Canal de Distribución en 58.7% en 2026.
¿Qué tipo de producto lidera?
Los aditivos representan 52.3% de las ventas de 2026.
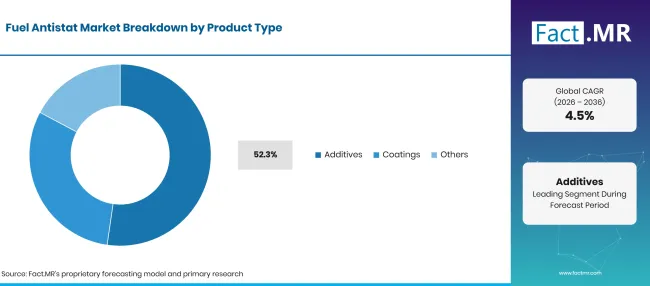
Fuel Antistat Market Breakdown Product Type | Source: Fact.MR
| Tipo de producto | Compartir (2026) |
|---|---|
| Aditivos (segmento principal) | 52.3% |
| Otros segmentos combinados | 47.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
Las refinerías tratan combustible para aviones y diésel de azufre ultra bajo en concentraciones muy pequeñas, pero el efecto sobre la relajación de la carga es grande, lo que mantiene la química de disipadores diseñada específicamente en el centro del gasto. Innospec lista STADIS 450 como aprobado para combustibles de turbinas de aviación civil y militar y ofrece 425 STADIS para diésel y gasóleo [4]. BASF suministra querostat, un aditivo antiestático sin metales que aumenta la conductividad eléctrica de los destilados de crudo en tanques, tuberías y cargas de interruptores [5]. Otros tipos de productos incluyen paquetes multifuncionales mezclados y servicios de dosificación vendidos junto con tratamientos terminales. El combustible que se mueve a través de contenedores de almacenamiento de combustible y tanques a granel aún necesita controles de conductividad antes de su liberación. Los operadores de tanques de contención en los depósitos añaden un punto adicional donde se realiza el dosificado adicional.
¿Qué apoya la aviación dentro de la aplicación?
La aviación se lleva 35.4% de los ingresos de 2026.
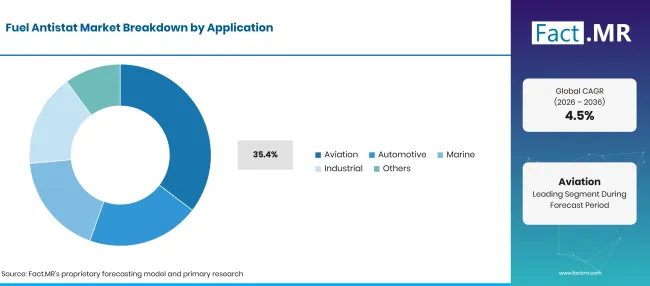
Fuel Antistat Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Aviación (segmento líder) | 35.4% |
| Otros segmentos combinados | 64.6%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
El combustible para aviones pasa por microfiltros, separadores de agua filtrados y bombas de hidrantes, y cada etapa puede salir de la carga de transporte de combustible. ASTM D1655-26b, la especificación estándar para combustibles de turbinas de aviación, establece las disposiciones aditivas que los refinadores siguen al tratar Jet A y Jet A-1 [6]. Ese vínculo escrito entre especificación y aditivo mantiene a los compradores de aviación fieles a las categorías aprobadas. Otras aplicaciones incluyen diésel de carretera, gasolina, gasóleo de calefacción y destilados marinos. La carga de buques a través de brazos de carga marina mueve grandes volúmenes a alto caudal, lo que aumenta el riesgo de carga en terminales de exportación. El diésel renovable mezclado y el combustible de la cadena de suministro de biodiésel también necesitan controles una vez mezclados con corrientes fósiles desulfuradas.
¿Qué lidera el segmento de Canales de Distribución?
Ventas Directas mantiene 58.7% de la demanda de 2026.
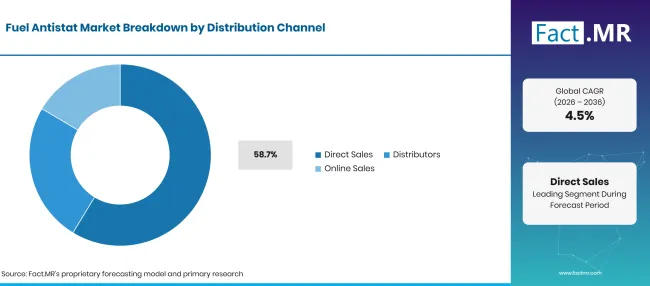
Fuel Antistat Market Breakdown Distribution Channel | Source: Fact.MR
| Canal de distribución | Compartir (2026) |
|---|---|
| Ventas Directas (Segmento líder) | 58.7% |
| Otros segmentos combinados | 41.3%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
Las refinerías y las granjas de combustible de aeropuertos suelen comprar bajo contratos de suministro que agrupan el producto con equipos de dosificación, auditorías de conductividad y documentación para los registros de calidad del combustible. Los archivos de aprobación y los certificados de lote deben cumplir con la especificación vigente, por lo que los compradores prefieren tratar con el productor. Los distribuidores y otros canales sirven a terminales más pequeños, aeródromos privados y usuarios industriales que compran en bidones o contenedores. Los operadores de oleoductos que ya gestionan equipos de control de flujo de petróleo y gas suelen obtener aditivos a través de los mismos contratistas de servicios. Este canal mantendrá un papel estable donde los volúmenes sean demasiado pequeños para una cuenta directa.
¿Qué está acelerando la adopción del mercado de anti-estatísticos de combustible y qué lo está frenando?
El crecimiento proviene del aumento del rendimiento de combustible para aviones, controles de conductividad más estrictos y la propagación constante de combustibles ultrabajos en azufre que ya no disipan la carga por sí mismos. Las restricciones provienen de tasas de dosis muy pequeñas que limitan los ingresos por tonelada, ciclos de aprobación lentos para nuevas cualidades y la necesidad de evitar un sobretratamiento, que puede llevar el combustible por encima del límite máximo de conductividad.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Aumento del tráfico de combustible para aviones en aeropuertos y granjas de combustible | +1.4% | Norteamérica, Europa Occidental, Asia Oriental | A medio plazo (2-4 años) |
| Pruebas de conductividad escritas en las especificaciones de combustible | +1.1% | Global | A corto plazo (<=2 años) |
| Diésel y gasolina ultra bajos en azufre que necesitan mejoradores de conductividad | +0.9% | Global | A medio plazo (2-4 años) |
| Mejoras en hidrantes y filtración en aeropuertos | +0.6% | América Latina, Oriente Medio y África | A largo plazo (>=4 años) |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Los grados disipadores calificaban para mezclas sostenibles de combustible para aviación | +0.7% | Europa Occidental, Norteamérica | A largo plazo (>=4 años) |
| Servicios de dosificación terminal y auditoría de conductividad | +0.5% | Norteamérica, Europa Occidental | A medio plazo (2-4 años) |
| Nuevas granjas de combustible en aeropuertos en mercados de aviación en crecimiento | +0.4% | América Latina, Asia del Sur y Pacífico | A largo plazo (>=4 años) |
| Paquetes de tratamiento para mezclas de diésel renovable | +0.3% | Global | A medio plazo (2-4 años) |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Ciclos de aprobación largos para nuevos aditivos de aviación | -0.4% | Global | A medio plazo (2-4 años) |
| Bajas tasas de tratamiento que limitan los ingresos por tonelada | -0.3% | Global | A corto plazo (<=2 años) |
| Riesgo de sobretratamiento frente a los límites máximos de conductividad | -0.2% | Global | A medio plazo (2-4 años) |
| Exposición a oscilaciones en la actividad aérea y en las refinerías | -0.1% | Global | A largo plazo (>=4 años) |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
¿Qué países están escalando el mercado de antiestatos de combustible hasta 2036?
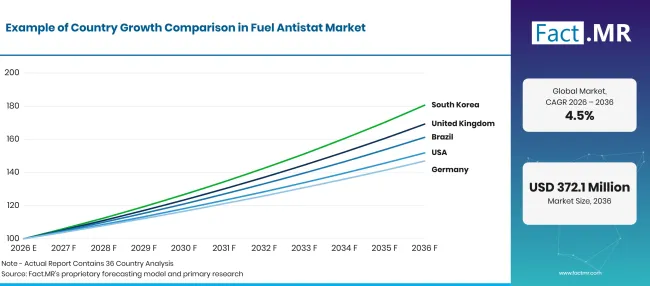
Fuel Antistat Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Reino Unido | 5.4% |
| Brasil | 4.9% |
| Estados Unidos | 4.3% |
| Alemania | 3.9% |
| Japón | 3.5% |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
¿Qué apoya la adopción en el Reino Unido?
5.4% CAGR, impulsado por el crecimiento de pasajeros en aeropuertos de centro concurridos.
Los aeropuertos del Reino Unido gestionaron 299.4 millones de pasajeros en terminales en 2025, un aumento de 2% respecto a 2024, según datos de la Autoridad de Aviación Civil [7]. La previsión del Departamento de Transporte para 2026 sitúa el caso central en 491 millones de pasajeros en terminales para 2050, frente a 292.3 millones en 2024 [8]. Más vuelos significan más combustible para aviones a través de hidrantes en Heathrow, Gatwick y Manchester, donde las granjas de combustible tratan y analizan cada entrega. El suministro por oleoductos a los principales aeropuertos añade un volumen tratado adicional.
¿Cómo está desarrollando la demanda en Brasil?
4.9% CAGR, ayudado por una amplia red de rutas nacionales.
Brasil depende del transporte aéreo para conectar capitales estatales lejanas, por lo que el combustible para aviones se desplaza largas distancias por oleoducto, petrolero costero y camión antes de llegar al ala. Cada transferencia añade un punto donde debe comprobarse la conductividad. Cada mejora de la granja de combustible aporta nuevos equipos de filtración y hidrantes que deben adaptarse con la dosis adecuada. El diésel bajo en azufre utilizado en transporte de mercancías por carretera constituye una segunda base para mejoradores de conductividad en terminales de distribución.
¿Qué está moldeando la adopción en Estados Unidos?
4.3% CAGR, respaldado por una profunda cadena de suministro de combustible para aviones.
La previsión de la Administración Federal de Aviación para el ejercicio 2026 a 2046 cubre el tráfico aéreo estadounidense, la capacidad y la actividad de aviación general durante las próximas dos décadas [9]. La manipulación más amplia del combustible sigue siendo alta, con un consumo total de 20.7 millones de barriles diarios en EE. UU. en 2025, según informa la Administración de Información Energética [10]. Las normas de diésel ultrabajo en azufre hacen que los mejoradores de conductividad sean un tratamiento estándar en terminales, y el procesamiento por lotes de oleoductos añade frecuentes eventos de carga por interruptores.
¿Qué apoya la adopción en Alemania?
3.9% CAGR, reflejando terminales diésel densas junto con la demanda aeroportuaria.
Los principales aeropuertos alemanes gestionaron 1.5 millones de vuelos de pasajeros en 2025, y 45% de ellos fueron vuelos de corta distancia de hasta 1,000 km, según la Oficina Federal de Estadística [11]. Esa combinación implica muchas rotaciones cortas y repostaje frecuente en Frankfurt y Múnich. Las zonas de depósitos interiores para diésel y gasóleo de calefacción aumentan la demanda constante de tratamientos de conductividad en puntos de carga ferroviaria y de barcazas.
¿Cómo le va Japón?
3.5% CAGR, ya que el vuelo doméstico crece a un ritmo medido.
Los pasajeros nacionales en Japón alcanzaron los 112.5 millones en el año fiscal 2025, un aumento 3.4% interanual, mientras que los pasajeros internacionales en aerolíneas japonesas aumentaron 10.9% hasta 23.46 millones, según informó el Ministerio de Tierra, Infraestructuras, Transporte y Turismo [12]. Haneda, Narita y Kansai bombean grandes volúmenes a través de las redes de hidrantes. Las refinerías ya tratan el combustible para aviones de calidad de exportación, lo que mantiene el crecimiento en línea con el tráfico.
¿Quién lidera el mercado de antiestadísticos de combustible?
La competencia se divide en tres grupos. Las empresas especializadas en aditivos para combustible forman la primera: Innospec, Afton Chemical y Dorf Ketal venden disipadores dedicados y mejoradores de conductividad y compiten por el estatus de aprobación, bajas tasas de tratamiento y servicio terminal. El 450 STADIS de Innospec tiene aprobación para combustible para aviones civiles y militares [4], lo que le otorga una fuerte presencia en aviación, mientras que Afton Chemical ofrece 4546 HiTEC para diésel y gasolina bajos en azufre, y Dorf Ketal suministra disipadores estáticos no metálicos como SR1795.
Grupos químicos diversificados forman el segundo: BASF vende KEROSTAT a través de su gama de aditivos para refinerías [5], y TotalEnergies ofrece una línea de mejoradores de conductividad a través de su unidad de aditivos y soluciones de combustible, ambos ganando por la amplitud de relaciones entre refinerías. Los proveedores de servicios para campos petrolíferos y refinerías forman el tercero, con Baker Hughes suministrando mejoradores de conductividad TOLAD como parte de programas de tratamiento más amplios. Durante el periodo de previsión, la ventaja irá a proveedores que calificen para nuevas mezclas de combustibles y combinen el producto con un soporte fiable de dosificación in situ.
¿Qué empresas son los proveedores clave?
Las empresas clave incluyen Innospec, Afton Chemical, BASF, Dorf Ketal, TotalEnergies y Baker Hughes.
- Innospec
- Afton Chemical
- BASF
- Dorf Ketal
- Energías Totales
- Baker Hughes
Bibliografía
- [1] Administración de Información Energética de EE. UU. (2026, septiembre 30). Producto estadounidense suministrado de combustible para aviones tipo queroseno (mil barriles por día).
- [2] ASTM International. (2026, julio 8). Métodos estándar de prueba para la conductividad eléctrica de combustibles de aviación y destilados (ASTM D2624-26).
- [3] ASTM International. (2026, julio 1). Práctica estándar para la evaluación de nuevos combustibles y aditivos para turbinas de aviación (ASTM D4054-26).
- [4] Innospec. (2026, abril 10). Disipadores estáticos.
- [5] BASF. (2026). Aditivos de refinería para destilados medios.
- [6] ASTM International. (2026, agosto 10). Especificación estándar para combustibles para turbinas de aviación (ASTM D1655-26b).
- [7] Autoridad de Aviación Civil. (2026, marzo 23). Datos anuales de aeropuertos 2025: Tabla 09 Pasajeros de Terminales y Tránsito.
- [8] Departamento de Transporte. (2026, junio 18). Previsión de aviación en Reino Unido para 2026.
- [9] Administración Federal de Aviación. (2026, octubre 13). Previsiones aeroespaciales de la FAA.
- [10] Administración de Información Energética de EE. UU. (2026, octubre 6). Perspectivas energéticas a corto plazo: Productos petrolíferos.
- [11] Statistisches Bundesamt. (2026, mayo 26).45 % el Flüge 2025 waren Kurzstreckenflüge.
- [12] Ministerio de Tierra, Infraestructuras, Transporte y Turismo. (2026, junio 30)
Este informe responde
- ¿Cuánto ingreso generan los aditivos disipadores en comparación con otros tipos de productos antistatarios?
- ¿Por qué la manipulación del combustible para aviones genera la mayor atracción para el tratamiento de conductividad?
- ¿Qué hace que las refinerías y granjas de combustible compren directamente a los productores de aditivos?
- ¿Cómo influyen los métodos de prueba de conductividad y las especificaciones de combustible en la compra?
- ¿Cuál de los cinco países perfilados crecerá más rápido y qué tendencias en la gestión de combustible explican estas carencias?
- ¿Dónde pueden beneficiarse los proveedores de nuevas mezclas de combustible y contratos de servicio de terminales?
¿Qué cubre el mercado de antistatos de combustible?
Este estudio rastrea aditivos que aumentan la conductividad del combustible para que la carga estática pueda relajarse antes de acumularse en una descarga. Los aditivos para disipadores estáticos para combustible de avión y los mejoradores de conductividad para diésel y gasolina desulfurados forman el núcleo de la base de ingresos.
Los ingresos se valoran al precio de venta del propio aditivo al productor, en toda la aviación y otros usos de combustible, así como a través de canales directos e indirectos. Los principales compradores son los refinerieros, operadores de oleoductos, propietarios de terminales, proveedores de combustible aeroportuario y usuarios industriales de combustible.
¿Qué incluye el alcance?
Se incluyen aditivos para disipadores estáticos aprobados para combustibles de turbinas de aviación.
Se incluyen mejoradores de conductividad dosificados en diésel ultra bajo en azufre, gasolina, gasóleo de calefacción y destilados marinos. Los componentes antistatísticos vendidos en paquetes terminales multifuncionales cuentan para el mercado cuando el paquete se vende para control de conductividad. Se cubre el tratamiento en refinerías, oleoductos, depósitos de almacenamiento y parques de combustible aeroportuarios, incluyendo secciones donde recubrimientos de tuberías de acero protegen la pared de la línea.
¿Qué se excluye del alcance?
Se excluyen aditivos para combustibles sin función antistática, como detergentes, inhibidores de corrosión, mejoradores de lubricación y mejoradores de flujo frío que se venden por separado.
Se excluyen medidores de conductividad, separadores de agua con filtro, tanques, hidrantes y otros equipos de manipulación. Los agentes antistáticos para plásticos, textiles y envases quedan fuera de este estudio. Las ventas de combustible, las tarifas de servicio en aviones y las tarifas de oleoductos no se cuentan como ingresos por antistatos.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas con el sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan las prioridades de compra, la adopción de productos, los desafíos operativos, los requisitos de aprobación, el posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
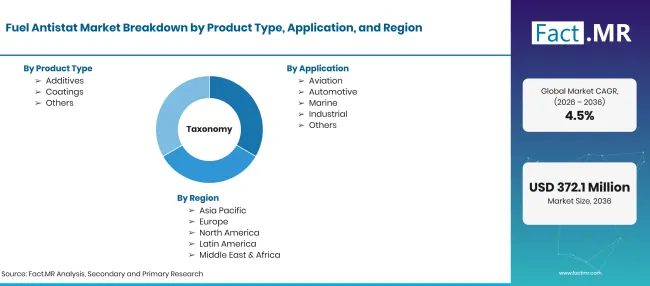
Factmr Fuel Antistat Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD millones en 2026 hasta USD millones para 2036 en CAGR |
| Definición del mercado | Aditivos químicos que aumentan la conductividad eléctrica de los combustibles de aviación y destilados, de modo que la carga electrostática se disipa durante el almacenamiento, filtración, bombeo y transferencia. |
| Tipo de producto | Aditivos; Otros tipos de productos |
| Aplicación | Aviación; Otras aplicaciones |
| Canal de distribución | Ventas directas; Otros canales de distribución |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Reino Unido; Brasil; Estados Unidos; Alemania; Japón |
| Empresas perfiladas | Innospec; Afton Chemical; BASF; Dorf Ketal; TotalEnergies; Baker Hughes |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | El flujo de combustible para aviones y destilados por país, multiplicado por las tasas típicas de tratamiento y comparado con carteras de proveedores y prácticas de dosificación terminal. |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
¿Cómo se segmenta el mercado?
-
Tipo de subproducto
- Aditivos
- Otros tipos de productos
-
Por aplicación
- Aviación
- Otras aplicaciones
-
Por canal de distribución
- Ventas directas
- Otros canales de distribución
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de antistatos de combustible en 2026?
¿Qué tasa de crecimiento registrará el mercado de antistatos de combustible?
¿Qué tipo de producto es el que conduce?
¿Qué aplicaciones lidera?
¿Qué canal de distribución lidera?
¿Qué país crecerá más rápido?
¿Quiénes son las principales empresas?
¿Qué frena el mercado?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF