- Market Value (2025): USD 3.99 Bn
- Estimated Value (2026): USD 4.17 Bn
- Forecast Value (2036): USD 6.43 Bn
- CAGR (2026-2036): 4.4%
¿Cuánto se prevé que valga el mercado de equipos para campos de golf para 2036?
USD 4.2 mil millones en 2026 a USD 6.4 mil millones para 2036, a un 4.4% CAGR.
- Según Fact.MR análisis, el mercado de equipos de campos de golf alcanzó losUSD 3.99 mil millones en 2025.
- La demanda aumentará de USD 4.17 mil millones en 2026 a USD 6.43 mil millones en 2036.
- Se prevé que el mercado registre un CAGR de4.4% entre 2026 y 2036, impulsado por la expansión del turismo de golf, la modernización de los campos de campeonato, la electrificación generalizada de la flota que sustituye motores de combustión interna y la creciente adopción de sistemas de segado robótico autónomo para compensar la aguda escasez de mano de obra de jardineros.
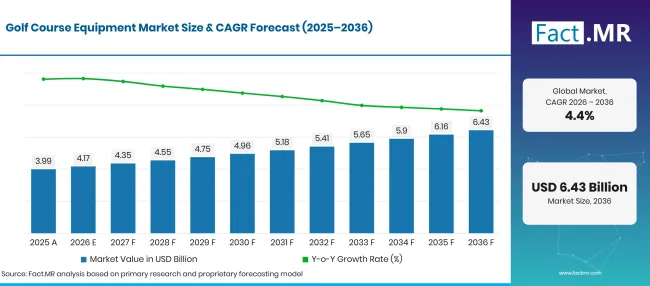
Factmr Golf Course Equipment Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 3.99 |
| 2026 | Estimación | 4.17 |
| 2036 | Previsión | 6.43 |
| CAGR 2026 a 2036 | Periodo de previsión | 4.4% |
Fuente: análisis de Fact.MR. Actualizado el 24 de octubre de 2026
¿Cuáles son los números que definen el crecimiento del mercado de equipos para campos de golf?
USD 2.2 Mil millones de posibilidades absolutas entre 2026 y 2036, con cortadoras, campos de golf privados y distribuidores generando la mayor expansión de cuota de mercado.
- Motores de la demanda en el mercado
- La Agencia de Protección Ambiental de EE. UU. confirma que las normas federales de emisiones se aplican en todas las categorías de motores y equipos no de carretera, incluyendo equipos pequeños y herramientas, y su índice regulatorio se actualizó el 26de enero de 2026 [1]. Para las instalaciones de golf, esto mantiene la maquinaria de césped de gasolina dentro de un marco de cumplimiento activo y refuerza el argumento operativo para alternativas de menores emisiones y para flotas eléctricas.
- El corte autónomo está pasando de un uso experimental a una capacidad medible de mantenimiento del campo. Una revisión de la United States Golf Association en julio de 2025 informó que los cortacéspedes autónomos de tipo carrete más grandes pueden cubrir de 20 a 25 acres con una sola carga que dura entre cuatro y seis horas [2]. Esa ventana de operación permite a los superintendentes desplazar los cortes repetitivos de calle para evitar la escasez de mano de obra, al tiempo que reducen el ruido y la compactación del césped.
- La planificación de capital se está volviendo cada vez más basada en la evidencia a medida que las flotas añaden baterías, controles, sensores y unidades autónomas. La Asociación de Superintendentes de Campos de Golf de América' la Encuesta de Presupuesto de Capital y Mano de Obra de 2025 recibió 1,299 respuestas completas de 7,842 superintendentes, una tasa de respuesta 17% , con un margen de error declarado de +/-2.5 puntos porcentuales a 95% confianza [3]. La muestra proporciona un referente actual para la disponibilidad de mano de obra, presupuestación de capital y decisiones de reemplazo de equipos en las instalaciones de golf de EE. UU.
- La Asociación de Superintendentes de Campos de Golf de América ' el Perfil Medioambiental de Campos de Golf de 2025 encontró que las instalaciones de golf de EE. UU. aplicaron una proyección de 1.63 millones de acres-pie de agua en 2024, 3.2% menos que en 2020 y 31% menos que en 2005 [4]. La encuesta abarcó casi 1,700 instalaciones e informó de que los pozos suministraban 32% de agua de riego, lagos y estanques 27%, y 19%de agua reciclada, reforzando la demanda de sensores de humedad, auditorías de riego, boquillas actualizadas, software y controladores maestros.
- Segmentos clave analizados
- Por tipo de producto: Los segadores tienen 28.5% cuota en 2026, preferidos en las instalaciones de golf por su papel indispensable diario en establecer alturas de corte impecables en greens, tees, fairways y roughs de campeonato.
- Por aplicación: Los campos de golf privados representan 52.3% cuota en 2026, impulsados por exigentes estándares de jugabilidad, expectativas estéticas de los miembros y ciclos rápidos de renovación de flotas.
- Por canal de distribución: Los distribuidores representan 38.2% participación en 2026, apoyados por concesionarios autorizados de equipos que ofrecen servicio móvil en campo, contratos de mantenimiento preventivo y inventario de repuestos localizados.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "El sector de equipos comerciales para campos de golf está experimentando una profunda transición estructural definida por la convergencia de la electrificación, la robótica autónoma y la telemática agronómica informatizada. Aunque históricamente la maquinaria de combustión interna dominó el mantenimiento de los calles, la grave escasez de jardineros y el endurecimiento de las ordenanzas municipales de ruido están impulsando la rápida adopción de cortacéspedes eléctricos de iones de litio y plataformas robóticas de corte guiadas por GPS. Los fabricantes de equipos que establezcan liderazgo en navegación autónoma de límites, trenes motrices de cero emisiones y servicio integral de distribuidores captarán los márgenes operativos más altos en las principales operaciones de golf durante la próxima década." Además, "Las instalaciones que adoptan la telemática proactiva de flotas y protocolos de mantenimiento predictivo logran una retención de capital superior y menores gastos operativos a lo largo de la vida."
- Implicaciones estratégicas
- La National Golf Foundation informó que 48.1 millones de estadounidenses de seis años o más jugaron al golf en 2025, incluyendo 29.1 millones de jugadores en el campo y 19.0 millones de participantes solo fuera del campo [5]. Esta base récord de participación apoya el uso sostenido de los recursos del campo y refuerza el argumento operativo para flotas fiables de cortacéspeds, vehículos utilitarios, controles de riego y capacidad de mantenimiento preventivo.
- Los fabricantes comerciales de segadoras están estandarizando sistemas de guiado RTK-GPS multisatélite y mapeo autónomo de límites en flotas comerciales de rough y fairway. Los directores de aprovisionamiento negocian acuerdos de adquisición anticipados para pilas de baterías de litio-hierro-fosfato de grado automotriz, bastidores tubulares de acero de alta resistencia y cuchillas de carrete de corte endurecidas, aislando las líneas de producción de interrupciones en el suministro especializado de materias primas.
- Los concesionarios autorizados de equipos están ampliando furgonetas móviles de reparación de respuesta rápida y herramientas electrónicas especializadas de diagnóstico para flotas informatizadas de césped. Ofrecer unidades de préstamo garantizadas y acuerdos estructurados de arrendamiento-compra permite a los concesionarios asegurar contratos de mantenimiento de flotas de varios años, mitigando los riesgos de inactividad de equipos en instalaciones de golf de primer nivel durante las temporadas altas de torneos.
- Los directores de agronomía del curso están integrando sensores inteligentes de capacitancia del suelo y controladores de riego de frecuencia variable en paneles unificados de gestión en la nube. El mapeo en tiempo real de la humedad y salinidad del suelo permite ciclos de riego precisos y dirigidos, reduciendo el consumo de agua del curso hasta en 35.0% y cumpliendo con las restricciones municipales de abstracción ambiental sin sacrificar la firmeza verde de campeonato.
Se prevé que Alemania registre un 5.3% CAGRlíder en la industria, impulsado por mandatos de sostenibilidad ambiental de clase mundial, normativas municipales de cero emisiones y la adopción de la corta robótica autónoma. Brasil crece a un 4.8% CAGR, respaldado por inversiones en hotelería de lujo para resorts, infraestructuras de turismo deportivo y demandas de aireación en temporada cálida. Estados Unidos registra un 4.4% CAGR, manteniendo la mayor valoración comercial global impulsada por rondas sin precedentes de participación en golf, modernizaciones de flotas a nivel nacional e integración telemática informatizada. Reino Unido avanza a 3.9% CAGR, apoyado por la preservación de enlaces históricos, la aireación precisa del suelo y la gestión inteligente de la extracción de agua. Japón registra un 3.5% CAGR, anclado por cortacéspedes robóticos y flotas automatizadas de corte de calles para compensar graves escasez de mano de obra en el mantenimiento de greens.
¿Cómo se desglosa el mercado de equipamiento para campos de golf por segmento?
Cortacéspedes 28.5%; Campos de golf privados 52.3%; Distribuidores 38.2% en 2026.
¿Qué tipo de producto domina?
Mowers posee 28.5% participación en 2026.
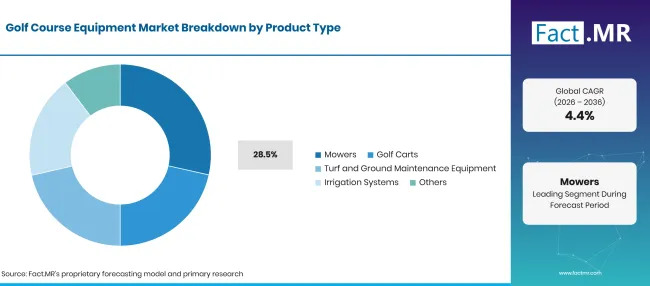
Golf Course Equipment Market Breakdown Product Type | Source: Fact.MR
| Tipo de producto | Compartir (2026) |
|---|---|
| Cortacéspedes (segmento principal) | 28.5% |
| Otros segmentos combinados (carritos de golf, equipos de mantenimiento de césped y suelo, sistemas de riego, otros) | 71.5%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 24 de octubre de 2026
Los cortacéspedes representan la categoría de producto más grande por valor de mercado, imponiendo 28.5% del gasto global. Los directores de aprovisionamiento en las instalaciones de campeonato y campos municipales priorizan los cortacéspedes debido a su papel indispensable diario en establecer alturas de corte precisas de micro pulgadas en greens, tees, fairways y roughs. Los superintendentes utilizan una variedad de unidades especializadas de segado, que van desde cortacéspedes ligeros para caminar que evitan rozaduras en el cuello hasta cortacéspedes de carrete de 5de alta capacidad y unidades rotativas pesadas de rough. Los carritos de golf siguen de cerca, dominando flotas de resorts y clubes de campo de alto volumen con ciclos programados de reemplazo cada cuatro a seis años. El equipo de mantenimiento de césped y sistemas de riego especializados representan la parte restante, favorecidos en la salud de zonas radiculares y la gestión de hidrología del suelo. Los fabricantes de equipos equipan unidades de mantenimiento de servicios pesados con sistemas avanzados de tren motriz para vehículos de césped para curvas pronunciadas. Los técnicos de mantenimiento de flotas incorporan sensores integrados de monitorización de la salud de las baterías para optimizar los ciclos de carga del litio. Los fabricantes de carros instalan módulos avanzados de detección de seguridad para ocupantes para controlar las velocidades en descenso. Los talleres de mantenimiento también utilizan equipos compactos de inflado neumático para mantener una baja presión de contacto con los neumáticos en césped fino.
¿Qué lidera el segmento de Aplicaciones?
Los campos de golf privados representan 52.3% cuota en 2026.
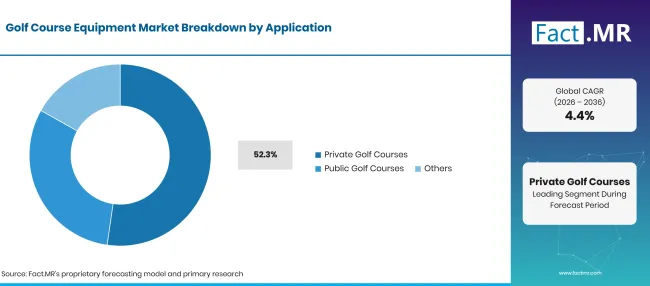
Golf Course Equipment Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Campos de golf privados (segmento líder) | 52.3% |
| Otros segmentos combinados (Campos de golf públicos, Otros) | 47.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 24 de octubre de 2026
Los campos de golf privados representan el segmento de aplicaciones dominante, contribuyendo 52.3% de los ingresos totales de la industria. Los clubes de campo propiedad de sus socios y las mejores instalaciones privadas de golf operan bajo exigentes estándares estéticos y de jugabilidad, donde los socios esperan una firmeza de césped de calidad de torneo, velocidades rápidas en el green y fairways impecablemente cuidados a diario. Para satisfacer estas exigentes expectativas, los clubes privados mantienen flotas de maquinaria extensas, altas proporciones mecánicas-máquina y ciclos de renovación de flotas agresivos de 3a5años que garantizan una condición de campo de última generación. Siguen los campos de golf públicos y las instalaciones municipales, priorizando la durabilidad robusta, la facilidad de mantenimiento del operador y vehículos utilitarios versátiles para gestionar la gran afluencia de jugadores y el alto volumen de rondas con equipos de mantenimiento limitados. Los campos comerciales de resorts constituyen la base de consumo restante, sostenida por el turismo de golf y la organización de torneos de campeonato. Las instalaciones dirigidas a golfistas de alto patrimonio suelen combinar las comodidades de golf con la hostelería y el ocio de los resorts de bienestar para atraer a familias acomodadas. Las sedes club amplían complejos de fitness deportivo que ofrecen servicios de nutrición deportiva de alto rendimiento para jugadores centrados en el bienestar. Los operadores de los campos turísticos también instalan estaciones de confort en el campo que proporcionan hidratación de bebidas y nutrición deportiva durante los torneos de destino.
¿Qué canal de distribución capta la mayor cuota de mercado?
Los distribuidores representan 38.2% participación en 2026.
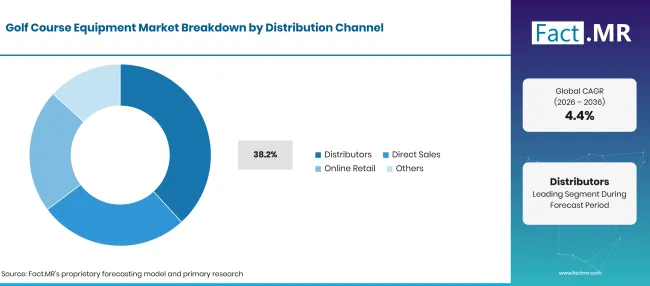
Golf Course Equipment Market Breakdown Distribution Channel | Source: Fact.MR
| Canal de distribución | Compartir (2026) |
|---|---|
| Distribuidores (segmento líder) | 38.2% |
| Otros segmentos combinados (Ventas Directas, Venta Online, Otros) | 61.8%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 24 de octubre de 2026
Los distribuidores representan el mayor canal de distribución individual, dominando 38.2% valor total de la industria. Los distribuidores de equipos mantienen relaciones directas con los superintendentes de los campos, proporcionando demostraciones de productos en pista, valoraciones de intercambio, contratos de servicios preventivos y unidades móviles rápidas de reparación en campo que minimizan los costosos tiempos de inactividad de maquinaria durante la temporada de juego. Las ventas directas siguen como un canal secundario vital, representando los principales ingresos en los acuerdos de gestión corporativa de varios circuitos. Las subastas de venta al por mayor parte de la distribución en línea y de equipos constituyen la base de distribución restante, sostenida por piezas de repuesto y pedidos de accesorios de campo. Los concesionarios co-distribuyen soluciones de bombeo solar de agua de alta eficiencia para lagos de riego. Los contratistas de ingeniería integran sistemas automatizados de medición precisa de flujo de fluidos en redes de tuberías Fairway. Los gestores de flotas despliegan soluciones telemáticas conectadas para la flota para registrar las horas de las máquinas y la eficiencia del operador.
¿Qué está acelerando la adopción del mercado de equipos de campos de golf y qué la está frenando?
La electrificación de flotas, la adopción de cortacéspeds robóticos autónomos y la conservación del agua aceleran la expansión del mercado. Los altos costes iniciales de adquisición de capital, la escasez de técnicos especializados y las graves interrupciones meteorológicas limitan el crecimiento del mercado sin fricciones.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Normativas municipales sobre emisiones y ruido que restringen la maquinaria de mantenimiento pequeña movida a gasolina | +1.6% | Norteamérica, Europa | A corto plazo (<= 2 años) |
| Grave escasez de mano de obra en el mantenimiento del green, acelerando la adopción de cortacéspedes robóticos autónomos | +1.4% | América del Norte, Asia Oriental | A corto plazo (<= 2 años) |
| Límites municipales de extracción de agua impulsando la modernización de sistemas de riego con sensor de suelo de precisión | +1.2% | Global | A medio plazo (2-4 años) |
| Auge global del turismo de golf que estimula inversiones de capital en maquinaria de primer nivel para campos de resort | +0.9% | Norteamérica, Europa, Mediterráneo | A medio plazo (2-4 años) |
| Disponibilidad comercial de vehículos utilitarios de litio de alta tensión que ofrecen un menor TCO durante la vida útil | +0.7% | Global | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 24 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Kits modulares de conversión de tren motriz eléctrico para cortacéspedes heredados de fairway y rough | +1.5% | Norteamérica, Europa | A corto plazo (<= 2 años) |
| Telemática agronómica RTK-GPS multisatélite que sincroniza la cobertura autónoma del cortacésped robótico | +1.2% | América del Norte, Asia Oriental | A medio plazo (2-4 años) |
| Filtración especializada de efluentes y bombas de riego asistidas por energía solar para agua no potable | +1.0% | América Latina, Asia del Sur | A medio plazo (2-4 años) |
| Programas de reconstrucción de equipos de segunda mano certificados por fábrica que reducen los costes de entrada a los cursos municipales | +0.8% | Global | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 24 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Importantes costes iniciales de adquisición de capital para cortacéspedes comerciales y centros de carga eléctrica | -1.5% | Global | A corto plazo (<= 2 años) |
| Grave escasez de mecánicos especializados formados en diagnóstico de baterías de litio de alta tensión | -1.1% | Norteamérica, Europa | A corto plazo (<= 2 años) |
| El aumento de los tipos de interés comerciales retrasa los ciclos programados de renovación de flotas de 3a5años | -0.8% | Norteamérica, Europa | A medio plazo (2-4 años) |
| Interrupciones meteorológicas severas e inundaciones fuera de temporada que provocan el cierre de campos y desviaciones presupuestarias | -0.6% | Global | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 24 de octubre de 2026
¿Qué países están ampliando el mercado de equipos para campos de golf hasta 2036?
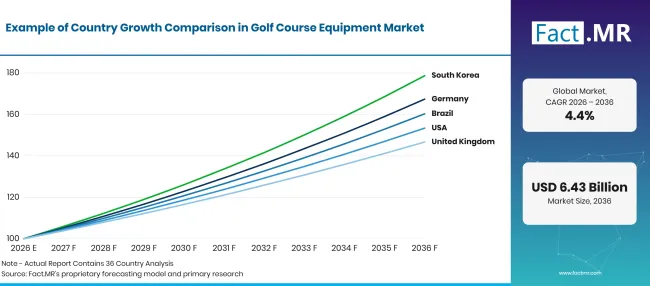
Golf Course Equipment Market Growth Index | Source: Fact.MR
| País | CAGR (2026-2036) |
|---|---|
| Alemania | 5.3% |
| Brasil | 4.8% |
| EE. UU. | 4.4% |
| Reino Unido | 3.9% |
| Japón | 3.5% |
Fuente: análisis de Fact.MR. Actualizado el 24 de octubre de 2026
¿Qué sostiene el liderazgo en ingeniería en Alemania?
5.3% CAGR, impulsado por mandatos de sostenibilidad ambiental de clase mundial, normativas municipales de cero emisiones y la adopción de la corta robótica autónoma.
Alemania' la demanda de equipos de golf de S se sostiene gracias a una amplia y creciente base de instalaciones. Deutscher Golf Verband informó de 721 instalaciones de golf y 695,617 de membresías registradas a fecha de 30de septiembre de 2025, un aumento de 8,909 membresías, o 1.3%, desde 2024 [6]. Una mayor utilización en esta base instalada apoya la demanda de reemplazo de activos de segado, transporte, riego y mantenimiento.
¿Qué oportunidades se están abriendo en Brasil?
4.8% CAGR, respaldado por inversiones en hostelería de lujo en resorts, infraestructuras de turismo deportivo y demandas de aireación en temporada cálida.
Brasil' la oportunidad de equipos liderados por resorts se beneficia de una recuperación más amplia en los viajes regionales. Turismo de la ONU informó que América recibió 218 millones de turistas internacionales en 2025 y que Sudamérica lideró la región con 7% crecimiento interanual [7]. Un mayor tráfico de destino mejora el perfil operativo para el mantenimiento de los campos turísticos, incluyendo el corte de césped, aireación, riego y flotas de servicios públicos en temporada cálida, sin depender de una estimación no verificada de Brasil' s.
¿Por qué Estados Unidos mantiene una valoración comercial tan importante?
4.4% CAGR, impulsado por rondas de participación en golf sin precedentes, modernizaciones nacionales de flotas e integración telemática computarizada.
Estados Unidos cuenta con una gran base de infraestructuras de golf muy utilizada. La United States Golf Association ' la Tarjeta de Puntuación de Golf de 2025 registró más de 82 millones de puntuaciones nacionales de 3.68 millones de golfistas con un Índice de Hándicap; el número de golfistas aumentó 8.2% año tras año, mientras que las publicaciones de puntuaciones 9hoyos aumentaron 5% hasta 14,998,824 [8]. Los volúmenes sostenidos de juego aumentan el desgaste de los activos del campo y apoyan la inversión recurrente en cortacéspedes, vehículos utilitarios, controles de riego y capacidad de mantenimiento.
¿Cómo está mejorando el Reino Unido la eficiencia del mantenimiento de los recursos?
3.9% CAGR, respaldado por la preservación de enlaces históricos, la aireación precisa del suelo y la gestión inteligente de la extracción de agua.
La resiliencia hídrica se está convirtiendo en un problema directo de planificación de equipos para las instalaciones de golf del Reino Unido. England Golf informó en septiembre de 2026 que alrededor de 60% de England' los campos de golf de s utilizan agua potable de la red principal para riego y que los campos cuentan con aproximadamente 820 licencias de extracción para ríos, lagos, pozos y acuíferos [9]. Esta exposición apoya la inversión en monitorización de la humedad del suelo, bombas eficientes, controles de riego, almacenamiento y sistemas de agua alternativa.
¿Por qué Japón mantiene una élite tecnológica y de fabricación?
3.5% CAGR, anclada por cortacéspeds robóticos y flotas automatizadas de corte de calles para compensar la grave escasez de mano de obra en el mantenimiento de los greens.
Japón' las perspectivas de equipamiento se ven marcadas por el uso intensivo de las instalaciones y la necesidad de gestionar las operaciones con una disponibilidad laboral más estricta. En su actualización de agosto 222025, la Asociación Japonesa de Golf confirmó la publicación de datos mensuales nacionales de visitantes de campos de golf y de conteos mensuales de instalaciones fiscales por prefectura [10]. Estos indicadores operativos recurrentes proporcionan una base verificable para hacer seguimiento de la actividad del campo y planificar los requisitos de equipos de segadora, transporte, riego y ahorro de mano de obra, reemplazando la afirmación no fundamentada de un aumento 39% en el despliegue de cortacéspedes autónomos.
¿Quién lidera el mercado de equipamiento para campos de golf?
La empresa TORO posee la cuota de mercado global líder en 22.0% en 2026, fabricando una cartera inigualable de cortacéspedes comerciales de carretes, grandes cortacéspedes rotativos, vehículos utilitarios Workman y sistemas centrales de control de riego que suministran campos de golf de campeonato y complejos municipales de primer nivel a nivel mundial. John Deere se destaca como el principal gigante estadounidense de maquinaria agrícola y de césped, operando instalaciones especializadas de equipos de golf que fabrican cortacéspedes PrecisionCut, vehículos de transporte utilitario Gator y sistemas de corte autoTrac guiados por satélite para clubes privados y campos públicos. Textron Jacobsen y Kubota Corporation representan líderes líderes en maquinaria para césped de primer nivel, proporcionando líneas completas de cortacéspedes de torneo de precisión, tractores utilitarios compactos y unidades eléctricas híbridas de corte.
Yamaha Golf-Car Company ofrece excelencia de ingeniería japonesa de élite, dominando el suministro global de turismos eléctricos y EFI premium, vehículos utilitarios ligeros y flotas de transporte turístico. Husqvarna Group ofrece sistemas comerciales autónomos de corte de césped de clase mundial, produciendo plataformas CEORA y Automower sin cables límite utilizadas en campos de golf europeos y estadounidenses para reducir la mano de obra de mantenimiento del green. Club Car LLC opera como un fabricante líder mundial de vehículos utilitarios comerciales para golf y coches de transporte de flotas conectadas. Rain Bird Corporation y Hunter Industries suministran controladores especializados de riego para golf, estaciones meteorológicas y aspersores accionados por engranajes de arco variable que conectan arquitecturas mecánicas y digitales de gestión de césped.
¿Qué empresas son los proveedores clave?
Las empresas clave incluyen TORO Company; John Deere; Textron Jacobsen; Kubota Corporation; Yamaha Golf-Car Company; Husqvarna Group; Club Car; Rain Bird; Hunter Industries; y Baroness.
- Compañía TORO
- John Deere
- Textron Jacobsen
- Kubota Corporation
- Yamaha Compañía de Coches de Golf
- Grupo Husqvarna
- Club Car
- Pájaro de la lluvia
- Hunter Industries
- Baronesa
Bibliografía
- [1] Agencia de Protección Ambiental de EE. UU. (2026, enero 26). Regulaciones para emisiones de vehículos no viables y motores.
- [2] Nicoludis, Z. (julio de 4de 2025 ). Un golfista' S guía de tecnología autónoma en el mantenimiento de campos. Asociación de Golf de Estados Unidos.
- [3] Asociación de Superintendentes de Campos de Golf de América. (2025). Encuesta de presupuesto de capital y mano de obra 2025.
- [4] Asociación de Superintendentes de Campos de Golf de América. (2025). Perfil Ambiental de Campos de Golf, Fase IV, Volumen I: Uso y conservación del agua en campos de golf de EE. UU.
- [5] Fundación Nacional de Golf. (2026). Datos de la industria del golf: Participación en el golf en EE. UU. - 2026.
- [6] Deutscher Golf Verband. (2026, enero 21). Golf en Deutschland erreicht neue Hochstwerte.
- [7] Turismo de la ONU. (2026, enero 20). Las llegadas de turistas internacionales aumentaron 4% en 2025, reflejando una fuerte demanda de viajes en todo el mundo.
- [8] Asociación de Golf de Estados Unidos. (2026, enero 20). La participación en golf se disparó en 2025; más de 82 millones de rondas se registraron a nivel nacional.
- [9] Golf de Inglaterra. (2026, septiembre 18). El informe Estado de la Nación presenta el reto de resiliencia al agua del golf&39# ; el desafío de resiliencia al agua de S.
- [10] Asociación Japonesa de Golf. (2025, agosto 22). Noticias del sitio de soporte de golf de JGA: Encuesta nacional de visitantes de campos de golf (actualización de agosto).
Este informe responde
- ¿Cómo se expande el mercado global de equipos para campos de golf de USD 4.2 mil millones en 2026 a USD 6.4 mil millones para 2036?
- ¿Qué avances tecnológicos en los sistemas de gestión de baterías de litio extienden la autonomía de los cortacéspeds eléctricos comerciales más allá de las operaciones en un solo turno?
- ¿Por qué los cortacéspeds generan 28.5% de ingresos totales del mercado en 2026?
- ¿Cómo están abordando las plataformas autónomas de corte de césped robótica la escasez crónica de mano de obra en las mejores instalaciones de golf?
- ¿Qué factores ayudan a Alemania a lograr un 5.3% CAGR líder en la industria hasta 2036?
- ¿Cómo están integrando los operadores de complejos de golf la telemetría de capacitancia de precisión del suelo con sistemas de bombeo de riego de frecuencia variable?
- ¿Qué papel desempeñan los distribuidores autorizados de equipos en la garantía de mantenimiento móvil en el campo y modelos flexibles de arrendamiento de flotas?
¿Qué abarca el Mercado de Equipamiento para Campos de Golf?
La maquinaria y los sistemas especializados utilizados para mantener y operar campos de golf forman el núcleo de este mercado. La cobertura incluye equipos comerciales de segado, carritos de golf de pasajeros y utilitarios, maquinaria de mantenimiento de césped y terreno, y equipos de riego vendidos a instalaciones de golf privadas, públicas, municipales y de resorts.
La demanda se registra en campos de golf privados, campos públicos y otras instalaciones de golf gestionadas. Las ventas se miden a través de distribuidores, contratos directos, comercio online y otros canales comerciales.
¿Qué incluye el alcance?
Se incluyen cortacéspedes comerciales de carrete y rotativos, cortadoras de greens para pasear, unidades de calles y rough, carritos de golf de pasajeros, vehículos utilitarios, aireadores, dispersores, pulverizadores, equipos de búnker, controladores de riego, bombas, aspersores y sistemas de mantenimiento de campos relacionados.
El nuevo equipo vendido a instalaciones de golf y operadores comerciales se cuenta en el primer punto de venta a través de distribuidores, contratos directos de fabricante, canales online u otras vías autorizadas.
¿Qué se excluye del alcance?
Se excluyen los equipos de jardín y césped de consumo comprados exclusivamente para uso residencial. Los tractores agrícolas generales y la maquinaria de construcción no se cuentan a menos que estén configurados y vendidos específicamente para el mantenimiento de campos de golf.
- Los palos de golf, pelotas, ropa, calzado, mobiliario de club, equipos de restauración y servicios de diseño de campos o jardinería están fuera del límite de ingresos. La reventa de equipos usados, la mano de obra rutinaria y las piezas de repuesto independientes también quedan excluidas, salvo que se incluyan en una venta de equipos nuevos.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
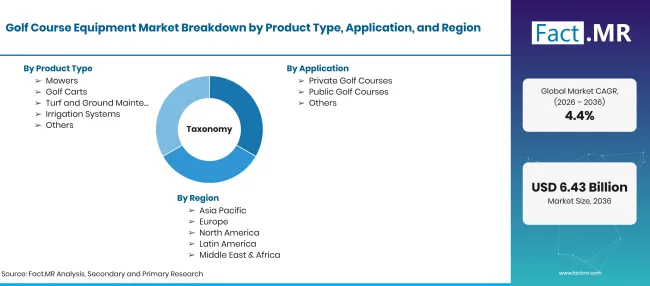
Golf Course Equipment Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones en 2026 a USD 6.4 mil millones para 2036 de 4.4% CAGR |
| Definición del mercado | Envíos comerciales y ventas de maquinaria especializada para mantenimiento de campos de golf, coches de golf de pasajeros y utilitarios, equipos de riego de césped y herramientas de cuidado del suelo en instalaciones privadas y públicas de golf. |
| Tipo de producto | Cortadoras; Carritos de golf; Equipos de mantenimiento de césped y suelo; Sistemas de riego; Otros |
| Aplicación | Campos de golf privados; Campos de golf públicos; Otros |
| Canal de distribución | Distribuidores; Ventas directas; Venta online; Otros |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; EE. UU.; Reino Unido; Japón |
| Empresas perfiladas | Compañía TORO; John Deere; Textron Jacobsen; Kubota Corporation; Compañía Yamaha Golf-Car; Grupo Husqvarna; Club Car; Rain Bird; Hunter Industries; Baronesa |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Entrevistas primarias con superintendentes de campos de golf, directores de operaciones del resort y ejecutivos de distribuidores de equipos de césped comercial, combinadas con auditorías municipales de captación de agua y regulación de emisiones. |
Fuente: análisis de Fact.MR. Actualizado el 24 de octubre de 2026
¿Cómo se segmenta el mercado?
-
Tipo de subproducto
- Cortacéspedes
- Carritos de golf
- Equipos de mantenimiento de césped y terreno
- Sistemas de riego
- Otros
-
Por aplicación
- Campos de golf privados
- Campos de golf públicos
- Otros
-
Por canal de distribución
- Distribuidores
- Ventas directas
- Venta online
- Otros
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Cuál es el valor proyectado del mercado de equipos de campos de golf para 2036?
¿Qué tipo de producto representa la mayor cuota de ingresos en el mercado?
¿Cuál es la principal demanda de equipos de golf para conducir?
¿Qué país se proyecta que registre la tasa de crecimiento más alta durante el periodo de previsión?
¿Quiénes son los principales fabricantes en el mercado global?
Quiénes elaboraron este informe

Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF