- Market Value (2025): USD 25.7 Bn
- Estimated Value (2026): USD 27.5 Bn
- Forecast Value (2036): USD 54.0 Bn
- CAGR (2026-2036): 7.0%
¿Cuánto vale la previsión del Mercado de Seguridad Marítima para 2036?
USD 27.5 mil millones en 2026 a USD 54.0 mil millones para 2036, a un 7.0% CAGR.
- Según Fact.MR análisis, el mercado de seguridad marítima alcanzó losUSD 25.7 mil millones en 2025.
- La demanda aumentará de USD 27.5 mil millones en 2026 a USD 54.0 mil millones en 2036.
- Se prevé que el mercado registre un 7.0% CAGR entre 2026 y 2036, impulsado por estrictos mandatos de seguridad marítima de la IMO, una mayor protección de los activos energéticos offshore, el aumento del tráfico de contenedores en estrechos congestionados y la rápida adopción de tecnologías de navegación autónoma para buques.
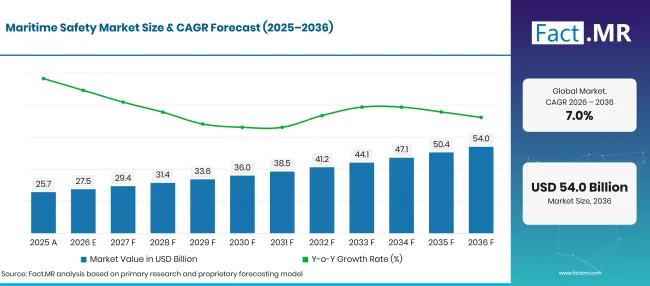
Factmr Maritime Safety Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 25.7 |
| 2026 | Estimación | 27.5 |
| 2036 | Previsión | 54.0 |
| CAGR 2026 a 2036 | Periodo de previsión | 7.0% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
¿Cuáles son los datos que definen el crecimiento del Mercado de Seguridad Marítima?
USD 26.5 Mil millones de posibilidades absolutas entre 2026 y 2036, con los componentes de soluciones y los usuarios finales comerciales generando el mayor volumen de despliegue.
- Motores de la demanda en el mercado
- Las convenciones SOLAS de la Organización Marítima Internacional (OMI) y las regulaciones federales de seguridad de navegación exigen que todos los buques comerciales de más de 300 toneladas brutas mantengan equipos certificados para puentes, ayudas automáticas de trazado por radar (ARPA) y transpondedores AIS multibanda [1]. Las administraciones de seguridad marítima aplican activamente los regímenes de inspección portuaria, obligando a los operadores marítimos a reemplazar los sistemas de puentes heredados por puentes de navegación integrados y ciberseguros. Los operadores portuarios instalan Servicios de Tráfico de Buques (VTS) basados en tierra para mantener la supervisión en tiempo real de los accesos congestionados.
- Las crecientes amenazas marítimas asimétricas, los enfrentamientos regionales en las fronteras marítimas y los incidentes de piratería a lo largo de puntos críticos como el Mar Rojo, el Estrecho de Malaca y el Golfo de Adén requieren vigilancia costera las 24 horas del día. Las imágenes de radar de apertura sintética (SAR) de alta fidelidad, junto con modelos ligeros de detección de objetos de aprendizaje profundo, permiten a los mandos costeros identificar buques oscuros que operan con transpondedores AIS deshabilitados en complejos caos marítimos [2]. Las flotas de la guardia costera despliegan sensores ópticos térmicos de largo alcance para interceptar el tráfico ilegal y las incursiones no autorizadas.
- El despliegue acelerado de buques de superficie automatizados, operados remotamente y autónomos marítimos (MASS) exige una colaboración resiliente en autonomía humana y comunicaciones en centros de control en tierra. Las revisiones de alcance en la cognición remota de equipos marítimos demuestran que los modelos mentales compartidos entre la IA de buques y los capitanes de tierra dependen críticamente de telemetrías de sensores de ultra baja latencia y pantallas situacionales estandarizadas [3]. Las líneas navieras comerciales invierten fuertemente en comunicaciones satelitales redundantes para mantener capacidades de anulación remota de emergencia a prueba de fallos.
- Los mandatos de descarbonización y las directrices de protección ambiental están obligando a las flotas comerciales a integrar algoritmos de eco-ruta que optimizan los márgenes de seguridad y minimizan las emisiones de combustible de búnker. Modelos de enrutamiento revisados por pares que combinan datos posicionales AIS en tiempo real y simulaciones hidrodinámicas conscientes de la tierra evitan incidentes de encallamiento en calles costeras peligrosas mientras reducen el gasto de combustible [4]. Las líneas navieras integran plataformas de enrutamiento meteorológico que desvían dinámicamente a los buques lejos de tormentas marítimas severas y movimientos peligrosos de olas.
- Segmentos clave analizados
- Por componente: Solutions mantiene 62.4% participación en 2026, abarcando sistemas integrados de puentes, sistemas de vigilancia radar costera, transpondedores AIS, balizas de socorro y plataformas de software de seguridad marítima.
- Por tecnología: La vigilancia y el seguimiento representan 30.3% cuota en 2026, impulsada por el despliegue continuo de radares VTS costeros, seguimiento de buques satélite y vigilancia óptica impulsada por IA.
- Por aplicación: La seguridad portuaria e infraestructuras críticas representa 35.3% participación en 2026, ya que los operadores terminales globales protegen los muelles de contenedores, los muelles de depósito de GNL y los muelles petroquímicos contra incursiones no autorizadas.
- Por usuario final: El sector comercial representa 63.4% cuota en 2026, impulsado por flotas privadas de carga mercante, portacontenedores, graneleros, petroleros y operadores de cruceros de pasajeros que cumplen con los códigos internacionales de seguridad marítima.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "La seguridad marítima está experimentando un cambio de paradigma estructural, pasando de instrumentos pasivos y reactivos de alerta de colisiones a suites autónomas proactivas impulsadas por IA. Los armadores y operadores de terminales portuarias ya no pueden tratar la navegación en puentes, la ciberseguridad y la protección física del perímetro como silos aislados. Los contratistas de tecnología marítima que proporcionan plataformas unificadas y certificadas cibernéticamente que integran AIS satelital, seguimiento radar por aprendizaje automático y operaciones de flotas basadas en la nube captarán contratos de modernización de flotas de varios años a medida que el sector marítimo comercial adopte el transporte autónomo digital."
- Implicaciones estratégicas
- Empresas de arquitectura naval y contratistas de defensa están integrando algoritmos de trayectoria segura neuronales y basados en juegos en pilotos automáticos de buques comerciales. Investigaciones avanzadas en control marítimo confirman que el seguimiento por radar multiobjetivo combinado con modelos cooperativos de navegación basados en juegos previene situaciones de colisiones en espacios reducidos incluso en calles mercantes de alta densidad [5]. El software automatizado de prevención de colisiones ofrece una reducción cuantificable del riesgo para las aseguradoras de flotas comerciales.
- Las autoridades de terminales portuarias están invirtiendo en plataformas unificadas de monitorización perimetral que integran cámaras de imagen térmica, redes de detección de sonar y drones automatizados de vigilancia aérea. Conectar la seguridad física de las puertas con la vigilancia de atraques costeros protege las terminales de carga multimillonarias de sabotajes, contrabando y intentos de abordaje no autorizados.
- Las compañías navieras comerciales están formalizando alianzas con proveedores de constelaciones de satélites en órbita terrestre baja (LEO) para garantizar una conectividad ubicua de alto ancho de banda a través de rutas marítimas transoceánicas. El backhaul de datos satelitales sin interrupciones permite diagnósticos de motores en la nube, registro regulatorio automatizado de viajes y monitorización en tiempo real de telemetría de ciberseguridad en flotas mercantes globales.
- Los fabricantes de electrónica marina están actualizando las arquitecturas de firmware del sistema para lograr el cumplimiento de estrictos estándares de ciberseguridad IACS UR26 E27 y UR E. Garantizar que los sensores marítimos, los controladores de posicionamiento dinámico y los terminales de navegación ECDIS resistan ataques de suplantación y denegación de servicio evita secuestros electrónicos catastróficos en alta mar.
Se prevé que Alemania registre un 8.3% CAGR, impulsado por tecnologías de construcción naval comercial de vanguardia, ingeniería avanzada de sensores marítimos e iniciativas europeas de puertos limpios. Brasil se expande en 7.6%, impulsado por la seguridad en la exploración petrolífera presalina en aguas profundas, la modernización de la flota de patrulla naval y la expansión de puertos agrícolas de exportación. Estados Unidos avanza en 6.8%, apoyado por una vasta infraestructura portuaria comercial, contratos de modernización de navegación de la Guardia Costera de EE. UU. y grandes adquisiciones de defensa naval. El Reino Unido logra una 6.1% CAGR, respaldada por sus sociedades líderes mundiales de seguros y clasificación marítima, pruebas de buques autónomos de la Royal Navy y seguridad de parques eólicos marinos. Japón registra un 5.4% CAGR, impulsado por pruebas comerciales pioneras de buques autónomos de carga, sofisticada automatización portuaria y sistemas de vigilancia de estrechos costeros.
¿Cómo se desglosa el Mercado de Seguridad Marítima por segmento?
Soluciones 62.4%; Vigilancia y Seguimiento 30.3%; Seguridad de Puertos e Infraestructuras Críticas 35.3%; 63.4% Comercial en 2026.
¿Qué componente domina?
Solutions posee 62.4% participación en 2026.
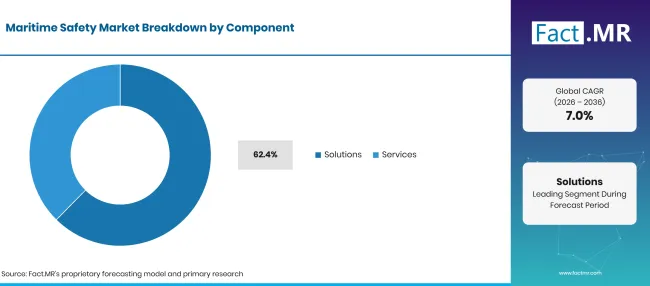
Factmr Maritime Safety Market Breakdown Component | Source: Fact.MR
| Componente | Compartir (2026) |
|---|---|
| Soluciones (Segmento líder) | 62.4% |
| Otros segmentos combinados | 37.6%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Las soluciones de hardware y software dominan la adquisición general de seguridad marítima, impulsadas por enormes inversiones mundiales en sistemas integrados de puentes (IBS), torres de radar de vigilancia costera, transceptores satelitales y balizas de emergencia automatizadas. Los constructores navales especifican puentes de navegación completos e integrados de fábrica que consolidan radar, sistemas de visualización de cartas electrónicas y de información (ECDIS) y controles automáticos en consolas táctiles unificadas. Los gestores de flota despliegan suites avanzadas de automatización de buques para agilizar los flujos de trabajo en los puentes y minimizar errores de navegación humana. En terminales críticas de petróleo y contenedores marinos, los jefes de puerto despliegan sistemas especializados de monitorización de carga de atraque para evitar fallos en las líneas de amarre y colisiones durante fuertes oleadas. Los buques mercantes modernos dependen de sistemas de navegación conectados de alto ancho de banda que conectan los ordenadores de navegación a bordo con centros de operaciones de flota en tierra en tiempo real.
¿Qué lidera el segmento de Tecnología?
Vigilancia y Seguimiento representa 30.3% cuota en 2026.
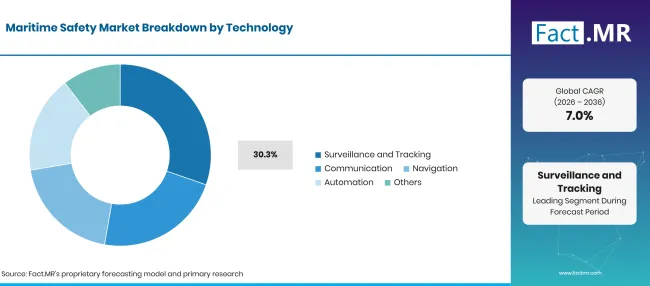
Factmr Maritime Safety Market Breakdown Technology | Source: Fact.MR
| Tecnología | Compartir (2026) |
|---|---|
| Vigilancia y Seguimiento (segmento líder) | 30.3% |
| Otros segmentos combinados | 69.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Las tecnologías de vigilancia y seguimiento representan el pilar fundamental de la seguridad marítima moderna, permitiendo a los guardacostas y las autoridades portuarias monitorizar simultáneamente decenas de miles de buques. Los operadores del Servicio de Tráfico Buque rastrean las trayectorias de los buques utilizando radares costeros de alta frecuencia y constelaciones de satélites AIS basadas en el espacio. Los sistemas auxiliares críticos de energía de los buques, como los generadores de emergencia marina procedentes de generadores marinos, garantizan energía eléctrica ininterrumpida para conectar los sistemas de vigilancia y seguimiento durante apagones catastróficos en la sala de máquinas. Transportadores de gas especializados y petroleros químicos instalan monitorización automatizada en brazos de carga marinos criogénicos para evitar fugas catastróficas de materiales peligrosos durante operaciones de transferencia costera. Los arquitectos navales modernos también integran sensores marinos de estado sólido robustos en las estructuras del casco para detectar tensiones y brechas estancas en el mamparo antes de que ocurran fallos estructurales catastróficos.
¿Qué impulsa la seguridad portuaria e infraestructuras críticas?
La seguridad portuaria e infraestructuras críticas representa 35.3% participación en 2026.
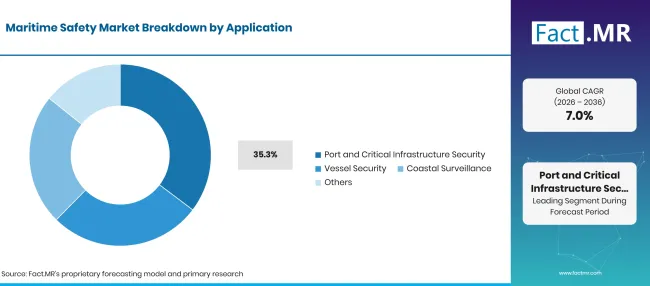
Factmr Maritime Safety Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Seguridad en Puertos e Infraestructuras Críticas (Segmento líder) | 35.3% |
| Otros segmentos combinados | 64.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
La seguridad portuaria e infraestructuras críticas representa la mayor cuota de ingresos por aplicaciones, impulsada por el cumplimiento obligatorio del Código Internacional de Seguridad de Buques e Instalaciones Portuarias (ISPS) y la mayor protección de los terminales energéticos costeros. Las autoridades portuarias despliegan arquitecturas de defensa perimetral multicapa con compuertas inteligentes de control de acceso, torres ópticas de vigilancia infrarrojas costeras y sonares de detección de buceadores submarinos. Los astilleros dedicados a la construcción comercial de buques y embarcaciones incorporan sistemas militares de supresión de incendios y interbloqueo de seguridad en diseños modernos de buques. Las terminales de contenedores invierten extensamente en equipos portuarios de alta resistencia equipados con sensores de proximidad y tecnologías anti-oscilación de colisiones. Además, los operadores de terminales automatizados despliegan equipos de manipulación de contenedores con detección de colisiones para eliminar accidentes atropellados por peatones en patios de clasificación de contenedores congestionados. Sensores de transporte de alta durabilidad desplegados en grúas terminales monitorizan las tensiones mecánicas y los umbrales de cizalladura del viento durante operaciones de carga de alto riesgo.
¿Qué está acelerando la adopción del Mercado de Seguridad Marítima y qué la está frenando?
Los estrictos mandatos de seguridad navegacional de la IMO, el aumento de los conflictos geopolíticos de puntos de estrangulamiento marítimos y el despliegue comercial de buques de carga autónomos aceleran la expansión del mercado. El alto gasto en modernización de capital en buques mercantes heredados, los costes de suscripción al ancho de banda de satélites marítimos y las vulnerabilidades cibernéticas en redes de puentes digitalizadas limitan la adopción sin fricciones.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Normas obligatorias de seguridad de navegación SOLAS de la OMI y aplicación del estado portuario | +1.3% | Global | A corto plazo (<= 2 años) |
| Tensiones geopolíticas crecientes y amenazas de piratería en puntos críticos de estrangulamiento comercial | +1.2% | Oriente Medio, Asia del Sur, África | A corto plazo (<= 2 años) |
| Integración del seguimiento por radar impulsado por IA y la prevención autónoma de colisiones | +1.0% | Asia Oriental, Europa Occidental | A medio plazo (2–4 años) |
| Protección de instalaciones de energía marina, terminales de GNL y parques eólicos | +0.9% | Norteamérica, Europa | A medio plazo (2–4 años) |
| Crecimiento de las redes de seguimiento de satélites AIS basadas en el espacio y de VTS costera | +0.7% | Global | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Suites de seguridad autónomas para buques prototipos de carga comercial no tripulada | +1.3% | Europa Occidental, Japón | A corto plazo (<= 2 años) |
| Firmware de puente ciberseguro que cumpla con los requisitos de27 IACS UR26E y UR E | +1.1% | Global | A medio plazo (2–4 años) |
| Matrices de seguimiento de satélites en órbita terrestre baja que proporcionan alertas oscuras en tiempo real de las naves | +0.9% | América del Norte, Asia Oriental | A medio plazo (2–4 años) |
| Plataformas integradas de vigilancia con drones para la policía ambiental costera | +0.7% | Europa, América Latina | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Alto gasto de capital en dique seco y modernización de buques comerciales antiguos | -1.1% | Global | A corto plazo (<= 2 años) |
| Tarifas recurrentes y costosas por la comunicación marítima por satélite de banda ancha | -0.9% | Mercados emergentes, sur de Asia | A medio plazo (2–4 años) |
| Vulnerabilidades de ciberseguridad en sistemas ECDIS interconectados y de puente en la nube | -0.7% | Global | A medio plazo (2–4 años) |
| Normativas nacionales divergentes que rigen buques de superficie marítimos autónomos | -0.5% | América del Norte, Asia Oriental | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
¿Qué países están ampliando el Mercado de Seguridad Marítima hasta 2036?
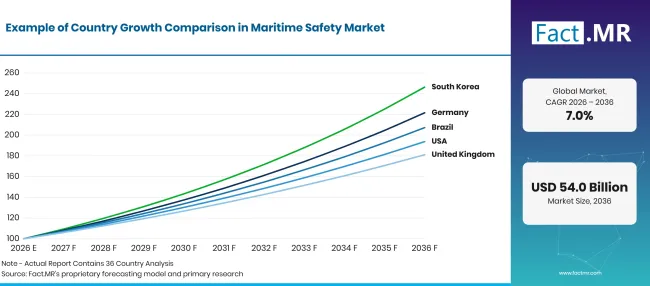
Factmr Maritime Safety Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| Alemania | 8.3% |
| Brasil | 7.6% |
| EE. UU. | 6.8% |
| Reino Unido | 6.1% |
| Japón | 5.4% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
¿Por qué Alemania lidera el desarrollo europeo de la seguridad marítima?
8.3% CAGR, impulsado por el avanzado sector de ingeniería naval de Alemania, el alto flujo de contenedores en Hamburgo y Bremerhaven, y estrictas normas federales medioambientales y de navegación.
Alemania representa una potencia en ingeniería marítima e innovación en sensores marinos, albergando fabricantes líderes mundiales de automatización marina, brújulas giroscópicas y sistemas de radar costero. Los astilleros alemanes y los clústeres tecnológicos marítimos a lo largo de las costas del Mar del Norte y el Báltico son pioneros en el desarrollo de puentes integrados verdes y cibernéticos para buques alimentadores de contenedores y buques de expedición de lujo. El Puerto de Hamburgo despliega sistemas inteligentes de gestión del tráfico portuario de vanguardia que sincronizan las llegadas automatizadas de buques con ventanas de marea para evitar cuellos de botella en la navegación. El estricto cumplimiento de las normativas de la Agencia Federal Marítima e Hidrográfica Alemana (BSH) obliga a los operadores de buques a mantener una redundancia de navegación de última generación.
¿Qué oportunidades se están abriendo en Brasil?
7.6% CAGR, apoyado por operaciones de petróleo presalino en aguas profundas de la cuenca Santos, programas de modernización de la flota de la Marina brasileña y la ampliación de la seguridad en las vías fluviales de la cuenca amazónica.
Brasil domina una extensa costa atlántica de 7,400kilómetros y gestiona enormes activos energéticos offshore en las cuencas de Campos y Santos. El gigante energético estatal Petrobras y concesionarios petroleros internacionales invierten fuertemente en sistemas de seguridad marítima, desplegando transpondedores de posicionamiento dinámico, sistemas de alerta de colisiones para buques de apoyo offshore y sistemas de vigilancia de brazos de bengalas. El programa SisGAAz (Sistema de Gestión Azul Amazonía) de la Marina brasileña impulsa la adquisición sostenida de redes de radares costeros, sensores de aeronaves de patrulla marítima y vigilancia de buques satélite. Además, el aumento de las exportaciones de productos agrícolas a través de puertos como Santos y Paranaguá requiere una mejora en la gestión del tráfico portuario y la monitorización de la profundidad del canal.
¿Cómo está manteniendo Estados Unidos la escala de mercado de primer nivel?
6.8% CAGR, impulsado por un enorme tráfico comercial de carga a través de puertos costeros, iniciativas de modernización de la Guardia Costera de EE.UU. valoradas en miles de millones de dólares y programas de conciencia del dominio marítimo de la Marina de EE. UU.
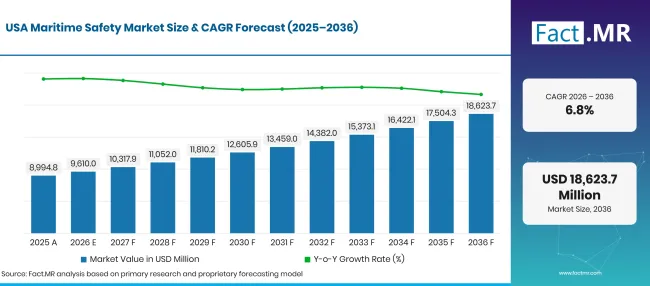
Factmr Maritime Safety Market Forecast Usa | Source: Fact.MR
Estados Unidos opera parte de los centros logísticos marítimos más críticos del mundo' en Los Ángeles, Long Beach, Nueva York/Nueva Jersey y el Canal de Navegación de Houston. Los mandatos federales de seguridad nacional y las regulaciones de seguridad en la navegación de la Guardia Costera de EE. UU. imponen una vigilancia electrónica rigurosa, trazado automático por radar y cumplimiento AIS en todo el tráfico comercial que entra en aguas estadounidenses. Los contratistas de defensa estadounidenses y los proveedores comerciales de electrónica marítima en Virginia, California y Maryland reciben financiación contractual estable para desarrollar buques de superficie no tripulados autónomos (USVs) y arquitecturas avanzadas de ciberdefensa marítima. El crecimiento de proyectos de energía eólica marina a lo largo de la costa atlántica impulsa aún más el despliegue de plataformas de monitoreo perimetral de seguridad.
¿Qué sostiene el liderazgo en seguridad marítima en el Reino Unido?
6.1% CAGR, arraigado en Londres' s históricos clústeres marítimos y legales, la modernización tecnológica de la Royal Navy y la expansión de los requisitos de seguridad de parques eólicos marinos.
El Reino Unido sirve como capital mundial del comercio marítimo, albergando la sede de la Organización Marítima Internacional, Lloyd' s Register, y los principales sindicatos de suscripción de riesgos marítimos. Las aseguradoras marítimas británicas exigen estrictas certificaciones de equipos de seguridad para la navegación y de formación de tripulaciones antes de emitir cobertura comercial de casco, impulsando directamente las mejoras del hardware de los buques. La Agencia Marítima y de Guardia Costera del Reino Unido (MCA) financia activamente bancos de pruebas en Southampton y Orkney para buques comerciales autónomos y operados remotamente. La rápida expansión de enormes instalaciones eólicas marinas en el Mar del Norte requiere vigilancia perimetral automatizada, mitigación de interferencias de ondas radar y buques de seguridad de respuesta a emergencias.
¿Por qué Japón está registrando avances tecnológicos constantes?
5.4% CAGR, impulsado por la mundialmente reconocida industria naval comercial japonesa, iniciativas de buques autónomos de carga respaldados por el gobierno y el intenso tráfico costero a través de la bahía de Tokio.
Japón es una nación líder en la construcción naval comercial que domina en arquitectura naval, robótica de puentes y automatización marina. El proyecto de buques autónomos MEGURI 2040 de la Fundación Nippon ha completado exitosas pruebas de viaje totalmente autónomo de buques portacontenedores costeros y ferris de coches, consolidando a Japón como un pionero mundial en software de seguridad para la navegación autónoma. La fuerte congestión de buques comerciales a lo largo de los estrechos de Kanmon y Uraga obliga a la Guardia Costera de Japón a desplegar torres de radar altamente sofisticadas del Servicio de Tráfico de Buques y sistemas de medición de velocidad láser. Los conglomerados japoneses de electrónica marina desarrollan radares marinos de estado sólido ultra fiables y pantallas ECDIS satelitales adaptadas para flotas comerciales exigentes.
¿Quién lidera el Mercado de Seguridad Marítima?
Honeywell International Inc. ofrece soluciones integrales de seguridad industrial, detección de gases tóxicos y seguridad en edificios, ampliamente instaladas en puertos marítimos comerciales, muelles de exportación de GNL y buques de carga química. ABB Ltd. es líder mundial en propulsión eléctrica marina, sistemas automáticos de posicionamiento dinámico y soluciones integradas de control de buques que mejoran la seguridad operativa de la navegación. BAE Systems plc proporciona electrónica de defensa naval de clase mundial, sistemas de radar táctico a bordo y plataformas de ciberprotección marítima para flotas militares y de guardia costera. Kongsberg Gruppen ASA se erige como un gigante global indiscutible en electrónica marítima comercial, suministrando sistemas integrados de puentes, posicionamiento dinámico, controladores de navegación autónomos de buques y Servicios de Tráfico de Buques (VTS).
L3Harris Technologies suministra comunicaciones marítimas tácticas, redes de vigilancia costera y sistemas de puntería electro-óptica infrarroja utilizados por fuerzas policiales navales y marítimas a nivel mundial. Leonardo S.p.A. ingenia sistemas de radar costero, redes de monitorización del tráfico buque y suites de gestión de combate naval que protegen puertos críticos y zonas económicas exclusivas en alta marca. Northrop Grumman Corporation lidera la navegación marítima a través de su filial Sperry Marine, fabricando giroscopios marinos, suites de pilotos automáticos y plataformas de navegación ECDIS de grado militar. RTX Corporation (a través de Raytheon) fabrica radares avanzados de vigilancia naval, sistemas de autodefensa de buques y arquitecturas de vigilancia fronteriza costera. Rolls-Royce Holdings plc ofrece generadores marítimos avanzados, suites de automatización de buques y sistemas de seguridad de propulsión naval. Saab AB desarrolla transpondedores marítimos AIS estándar de la industria, redes de radar de vigilancia costera y sistemas de información de gestión portuaria desplegados en los principales puertos internacionales.
¿Qué empresas son los proveedores clave?
Las empresas clave incluyen Honeywell International Inc.; ABB Ltd.; BAE Systems plc; Kongsberg Gruppen ASA; L3Harris Technologies; Leonardo S.p.A.; Northrop Grumman Corporation; RTX Corporation; Rolls-Royce Holdings plc; y Saab AB.
- Honeywell International Inc.
- ABB Ltd.
- BAE Systems plc
- Kongsberg Gruppen ASA
- L3Harris Technologies
- Leonardo S.p.A.
- Northrop Grumman Corporation
- RTX Corporation
- Rolls-Royce Holdings plc
- Saab AB
¿Cuál es el alcance y la cobertura del informe?
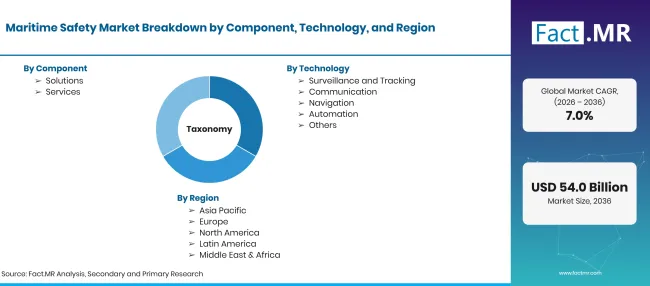
Factmr Maritime Safety Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones en 2026 a USD mil millones para 2036 a 7.0% CAGR |
| Definición del mercado | Envíos comerciales y despliegues de sistemas de navegación a bordo, puentes integrados, radares de vigilancia costera, transpondedores AIS, sistemas de seguridad portuaria y software de seguridad marítima. |
| Componente | Soluciones; Servicios |
| Tecnología | Vigilancia y Seguimiento; Comunicación; Navegación; Automatización; Otros |
| Aplicación | Seguridad de Puertos e Infraestructuras Críticas; Seguridad de Buques; Vigilancia Costera; Otros |
| Usuario final | Comercial; Defensa; Gobierno; Otros |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; EE. UU.; Reino Unido; Japón |
| Empresas perfiladas | Honeywell International Inc.; ABB Ltd.; BAE Systems plc; Kongsberg Gruppen ASA; L3Harris Technologies; Leonardo S.p.A.; Northrop Grumman Corporation; RTX Corporation; Rolls-Royce Holdings plc; Saab AB |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Entrevistas primarias con arquitectos navales, superintendentes de seguridad marítima, jefes de puerto de la autoridad portuaria e ingenieros de electrónica marina, combinadas con auditorías globales de datos de construcción naval y comercio marítimo. |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
¿Cómo se segmenta el mercado?
-
Por componente
- Soluciones
- Servicios
-
Por tecnología
- Vigilancia y seguimiento
- Comunicación
- Navegación
- Automatización
- Otros
-
Por aplicación
- Seguridad de Puertos e Infraestructuras Críticas
- Seguridad de la embarcación
- Vigilancia Costera
- Otros
-
Por usuario final
- Comercial
- Defensa
- Gobierno
- Otros
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Bibliografía
- [1] Guardia Costera de EE. UU. (2025). Reglamentos de Seguridad en la Navegación: Equipos de Puente, Ayudas para la Trazación de Radar y Sistemas de Identificación Automática (33 CFR Parte 164). eCFR.
- [2] Mallam, S. C., et al. (2026). Cognición de equipos en operaciones marítimas remotas: una revisión de alcance y síntesis teórica inter-dominio. Fronteras en Psicología, 17, 1489211.
- [3] Chen, X., et al. (2026). SLA-YOLO: Un modelo ligero de detección de buques SAR para vigilancia marítima en tiempo real. Sensores, 26(19), 6542.
- [4] Hansen, M., et al. (2026). Enrutamiento ecológico informado por AIS y consciente de la tierra para apoyo a la decisión marítima. Journal of Marine Science and Engineering, 14(10), 1089.
- [5] Lisowski, J., et al. (2026). Aplicación de mediciones de radar en controles de buques seguros neuronales y basados en juegos. Electrónica, 15(19), 3891.
Este informe responde
- El informe evalúa las curvas de adopción tecnológica, los estándares de cumplimiento cibernético y las arquitecturas de fusión de sensores en soluciones de seguridad marítima tanto en buques como en tierra.
- Las evaluaciones de aplicaciones detallan por qué la infraestructura de terminales portuarias y las operaciones de buques comerciales representan la gran mayoría de las inversiones de capital en curso.
- El análisis a nivel nacional investiga los planes de modernización naval y las iniciativas de puertos inteligentes que permiten a Alemania y Brasil lograr un rápido crecimiento del mercado.
- Las comparaciones de sensores examinan las probabilidades de detección de objetivos, la supresión de desorden y las tasas de falsas alarmas en sistemas de radar marino, infrarrojo óptico y sonar.
- El perfilado competitivo compara certificaciones de ciberseguridad, contratos gubernamentales de defensa y patentes de software de navegación autónoma entre los principales contratistas de electrónica marítima.
¿Qué cubre el Mercado de Seguridad Marítima?
El mercado abarca envíos comerciales, integraciones de sistemas y servicios de soporte a lo largo de vida para equipos de puente de buques, sistemas de tráfico costero, software de conocimiento del dominio marítimo y seguridad física del perímetro portuario. Evalúa los flujos de hardware y software hacia flotas mercantes, buques de apoyo en alta costura, buques de guerra navales, guardacostas y terminales de contenedores portuarios comerciales. El análisis rastrea a fabricantes de equipos originales de electrónica marina (OEMs), contratistas de defensa y proveedores especializados de software marítimo.
¿Qué incluye el alcance?
El alcance cubre los ingresos mercantes derivados de sistemas de radar marítimo, ayudas automáticas para trazar radar (ARPA), sistemas electrónicos de visualización de cartas e información (ECDIS), transpondedores AIS, comunicaciones de socorro marítimo (GMDSS), terminales de seguimiento por satélite, cámaras de vigilancia portuaria, sistemas de sonar y suites de software de ciberseguridad marítima. Los valores de ingresos reflejan envíos de hardware en puertas de fábrica, licencias de software comercial e integración de ingeniería en astillero. Tanto las instalaciones de buques de nueva construcción como las reformas de puentes posventa están completamente integradas dentro de los totales de ingresos del mercado.
¿Qué se excluye del alcance?
El alcance excluye la construcción física de acero del casco del buque, motores principales de propulsión diésel marina, aparejo comercial no guiado y accesorios interiores de cabina no orientados para navegación. Los chalecos de seguridad para embarcaciones recreativas y las bengalas pequeñas para embarcaciones recreativas están fuera del alcance del mercado comercial y de defensa. Los elevados costes de ingeniería civil para dragado portuario, construcción de rompeolas de hormigón y pavimentación de astilleros están excluidos del total de valoración de electrónica y sistemas de seguridad.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas con el sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan prioridades de compra, adopción de productos, desafíos operativos, requisitos de aprobación, posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Preguntas frecuentes
¿Qué tamaño tiene el mercado de seguridad marítima en 2026?
¿Cuál es el CAGR de 2026 a 2036?
¿Qué componente lidera?
¿Qué aplicaciones lidera?
¿Qué empresas participan en la seguridad marítima?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF