- Market Value (2025): USD 2.01 Bn
- Estimated Value (2026): USD 2.16 Bn
- Forecast Value (2036): USD 4.41 Bn
- CAGR (2026-2036): 7.4%
¿Cuánto vale la previsión del mercado de sopas ecológicas para 2036?
USD 2.2 mil millones en 2026 a USD 4.4 mil millones para 2036, a un 7.4% CAGR.
- Según Fact.MR análisis, el mercado de sopas ecológicas alcanzó losUSD 2.01 mil millones en 2025.
- La demanda aumentará de USD 2.16 mil millones en 2026 a USD 4.41 mil millones en 2036.
- Se prevé que el mercado registre un 7.4% CAGR entre 2026 y 2036, ya que los profesionales urbanos priorizan comidas orgánicas listas para llevar y densas en nutrientes, recetas flexitarianas orientadas a plantas y alimentos reconfortantes con etiqueta limpia libres de aditivos sintéticos.
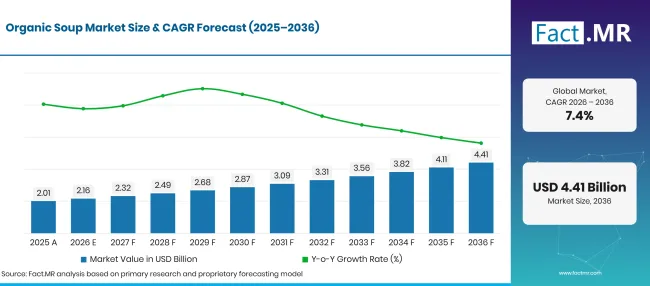
Factmr Organic Soup Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 2.01 |
| 2026 | Estimación | 2.16 |
| 2036 | Previsión | 4.41 |
| CAGR 2026 a 2036 | Periodo de previsión | 7.4% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
¿Cuáles son los números que definen el crecimiento del mercado de sopas ecológicas?
USD 2.2 mil millones de posibilidades absolutas entre 2026 y 2036, con formatos listos para servir e ingredientes vegetales generando el mayor volumen de procesamiento.
- Motores de la demanda en el mercado
- El creciente interés de los consumidores por comidas envasadas certificadas y de etiqueta limpia está impulsando una migración generalizada de las sopas enlatadas convencionales cargadas de potenciadores de sabor artificiales, conservantes químicos y un exceso excesivo de sodio. Las regulaciones federales sobre la manipulación ecológica y la producción de cultivos establecen requisitos estrictos de verificación que previenen pesticidas sintéticos y modificaciones genéticas en todos los ingredientes [1]. Los compradores exigentes inspeccionan rutinariamente las etiquetas de los ingredientes para confirmar los sellos orgánicos certificados antes de comprar los kits de comidas semanales.
- La rápida aceleración de estilos de vida urbanos acelerados está impulsando una enorme demanda doméstica de formatos de sopa listas para servir y estables en estantería y microondas que eliminan la elaborada preparación culinaria casera. El procesamiento térmico bajo en ácido obligatorio y los estándares herméticos de sellado de envases garantizan que los caldos orgánicos precocinados alcancen esterilidad comercial sin sacrificar la integridad nutricional [2]. Las familias ocupadas y los profesionales solteros confían en las sopas orgánicas envasadas como soluciones saludables para cenar entre semana que proporcionan perfiles de sabor auténticos hechos en casa.
- La adopción creciente de patrones dietéticos orientados a plantas, veganos y flexitarianos está impulsando el desarrollo rápido de recetas centradas en verduras de raíz ecológicas, verduras de hoja, lentejas y cereales antiguos. Las tecnologías modernas de procesamiento de alimentos no térmicas y termosonicadas demuestran una eficacia notable para preservar polifenoles sensibles al calor y la vitalidad de las verduras frescas durante el embotellado comercial de caldo líquido [3]. Las marcas de alimentos formulan texturas ricas y cremosas usando leche de coco orgánica, coliflor triturada y avena en lugar de emulsionantes sintéticos.
- La creciente conciencia sobre la salud respecto al bienestar del microbioma intestinal y la inflamación sistémica está ampliando la adquisición minorista de caldos óseos orgánicos ricos en colágeno y purés de verduras prebióticos. Los protocolos avanzados de procesamiento previenen el deterioro oxidativo del sabor y la desaparición del aroma en caldos líquidos envasados, manteniendo notas culinarias profundas a lo largo de ciclos de distribución de varios meses [4]. Las startups de sopas funcionales diferencian los productos al enfatizar hierbas digestivas orgánicas, setas adaptógenas y contenidos minerales verificados.
- Segmentos clave analizados
- Por tipo de producto: El producto listo para servir mantiene 38.5% cuota en 2026, preferido entre hogares urbanos ocupados y profesionales de oficina por su comodidad de calentar y comer sin necesidad de diluir el agua.
- Por ingrediente: Las verduras representan 42.3% cuota en 2026, ya que los consumidores preocupados por su salud adoptan recetas orgánicas ricas en nutrientes de tomate, calabaza butternut, zanahoria y jengibre y abundantes minestrone.
- Por embalaje: Las lata representan 44.8% cuota en 2026, ofreciendo estabilidad de estantería de la despensa, protección robusta contra el oxígeno ambiental y una comodidad consolidada en el reciclaje.
- Por canal de ventas: Los supermercados/hipermercados representan 52.4% cuota en 2026, proporcionando espacio de alta visibilidad en las estanterías del pasillo central, exhibidores orgánicos multimarca y promociones competitivas de venta multi-latas.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "El crecimiento comercial de la sopa ecológica está yendo más allá de las latas convencionales de crema de champiñones y fideos de pollo, hacia caldos de huesos artesanales y restauradores y guisos de origen vegetal inspirados globalmente. Los consumidores pagarán precios premium solo cuando los formatos de envasado preserven los perfiles sensoriales frescos del jardín y los mazos de ingredientes sigan estrictamente libres de gomas artificiales y aromatizantes sintéticos. Los procesadores de alimentos que inviertan en la esterilización suave con bolsas de retorta y mantengan trazabilidad directa a nivel agrícola conseguirán una ubicación dedicada en estanterías en las principales marcas de supermercados."
- Implicaciones estratégicas
- Las instalaciones de procesamiento culinario están pasando de agresivas retortas de conservas a alta temperatura hacia la esterilización térmica suave asistida por microondas y las líneas de envasado en bolsas asépticas. Los modelos de optimización botánica multivariable verifican que la cinética térmica modulada con precisión retiene compuestos aromáticos volátiles delicados y pigmentos carotenoides vibrantes en matrices vegetales trituradas [5]. Las cocinas comerciales que conservan la textura natural en boca y los sabores frescos tienen una posición premium en el comercio minorista frente a las marcas de conservas de consumo.
- Los fabricantes de sopas están formando alianzas directas de agricultura por contrato a largo plazo con colectivos de productores agrícolas ecológicos certificados para asegurar cosechas fiables de tomates tradicionales, calabaza butternut ecológica y apio no transgénico. Los acuerdos de suministro a largo plazo protegen a los procesadores de choques repentinos de cosecha mientras verifican una estricta documentación de pruebas de pesticidas libres de residuos.
- Los equipos de desarrollo de envases están diseñando forros de latas BPA sin intención de consumo, bolsas reciclables de varias capas y cajas asépticas certificadas FSC para atender a consumidores conscientes del medio ambiente. Un mensaje claro de sostenibilidad en el envase respecto a materiales de embalaje sostenibles refuerza la autenticidad de la marca y apoya modelos de precios premium al público.
- Los laboratorios de tecnología alimentaria están formulando espesantes innovadores de etiqueta limpia utilizando almidón de tapioca orgánico, aislados de proteína de guisante y almidón de patata para sustituir a los texturizantes sintéticos. Estos hidrocoloides naturales garantizan la estabilidad durante la congelación y descongelación y evitan la separación de fases en las líneas comerciales de sopa húmeda orgánica lista para servir.
Se prevé que Alemania lidere la expansión global con un 8.6% CAGR, respaldado por una profunda cultura alimentaria ecológica y estrictas certificaciones europeas de orgánicas. Brasil avanza a un 7.9% CAGRrobusto, impulsado por la expansión de los supermercados urbanos orgánicos y la creciente conciencia sobre la salud entre los jóvenes profesionales. Estados Unidos registra un 7.1% CAGR, impulsado por la alta penetración de comidas certificadas orgánicas, una demografía laboral activa y la expansión minorista de etiqueta limpia. El Reino Unido se expande en 6.4%, respaldado por fuertes líneas de sopas orgánicas de marca propia y hábitos tradicionales de consumo de sopa caliente. Japón alcanza un 5.6% CAGR, apoyado por demografías envejecidas que buscan una nutrición orgánica fácilmente digerible y sopas premium de taza individual.
¿Cómo se desglosa el Mercado de Sopas Ecológicas por segmento?
Listos para servir 38.5%; 42.3%vegetales ; 44.8%enlatados ; Supermercados/Hipermercados 52.4% en 2026.
¿Qué tipo de producto domina?
Ready-to-Serve posee 38.5% participación en 2026.
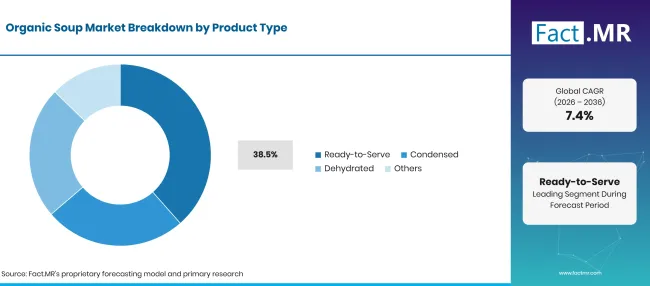
Factmr Organic Soup Market Breakdown Product Type | Source: Fact.MR
| Tipo de producto | Compartir (2026) |
|---|---|
| Listos para servir (segmento principal) | 38.5% |
| Otros segmentos combinados | 61.5%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Las sopas ecológicas listas para servir dominan los canales de compra en tiendas y servicios de alimentación porque eliminan la medición, la dilución del agua y la preparación culinaria complicada. Los consumidores urbanos que buscan almuerzos saludables a mediodía o cenas rápidas simplemente recalientan el producto en un microondas o cacerola para su consumo inmediato. Las marcas comerciales formulan guisos, biscuitas y purés listos para comer con partículas ricas como judías negras orgánicas enteras, zanahorias picadas y granos de maíz tostados. Los responsables de aprovisionamiento evalúan las bases comerciales de sopa y caldo para lograr una riqueza auténtica y salada en líneas de producción de alto volumen. En entornos institucionales de ritmo acelerado, los sobres de sopa instantánea de una sola ración proporcionan una rápida comodidad de comidas calientes para estudiantes y trabajadores por turnos. Las cocinas industriales también procesan lotes de sopa húmeda de alta viscosidad listos para consumir para dispensar a granel en la encimera de charcutería, reforzando la demanda sostenida en los puntos de venta de alimentos comerciales.
¿Qué lidera el segmento de Ingredientes?
Las verduras representan 42.3% cuota en 2026.
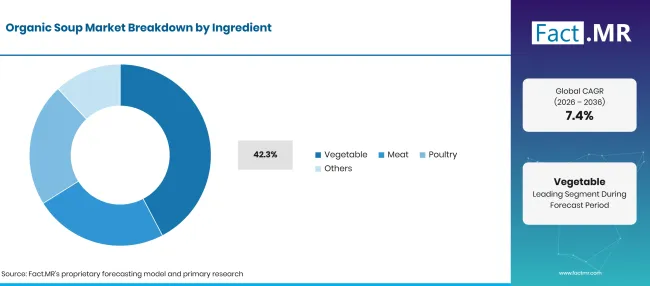
Factmr Organic Soup Market Breakdown Ingredient | Source: Fact.MR
| Ingrediente | Compartir (2026) |
|---|---|
| Vegetable (segmento principal) | 42.3% |
| Otros segmentos combinados | 57.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Los ingredientes vegetales ocupan la mayor asignación de materias primas en la fabricación de sopas ecológicas, impulsadas por el auge mundial de elecciones de estilo de vida veganas, vegetarianas y flexitarianas. Las recetas comerciales populares incluyen tomates maduros orgánicos en la vid, calabaza dulce, guisantes del jardín, pimientos asados y boniatos tiernos. Los innovadores en alimentos envasados incorporan mezclas de sopas preparadas para comer con legumbres ricas en proteínas, lentejas y cereales antiguos para ofrecer una satisfacción satisfactoria a los compradores preocupados por la salud. Los formuladores culinarios también utilizan cubos de caldo certificados orgánicos para construir bases umami concentradas sin introducir glutamato monosódico sintético ni extractos artificiales de levadura. En las cadenas de suministro institucionales, las mezclas de verduras orgánicas congeladas procedentes de formulaciones de alimentos congelados mantienen la consistencia de las recetas durante todo el año a través de los ciclos de cosecha estacionales.
¿Cómo influye el packaging en la distribución minorista?
Cuentas prefabricadas para 44.8% cuota en 2026.
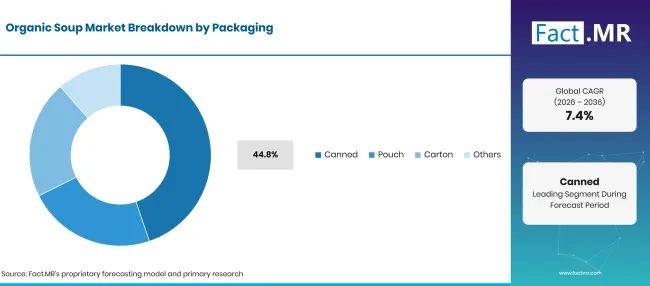
Factmr Organic Soup Market Breakdown Packaging | Source: Fact.MR
| Embalaje | Compartir (2026) |
|---|---|
| Enlatado (segmento principal) | 44.8% |
| Otros segmentos combinados | 55.2%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Las latas metálicas tradicionales representan el formato principal de envasado en las estanterías de supermercados, ofreciendo una vida útil inigualable, protección total contra la degradación por luz ultravioleta y oxígeno, y una amplia familiaridad entre consumidores. Las principales marcas de sopas utilizan recubrimientos internos de laca sin BPA para evitar que los caldos de tomate orgánicos ácidos interactúen con el metal de hojalata. Las marcas alimentarias modernas adoptan cada vez más soluciones de envasado aséptico ligero como los cartones Tetra Recart para reducir las emisiones de transporte y proporcionar exhibiciones rectangulares eficientes en espacio. Las instalaciones de envasado por contrato invierten en bolsas asépticas automatizadas diseñadas con muescas para lágrimas y picos recerrables para facilitar la microondas en una sola ración. Los fabricantes de alimentos despliegan esterilizadores especializados en bolsitas para garantizar una esterilidad comercial completa mientras preservan las texturas frágiles de partículas vegetales.
¿Qué está acelerando la adopción del mercado de sopas orgánicas y qué la está frenando?
El aumento de la demanda de comidas cómodas con etiqueta limpia, la proliferación de recetas ecológicas basadas en plantas y la adopción de envases reciclables sin BPA aceleran la expansión del mercado. Las altas primas para ingredientes agrícolas orgánicos certificados, los riesgos de degradación de la textura por esterilización térmica y la corta vida útil refrigerada restringen la adopción sin fricciones.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Migración de consumidores hacia comidas de conveniencia con etiqueta limpia y certificadas ecológicas | +1.4% | Norteamérica, Europa | A corto plazo (<= 2 años) |
| Expansión de la adopción dietética flexitariana y basada en plantas que impulsa las sopas de verduras | +1.2% | Global | A medio plazo (2–4 años) |
| Crecimiento de caldos de huesos premium ricos en colágeno y recetas digestivas funcionales | +1.0% | América del Norte, Asia Oriental | A medio plazo (2–4 años) |
| Adopción de latas ecológicas sin BPA y cajas asépticas reciclables | +0.8% | Europa Occidental, EE. UU. | A medio plazo (2–4 años) |
| Rápida expansión minorista de las líneas de productos de alimentación ecológica de marca propia | +0.6% | Global | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Vasos individuales para beber en microondas y diseñados para picar en la oficina en movimiento | +1.3% | EE. UU., Reino Unido, Japón | A corto plazo (<= 2 años) |
| Caldos de bienestar funcional infusionados con setas y hierbas adaptógenos orgánicos | +1.1% | Norteamérica, Europa Occidental | A medio plazo (2–4 años) |
| Formulaciones saludables para el corazón con bajo contenido en sodio dirigidas a cohortes demográficas mayores | +0.9% | Europa, Asia Oriental | A medio plazo (2–4 años) |
| Kits de comida de suscripción para sopas orgánicas congeladas y directas al consumidor | +0.7% | Global | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Altos costes de adquisición y volatilidad estacional del suministro de verduras certificadas ecológicas | -1.1% | Global | A corto plazo (<= 2 años) |
| Degradación térmica de delicados colores vegetales y crujientes en retortas comerciales | -0.9% | Global | A medio plazo (2–4 años) |
| Competencia en el espacio comercial por parte de marcas convencionales de sopas enlatadas de precio más bajo | -0.7% | Norteamérica, América Latina | A medio plazo (2–4 años) |
| Cuellos de botella en la cadena de botella en la cadena de botella para sopas frescas y orgánicas refrigeradas perecederas | -0.5% | Mercados emergentes, sur de Asia | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
¿Qué países están ampliando el mercado de sopas ecológicas hasta 2036?
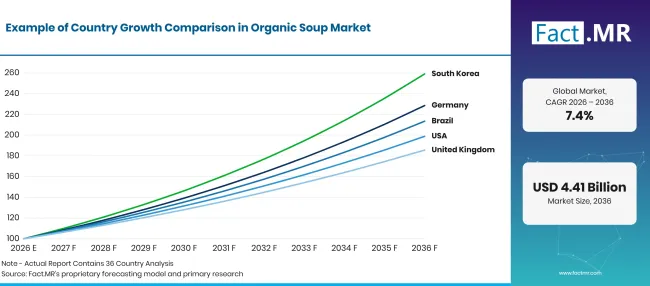
Factmr Organic Soup Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| Alemania | 8.6% |
| Brasil | 7.9% |
| EE. UU. | 7.1% |
| Reino Unido | 6.4% |
| Japón | 5.6% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
¿Por qué Alemania lidera la expansión europea de la sopa ecológica?
8.6% CAGR, impulsado por la consolidada cultura de certificación Bio-Siegel en Alemania, la fuerte penetración natural en supermercados y la preferencia selectiva de los consumidores por guisos orgánicos de verduras y lentejas contundentes.
Los consumidores alemanes valoran enormemente la agricultura ecológica, la transparencia y la producción sostenible de alimentos, lo que convierte a Alemania en Europa' el mayor mercado nacional de productos de alimentación ecológica. Las principales cadenas minoristas alemanas de productos orgánicos como Denn's Biomarkt y Alnatura dedican amplios espacios en estanterías a sopas orgánicas en tarros de vidrio y enlatadas que contienen patatas locales, verduras de raíz y lentejas certificadas orgánicas. Los procesadores de alimentos alemanes cumplen con rigurosos estándares Bio-Siegel y EU Organic, formulando recetas contundentes de Eintopf completamente libres de potenciadores sintéticos de sabor ni almidones modificados. Las principales instalaciones culinarias de Baviera y Baden-Württemberg mezclan condimentos certificados orgánicos como copos de cebolla seca para lograr perfiles de sabor robustos y reconfortantes en sopas de lentejas y calabaza listas para servir.
¿Qué hace que Brasil sea un mercado emergente de alto crecimiento?
7.9% CAGR, apoyada por la expansión de la producción agrícola ecológica, el aumento de la conciencia sobre la salud entre las familias urbanas de clase media y la modernización de los supermercados minoristas en las principales metrópolis.
Brasil está viviendo un cambio dietético transformador en centros urbanos como São Paulo, Río de Janeiro y Curitiba, donde consumidores educados buscan activamente alternativas saludables a la comida rápida altamente procesada. Los mercados orgánicos especializados y las cadenas de supermercados de alta gama están ampliando las secciones de sopas envasadas listas para servir, con recetas inspiradas localmente basadas en caldos de yuca ecológica, judías negras, calabaza y caldos de pollo de corral. Las cooperativas agrícolas brasileñas están obteniendo certificaciones internacionales de productos ecológicos, proporcionando a los procesadores nacionales acceso estable a verduras y hierbas certificadas como orgánicas. La expansión de los ingresos disponibles y el auge de los hogares urbanos con dos ingresos impulsan una fuerte demanda de opciones de cena cómodas y libres de conservantes.
¿Cómo está Estados Unidos manteniendo una escala de mercado sustancial?
7.1% CAGR, impulsado por la amplia variedad de supermercados de etiqueta limpia, la adopción generalizada de caldos de huesos orgánicos y el alto gasto de los consumidores en opciones de almuerzo rápidas y nutritivas.
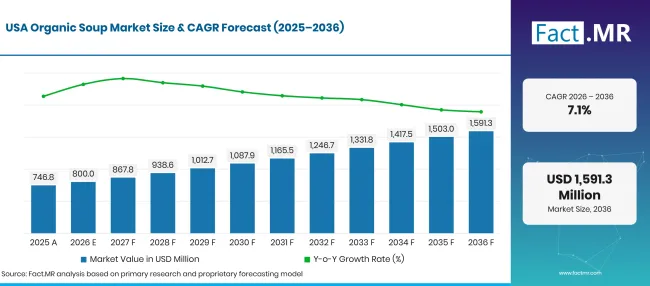
Factmr Organic Soup Market Forecast Usa | Source: Fact.MR
Estados Unidos representa el mayor mercado de volumen de sopa ecológica a nivel mundial, con grandes marcas nacionales de supermercados y tiendas de alimentación natural dedicando pasillos enteros a sopas certificadas orgánicas en conserva y en cartón. Los consumidores estadounidenses suelen comprar sopas de pollo orgánico, albahaca y lentejas para almuerzos rápidos y comidas familiares reconfortantes. La creciente popularidad de los protocolos de nutrición keto, paleo y de alimentos integrales ha catalizado una demanda minorista extraordinaria de caldos de hueso orgánicos para beber envasados en vasos para llevar al microondas. California, Oregón y Colorado son focos para startups de sopas artesanales que enfatizan la verificación sin transgénicos, las alianzas en agricultura regenerativa y las formulaciones sin sodio añadido.
¿Qué sostiene la adopción de sopas ecológicas en el Reino Unido?
6.4% CAGR, arraigada en la consolidada herencia británica de sopas, los sólidos programas ecológicos de marca propia en supermercados y la creciente preferencia de los consumidores por sopas artesanales frescas y refrigeradas.
La sopa es un alimento culinario muy querido en todo el Reino Unido, donde el frío y una fuerte tradición de comidas calientes mantienen el consumo durante todo el año. Los principales supermercados británicos como Waitrose, Marks & Spencer y Sainsbury's han desarrollado extensas líneas de sopas ecológicas de marca propia, haciendo que las opciones certificadas sean accesibles a precios competitivos. Los consumidores británicos cada vez más se inclinan por los recipientes de sopa fresca refrigerada situados en el pasillo de productos refrigerados, que se perciben como más frescos y menos procesados que las variedades convencionales enlatadas. Los innovadores británicos en sopas ecológicas en Devon y Yorkshire enfatizan las verduras de raíz ecológicas británicas, la avena escocesa y los caldos de carne de vacuno alimentados con pasto.
¿Por qué Japón está registrando una adopción constante en formatos de servicio único?
5.6% CAGR, impulsado por un público envejecido que busca comidas blandas, nutritivas y fáciles de digerir, la densidad de tiendas de conveniencia de alta ciudad y la apreciación por sabores delicados y naturales del caldo.
Los consumidores japoneses priorizan el equilibrio nutricional, el control de las raciones y los perfiles naturales de sabor umami, creando un mercado receptivo para sopas ecológicas premium. La amplia red de tiendas de conveniencia y quioscos de estaciones de tren en Tokio tiene sopas orgánicas liofilizadas y con retorta para una sola ración, dirigidas a trabajadores ocupados y empleados de oficina. La población japonesa envejecida rápidamente impulsa una demanda constante de purés de verduras orgánicos fácilmente digeribles y densos en nutrientes y caldos de verduras suaves a base de miso que proporcionan una nutrición suave sin aditivos artificiales. Los procesadores de alimentos japoneses formulan sopas suaves y reconfortantes utilizando calabaza kabocha orgánica certificada, rábano daikon y leche de soja orgánica para cumplir con las meticulosas certificaciones orgánicas JAS (Normas Agrícolas Japonesas).
¿Quién lidera el Mercado de Sopas Ecológicas?
Amy' s Kitchen, Inc. ocupa una posición legendaria en el sector de alimentos orgánicos de conveniencia, pionera en sopas vegetarianas y veganas enlatadas formuladas con tomates, lentejas y verduras de jardín orgánicos. Campbell' s Company controla una enorme distribución minorista de sopas en Norteamérica, ampliando su presencia orgánica a través de líneas certificadas orgánicas y su filial Pacific Foods, especializada en caldos orgánicos, guisos contundentes y sopas cremosas de origen vegetal. The Hain Celestial Group Inc. comercializa sopas naturales y ecológicas premium a través de sus marcas Imagine y Health Valley, enfatizando recetas sin gluten, bajas en sodio y certificadas orgánicas.
General Mills Inc. mantiene una presencia imponente a través de sus carteras de marcas orgánicas Cascadian Farm y Muir Glen, adquiriendo tomates y verduras certificadas para la fabricación de sopas a gran durabilidad. Baxters Food Group Ltd. aporta una rica herencia culinaria europea a la producción de sopas ecológicas, creando recetas gourmet enlatadas y en tarros para mercados minoristas exigentes del Reino Unido e internacionales. Kettle Cuisine LLC opera cocinas artesanales comerciales de última generación, suministrando sopas frescas refrigeradas y congeladas orgánicas a las principales charcuterías y cadenas de restaurantes de supermercados. Tideford Organic Foods es defensor 100% sopas refrigeradas orgánicas, veganas y sin gluten en todo el Reino Unido, utilizando miso orgánico, cereales antiguos y verduras frescas. Los conglomerados multinacionales Unilever PLC y Nestlé S.A. participan activamente a través de extensiones certificadas orgánicas de sus carteras globales de caldo, sopa y preparación culinaria seca.
¿Qué empresas son los proveedores clave?
Las principales empresas incluyen Amy' s Kitchen, Inc.; The Campbell' s Company; The Hain Celestial Group Inc.; General Mills Inc.; Baxters Food Group Ltd.; Kettle Cuisine LLC; Tideford Organic Foods; Unilever PLC; y Nestlé S.A.
- Amy' s Kitchen, Inc.
- La Compañía Campbell' s
- The Hain Celestial Group Inc.
- General Mills Inc.
- Baxters Food Group Ltd.
- Kettle Cuisine LLC
- Tideford Alimentos Orgánicos
- Unilever PLC
- Nestlé S.A.
Bibliografía
- [1] USDUn servicio de comercialización agrícola. (2025). Programa Nacional de Productos Ecológicos: Normas de Producción y Manipulación Orgánica (7 CFR Parte 205). eCFR.
- [2] Administración de Alimentos y Medicamentos de EE. UU. (2025). Alimentos procesados térmicamente y bajos en ácido envasados en envases herméticamente sellados (21 CFR Parte 113). eCFR.
- [3] Kumar, S., et al. (2026). Efecto de la termosonicación en las propiedades fisicoquímicas y la seguridad microbiana en formulaciones de alimentos líquidos. Ultrasonidos Sonoquímica, 118, 107122.
- [4] Zhao, Y., et al. (2026). Procesamiento no térmico para inhibir el deterioro del sabor de formulaciones líquidas de vegetales y caldos. Química de los alimentos: X, 25, 101894.
- [5] Silva, R., et al. (2026). Modelado de superficies de respuesta y optimización de purés botánicos y vegetales densos en nutrientes. Datos en resumen, 58, 111245.
Este informe responde
- El informe evalúa la cinética de procesamiento, los parámetros de esterilización con retorta y la retención de nutrientes en formatos de envasado orgánico de sopa en lata, cartón y bolsillo.
- Las evaluaciones de ingredientes detallan por qué las recetas ecológicas de verduras y legumbres representan la mayor parte del espacio en las estanterías minoristas y la demanda de los consumidores.
- El análisis a nivel nacional investiga los estándares de certificación y las tradiciones culinarias que permiten a Alemania y Brasil alcanzar tasas de crecimiento excepcionales en el mercado.
- Las comparaciones de envases analizan el rendimiento de la barrera al oxígeno, la recalentabilidad en microondas y las emisiones de carbono a lo largo de la vida en latas, cajas asépticas y bolsas de pie.
- El perfilado competitivo establece los sistemas de trazabilidad de la granja a la mesa, los contratos de adelantamiento de cultivos orgánicos y las patentes de recetas de etiqueta limpia entre los principales fabricantes globales de sopas.
¿Qué cubre el Mercado de Sopas Orgánicas?
El mercado abarca envíos comerciales de sopas certificadas y ecológicas listas para servir, sopas de cocina condensada, mezclas de sopa deshidratadas y caldos orgánicos envasados. Evalúa la creación de valor en instalaciones industriales de procesamiento de sopas, envasadoras contratadas de marca privada, marcas de alimentos orgánicos especializados y cadenas de distribución de supermercados minoristas. El análisis rastrea los flujos de productos a través de pasillos minoristas estables en estantería, mostradores refrigerados de charcutería fresca y redes de suministro de servicios de alimentación.
¿Qué incluye el alcance?
El ámbito abarca las ventas a comerciantes de sopas envasadas y terminadas certificadas bajo estándares orgánicos reconocidos (como USDA Organic, EU Organic y JAS). Incluye sopas enlatadas, bolsas de retorta, cartones asépticos, vasos de plástico para beber y sobres de mezcla seca vendidos a través de los canales de supermercados minoristas, tiendas de alimentos naturales, plataformas de comercio electrónico y operadores institucionales de servicios de alimentación. Las cifras de ingresos reflejan productos envasados terminados valorados en franjas y precios de distribución mayorista.
¿Qué se excluye del alcance?
El ámbito excluye sopas convencionales envasadas no certificadas que contienen conservantes sintéticos, aromas artificiales o ingredientes transgénicos. Las verduras agrícolas crudas no procesadas vendidas a granel en farmers' los mercados sin envase comercial quedan excluidos. Los electrodomésticos de cocina comerciales, las calderas de vapor industriales y la maquinaria automatizada para enlatado están excluidos del total del mercado de ingredientes alimentarios y productos terminados.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas al sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan prioridades de compra, adopción de productos, desafíos operativos, requisitos de aprobación, posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
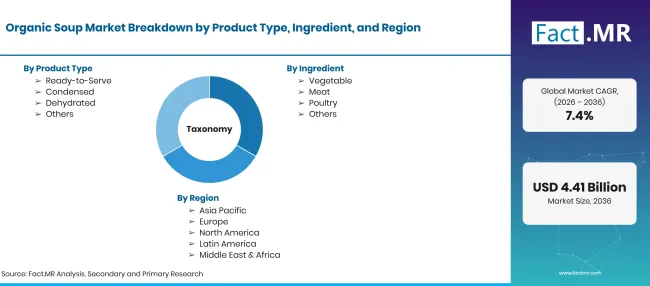
Factmr Organic Soup Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones en 2026 a USD mil millones para 2036 a 7.4% CAGR |
| Definición del mercado | Envíos comerciales de sopas, caldos y reservas culinarias certificadas orgánicas formuladas con ingredientes certificados orgánicos y envasadas para distribución minorista y de servicios de restauración. |
| Tipo de producto | Listo para servir; Condensado; Deshidratado; Otros |
| Ingrediente | Verduras; Carne; Avar; Otros |
| Embalaje | Enlatados; Bolsa de cartón; Cartón; Otros |
| Canal de ventas | Supermercados/Hipermercados; Tiendas de conveniencia; Comercio online; Otros |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; EE. UU.; Reino Unido; Japón |
| Empresas perfiladas | Amy' s Kitchen, Inc.; The Campbell' s Company; The Hain Celestial Group Inc.; General Mills Inc.; Baxters Food Group Ltd.; Kettle Cuisine LLC; Tideford Alimentos Orgánicos; Unilever PLC; Nestlé S.A. |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Entrevistas principales con chefs de sopa comerciales, científicos en formulación de alimentos orgánicos, ingenieros de retortas de envases y compradores minoristas de comestibles, combinadas con auditorías internacionales de datos del comercio de alimentos orgánicos. |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
¿Cómo se segmenta el mercado?
-
Tipo de subproducto
- Listo para servir
- Condensado
- Deshidratado
- Otros
-
Por ingrediente
- Hortalita
- Carne
- Ave de corral
- Otros
-
Por embalaje
- Enlatado
- Bolsa
- Cartón
- Otros
-
Por canal de ventas
- Supermercados/Hipermercados
- Tiendas de conveniencia
- Venta online
- Otros
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de sopas ecológicas en 2026?
¿Cuál es el CAGR de 2026 a 2036?
¿Qué tipo de producto es el que conduce?
¿Qué ingrediente lidera?
¿Qué empresas participan en la sopa ecológica?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF