- Market Value (2025): USD 4.09 Bn
- Estimated Value (2026): USD 4.83 Bn
- Forecast Value (2036): USD 25.8 Bn
- CAGR (2026-2036): 18.2%
¿Cuánto vale la previsión del mercado de antenas 5G para 2036?
USD 4.83 mil millones en 2026 a USD 25.8 mil millones para 2036, a un 18.2% CAGR.
- Según Fact.MR análisis, el mercado de antenas 5G alcanzó losUSD 4.09 mil millones en 2025.
- La demanda aumentará de USD 4.83 mil millones en 2026 a USD 25.8 mil millones en 2036.
- Se prevé que el mercado registre un CAGR 18.2% entre 2026 y 2036, impulsado por la aceleración del despliegue global de redes centrales 5G Standalone (SA), la rápida comercialización de la banda ancha de acceso inalámbrico fijo (FWA) de 5G, la proliferación de redes industriales privadas en campus y la creciente demanda de antenas conectadas para vehículos celulares de vehículo a todo (C-V2X).
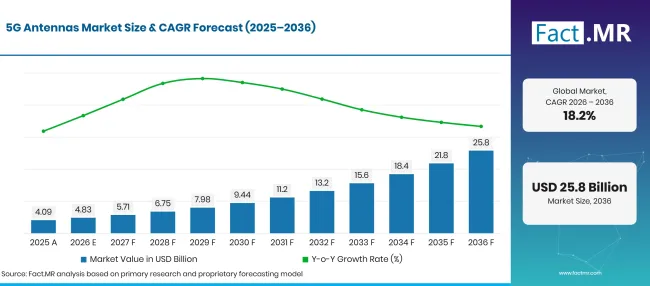
5G Antennas Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 4.1 |
| 2026 | Estimación | 4.8 |
| 2036 | Previsión | 25.8 |
| CAGR 2026 a 2036 | Periodo de previsión | 18.2% |
Fuente: análisis de Fact.MR. Actualizado el 23 de octubre de 2026
¿Cuáles son los números que definen el crecimiento del mercado de antenas 5G?
USD 21.0 mil millones de posibilidades absolutas entre 2026 y 2036, con la tecnología Sub-6 GHz, los despliegues exteriores y los operadores de telecomunicaciones generando el volumen de expansión dominante.
- Motores de la demanda en el mercado
- La orden de la FCC de julio de 2026 en banda C superior establece 160 MHz a 3.98–4.14 GHz disponibles para uso flexible terrestre y establece una banda de protección de 20 MHz en 4.14–4.16 GHz [1]. Extender el servicio de 3.7 GHz a este espectro adicional de banda media crea un requisito a largo plazo de antenas de banda ancha y multielemento que puedan añadir capacidad mientras coexisten con operaciones adyacentes de radioaltímetros y satélites.
- En octubre de 2025, la FCC propuso que entre 100 MHz y 180 MHz de la banda C superior de 3.98–4.2 GHz estuviera disponible para uso flexible terrestre, basándose en las normas existentes de servicio 3.7–3.98 GHz [2]. El procedimiento reforzó la importancia estratégica de la capacidad contigua de banda media y la necesidad de sistemas de antena que puedan soportar amplios rangos de sintonización, filtrado y requisitos de coexistencia.
- NIST informa que 4G LTE suele usar entre dos y cuatro elementos de antena, mientras que el MIMO masivo puede emplear cientos o más elementos para formar haces estrechos y direccionables que mejoran la relación señal-ruido, las tasas de datos y la capacidad de usuario [3]. La complejidad resultante en medición y calibración aumenta la demanda de matrices de antenas activas integradas y sistemas de prueba por aire.
- La UIT estimó que las redes 5G cubrieron 55% de la población mundial en 2025, incluyendo 84% en países de altos ingresos pero solo 4% en países de bajos ingresos [4]. La brecha de 80en puntos porcentuales de los grupos de ingresos pone de relieve una importante oportunidad de despliegue restante para infraestructuras macro, de pequeñas celdas y antenas inalámbricas fijas.
- Segmentos clave analizados
- Por tipo: Omnidireccional mantiene 35.2% cuota en 2026, siendo preferida entre pequeñas celdas, sistemas de antenas distribuidas para empresas interiores y telemática vehicular por su cobertura horizontal equilibrada de 360grados.
- Por aplicación: Las telecomunicaciones representan 42.5% cuota en 2026, impulsadas por una densificación macro macro de estaciones base y actualizaciones independientes de núcleos 5G ejecutadas por proveedores de servicios de telecomunicaciones de nivel1 .
- Por tecnología: El sub-6 GHz mantiene 68.4% cuota en 2026, dominando las asignaciones de operadores comerciales debido a su equilibrio óptimo entre amplia cobertura geográfica, robusta penetración de edificios y alta capacidad de datos.
- Por ubicación de despliegue: El exterior representa 64.2% cuota en 2026, apoyado por instalaciones de macro torres a nivel nacional, accesorios de pequeñas celdas para mobiliario urbano y despliegues de colocation en tejados.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "El mercado de antenas 5G está entrando en un ciclo de hipercrecimiento impulsado por la convergencia de arquitecturas activas MIMO masivas, modularidad Open RAN y formación de haz de ondas milimétricas de alta frecuencia. Los operadores de red ya no tratan las antenas como elementos pasivos de radiación; están desplegando unidades de antena activa inteligentes definidas por software que integran transceptores digitales, algoritmos de formación de haz y filtrado RF directamente en el backplane de la antena. Los fabricantes de antenas que dominen la química avanzada de sustratos dieléctricos de baja pérdida, el ensamblaje automatizado robótico de montaje superficial y la integración compacta de GaN asegurarán contratos de nivel1 mientras los operadores de telecomunicaciones construyen redes 5G independientes multi-gigabit."
- Implicaciones estratégicas
- La investigación de 2025 del NIST sobre la detección de señales de referencia 5G encontró que añadir una segunda estación base monostática mejoró el área de resolución espacial en al menos 40%; el uso de señales de referencia de posicionamiento con anchos de banda de hasta 100 MHz produjo una resolución de localización sub-1metros con cinco estaciones base [5]. Los resultados ilustran cómo los sitios de antenas más densos y coordinados pueden extender la infraestructura 5G más allá de las comunicaciones hacia aplicaciones de detección integradas.
- Los proveedores de infraestructuras de telecomunicaciones están acelerando el soporte para los estándares Open Radio Access Network (Open RAN), diseñando cabezales de antena con interfaces digitales eCPRI estandarizadas. Desacoplar el hardware de antena del software propietario de banda base permite a los operadores móviles combinar matrices de antenas comerciales con procesadores de banda base basados en la nube, reduciendo los costes totales de despliegue de la red.
- Los fabricantes de antenas automotrices están desarrollando módulos de antena multifunción conformes de aleta de tiburón y cristal integrados capaces de albergar 5G C-V2X, posicionamiento de alta precisión GNSS, Wi-Fi 6E y elementos de comunicación por satélite dentro de carcasas aerodinámicas. Los directores de aprovisionamiento negocian acuerdos a largo plazo para polímeros especializados de radomos de policarbonato resistentes a la temperatura, con el fin de garantizar la cualificación automovilística a temperaturas extremas de funcionamiento.
- Los operadores de infraestructuras de torres colaboran con las compañías municipales para desplegar antenas de pequeñas celdas camufladas 5G integradas directamente en postes inteligentes de alumbrado público y marquesinas de autobús. Desplegar celdas pequeñas omnidireccionales estéticamente discretas permite a los operadores de telecomunicaciones superar complejos obstáculos urbanos mientras logran una cobertura densa de microceldas de ondas milimétricas en distritos históricos del centro urbano.
Se prevé que Estados Unidos registre un 18.7% CAGRlíder en la industria, impulsado por masivas implementaciones macro en banda C, una competencia agresiva de Acceso Inalámbrico Fijo (FWA) y una amplia financiación privada 5G para empresas. El Reino Unido sigue de cerca a un 18.2% CAGR, apoyado por inversiones de fibra hasta torre del Proyecto Gigabit y despliegues de pequeñas células urbanas densas. Japón avanza a un 17.9% CAGR, anclada por despliegues comerciales pioneros de Open RAN, licencias privadas locales 5G a nivel nacional y corredores 5G en vías tipo tren-bala. Brasil registra un 15.0% CAGR, impulsado por la rápida expansión de redes independientes en 3.5 GHz en las capitales y la modernización agrícola del IoT. Alemania se expande a un 13.4% CAGR, impulsada por redes de campus industriales 5G líderes mundiales distribuidas entre plantas de fabricación de automóviles, química e ingeniería.
¿Cómo se desglosa el mercado de antenas 5G por segmento?
68.4%de6 GHz ; 64.2%exteriores ; 42.5%de telecomunicaciones ; 35.2% omnidireccional en 2026.
¿Qué tecnología capta la mayor cuota de mercado?
El sub-6 GHz mantiene 68.4% cuota en 2026.
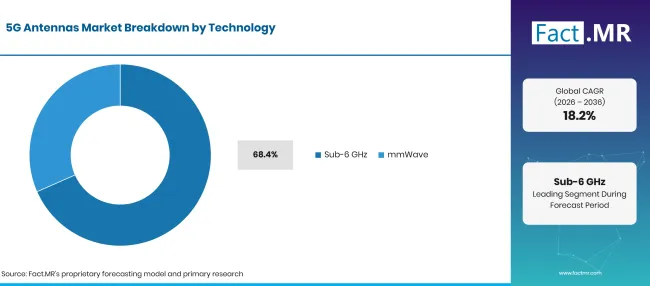
5G Antennas Market Breakdown Technology | Source: Fact.MR
| Tecnología | Compartir (2026) |
|---|---|
| Segmento de6 inferior (Segmento principal) | 68.4% |
| Otros segmentos combinados (mmWave) | 31.6%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 23 de octubre de 2026
La tecnología de6 GHz sub- representa más de dos tercios del valor total de mercado de antenas 5G, sirviendo como base fundamental para el despliegue global de banda ancha móvil. Los operadores de telecomunicaciones prefieren frecuencias de banda media entre 2.5 GHz y 4.2 GHz porque ofrecen el compromiso físico óptimo entre un amplio rango de propagación de radio y una capacidad de transmisión de varios cientos de megabits. Los directores de aprovisionamiento asignan enormes presupuestos a 32paneles de antenas masivas T32R y 64T64R que despliegan formación dinámica de haz en amplias huellas de celdas suburbanas y rurales. Paralelamente, las antenas de onda milimétrica (mmWave) representan la frontera tecnológica de mayor velocidad, capturando 31.6% cuota mientras los operadores despliegan microcélulas ultradensas en estadios deportivos, centros de convenciones, terminales aeroportuarias y densos centros de transporte metropolitano. Los planificadores de red despliegan redes densas de pequeñas células para aumentar la capacidad en puntos calientes urbanos de alto tráfico. Los ingenieros de operadores instalan matrices avanzadas y masivas MIMO para multiplicar la capacidad de celdas sin requerir licencias adicionales de espectro. Los proveedores de telecomunicaciones también agrupan estos sistemas de antenas con soluciones de acceso inalámbrico fijo para proporcionar banda ancha doméstica de alta velocidad que compite directamente con las conexiones de fibra.
¿Dónde se despliegan la mayoría de las antenas?
El exterior representa 64.2% cuota en 2026.
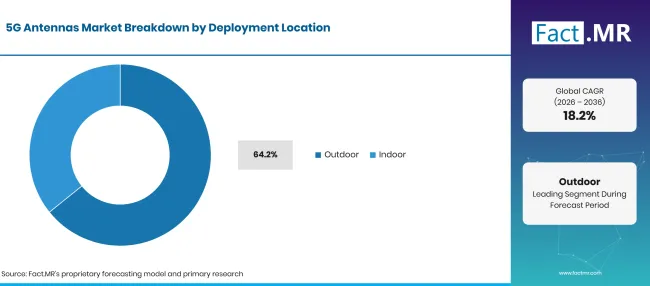
5G Antennas Market Breakdown Deployment Location | Source: Fact.MR
| Ubicación de despliegue | Compartir (2026) |
|---|---|
| Al aire libre (segmento principal) | 64.2% |
| Otros segmentos combinados (Interior) | 35.8%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 23 de octubre de 2026
Los lugares de despliegue exteriores generan casi dos tercios de los ingresos totales de la industria, reflejando importantes inversiones en ingeniería civil y hardware en torres macro celulares, torres de transmisión de servicios públicos de alta tensión, tejados de edificios e infraestructuras de postes al borde de la carretera. Las antenas exteriores deben soportar condiciones ambientales adversas, incluyendo cargas de viento de fuerza temporal, degradación ultravioleta solar, entrada de lluvias intensas y ciclos extremos de temperatura de -40°C a +65°C, requiriendo radomos de fibra de vidrio robustos y sellos impermeabilizantes clasificados para67IP. Paralelamente, los despliegues en interiores representan 35.8% cuota, expandiéndose rápidamente a medida que sedes corporativas, hospitales, plantas de fabricación automatizada y redes subterráneas de transporte metropolitano instalan sistemas de antenas distribuidas (DAS) y microradios interiores 5G para superar la pérdida de penetración de señal en las paredes exteriores de los edificios. Los proveedores de equipos de telecomunicaciones suministran estaciones base 5G de próxima generación junto con matrices de antenas exteriores optimizadas. Los arquitectos de redes integran sistemas avanzados de antenas para automatizar ajustes de inclinación y azimut de forma remota mediante controladores digitales. Los desarrolladores de infraestructuras también despliegan infraestructura completa5G New Radio en los corredores municipales de transporte.
¿Qué lidera el segmento de Aplicaciones?
Las telecomunicaciones representan 42.5% cuota en 2026.
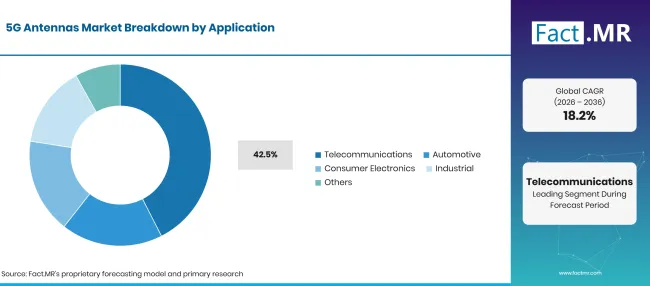
5G Antennas Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Telecomunicaciones (segmento líder) | 42.5% |
| Otros segmentos combinados | 57.5%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 23 de octubre de 2026
Los operadores de redes de telecomunicaciones representan el segmento de aplicaciones preeminente, contribuyendo 42.5% al gasto total en adquisición de antenas. Los operadores de telefonía móvil de nivel1 están en medio de ciclos de gasto de capital plurianuales que están transformando redes no independientes (NSA) hacia arquitecturas independientes (SA), que requieren matrices de antenas MIMO completamente nuevas y masivas capaces de segmentar redes y integración en computación en el borde. El sector automotriz representa la aplicación secundaria de más rápido crecimiento, integrando antenas conformes 5G en paneles de carrocería de vehículos para permitir la conducción automatizada y la telemetría vehículo-cloud. Las empresas manufactureras industriales, aeropuertos comerciales y redes eléctricas conforman la base de consumo restante, invirtiendo en redes privadas de antenas 5G para operar robots móviles autónomos y sensores de red inteligente. Los ingenieros de materiales evalúan materiales dieléctricos de baja pérdida para minimizar la atenuación de señales de alta frecuencia dentro de las carcasas de antena. Los responsables de aprovisionamiento adquieren hardware certificado de montaje para telecomunicaciones para asegurar unidades de antena activa pesada a mástiles celulares. Los ingenieros de pruebas de RF utilizan generadores de señal de alta frecuencia para validar la precisión del guiado del haz durante la calibración de fábrica. Los operadores de torres también despliegan soluciones RF sobre fibra para conectar cabezales de antena remotos con unidades hoteleras centralizadas de banda base.
¿Qué está acelerando la adopción 5Mercado de Antenas G y qué la está frenando?
Los despliegues globales de 5G independientes, la creciente demanda de banda ancha de acceso inalámbrico fijo y las redes industriales privadas aceleran la expansión del mercado. Los importantes costes de capital para la infraestructura masiva MIMO, los retrasos en la aprobación de zonificación para sitios de telefonía móvil urbanos al aire libre y la atenuación de la señal de línea de visión en ondas milimétricas limitan el despliegue sin fricciones.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Transición de los operadores de red móvil de 5G NSA a redes autónomas (SA) 5G core | +2.0% | Global | A corto plazo (<= 2 años) |
| Adopción comercial rápida del acceso inalámbrico fijo (FWA) de 5G como sustituto de la fibra | +1.8% | Norteamérica, Europa | A corto plazo (<= 2 años) |
| Proliferación de redes privadas de campus 5G en la fabricación inteligente y la logística | +1.5% | Europa, Asia Oriental | A medio plazo (2–4 años) |
| Integración de 5telemática G C-V2X y antenas conformes multielemento en vehículos conectados | +1.3% | Asia Oriental, Norteamérica | A medio plazo (2–4 años) |
| Adopción de formación de haces masivos MIMO para superar la pérdida de propagación en banda C y mmWave | +1.1% | Global | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 23 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Arquitectura Open RAN que estandariza las interfaces de antena digital y reduce el capex de los operadores | +1.7% | Norteamérica, Europa, Japón | A corto plazo (<= 2 años) |
| Superficies Inteligentes Reconfigurables (RIS) utilizando metamateriales para redirigir 5haces G | +1.4% | Asia Oriental, EE. UU. | A medio plazo (2–4 años) |
| Antenas conformes transparentes integradas directamente en ventanas de cristal inteligentes de edificios | +1.2% | Europa Occidental, Asia Oriental | A medio plazo (2–4 años) |
| Convergencia satélite-terrestre directa a celular que requiere antenas híbridas de matriz en fase | +1.0% | Norteamérica, Global | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 23 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Alto consumo de energía y graves desafíos de disipación térmica en antenas activas 64T64R | -1.5% | Global | A corto plazo (<= 2 años) |
| Restricciones municipales estrictas de zonificación y retrasos en los permisos públicos para nuevas torres de telefonía móvil | -1.2% | Europa, Norteamérica | Corto plazo (<= 2 años) |
| Altas restricciones de peso físico y carga por viento que requieren costosos refuerzos estructurales de torres | -0.9% | Global | A medio plazo (2–4 años) |
| Bloqueo de señales de ondas milimétricas causado por follaje, lluvias intensas y vidrio de baja emisividad | -0.7% | América del Norte, Asia Oriental | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 23 de octubre de 2026
¿Qué países están ampliando el mercado de antenas 5G hasta 2036?
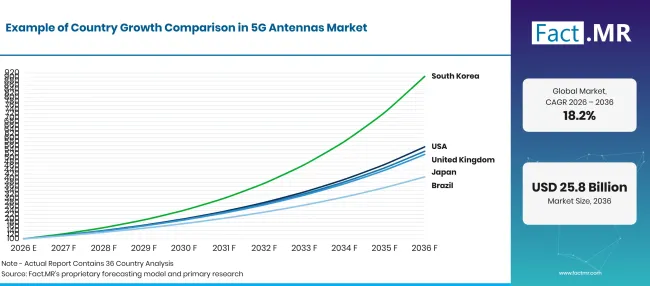
5G Antennas Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| Alemania | 13.4% |
| Brasil | 15.0% |
| EE. UU. | 18.7% |
| Reino Unido | 18.2% |
| Japón | 17.9% |
Fuente: análisis de Fact.MR. Actualizado el 23 de octubre de 2026
¿Qué sostiene el liderazgo en ingeniería en Alemania?
13.4% CAGR, basada en la pionera licencia de campus privados industrial 5G de Alemania, la fabricación de automóviles de clase mundial y la inversión en industria 4.0 infraestructuras pesadas.
La Agencia Federal de Redes de Alemania informó de 484 aplicaciones y asignaciones de frecuencias 484 para redes locales 5G en la banda 3.7–3.8 GHz a noviembre de 2025 [6]. La escala de las asignaciones completadas confirma una demanda empresarial sostenida de antenas específicas para interiores y exteriores en entornos industriales, logísticos, de investigación y otros entornos industriales.
¿Qué oportunidades se están abriendo en Brasil?
15.0% CAGR, respaldado por despliegues agresivos de 5G independientes en las principales capitales estatales, la adopción de la agricultura inteligente de IoT agrícola y la concesión de licencias federales de espectro 3.5 GHz.
Las obligaciones de subasta 5G de Brasil en 2021 requieren cubrir todas 5,570 sedes municipales para 2029 y otras 1,700 localidades sin sede para 2030 [7]. El calendario crea una cadena medible de despliegue de antenas de varios años en grandes ciudades y municipios más pequeños. Más allá de los centros metropolitanos, las empresas agrícolas pueden utilizar antenas direccionales e infraestructura móvil privada para conectar maquinaria, drones y sensores de campo a través de extensos emplazamientos rurales.
¿Por qué Estados Unidos lidera la valoración global del mercado?
18.7% CAGR, impulsado por masivas expansiones macro en banda C, la agresiva competencia de Acceso Inalámbrico Fijo (FWA) y una amplia financiación privada 5G para empresas.
Estados Unidos representa un importante mercado comercial para antenas 5G a medida que los operadores nacionales amplían la cobertura de banda media y el acceso inalámbrico fijo. La guía BEAD de julio de 2025 de NTIA mantuvo categorías de elegibilidad distintas para ubicaciones no atendidas y desatendidas y proporcionó respuestas actualizadas para la implementación de programas estatales y territoriales de banda ancha [8]. Aunque BEAD es tecnológicamente neutral en lugar de un programa dedicado a antenas 5G, su despliegue en áreas de difícil servicio fortalece el entorno más amplio de backhaul e infraestructura disponible para las redes inalámbricas.
¿Cómo está modernizando el Reino Unido la infraestructura celular 5G?
18.2% CAGR, apoyado por inversiones de fibra hasta torre del Proyecto Gigabit, despliegues de pequeñas celdas urbanas densas y acuerdos de red rural compartida.
El informe Connected Nations 2025 de Ofcom muestra que la cobertura independiente de 5G fuera de las instalaciones del Reino Unido alcanzó 83% en su nivel de Alta Confianza y 74% en su nivel de Confianza Muy Alta, medido como cobertura de al menos un operador de red móvil [9]. Esta expansión verificada de cobertura apoya el despliegue continuo de sitios de antena activa, mientras que las zonas urbanas densas utilizan cada vez más celdas compactas pequeñas e infraestructura de host neutro para aumentar la capacidad.
¿Por qué Japón mantiene una innovación tecnológica agresiva?
17.9% CAGR, respaldada por despliegues comerciales pioneros de Open RAN, licencias privadas locales 5G a nivel nacional y corredores 5G junto a las vías de tren bala.
El Ministerio del Interior y Comunicaciones de Japón informó de 302,118 estaciones base 5G al aire libre y cobertura nacional de población 5G de 98.4% a finales del ejercicio 2024, con estaciones base instaladas en todos los 1,741 municipios [10]. La base instalada y la cobertura casi universal apoyan la demanda continua de mejoras de capacidad, densificación sub-6 GHz y antenas especializadas para aplicaciones ferroviarias, industriales y de redes locales.
¿Quién lidera el mercado de antenas 5G?
Huawei Technologies Co., Ltd. posee la mayor cuota de mercado global, fabricando un extenso portafolio de enormes unidades de antena activa MIMO, antenas de palas y soluciones integradas de estaciones base de banda ultraancha desplegadas extensamente en Asia, Europa, Oriente Medio y América Latina. Telefonaktiebolaget LM Ericsson se erige como un gigante global de las telecomunicaciones, pionero en antenas MIMO masivas ultraligeras y unidades de radio activas integradas en silicio, diseñadas para alta eficiencia energética y compatibilidad con Open RAN. Nokia Corporation ofrece una sólida fortaleza tecnológica a través de su cartera de antenas AirScale, especializada en sistemas de antenas modulares compactas, antenas activas multibanda y avanzadas arquitecturas digitales de formación de haz.
Samsung Electronics Co., Ltd. y ZTE Corporation mantienen cuotas de mercado dominantes en grandes proyectos de infraestructura de telecomunicaciones, con Samsung liderando el despliegue avanzado de antenas microcelulares de onda milimétrica y ZTE suministrando enormes matrices MIMO a operadores de todo el mundo. CommScope Holding Company, Inc. y Amphenol Corporation representan a los principales especialistas en antenas norteamericanas, fabricando antenas macro de alto rendimiento, sistemas de antenas distribuidas y conectores RF de precisión. Rosenberger, Tongyu Communication Inc.y Comba Telecom Systems Holdings Ltd. proporcionan diseño RF de élite y capacidades de fabricación de alto volumen, entregando antenas personalizadas de estación base multibanda, unidades omnidireccionales de celda pequeña y hardware de pruebas de alta precisión a operadores de telecomunicaciones de todo el mundo.
¿Qué empresas son los proveedores clave?
Las empresas clave incluyen Huawei; Ericsson; Nokia; Samsung Electronics; ZTE; CommScope Holding Company, Inc.; Amphenol Corporation; Rosenberger; Tongyu Communication Inc.; y Comba Telecom Systems Holdings Ltd.
- Huawei
- Ericsson
- Nokia
- Samsung Electronics
- ZTE
- CommScope Holding Company, Inc.
- Amphenol Corporation
- Rosenberger
- Tongyu Communication Inc.
- Comba Telecom Systems Holdings Ltd.
Bibliografía
- [1] Comisión Federal de Comunicaciones. (2026, julio 24). La FCC adopta el plan para la subasta de banda C en julio de 2027.
- [2] Comisión Federal de Comunicaciones. (2025, octubre 30). Banda C superior (3.98–4.2 GHz): Aviso de la propuesta de hoja informativa sobre la elaboración de normas.
- [3] Instituto Nacional de Estándares y Tecnología. (2026, julio 6). Massive MIMO.
- [4] Unión Internacional de Telecomunicaciones. (2025). Cobertura de red móvil.
- [5] Ropitault, T., Blandino, S., Griffith, D., Nguyen, T., Sahoo, A., & Golmie, N. (2025). Caracterización de la resolución de detección de estaciones base monostáticas usando señales de referencia 5G. En 2025 IEEE International Conferencia sobre Talleres de Comunicaciones. Instituto Nacional de Estándares y Tecnología.
- [6] Bundesnetzagentur. (noviembre de 2025). Resumen de los titulares de asignaciones para usos locales de frecuencia en la banda 3,700–3,800 MHz.
- [7] Agência Nacional de Telecomunicações. (2025, septiembre 12). 5Compromisos de cobertura de la subasta G.
- [8] Administración Nacional de Telecomunicaciones e Información. (2025, julio 18). BEAD: Preguntas y respuestas frecuentes (Versión 12).
- [9] Oficina de Comunicaciones. (2025, noviembre 19). Naciones Conectadas 2025: informe de Inglaterra.
- [10] Ministerio del Interior y Comunicaciones. (marzo de 2026). Estado del desarrollo de la infraestructura 5G basado en los nuevos objetivos: Fin del ejercicio fiscal 2024.
Este informe responde
- ¿Cómo crece el mercado global de antenas 5G de USD 4.8 mil millones en 2026 a USD 25.8 mil millones para 2036?
- ¿Qué innovaciones tecnológicas en 64unidades de antena activa masiva T64R están impulsando la expansión de la capacidad de la red?
- ¿Por qué la tecnología Sub-6 GHz alcanzan 68.4% del valor total del mercado en 2026?
- ¿Cómo están utilizando los operadores de telecomunicaciones el Acceso Inalámbrico Fijo (FWA) para captar suscriptores residenciales de banda ancha?
- ¿Qué factores apoyan que Estados Unidos logre un 18.7% CAGR líder en la industria hasta 2036?
- ¿Cómo están transformando las licencias de campus industriales 5G alemanas la conectividad automatizada de fábricas inteligentes?
- ¿Qué papel juegan los sustratos dieléctricos de baja pérdida y los amplificadores de potencia GaN en la reducción de la disipación térmica de la antena?
¿Qué cubre el mercado de antenas 5G?
Las antenas diseñadas para transmitir y recibir señales a través de redes 5G forman el núcleo de este mercado. Estas incluyen antenas omnidireccionales, matrices direccionales y antenas de celda pequeña utilizadas en telecomunicaciones, vehículos y sistemas industriales conectados.
Las ventas se registran a través de tecnologías de sub6 GHz y ondas milimétricas. Las instalaciones de redes exteriores y los sistemas de conectividad interior se cubren en aplicaciones comerciales e industriales.
¿Qué incluye el alcance?
Se cuentan 5elementos de antena G, unidades de antena activa MIMO masivas y matrices de antenas de formación de haz. Se incluyen antenas de célula pequeña, sistemas de antenas distribuidas interiores y antenas de estación base exteriores.
Se incluyen antenas 5G montadas en vehículos, antenas de red industrial privada y módulos de antena integrados diseñados para 5G nuevas conexiones de radio. También se incluyen productos que soportan operaciones tanto en Sub6 GHz como en mmWave.
¿Qué se excluye del alcance?
Las antenas diseñadas exclusivamente para redes 2G, 3G y 4G quedan fuera del límite de ingresos. Se excluyen las antenas independientes de Wi-Fi, Bluetooth, GPS y satélite sin funcionalidad 5G.
No se cuentan los servidores de red central, los cables de fibra óptica ni el software de gestión de red separado. Los smartphones, vehículos conectados y máquinas industriales completas se excluyen como productos terminados, salvo los componentes de antena 5G que califican.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas con el sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan las prioridades de compra, la adopción de productos, los desafíos operativos, los requisitos de aprobación, el posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
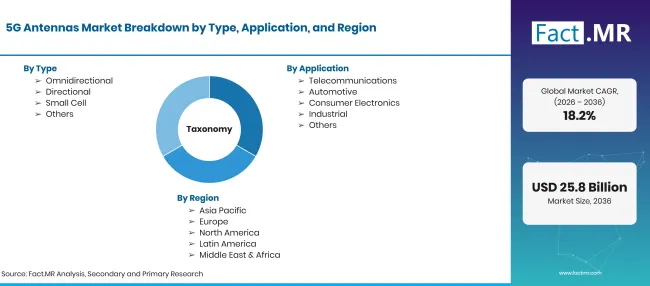
5G Antennas Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones en 2026 a USD 25.8 mil millones para 2036 en un 18.2% CAGR |
| Definición del mercado | Envíos comerciales de elementos de antena radiante, unidades de antena activa (AAUs) MIMO masivas, pequeñas antenas celulares y antenas telemáticas vehiculares para redes de 5G New Radio (NR). |
| Tipo | Omnidireccional; Direccional; Pequeña Celda; Otros |
| Aplicación | Telecomunicaciones; Automoción; Electrónica de Consumo; Industrial; Otros |
| Tecnología | Sub-6 GHz; mmWave |
| Ubicación de despliegue | Exterior; Interior |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; EE. UU.; Reino Unido; Japón |
| Empresas perfiladas | Huawei; Ericsson; Nokia; Samsung Electronics; ZTE; CommScope Holding Company, Inc.; Amphenol Corporation; Rosenberger; Tongyu Communication Inc.; Comba Telecom Systems Holdings Ltd. |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Entrevistas primarias con ingenieros de planificación RF de redes celulares, directores de adquisiciones de estaciones base y especialistas en materiales de radomos de antena, combinadas con verificaciones en bases de datos de subastas de espectro. |
Fuente: análisis de Fact.MR. Actualizado el 23 de octubre de 2026
¿Cómo se segmenta el mercado?
-
Por tipo
- Omnidireccional
- Direccional
- Small Cell
- Otros
-
Por aplicación
- Telecomunicaciones
- Automoción
- Electrónica de consumo
- Industrial
- Otros
-
Por tecnología
- Bajo6 GHz
- mmWave
- Por ubicación de despliegue
- Exterior
- Indoor
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Cuál es el valor proyectado del mercado de antenas 5G para 2036?
¿Qué tecnología posee la mayor cuota del mercado de antenas 5G?
¿Qué ubicación de despliegue representa la mayoría de los ingresos de las antenas?
¿Qué país se proyecta que registre la tasa de crecimiento más alta durante el periodo de previsión?
¿Quiénes son los principales proveedores de equipos en el mercado global?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF