- Market Value (2025): USD 61.8 Bn
- Estimated Value (2026): USD 65.5 Bn
- Forecast Value (2036): USD 117.0 Bn
- CAGR (2026-2036): 6.0%
¿Cuánto se prevé que valdrá el Mercado de Azúcar y Sustitutos del Azúcar para 2036?
USD 65.5 mil millones en 2026 a USD 117.0 mil millones para 2036, a un 6.0% CAGR.
- Según Fact.MR análisis, el mercado de azúcar y sustitutos del azúcar alcanzó losUSD 61.8 mil millones en 2025.
- La demanda aumentará de USD 65.5 mil millones en 2026 a USD 117.0 mil millones en 2036.
- Se prevé que el mercado registre un 6.0% CAGR entre 2026 y 2036, impulsado por iniciativas de reformulación en el procesamiento comercial de alimentos y bebidas, un aumento de la atención preventiva para diabéticos y prediabéticos, y la migración de los consumidores hacia edulcorantes nutritivos de bajo índice glucémico y naturales de cero calorías.
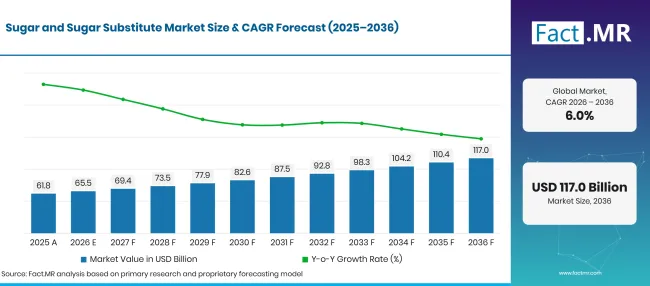
Factmr Sugar And Sugar Substitute Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 61.8 |
| 2026 | Estimación | 65.5 |
| 2036 | Previsión | 117.0 |
| CAGR 2026 a 2036 | Periodo de previsión | 6.0% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
¿Cuáles son los datos que definen el crecimiento del mercado de azúcar y sustitutos de azúcar?
USD 51.5 Mil millones de posibilidades absolutas entre 2026 y 2036, con edulcorantes naturales y aplicaciones alimentarias generando el mayor volumen de procesamiento.
- Motores de la demanda en el mercado
- Los impuestos federales sobre el azúcar y los mandatos de advertencia en la etiqueta frontal del envase implementados en América y Europa Occidental están obligando a las multinacionales de bebidas a reducir las cargas de sacarosa en 20% para 50% en líneas de refrescos y zumos carbonatados de alto volumen. Las evaluaciones oficiales de perspectivas económicas agrícolas confirman que el crecimiento del consumo global de azúcar se está moderando, mientras que la adquisición industrial de alternativas no calóricas se acelera en los procesadores de alimentos nacionales [1]. Los equipos de formulación integran glucósidos esteviol y azúcares raros para preservar la sensación en boca sin incurrir en sanciones fiscales punitivas.
- El aumento de la incidencia de diabetes tipo 2 , obesidad infantil y síndrome metabólico está impulsando una migración generalizada de los consumidores hacia alimentos básicos envasados de bajo índice glucémico y bajas calorías. Evaluaciones exhaustivas del balance de productos indican que las entregas nacionales de edulcorantes a usuarios industriales se diversifican cada vez más hacia mezclas nutritivas y no nutritivas especializadas de fracciones para cumplir con los estándares de bienestar [2]. Los hogares preocupados por su salud buscan activamente sobres de mesa y productos horneados formulados con compuestos edulcorantes naturales de origen vegetal.
- Los avances tecnológicos en bioconversión enzimática y fermentación precisa están resolviendo el amargor persistente histórico, los retrogustos metálicos y las notas de regaliz en edulcorantes botánicos de alta potencia. La literatura clínica reciente sobre nutrición confirma que los edulcorantes naturales no calóricos modernos mantienen la homeostasis glucémica sin provocar picos perjudiciales de insulina ni picos de glucosa en sangre postprandiales [3]. Los fabricantes de ingredientes utilizan tecnologías de enmascaramiento específico y mezclas de rebandósido M para replicar el perfil exacto de dulzura temporal de la sacarosa.
- La proliferación de bebidas funcionales, elixires de hidratación deportiva y barras de aperitivos aptas para la dieta keto está generando una enorme demanda industrial de edulcorantes para el volumen que proporcionan una textura limpia sin una digestión rápida de carbohidratos. Revisiones biomédicas sistemáticas indican que la sustitución equilibrada de azúcares convencionales por alternativas bien toleradas apoya los objetivos de control de peso cuando se integra en regímenes dietéticos controlados en calorías [4]. Los desarrolladores de alimentos aprovechan sinergias de múltiples edulcorantes para lograr una paridad sensorial óptima mientras optimizan las proporciones coste por dulzura.
- Segmentos clave analizados
- Por tipo de producto: Natural Sweetliners tiene 58.9% cuota en 2026, siendo preferidos entre plantas de mezcla industrial y marcas de productos de consumo envasados con etiqueta limpia por su origen vegetal, su posicionamiento no transgénico y la percibencia de seguridad sanitaria por parte del consumidor.
- Por aplicación: Alimentos y bebidas representa 68.5% participación en 2026, ya que las empresas embotelladoras de bebidas, los productores de confitería, las instalaciones de procesamiento de lácteos y las panaderías comerciales reformulan recetas exclusivas.
- Por canal de ventas: Los supermercados/hipermercados representan 53.7% cuota en 2026, proporcionando una fachada dominante en las estanterías minoristas, capacidad de comercialización a granel y una amplia disponibilidad multimarca para edulcorantes domésticos de mesa e ingredientes alternativos para edulcorantes.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "El campo de batalla comercial en el sector de edulcorantes ya no se define por la simple resta calórica; está dictado por la biomimética sensorial y la integridad del etiquetado limpio. Los procesadores industriales de alimentos no comprometerán la textura, la retención de humedad ni la cinética del dorado solo para reducir los porcentajes de azúcar. Los tecnólogos de alimentos y refinadores de ingredientes que dominen la cocristalización precisa y la mezcla multiglucósida conseguirán contratos comerciales a largo plazo, ya que los conglomerados alimentarios eliminan aditivos sintéticos sin alienar las preferencias de sabor de los consumidores."
- Implicaciones estratégicas
- Los conglomerados refinadores están invirtiendo fuertemente en tanques de bioconversión enzimática y biorreactores para escalar la producción de glucósidos esteviol de próxima generación, tagatosa y azúcares raros. Las encuestas de comportamiento dietético en adultos documentan un aumento medible en el consumo regular de edulcorantes no nutritivos entre los consumidores que gestionan condiciones metabólicas crónicas, consolidando una demanda comercial base sostenida [5]. Los procesadores que hacen la transición de infraestructura hacia edulcorantes naturales biofermentados obtienen márgenes de beneficio mayores que las operaciones convencionales de molienda de sacarosa.
- Los formuladores industriales de panadería y lácteos están estableciendo protocolos modulares de mezcla que combinan extractos vegetales de alta potencia con fibras dietéticas solubles como la inulina, la polidextrosa y la dextrina resistente. Esta estrategia de composición híbrida resuelve déficits de textura, restaura la crioprotección en postres congelados y replica la esencialidad de unión a humedad del azúcar de caña.
- Proveedores globales de ingredientes endulzantes están asegurando acuerdos de abastecimiento agrícola a largo plazo con cooperativas de cultivo de stevia y fruta monje en el sudeste asiático, África Oriental y América Latina. La ejecución de contratos a futuro aísla a las plantas de procesamiento contra la variabilidad estacional de las cosechas, asegurando al tiempo que garantiza una rigurosa verificación de proyectos no transgénicos y el cumplimiento USDA Orgánico.
- Los ingenieros de envasado están desarrollando laminados barrera y bolsas desecantes herméticamente selladas para proteger los cristales sustitutos higroscópicos de azúcar de la absorción y aglomeración de humedad ambiental. Garantizar propiedades de flujo libre en tolvas secas industriales reduce el tiempo de inactividad en la producción en las líneas automatizadas de embotellado de confitería y bebidas.
Se prevé que Estados Unidos registre un 7.3% CAGR, mientras que el Reino Unido avanza a 6.6%, impulsado por una agresiva tributación del azúcar en bebidas carbonatadas, la innovación en nutrición deportiva y la rápida adopción de etiquetas limpias en el comercio minorista. Alemania se expande en 5.7%, apoyada por la avanzada fabricación científica de alimentos, estrictos estándares de pureza de la Autoridad Europea de Seguridad Alimentaria y una amplia demanda de panadería orgánica. Japón alcanza un 4.9% CAGR, impulsado por bebidas funcionales de alimentos con afirmaciones funcionales (FFC) y un envejecimiento demográfico que prioriza la nutrición baja en glucémico. Brasil registra un 4.2% CAGR, anclado por su estatus histórico como gigante global de la molienda de caña de azúcar que está en transición gradual hacia coproductos especializados de etanol y mezclas de edulcorantes naturales de grado exportador.
¿Cómo se desglosa el mercado de azúcar y sustitutos de azúcar por segmentos?
Edulcorantes naturales 58.9%; Alimentos y bebidas 68.5%; Supermercados/Hipermercados 53.7% en 2026.
¿Qué tipo de producto domina?
Natural Sweeteners tiene 58.9% participación en 2026.
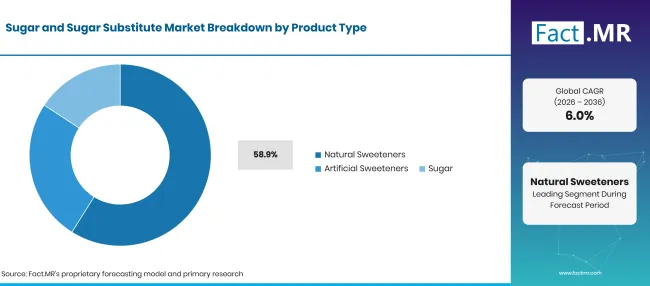
Factmr Sugar And Sugar Substitute Market Breakdown Product Type | Source: Fact.MR
| Tipo de producto | Compartir (2026) |
|---|---|
| Edulcorantes naturales (Segmento principal) | 58.9% |
| Otros segmentos combinados | 41.1%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Los edulcorantes naturales dominan las asignaciones de adquisición de procesamiento, impulsados por la aversión del consumidor a aditivos químicos alimentarios y la creciente accesibilidad comercial de extractos de estevia, concentrados de fruta monje, taumatín y alulosa. Los procesadores industriales prefieren extractos naturales porque las afirmaciones en el envase que hacen referencia a origen vegetal resuenan fuertemente en los grupos demográficos millennial y de la generación Z. Paralelamente, los compuestos edulcorantes artificiales convencionales como la sucralosa, acesulfame potásio y aspartamo mantienen una aplicación duradera en la fabricación de bebidas con presupuesto limitado y en jarabes farmacéuticos orales debido a su bajo factor de coste por dulzor y su resistencia térmica. Los refinadores también modernizan los edulcorantes nutritivos convencionales como el jarabe de maíz de alta fructosa, los jarabes de azúcar invertido y mezclas glucosa-fructosa para atender aplicaciones tradicionales de confitería y panadería. La rápida comercialización de extractos de stevia de alta pureza ha transformado las formulaciones industriales de bebidas, ofreciendo hasta 300 veces la dulzura de la sacarosa sin introducir riesgos calóricos.
¿Qué lidera el segmento de Aplicaciones?
Alimentación y Bebidas representa 68.5% cuota en 2026.
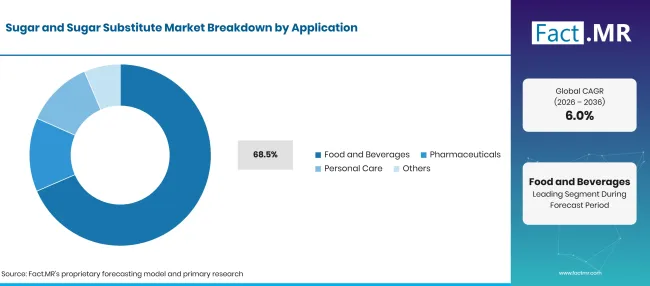
Factmr Sugar And Sugar Substitute Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Alimentación y Bebidas (Segmento líder) | 68.5% |
| Otros segmentos combinados | 31.5%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
El procesamiento de alimentos y bebidas absorbe más de dos tercios del volumen total global de edulcorantes, impulsado por reformulaciones continuas de recetas en refrescos, postres lácteos, rellenos de panadería y dulcería de azúcar. Los fabricantes de refrescos despliegan sistemas innovadores de endulzamiento para satisfacer la demanda de refrescos sin azúcar con sabor completo, aguas botánicas con gas y tés funcionales. Los fabricantes de suplementos utilizan polvos de percepción de dulces avanzados para neutralizar la astringencia amarga de los extractos botánicos activos, la cafeína y los aminoácidos en las bebidas deportivas pre-entrenamiento en polvo. Los científicos de alimentos también están explorando extractos de proteínas dulces bioingenierizadas como la brazzeína y la monellina para desbloquear dulzura ultraintensa y limpia en barras nutritivas bajas en calorías. Los consumidores minoristas suelen comprar sobres envasados de balance de azúcar que contienen eritritol optimizado y mezclas de fruta monje para endulzar café de mesa y aplicaciones caseras para repostería.
¿Cómo influye Sales Channel en la distribución?
Los supermercados/hipermercados representan 53.7% cuota en 2026.
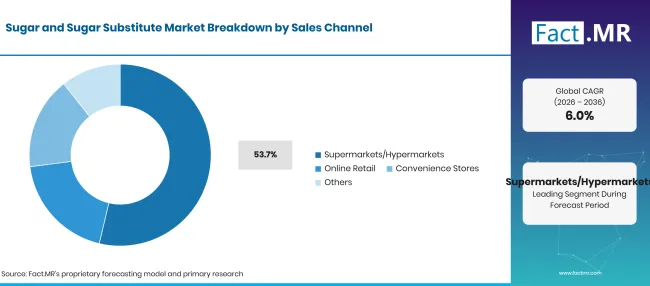
Factmr Sugar And Sugar Substitute Market Breakdown Sales Channel | Source: Fact.MR
| Canal de ventas | Compartir (2026) |
|---|---|
| Supermercados/Hipermercados (Segmento líder) | 53.7% |
| Otros segmentos combinados | 46.3%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Las cadenas de supermercados e hipermercados siguen siendo el canal dominante de distribución minorista de azúcar y productos sustitutos del azúcar para consumidores, ofreciendo amplios pasillos dedicados a azúcares especiales para repostería, cristales de caña orgánica y diversos dispensadores de mesa sin azúcar. El merchandising en volumen y las promociones competitivas de paquetes múltiples permiten a grandes conglomerados minoristas captar compras regulares de reposición en despensas domésticas. Los canales de venta online están mostrando el crecimiento porcentual más rápido, impulsados por marcas digitales directas al consumidor que comercializan edulcorantes alternativos al eritritol de glucémico cero para comunidades keto y diabéticas. Los puntos de repostería especializados y los supermercados naturales atienden a puristas culinarios que buscan edulcorantes raros de alulosa que caramelizan, doren y congelen como la sacarosa convencional. Las tiendas de conveniencia satisfacen necesidades impulsivas inmediatas mediante tabletas de edulcoración de bolsillo y botes de mesa de una sola ración ubicados en las estaciones de dispensación de café.
¿Qué está acelerando la adopción del Mercado de Azúcar y Sustitutos del Azúcar, y qué lo está frenando?
Los impuestos gubernamentales sobre el azúcar, la mayor concienciación sobre enfermedades metabólicas y los avances en la síntesis natural de glucósidos aceleran la expansión del mercado. Los altos costes de producción de azúcares raros, los complejos desafíos de emparejamiento sensorial en etiqueta limpia y las vulnerabilidades en el rendimiento de cultivos en plantaciones de caña de azúcar y stevia restringen la adopción sin fricciones.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Implementación de impuestos nacionales a la reducción del azúcar en bebidas envasadas | +1.3% | Norteamérica, Europa Occidental | A corto plazo (<= 2 años) |
| Creciente enfoque clínico y de consumo en la gestión de la diabetes y la dieta de bajo índice glucémico | +1.1% | Global | A medio plazo (2–4 años) |
| Avances en la bioconversión enzimática que produce glucósidos Reb-M de sabor limpio | +1.0% | América del Norte, Asia Oriental | A medio plazo (2–4 años) |
| Preferencia del consumidor por ingredientes edulcorantes naturales de origen vegetal con etiqueta limpia | +0.8% | Global | A medio plazo (2–4 años) |
| Proliferación de bebidas deportivas funcionales y de bienestar bajo en calorías | +0.6% | Norteamérica, Europa | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Comercialización de la alulosa y la tagatosa para el dorado bajo en calorías en panadería | +1.2% | EE. UU., Asia Oriental, América Latina | A corto plazo (<= 2 años) |
| Plataformas de fermentación de precisión que sintetizan proteínas dulces raras de forma rentable | +1.0% | Norteamérica, Europa Occidental | A medio plazo (2–4 años) |
| Fibras endulzantes de doble acción que combinan prebióticos con dulzura de alta intensidad | +0.8% | Europa Occidental, Japón | A medio plazo (2–4 años) |
| Jarabes de reemplazo a granel diseñados para postres congelados que requieren crioprotección | +0.6% | Global | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Altas primas de coste en uso de los azúcares raros en comparación con la sacarosa subvencionada | -1.1% | Mercados emergentes, sur de Asia | A corto plazo (<= 2 años) |
| Retraso regulatorio en las autorizaciones de edulcorantes novedosos en jurisdicciones seleccionadas | -0.9% | Unión Europea, Asia Oriental | A medio plazo (2–4 años) |
| Notas de sabor desagradable y sensaciones refrescantes persistentes en formulaciones de poliol sin mezclar | -0.7% | Global | A medio plazo (2–4 años) |
| Volatilidad agrícola en los rendimientos de hojas de stevia y caña de azúcar debido a los extremos climáticos | -0.5% | América Latina, Asia del Sur | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
¿Qué países están ampliando el Mercado de Azúcar y Sustitutos del Azúcar hasta 2036?
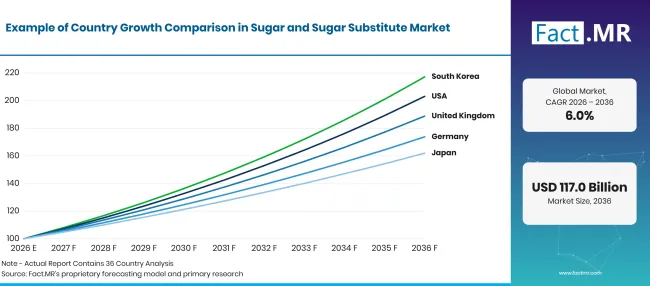
Factmr Sugar And Sugar Substitute Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| EE. UU. | 7.3% |
| Reino Unido | 6.6% |
| Alemania | 5.7% |
| Japón | 4.9% |
| Brasil | 4.2% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
¿Por qué Estados Unidos lidera la expansión del mercado global?
7.3% CAGR, impulsado por una reformulación intensiva de bebidas comerciales, una demanda masiva de productos keto y bajos en carbohidratos, y las rápidas aprobaciones de la FDA para novedosos edulcorantes no calóricos.
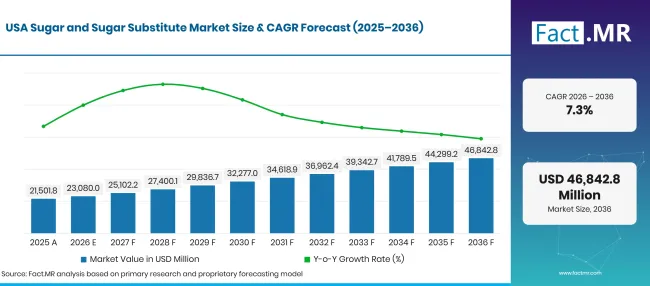
Factmr Sugar And Sugar Substitute Market Forecast Usa | Source: Fact.MR
Los conglomerados estadounidenses de alimentos y bebidas están eliminando agresivamente azúcares añadidos de las carteras minoristas insignia para cumplir con las directrices actualizadas de etiquetado nutricional y satisfacer la demanda de bienestar metabólico de los consumidores. Los principales embotelladores de bebidas con sede en Atlanta, Nueva York y Texas están trasladando líneas de bebidas carbonatadas de varios millones de cajas hacia mezclas sofisticadas de stevia bioconvertida, fruta del monje y eritritol. El floreciente mercado comercial de productos de panadería aptos para keto, barras de proteína y cremas de café sin calorías impulsa la adquisición constante de mezclas naturales de edulcorantes a granel. Además, los desarrolladores culinarios incorporan néctar de agave orgánico líquido en mezclas de cócteles de etiqueta limpia, aderezos orgánicos y granolas artesanales.
¿Cómo está impulsando el Reino Unido la reducción del azúcar?
6.6% CAGR, respaldado por el impuesto obligatorio de la industria de refrescos, los agresivos objetivos de sal y azúcar de los minoristas y una alta penetración de endulzantes de mesa por parte de los consumidores.
El Reino Unido representa uno de los mercados de edulcorantes más regulados del mundo' tras la implementación y la expansión planificada del impuesto nacional de la industria de refrescos. Los fabricantes británicos de bebidas reformularon más de 70% de refrescos comerciales para evitar umbrales fiscales severos y escalonados, creando una demanda de base permanente de edulcorantes no nutritivos de alta potencia. Las principales cadenas de supermercados del Reino Unido están estableciendo estrictos hitos de reducción del azúcar de marca propia en comidas preparadas, yogures y cereales matutinos para el desayuno. Los compradores británicos conscientes de la salud sustituyen regularmente el azúcar blanco refinado por dispensadores de stevia de mesa y soluciones de azúcar para dátiles sin refinar para conservar micronutrientes naturales en la preparación culinaria casera.
¿Qué mantiene la demanda botánica constante en Alemania?
5.7% CAGR, arraigado en Alemania y el sector39S, el sector de panadería industrial avanzada, marcos estrictos de certificación ecológica y una preferencia selectiva de los consumidores por ingredientes no transgénicos.
Alemania se considera el principal centro europeo de confitería industrial, panadería comercial e investigación en ciencia de los alimentos. Los consumidores alemanes exigen barajas de ingredientes transparentes y de etiqueta limpia, lo que llevó a los procesadores locales a rechazar edulcorantes sintéticos artificiales en favor de formulaciones certificadas de azúcar de remolacha orgánica, xilitol de abedul y estevia extraída de agua. La supervisión regulatoria de la Oficina Federal de Protección al Consumidor y Seguridad Alimentaria (BVL) garantiza el cumplimiento de estrictos límites de aditivos de la EFSA, obligando a los fabricantes de ingredientes a mantener una documentación impecable de pureza. Las principales panaderías y fabricantes de chocolate alemanas emplean isomalt y tagatosa para lograr una rápida resistencia cristalina y estabilidad en estantería en confitería de lujo sin azúcar.
¿Por qué Japón está registrando una adopción constante en alimentos funcionales?
4.9% CAGR, impulsado por el floreciente panorama de Alimentos con Afirmaciones Funcionales (FFC), un envejecimiento demográfico que gestiona los niveles de glucosa en sangre y un alto aprecio por perfiles sutiles de endulzante.
Los formuladores japoneses de alimentos y bebidas operan en un entorno regulatorio funcional sofisticado donde los edulcorantes deben ofrecer beneficios fisiológicos verificables junto con el sabor. Las principales empresas de bebidas en Tokio y Osaka comercializan tés verdes y refrescos funcionales enriquecidos con azúcares raros que moderan la absorción de glucosa postprandial. Los consumidores japoneses tradicionalmente prefieren niveles delicados y no empalagosos de dulzura, lo que favorece la integración de derivados enzimáticos de la stevia y taumatina frente a edulcorantes intensamente persistentes. Los laboratorios de cuidado personal y farmacéuticos de Tokio también absorben volúmenes considerables de sorbitol y manitol de grado farmacéutico para pastillas medicinales de garganta y preparaciones dentales.
¿Qué oportunidades se están abriendo en Brasil?
4.2% CAGR, respaldado por Brasil' posición indiscutible como el mayor productor de caña de azúcar del mundo&39# S, creciente conciencia nacional sobre la diabetes y ampliación de las inversiones en edulcorantes refinados de grado exportador.
El panorama agrícola de Brasil está dominado por una amplia infraestructura de molienda de caña en São Paulo y Paraná, que suministra tanto mercados alimentarios globales como redes energéticas nacionales de bioetanol. Aunque el azúcar de caña de consumo sigue profundamente integrado en los hábitos culinarios locales, el aumento de las tasas de obesidad urbana en Río de Janeiro y Belo Horizonte está despertando el interés comercial en alternativas de endulzantes de baja caloría. Los envasadores de bebidas nacionales y las cooperativas lácteas están ampliando la oferta de productos ligeros y dietéticos formulados con sucralosa, stevia y polioles mezclados. Los refinadores de ingredientes brasileños están aprovechando cada vez más sus inmensas capacidades de procesamiento de biomasa para construir instalaciones dedicadas a oligosacáridos prebióticos especiales y extractos de edulcorantes naturales de grado exportador.
¿Quién lidera el Mercado de Azúcar y Sustitutos del Azúcar?
Tate & Lyle PLC mantiene una presencia global formidable en texturantes comerciales y sistemas de endulzado, ofreciendo extractos de hoja de stevia propietarios, jarabes alulosas y formulaciones de sucralosa diseñadas para facilitar la entrada de recetas sin fisuras. Cargill Incorporated dispone de una enorme infraestructura de procesamiento agrícola que abarca la refinación de caña y remolacha cruda, jarabes nutritivos a base de maíz y sistemas de estevia Reb M derivados de fermentación líderes a nivel mundial dentro de su cartera EverSweet. Archer Daniels Midland Company (ADM) ofrece soluciones funcionales integrales de endulzante, combinando moléculas de endulzante vegetales con avanzados sistemas de modificación del sabor y fibras dietéticas de etiqueta limpia.
Ingredion Incorporated destaca en almidones de origen natural, edulcorantes nutritivos especiales y extractos de stevia de alta potencia optimizados para la estabilidad y mejora de la textura de las bebidas. Roquette Frères lidera el procesamiento europeo de poliol y biofermentación, fabricando maltitol, xilitol y sorbitol de grado farmacéutico junto con nuevas proteínas vegetales. PureCircle Limited (filial de Ingredion) opera redes dedicadas a la mejora, agronomía y extracción de stevia que lideran la comercialización de glucósidos esteviol sostenibles. La empresa Hershey innova activamente en confitería con y bajo y sin azúcar, reformulando marcas icónicas de chocolate y caramelos con eritritol y alulosa. Ajinomoto Co. Inc. aporta experiencia especializada en endulzamiento de aminoácidos y péptidos de alta intensidad, suministrando aspartamo, advantame y moduladores de sabor salados a farmacéuticos y procesadores de alimentos globales.
¿Qué empresas son los proveedores clave?
Las compañías clave incluyen Tate & Lyle PLC; Cargill Incorporated; Archer Daniels Midland Company; Ingredion Incorporated; Roquette Frères; PureCircle Limited; The Hershey Company; y Ajinomoto Co. Inc.
- Tate & Lyle PLC
- Cargill Incorporated
- Compañía Midland Archer Daniels
- Ingredion Incorporated
- Roquette Frères
- PureCircle Limited
- La Compañía Hershey
- Ajinomoto Co. Inc.
Bibliografía
- [1] McConnell, M., & Valdes, C. (2025). Perspectiva sobre el azúcar y los edulcorantes: enero de 2025 (SSM-437). USDUn servicio de investigación económica.
- [2] McConnell, M., & Valdes, C. (2025). Perspectiva sobre el azúcar y los edulcorantes: diciembre de 2025 (SSM-448). USDUn servicio de investigación económica.
- [3] Arshad, M. S., et al. (2025). Más allá del azúcar: una revisión holística de los edulcorantes y su papel en la nutrición moderna. Nutrientes, 17(3), 482.
- [4] Sharma, A., et al. (2024). Uso crónico de edulcorantes artificiales: pros y contras. Cureus, 16(8), e67512.
- [5] Kim, H., et al. (2026). Factores asociados con el uso actual de edulcorantes no nutritivos entre adultos. Investigación y práctica nutricional, 20(5), 612–624.
Este informe responde
- El informe evalúa las eficiencias de procesamiento, la termodinámica de cristalización y las proporciones de potencia de endulzante en formatos naturales, artificiales y convencionales de sacarosa.
- Las evaluaciones de aplicaciones detallan por qué los embotelladores comerciales de bebidas y los productores de confitería envasada representan más de dos tercios de la demanda industrial total.
- El análisis a nivel de país investiga las políticas fiscales fiscales y las directrices dietéticas que permiten a Estados Unidos y Reino Unido alcanzar tasas de crecimiento líderes en el mercado.
- Las comparaciones de ciencia sensorial examinan los perfiles temporales persistentes y la estabilidad térmica de Reb-M, la alulosa y el eritritol bajo procesamiento comercial a alta temperatura.
- El perfilado competitivo establece capacidades de refinado, patentes de fermentación enzimática y contratos con productores agrícolas entre los principales productores globales de edulcorantes.
¿Qué cubre el Mercado de Azúcar y Sustitutos de Azúcar?
El mercado abarca envíos comerciales de azúcares calóricos derivados de caña de azúcar y remolacha azucarera, jarabes nutritivos de carbohidratos, edulcorantes artificiales de alta intensidad y edulcorantes naturales de origen vegetal. Evalúa los flujos de materias primas hacia plantas de embotellado industrial de bebidas, panaderías comerciales, líneas de lácteos envasados, instalaciones de fabricación de confitería, jarabes farmacéuticos y sobres de mesa al por menor. El análisis evalúa refinadores mayoristas, productores químicos de ingredientes especiales y marcas de endulzantes envasados para consumidores.
¿Qué incluye el alcance?
El ámbito cubre envíos mayoristas de azúcar de caña blanca refinada, azúcar de remolacha, azúcares crudos no refinados, jarabe de maíz de alta fructosa, jarabes invertidos, polioles (eritritol, xilitol, sorbitol, maltitol), edulcorantes sintéticos de alta intensidad (sucralosa, aspartamo, acesulfame-K, sacarina) y extractos vegetales (estevia, fruto del monje, taumatina, alulosa). Los valores de ingresos representan entregas terminadas de edulcorantes valoradas en los puntos de precios de la puerta de fábrica y de distribución mayorista. Los envíos a granel de edulcorantes a fabricantes comerciales de alimentos y cajas de mesa envasadas al por menor están completamente integrados en los totales del informe.
¿Qué se excluye del alcance?
El ámbito excluye los valores de puerta agrícola de campos de caña de azúcar en pie no cosechados y cultivos de remolacha azucarera antes de la extracción y molienda iniciales. Los jarabes ilícitos no regulados, los compuestos sintéticos de sabor que carecen de equivalencia directa de endulzamiento y la melaza industrial para piensos animales están fuera del alcance. Las cosechadoras comerciales de cosecha de azúcar, centrifugadoras de molienda y maquinaria automática de envasado embotellado están excluidas del total de valoración de ingredientes.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas a la industria.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan prioridades de compra, adopción de productos, desafíos operativos, requisitos de aprobación, posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
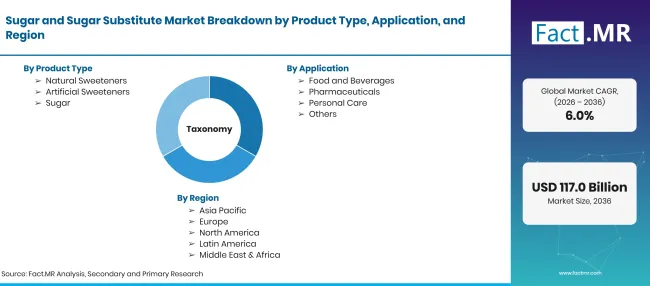
Factmr Sugar And Sugar Substitute Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones en 2026 a USD mil millones para 2036 a 6.0% CAGR |
| Definición del mercado | Envíos comerciales de sacarosa calórica, jarabes nutritivos de carbohidratos y compuestos edulcorantes naturales y artificiales no calóricos utilizados en alimentos, bebidas, farmacéuticos y aplicaciones de consumo. |
| Tipo de producto | Edulcorantes naturales; Edulcorantes artificiales; Azúcar |
| Aplicación | Alimentación y Bebidas; Farmacéuticos; Cuidado Personal; Otros |
| Canal de ventas | Supermercados/Hipermercados; Comercio online; Tiendas de conveniencia; Otros |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | EE. UU.; Reino Unido; Alemania; Japón; Brasil |
| Empresas perfiladas | Tate & Lyle PLC; Cargill Incorporated; Compañía Midland Archer Daniels; Ingredion Incorporated; Roquette Frères; PureCircle Limited; La Compañía Hershey; Ajinomoto Co. Inc. |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Entrevistas primarias con tecnólogos en ciencia alimentaria, refinadores de productos agrícolas, directores de formulación de bebidas comerciales y gestores de categoría minorista, combinadas con auditorías globales de flujo comercial de importación y exportación. |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
¿Cómo se segmenta el mercado?
-
Tipo de subproducto
- Edulcorantes naturales
- Edulcorantes artificiales
- Azúcar
-
Por aplicación
- Alimentación y bebidas
- Farmacéutica
- Cuidado personal
- Otros
-
Por canal de ventas
- Supermercados/Hipermercados
- Venta online
- Tiendas de conveniencia
- Otros
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de azúcar y sustitutos del azúcar en 2026?
¿Cuál es el CAGR de 2026 a 2036?
¿Qué tipo de producto es el que conduce?
¿Qué aplicaciones lidera?
¿Qué empresas participan en el azúcar y los sustitutos del azúcar?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF