- Market Value (2025): USD 38.5 Bn
- Estimated Value (2026): USD 40.6 Bn
- Forecast Value (2036): USD 69.9 Bn
- CAGR (2026-2036): 5.6%
¿Cuánto vale la previsión del mercado de VVT y sistemas de inicio y parada para 2036?
USD 40.6 mil millones en 2026 a USD 69.9 mil millones para 2036 en un 5.6% CAGR.
- En 2025, el mercado de VVT y sistemas start-stop valía USD 38.5 mil millones, siendo las unidades instaladas de fábrica en motores nuevos la mayor parte de esos ingresos.
- Para 2036 el mercado alcanzará losUSD 69.9 mil millones, frente a losUSD 40.6 mil millones en 2026, ya que los motores híbridos y las normas de eficiencia de flota mantienen ambas tecnologías en nuevos programas de motores.
- Un 5.6% CAGR se mantendrá de 2026 a 2036, ya que los motores híbridos suaves y híbridos completos necesitan phasers de árbol de levas más rápidos y hardware de reinicio más resistente que los motores más antiguos.
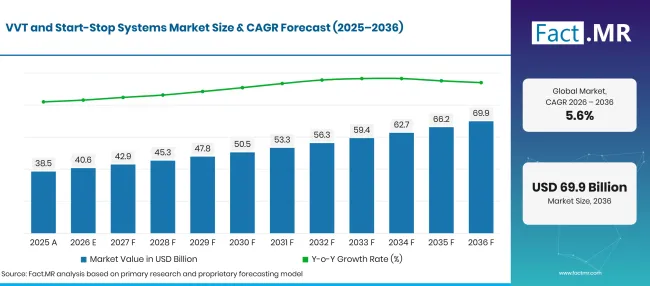
Vvt And Start Stop Systems Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 38.5 |
| 2026 | Estimación | 40.6 |
| 2036 | Previsión | 69.9 |
| CAGR 2026 a 2036 | Periodo de previsión | 5.6% |
Fuente: análisis de Fact.MR. Actualizado el 26 de octubre de 2026
¿Cuáles son los números que definen el crecimiento del mercado de VVT y Start-Stop Systems?
Entre 2026 y 2036, el mercado ganará USD 29.3 mil millones en nuevo valor, liderado por programas de motores híbridos y de vehículos comerciales.
- Motores de la demanda en el mercado
- Los motores híbridos son el principal factor de arrastre en el sistema de distribución de válvulas y el hardware de reinicio. Eurostat contabilizó 3.62 millones de coches nuevos híbridos no enchufables registrados en la UE en 2025, un aumento 13.4%, con los híbridos enchufables de 1.03 millones [1]. Cada uno de estos motores se apaga y reinicia muchas veces por viaje, por lo que los phasers y arrancadores de levas enfrentan ciclos de uso más intensos.
- Los contratos con los proveedores confirman que los trabajos de motores de combustión continúan. En febrero de 2025, BorgWarner anunció que suministraría distribución variable de árbol de levas para los últimos motores híbridos y de gasolina de un importante fabricante de automóviles de Asia Oriental, con producción a partir del primer trimestre de 2026 [2].
- La política europea deja ahora espacio para motores eficientes después de 2035. El paquete automovilístico de la Comisión Europea de diciembre de 2025 establece un objetivo de reducción de emisiones 90% en el tubo de escape para los coches nuevos a partir de 2035, con el 10% restante que se compensará mediante acero bajo en carbono, e-combustibles o biocombustibles fabricados en la UE [3]. Los híbridos enchufables y los extensores de autonomía construidos bajo este objetivo seguirán contando con control de distribución de válvulas.
- Camiones, autobuses y furgonetas de reparto pasan largos periodos en ralentí en el tráfico y en los depósitos. Los operadores de flotas instalan arranque-parada y desactivación de cilindros para ahorrar diésel en estas rutas con mucho ralentí, y los fabricantes de motores añaden accionamiento variable de válvulas para gestionar las temperaturas de escape para el tratamiento posterior.
- Los coches y furgonetas antiguos mantienen activo el canal de reemplazo. Los arranques, solenoides de phasers y actuadores de distribución se desgastan tras muchos ciclos de reinicio, y los talleres independientes los reemplazan una vez que expiran las garantías.
- Segmentos clave analizados
- Por tecnología: Start-Stop Systems mantendrá 42.5% cuota en 2026, dado que el hardware reduce el consumo de combustible en ralentí en el tráfico urbano sin un sistema de alta tensión.
- Por tipo de vehículo: Los vehículos comerciales representarán 54.8% cuota en 2026, ya que los camiones y autobuses llevarán más contenido de accionamiento y reinicio de válvulas por motor.
- Por tipo de combustible: La gasolina ganará 58.9% cuota en 2026, ya que la mayoría de los motores híbridos se basan en un ciclo de gasolina.
- Por usuario final: OEM ganará 59.3% participación en 2026 mediante contratos de instalación firmados durante el desarrollo del motor.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "Los fabricantes de coches ahora juzgan los phasers de levas y el hardware de parada y inicio y parada por lo bien que manejan los frecuentes reinicios híbridos, no solo por el precio unitario. Los motores de vehículos comerciales son los que más contenido cargan, porque los propietarios de flotas pagan por cada litro ahorrado en ralentí. Los proveedores que diseñen para ciclos de funcionamiento 48V e híbridos ganarán los programas de motores que se lanzarán hasta 2036."
- Implicaciones estratégicas
- Los proveedores de distribución de válvulas deberían calificar los phasers eléctricos y de asistencia torsional para motores híbridos, dado que estos motores se reinician mucho más a menudo que los convencionales.
- Los fabricantes de motores de camiones y autobuses deberían combinar la desactivación de cilindros con el sistema de arranque y parada para reducir el consumo de combustible en ralentí y mantener caliente el tratamiento posterior en las rutas urbanas.
- Los distribuidores de posventa deberían disponer de solenoides de phaser y arranques pesados para vehículos que salen de garantía, ya que los ciclos de reemplazo siguen al número de reinicios.
- Los fabricantes de componentes expuestos a aranceles deberían repartir el mecanizado de precisión para phasers y arrancadores por más de un país para proteger los márgenes.
En 6.8%, Estados Unidos lidera el grupo, donde los híbridos están ganando cuota en las ventas de vehículos ligeros y el stop/start ya aparece en la mayoría de los vehículos de gasolina. Alemania sigue en 6.4%, con matrículas híbridas creciendo bajo las normas de emisiones de la UE. Japón registra 6.0% mientras los fabricantes de automóviles siguen renovando motores híbridos. Brasil se expande en 4.9%, ayudado por nuevos techos federales de eficiencia. Por último, el Reino Unido en 4.3%, ya que los coches cero emisiones reciben una mayor porción de nuevas matriculaciones.
¿Cómo se desglosa el mercado de VVT y sistemas de arranque-parada por segmento?
Sistemas Start-Stop liderará la Tecnología en 42.5%; Vehículos Comerciales encabezará el Tipo de Vehículo en 54.8%; La Gasolina superará el Tipo de Combustible en 58.9%; OEMocupará el primer puesto en Usuario Final en 59.3%.
¿En qué se concentra la demanda tecnológica?
Los sistemas Start-Stop se llevan 42.5% de los ingresos de 2026.
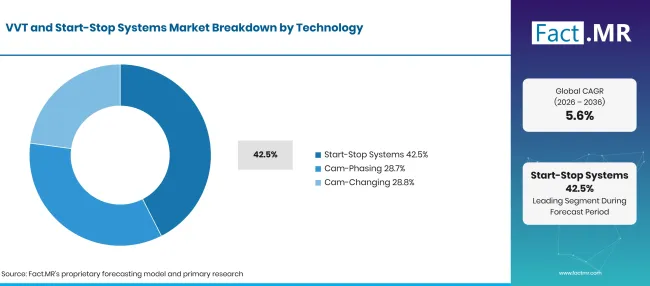
Vvt And Start Stop Systems Market Breakdown Technology | Source: Fact.MR
| Tecnología | Compartir (2026) |
|---|---|
| Sistemas de arranque-parada (segmento líder) | 42.5% |
| Otros segmentos combinados | 57.5%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 26 de octubre de 2026
Los fabricantes pueden añadir el apagado del motor en ralentí con un arranque mejorado, una batería más potente y software de control, por lo que no es necesario rediseñar el motor. Ese bajo coste de entrada les permite adaptarse tanto a los modelos de entrada como a los premium. Las unidades de fase de levas, a menudo impulsadas por un sistema de control electrónico del motor, siguen en volumen. En Estados Unidos, los motores de gasolina con parada/arranque representaron 57.6% de la producción de vehículos del año modelo 2024, según la EPA [4]. Los sistemas de cambio de levas sirven a un conjunto más limitado de motores de rendimiento y diésel, donde cambiar el perfil de levas mejora el par a bajas revoluciones.
¿Qué lidera el segmento de Tipo de Vehículo?
Los vehículos comerciales representan 54.8% de las ventas de 2026.
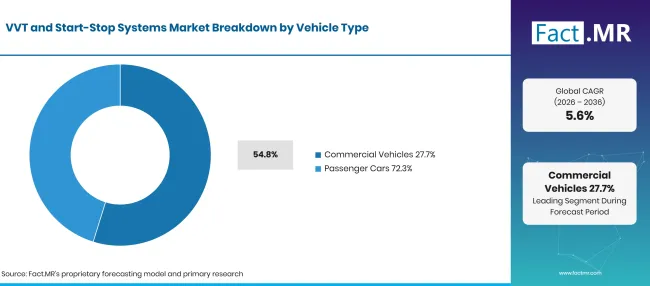
Vvt And Start Stop Systems Market Breakdown Vehicle Type | Source: Fact.MR
| Tipo de vehículo | Compartir (2026) |
|---|---|
| Vehículos Comerciales (Segmento líder) | 54.8% |
| Otros segmentos combinados | 45.2%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 26 de octubre de 2026
Los camiones pesados y los autobuses urbanos hacen funcionar los motores durante largas horas, a menudo en ralentí, por lo que cada litro ahorrado se acumula rápidamente para los propietarios de flotas. Un solo motor pesado puede llevar accionamiento variable de válvulas y desactivación de cilindros junto con un motor de arranque de alta potencia y su propio módulo de control. Ese contenido eleva los ingresos por vehículo muy por encima de un coche. Los turismos ofrecen un volumen de unidades mucho mayor, pero el contenido por vehículo es menor. Los fabricantes de automóviles instalan phasers de arranque-parada y árboles de levas en la mayoría de los modelos nuevos, y la base de válvulas del motor automotriz en los coches mantiene amplia la demanda de fases de levas.
¿Cómo exige la forma del tipo combustible?
La gasolina representa 58.9% de la demanda de 2026.
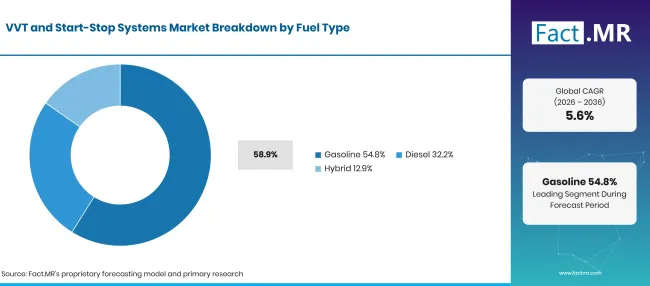
Vvt And Start Stop Systems Market Breakdown Fuel Type | Source: Fact.MR
| Tipo de combustible | Compartir (2026) |
|---|---|
| Gasolina (segmento líder) | 58.9% |
| Otros segmentos combinados | 41.1%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 26 de octubre de 2026
La mayoría de los motores híbridos completos y suaves funcionan con un ciclo de gasolina, y dependen de fases de árbol de levas anchas para cambiar entre modos eficiente y de alta potencia. Los motores de gasolina turboalimentados, a menudo combinados con un turbocompresor de automóvil, necesitan un tiempo de distribución variable para limitar el retardo del turbo. Los volúmenes de gasolina pura están disminuyendo en Europa, donde Eurostat registró 2.98 millones de coches nuevos de gasolina en 2025, una caída 18.4% [1]. El diésel sigue siendo central en camiones y autobuses. El hardware específico para híbridos añade contenido por motor, ya que los generadores de arranque y los phasers eléctricos cuestan más que las piezas convencionales.
¿Qué soporta OEMdentro del usuario final?
OEMse lleva 59.3% de los ingresos de 2026.
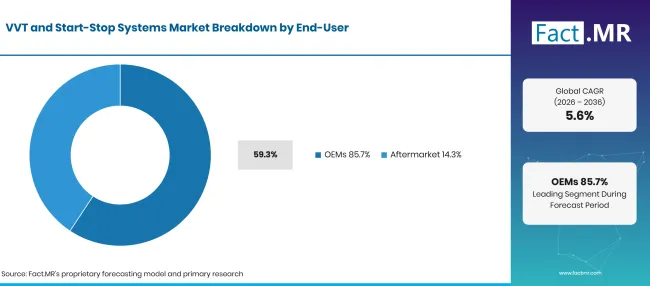
Vvt And Start Stop Systems Market Breakdown End User | Source: Fact.MR
| Usuario final | Compartir (2026) |
|---|---|
| OEMs (Segmento principal) | 59.3% |
| Otros segmentos combinados | 40.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 26 de octubre de 2026
Los fabricantes de automóviles bloquean el tiempo de distribución de las válvulas y reinician el hardware mientras el motor aún está en el banco de pruebas, y los contratos suelen durar toda la vida útil de una familia de motores. Los proveedores de nivel 1 trabajan con los equipos de motores en la calibración, por lo que cambiar de proveedor a mitad de programa es raro. El mercado de accesorios atiende a vehículos que ya no tienen garantía. Los talleres sustituyen solenoides de fásers, actuadores de distribución y arrancadores de alta resistencia, y el canal del alternador y motor de arranque ofrece a los distribuidores una vía lista para estos compradores.
¿Qué está acelerando la adopción de VVT y Start-Stop en el mercado de sistemas, y qué la frena?
Los programas de motores híbridos, las flotas de camiones con mucha ralentí y las normas de eficiencia de combustible mantienen la demanda de sincronización de válvulas y hardware de reinicio. La expansión está limitada por el cambio de algunos compradores hacia coches eléctricos a batería, que no tienen ninguna de las dos tecnologías, y por los aranceles sobre componentes de precisión.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Motores híbridos equipados con fásers de árbol de levas rápidos y hardware de reinicio | +1.5% | Global | A corto plazo (<= 2 años) |
| Economía de combustible y CO2 normas que mantienen en producción motores de combustión eficientes | +1.2% | Norteamérica, Europa Occidental, América Latina | A medio plazo (2-4 años) |
| Reducción del ralentí en camiones, autobuses y flotas de reparto | +0.9% | Norteamérica, Europa Occidental, Asia Oriental | A medio plazo (2-4 años) |
| Sustitución de arrancadores y piezas de phaser desgastadas en flotas antiguas | +0.6% | Norteamérica, Europa Occidental | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 26 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| 48Correas de arranque-generadores en V combinados con faseado avanzado de árbol de levas | +0.9% | Global | A medio plazo (2-4 años) |
| Desactivación de cilindros y accionamiento variable de válvulas para motores diésel de alta resistencia | +0.7% | Norteamérica, Europa Occidental | A medio plazo (2-4 años) |
| Phasers eléctricos de árbol de levas para motores híbridos dedicados | +0.5% | Asia Oriental | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 26 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Crecimiento de coches eléctricos a batería que no necesitan distribución de válvulas ni reinicio del motor | -0.8% | Europa Occidental, Asia Oriental | A medio plazo (2-4 años) |
| Problemas de desgaste del motor de arranque y la batería por reinicios frecuentes | -0.4% | Global | A corto plazo (<= 2 años) |
| Aranceles y interrupciones comerciales que aumentan los costes de los componentes | -0.3% | Norteamérica | A corto plazo (<= 2 años) |
Fuente: análisis de Fact.MR. Actualizado el 26 de octubre de 2026
¿Qué países están escalando el mercado de VVT y sistemas Start-Stop hasta 2036?
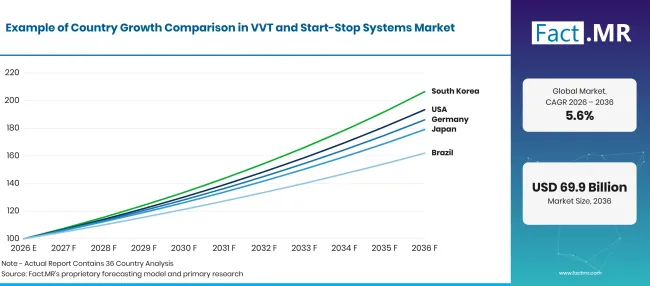
Vvt And Start Stop Systems Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Estados Unidos | 6.8% |
| Alemania | 6.4% |
| Japón | 6.0% |
| Brasil | 4.9% |
| Reino Unido | 4.3% |
Fuente: análisis de Fact.MR. Actualizado el 26 de octubre de 2026
¿Qué apoya la adopción en Estados Unidos?
6.8% CAGR, impulsado por el aumento de las ventas de híbridos y el casi estándar de paradas/arranques en vehículos de gasolina.
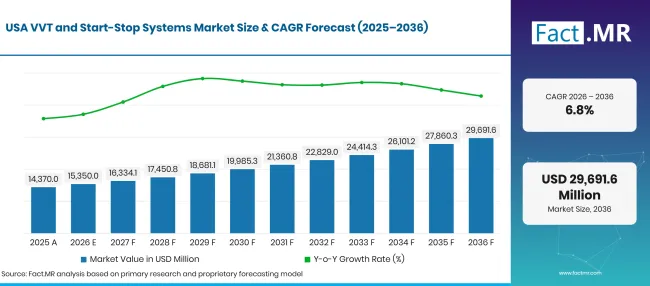
Vvt And Start Stop Systems Market Forecast Usa | Source: Fact.MR
La Administración de Información Energética de EE. UU. informó que los híbridos alcanzaron un 16% récord en ventas de vehículos ligeros entre el segundo trimestre de 2025 y el segundo trimestre de 2026 [5]. Los datos de la EPA muestran que los híbridos suaves están 5.3% y los híbridos fuertes a 9.5% de la producción del año modelo 2024 [4]. Los motores pick-up y SUV también llevan desactivación de cilindros y fase de árbol de levas anchas para cumplir con las normas federales de consumo.
¿Cómo está desarrollando Alemania la demanda?
6.4% CAGR, respaldado por registros híbridos que siguen creciendo bajo las normas de la UE.
La Kraftfahrt-Bundesamt informó de 1,127,509 nuevos vehículos híbridos en 2025, un aumento 19.0% y igual a 39.5% de matrículas [6]. Los híbridos enchufables representaron 311,398 de ellos. Las nuevas matrículas de gasolina cayeron 21.6% a una cuota de 27.2% [6]. Ese cambio traslada el contenido de distribución de válvulas de los motores de gasolina convencionales a motores híbridos que necesitan phasers más rápidos y piezas de reinicio más resistentes.
¿Qué está apoyando la adopción en Japón?
6.0% CAGR, ayudado por motores híbridos que mantienen la demanda de hardware de combustión.
The International Agencia de Energía informó que los coches eléctricos representaron menos del 3% de las ventas en Japón en 2025 [7]. Con tan pocos coches eléctricos a batería, los fabricantes nacionales siguen invirtiendo en nuevos motores híbridos. Proveedores locales como Aisin, Denso y Astemo fabrican phasers de leva, solenoides de control y arrancadores cerca de estas plantas de motores.
¿Cómo está Brasil escalando la demanda?
4.9% CAGR, ya que los techos federales de eficiencia empujan a los fabricantes de automóviles hacia motores más limpios.
El Decreto 12,435 de abril de 2025 regula el programa de Mover de Brasil y exige a los fabricantes de vehículos ligeros que alcancen un nuevo techo de consumo energético antes del 1de octubre de 2027 [8]. Las ventas de coches eléctricos en Brasil alcanzaron la 9% de las ventas de coches nuevos en 2025, según la IEA [7]. La mayor parte de la flota sigue funcionando con motores flex-fuel, que se benefician del fasaje de levas al cambiar entre etanol y gasolina.
¿Cómo funciona el Reino Unido?
4.3% CAGR, atenuado por una creciente cuota de cero emisiones en coches nuevos.
El Departamento de Transporte informó que las matrículas de nuevos coches de gasolina cayeron 19% a 610,000 en 2025 [9]. Los coches de cero emisiones representaron 23% de matrículas de coches nuevos, en comparación con 19% en 2024 [9]. Los híbridos y los híbridos suaves siguen ocupando gran parte del mercado restante, por lo que la fase de arranque-parada y la fase de árboles continúa en la mayoría de los modelos de combustión.
¿Quién lidera el mercado de VVT y sistemas de arranque-parada?
Tres grupos determinan el suministro. Especialistas en temporización de válvulas como BorgWarner, Schaeffler y Aisin compiten en velocidad de respuesta y durabilidad de los phasers bajo ciclos de reinicio híbridos.
BorgWarner ganó un premio de distribución variable de árbol de levas con asistencia torsional para el motor híbrido de próxima generación de un fabricante japonés en mayo de 2026, con producción a partir de 2028 [10]. En agosto de 2026, añadió programas accionados por par de levas para una familia europea premium de V6 y un motor chino turbo de gasolina de 1.5litros [11]. Los fabricantes japoneses Denso, Astemo y Mitsubishi Electric emparejan controles de distribución o arranques de válvulas con electrónica del motor. Proveedores de electrificación como Valeo venden hardware 48V; en junio de 2026, Valeo lanzó un eje eléctrico de dos velocidades en V 48que añade tracción trasera eléctrica a los modelos Dacia mild-hybrid [12]. Eaton ofrece motores de alta resistencia con accionamiento de válvulas y desactivación de cilindros. Ganar programas de motores híbridos desde el principio y apoyarlos durante toda su vida útil en producción separará a los proveedores más fuertes.
¿Qué empresas son los proveedores clave?
Las principales empresas incluyen BorgWarner Inc.; Schaeffler AG; AISIN Corporation; DENSO Corporation; Astemo, Ltd.; Mitsubishi Electric Corporation; Valeo SE; y Eaton Corporation plc.
- BorgWarner Inc.
- Schaeffler AG
- AISIN Corporation
- DENSO Corporation
- Astemo, Ltd.
- Mitsubishi Electric Corporation
- Valeo SE
- Eaton Corporation plc
Bibliografía
- [1] Eurostat. (2026, julio 31). Nuevos coches eléctricos solo con batería 30% en 2025.
- [2] BorgWarner. (2025, febrero 6). BorgWarner suministra tecnología de distribución variable de árbol de levas para los principales motores híbridos y de gasolina de OEMdel Este Asiático.
- [3] Comisión Europea, TRIMIS. (2025, diciembre 24). Paquete automovilístico.
- [4] Agencia de Protección Ambiental de EE. UU. (febrero de 2026). Informe de Tendencias Automotrices de la EPA 2025: Emisiones de gases de efecto invernadero, economía de combustible y tecnología desde 1975.
- [5] Administración de Información Energética de EE. UU. (2026, julio 27). Las ventas de híbridos aumentan mientras que las ventas de baterías eléctricas siguen siendo más bajas tras la expiración del crédito fiscal.
- [6] Kraftfahrt-Bundesamt. (2026, enero 6). Fahrzeugzulassungen im Diciembre 2025: Jahresbilanz [Matriculaciones de vehículos en diciembre de 2025: Revisión anual].
- [7] Agencia Internacional de la Energía. (2026, mayo 20). Perspectivas globales de vehículos eléctricos 2026: Tendencias en coches eléctricos.
- [8] Presidência da República, Brasil. (2025, abril 15). Decreto nº 12.435, de 15 de abril de 2025 [Decreto nº 12,435 de abril 152025].
- [9] Departamento de Transporte. (2026, abril 29). Estadísticas de licencias de vehículos, Reino Unido: 2025.
- [10] BorgWarner. (2026, mayo 6). BorgWarner gana dos premios Conquest en Asia por programas de combustión e híbridos de propulsión.
- [11] BorgWarner. (2026, agosto 5). BorgWarner consigue nuevos premios al Programa de Cronometraje de Cámara Variable en Europa y China.
- [12] Valeo. (2026, junio 17). Valeo acelera la transición energética con el primer eje 48V 2-Speed para Dacia Duster, Bigster y Striker.
Este informe responde
- Cómo se dividen los ingresos por tecnología, tipo de vehículo, tipo de combustible y usuario final de 2026 a 2036.
- ¿Por qué los sistemas de arranque-parada, los vehículos comerciales, los motores de gasolina y los accesorios OEM ocupan la primera posición en cada segmento?
- ¿Qué separa el crecimiento en Estados Unidos, Alemania, Japón, Brasil y el Reino Unido?
- ¿Qué proveedores ganan los programas de motores híbridos y en qué base?
- Donde 48hardware en V, phasers eléctricos y accionamiento de válvulas de alta resistencia abrirán nuevos ingresos.
¿Qué cubre el mercado de VVT y sistemas de arranque-parada?
Este mercado reúne dos familias de hardware de eficiencia del motor. El primero varía el tiempo de las válvulas mediante fase o cambio de árbol de levas; el segundo detiene el motor en ralentí y lo reinicia bajo demanda.
Los ingresos se registran para turismos y vehículos comerciales con motores de gasolina, diésel e híbridos. Las ventas se miden en el punto de venta al fabricante o al comprador del mercado de accesorios.
¿Qué incluye el alcance?
Se cuentan sistemas completos de arranque-parada, fase de levas y cambio de levas. Se incluyen sus phasers, solenoides y actuadores, así como los arrancadores y módulos de control mejorados. Las baterías solo cuentan cuando se venden como parte de un sistema de arranque-parada.
Se incluyen los generadores de arranque por correa usados en 48sistemas híbridos suaves V cuando realizan la función de reinicio del motor. También se cuentan las unidades de repuesto vendidas a través de talleres y distribuidores de piezas.
¿Qué se excluye del alcance?
Los trenes de distribución de distribución de distribución fija, los arrancadores estándar y las baterías en vehículos sin arranque-parada se omiten. Los turbocompresores, la inyección de combustible y los lubricantes también están fuera del mercado.
Se excluyen los trenes motopropulsores eléctricos por batería, al igual que los motores de tracción y los paquetes de baterías en vehículos híbridos eléctricos; solo se contabilizan los sistemas de distribución y reinicio de válvulas del lado del motor en esos vehículos.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas del sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan prioridades de compra, adopción de productos, desafíos operativos, requisitos de aprobación, posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
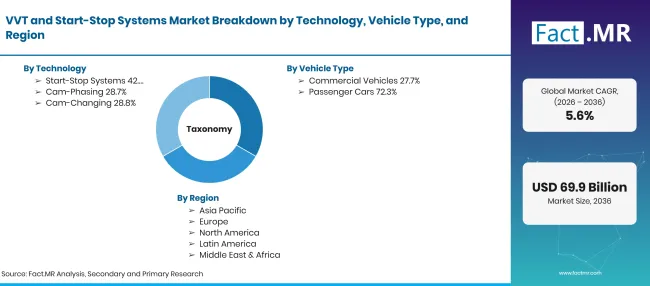
Vvt And Start Stop Systems Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones en 2026 hasta USD mil millones para 2036 a CAGR |
| Definición del mercado | Tecnologías de motor que varian el tiempo de las válvulas o paran y reinician automáticamente el motor en ralentí, incluyendo sistemas de arranque-parada, fase de árboles de levas y cambio de árboles. Los ingresos cubren las ventas a fabricantes de vehículos y el mercado de accesorios para turismos y vehículos comerciales. |
| Tecnología | Sistemas de Arranque-Parada; Fase de Leva; Cambio de Leva |
| Tipo de vehículo | Vehículos comerciales; Turismos |
| Tipo de combustible | Gasolina; Diésel; Híbrida |
| Usuario final | OEMs; Posventa |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Estados Unidos; Alemania; Japón; Brasil; Reino Unido |
| Empresas perfiladas | BorgWarner Inc.; Schaeffler AG; AISIN Corporation; DENSO Corporation; Astemo, Ltd.; Mitsubishi Electric Corporation; Valeo SE; Eaton Corporation plc |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Estimación de arriba abajo y de abajo hacia arriba usando la producción de vehículos y motores; valor de contenido por motor por tecnología; OEM y distribución de canales de posventa; mezcla de combustible y vehículos por país; y revisión del programa de proveedores. |
Fuente: análisis de Fact.MR. Actualizado el 26 de octubre de 2026
¿Cómo se segmenta el mercado?
-
Por tecnología
- Sistemas de arranque-parada
- Cam-Phasing
- Cambio de leva
-
Por tipo de vehículo
- Vehículos comerciales
- Turismos
-
Por tipo de combustible
- Gasolina
- Diésel
- Híbrido
-
Por usuario final
- OEMs
- Posventa
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de VVT y sistemas start-stop en 2026?
¿Cuál es la CAGR del mercado de VVT y sistemas start-stop de 2026 a 2036?
¿Qué tecnología lidera el mercado de VVT y sistemas start-stop?
¿Qué tipo de vehículo lidera el mercado de VVT y sistemas de arranque-parada?
¿Qué tipo de combustible lidera el mercado de VVT y sistemas start-stop?
¿Qué usuario final lidera el mercado de VVT y sistemas de inicio y parada?
¿Qué país crecerá más en el mercado de sistemas VVT y de arranque-parada?
¿Quiénes son las principales empresas en el mercado de VVT y sistemas de arranque-parada?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF