- Market Value (2025): USD 527.6 Mn
- Estimated Value (2026): USD 859.0 Mn
- Forecast Value (2036): USD 551.5 Mn
- CAGR (2026-2036): 4.5%
Quelle est la valeur prévue du marché des écarteurs agrégés d’ici 2036 ?
USD 551.5 millions en 2026 pour USD 859.0 millions d’ici 2036 à 4.5% CAGR.
- La demande pour les écarteurs d’agrégats s’est élevée àUSD 527.6 millions en 2025, le remplacement des écarteurs à copeaux vieillissants dans les services routiers du comté et municipaux représentant une grande partie des dépenses.
- D’ici 2036, le marché atteindra USD 859.0 millions, contre USD 551.5 millions en 2026, alors que les propriétaires de routes publiques réorientent davantage leur budget vers des traitements de surface prolongeant la durée de vie des chaussées.
- Un 4.5% CAGR reflète une base d’équipement menée par le remplacement, dans laquelle les programmes de scellement, et non le kilométrage des nouvelles routes, décident du calendrier de la plupart des achats.
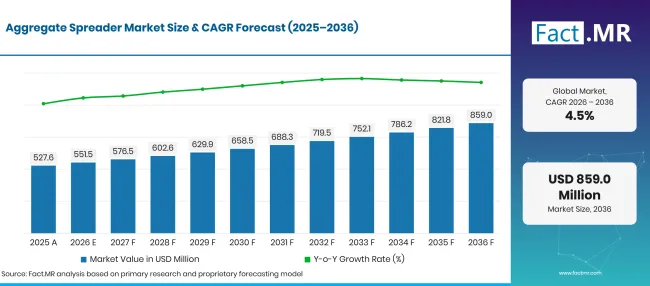
Aggregate Spreader Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD millions) |
|---|---|---|
| 2025 | Réel | 527.6 |
| 2026 | Estimation | 551.5 |
| 2036 | Prévisions | 859.0 |
| CAGR 2026 à 2036 | Période de prévision | 4.5% |
Source : analyse Fact.MR. Mis à jour le 3 novembre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des étaleuses agrégées ?
La période 2026-2036 ajoute USD 307.5 millions de nouvelles valeurs, avec des unités montées sur camions pour les équipes de maintenance routière qui en prennent la majeure partie.
- Moteurs de la demande sur le marché
- Les budgets de préservation maintiennent les écarteurs en fonctionnement. Les agences routières américaines ont dépensé78 milliards de dollars pour l’entretien en 2024, soit environ 24% des dépenses routières totales [1]. Les scellés à puces sont l’un des traitements les moins coûteux dans ce budget, et chaque équipe de scellement a besoin d’un étaleur automoteur ou monté sur camion derrière son distributeur de liants.
- Les réseaux routiers à faible volume créent la demande la plus stable. Sur les 247,200 miles de routes en Grande-Bretagne en avril 2025, les routes secondaires représentaient 215,200 miles, soit environ 87.0% [2]. Les conseils municipaux traitent une grande partie de ce kilométrage avec un revêtement de surface, qui place une seule couche de copeaux sur un liant pulvérisé.
- Les structures et revêtements vieillissants font avancer l’entretien au Japon. Le MLIT compte environ 240,000 ponts routiers âgés de 50 ans ou plus à la fin de l’exercice 2025, contre environ 130,000 [3]. Les accès à tablier et les routes de connexion doivent être resurfacés au fur et à mesure de la réparation de ces structures, ce qui favorise l’expansion des travaux sur les routes municipales.
- Les entrepreneurs souhaitent un contrôle plus strict des taux de copeaux dans les rues urbaines étroites. LeeBoy décrit son étaleur de puces CSV Rosco comme disposant d’une trémie à largeur variable et d’une empreinte compacte pour les zones étroites telles que les routes urbaines [4]. Le contrôle des débits et de la largeur réduit la pierre gaspillée et les copeaux lâches après le scellement.
- Segments clés analysés
- Par type de produit : Les écarteurs montés sur camion détiendront 42.3% part en 2026 car un seul châssis peut transporter la pierre et la disperser sans une seconde unité de remorquage.
- Par application : La construction représentera 38.2% de la valeur de 2026, étant donné que les nouvelles routes et les projets d’élargissement nécessitent la place d’agrégats gradués sur les couches de base et d’épaulement.
- Par canal de distribution : Les distributeurs capteront 39.4% des revenus de 2026, les concessionnaires gérant les démonstrations, le financement et la fourniture saisonnière des pièces pour les entrepreneurs.
- Par utilisateur final : Les entreprises de construction atteindront 45.3% des ventes de 2026, puisque les entrepreneurs en pavage et scellement réalisent la plupart des travaux d’étalement sous contrat public.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les écarteurs d’agrégats sont achetés en fonction de la saison de scellement. Une machine qui en manque deux semaines coûte plus cher à un entrepreneur que sa différence de prix. D’ici 2036, les propriétaires de routes investiront davantage dans les joints de copeaux et le redressement de surface, car ces traitements étirent les budgets d’entretien limités. Les fournisseurs qui associent un contrôle précis des portes et de la largeur à un service rapide des concessionnaires prendront la plupart des commandes de remplacement des comtés, des conseils municipaux et des équipes de scellement sous contrat. »
- Implications stratégiques
- Les fabricants devraient proposer des contrôles de porte qui relient le débit des puces à la vitesse de déplacement, car les propriétaires de routes vérifient désormais de plus près les taux et les plaintes liées aux puces lâches.
- Les distributeurs doivent stocker les vannes, les bandes et les pièces de convoyeurs avant l’ouverture de la saison de scellement, car la plupart des écarteurs ne travaillent que quelques mois par an.
- Les entreprises de construction et les municipalités devraient comparer les unités de hayon, les écarteurs remorqués et les machines autopropulsées selon les miles annuels de voie goulée, et non uniquement par le prix d’achat.
- Les investisseurs devraient privilégier les fournisseurs avec une couverture concessionnaire dans les zones rurales routières, où ont lieu la plupart des travaux de scellement à puce et de revêtement de surface.
Les cinq pays se divisent en deux groupes une fois que leur financement de maintenance est mis en place. Le Royaume-Uni mène à 5.7%, avec un nouveau financement local des routes lié à la performance des conseils sur les nids-de-poule et le revêtement de surface. L’Allemagne suit à 4.3%, un 1.4 points de moins, puisque ses fonds fédéraux circulent principalement vers les ponts et autoroutes utilisant des couches d’asphalte. Le Japon atteint 4.0% alors que les ponts vieillissants approchent et les routes municipales attirent des équipes de réparation. La croissance américaine se situe à 3.6%, reflétant une flotte importante mais mature de scellés à puce remplacée sur de longs cycles. Le Brésil est en retard à 3.2%, étant donné que les contrats fédéraux de maintenance privilégient pour l’instant les patchs et les superpositions plutôt que le scellement à puces.
Comment le marché des écarteurs d’agrégats se répartit-il par segment ?
Les écarteurs montés sur camion mèneront le type de produit à 42.3%; La construction mènera l’application à 38.2%; Les distributeurs dirigeront le canal de distribution à 39.4%; Les entreprises de construction détiendront l’utilisateur final à 45.3% en 2026.
Quel type de produit mène ?
Les écarteurs montés sur camion représentent 42.3% des ventes de 2026.
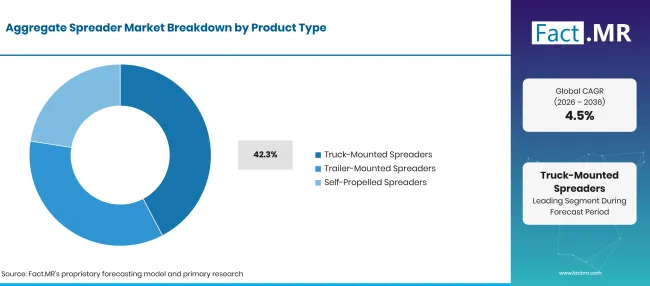
Aggregate Spreader Market Breakdown Product Type | Source: Fact.MR
| Type de produit | Partager (2026) |
|---|---|
| Écarteurs montés sur camion (segment de tête) | 42.3% |
| D’autres segments combinés | 57.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 3 novembre 2026
Les équipes routières apprécient le matériel qui passe directement du stock de la carrière au chantier. Une caisse basculante équipée d’un hayon à écarteur porte sa propre charge et dépose des copeaux sur une voie complète en un seul passage. Rien qu’aux États-Unis, il y a 4.2 millions de miles de routes publiques, dont une grande partie est en zone rurale desservie par les équipes de comté [5]. Cette échelle convient aux camions capables de parcourir de longues distances entre des zones de travail courtes. Les écarteurs automoteurs constituent le second groupe et sont conçus pour un étanchéité à haute puissance derrière un distributeur de liants. Ils transportent des trémies jusqu’à 24 pieds de large et sont alimentés par une ligne de camions-banceaux. Les unités montées sur remorque desservent les petits entrepreneurs et les utilisateurs agricoles qui possèdent déjà un véhicule de remorquage adapté. Ces machines travaillent souvent aux côtés d’un pavé en asphalte sur des travaux de resurfaçage mixte.
Qu’est-ce qui mène le segment Application ?
La construction représente 38.2% des revenus de 2026.
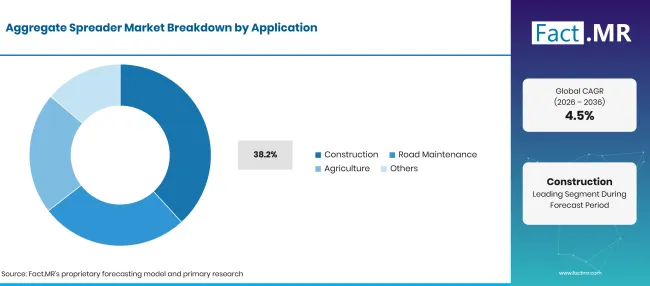
Aggregate Spreader Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Construction (segment principal) | 38.2% |
| D’autres segments combinés | 61.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 3 novembre 2026
De nouvelles routes, des projets d’élargissement et des voies d’accès au site nécessitent tous des agrégats placés en couches contrôlées. Les écarteurs posent des pierres de base, des matériaux d’accotement et des filières à copeaux là où un pavé serait lent ou non rentable. Les projets utilisant un mélange chaud provenant d’une usine de mélange d’asphalte nécessitent toujours des copeaux étalés sur toute surface ou accotement scellé. L’entretien routier est la prochaine application et couvre les joints de copeaux, le traitement de surface et l’entretien des routes en gravier. Il repose sur un liant de bitume pulvérisé qui doit être recouvert de copeaux en quelques minutes. L’agriculture utilise des étaleuses plus petites pour les pistes agricoles et les surfaces de jardin. D’autres usages incluent les accotements d’aérodrome et les sites industriels.
Comment le canal de distribution façonne-t-il la demande ?
Les distributeurs représentent 39.4% de la valeur de 2026.
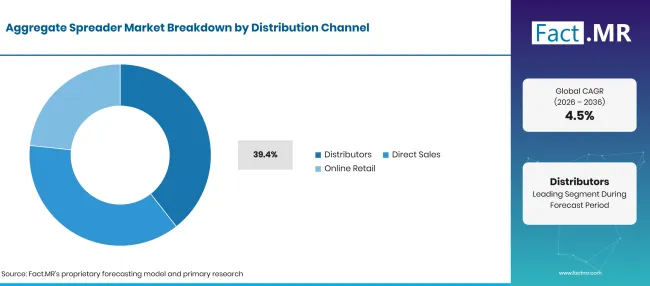
Aggregate Spreader Market Breakdown Distribution Channel | Source: Fact.MR
| Canal de distribution | Partager (2026) |
|---|---|
| Distributeurs (segment principal) | 39.4% |
| D’autres segments combinés | 60.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 3 novembre 2026
Les concessionnaires décident de nombreux achats sur ce marché. Un acheteur du comté souhaite voir un écarteur calibré sur place, organiser un financement et savoir que les chaînes de convoyeurs et les portails sont en stock local. Les concessionnaires d’équipements gèrent également les échanges d’unités anciennes, ce qui maintient la demande de remplacement par le même canal. Les ventes directes conviennent aux agences routières d’État et aux grands entrepreneurs qui soutiennent des flottes de machines identiques. La vente en ligne couvre les pièces détachées et les petits écarteurs de hayon achetés par les fermes et les petites municipalités. Les machines autopropulsées complexes nécessitent toujours une visite du concessionnaire avant l’achat, donc les ventes en ligne restent une petite part du volume unitaire.
Quel segment utilisateur final détient la tête ?
Les entreprises de construction réalisent 45.3% des ventes de 2026.
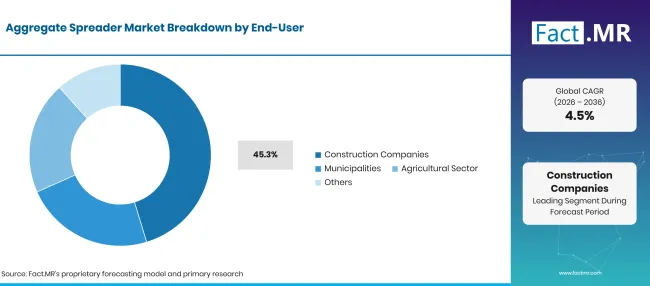
Aggregate Spreader Market Breakdown End User | Source: Fact.MR
| Utilisateur final | Partager (2026) |
|---|---|
| Entreprises de construction (segment leader) | 45.3% |
| D’autres segments combinés | 54.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 3 novembre 2026
Les équipes de scellement sous contrat exploitent de nombreuses flottes d’écarteurs car les propriétaires de routes publiques externalisent une grande partie de leurs travaux de traitement de surface. Ces entreprises vendent l’étanchéité au mètre carré, donc la disponibilité des écarteurs et la précision des débits influencent directement leurs marges. Beaucoup proposent également des travaux de ligne et achètent auprès des mêmes concessionnaires qui vendent des machines de marquage routier. Les municipalités forment le second groupe d’utilisateurs et font souvent fonctionner leurs propres équipes sur des routes secondaires. Les routes secondaires en Grande-Bretagne ont transporté 119.0 milliards de miles de véhicules en 2025, 1.5% plus qu’en 2024 [6]. Les utilisateurs agricoles achètent des écarteurs plus petits qui peuvent être tirés par des tracteurs agricoles pour les chenilles et les cours de cours. D’autres incluent des carrières et des domaines privés.
Qu’est-ce qui accélère l’adoption du marché des étaleuses agrégées, et qu’est-ce qui la freine ?
Les propriétaires publics dépensent davantage pour préserver les routes qu’ils possèdent déjà, et les joints à puces restent l’une des méthodes les moins chères pour le faire. Un contrôle des tarifs plus rapide et des trémies plus larges aident également les équipes à sceller plus de kilomètres de voie en une courte saison. En revanche, les écarteurs restent inactifs une grande partie de l’année, ce qui prolonge le retour sur investissement. Les achats ralentissent également lorsque les budgets routiers locaux sont réduits.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Croissance des budgets pour la préservation des chaussées et les scellements à puces | +1.1% | Mondial | Moyen terme (2-4 ans) |
| Traitement de surface sur les réseaux routiers locaux à faible débit | +0.8% | Europe de l’Ouest, Amérique du Nord | À court terme (<=2 ans) |
| Réparation de ponts vieillissants et de routes de liaison | +0.6% | Asie de l’Est, Europe de l’Ouest | À long terme (>=4 ans) |
| Remplacement des anciennes flottes d’entrepreneurs et de comté | +0.5% | Amérique du Nord | Moyen terme (2-4 ans) |
Source : analyse Fact.MR. Mis à jour le 3 novembre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Trémies à largeur variable pour les routes urbaines étroites | +0.7% | Amérique du Nord, Europe de l’Ouest | Moyen terme (2-4 ans) |
| Écarteurs de hayon pour les flottes municipales de camions-benne | +0.5% | Mondial | À court terme (<=2 ans) |
| Contrôles de portes liés à la vitesse et journal des débits | +0.4% | Mondial | À long terme (>=4 ans) |
| Programmes de scellement à puce sur les réseaux ruraux dans les économies émergentes | +0.3% | Amérique latine, Asie du Sud et Pacifique | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 3 novembre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Prix d’achat élevé des écarteurs automoteurs | -0.7% | Mondial | À court terme (<=2 ans) |
| Dépendance aux budgets d’entretien des routes publiques | -0.6% | Mondial | Moyen terme (2-4 ans) |
| Saison de scellement courte, dépendante des conditions météorologiques | -0.4% | Europe de l’Ouest, Amérique du Nord, Asie de l’Est | Moyen terme (2-4 ans) |
| Préférence pour les revêtements en asphalte sur certains marchés | -0.3% | Amérique latine, Europe de l’Ouest | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 3 novembre 2026
Quels pays étendent le marché des étaleurs d’agrégats jusqu’en 2036 ?
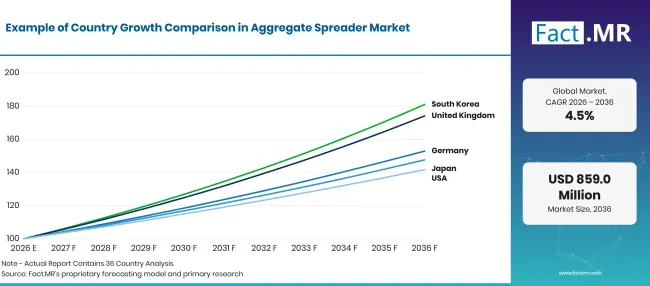
Aggregate Spreader Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Royaume-Uni | 5.7% |
| Allemagne | 4.3% |
| Japon | 4.0% |
| États-Unis | 3.6% |
| Brésil | 3.2% |
Source : analyse Fact.MR. Mis à jour le 3 novembre 2026
Qu’est-ce qui soutient l’adoption des propagateurs d’agrégats au Royaume-Uni ?
5.7% CAGR, motivé par le financement local des routes lié à la performance du conseil municipal en matière de réparations.
Le gouvernement britannique a prévu un financement de1.6 milliards de livres pour l’entretien des autoroutes aux conseils municipaux en Angleterre en mars 2025, y compris un soulèvement de500 millions de livres sterling [7]. Il a également confirmé4.8 milliards de livres pour les autoroutes et les routes principales A entre 2025 et 2026. Les conseils doivent publier des rapports d’avancement pour conserver une partie du soulèvement, ce qui les pousse vers des traitements prévus comme le revêtement de surface. Les équipes des autorités locales et leurs entrepreneurs sont les principaux acheteurs de disperseurs.
Comment l’Allemagne développe-t-elle la demande ?
4.3% CAGR, soutenu par un important budget fédéral routier axé sur les autoroutes et les ponts.
Le ministère allemand des Transports a budgété11.054 milliards d’euros pour les routes fédérales principales en 2026 [8]. Le Bundestag a été informé en octobre 2025 qu’un autre3 milliard d’euros du fonds d’infrastructure serait consacré à l’entretien des routes fédérales entre 2026 et 2029 [9]. La majeure partie de cet argent sert à financer des ponts et des revêtements d’asphalte. Les étaleuses se vendent principalement à des entrepreneurs travaillant sur les routes d’État, de district et agricoles, où les traitements de surface sont plus courants.
Qu’est-ce qui soutient l’adoption par le Japon ?
4.0% CAGR, facilité par des travaux de réparation sur des ponts vieillissants et un réseau routier municipal dense.
Les routes japonaises totalisent environ 1,230,300 km, et les routes municipales représentent 84.1% de cette longueur [10]. Le MLIT a étudié 2,788 km de route pour détecter des cavités cachées sous le bitume au cours de l’exercice 2025 et a trouvé 194 sites présentant un risque élevé d’effondrement, tous actuellement en cours de réparation [3]. De tels programmes créent de petits travaux de resurfaçage dispersés. Les acheteurs privilégient les répandeuses compactes qui fonctionnent dans les rues étroites.
Comment les États-Unis se comportent-ils ?
3.6% CAGR, reflétant une flotte mature de joints à puce qui est remplacée lors de longs cycles.
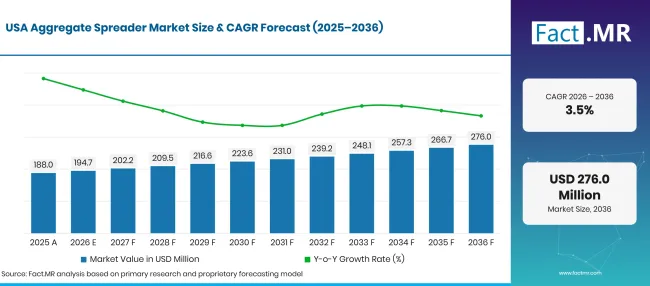
Aggregate Spreader Market Forecast Usa | Source: Fact.MR
Les investissements ont atteint159 milliards de dollars en 2024, soit 49% des dépenses routières américaines [1]. Les départements routiers des comtés et les scelleurs sous contrat exploitent une large base installée d’écarteurs de copeaux automoteurs. La plupart des commandes sont le remplacement, et non l’expansion de la flotte. Les programmes de préservation de l’État maintiennent la demande stable, et les concessionnaires du Midwest et du Sud gèrent une grande partie du volume.
Comment le Brésil développe-t-il la demande ?
3.2% CAGR, car les dépenses fédérales d’entretien améliorent l’état des routes mais favorisent les réparations et les superpositions.
Le département national des infrastructures de transport (DNIT) a investi environ 8 milliards de R$ en maintenance corrective et de routine en 2025 sur 57,000 km d’autoroutes fédérales [11]. Son enquête de novembre a classé 69% de ce réseau en bon état. Les scellés à puce apparaissent principalement sur les routes d’État et municipales à faible trafic. La demande de disperseurs provient des entrepreneurs régionaux qui ont besoin d’un soutien local pour les pièces.
Qui dirige le marché des étaleuses d’agrégats ?
L’approvisionnement se divise en trois groupes qui se font concurrence selon des conditions différentes. Les spécialistes nord-américains des joints à puce forment le premier groupe : Etnyre, LeeBoy avec sa gamme Rosco, et BearCat Manufacturing. Ces entreprises fabriquent des étaleuses autopropulsées pour un scellement à haut rendement et bénéficient de la précision de l’étalement, du confort des opérateurs et du service des concessionnaires sur les marchés du comté.
Etnyre présente ses écarteurs de copeaux tels qu’ils sont conçus pour le scellement de copeaux, avec une page mise à jour en septembre 2026 [12]. Le Rosco CSV de LeeBoy ajoute une trémie à largeur variable pour les routes urbaines [4]. Le second groupe vend des équipements plus simples aux propriétaires de camions. Buyers Products propose un écarteur de copeaux monté sur la benne qui remplace le hayon d’un camion-benne, un itinéraire moins coûteux pour les townships et les services routiers. Le troisième groupe couvre les fabricants régionaux et larges. Phoenix Engineering fournit des écarteurs à copeaux pour le revêtement de surface au Royaume-Uni, tandis que XCMG liste un écarteur à copeaux et un véhicule de scellement synchrone dans sa gamme de machines routières. Jusqu’en 2036, le contrôle des tarifs et le soutien aux pièces pendant la saison de scellement sépareront les fournisseurs qui tiennent les comptes du comté et des sous-traitants.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises du marché des écarteurs d’agrégats incluent Etnyre, LeeBoy, BearCat Manufacturing, Buyers Products, Phoenix Engineering et XCMG.
- Etnyre
- LeeBoy
- BearCat Manufacturing
- Produits des acheteurs
- Phoenix Engineering
- XCMG
Bibliographie
- [1] Administration fédérale des routes. (2026, août 5). Financement et dépenses : Les autoroutes nationales 2026.
- [2] Département des Transports. (2026, février 12). Longueurs de routes en Grande-Bretagne : 2025.
- [3] Ministère des Terres, des Infrastructures, des Transports et du Tourisme. (août 262026 ). Résultats d’inspection des ponts et autres structures pour l’exercice 2025 : Rapport annuel sur l’entretien des routes.
- [4] LeeBoy. (2026, avril 21). CSV.
- [5] Administration fédérale des routes. (août 52026 ). Routes : Les autoroutes nationales 2026.
- [6] Département des Transports. (2026, mai 20). Estimations du trafic routier en Grande-Bretagne, 2025 : Trafic en Grande-Bretagne par type de route.
- [7] Département des Transports. (2025, mars 23). Le Premier ministre demande aux conseils de prouver des mesures contre la peste des nids-de-poule pour libérer des fonds supplémentaires et révèle4.8 milliards de livres pour les routes principales.
- [8] Bundesministerium für Verkehr. (2026, juillet 6). Schnieder : Rund 33,7 Milliarden Euro investieren wir in unsere Infrastruktur.
- [9] Bundestag allemand. (2025, octobre 30). Mittel aus dem Sondervermögen für Autobahnprojekte.
- [10] Ministère des Terres, des Infrastructures, des Transports et du Tourisme. (mars 2025). Élaboration de la politique routière : entretien préventif des routes.
- [11] Agência Gov. (janvier 22026). Investissement de R$ 8 bilhões promouve melhoria na condição das rodovias pelo país.
- [12] Etnyre. (2026, septembre 24). Écarteurs de puces.
Ce rapport répond
- Comment le chiffre d’affaires agrégé des étaleurs est-il réparti par type de produit, application, canal de distribution et utilisateur final ?
- Pourquoi les unités montées sur camion tient-elles la tête par rapport aux écarteurs automoteurs et remorqués ?
- Quels budgets d’entretien routier au Royaume-Uni, en Allemagne, au Japon, aux États-Unis et au Brésil influencent les achats ?
- Quelle part des dépenses provient du scellement à puces comparé à la construction neuve ?
- Quel rôle jouent les concessionnaires dans l’étalonnage, le financement et l’approvisionnement saisonnier des pièces ?
- Quels fournisseurs concourent dans les lignes de séparateurs automoteurs, de porte-chaussée et régionales ?
Que couvre le marché des étaleuses d’agrégats ?
Cette étude suit les revenus provenant des machines qui déplacent l’agrégat à un débit contrôlé sur les surfaces routières, d’accotement et de site. Elle prend en compte les écarteurs de copeaux automoteurs et les écarteurs de hayon ou boîte montés sur camion. Les unités montées sur remorque vendues aux entrepreneurs, municipalités et exploitations agricoles sont également couvertes.
Les valeurs sont indiquées en USD millions au prix de vente du fabricant pour 2026 à 2036. Les systèmes de contrôle, trémies et convoyeurs comptent lorsqu’ils sont vendus avec l’écarteur, car la plupart des acheteurs les commandent en un seul paquet.
Qu’est-ce qui est inclus dans le périmètre ?
Écarteurs de copeaux automoteurs utilisés derrière des distributeurs de liants pour les travaux de joints à copeaux et de finition de surface.
Des hayons montés sur camion et des écarteurs de boîte qui placent du gravier ou des éclats provenant d’une benne.
Des écarteuses montées sur remorque sont tractées par des camions ou des tracteurs pour la route, la ferme et le site.
Des contrôles de débit installés en usine, des extensions de largeur et des convoyeurs étaient vendus avec de nouveaux écarteurs.
Qu’est-ce qui est exclu de la portée ?
Étaleuses de sel, de gravier et de dégivrage utilisées uniquement pour les traitements routiers hivernaux.
Des écarteurs d’engrais, de semences et de chaux, ainsi que des étaleurs liants qui placent du ciment ou de la poudre de chaux.
Des distributeurs de bitume, des pavés d’asphalte et des produits liants tels que les additifs d’asphalte étaient vendus aux mêmes équipes.
Camions-benne sans accessoire d’étalement, matériaux pour granulats et services de scellement sous contrat.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux avec les données publiques, l’activité de l’entreprise, les changements réglementaires, les tendances commerciales et les évolutions du secteur. Les mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale
Segmentation
Quel est le champ d’application et la couverture du rapport ?
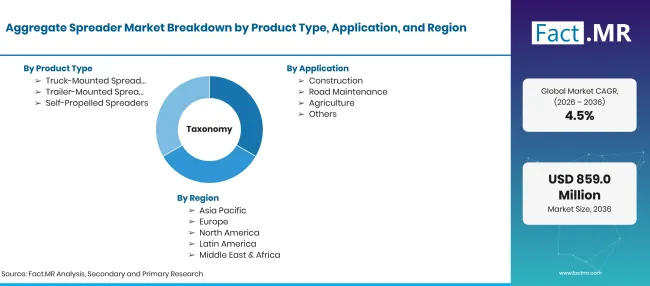
Aggregate Spreader Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD millions en 2026 pour USD millions d’ici 2036 à CAGR |
| Définition du marché | Équipement qui mesure et répand du gravier, des pierres concassées et des copeaux de couverture sur des surfaces de routes et de sites préparées ou pulvérisées, sous forme montée sur camion, en remorque et automotrice. |
| Type de produit | Écarteurs montés sur camion ; Écarteurs montés sur remorque ; Écarteurs automoteurs |
| Application | Construction ; Entretien des routes ; Agriculture ; Autres |
| Canal de distribution | Distributeurs ; Ventes directes ; Vente en ligne |
| Utilisateur final | Entreprises de construction ; Municipalités ; Secteur agricole ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Royaume-Uni; Allemagne; le Japon ; États-Unis; Brésil |
| Entreprises profilées | Etnyre ; LeeBoy ; BearCat Manufacturing ; Produits acheteurs ; Phoenix Engineering ; XCMG |
| Période de prévision | 2026 à 2036 |
| Approche | Installation de flottes d’écarteurs et de cycles de remplacement liés aux budgets d’entretien et d’étanchéité des routes publiques, vérifiée par rapport aux gammes de produits des fournisseurs et à la couverture des concessionnaires. |
Source : analyse Fact.MR. Mis à jour le 3 novembre 2026
Comment le marché est-il segmenté ?
-
Type de sous-produit
- Écarteurs montés sur camion
- Écarteurs montés sur remorque
- Disperseurs automoteurs
-
Par application
- Construction
- Entretien des routes
- Agriculture
- Autres
-
Par canal de distribution
- Distributeurs
- Ventes directes
- Vente en ligne
-
Par utilisateur final
- Entreprises de construction
- Municipalités
- Secteur agricole
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des écarteurs d’agrégats en 2026 ?
Quel taux de croissance le marché des spreaders agrégés enregistrera-t-il ?
Quel type de produit conduit ?
Quelles applications mènent ?
Quel canal de distribution mène ?
Quels utilisateurs finaux sont les leads ?
Quel pays croîtra le plus rapidement ?
Quelles sont les principales entreprises ?
Qu’est-ce qui freine le marché ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF