- Market Value (2025): USD 4.69 Bn
- Estimated Value (2026): USD 5.1 Bn
- Forecast Value (2036): USD 11.8 Bn
- CAGR (2026-2036): 8.8%
Quelle est la valeur prévue du marché des unités de contrôle de transmission automobile d’ici 2036 ?
USD 5.1 milliards en 2026 à USD 11.8 milliards d’ici 2036, à un 8.8% CAGR.
- Selon Fact.MR analyse, le marché des unités de commande automobile a atteint USD 4.69 milliards en 2025.
- Les ventes devraient atteindre USD 5.1 milliards en 2026 à USD 11.8 milliards en 2036, l’électronique de contrôle devenant de plus en plus étroitement liée aux logiciels du véhicule.
- Le marché devrait enregistrer un CAGR 8.8% entre 2026 et 2036, alors que les constructeurs étendent le contrôle électronique sur les voitures particulières et les plateformes commerciales.
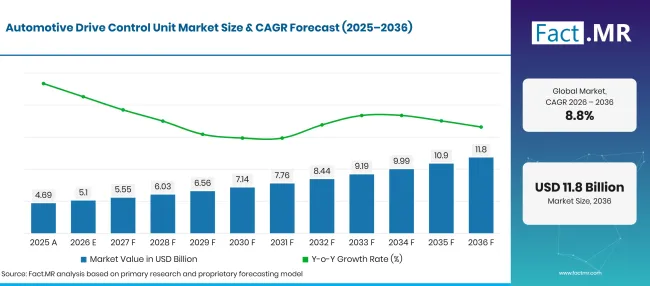
Automotive Drive Control Unit Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 4.69 |
| 2026 | Estimation | 5.1 |
| 2036 | Prévisions | 11.8 |
| CAGR 2026 à 2036 | Période de prévision | 8.8% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des unités de contrôle de transmission automobile ?
USD 6.7 milliards de dollars supplémentaires de valeur marchande de 2026 à 2036, les voitures particulières et l’offre de OEM influençant les volumes d’achats.
- Moteurs de la demande sur le marché
- Les équipes d’ingénierie des véhicules ont besoin de contrôleurs qui échangent les relevés des capteurs suffisamment rapidement pour maintenir la coordination des fonctions moteur ou du châssis lors de la conduite quotidienne.
- Les constructeurs automobiles évaluent de plus en plus si une plateforme de contrôle sert plusieurs variantes de modèles. Le matériel partagé peut simplifier la validation lorsque les fonctions logicielles restent clairement séparées.
- Les ingénieurs en véhicules électriques s’intéressent particulièrement aux stratégies de contrôle qui coordonnent la réponse de la propulsion avec les commandes de freinage et de direction. L’architecture exacte dépend de la conception du véhicule.
- Les intégrateurs de systèmes recherchent des diagnostics fiables et une gestion des pannes avant d’accepter des modifications des commandes liées à la sécurité des disques. L’approbation dépend des tests dans des conditions normales et inhabituelles.
- Segments clés analysés
- Par type de véhicule : Les voitures particulières représentent 60.1% part en 2026, compte tenu de l’ampleur des programmes de production de véhicules particuliers.
- Par composant : Les capteurs sont en tête avec 32.4% part en 2026, les contrôleurs s’appuyant sur des informations fiables sur l’état du véhicule.
- Par application : Engine Control détient 28.9% part en 2026, couvrant la gestion électronique des fonctions moteur.
- Par canal de vente : OEM capte 74.2% part de part en 2026, puisque les nouveaux contrôleurs entrent généralement dans les véhicules lors de l’assemblage d’usine.
- Avis d’analyste à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les constructeurs automobiles ont besoin de contrôleurs de conduite qui répondent de manière fiable dans la circulation quotidienne et dans des conditions de conduite inhabituelles. Les ingénieurs testent donc comment le logiciel lit les entrées des capteurs, commande les actionneurs et gère les pannes. Les fournisseurs disposant d’interfaces système claires et d’un support d’étalonnage fiable ont une voie plus pratique entre les prototypes et la production en série. »
- Implications stratégiques
- Les constructeurs automobiles devraient décider tôt quelles fonctions du véhicule restent dans des modules séparés et lesquelles utilisent des ressources de contrôle partagées. Ce choix influence les tests d’intégration ultérieurs.
- Les fournisseurs de premier rang doivent prendre en charge les mises à jour logicielles répétables et des enregistrements clairs du comportement des contrôleurs sur différentes plateformes de véhicules. Ces documents aident à résoudre les questions d’approbation.
- Les fabricants de capteurs bénéficient de la fourniture de spécifications de signalisation cohérentes aux ingénieurs des systèmes de contrôle. Des entrées stables réduisent l’effort nécessaire pour vérifier les commandes des actionneurs dans des conditions routières changeantes.
- Les distributeurs aftermarket doivent distinguer les modules de remplacement compatibles des composants nécessitant une programmation d’usine. Une correspondance incorrecte peut interrompre les réparations même lorsque le connecteur physique s’adapte.
L’Allemagne devrait enregistrer 11.0% CAGR, suivie du Brésil à 10.0% et du Royaume-Uni à 9.5%. Le Japon devrait enregistrer 7.2%, tandis que les États-Unis détiennent 6.5%. Ces différences reflètent des programmes de fabrication et des conditions de mixage de véhicules distincts sur ces marchés.
Comment le marché des unités de contrôle de transmission automobile se répartit-il par segment ?
Voitures particulières 60.1%; Capteurs 32.4%; Contrôle moteur 28.9%; OEM 74.2% en 2026.
Quel type de véhicule domine ?
Passenger Cars détient 60.1% part en 2026.
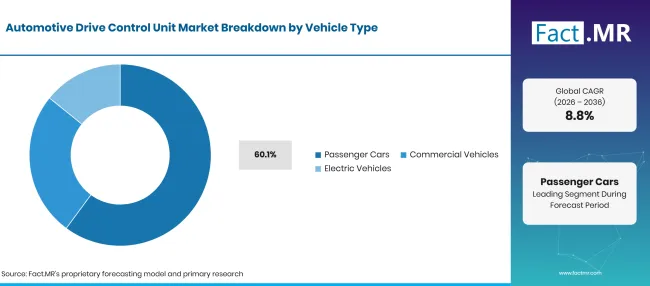
Automotive Drive Control Unit Market Breakdown Vehicle Type | Source: Fact.MR
| Le type de véhicule domine | Partager (2026) |
|---|---|
| Voitures voyageurs (segment de tête) | 60.1% |
| D’autres segments combinés | 39.9% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Les programmes pour voitures particulières exigent que les contrôleurs fonctionnent de manière fiable lors de déplacements fréquents à l’arrêt-démarrage et dans les conditions changeantes de la route. Les plateformes électroniques partagées sont attractives lorsque les constructeurs proposent plusieurs finitions sur une même base de véhicules. Les véhicules utilitaires accordent plus d’importance à la durée de vie d’exploitation et aux plannings d’entretien car les temps d’arrêt affectent l’exploitation de la flotte. Les véhicules électriques présentent également des exigences distinctes en matière de réponse à la traction et de coordination avec le freinage régénératif. Les ingénieurs des véhicules comparent à la fois le comportement logiciel et l’accès aux pièces de rechange avant de confirmer la disposition finale du matériel.
Qu’est-ce qui mène le segment Composantes ?
Les capteurs représentent 32.4% part de part en 2026.
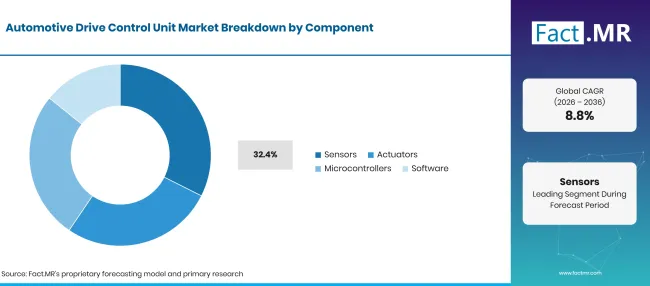
Automotive Drive Control Unit Market Breakdown Component | Source: Fact.MR
| Segment composant | Partager (2026) |
|---|---|
| Capteurs (segment de tête) | 32.4% |
| D’autres segments combinés | 67.6% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Les capteurs envoient les signaux de vitesse du véhicule et d’état de fonctionnement à l’électronique de contrôle. Les ingénieurs vérifient la précision du signal et le temps de réponse car des lectures incorrectes peuvent modifier les commandes des actionneurs. Les actionneurs exécutent ensuite les instructions du contrôleur, tandis que les microcontrôleurs traitent les entrées et exécutent des logiciels embarqués. La conception logicielle reste étroitement liée à l’architecture matérielle choisie. Une unité de contrôle est donc évaluée comme un système connecté plutôt qu’une puce isolée, surtout lorsqu’une panne doit déclencher une réponse prévisible. Les développeurs des unités de contrôle évaluent la précision du signal parallèlement à la réponse de commutation des actionneurs automobiles lors des essais du véhicule.
Quelle application représente la plus grande part ?
Engine Control est en tête avec 28.9% part en 2026.
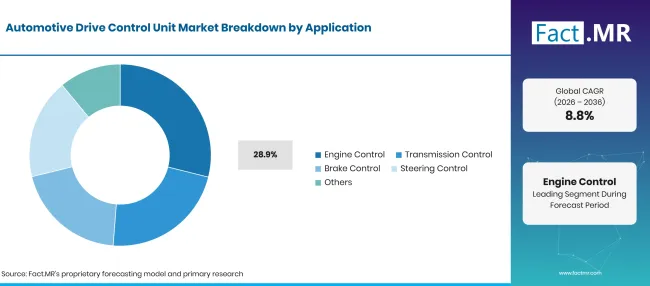
Automotive Drive Control Unit Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Contrôle du moteur (segment principal) | 28.9% |
| D’autres segments combinés | 71.1% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Les unités de commande moteur ajustent les fonctions de fonctionnement à l’aide des relevés des capteurs du véhicule et des cartes d’étalonnage. Les applications de contrôle de la transmission ont des besoins différents en calage et en qualité de passage, tandis que les fonctions de contrôle de frein accordent une plus grande importance à une réponse sûre aux pannes. Le contrôle de la direction nécessite également des limites de commande claires et un retour fiable.
Comment le canal de vente influence-t-il les achats ?
OEM capte 74.2% part en 2026.
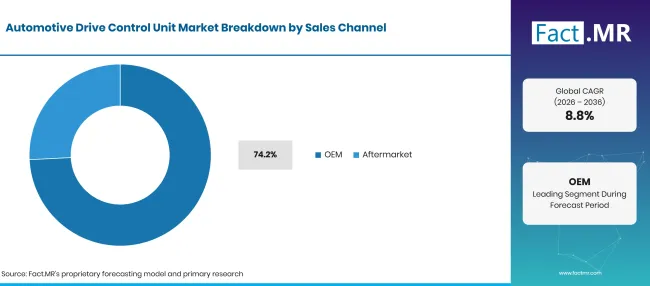
Automotive Drive Control Unit Market Breakdown Sales Channel | Source: Fact.MR
| Canal de vente | Partager (2026) |
|---|---|
| OEM (Segment principal) | 74.2% |
| D’autres segments combinés | 25.8% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Les fabricants d’équipement d’origine déterminent généralement les exigences de commande de conduite avant le début de la production. La conception des contrôleurs suit la plateforme du véhicule car les interfaces électriques et les logiciels embarqués nécessitent une approbation conjointe. Le marché secondaire reste pertinent lorsqu’un module défaillant nécessite un remplacement pendant la durée de vie d’un véhicule. Les ateliers ont souvent besoin d’une pièce avec la bonne configuration et la procédure de programmation approuvée. Cela rend la précision du catalogue plus utile qu’une liste large de stock lorsque les distributeurs desservent plusieurs générations de véhicules. OEM 'approbation de l’électronique automobile implique la validation des interfaces de modules avant l’entrée en production en série des contrôleurs.
Qu’est-ce qui accélère l’adoption sur le marché des unités de contrôle de transmission automobile, et qu’est-ce qui la freine ?
L’intégration des contrôleurs et l’électrification des véhicules soutiennent les achats ; les efforts de validation et les coûts de production limitent l’adoption.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Intégration du contrôle du véhicule | +1.0% | Mondial | Moyen terme (2–4 ans) |
| Production de voitures voyageurs | +0.8% | Mondial | À court terme (<= 2 ans) |
| Coordination de l’entraînement électrique | +0.7% | Europe, Asie | Moyen terme (2–4 ans) |
| Fonctions basées sur les capteurs | +0.5% | Mondial | Moyen terme (2–4 ans) |
| OEM renouvellement de la plateforme | +0.4% | Mondial | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Réutilisation du logiciel | +0.8% | Mondial | Moyen terme (2–4 ans) |
| Support des diagnostics | +0.6% | Mondial | À court terme (<= 2 ans) |
| Conception modulaire de contrôleur | +0.5% | Europe, Japon | Moyen terme (2–4 ans) |
| Remplacement compatible avec le service | +0.4% | Mondial | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Validation de la sécurité | -0.8% | Mondial | À court terme (<= 2 ans) |
| Coûts des composants électroniques | -0.6% | Mondial | Moyen terme (2–4 ans) |
| Effort d’intégration des véhicules | -0.5% | Mondial | Moyen terme (2–4 ans) |
| Limites de programmation de réparation | -0.4% | Mondial | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Quels pays étendent le marché des unités de contrôle de transmission automobile jusqu’en 2036 ?
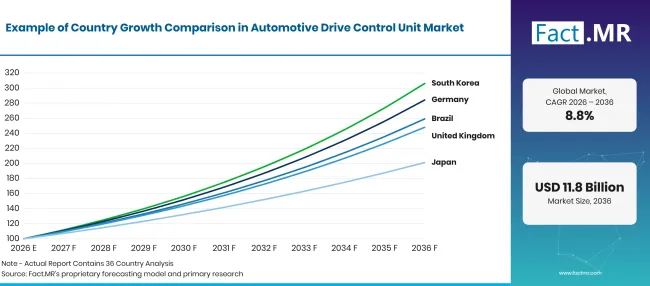
Automotive Drive Control Unit Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026–2036) |
|---|---|
| Allemagne | 11.0% |
| Brésil | 10.0% |
| Royaume-Uni | 9.5% |
| Japon | 7.2% |
| États-Unis | 6.5% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Pourquoi l’Allemagne développe-t-elle des commandes de transmission intégrées ?
11.0% CAGR, influencé par l’activité d’ingénierie nationale et une grande base de voitures de passagers.
Les constructeurs automobiles allemands examinent les logiciels de contrôle en parallèle de l’intégration des freins et de la transmission électrique. Le pays a mis en place des réseaux d’approvisionnement en électronique des véhicules, faisant de la qualification du matériel de contrôle une partie centrale de la planification de production. Destatis a enregistré 2,857,591 nouvelles immatriculations de voitures particulières en Allemagne en 2025 [2]. Cette activité constitue une base importante de plateforme pour véhicules pour les systèmes de contrôle d’équipement d’origine. L’Office fédéral allemand de la statistique comptait 49.3392 millions de voitures particulières dans le pays début 2025 [3]. Une large flotte active crée également des besoins continus en service des modules. Destatis a rapporté que la production de l’industrie automobile allemande a 1.7% diminué en 2025 [4].
Comment le Brésil influence-t-il les achats de contrôle de conduite ?
10.0% CAGR, lié aux volumes d’assemblage locaux et à la source de contrôleurs spécifique au modèle.
Les usines brésiliennes desservent à la fois les acheteurs nationaux et les destinations à l’étranger. L’approvisionnement des contrôleurs dépend de la configuration de chaque véhicule assemblé localement, tandis que l’accès au service influence les ventes de remplacement ultérieures. Anfavea a déclaré une production de 2.644 millions de véhicules au Brésil en 2025 [5]. La base de production offre aux programmes d’assemblage locaux une base claire pour l’électronique de contrôle installée en usine. La même association a rapporté 528,800 exportations de véhicules en 2025.
Qu’est-ce qui soutient la vision du Royaume-Uni ?
9.5% CAGR, façonné par l’évolution des motorisations des voitures neuves et de l’ingénierie des véhicules domestiques.
Les fabricants et fournisseurs d’ingénierie au Royaume-Uni travaillent avec des programmes de groupes motopropulseurs mixtes. Les nouveaux modèles électriques nécessitent un contrôle attentif de la réponse du couple et une coordination avec les fonctions de freinage existantes. Le Département des Transports a enregistré 2.617 millions d’immatriculations de véhicules pour la première fois au Royaume-Uni en 2025 [6]. Les nouvelles immatriculations créent une base large pour des commandes électroniques installées en usine. Le Département des Transports a rapporté 147,000 nouvelles immatriculations de voitures zéro émission au cours du deuxième trimestre 2026 [7]. Ces modèles nécessitent une étalonnage électronique spécialement conçu pour la commande de transmission. La Society of Motor Manufacturers and Traders a enregistré 764,715 véhicules construits au Royaume-Uni en 2025 [8].
Pourquoi le Japon privilégie-t-il une intégration précise des contrôleurs ?
7.2% CAGR, associé aux relations établies avec les fournisseurs et aux exigences de qualité des systèmes de contrôle.
Les fabricants japonais coordonnent étroitement l’électronique des véhicules avec les plateformes matérielles établies. La sélection des fournisseurs dépend souvent de modifications logicielles traçables et de performances prévisibles sur tout un cycle de modèle. L’Association japonaise des constructeurs automobiles a publié son rapport 2026 sur l’industrie automobile du Japon couvrant les données de production et d’immatriculation des véhicules nationaux [9]. La série annuelle soutient la planification de l’approvisionnement spécifique aux modèles. L’Association des concessionnaires automobiles du Japon a publié son annuaire des nouvelles immatriculations 2026 couvrant les immatriculations 2025 [10]. La couverture au niveau des modèles aide à distinguer les exigences en matière de véhicules particuliers et commerciaux.
Comment les États-Unis influencent-ils la conception des unités de contrôle ?
6.5% CAGR, concerne les programmes de grands véhicules et l’évolution des configurations de groupes motopropulseurs.
Les plateformes de véhicules américaines couvrent des catégories de tailles et des conditions de conduite variées. Les équipes de contrôleurs ont besoin d’une surveillance fiable des pannes tout en équilibrant le coût matériel et les fonctions logicielles. L’Agence américaine de protection de l’environnement (EPA) a rapporté une consommation moyenne réelle de 27.2 mpg pour les véhicules de l’année modèle 2024 dans son rapport de février 2026 [11]. Le contrôle de la chaîne motopropulsrice est un facteur contribuant à la gestion de l’efficacité opérationnelle. L’EPA a rapporté que la consommation moyenne était inférieure de 1.7 mpg lorsque les véhicules électriques à batterie et hybrides rechargeables étaient exclus de sa comparaison.
Qui dirige le marché des unités de commande de transmission automobile ?
Bosch et ZF proposent la technologie de contrôle des véhicules, tandis que Denso prend en charge les fonctions de contrôle électronique associées.
ZF Friedrichshafen AG propose le logiciel de contrôle CubiX et les technologies de châssis associées [1]. Denso Corporation fournit des composants électroniques et des technologies de contrôle utilisées par les constructeurs automobiles. Leurs produits remplissent différentes fonctions et architectures de véhicules, donc les comparaisons d’achat dépendent de la frontière système choisie par chaque constructeur.
Magna International Inc., Aptiv PLC, Valeo SA, Hyundai Mobis et Astemo Ltd. participent à l’électronique automobile ou aux systèmes de contrôle des véhicules dans leurs domaines de produit respectifs. La décision d’achat pertinente concerne l’ajustement entre chaque module et le programme du véhicule, y compris les dossiers de validation et le support fournisseur. La couverture des produits varie selon les fournisseurs et n’établit pas un classement unique de part de marché. Les nouvelles commandes restent liées à des plateformes spécifiques des constructeurs automobiles et au moment de l’approbation technique.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises incluent Robert Bosch GmbH; Denso Corporation; ZF Friedrichshafen AG; Magna International Inc.; Aptiv PLC; Valeo SA; Hyundai Mobis ; Astemo Ltd.
- Robert Bosch GmbH
- Denso Corporation
- ZF Friedrichshafen AG
- Magna International Inc.
- Aptiv PLC
- Valeo SA
- Hyundai Mobi
- Astemo Ltd.
Bibliographie
- [1] ZF Friedrichshafen AG. (s.d.). Technologie de pointe pour la mobilité durable : IAA Mobilité 2025.
- [2] Statistisches Bundesamt (Destatis). (2026, mars 23). Neuf œufs de Kraftfahrzeugen en Allemagne.
- [3] Statistisches Bundesamt (Destatis). (2026, mars 23). Bestand an Kraftfahrzeugen und Schienenfahrzeugen für die Jahre 2021 bis 2025.
- [4] Statistisches Bundesamt (Destatis). (2026, février 6). Production en décembre 2025 : -1.9% le mois précédent.
- [5] Associação Nacional dos Fabricantes de Veículos Automotores. (2026, janvier 15). Produção e venda de autoveículos crescem em 2025 e Anfavea projeta nova alta en 2026.
- [6] Département des Transports. (2026, avril 29). Statistiques sur les licences de véhicules, Royaume-Uni : 2025.
- [7] Département des Transports. (2026, septembre 23). Statistiques de permis de conduire : avril à juin 2026.
- [8] Société des constructeurs et commerçants automobiles. (2026, janvier 29). Année difficile pour l’automobile mais de nouveaux modèles et la stratégie industrielle peuvent favoriser la croissance.
- [9] Association japonaise des constructeurs automobiles. (2026). L’industrie automobile du Japon 2026.
- [10] Association japonaise des concessionnaires automobiles. (2026). [Rapport annuel sur les immatriculations de nouveaux véhicules, édition 2026].
- [11] Agence américaine de protection de l’environnement. (février 2026). Rapport sur les tendances automobiles de l’EPA 2025 : économie de carburant et technologie depuis 1975 (EPA-420-R-26-001).
Ce rapport répond
- Le rapport examine les applications des véhicules qui influencent l’achat de systèmes de commande électronique de la conduite.
- L’analyse des composants explique comment les capteurs et les processeurs embarqués interagissent avec les commandes des actionneurs.
- Les comparaisons entre pays couvrent l’Allemagne, le Brésil, le Royaume-Uni, le Japon et les États-Unis.
- L’analyse concurrentielle prend en compte les logiciels de contrôle, l’électronique du véhicule et la qualification des fournisseurs.
- La couverture par canal de vente distingue les contrôles installés en usine de la demande de remplacement de service.
Que couvre le marché des unités de contrôle de conduite automobile ?
Le marché couvre les unités de commande de transmission automobile et les fonctions directement associées à la gestion de la réponse du véhicule aux commandes du conducteur. Il prend en compte les capteurs liés au contrôle et les logiciels embarqués utilisés pour les applications moteur, transmission, frein et direction. La couverture Fact.MR connexe des systèmes de contrôle électronique des moteurs automobiles offre une vue distincte de l’architecture électronique spécifique au moteur. L’utilisation plus large des systèmes de contrôle électronique du moteur constitue un domaine d’application connexe où la calibration logicielle et le retour de rétroaction des capteurs façonnent la performance du contrôle de la conduite.
Qu’est-ce qui est inclus dans le périmètre ?
Les ventes incluses couvrent les contrôleurs associés aux voitures particulières, véhicules utilitaires et véhicules électriques.
L’analyse des composants prend en compte les capteurs, actionneurs, microcontrôleurs et logiciels lorsqu’ils font partie de la limite du système de commande de transmission spécifiée. Les installations d’usine entrent dans le canal OEM , tandis que les unités de remplacement et les pièces de service associées entrent dans la catégorie aftermarket. La couverture des applications couvre le contrôle moteur et la transmission, avec des fonctions de frein et de direction incluses lorsqu’elles sont connectées à l’architecture de commande de transmission concernée. L’analyse régionale compare différentes conditions véhicule-plateforme et conditions de production, sans considérer les totaux d’immatriculation comme des revenus directs des contrôleurs.
Qu’est-ce qui est exclu de la portée ?
Le scope exclut l’électronique d’infodivertissement non liée et les accessoires autonomes pour véhicules qui n’ont pas de fonction de commande de conduite.
Les logiciels polyvalents et les équipements d’automatisation d’usine restent hors du marché à moins d’être fournis comme une partie identifiable d’une unité de commande automobile.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
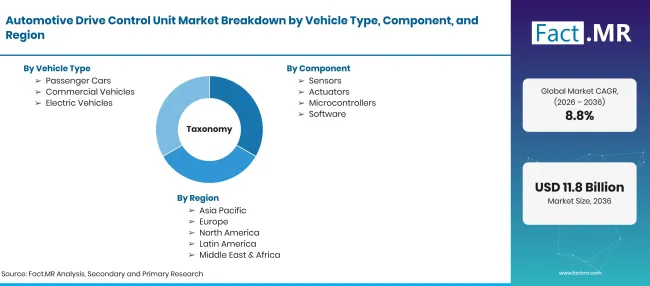
Automotive Drive Control Unit Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 pour USD milliards d’ici 2036 à CAGR |
| Définition du marché | Unités de contrôle électroniques et composants de contrôle associés utilisés pour gérer les fonctions de conduite des véhicules |
| Type de véhicule | Voitures particulières ; Véhicules commerciaux ; Véhicules électriques |
| Composant | Capteurs ; Actionneurs ; Microcontrôleurs ; Logiciels |
| Application | Contrôle moteur ; Contrôle de la transmission ; Contrôle des freins ; Contrôle de la direction ; Autres |
| Canal de vente | OEM; Après-vente |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis; Royaume-Uni; Japon |
| Entreprises profilées | Robert Bosch GmbH; Denso Corporation; ZF Friedrichshafen AG; Magna International Inc.; Aptiv PLC; Valeo SA; Hyundai Mobis ; Astemo Ltd. |
| Période de prévision | 2026 à 2036 |
| Approche | Évaluation des types de véhicules, composants de contrôleurs, applications de contrôle de conduite, canaux de vente, perspectives pays et activité des fournisseurs |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Comment le marché est-il segmenté ?
-
Par type de véhicule
- Voitures voyageurs
- Véhicules commerciaux
- Véhicules électriques
-
Par composant
- Capteurs
- Actionneurs
- Microcontrôleurs
- Logiciels
-
Par application
- Contrôle du moteur
- Contrôle de la transmission
- Contrôle du frein
- Contrôle de la direction
- Autres
-
Par canal de vente
- OEM
- Marché secondaire
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des unités de contrôle de transmission automobile en 2026 ?
Quel est le CAGR de 2026 à 2036 ?
Quel type de véhicule mène ?
Quel composant est en tête ?
Quelles sont les principales entreprises sur le marché des unités de contrôle automobile ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF