- Market Value (2025): USD 16.5 Bn
- Estimated Value (2026): USD 18.5 Bn
- Forecast Value (2036): USD 57.5 Bn
- CAGR (2026-2036): 12.0%
Quelle est la valeur prévue du marché des ECU du système de support de conduite d’ici 2036 ?
USD 18.46 milliards en 2026 pour USD 57.54 milliards d’ici 2036, à un 12.0% CAGR.
- Selon Fact.MR analyse, le marché Driving_Support_System_ECU_Market était évalué à USD 16.5 milliards en 2025.
- Le chiffre d’affaires de l’industrie devrait passer de USD 18.5 milliards en 2026 à USD 57.5 milliards d’ici 2036.
- La CAGRde prévision12.0% reflète une utilisation plus large des fonctions de conduite assistée, la validation de la sécurité et la qualification des semi-conducteurs déterminant le rythme d’installation.
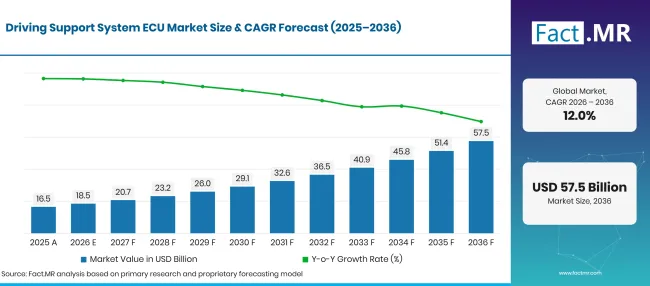
Driving Support System Ecu Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Estimation historique | 16.5 |
| 2026 | Estimation de l’année de référence | 18.5 |
| 2036 | Prévisions | 57.5 |
| CAGR 2026–2036 | Croissance prévue | 12.0% |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des ECU pour stimuler les systèmes de support ?
Le marché devrait ajouter USD 39.08 milliards entre 2026 et 2036.
Les voitures particulières représentent la plus grande opportunité de volume de véhicules, tandis que les programmes d’équipement d’origine restent la principale voie d’accès au marché. Le régulateur de vitesse adaptatif offre un exemple clair de la ECU' Rôle commercial : il relie les entrées radar ou caméras à un contrôle longitudinal vérifié. Les règles régissant le freinage d’urgence et les protocoles d’évaluation consommateurs en évolution augmentent également la charge technique derrière chaque plateforme. [1] [3]
- Moteurs de la demande sur le marché
- Les programmes de sécurité évaluent désormais si le freinage d’urgence automatique détecte de manière fiable les véhicules et les piétons dans des conditions de test plus exigeantes. Cela augmente la demande d’interfaces stables, détecteur-contrôle, et non simplement un autre capteur installé sur le pare-chocs. [3]
- Les contrôleurs multifonctions peuvent prendre en charge le centrage de voie, le régulateur de vitesse adaptatif et le freinage d’urgence à partir du matériel courant. La consolidation est attrayante lorsque les fabricants peuvent documenter l’isolation entre des fonctions critiques pour la sécurité.
- Les nouveaux protocoles d’évaluation Euro NCAP 2026 mettent davantage en question l’utilisabilité réelle et le comportement à la conduite assistée. Les fournisseurs capables de valider l’interaction du conducteur ainsi que la logique de contrôle améliorent leurs perspectives dans les futurs programmes de véhicules. [1]
- Les cycles de rafraîchissement des modèles impliquent de plus en plus des modifications logicielles et de nouveaux capteurs. Les équipes ECU doivent maintenir la marge de manœuvre du processeur et des chaînes d’outils afin qu’un contrôleur puisse être réutilisé sans répéter l’intégralité de l’intégration.
- Les flottes de véhicules commerciaux élargissent progressivement leur utilisation des dispositifs de sécurité active, en particulier lorsque les arrêts de véhicule, l’exposition aux accidents et les exigences des assureurs justifient une plus grande quantité d’électronique.
- Segments clés analysés
- Par type de véhicule : Les voitures particulières représentent 62.4% du marché 2026. Les plateformes de voitures de tourisme combinent de grandes séries de production avec des améliorations répétées des fonctionnalités.
- Par application : Le régulateur de vitesse adaptatif représente 26.8% du marché 2026. Le régulateur de vitesse adaptatif a la plus haute allocation d’applications individuelles.
- Par canal de vente : OEM représente 85.3% du marché 2026. Les obligations de conception, d’étalonnage et de garantie favorisent le canal d’usine.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR , déclare : « Les décisions d’approvisionnement en ECU dépendent de plus en plus de performances de sécurité répétables et du coût d’intégration de chaque nouvelle plateforme de véhicule. Un processeur avec une spécification plus large offre une valeur limitée, sauf si le constructeur peut démontrer un comportement logiciel prévisible à travers les capteurs, les conditions météorologiques et les variantes de modèles. Un fournisseur capable de transporter des preuves de certification d’une plateforme de véhicule à l’autre devrait avoir une position plus solide qu’un concurrent principalement sur le prix à bord. »
- Implications stratégiques
- Les fournisseurs d’ECU devraient maintenir un dossier de sécurité traçable pour les sorties de freinage et de direction avant de proposer une plateforme de calcul consolidée.
- Les constructeurs devraient évaluer la réserve de processeur nécessaire pour les mises à niveau des capteurs, plutôt que de sélectionner les contrôleurs uniquement selon l’ensemble des fonctionnalités aujourd’hui' s.
- Les fournisseurs de premier rang peuvent réduire les délais de qualification en alignant les tests de compatibilité silicium, logiciels embarqués et électromagnétiques dès le début d’un programme. La coordination avec le marché des services de fabrication électronique automobile est importante lorsque la qualité de la production des cartes influence les rendements des contrôleurs critiques pour la sécurité.
- Les fournisseurs de remplacement doivent avoir accès à des procédures d’étalonnage vérifiées ; les adaptations non prises en charge sur des parcours critiques pour la sécurité présentent des risques de garantie et de responsabilité matérielle.
Comment le marché des ECU des systèmes de support au conduit se répartit-il par segment ?
Trois dimensions d’achat expliquent la majeure partie du partage des revenus : le véhicule recevant le contrôleur, la fonction d’assistance à laquelle les revenus sont attribués et le canal commercial.
Pourquoi les voitures particulières dominent-elles les installations ECU ?
Les voitures particulières représentent 62.4% du segment des types de véhicules en 2026.
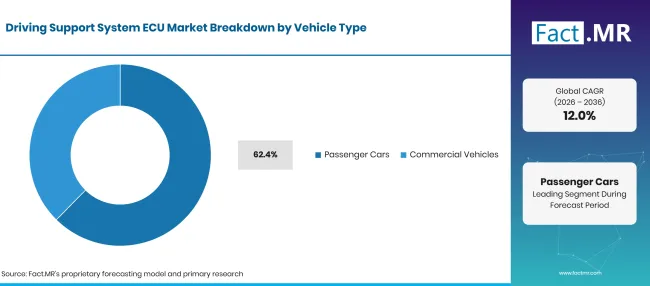
Driving Support System Ecu Market Breakdown Vehicle Type | Source: Fact.MR
| Type de véhicule | Partager (2026) |
|---|---|
| Voitures voyageurs | 62.4% |
| Véhicules commerciaux | 37.6% |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Les voitures particulières représentent 62.4% des revenus 2026 car les packs d’assistance à la conduite sont passés des modèles haut de gamme à des configurations à plus grand volume. L’avantage n’est pas uniforme sur tous les véhicules : certains modèles à faible coût combinent encore des fonctions dans des contrôleurs plus petits. Les systèmes de véhicules commerciaux font face à un test d’approvisionnement différent. Les exploitants de flotte valorisent une assistance au freinage robuste et un entretien régulier, mais les longs cycles de service et les architectures électriques spécifiques au modèle peuvent retarder la refonte des contrôleurs. Le marché plus large des capteurs radar automobiles est pertinent ici car la capacité radar influence les entrées de l’ECU tout en restant une catégorie matérielle distincte. [2]
Pourquoi le régulateur de vitesse adaptatif est-il en tête de la gamme des applications ?
Le régulateur de vitesse adaptatif représente 26.8% du segment Application en 2026.
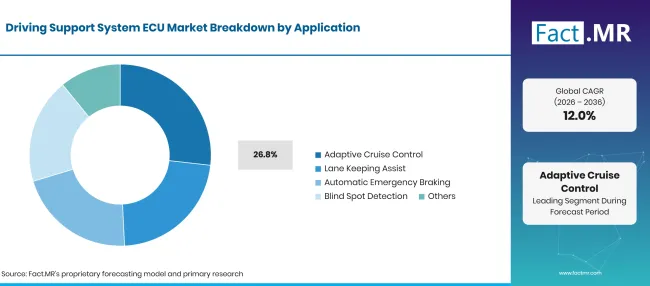
Driving Support System Ecu Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Régulateur de vitesse adaptatif | 26.8% |
| Assistance au maintien de voie | 24.4% |
| Freinage d’urgence automatique | 23.7% |
| Détection des angles morts | 17.3% |
| Autres | 7.8% |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Le régulateur de vitesse adaptatif représente 26.8% de la demande d’ECU 2026 dans la répartition des applications. Il nécessite des calculs répétés de distance et de vitesse ainsi qu’une coordination continue avec les commandes du véhicule. Le maintien en voie rend la précision de la direction et l’alignement des caméras particulièrement importants. Le freinage d’urgence automatique accorde plus d’importance à la latence de décision et à la robustesse dans les situations limites. L’évolution de la surveillance du conducteur et de la détection en cabine influence également la manière dont les fonctions de conduite assistée transmettent le contrôle à un conducteur humain. Ces fonctions partagent souvent l’électronique physique, de sorte que les parts d’application représentent l’usage principal assigné plutôt qu’un contrôleur séparé pour chaque fonctionnalité. [3]
Qu’est-ce qui permet au canal OEM de devancer les ventes de rechange ?
OEM représente 85.3% du segment des canaux de vente en 2026.
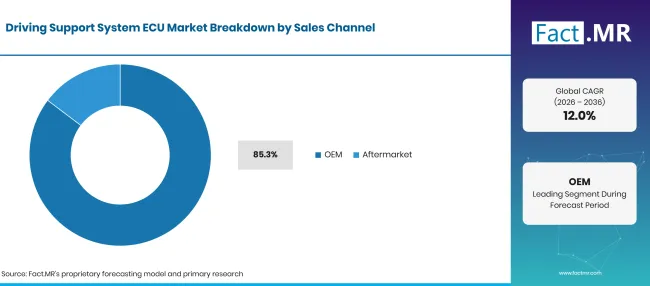
Driving Support System Ecu Market Breakdown Sales Channel | Source: Fact.MR
| Canal de vente | Partager (2026) |
|---|---|
| OEM | 85.3% |
| Marché secondaire | 14.7% |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Le canal OEM compte 85.3% en 2026. Un ECU de direction ou de freinage doit normalement être associé à un véhicule ' s, des dispositifs de cybersécurité et un environnement de diagnostic avant l’approbation du type. Ajouter le contrôleur ultérieurement peut être coûteux ou techniquement impraticable. Les revenus du marché secondaire se concentrent sur le remplacement, l’intégration spécialisée et la demande liée aux services. Le logiciel du contrôleur dépend également de l’architecture du système d’exploitation automobile du véhicule&39# ; S, ce qui rend difficile l’annulation du choix initial de conception. [4]
Qu’est-ce qui accélère l’adoption du marché des ECU du système de support de conduite, et qu’est-ce qui la freine ?
L’adoption par ingénierie présente un fort potentiel positif, mais la prévision reste sensible à la capacité de validation et à la préparation de la chaîne d’approvisionnement. Les chiffres ci-dessous décrivent une sensibilité approximative aux conditions individuelles du marché, et non des contributions additionnelles au taux de croissance global.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Inclusion plus large des AEB dans les programmes de nouveaux véhicules | +1.2% | Amérique du Nord, Europe | 2026–2032 |
| Architecture de calcul courante à travers les versions de modèles | +0.9% | Europe, Asie de l’Est | 2027–2035 |
| Adoption de la fonction de conduite assistée dans les voitures particulières | +1.4% | OEMmondiaux | 2026–2036 |
| Mises à jour des spécifications de sécurité de la flotte | +0.6% | États-Unis, Brésil, Europe | 2028–2036 |
| Soutien logiciel plus long pour les familles d’ECU | +0.7% | Japon, Allemagne, États-Unis | 2027–2036 |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Intégration évolutive des contrôleurs zonaux | +1.1% | Allemagne, Japon, États-Unis | 2028–2036 |
| Meilleure validation de la détection des conditions météorologiques adverses | +0.8% | Europe, Amérique du Nord | 2027–2034 |
| Services d’étalonnage pour les ECU multi-capteurs | +0.5% | Pôles de service mondiaux | 2026–2033 |
| Qualification locale d’approvisionnement pour les nouvelles plateformes | +0.6% | Brésil, Asie | 2027–2035 |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Longue validation de sécurité fonctionnelle | -0.9% | OEMmondiaux | 2026–2030 |
| Délais de qualification des puces de qualité automobile | -0.7% | Japon, Allemagne, États-Unis | 2026–2031 |
| Complexité de réparation et coût de recalibrage des capteurs | -0.5% | Amérique du Nord, Europe | 2027–2036 |
| Piles logicielles fragmentées entre modèles | -0.8% | Mondial | 2026–2036 |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Quels pays développent le marché des ECU du système de support de conduite jusqu’en 2036 ?
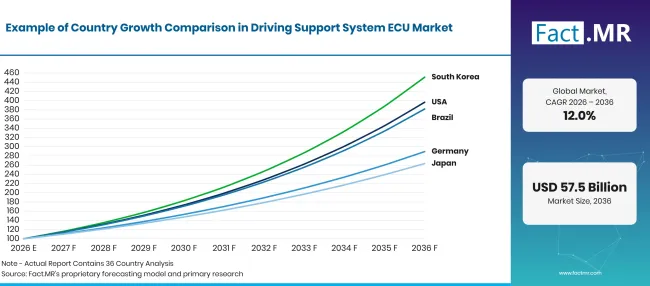
Driving Support System Ecu Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026–2036) |
|---|---|
| Allemagne | 11.21% |
| Brésil | 14.34% |
| États-Unis | 14.77% |
| Royaume-Uni | 9.62% |
| Japon | 10.17% |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Comment l’ingénierie automobile allemande remodele-t-elle la demande en ECU ?
11.21% CAGR jusqu’en 2036. La validation de la sécurité et les plateformes de véhicules étroitement intégrées définissent le cycle d’achat.
Les constructeurs allemands associent les commandes assistées à la conduite assistée à de longs programmes de développement de plateformes de véhicules. Euro NCAP' le cadre d’évaluation révisé accorde de l’importance à l’utilisabilité et au comportement d’assistance à la conduite, créant un travail de validation supplémentaire pour les constructeurs automobiles vendant à travers l’Europe. [1] Les exigences de sécurité générale de l’UE et39# ; les exigences de sécurité générale par phases renforcent l’importance commerciale de fonctions de freinage et de contrôle robustes. [2] Allemagne & #39; s 11.21% CAGR projetée est soutenue par des programmes complexes d’électronique automobile, bien que des cycles de lancement longs aient tendance à retarder les revenus jusqu’à l’entrée en production en série.
Pourquoi le Brésil a-t-il pu afficher une croissance plus rapide des ECU à partir d’une base plus petite ?
14.34% CAGR jusqu’en 2036. Une extension des fonctions de sécurité crée une place pour des gains de contenu ECU.
Brésil' l’opportunité de croissance se concentre sur le fait de déplacer les fonctionnalités de conduite assistée au-delà des véhicules particuliers relativement coûteux. Les fournisseurs doivent s’adapter à l’économie de la plateforme, au contenu d’importation et à un environnement de réparation de concession moins uniforme que dans les segments premium matures. Les perspectives 14.34% CAGR reflètent un élargissement de l’accès aux paquets de croisière adaptatif et de freinage d’urgence, plutôt qu’un passage soudain aux véhicules autonomes. Les contrôleurs conçus pour une calibration et une réutilisation efficaces selon les niveaux de finition sont mieux adaptés aux programmes locaux.
Qu’est-ce qui donne aux États-Unis la meilleure perspective dans cette comparaison ?
14.77% CAGR jusqu’en 2036. Des exigences plus larges en matière de freinage d’urgence et un volume important de véhicules soutiennent les investissements.
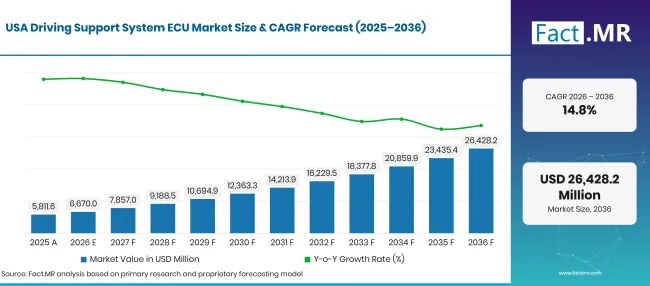
Driving Support System Ecu Market Forecast Usa | Source: Fact.MR
Le marché américain devrait croître à 14.77% à mesure que les constructeurs étendent les fonctions de sécurité active sur les voitures particulières et les camions légers. NHTSA' la règle de 2024 sur le freinage automatique d’urgence a établi une orientation réglementaire plus ferme, bien que le calendrier de conformité et les défis techniques affectent les plans de lancement individuels. [3] Les constructeurs automobiles doivent également gérer plus de capteurs par véhicule sans entraîner des coûts d’entretien inacceptables. Les fournisseurs d’ECU qui fournissent des chemins de diagnostic documentés et des temps de réponse constants devraient bénéficier de cette combinaison de pression d’échelle et réglementaire.
Comment le marché britannique est-il façonné par les importations de véhicules et les besoins en service ?
9.62% CAGR jusqu’en 2036. Une flotte mixte de véhicules veille à la compatibilité des normes.
Le Royaume-Uni' les prévisions de croissance de s 9.62% reflètent un mix de véhicules fourni par de nombreux constructeurs internationaux. La demande est donc étroitement liée aux décisions de plateforme européennes plutôt qu’à l’ingénierie ECU exclusivement nationale. Les détaillants et les réseaux de réparation doivent gérer les calibrations après le remplacement du pare-brise et les réparations de collision, tandis que OEMmaintiennent des logiciels de sécurité cohérents sur toutes les variantes à conduite à droite. Des contrôleurs faciles à diagnostiquer et à supporter peuvent réduire les coûts en aval même lorsque les volumes de production spécifiques au Royaume-Uni sont limités.
Qu’est-ce qui explique l’expansion disciplinée de l’ECU au Japon ?
10.17% CAGR jusqu’en 2036. Une forte intégration véhicule-électronique favorise des systèmes testés et réutilisables.
Les constructeurs japonais ont tendance à déployer des modifications de la conduite assistée via des plateformes soigneusement validées. Les perspectives du marché ' s 10.17% CAGR reflètent une disponibilité plus large des fonctions ainsi qu’une gestion conservatrice des versions pour le freinage et le contrôle de la direction. La qualification des semi-conducteurs, la redondance et la continuité des fournisseurs sont importantes pour les constructeurs cherchant une durée de vie stable en termes de durée de vie. Cet environnement crée une demande pour des contrôleurs capables d’intégrer des capteurs de nouvelle génération sans perturber les processus de fabrication et de diagnostic existants.
Qui façonne le marché des ECU du système de support à la conduite ?
Bosch, Continental, Denso, ZF et Aptiv opèrent sur les couches contrôleur, détection et intégration système. Mobileye, Magna, Valeo et Hyundai Mobi participent également à des programmes d’assistance à la conduite avec différentes combinaisons de logiciels, de perception et d’électronique du véhicule. La question concurrentielle pertinente est de savoir quelles responsabilités un fournisseur peut valider et maintenir sur l’ensemble de l’architecture du véhicule, et non le nombre de puces figurant sur sa fiche produit.
Un contrat ECU peut occuper la maintenance logicielle, la fabrication électronique et l’ingénierie des tests pendant plusieurs années-modèles. Les constructeurs automobiles examinent de plus en plus la continuité de l’approvisionnement en composants ainsi que la sécurité fonctionnelle et la cyber-résilience. L’assemblage et la qualification de la carte sont importants, mais la capacité d’assemblage seule est insuffisante pour la propriété de la conception du système de contrôle. La concurrence s’appuie donc sur les plateformes approuvées, la qualité des sorties et la capacité de service à long terme.
Quelles entreprises sont les principaux fournisseurs ?
- Robert Bosch GmbH
- Continental AG
- DENSO Corporation
- ZF Friedrichshafen AG
- Aptiv PLC
- Magna International Inc.
- Mobileye Global Inc.
- Valeo SA
- Hyundai Mobis Co., Ltd.
Quel est le champ d’application et la couverture du rapport ?
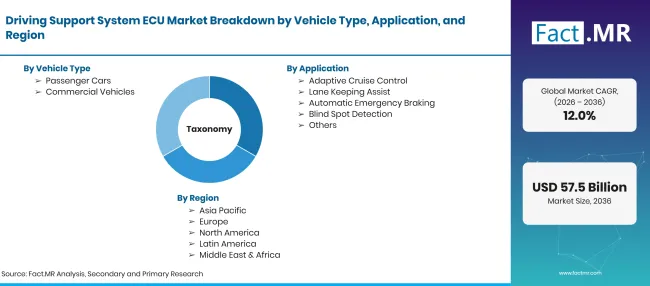
Driving Support System Ecu Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Titre de l’étude | Marché des ECU des systèmes de support moteurs |
| Année de base | 2026 |
| Référence historique | 2025 |
| Période de prévision | 2026–2036 |
| Valeur de marché de base | USD 18.46 milliards |
| Valeur de marché prévisible | USD 57.54 milliards |
| Prévisions CAGR | 12.0% |
| Dimensions du segment | Type de véhicule, application, canal de vente |
| Analyse du pays | Allemagne, Brésil, États-Unis, Royaume-Uni, Japon |
| Couverture régionale | Amérique du Nord, Amérique latine, Europe de l’Ouest, Europe de l’Est, Asie de l’Est, Asie du Sud et Pacifique, Moyen-Orient et Afrique |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Comment le marché est-il segmenté ?
-
Par type de véhicule
- Voitures voyageurs
- Véhicules commerciaux
-
Par application
- Régulateur de vitesse adaptatif
- Assistance au maintien de voie
- Freinage d’urgence automatique
- Détection des angles morts
- Autres
-
Par canal de vente
- OEM
- Marché secondaire
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Bibliographie
- [1] Euro NCAP. (2025, novembre 26). Euro NCAP annonce les changements de protocole 2026 pour lutter contre les risques de conduite modernes.
- [2] Commission européenne. (2026, juillet 8). Voitures plus sûres, routes plus sûres : de nouvelles règles entrent en vigueur.
- [3] Administration nationale de la sécurité routière. (2024, avril 29). La NHTSA finalise la règle sur le freinage d’urgence automatique.
- [4] Commission économique des Nations Unies pour l’Europe. (2024, octobre 4). La nouvelle réglementation de l’ONU ouvre la voie au déploiement de systèmes d’assistance à la conduite.
Ce rapport répond
- Quelle est la taille des ventes mondiales d’ECU pour le soutien moteur en 2025, 2026 et 2036 ?
- Quel est le marché 2026–2036 CAGR?
- Quelles applications d’assistance à la conduite génèrent les plus grandes allocations en 2026 ?
- En quoi les budgets ECU pour voitures particulières et véhicules commerciaux diffèrent-ils ?
- Quels pays ont une croissance prévue plus rapide, et pourquoi ?
- Quels coûts réglementaires, de validation et de service influencent le choix des fournisseurs ?
Que couvre le marché des ECU du système de support de conduite ?
L’étude valorise les unités de contrôle électronique montées sur le véhicule principalement assignées aux fonctions d’assistance à la conduite. Elle examine le canal de conception, l’équilibre entre véhicules particuliers et utilitaires, ainsi que des applications telles que le régulateur de vitesse adaptatif, le maintien de voie, le freinage d’urgence et le support des angles morts. Les attentes de chiffre d’affaires et de croissance concernent les systèmes ECU et le contenu de qualification associé, et non la valeur globale des véhicules autonomes.
Qu’est-ce qui est inclus dans le périmètre ?
Revenus ECU d’équipement d’origine, ventes de contrôleurs de remplacement pertinents, véhicules particuliers et commerciaux, applications d’assistance cotées, écosystèmes fournisseurs et comparaison des prévisions à cinq pays. La vue régionale couvre les programmes mondiaux, quel que soit le lieu de vente final du véhicule.
Qu’est-ce qui est exclu de la portée ?
Caméras autonomes, radar et lidar vendus séparément ; processeurs d’infodivertissement ; contrôleurs généraux de groupe motopropulseur ; revenus du service de conduite entièrement autonome ; et ventes de véhicules complets. Ces catégories adjacentes génèrent la demande mais ne sont pas ajoutées à la valeur de marché de l’ECU.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens dans le secteur.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs qui influencent l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Questions fréquentes
Quelle est la taille du marché des ECU pour systèmes de support en 2026 ?
Quelle valeur est prévue pour 2036 ?
Quel est le CAGR pour 2026–2036 ?
Quel type de véhicule détient la plus grande part ?
Quelles applications mènent ?
Quelles actions sont vendues via OEM?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF