- Market Value (2025): USD 26.8 Bn
- Estimated Value (2026): USD 28.5 Bn
- Forecast Value (2036): USD 53.3 Bn
- CAGR (2026-2036): 6.5%
Quelle est la valeur prévue du marché des instruments endoscopiques électroniques d’ici 2036 ?
USD 28.5 milliards en 2026 pour USD 53.3 milliards d’ici 2036, à un 6.5% CAGR.
- Selon Fact.MR analyse, le marché des instruments endoscopiques électroniques a atteint USD 26.8 milliards en 2025.
- Les ventes devraient passer de USD 28.5 milliards en 2026 à USD 53.3 milliards d’ici 2036.
- Le marché devrait enregistrer un 6.5% CAGR entre 2026 et 2036, les prestataires médicaux investissant dans des endoscopes vidéo et des systèmes de visionnage compatibles.
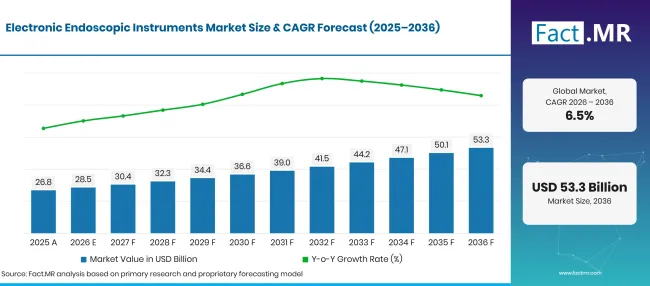
Electronic Endoscopic Instruments Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 26.8 |
| 2026 | Estimation | 28.5 |
| 2036 | Prévisions | 53.3 |
| CAGR 2026 à 2036 | Période de prévision | 6.5% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des instruments endoscopiques électroniques ?
USD 24.8 milliards d’opportunités absolues entre 2026 et 2036, portées par les endoscopes et les applications gastro-intestinales.
- Moteurs de la demande sur le marché
- Les services de gastroentérologie ont besoin d’images muqueuses claires et d’une manipulation prévisible de la lunette lors du dépistage et du traitement. En mai 2025, Olympus a annoncé l’autorisation de la FDA pour son gastroscope et coloscope EZ1500 avec imagerie à profondeur de champ étendue [2]. Cet équipement offre aux hôpitaux une option supplémentaire lors du remplacement des anciennes plateformes de visualisation.
- Les unités d’endoscopie hospitalière évaluent comment les systèmes d’imagerie numérique s’adaptent à leurs processeurs et salles d’examen installés. Le 11avril 2025, la FDA a publié une décision d’équivalence substantielle 510(k) pour le processeur EP-8000 de Fujifilm et l’endoscope EG-860R (K243260) [1]. La compatibilité et la planification des services influencent le passage des systèmes de santé de remplacement individuel à des mises à niveau complètes du système.
- Les équipes respiratoires utilisent des bronchoscopes vidéo pour inspecter les voies respiratoires et guider les prélèvements. Les hôpitaux prennent également en compte la manière dont les images seront stockées et si le personnel peut utiliser un système de visualisation commun dans les salles de procédure.
- Les chirurgiens travaillant dans les articulations ou les espaces pelviens ont besoin de caméras offrant une vue claire là où l’accès est limité. Les équipes comparent les contrôles d’image et les procédures de nettoyage des instruments avant de décider si une nouvelle plateforme offre une amélioration concrète.
- Segments clés analysés
- Par type de produit : Les endoscopes représentent 42.3% part en 2026, car des instruments flexibles et rigides sont essentiels dans la visualisation clinique directe.
- Par application : La gastroentérologie représente 36.6% part en 2026 en raison des examens diagnostiques et des besoins en traitement endoscopique.
- Par utilisateur final : Les hôpitaux capturent 60.1% part de part en 2026, ce qui reflète l’investissement dans les suites de procédures et le retraitement centralisé des instruments.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les acheteurs comparent la qualité de l’image aux arrangements d’entretien et au temps nécessaire pour nettoyer les dispositifs réutilisables. Le choix d’un endoscope vidéo dépend de la manière dont le scope s’adapte à l’examen et à son processeur d’imagerie. »
- Implications stratégiques
- Les hôpitaux comparent la qualité d’image avec les modalités de service et le temps nécessaire pour nettoyer les endoscopes réutilisables. Un endoscope vidéo doit également fonctionner avec le processeur et l’installation d’examen disponibles.
- Les hôpitaux sont susceptibles d’examiner les besoins de service à vie ainsi que les prix d’achat, car les instruments réutilisables nécessitent une inspection régulière et un nettoyage validé entre les patients.
- Les fournisseurs de visualisation peuvent distinguer leurs systèmes en fournissant des contrôles d’image adaptés aux routines d’examen habituelles et des formations qui aident le personnel à les utiliser régulièrement.
- Les centres spécialisés peuvent privilégier des configurations compactes où l’espace de la salle et la planification quotidienne des cas influencent le type de système d’endoscopie électronique choisi.
L’Allemagne devrait enregistrer 7.8% CAGR; Le Brésil suit à 7.1% alors que les services de traitement spécialisés se développent. Les États-Unis devraient croître à 6.5%, tandis que les chiffres britanniques 5.8%. Le Japon devrait publier 5.1% à mesure que les établissements cliniques établis continueront d’acheter du matériel pour les soins de remplacement et spécialisés.
Comment le marché des instruments endoscopiques électroniques se répartit-il par segment ?
Endoscopes 42.3%; Gastroentérologie 36.6%; Hôpitaux 60.1% en 2026.
Quel type de produit domine ?
Les endoscopes détiennent 42.3% part en 2026.
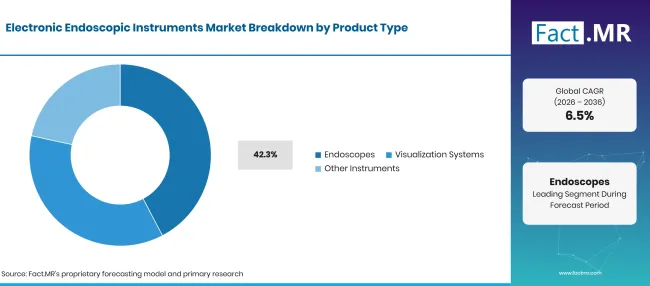
Electronic Endoscopic Instruments Market Breakdown Product Type | Source: Fact.MR
| Quel type de produit domine | Partager (2026) |
|---|---|
| Endoscopes (segment principal) | 42.3% |
| D’autres segments combinés | 57.7% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Les endoscopes constituent l’instrument utilisé pour atteindre et observer la zone corporelle examinée. Un département clinique choisit souvent un endoscope selon son ensemble de procédures et le processeur déjà installé. Les systèmes de visualisation fournissent les fonctions d’affichage, de lumière et de traitement d’image nécessaires à l’interprétation des images. D’autres instruments soutiennent des interventions spécifiques lorsqu’un endoscope diagnostique standard seul est insuffisant.
Qu’est-ce qui mène le segment Application ?
La gastroentérologie représente 36.6% part en 2026.
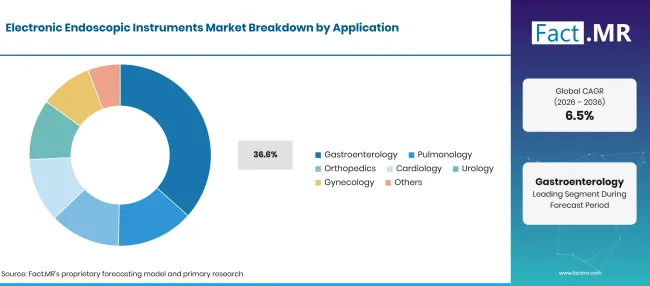
Electronic Endoscopic Instruments Market Breakdown Application | Source: Fact.MR
| Ce qui mène le segment Application | Partager (2026) |
|---|---|
| Gastroentérologie (segment principal) | 36.6% |
| D’autres segments combinés | 63.4% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Les services de gastroentérologie utilisent des instruments électroniques pour les examens des voies digestives supérieures et inférieures ainsi que des traitements sélectionnés. La demande nécessite des endoscopes permettant aux médecins d’inspecter les tissus et d’accéder aux zones nécessitant une biopsie ou une intervention. La pneumologie utilise des bronchoscopes pour observer les voies respiratoires, tandis que l’orthopédie s’appuie sur des systèmes de caméras rigides pour la chirurgie articulaire. L’urologie et la gynécologie ont besoin d’instruments conçus pour différents espaces corporels. Les examens vidéo aident les cliniques à comparer les vidéoscopes médicaux selon la qualité de l’imagerie et la compatibilité des processeurs.
Comment les achats par l’utilisateur final influencent-ils les ventes ?
Les hôpitaux sont en tête avec 60.1% part en 2026.
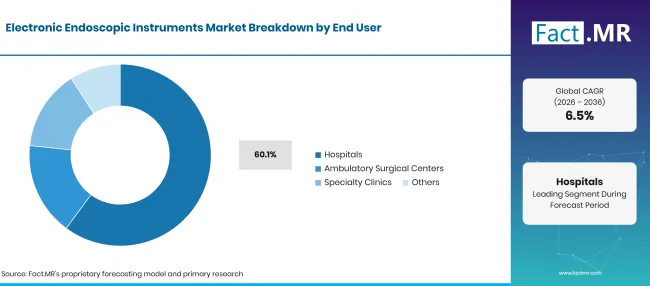
Electronic Endoscopic Instruments Market Breakdown End User | Source: Fact.MR
| Comment les achats par l’utilisateur final influencent-ils les ventes | Partager (2026) |
|---|---|
| Hôpitaux (segment principal) | 60.1% |
| D’autres segments combinés | 39.9% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Les hôpitaux disposent de salles d’endoscopie réparties dans les départements de diagnostic et de chirurgie, de sorte que la sélection des instruments implique des équipes cliniques et des services d’ingénierie. Un hôpital peut devoir remplacer les endoscopes tout en maintenant une plateforme vidéo existante en fonctionnement. Les centres chirurgicaux ambulatoires se concentrent sur les cas adaptés à des visites plus courtes et nécessitent un renouvellement du matériel pratique. Les cliniques spécialisées achètent généralement des instruments adaptés à un groupe de patients plus restreint. Les équipes de salle d’opération examinent les dispositifs laparoscopiques ainsi que les systèmes de caméras lors de la planification du matériel de chirurgie endoscopique.
Qu’est-ce qui accélère l’adoption du marché des instruments endoscopiques électroniques, et qu’est-ce qui la freine ?
Les mises à jour d’imagerie vidéo soutiennent l’adoption ; les budgets d’investissement et les exigences de retraitement des instruments peuvent retarder le remplacement.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Portée et améliorations du processeur | +1.0% | Mondial | Moyen terme (2–4 ans) |
| Dépistage et traitement gastro-intestinaux | +0.8% | Amérique du Nord, Europe | Moyen terme (2–4 ans) |
| Intégration d’images numériques | +0.7% | Mondial | À long terme (4+ ans) |
| Accès aux procédures ambulatoires | +0.5% | Amériques, Europe | Moyen terme (2–4 ans) |
| Besoins chirurgicaux spécialisés | +0.4% | Asie de l’Est, Europe | À long terme (4+ ans) |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Imagerie optique plus large | +0.8% | Mondial | Moyen terme (2–4 ans) |
| Échographie endoscopique | +0.6% | Amérique du Nord, Europe | Moyen terme (2–4 ans) |
| Améliorations de la plateforme de portée | +0.5% | Mondial | À court terme (jusqu’à 2 ans) |
| Extension des accès spécialisés | +0.4% | Amérique latine, Asie | À long terme (4+ ans) |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Investissement en équipements élevés | -0.8% | Mondial | À court terme (jusqu’à 2 ans) |
| Besoins de validation du nettoyage | -0.6% | Mondial | Moyen terme (2–4 ans) |
| Compatibilité des composants | -0.5% | Mondial | Moyen terme (2–4 ans) |
| Temps de formation clinique | -0.4% | Mondial | À long terme (4+ ans) |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Quels pays étendent le marché des instruments endoscopiques électroniques jusqu’en 2036 ?
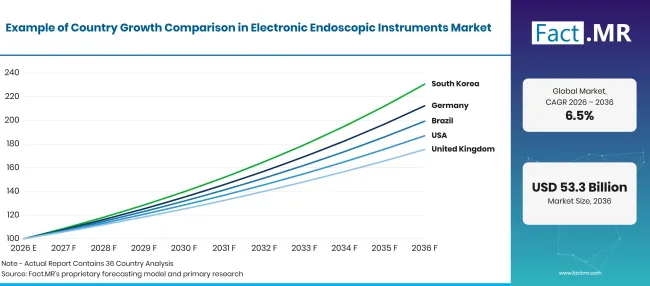
Electronic Endoscopic Instruments Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026–2036) |
|---|---|
| Allemagne | 7.8% |
| Brésil | 7.1% |
| USA | 6.5% |
| Royaume-Uni | 5.8% |
| Japon | 5.1% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Pourquoi l’Allemagne affiche-t-elle une forte perspective d’endoscopie électronique ?
7.8% CAGR, soutenue par les activités hospitalières établies d’endoscopie et les besoins de remplacement d’équipement.
Les hôpitaux allemands utilisent des instruments endoscopiques électroniques dans les soins digestifs et la chirurgie spécialisée. L’Office fédéral de statistique a rapporté 300,475 opérations endoscopiques sur les voies biliaires en 2025 [4]. Les hôpitaux évaluent également la compatibilité des processeurs, la qualité d’image, le service et le support de réparation lors du remplacement des systèmes existants.
Comment le Brésil élargit-il l’accès à l’endoscopie électronique ?
7.1% CAGR, façonné par l’expansion des soins spécialisés et les besoins en équipements hospitaliers.
Les hôpitaux brésiliens utilisent l’endoscopie électronique pour les procédures gastro-intestinales et autres procédures mini-invasives. Ebserh met en avant les efforts en cours pour élargir l’accès aux soins spécialisés via son réseau hospitalier public [7]. Les achats d’équipements dépendent de la capacité clinique locale, tandis que la formation, le soutien à la maintenance et l’accès aux instruments de rechange influencent l’adoption en dehors des grands centres de services.
Qu’est-ce qui motive les ventes d’instruments endoscopiques électroniques aux États-Unis ?
6.5% CAGR, lié à des mises à jour du système de dépistage colorectal et de visualisation.
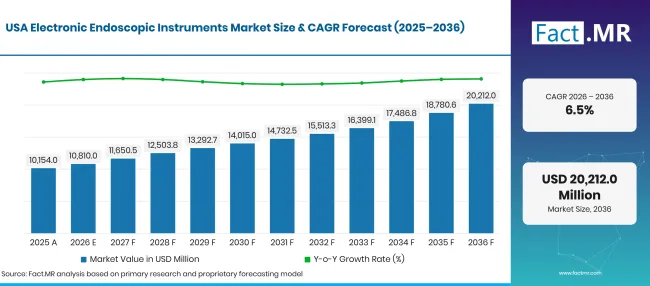
Electronic Endoscopic Instruments Market Forecast Usa | Source: Fact.MR
Les hôpitaux et centres ambulatoires américains maintiennent du matériel d’endoscopie pour le dépistage de routine et les procédures diagnostiques. Le CDC a rapporté en juin 2025 qu’environ sept adultes sur dix âgés de 50 à 75 étaient à jour avec le dépistage du cancer colorectal [3]. Les prestataires comparent également la qualité d’image, la compatibilité des processeurs, la maintenance et les exigences de la FDA lors du choix des équipements.
Comment le Royaume-Uni développe-t-il l’utilisation de l’endoscopie électronique ?
5.8% CAGR, influencé par la capacité de diagnostic et le renouvellement des équipements.
Les hôpitaux britanniques planifient l’équipement d’endoscopie en fonction des plannings diagnostiques chargés et de l’état des endoscopes et processeurs existants. NHS England a publié en février 2026 les statistiques diagnostiques sur le temps d’attente et l’activité couvrant 15 tests et procédures clés [5]. Les hôpitaux prennent également en compte la cohérence des images, les contrôles familiers, les exigences de nettoyage et les plannings de maintenance lors de la mise à jour des systèmes.
Pourquoi le Japon maintient-il une croissance constante de l’endoscopie électronique ?
5.1% CAGR, soutenu par des plateformes de vidéo-endoscopie établies et des mises à niveau en imagerie.
Les hôpitaux japonais ont une longue expérience de l’endoscopie électronique et des systèmes de visualisation établis. Olympus a introduit 4moniteurs LCD K pour le diagnostic et le traitement endoscopiques en juin 2026 [6]. Les hôpitaux comparent de nouveaux appareils photo, écrans et processeurs avec les équipements existants, tandis que la compatibilité système, la qualité d’image, les soins à l’endoscope réutilisable et le support technique local restent des facteurs d’achat importants.
Qui dirige le marché des instruments endoscopiques électroniques ?
Olympus et Fujifilm sont étroitement associés aux plateformes d’endoscopie électronique qui combinent endoscopes, processeurs et technologies de visualisation pour les procédures gastro-intestinales et chirurgicales. Leur force concurrentielle provient d’écosystèmes de visualisation complets, où les hôpitaux prennent en compte la qualité d’image, la compatibilité système, la facilité d’utilisation et l’accès au support avant de changer d’équipement installé.
Karl Storz et Richard Wolf sont fortement présents dans l’endoscopie chirurgicale, en particulier lorsque les hôpitaux ont besoin de lunettes rigides, de systèmes de caméras et d’instruments spécifiques à chaque procédure. Stryker, Smith & Nephew et Medtronic participent à travers des portefeuilles plus larges de technologies mini-invasives et chirurgicales, ce qui leur confère une pertinence dans les applications en salle d’opération utilisant la visualisation électronique.
Boston Scientific dessert les domaines procéduraux liés à l’endoscopie grâce à des instruments et accessoires spécialisés utilisés en parallèle des systèmes de visualisation. La concurrence varie donc selon la spécialité clinique, la plateforme installée, la couverture du service et la compatibilité des instruments, plutôt que de suivre un modèle de produit uniforme.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises incluent KARL STORZ SE & Co. KG ; Stryker Corporation; Fujifilm Holdings Corporation; Boston Scientific Corporation; Medtronic plc ; Richard Wolf GmbH; et Smith & Nephew plc.
- KARL STORZ SE & Co. KG
- Stryker Corporation
- Fujifilm Holdings Corporation
- Boston Scientific Corporation
- PLC Medtronic
- Richard Wolf GmbH
- Smith & Nephew plc
Bibliographie
- [1] Food and Drug Administration des États-Unis. (2025, avril 11). 510(k) notification pré-marché : K243260—FUJIFILM Processor EP-8000; FUJIFILM Endoscope Model EG-860R.
- [2] Olympus Corporation. (2025, mai 28). Olympus annonce l’approbation de la FDA pour ses endoscopes d’imagerie les plus avancés.
- [3] Centres pour le contrôle et la prévention des maladies. (juin 112025). Utilisation des tests de dépistage du cancer colorectal.
- [4] Statistisches Bundesamt (Destatis). (septembre 302025). Die 20 häufigsten Operationen insgesamt.
- [5] NHS England. (2026, février 12). Délais d’attente et activité diagnostiques pour décembre 2025.
- [6] Olympus Corporation. (juin 242026 ). Olympus lance des moniteurs LCD K 4pour améliorer la clarté du diagnostic et de la thérapie endoscopiques.
- [7] Empresa Brasileira de Serviços Hospitalares. (2025, novembre 11). Sobre : Ebserh em Ação.
Ce rapport répond
- L’analyse examine les facteurs d’achat pour les endoscopes électroniques et les systèmes de visualisation supportés.
- La segmentation du produit compare les endoscopes avec les processeurs vidéo et les instruments endoscopiques associés.
- La couverture gastroentérologie explique la nécessité d’un examen direct des tissus et de procédures guidées par vidéo.
- L’analyse de l’utilisateur final distingue les hôpitaux des centres chirurgicaux ambulatoires et des cliniques spécialisées.
- Les perspectives par pays comparent l’Allemagne, le Brésil, les États-Unis, le Royaume-Uni et le Japon en utilisant les taux de prévision indiqués.
- La couverture concurrentielle décrit les offres d’endoscopie pertinentes de dix entreprises nommées.
- Les dossiers officiels de la FDA et les mises à jour du fabricant fournissent des preuves sur les développements actuels des dispositifs.
Que couvre le marché des instruments endoscopiques électroniques ?
Le marché des instruments endoscopiques électroniques couvre les endoscopies vidéo et les équipements de visualisation associés utilisés pour inspecter les zones internes du corps lors des procédures cliniques. Les systèmes peuvent être utilisés lors des examens digestifs et en chirurgie spécialisée.
Qu’est-ce qui est inclus dans le périmètre ?
Le scope couvre les endoscopes électroniques et les systèmes vidéo compatibles utilisés dans les hôpitaux et les soins ambulatoires. Il inclut également des instruments spécialisés nécessitant une vision électronique. L’analyse d’achat prend en compte le remplacement du système et la compatibilité des équipements. Les applications couvrent les examens gastro-intestinaux et les procédures des voies respiratoires, ainsi que la chirurgie guidée par des vues endoscopiques.
Qu’est-ce qui est exclu de la portée ?
Le scope exclut les équipements d’imagerie polyvalents en dehors des examens endoscopiques. Le mobilier des salles d’opération et les services hospitaliers sont distincts des ventes d’instruments. Les produits de désinfection uniquement sont des fournitures d’opération. Les autres dispositifs de diagnostic ne sont admissibles que s’ils répondent à la définition de l’endoscopie électronique.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens dans le secteur.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs qui influencent l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux avec les données publiques, l’activité de l’entreprise, les changements réglementaires, les tendances commerciales et les évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
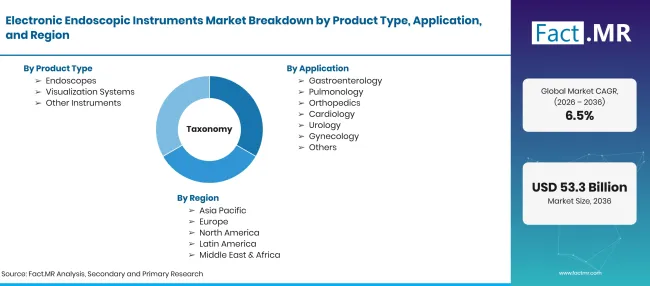
Electronic Endoscopic Instruments Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 à USD milliards d’ici 2036, soit CAGR |
| Définition du marché | Endoscopes électroniques et instruments de visualisation compatibles utilisés pour l’examen et le traitement internes |
| Type de produit | Endoscopes ; Systèmes de visualisation ; Autres instruments |
| Application | Gastroentérologie ; Pneumologie ; Orthopédie ; Cardiologie ; Urologie ; Gynécologie ; Autres |
| Utilisateur final | Hôpitaux ; Centres chirurgicaux ambulatoires ; Cliniques spécialisées ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis ; Royaume-Uni ; Japon |
| Entreprises profilées | KARL STORZ SE & Co. KG ; Stryker Corporation; Fujifilm Holdings Corporation; Boston Scientific Corporation; Medtronic plc ; Richard Wolf GmbH; et Smith & Nephew plc. |
| Période de prévision | 2026 à 2036 |
| Approche | Segmentation du marché, dossiers officiels des dispositifs et développements des produits des fabricants nommés |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Comment le marché est-il segmenté ?
-
Type de sous-produit
- Endoscopes
- Systèmes de visualisation
- Autres instruments
-
Par application
- Gastroentérologie
- Pneumologie
- Orthopédie
- Cardiologie
- Urologie
- Gynécologie
- Autres
-
Par utilisateur final
- Hôpitaux
- Centres chirurgicaux ambulatoires
- Cliniques spécialisées
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des instruments endoscopiques électroniques en 2026 ?
Quel est le CAGR de 2026 à 2036 ?
Quel type de produit conduit ?
Quels comptes utilisateurs finaux représentent la part la plus importante ?
Quelles sont les principales entreprises sur le marché des instruments endoscopiques électroniques ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF