- Market Value (2025): USD 198.4 Bn
- Estimated Value (2026): USD 208.7 Bn
- Forecast Value (2036): USD 346.0 Bn
- CAGR (2026-2036): 5.2%
Quelle est la valeur prévue du marché des médicaments endocrinologiques d’ici 2036 ?
USD 208.7 milliards en 2026 à USD 346.0 milliards d’ici 2036 à 5.2% CAGR.
- La valorisation du marché des médicaments endocrinologiques était deUSD 198.4 milliards en 2025, une base fondée sur l’insuline, les médicaments oraux pour le diabète et le traitement hormonal substitutif à vie.
- Les revenus passeront de USD 208.7 milliards en 2026 à USD 346.0 milliards d’ici 2036, à mesure que de plus en plus d’adultes seront diagnostiqués avec un diabète de type 2 et continueront plus longtemps sous thérapie combinée.
- Un 5.2% CAGR reflète un volume régulier d’ordonnances dans les lignées d’insuline et de thyroïde matures, renforcé par des médicaments hebdomadaires et à base d’incrétine à plus grande valeur.
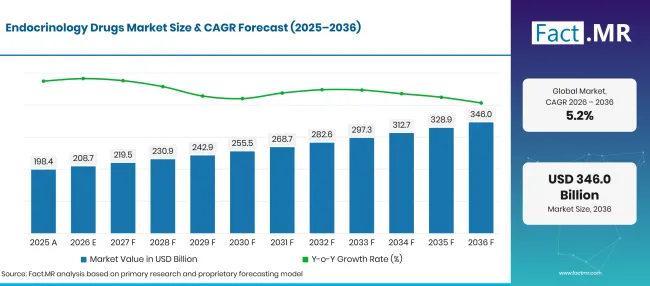
Endocrinology Drugs Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 198.4 |
| 2026 | Estimation | 208.7 |
| 2036 | Prévisions | 346.0 |
| CAGR 2026 à 2036 | Période de prévision | 5.2% |
Source : analyse Fact.MR. Mis à jour le 3 novembre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des médicaments endocrinologiques ?
La période 2026-2036 ajoute USD 137.3 milliards de nouvelles valeurs, la plupart liées aux soins du diabète fournis par les hôpitaux et les pharmacies de détail.
- Moteurs de la demande sur le marché
- Les organismes de santé mondiaux considèrent désormais les nouveaux médicaments pour le diabète comme des médicaments de base. En septembre 2025, l’Organisation mondiale de la santé a ajouté le sémaglutide, le dulaglutide, le liraglutide et le tirzépatide à sa liste modèle de médicaments essentiels pour les adultes atteints de diabète de type 2 qui souffrent également de maladies cardiaques ou rénales et d’obésité [1]. Les guides de listes nationales et d’appels publics pour ces agents.
- L’insuline basale hebdomadaire réduit la charge d’injection pour les personnes atteintes de diabète de type 2. Novo Nordisk a annoncé en mars 2026 que la FDA américaine avait approuvé l’Awiqli (insuline icodec) comme la première insuline basale hebdomadaire pour les adultes atteints de diabète de type 2 [2]. Lilly a suivi en septembre 2026 avec l’approbation de la FDA pour Onswik (insuline efsitora alfa), que l’entreprise rapporte également être approuvée dans l’UE, le Mexique et le Japon [3].
- L’immunothérapie ouvre une nouvelle fenêtre de traitement avant que l’insuline ne soit nécessaire. Sanofi a rapporté en janvier 2026 que la Commission européenne avait approuvé Teizeild (teplizumab) pour retarder le stade 3 type 1 diabète chez les adultes et les enfants de huit ans et plus atteints de la maladie de stade 2 [4]. Le dépistage des proches et des enfants permettra d’amener davantage de patients dans les cliniques endocriniennes à un stade plus précoce.
- Le remplacement hormonal à vie maintient la base stable. Les patients souffrant d’hypothyroïdie, de déficit en hormone de croissance ou d’hypoparathyroïdie arrêtent rarement le traitement, donc chaque nouveau diagnostic ajoute des années de prescriptions répétées.
- Segments clés analysés
- Par type de médicament : L’insuline conservera 34.2% part en 2026, car les personnes atteintes de diabète de type 1 et beaucoup atteintes de diabète avancé de type 2 auront besoin d’une couverture basale quotidienne ou hebdomadaire.
- Par application : Le diabète représentera 42.3% de la valeur de 2026, compte tenu de la taille du vivier de patients et de la nécessité d’un contrôle continu de la glycémie.
- Par canal de distribution : Les pharmacies hospitalières capteront 38.7% en 2026, puisque l’insuline débute, les injections biologiques et les prescriptions endocriniennes spécialisées commencent souvent à l’intérieur des établissements.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Le diabète occupera la prescription en endocrinologie jusqu’en 2036, mais la combinaison de ce qui sera prescrit évoluera vers des combinaisons hebdomadaires à base d’insuline et d’incrétine. Les fournisseurs capables d’intégrer ces agents dans les formulaires publics à des prix réalisables élargiront leur portée de patients en Amérique latine et en Europe. Les thérapies pour la thyroïde, la croissance et la parathyroïdie évolueront plus lentement, mais les formats à longue durée d’action protégeront leur valeur dans les soins spécialisés. »
- Implications stratégiques
- Les fabricants devraient planifier la capacité des stylos et cartouches pour l’insuline hebdomadaire dès le début, car les formulaires hospitaliers nécessitent un approvisionnement garanti avant de changer les patients de produits quotidiens.
- Les pharmaciens hospitaliers doivent définir des protocoles de conversion de dose pour les patients passant de l’insuline basale quotidienne à une insuline basale hebdomadaire, ce qui réduit le risque d’hypoglycémie lors du changement.
- Les payeurs et les systèmes de santé publique devraient évaluer le coût total des soins lorsqu’ils listent les agents basés sur le1 de BPL, car les prestations pour le cœur et les reins peuvent compenser une partie des dépenses liées aux médicaments.
- Les investisseurs devraient envisager les thérapies hormonales à longue durée d’action et le traitement du diabète 1 stade précoce, où l’expansion des étiquettes peut encore apporter de la valeur aux catégories matures.
L’Allemagne mène le groupe des cinq pays à 6.0%, aidée par un nombre de cas 2 diabète de type que les chercheurs nationaux prévoient de presque doubler d’ici 2050. Le Brésil suit en 5.5% alors que son système public déplace les patients vers de nouveaux analogues de l’insuline. Les États-Unis connaissent une croissance 4.9% à partir d’une base traitée très large où la pression sur les prix limite les gains de valeur. Un rythme 4.4% au Royaume-Uni reflète un contrôle fort des dépenses du NHS, même si les articles sur ordonnance continuent d’augmenter. Le Japon réduit la fourchette à 3.9%, où une population plus âgée maintient le volume mais les révisions des prix freinent la valeur.
Comment le marché des médicaments endocrinologiques se répartit-il par segment ?
L’insuline sera en tête du type de médicament à 34.2%; Le diabète sera à la tête de l’application à 42.3%; Les pharmacies hospitalières domineront le canal de distribution à 38.7% en 2026.
Quel type de médicament mène ?
L’insuline détient 34.2% des ventes de 2026.
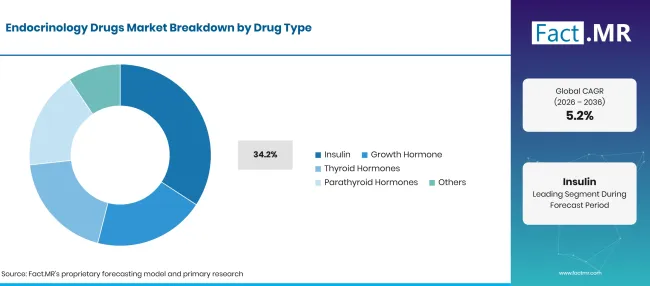
Endocrinology Drugs Market Breakdown Drug Type | Source: Fact.MR
| Type de médicament | Partager (2026) |
|---|---|
| Insuline (segment principal) | 34.2% |
| D’autres segments combinés | 65.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 3 novembre 2026
Les personnes atteintes de diabète de type 1 ne peuvent pas se passer d’insuline, et beaucoup atteintes de diabète de type 2 l’ajoutent une fois que les agents oraux cessent d’agir. Les analogues basaux tels que la glargine, le degludec et les nouveaux produits hebdomadaires constituent le cœur de cette demande. L’insuline à action rapide lors des repas et les formulations prémélangées ajoutent du volume. Les stylos préremplis ont remplacé les fioles dans la plupart des marchés à hauts revenus, ce qui augmente la valeur par patient. L’hormone de croissance s’adresse aux enfants carencés en hormone de croissance et à certains adultes atteints de maladies hypophysaires. Les informations de prescription d’août 2026 de Pfizer mentionnent Ngenla (somatrogon) comme analogue hebdomadaire de l’hormone de croissance pour les enfants de trois ans et plus présentant une insuffisance de l’hormone de croissance [5]. Le dosage hebdomadaire remodele la catégorie des hormones de croissance humaines . Les hormones thyroïdiennes, principalement la lévothyroxine, traitent l’hypothyroïdie à faible coût par paquet. La thérapie hormonale parathyroïdienne couvre l’hypoparathyroïdie et l’ostéoporose sévère. D’autres traitements incluent les thérapies surrénalienne et hypophysaire.
Qu’est-ce qui soutient le diabète dans l’application ?
Le diabète représente 42.3% des revenus de 2026.
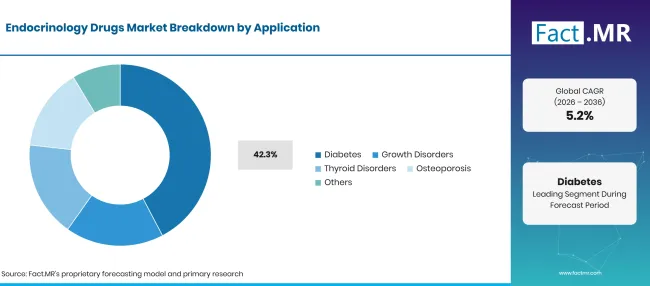
Endocrinology Drugs Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Diabète (Segment principal) | 42.3% |
| D’autres segments combinés | 57.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 3 novembre 2026
Le contrôle de la glycémie est une tâche quotidienne pour les patients, et la plupart ont besoin de deux médicaments ou plus dans les quelques années suivant le diagnostic. La metformine reste la première étape habituelle. De nombreux patients ajoutent ensuite un inhibiteur de2 SGLT ou un agent de l’incrétine avant l’insuline. La classe plus large des agonistes des récepteurs GLP-1 représente désormais une part croissante de la dépense diabètique, les cliniciens l’utilisant également pour la protection du cœur et des reins. Les troubles de la croissance nécessitent de longs traitements qui s’arrêtent lorsque les enfants atteignent la taille adulte. Les troubles de la thyroïde touchent beaucoup plus de personnes, bien que la lévothyroxine générique maintienne une valeur modeste. Les soins de l’ostéoporose s’appuient sur des analogues hormonaux parathyroïdiens pour les patients à très haut risque de fracture. D’autres concernent l’insuffisance surrénalienne, l’acromegalie et la maladie de Cushing.
Comment le canal de distribution façonne-t-il la demande ?
Les pharmacies hospitalières capturent 38.7% de la valeur de 2026.
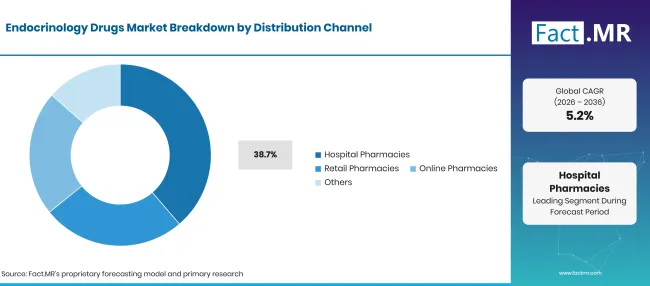
Endocrinology Drugs Market Breakdown Distribution Channel | Source: Fact.MR
| Canal de distribution | Partager (2026) |
|---|---|
| Pharmacies hospitalières (segment principal) | 38.7% |
| D’autres segments combinés | 61.3%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 3 novembre 2026
De nombreux parcours de traitement endocrinien commencent dans les cliniques hospitalières, où les spécialistes administrent l’insuline, examinent les doses d’hormone de croissance et administrent une thérapie injectable d’ostéoporose. Les pharmacies hospitalières prennent également en charge le diabète de type nouvellement diagnosti 1 qué chez les enfants et l’insuline en hospitalisation pour les patients chirurgicaux. Les biothérapies réservées aux spécialistes, comme les perfusions de teplizumab, restent dans ce canal. Les pharmacies de détail prennent en charge les ordonnances répétées une fois que les patients sont stables sous traitement oraux, stylos ou comprimés thyroïdiens. Les pharmacies en ligne assurent la livraison à domicile de thérapies chroniques lorsque les régulateurs le permettent. D’autres incluent des distributeurs spécialisés et l’approvisionnement par appel d’offres public.
Qu’est-ce qui accélère l’adoption du marché des médicaments endocrinologiques, et qu’est-ce qui la freine ?
Chaque année, de plus en plus d’adultes sont diagnostiqués avec un diabète de type 2 , et les agents hebdomadaires d’insuline et d’incrétine offrent aux prescripteurs davantage de moyens d’intensifier le traitement. Le remplacement hormonal pour les troubles de la thyroïde, de la croissance et des parathyroïdes ajoute une couche stable de demande à vie. Les prix élevés pour les agents récents et les limites de paiement pour l’utilisation de1 GLP ralentissent les gains de valeur. L’insuline biosimilaire et les médicaments génériques oraux réduisent également la valeur dans les lignées matures.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Diagnostic croissant du diabète de type 2 | +1.2% | Mondial | À long terme (>=4 ans) |
| Absorption d’agents hypoglycémiens à base de GLP1 | +1.0% | Amérique du Nord, Europe de l’Ouest | Moyen terme (2-4 ans) |
| Lancement hebdomadaire de l’insuline basale | +0.7% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | À court terme (<=2 ans) |
| Remplacement thyroïdien et hormone de croissance à vie | +0.5% | Mondial | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 3 novembre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Programmes publics d’analogues à l’insuline dans les marchés émergents | +0.7% | Amérique latine, Asie du Sud et Pacifique | Moyen terme (2-4 ans) |
| Immunothérapie pour le diabète de type 1 précoce | +0.5% | Amérique du Nord, Europe de l’Ouest | À long terme (>=4 ans) |
| Hormone de croissance hebdomadaire pour enfants | +0.4% | Mondial | Moyen terme (2-4 ans) |
| Hormonothérapie parathyroïdienne à action prolongée | +0.2% | Amérique du Nord, Europe de l’Ouest | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 3 novembre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Prix élevés des nouveaux agents pour le diabète | -0.6% | Mondial | À court terme (<=2 ans) |
| Érosion de l’insuline biosimilaire et des médicaments génériques oraux | -0.5% | Amérique du Nord, Europe de l’Ouest | Moyen terme (2-4 ans) |
| Accès inégal aux spécialistes en endocrinologie | -0.4% | Marchés émergents | Moyen terme (2-4 ans) |
| Mauvaise adhésion à la thérapie injectable à long terme | -0.2% | Mondial | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 3 novembre 2026
Quels pays étendent le marché des médicaments endocrinologiques jusqu’en 2036 ?
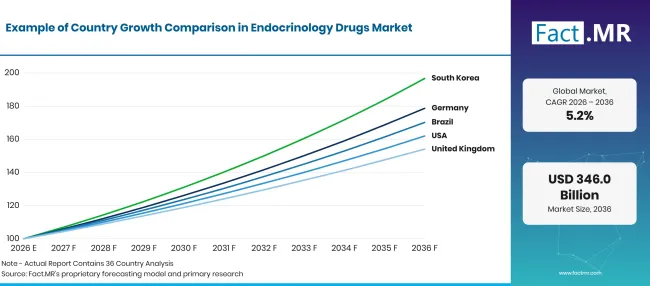
Endocrinology Drugs Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Allemagne | 6.0% |
| Brésil | 5.5% |
| États-Unis | 4.9% |
| Royaume-Uni | 4.4% |
| Japon | 3.9% |
Source : analyse Fact.MR. Mis à jour le 3 novembre 2026
Qu’est-ce qui soutient l’adoption de médicaments endocrinologiques en Allemagne ?
6.0% CAGR, porté par une charge de cas 2 diabète de type en forte croissance et une large couverture d’assurance légale.
Une étude de septembre 2025 de l’Institut Robert Koch a recensé 6.05 millions de personnes diagnostiquées diabète de type 2 en Allemagne en 2022, soit une prévalence de 8.6% [6]. Son scénario principal prévoit 11.01 millions de cas d’ici 2050. L’assurance santé légale rembourse l’insuline, les agents contre l’incrétine et la thérapie thyroïdienne pour presque tous les résidents. Les cabinets spécialisés en diabète gèrent de nombreux départs d’insuline en dehors des hôpitaux.
Comment le Brésil développe-t-il la demande ?
5.5% CAGR, alors que le système de santé publique oriente les patients vers des analogues de l’insuline.
Le ministère brésilien de la Santé a lancé une avancée nationale vers l’insuline glargine dans le Système de santé unifié (SUS) en juillet 2026, à un moment où l’insuline NPH représentait encore 90% de l’insuline utilisée dans le SUS [7]. Le ministère prévoyait environ 130 ateliers de formation pour les équipes municipales. Les données fédérales publiées en janvier 2026 montrent que la prévalence du diabète chez les adultes est passée de 5.5% en 2006 à 12.9% en 2024 [8]. Les achats publics resteront la principale voie d’accès à l’insuline au Brésil.
Qu’est-ce qui soutient l’adoption par les États-Unis ?
4.9% CAGR, soutenue par une très grande population traitée et un accès précoce à de nouveaux agents.
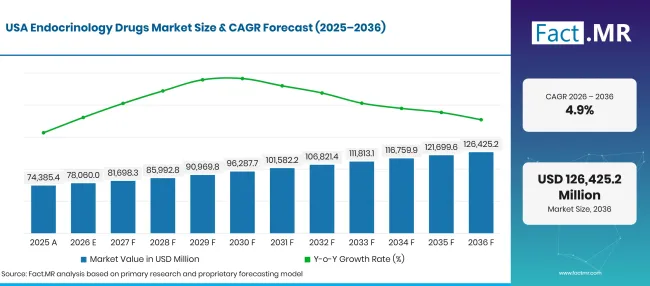
Endocrinology Drugs Market Forecast Usa | Source: Fact.MR
Le rapport national des CDC sur les statistiques du diabète, mis à jour en septembre 2026, estime que 40.1 millions de personnes aux États-Unis avaient un diabète diagnostiqué ou non en 2023 [9]. Le même rapport compte 115.2 millions d’adultes atteints de prédiabète. L’approbation par la FDA de deux insulines basales hebdomadaires en 2026 ajoute de nouvelles options pour cette population. Les repromotions et les règles sur les prestations pharmaceutiques déterminent les prix nets.
Comment le Royaume-Uni développe-t-il la demande ?
4.4% CAGR, reflète l’augmentation du volume d’ordonnances sous un contrôle budgétaire strict du NHS.
L’Autorité des services aux entreprises du NHS a rapporté en août 2026 que 4.1 millions de patients identifiés en Angleterre avaient reçu des ordonnances pour le diabète en 2025/26 [10]. Ces ordonnances ont atteint 83 millions d’articles pour un coût de2.31 milliards de livres. Les pharmacies communautaires gèrent la majeure partie des dispensations répétées. Les directives nationales déterminent quand les agents basés sur la1 GLP et les insulines plus récentes entrent en soins de routine.
Qu’est-ce qui soutient l’adoption par le Japon ?
3.9% CAGR, en raison d’un vieillissement de la population souffrant de diabète à long terme et de besoins thyroïdiens.
Le ministère japonais de la Santé, du Travail et du Bien-être social a publié son Enquête nationale sur la santé et la nutrition 2024 en décembre 2025 [11]. Elle estime qu’environ 11 millions de personnes sont fortement soupçonnées de souffrir de diabète, un chiffre qui ne cesse d’augmenter. Une base de patients plus âgée maintient une demande constante d’insuline et d’hormones thyroïdiennes. Le domaine plus large des médicaments gériatriques partage ce facteur de vieillissement. Les révisions régulières des prix nationaux limitent la croissance de la valeur.
Qui dirige le marché des médicaments d’endocrinologie ?
La concurrence se divise en trois catégories. Novo Nordisk, Eli Lilly and Company et Sanofi forment le noyau de l’insuline et de l’incrétine, avec une grande production de stylos et une longue expérience avec les cliniques du diabète. Leurs derniers produits montrent où va la valeur : Awiqli de Novo Nordisk et Onswik de Lilly ont tous deux obtenu l’approbation de la FDA en tant qu’insulines basales hebdomadaires en 2026 [2] [3].
La mise à jour du troisième trimestre 2026 de Lilly a également annoncé une approbation de la FDA pour Mounjaro afin de réduire le risque cardiovasculaire chez les adultes atteints de diabète de type 2 [12]. AstraZeneca et Merck & Co. forment un groupe de thérapie orale basé sur les inhibiteurs SGLT2 et DPP-4 , où l’entrée générique testera les prix. Pfizer et AbbVie se concentrent sur le remplacement hormonal via les marques d’hormone de croissance et de lévothyroxine. L’approbation européenne de Teizeild par Sanofi pour le diabète de 1 type précoce montre comment l’immunothérapie peut étendre un portefeuille en amont [4]. D’ici 2036, le poids concurrentiel se déplacera vers les entreprises capables de fournir des injectables hebdomadaires à grande échelle et d’obtenir l’accès au formulare.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises du marché des médicaments endocrinologiques incluent Novo Nordisk, Eli Lilly and Company, Sanofi, AstraZeneca, Merck & Co., Pfizer et AbbVie.
- Novo Nordisk
- Eli Lilly and Company
- Sanofi
- AstraZeneca
- Merck & Co.
- Pfizer
- AbbVie
Bibliographie
- [1] Organisation mondiale de la santé. (2025, septembre 5). L’OMS met à jour la liste des médicaments essentiels pour inclure les traitements clés du cancer et du diabète.
- [2] Novo Nordisk. (2026, mars 27). Awiqli a approuvé aux États-Unis le premier et unique traitement basal hebdomadaire à l’insuline pour les adultes atteints de diabète de type 2.
- [3] Eli Lilly and Company. (septembre 242026 ). La Food and Drug Administration (FDA) des États-Unis approuve l’Onswik de Lilly (insuline efsitora alfa-gobe), un traitement hebdomadaire par injection d’insuline basale pour les adultes atteints de diabète de type 2.
- [4] Sanofi. (2026, janvier 12). Communiqué de presse : Teizeild de Sanofi approuvé dans l’UE pour les patients atteints de diabète de type 1 stade 2.
- [5] Pfizer. (août 2026). Injection de NGENLA (somatrogon-ghla) : Points forts des informations de prescription.
- [6] Institut Robert Koch. (septembre 172025). Tendances de la prévalence et du nombre de cas de diabète de type 2 diagnostiqué en Allemagne : projections jusqu’en 2050.
- [7] Ministère de la Santé, Brésil. (2026, juillet 13). Ministério da Santé détailla processus de transição d’insula glargina pour secretários municipais.
- [8] Agência Gov, Gouvernement du Brésil. (2026, janvier 28). Diabetes, hypertensão e obesidade : Saúde investe R$ 340 milhões para stimular prevenção.
- [9] Centres pour le contrôle et la prévention des maladies. (2026, septembre 16). Rapport national sur les statistiques du diabète.
- [10] Autorité des services aux entreprises du NHS. (2026, août 20). Prescription pour le diabète : Angleterre : 2016/17 à 2025/26.
- [11] Ministère de la Santé, du Travail et du Bien-être, Japon. (2025, décembre 2). 令和6年「国民健康・栄養調査」の結果.
- [12] Eli Lilly and Company. (octobre 292026 ). Lilly publie les résultats financiers du troisième trimestre 2026, augmente les prévisions annuelles et met en lumière les progrès réglementaires à travers le portefeuille.
Ce rapport répond
- Quelle sera la hausse des revenus des médicaments endocrinologiques en 2026 et 2036, et à quel rythme les relie ?
- Pourquoi l’insuline reste en tête parmi les types de médicaments alors que les produits hebdomadaires arrivent en pharmacie.
- Quelles zones pathologiques au-delà du diabète entraînent une demande de prescription à vie ?
- Là où les hôpitaux, les pharmacies de détail et les pharmacies en ligne s’intègrent dans le parcours du patient.
- Qu’est-ce qui sépare la croissance en Allemagne, au Brésil, aux États-Unis, au Royaume-Uni et au Japon ?
- Quels groupes de fournisseurs sont en concurrence sur l’insuline, les agents oraux et le traitement hormonal substitutif ?
Que couvre le marché des médicaments d’endocrinologie ?
Cette étude suit les médicaments sur ordonnance pour les troubles hormonaux, avec le diabète, les maladies thyroïdiennes, l’insuffisance de croissance et le métabolisme osseux comme principaux domaines. Le chiffre d’affaires est comptabilisé au niveau du fabricant sur les produits de marque, biosimilaires et génériques.
Les valeurs sont indiquées en USD milliards à des taux de change constants. Les chiffres par pays suivent où le médicament est distribué, et non où il est fabriqué.
Qu’est-ce qui est inclus dans le périmètre ?
Insuline humaine et analogues d’insuline dans des flacons, cartouches et stylos préremplis.
Médicaments orales et injectables pour réduire la glycémie prescrits pour le diabète, y compris des agents à l’incrétine.
Produits à base d’hormone de croissance, d’hormone thyroïdienne et d’hormone parathyroïdienne pour des indications endocriniennes approuvées.
Des thérapies immunitaires qui retardent l’apparition du diabète de type 1 .
Qu’est-ce qui est exclu de la portée ?
Glucomètres, capteurs, pompes à insuline et dispositifs à stylo vide vendus sans médicament.
Les statines et autres médicaments issus du domaine des modulateurs du métabolisme lipidique , sauf si elles sont vendues pour une indication endocrinienne.
Compléments alimentaires, sel d’iode et produits de bien-être en vente libre.
Analyses de laboratoire, frais de consultation et frais de service hospitalier.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs qui influencent l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux avec les données publiques, l’activité de l’entreprise, les changements réglementaires, les tendances commerciales et les évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
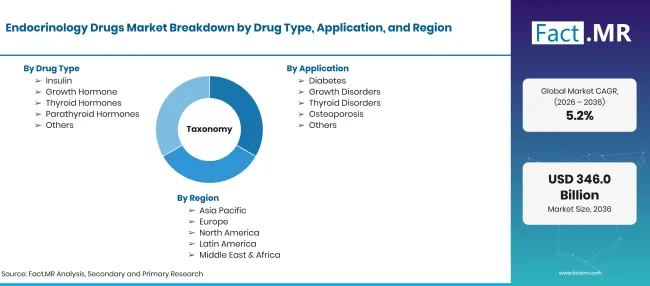
Endocrinology Drugs Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 pour USD milliards d’ici 2036 à CAGR |
| Définition du marché | Médicaments sur ordonnance qui remplacent, imitent ou régulent les hormones pour traiter le diabète, la thyroïde, la croissance, la parathyroïde et d’autres troubles endocriniens. |
| Type de médicament | Insuline ; Hormone de croissance ; Hormones thyroïdiennes ; Hormones parathyroïdiennes ; Autres |
| Application | Diabète ; Troubles de la croissance ; Troubles de la thyroïde ; Ostéoporose ; Autres |
| Canal de distribution | Pharmacies hospitalières ; Pharmacies de détail ; Pharmacies en ligne ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis; Royaume-Uni; Japon |
| Entreprises profilées | Novo Nordisk ; Eli Lilly and Company ; Sanofi ; AstraZeneca ; Merck & Co. ; Pfizer ; AbbVie |
| Période de prévision | 2026 à 2036 |
| Approche | Volume de prescriptions par maladie et classe de médicaments, évalué aux prix de vente des fabricants et vérifié par rapport aux statistiques nationales de prescription. |
Source : analyse Fact.MR. Mis à jour le 3 novembre 2026
Comment le marché est-il segmenté ?
-
Par type de médicament
- Insuline
- Hormone de croissance
- Hormones thyroïdiennes
- Hormones parathyroïdiennes
- Autres
-
Par application
- Diabète
- Troubles de la croissance
- Troubles thyroïdiens
- Ostéoporose
- Autres
-
Par canal de distribution
- Pharmacies hospitalières
- Pharmacies de détail
- Pharmacies en ligne
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des médicaments endocrinologiques en 2026 ?
Quel taux de croissance le marché des médicaments endocrinologiques enregistrera-t-il ?
Quel type de médicament mène ?
Quelles applications mènent ?
Quel canal de distribution mène ?
Quel pays croîtra le plus rapidement ?
Quelles sont les principales entreprises ?
Qu’est-ce qui freine le marché ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF