- Market Value (2025): USD 3.02 Bn
- Estimated Value (2026): USD 3.24 Bn
- Forecast Value (2036): USD 6.47 Bn
- CAGR (2026-2036): 7.2%
Quelle est la valeur prévue du marché des unités de stockage flottant et de regazéification (FSRU) d’ici 2036 ?
USD 3.24 milliards en 2026 à USD 6.47 milliards d’ici 2036 à 7.2% CAGR.
- À USD 3.02 milliards en 2025, le marché de la FSRU reflétait déjà une vague de charters signés par des importateurs de GNL pour la première fois et par des acheteurs européens remplaçant le gaz de pipeline.
- La valeur passera de USD 3.24 milliards en 2026 à USD 6.47 milliards d’ici 2036, alors que de nouveaux terminaux en Amérique du Sud, au Moyen-Orient et en Asie du Sud-Est prendront livraison de navires actuellement en construction.
- Un CAGR 7.2% viendra de l’augmentation de l’offre de GNL, des durées de charter plus longues et de la demande constante des centrales électriques au gaz près de la côte.
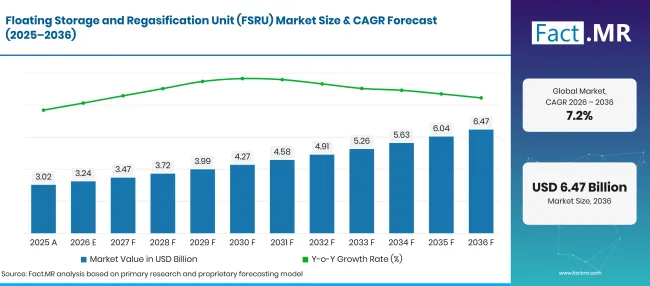
Floating Storage And Regasification Unit Fsru Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 3.02 |
| 2026 | Estimation | 3.24 |
| 2036 | Prévisions | 6.47 |
| CAGR 2026 à 2036 | Période de prévision | 7.2% |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des unités de stockage et de regazéification flottantes (FSRU) ?
La période 2026-2036 ajoute USD 3.2 milliards de nouvelles valeurs, les grands navires et les utilisateurs de production d’énergie en représentant la majeure partie.
- Moteurs de la demande sur le marché
- Plus de GNL sur l’eau : The International 'Energy Agency a rapporté en janvier 2026 que l’offre mondiale de GNL augmentera de plus de 7% en 2026, soit une augmentation d’environ 40 bcm menée par l’Amérique du Nord [1]. Les cargaisons supplémentaires nécessitent des points d’importation, et les terminaux flottants sont souvent la première option pour les acheteurs sans capacité terrestre.
- Nouveaux pays importateurs : L’Égypte est passée d’exportateur net de gaz à importateur net et a presque triplé ses importations de GNL durant l’hiver 2025/26 , selon le rapport sur le marché du gaz de l’AIE pour le deuxième trimestre 2026 [2]. Les pays qui changent de position aussi rapidement ont tendance à affréter des FSRU car un navire peut arriver en quelques mois.
- Gaz pour les systèmes électriques avec fluctuations hydroélectriques ou renouvelables : la capacité de regazéification du Brésil a atteint 5.1 Bcf/j en août 2025, soit plus du double de 2.5 Bcf/j de 2020, et les unités flottantes en gèrent la majeure partie [3]. Les centrales au gaz reliées à ces terminaux augmentent la production lorsque les niveaux de réservoir baissent.
- Activités de construction neuve et de conversion : Les propriétaires commandent des unités spécialement conçues avec des taux d’envoi plus élevés et convertissent les anciens transporteurs de GNL pour combler les lacunes à court terme. Les chantiers navals en Corée du Sud et en Chine sont les principales sources des deux, ce qui maintient les créneaux de livraison serrés et les tarifs de location stables.
- Segments clés analysés
- Par type de navire : La FSRU à grande échelle détiendra 68.4% part de part en 2026, car les programmes nationaux d’importation nécessitent de grands volumes de stockage et une distribution régulière pour approvisionner les pipelines et les centrales électriques.
- Par application : La production d’électricité représentera 47.2% des revenus de 2026, car les compagnies d’électricité utilisent le gaz importé pour consolider les réseaux dépendant de la production hydroélectrique, éolienne et solaire.
- Par capacité : jusqu’à 140,000 3de m&sup ; conservera 69.2% en 2026, en raison du grand nombre de transporteurs convertis et d’unités de génération antérieure dans cette tranche de taille.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les acheteurs continueront à choisir des terminaux flottants lorsque la vitesse de premier gaz compte pour dépasser le coût de vie le plus bas. Les mandats de charte s’allongent, ce qui transformera de nombreuses FSRU en actifs quasi permanents pour les compagnies d’électricité. Les propriétaires dont les navires sont disponibles avant 2029 et les chantiers disposant d’une capacité de confinement de GNL supplémentaire enregistreront les rendements les plus forts. »
- Implications stratégiques
- Les propriétaires de FSRU devraient obtenir tôt des créneaux pour construction neuve et des candidats à la conversion, car la disponibilité des navires déterminera sur quels appels d’offres ils pourront soumissionner jusqu’à la fin de la décennie.
- Les constructeurs navals devraient standardiser les conceptions des modules de regazéification afin que les travaux de construction neuve et de conversion puissent partager l’ingénierie et raccourcir les délais de livraison.
- Les compagnies d’électricité et les compagnies nationales de gaz devraient planifier la jetée, l’amarrage et la liaison du pipeline à terre en parallèle avec l’affrètement du navire, car les travaux à terre fixent souvent la date de début.
- Les investisseurs devraient évaluer la durée de la charte et la force de la contrepartie au-dessus des taux journaliers, étant donné que la plupart des revenus de la FSRU dépendent d’un petit nombre de contrats longs.
Les États-Unis dominent les cinq pays profilés à 8.8%, la croissance des exportations et les propriétaires basés aux États-Unis augmentant la demande de capacité d’importation flottante sur d’autres marchés. Le Brésil suit de près à 8.5%, la variabilité hydroélectrique maintenant la demande de secours au gaz. Le Royaume-Uni, à 7.8%, bénéficie de la hausse des besoins d’importation à mesure que la production en mer du Nord diminue. Le Japon est en retard à 6.6% car son réseau de terminaux terrestres couvre déjà la majeure partie de la demande. L’Allemagne se termine à 5.4%, puisque les terminaux flottants sont déjà en fonctionnement et que la prochaine phase penche vers des sites permanents.
Comment le marché des unités de stockage flottant et de regazéification (FSRU) se répartit-il par segment ?
La FSRU à grande échelle sera en tête du type de navire à 68.4%; La production d’énergie dirigera l’application à 47.2%; Jusqu’à 140,000 m³ mènera la capacité à 69.2% en 2026.
Quel type de vaisseau mène ?
La FSRU à grande échelle représente 68.4% de la valeur marchande de 2026.
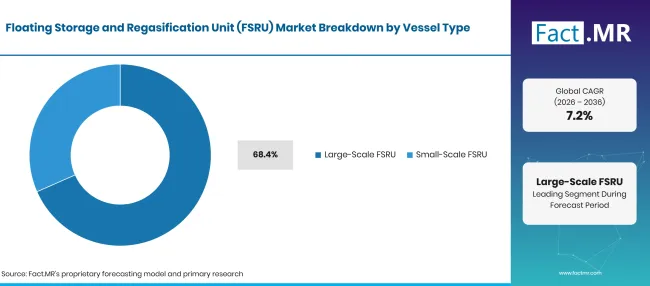
Floating Storage And Regasification Unit Fsru Market Breakdown Vessel Type | Source: Fact.MR
| Type de navire | Partager (2026) |
|---|---|
| FSRU à grande échelle (segment de tête) | 68.4% |
| D’autres segments combinés | 31.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Les programmes nationaux d’importation nécessitent des navires capables de transporter des cargaisons complètes et d’assurer des envois continus vers de grands systèmes de pipelines. La nouvelle unité d’Excelerate Energy, Hull 3407, construite par HD Hyundai Heavy Industries, peut envoyer jusqu’à 1,000 MMscf/j [4]. Les unités de cette classe desservent les services publics et les clusters industriels depuis un seul quai, et les propriétaires peuvent les déplacer entre les marchés à la fin des charters. Des équipements tels que les vannes cryogéniques et les pompes à émission haute pression représentent une grande partie de leur coût de construction. Les FSRU à petite échelle desservent des îles, des ports plus petits et des réseaux régionaux où la demande de gaz est modeste ou où la profondeur de l’eau limite la taille des navires. Ils travaillent souvent aux côtés de chaînes d’approvisionnement en GNL à petite échelle qui livrent le gaz par camion ou par navire d’alimentation. Leur volume de stockage réduit les limite dans les rôles d’importation nationale, mais ils ouvrent des marchés qu’une grande unité ne peut pas atteindre.
Qu’est-ce qui soutient la production d’énergie dans l’application ?
La production d’électricité représente 47.2% des revenus de 2026.
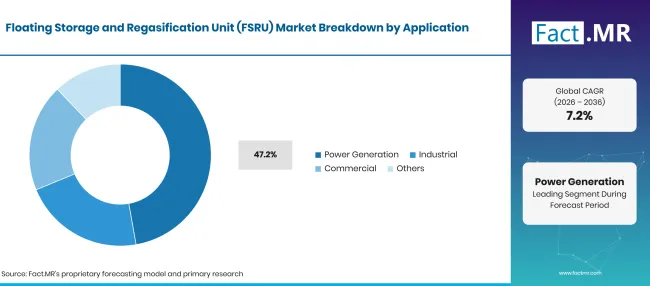
Floating Storage And Regasification Unit Fsru Market Breakdown Application 1 | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Production d’électricité (segment principal) | 47.2% |
| D’autres segments combinés | 52.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Les compagnies d’électricité privilégient les terminaux flottants car une centrale à gaz peut être ravitaillée avant même qu’un terminal terrestre ne soit autorisé. Le GNL importé offre une production dispatchable qui compense les années de sécheresse pour les systèmes hydroélectriques et les périodes calmes pour l’éolien. De nombreux nouveaux projets à cycle combiné associent une FSRU à une capacité de turbine à gaz dans un seul tender, reliant l’approvisionnement en carburant et la production dès le départ. Les utilisateurs industriels puisent le gaz gazélifié pour les engrais, les produits chimiques, le traitement du verre et des métaux, principalement près des clusters côtiers. La demande commerciale provient des réseaux gaziers urbains, des hôtels et des bâtiments de services, tandis que d’autres usages incluent les pôles de transport carburant et la redistribution à petite échelle.
Qu’est-ce qui mène le segment Capacité ?
Jusqu’à 140,000 3de m&sup ; capture 69.2% du chiffre d’affaires 2026.
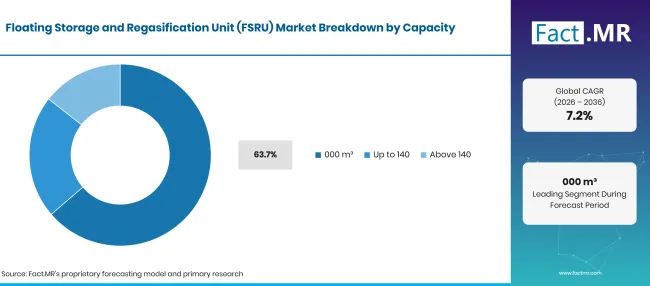
Floating Storage And Regasification Unit Fsru Market Breakdown Capacity | Source: Fact.MR
| Capacité | Partager (2026) |
|---|---|
| Jusqu’à 140,000 m³ (Segment principal) | 69.2% |
| D’autres segments combinés | 30.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
De nombreux FSRU en service sont des transporteurs de GNL convertis ou des unités construites lors de cycles de construction antérieurs, et ceux-ci se situent généralement dans cette tranche de taille. Ils conviennent aux terminaux avec un débit stable mais modéré, et les navires peuvent toujours recharger ou transférer des cargaisons de navire à navire. Des équipements de transfert tels que des bras de chargement maritimes et des tuyaux flexibles les relient aux jetées ou aux transporteurs de ravitaillement. Les unités supérieures à 140,000 m³ conviennent aux grands terminaux nationaux et aux réseaux en croissance. Le FSRU en construction par Hanwha Ocean pour le deuxième terminal GNL de Singapour contiendra 204,000 m³ et livrera jusqu’à 5 millions de tonnes par an [5]. Cette classe nécessite plus d’équipements cryogéniques et un temps de cour plus long, donc les commandes sont passées des années avant le démarrage.
Qu’est-ce qui accélère l’adoption sur le marché des unités de stockage flottant et de regazéification (FSRU), et qu’est-ce qui la freine ?
Une augmentation de l’offre de GNL, de nouveaux pays importateurs et le besoin d’un secours rapide pour l’hydroélectricité et les énergies renouvelables stimulent la demande de terminaux flottants. Face à cela, les coûts de construction de nouvelles constructions restent élevés et la capacité de triage spécialisé est limitée. Les prix volatils du GNL peuvent retarder les décisions finales, et sur les marchés matures, les terminaux terrestres permanents se disputent les mêmes volumes à long terme.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Demande croissante pour une infrastructure d’importation de GNL diversifiée | +2.4% | Mondial | Moyen terme (2-4 ans) |
| Expansion de la capacité de production d’électricité au gaz | +1.8% | Asie, Amérique latine, Europe | Moyen terme (2-4 ans) |
| Investissement gouvernemental dans la sécurité énergétique et la flexibilité de l’approvisionnement | +1.5% | Europe, Asie, Amérique latine | À court terme (<=2 ans) |
| Nouvelle construction de la FSRU et modernisation des navires | +1.0% | Corée du Sud, Chine, Global | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Développement des infrastructures d’importation de GNL dans les économies émergentes | +1.2% | Amérique latine, Asie du Sud, Asie du Sud-Est | Moyen terme (2-4 ans) |
| Déploiement de FSRU à grande capacité dans les principaux terminaux d’importation | +0.9% | Europe, Asie, Amérique latine | Moyen terme (2-4 ans) |
| Affrétage de navires à long terme et accords d’exploitation des terminaux | +0.7% | Mondial | À court terme (<=2 ans) |
| Conversion et redéploiement des transporteurs de GNL existants | +0.5% | Mondial | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Coûts de construction élevés et capacité limitée des chantiers navals spécialisés | -1.1% | Global, en particulier en Asie de l’Est | Moyen terme (2-4 ans) |
| Volatilité des prix du GNL et économie incertaine à long terme des importations | -0.9% | Europe, Asie, Amérique latine | À court terme (<=2 ans) |
| Concurrence des terminaux permanents terrestres de GNL | -0.7% | Europe, Asie de l’Est, Amérique du Nord | À long terme (>=4 ans) |
| Développement portuaire, permis et retards de connexion de pipeline | -0.5% | Mondial | Moyen terme (2-4 ans) |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Quels pays étendent le marché des unités de stockage flottant et de regazéification (FSRU) jusqu’en 2036 ?
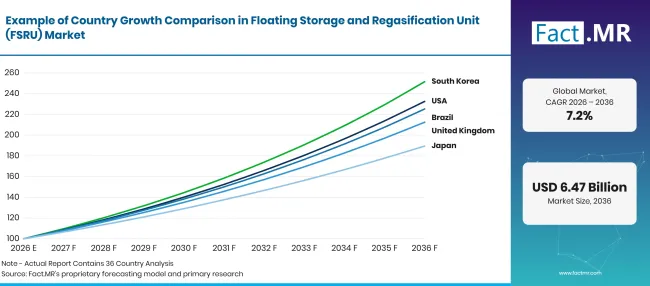
Floating Storage And Regasification Unit Fsru Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| États-Unis | 8.8% |
| Brésil | 8.5% |
| Royaume-Uni | 7.8% |
| Japon | 6.6% |
| Allemagne | 5.4% |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Qu’est-ce qui soutient la demande de FSRU aux États-Unis ?
8.8% CAGR, porté par les propriétaires de FSRU basés aux États-Unis et l’approvisionnement à l’exportation qui alimente les terminaux d’importation flottants à l’étranger.
Les exportations américaines de GNL se sont élevées en moyenne à 15.1 Bcf/j en 2025, soit environ 26% des exportations mondiales, selon l’Administration américaine de l’information sur l’énergie [6]. La nouvelle liquéfaction continue d’augmenter son volume : Corpus Christi Stage 3 expédié sa première cargaison en février 2025 et apporte 1.3 Bcf/j de capacité nominale sur sept trains de milieu de gamme [7]. Les propriétaires basés aux États-Unis affrétent des FSRU aux acheteurs de ces cargaisons, et les entreprises d’ingénierie nationales fournissent des systèmes d’amarrage, de comptage et d’envoi pour les projets à l’étranger.
Comment le Brésil développe-t-il son marché FSRU ?
8.5% CAGR, soutenu par des centrales au gaz qui couvrent les années sèches du système hydroélectrique.
Les unités flottantes approvisionnent presque toute la capacité d’importation du Brésil le long de sa côte, avec une autre unité à Suape, dans le Pernambouc, prévue pour début 2026 [3]. L’hydroélectricité générée 56% de l’électricité du pays en 2024, et les centrales à gaz liées aux FSRU augmentent la production lorsque les réservoirs tombent, comme cela a été le cas lorsque les régions clés sont tombées à 29% de capacité cette année-là [3]. Les réseaux régionaux au nord et au sud sont les prochains candidats à la capacité flottante.
Qu’est-ce qui façonne la croissance du marché du Royaume-Uni ?
7.8% CAGR, car la baisse de la production en mer du Nord augmente la part de gaz arrivant par bateau.
La Grande-Bretagne dispose de trois terminaux d’importation de GNL, à Isle of Grain et à Dragon et South Hook à Milford Haven, avec une capacité combinée de 150 mcm/j, selon le rapport de décembre 2025 du Department for Energy Security and Net Zero [8]. Le GNL a couvert 21% de l’approvisionnement brut annuel en gaz sur une moyenne sur cinq ans [8]. Les liaisons par pipeline vers la Norvège et le continent couvrent aujourd’hui une grande partie de l’écart, donc la capacité flottante au Royaume-Uni servira à des rôles de pointe et de contingence.
Qu’est-ce qui motive le marché japonais de la FSRU ?
6.6% CAGR, reflétant une dépendance quasi totale au GNL importé et un intérêt pour des terminaux de secours flexibles.
Le Japon a importé environ 66 millions de tonnes de gaz naturel en 2024, l’Australie fournissant environ 38.2% et la Malaisie environ 15.5%, selon l’Agence des ressources naturelles et de l’énergie [9]. Son réseau côtier de terminaux terrestres couvre déjà la majorité de la demande. La croissance viendra des îles isolées, de la planification de la résilience face aux catastrophes et des compagnies maritimes japonaises qui affrétent des FSRU à des acheteurs étrangers.
Comment le marché allemand de la FSRU va-t-il évoluer ?
5.4% CAGR, facilité par des terminaux flottants qui transportent déjà un dixième des importations nationales de gaz.
L’Allemagne a importé 106 TWh de gaz naturel via ses terminaux GNL en 2025, soit 10.3% de toutes les importations, a rapporté la Federal Network Agency [10]. Des unités flottantes circulent à Wilhelmshaven, Brunsbüttel et Mukran. Deutsche ReGas affrétera une FSRU auprès de Mitsui O.S.K. Lines pour son terminal de Mukran à partir de 2028 dans le cadre d’un contrat à long terme [11]. Une croissance plus lente reflète une tendance vers des sites permanents une fois les affrètements actuels terminés.
Qui dirige le marché des unités de stockage flottant et de regazéification (FSRU) ?
Les propriétaires et exploitants de navires, dont Excelerate Energy, Höegh Evi, BW LNG et Mitsui O.S.K. Lines, rivalisent sur la disponibilité de la flotte, les compétences en développement du terminal et la capacité à intégrer le navire avec des travaux à terre et un approvisionnement en GNL. Excelerate a signé un accord définitif en octobre 2025 pour un terminal flottant d’importation de GNL entièrement intégré à Khor Al Zubair en Irak [4], et Höegh Evi a accepté en septembre 2026 de développer, posséder et exploiter un terminal basé à la FSRU au Sarawak avec PETROS [12].
Les constructeurs navals, principalement HD Hyundai Heavy Industries et Hanwha Ocean, sont en concurrence sur la technologie de confinement, l’intégration de la regazéification et les créneaux de livraison, et Hanwha Ocean a commencé à construire la nouvelle unité de Singapour en octobre 2025 [5]. Les propriétaires sans navires à la concession auront du mal à remporter des appels d’offres à court terme, tandis que les chantiers disposant de capacité supplémentaire conserveront le pouvoir de tarification. Sur la période de prévision, le facteur décisif sera de savoir qui pourra offrir un navire prêt à l’emploi plus un package terminal complet à un tarif d’affrètement bancable.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises du marché des unités de stockage flottant et de regazéification (FSRU) incluent Excelerate Energy, Höegh Evi, BW LNG, Mitsui O.S.K. Lines, HD Hyundai Heavy Industries et Hanwha Ocean.
- Excelerate Energy, Inc.
- Höegh Evi Ltd.
- BW LNG
- Mitsui O.S.K. Lines, Ltd.
- HD Hyundai Heavy Industries Co., Ltd.
- Hanwha Ocean Co., Ltd.
Bibliographie
- [1] Agence internationale de l’énergie. (janvier 2026). La croissance de la demande mondiale de gaz naturel devrait s’accélérer en 2026 à mesure que la vague de GNL se propage sur les marchés.
- [2] Agence internationale de l’énergie. (avril 2026). Rapport sur le marché du gaz, Q2-2026.
- [3] Administration américaine de l’information sur l’énergie. (2025, octobre 29). Le Brésil étend son infrastructure d’importation de gaz naturel liquéfié.
- [4] Excelerate Energy. (2025, octobre 28). Excelerate Energy signe un accord définitif pour un terminal flottant d’importation de GNL entièrement intégré en Irak.
- [5] Singapore LNG Corporation. (2025, octobre 24). La construction du FSRU pour le deuxième terminal GNL de Singapour commence.
- [6] Administration américaine de l’information sur l’énergie. (2026, juillet 14). Les volumes mondiaux du commerce de gaz naturel liquéfié ont atteint un record en 2025.
- [7] Administration américaine de l’information sur l’énergie. (2025, mars 11). Première cargaison de gaz naturel liquéfié produite à l’installation d’exportation de Corpus Christi Stage 3.
- [8] Département de la sécurité énergétique et de la neutralité carbone. (2025, décembre 17). Rapport sur la sécurité légale de l’approvisionnement 2025.
- [9] Agence des ressources naturelles et de l’énergie. (février 2026). L’énergie du Japon 2025.
- [10] Bundesnetzagentur. (2026, janvier 12). Bundesnetzagentur publie les chiffres de l’approvisionnement en gaz pour 2025.
- [11] Mitsui O.S.K. Lines. (2026, octobre 29). MOL signe un contrat d’affrètement à long terme avec Deutsche ReGas pour le terminal énergétique « Deutsche Ostsee » en Allemagne.
- [12] Höegh Evi. (2026, septembre 30). Höegh Evi et PETROS développeront un terminal GNL à Sarawak, Malaisie.
Ce rapport répond
- Quelle valeur les FSRU ajouteront-elles entre 2026 et 2036, et d’où viendront les nouvelles chartes ?
- Pourquoi les grands navires, les compagnies d’électricité et les 140,000 jusqu’à 3; taille de la bande détentent-ils les plus grandes parts ?
- Qu’est-ce qui sépare la croissance aux États-Unis, au Brésil, au Royaume-Uni, au Japon et en Allemagne ?
- Quels propriétaires, exploitants et chantiers navals influencent l’approvisionnement des navires, et en quoi leurs stratégies diffèrent-elles ?
- Comment la croissance de l’offre de GNL, les nouveaux pays importateurs et la variabilité hydroélectrique stimulent-ils la demande ?
- Où les coûts de construction, les fluctuations de prix et les terminaux onshore limitent-ils l’adoption ?
Que couvre le marché des unités de stockage flottant et de regazéification (FSRU) ?
Ce marché suit les navires qui prennent du gaz naturel liquéfié, le stockent dans des réservoirs isolés et le reconvertissent en gaz à bord avant de le renvoyer à terre. Chaque unité combine le confinement de cargaison, les trains de régazéification, les pompes haute pression, les échangeurs de chaleur et le comptage de gaz en un seul actif flottant.
La valeur est mesurée sur la construction, la conversion et le chiffre d’affaires de navires dans les unités à grande et petite échelle, les quatre groupes d’applications et les deux bandes de capacité. Les liaisons côtières, telles que les équipements de contrôle de flux , ne sont comptabilisées que lorsqu’elles sont livrées dans le cadre du package FSRU.
Qu’est-ce qui est inclus dans le périmètre ?
FSRU spécialement conçus avec systèmes de stockage et de regazéification embarqués.
Les transporteurs de GNL sont passés au stockage flottant et au service de regazéification. Les revenus du service de location et de service terminal étaient liés à l’exploitation FSRU, pour des sites d’importation permanents et temporaires. Transfert de gaz à bord, interface d’amarrage et systèmes d’envoi livrés avec le navire.
Qu’est-ce qui est exclu de la portée ?
Des transporteurs de GNL sans équipement de regazéification et des unités de stockage flottantes incapables de convertir le gaz.
Terminaux de réception de GNL à terre, usines de liquéfaction et production de gaz en amont. Commerce de marchandises de GNL et vente de produits de gaz naturel. Revenus de production d’électricité et réseaux de pipelines au-delà du point de connexion du terminal.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens dans le secteur.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
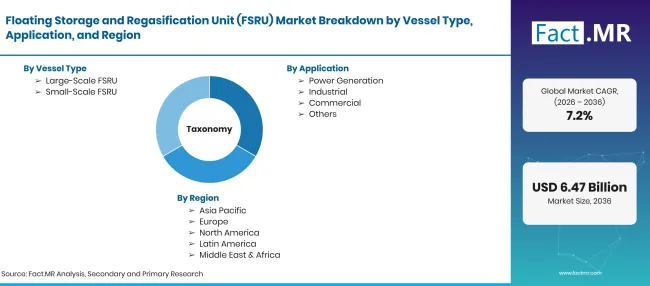
Floating Storage And Regasification Unit Fsru Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards |
| Définition du marché | Des navires flottants qui reçoivent, stockent et regazéifient le gaz naturel liquéfié avant d’envoyer le gaz naturel vers des pipelines terrestres ou des systèmes de distribution offshore, couvrant les FSRU spécialement conçus et convertis. |
| Type de navire | FSRU à grande échelle ; FSRU à petite échelle |
| Application | Production d’énergie ; Industrielle ; Commerciale ; Autres |
| Capacité | Jusqu’à 140,000 3m&sup ;; Au-dessus 140,000 m³ |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | États-Unis; Brésil ; Royaume-Uni; le Japon ; Allemagne |
| Entreprises profilées | Excelerate Energy ; Höegh Evi ; BW LNG ; Mitsui O.S.K. Lines ; HD Hyundai Heavy Industries; Océan Hanwha |
| Période de prévision | 2026 à 2036 |
| Approche | Modèle hybride descendant et ascendant construit sur la capacité de la flotte FSRU, les commandes de construction neuve et de conversion, l’activité de charter et la capacité de regazéification par pays. |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Comment le marché est-il segmenté ?
-
Par type de navire
- FSRU à grande échelle
- FSRU à petite échelle
-
Par application
- Production d’électricité
- Industriel
- Commercial
- Autres
-
Par capacité
- Jusqu’à 140,000 m³
- Ci-dessus 140,000 m³
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des unités de stockage flottant et de regazéification (FSRU) en 2026 ?
Quel taux de croissance le marché de la FSRU enregistrera-t-il de 2026 à 2036 ?
Quel type de navire domine le marché de la FSRU ?
Quelle application détient la plus grande part ?
Quelle bande de capacité contribue le plus ?
Quel pays croîtra le plus rapidement ?
Quelles sont les principales entreprises du marché FSRU ?
Qu’est-ce qui freine le marché de la FSRU ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF