- Market Value (2025): USD 25.7 Bn
- Estimated Value (2026): USD 27.5 Bn
- Forecast Value (2036): USD 54.0 Bn
- CAGR (2026-2036): 7.0%
Quelle est la valeur prévue du marché de la sécurité maritime d’ici 2036 ?
USD 27.5 milliards en 2026 pour USD 54.0 milliards d’ici 2036, à un 7.0% CAGR.
- Selon Fact.MR analyse, le marché de la sécurité maritime a atteint USD 25.7 milliards en 2025.
- La demande passera de USD 27.5 milliards en 2026 à USD 54.0 milliards en 2036.
- Le marché devrait enregistrer une 7.0% CAGR entre 2026 et 2036, portée par des mandats stricts de sécurité maritime de l’OMI, une protection renforcée des actifs énergétiques offshore, une augmentation du trafic de conteneurs à travers les détroits congestionnés et une adoption rapide des technologies de navigation maritime autonome.
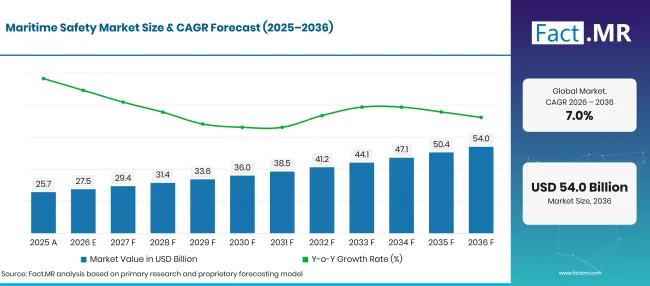
Factmr Maritime Safety Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 25.7 |
| 2026 | Estimation | 27.5 |
| 2036 | Prévisions | 54.0 |
| CAGR 2026 à 2036 | Période de prévision | 7.0% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché de la sécurité maritime ?
USD 26.5 Milliards de chances absolues entre 2026 et 2036, avec les composants de solutions et les utilisateurs finaux commerciaux générant le plus grand volume de déploiement.
- Moteurs de la demande sur le marché
- Les conventions SOLAS de l’Organisation maritime internationale (OMI) et les règlements fédéraux de sécurité de la navigation exigent que tous les navires commerciaux dépassant 300 tonneaux bruts maintiennent des équipements certifiés de passerelle, des aides automatiques au tracé radar (ARPA) et des transpondeurs AIS multi-bandes [1]. Les administrations de la sécurité maritime appliquent activement les régimes d’inspection des ports et des états, obligeant les opérateurs maritimes à remplacer les systèmes de ponts de pont hérités par des ponts de navigation intégrés cybersécurisés. Les opérateurs portuaires installent des services de trafic maritime (VTS) basés à terre pour assurer une surveillance en temps réel des approches congestionnées.
- Les menaces maritimes asymétriques croissantes, les escarmouches régionales aux frontières maritimes et les incidents de piraterie le long de points d’étranglement critiques comme la mer Rouge, le détroit de Malacca et le golfe d’Aden nécessitent une surveillance côtière 24h/24. L’imagerie radar à synthèse d’ouverture (SAR) à haute fidélité, couplée à des modèles légers de détection d’objets à apprentissage profond, permet aux commandements côtiers d’identifier des navires sombres opérant avec des transpondeurs AIS désactivés dans des encombrements maritimes complexes [2]. Les flottes de garde-côtes déploient des capteurs thermiques optiques à longue portée pour intercepter le trafic illégal et les incursions non autorisées.
- Le déploiement accéléré de navires de surface automatisés, télécommandés et autonomes maritimes (MASS) exige une collaboration résiliente en matière d’autonomie humaine et des communications dans les centres de contrôle à terre. L’analyse des examens de la cognition des équipes maritimes à distance démontre que les modèles mentaux partagés entre l’IA des navires et les capitaines à terre dépendent de manière critique des télémétries de capteurs à très faible latence et d’affichages situationnels standardisés [3]. Les compagnies maritimes commerciales investissent massivement dans des communications satellitaires redondantes afin de maintenir des capacités de dérogation à distance d’urgence.
- Les mandats de décarbonation et les directives de protection de l’environnement obligent les flottes commerciales à intégrer des algorithmes d’écoroutage qui optimisent les marges de sécurité tout en minimisant les émissions de carburant de bunker. Des modèles de routage évalués par des pairs combinant données de position AIS en temps réel et simulations hydrodynamiques conscientes de la terre préviennent les échouements dans les allées côtières dangereuses tout en réduisant la consommation de carburant [4]. Les compagnies maritimes intègrent des plateformes de routage météorologique qui détournent dynamiquement les navires des tempêtes maritimes violentes et des vagues dangereuses.
- Segments clés analysés
- Par composante : Solutions détient 62.4% part en 2026, englobant des systèmes de ponts intégrés, des réseaux de surveillance radar côtier, des transpondeurs AIS, des balises de détresse et des plateformes logicielles de sécurité maritime.
- Par technologie : Surveillance and Tracking représente 30.3% part en 2026, grâce au déploiement continu de radars côtiers VTS, de suivi de navires satellites et de surveillance optique alimentée par l’IA.
- Par application : La sécurité portuaire et des infrastructures critiques représente 35.3% part en 2026, alors que les opérateurs terminaux mondiaux protègent les postes à conteneurs, les quais de ravitaillement de GNL et les jetées pétrochimiques contre les incursions non autorisées.
- Par utilisateur final : Le commercial représente 63.4% part en 2026, propulsé par des flottes privées de marchandises marchandes, des porte-conteneurs, des vraquiers, des pétroliers et des opérateurs de croisière de passagers respectant les codes internationaux de sécurité maritime.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « La sécurité maritime connaît un changement de paradigme structurel, passant d’instruments passifs et réactifs d’alerte de collision à des suites d’évitement de collision autonomes proactives et pilotées par l’IA. Les armateurs et les exploitants de terminaux portuaires ne peuvent plus considérer la navigation sur passerelle, la cybersécurité et la protection du périmètre physique comme des silos isolés. Les entrepreneurs en technologie maritime qui fournissent des plateformes unifiées et certifiées cyber intégrant l’AIS satellitaire, le suivi radar par apprentissage automatique et les opérations de flotte basées sur le cloud capteront des contrats de rénovation de flotte sur plusieurs années à mesure que le secteur maritime commercial adopte le transport maritime autonome numérique. »
- Implications stratégiques
- Les cabinets d’architecture navale et les entrepreneurs de la défense intègrent des algorithmes de trajectoire sûre basés sur le jeu dans les pilotes automatiques de navires commerciaux. Des recherches avancées sur le contrôle maritime confirment que le suivi radar multi-cibles combiné à des modèles coopératifs de navigation basés sur le jeu prévient les collisions rapprochées même dans les allées marchandes à haute densité [5]. Les logiciels automatisés d’évitement des collisions offrent une réduction quantifiable des risques pour les assureurs de flotte commerciale.
- Les autorités portuaires investissent dans des plateformes unifiées de surveillance périmétrique intégrant des caméras thermiques, des réseaux de détection de plongeurs sonar et des drones automatisés de surveillance aérienne. Relier la sécurité physique des portes à la surveillance des quais en bord de mer protège les terminaux de fret valant plusieurs milliards de dollars contre le sabotage, la contrebande et les tentatives d’embarquement non autorisé.
- Les compagnies maritimes commerciales formalisent des partenariats avec des fournisseurs de constellations de satellites en orbite terrestre basse (LEO) afin de garantir une connectivité omniprésente à haute bande passante sur les routes transocéaniques. Le backhaul de données satellitaires fluide permet des diagnostics moteurs basés sur le cloud, une journalisation automatisée des voyages réglementaires et une surveillance en temps réel de la télémétrie en cybersécurité à travers les flottes marchandes mondiales.
- Les fabricants d’électronique maritime modernisent les architectures de firmware des systèmes afin d’assurer la conformité aux normes strictes IACS UR E26 et UR E27 cybersécurité. S’assurer que les capteurs maritimes, les contrôleurs de positionnement dynamique et les terminaux de navigation ECDIS résistent à l’usurpation et aux attaques par déni de service prévient les détournements électroniques catastrophiques en haute mer.
L’Allemagne devrait enregistrer un 8.3% CAGR, porté par des technologies de construction navale commerciale de pointe, une ingénierie avancée des capteurs maritimes et des initiatives européennes de ports propres. Le Brésil s’étend en 7.6%, propulsé par la sécurité de l’exploration pétrolière pré-sale offshore en eaux profondes, la modernisation de la flotte de patrouille navale et l’expansion des ports d’exportation agricole. Les États-Unis progressent à 6.8%, soutenus par une vaste infrastructure portuaire commerciale, des contrats de modernisation de la navigation de la Garde côtière américaine et des achats majeurs en défense navale. Le Royaume-Uni atteint une 6.1% CAGR, soutenue par ses sociétés d’assurance et classification maritime de premier plan, les essais de navires autonomes de la Royal Navy et la sécurité des parcs éoliens en mer. Le Japon enregistre un 5.4% CAGR, porté par des essais commerciaux pionniers de cargos autonomes, une automatisation portuaire sophistiquée et des systèmes de surveillance des détroits côtiers.
Comment le marché de la sécurité maritime se répartit-il par segment ?
Solutions 62.4%; 30.3%de surveillance et de suivi ; Sécurité portuaire et des infrastructures critiques 35.3%; 63.4% commerciale en 2026.
Quel composant domine ?
Solutions détient 62.4% part en 2026.
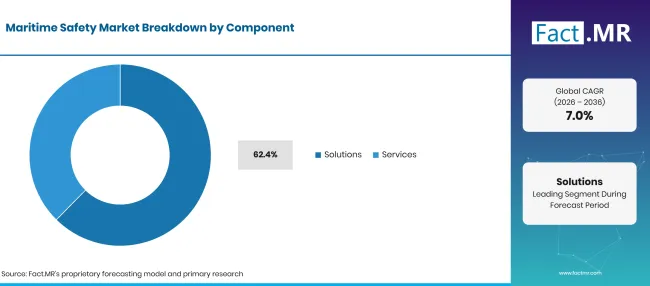
Factmr Maritime Safety Market Breakdown Component | Source: Fact.MR
| Composant | Partager (2026) |
|---|---|
| Solutions (segment principal) | 62.4% |
| D’autres segments combinés | 37.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Les solutions matérielles et logicielles dominent l’approvisionnement global en sécurité maritime, propulsées par d’importants investissements mondiaux dans les systèmes intégrés de ponts (IBS), les tours radar de surveillance côtière, les émetteurs-récepteurs satellites et les balises d’urgence automatisées. Les constructeurs navals spécifient des passerelles de navigation complètes intégrées en usine qui regroupent radar, systèmes d’affichage électronique de cartes et d’information (ECDIS) et contrôles automatiques dans des consoles tactiles unifiées. Les gestionnaires de flotte déploient des suites avancées d’automatisation navale pour simplifier les flux de travail des passerelles et minimiser les erreurs de navigation humaines. Dans les terminaux pétroliers et conteneurs critiques maritimes, les maîtres de port déploient des systèmes spécialisés de surveillance des charges d’amarrage et les collisions lors des fortes vagues. Les navires marchands modernes reposent sur des systèmes connectés à haute bande passante qui relient en temps réel les ordinateurs de navigation embarqués aux centres d’opérations de la flotte à terre.
Qu’est-ce qui mène le segment technologique ?
La surveillance et le suivi représentent 30.3% part en 2026.
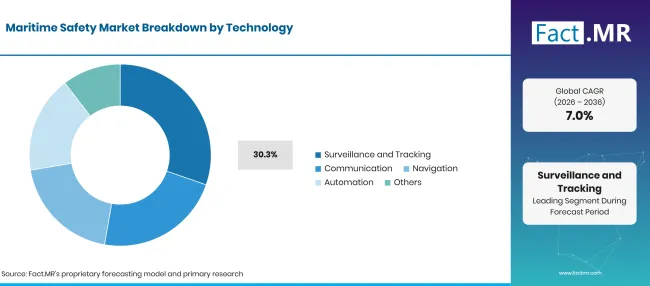
Factmr Maritime Safety Market Breakdown Technology | Source: Fact.MR
| Technologie | Partager (2026) |
|---|---|
| Surveillance et Suivi (Segment de premier plan) | 30.3% |
| D’autres segments combinés | 69.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Les technologies de surveillance et de suivi représentent le pilier fondamental de la sécurité maritime moderne, permettant aux garde-côtes et aux autorités portuaires de surveiller simultanément des dizaines de milliers de navires. Les opérateurs du Vessel Traffic Service suivent les trajectoires des navires à l’aide de radars côtiers à haute fréquence et de constellations de satellites AIS basés sur l’espace. Les systèmes d’alimentation auxiliaires critiques des navires, tels que les générateurs d’urgence marins provenant de générateurs marins, garantissent une alimentation électrique ininterrompue pour ponter les systèmes de surveillance et de suivi lors de coupures catastrophiques dans la salle des machines. Des transporteurs de gaz spécialisés et des pétroliers chimiques installent une surveillance automatisée sur les bras de chargement cryogénique marins pour éviter les fuites catastrophiques de matériaux dangereux lors des opérations de transfert en mer. Les architectes navals modernes intègrent également des capteurs marins solides robustes sur les structures de coque pour détecter les contraintes de coque et les ruptures étanches avant que des défaillances structurelles catastrophiques ne surviennent.
Qu’est-ce qui motive la sécurité des ports et des infrastructures critiques ?
La sécurité portuaire et des infrastructures critiques représente 35.3% part de part en 2026.
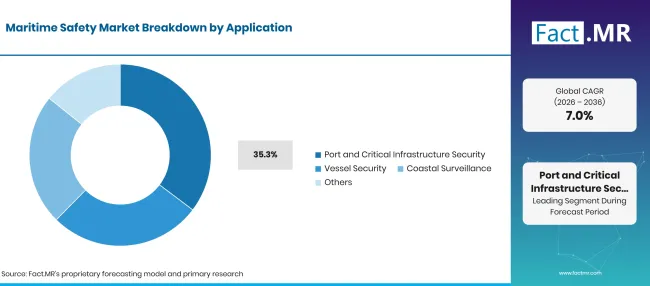
Factmr Maritime Safety Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Sécurité des ports et des infrastructures critiques (Segment principal) | 35.3% |
| D’autres segments combinés | 64.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
La sécurité des ports et des infrastructures critiques représente la plus grande part des revenus applicatif, grâce à la conformité obligatoire du Code International Ship and Port Facility Security (ISPS) et à la protection renforcée des terminaux énergétiques côtiers. Les autorités portuaires déploient des architectures de défense périmétrique multi-couches comprenant des portails de contrôle d’accès intelligents, des tours de surveillance infrarouge optique en bord de mer et des sonars de détection de plongeurs sous-marins. Les chantiers navals engagés dans la construction de navires commerciaux et de bateaux intègrent des systèmes militaires d’extinction d’incendie et d’interverrouillage de sécurité dans les conceptions modernes des navires. Les terminaux à conteneurs investissent massivement dans des équipements portuaires lourds équipés de capteurs de proximité et de technologies anti-collision anti-balancement. De plus, les opérateurs automatisés de terminaux déploient des équipements de manutention de conteneurs à détection de collision pour éliminer les accidents percutés par des piétons dans les triages de conteneurs congestionnés. Des capteurs de transport à haute durabilité déployés sur les grues terminales surveillent les contraintes mécaniques et les seuils de cisaillement du vent lors d’opérations de chargement à haut risque.
Qu’est-ce qui accélère l’adoption du marché de la sécurité maritime, et qu’est-ce qui la freine ?
Les mandats stricts de sécurité de navigation de l’OMI, la montée des conflits géopolitiques de points d’étranglement maritimes et le déploiement commercial de cargos autonomes accélèrent l’expansion du marché. Les dépenses élevées en capital pour les navires marchands anciens, les coûts d’abonnement à la bande passante des satellites maritimes et les vulnérabilités cyber dans les réseaux de ponts numérisés limitent l’adoption sans friction.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Normes obligatoires de sécurité de navigation SOLAS de l’IMO et application de l’état des ports | +1.3% | Mondial | À court terme (<= 2 ans) |
| Tensions géopolitiques accrues et menaces de piraterie dans des points d’étranglement commerciaux critiques | +1.2% | Moyen-Orient, Asie du Sud, Afrique | À court terme (<= 2 ans) |
| Intégration du suivi radar piloté par IA et de l’évitement autonome des collisions | +1.0% | Asie de l’Est, Europe de l’Ouest | Moyen terme (2–4 ans) |
| Protection des installations énergétiques offshore, terminaux GNL et parcs éoliens | +0.9% | Amérique du Nord, Europe | Moyen terme (2–4 ans) |
| Croissance des réseaux de suivi satellitaire AIS basés sur l’espace et des réseaux côtiers VTS | +0.7% | Mondial | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Suites de sécurité autonomes pour navires pour prototypes de cargaison commerciale sans équipage | +1.3% | Europe de l’Ouest, Japon | À court terme (<= 2 ans) |
| Un firmware pont cybersécurisé répondant aux exigences IACS UR E26 et UR E27 | +1.1% | Mondial | Moyen terme (2–4 ans) |
| Des réseaux de suivi satellite en orbite terrestre basse fournissant des alertes en temps réel sur les vaisseaux dans l’obscurité | +0.9% | Amérique du Nord, Asie de l’Est | Moyen terme (2–4 ans) |
| Plateformes intégrées de surveillance par drones pour la police environnementale côtière | +0.7% | Europe, Amérique latine | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Coût d’investissement élevé pour le mise en cale sèche et la modernisation des navires commerciaux anciens | -1.1% | Mondial | À court terme (<= 2 ans) |
| Frais d’antenne récurrents élevés pour la communication maritime par satellite à large bande | -0.9% | Marchés émergents, Asie du Sud | Moyen terme (2–4 ans) |
| Vulnérabilités en cybersécurité dans les systèmes ECDIS interconnectés et les systèmes cloud bridge | -0.7% | Mondial | Moyen terme (2–4 ans) |
| Réglementations nationales divergentes régissant les navires de surface maritimes autonomes | -0.5% | Amérique du Nord, Asie de l’Est | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Quels pays étendent le marché de la sécurité maritime jusqu’en 2036 ?
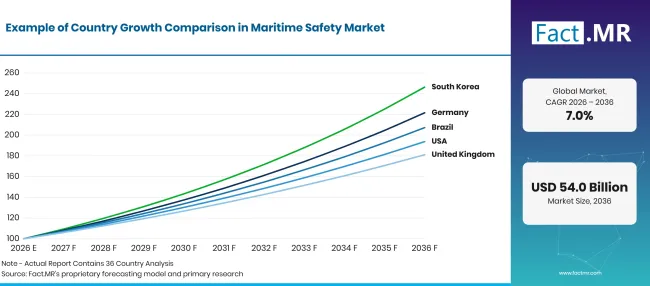
Factmr Maritime Safety Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026–2036) |
|---|---|
| Allemagne | 8.3% |
| Brésil | 7.6% |
| USA | 6.8% |
| Royaume-Uni | 6.1% |
| Japon | 5.4% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Pourquoi l’Allemagne est-elle à la tête du développement européen de la sécurité maritime ?
8.3% CAGR, porté par le secteur avancé de l’ingénierie navale allemande, le trafic important de conteneurs à Hambourg et Bremerhaven, ainsi que des normes fédérales strictes en matière environnementale et de navigation.
L’Allemagne représente une puissance de l’ingénierie maritime et de l’innovation des capteurs marins, abritant des fabricants de premier plan mondial d’automatisation maritime, de boussoles gyroscopiques et de systèmes radar côtiers. Les chantiers navals allemands et les clusters technologiques maritimes le long des côtes de la mer du Nord et de la Baltique sont à l’avant-garde du développement de ponts intégrés verts et cyber-renforcés pour les navires de ravitaillement à conteneurs et les navires d’expédition de luxe. Le port de Hambourg déploie des systèmes intelligents de gestion du trafic portuaire de pointe qui synchronisent les arrivées automatisées des navires avec les fenêtres de marée afin d’éviter les goulots d’étranglement de navigation. Le strict respect des réglementations de l’Agence fédérale maritime et hydrographique allemande (BSH) oblige les opérateurs de navires à maintenir une redondance de navigation à la pointe de la technologie.
Quelles opportunités se créent à travers le Brésil ?
7.6% CAGR, soutenu par des opérations de pétrole pré-sel en eaux profondes du bassin de Santos, des programmes de modernisation de la flotte de la Marine brésilienne et une sécurité accrue sur les rivières du bassin amazonien.
Le Brésil dispose d’une vaste côte atlantique de 7,400kilomètres et gère d’immenses actifs énergétiques offshore dans les bassins de Campos et Santos. Le géant énergétique d’État Petrobras et les concessionnaires pétroliers internationaux investissent massivement dans les systèmes de sécurité maritime, déployant des transpondeurs de positionnement dynamique, des systèmes d’alerte de collision pour navires de soutien offshore et des réseaux de surveillance des fusées éclairantes. Le programme SisGAAz (Blue Amazon Management System) de la Marine brésilienne favorise l’acquisition continue de réseaux radars côtiers, de capteurs d’avions de patrouille maritime et de surveillance des navires satellites. De plus, l’augmentation des exportations de produits agricoles via des ports comme Santos et Paranaguá nécessite une gestion améliorée du trafic portuaire et une surveillance de la profondeur du chenal.
Comment les États-Unis maintiennent-ils une échelle de marché de premier plan ?
6.8% CAGR, propulsé par un trafic commercial massif de fret à travers les ports côtiers, des initiatives de modernisation de plusieurs milliards de dollars de la Garde côtière américaine, et des programmes de sensibilisation du domaine maritime de la marine américaine.
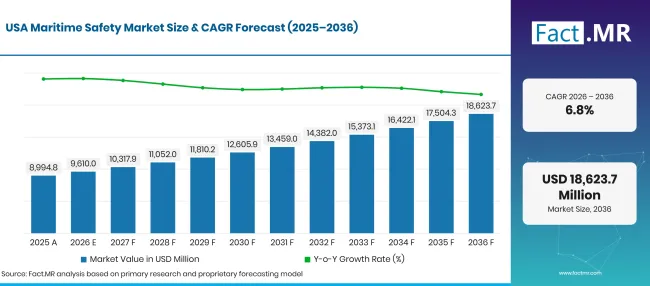
Factmr Maritime Safety Market Forecast Usa | Source: Fact.MR
Les États-Unis exploitent une partie des plus grands centres logistiques maritimes du monde' à travers Los Angeles, Long Beach, New York/New Jersey et le Houston Ship Channel. Les mandats fédéraux de sécurité intérieure et les règlements de sécurité de navigation de la Garde côtière américaine imposent une surveillance électronique rigoureuse, le traçage automatique des radars et la conformité AIS sur tout trafic commercial entrant dans les eaux américaines. Les contractants de défense américains et les fournisseurs d’électronique maritime commerciale en Virginie, Californie et Maryland reçoivent un financement contractuel régulier pour développer des navires de surface autonomes sans pilote (USV) et des architectures avancées de cyberdéfense maritime. L’expansion des projets d’énergie éolienne offshore le long de la côte atlantique stimule encore le déploiement de plateformes de surveillance périmétrique de sécurité.
Qu’est-ce qui soutient le leadership en matière de sécurité maritime au Royaume-Uni ?
6.1% CAGR, enracinée à Londres' s assureurs maritimes historiques et clusters juridiques, modernisation technologique de la Royal Navy, et exigences croissantes en sécurité des parcs éoliens offshore.
Le Royaume-Uni sert de capitale mondiale au commerce maritime, abritant le siège de l’Organisation maritime internationale, Lloyd' s Register, ainsi que des syndicats de souscription de risques maritimes de premier plan. Les assureurs maritimes britanniques exigent des certifications strictes en matière d’équipements de sécurité à la navigation et de formation des équipages avant d’accorder une couverture de coque commerciale, en pilotant directement les mises à niveau du matériel des navires. L’Agence maritime et des garde-côtes du Royaume-Uni (MCA) finance activement des bancs d’essai à Southampton et aux Orcades pour des navires commerciaux autonomes et téléopérés. L’expansion rapide des installations éoliennes offshore massives en mer du Nord nécessite une surveillance périmétrique automatisée, une atténuation des interférences radar et des navires de sécurité d’intervention d’urgence.
Pourquoi le Japon enregistre-t-il des avancées technologiques régulières ?
5.4% CAGR, propulsé par l’industrie navale commerciale japonaise de renommée mondiale, les initiatives de cargos autonomes soutenues par le gouvernement et le trafic côtier intense à travers la baie de Tokyo.
Le Japon est une nation de premier plan dans la construction navale commerciale, qui détient un leadership en architecture navale, robotique des ponts et automatisation maritime. Le projet de navires autonomes MEGURI 2040 de la Nippon Foundation a mené à bien des essais de voyage entièrement autonome sur des porte-conteneurs côtiers et des ferries automobiles, établissant ainsi le Japon comme un pionnier mondial des logiciels de sécurité de navigation autonome. La forte congestion des navires commerciaux à travers les détroits de Kanmon et d’Ouraga, oblige la Garde côtière japonaise à déployer des tours radar très sophistiquées du Vessel Traffic Service et des systèmes de mesure de vitesse laser. Les conglomerés japonais d’électronique maritime développent des radars marins à semi-conducteurs ultra-fiables et des écrans satellites ECDIS, adaptés aux flottes commerciales exigeantes.
Qui dirige le marché de la sécurité maritime ?
Honeywell International Inc. fournit des solutions complètes de sécurité industrielle, de détection des gaz toxiques et de sécurité des bâtiments, largement installées dans les ports maritimes commerciaux, les quais d’exportation de GNL et les cargos chimiques. ABB Ltd. est un leader mondial de la propulsion électrique marine, des systèmes automatisés de positionnement dynamique et des solutions intégrées de contrôle des navires qui améliorent la sécurité opérationnelle de la navigation. BAE Systems plc fournit des électroniques de défense navale de classe mondiale, des systèmes radar tactiques embarcés et des plateformes de cyberprotection maritime pour les flottes militaires et de garde-côtes. Kongsberg Gruppen ASA se tient comme un géant mondial incontesté de l’électronique maritime commerciale, fournissant des systèmes de pont intégrés, un positionnement dynamique, des contrôleurs de navigation autonome des navires et des services de trafic maritime (VTS).
L3Harris Technologies fournit des communications maritimes tactiques, des réseaux de surveillance côtière et des systèmes de ciblage électro-optique infrarouge utilisés par les forces navales et de police maritime à l’échelle mondiale. Leonardo S.p.A. ingénie des systèmes radar côtiers, des réseaux de surveillance du trafic maritime et des suites de gestion de combat naval protégeant des ports critiques et des zones économiques exclusives offshore. Northrop Grumman Corporation dirige la navigation maritime via sa filiale Sperry Marine, fabriquant gyroscopes marins, suites de pilotes automatiques et plateformes de navigation ECDIS de qualité militaire. RTX Corporation (via Raytheon) fabrique des radars de surveillance navale avancés, des systèmes d’autodéfense navale et des architectures de surveillance frontalière côtière maritime. Rolls-Royce Holdings PLC fournit des générateurs marins avancés, des suites d’automatisation navale et des systèmes de sécurité de propulsion navale. Saab AB développe des transpondeurs AIS maritimes standards industriels, des réseaux radar de surveillance côtière et des systèmes d’information de gestion portuaire déployés dans les principaux ports internationaux.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises incluent Honeywell International Inc.; ABB Ltd.; BAE Systems plc ; Kongsberg Gruppen ASA ; L3Harris Technologies; Leonardo S.p.A.; Northrop Grumman Corporation; RTX Corporation; Rolls-Royce Holdings plc ; et Saab AB.
- Honeywell International Inc.
- ABB Ltd.
- BAE Systems plc
- Kongsberg Gruppen ASA
- L3Harris Technologies
- Leonardo S.p.A.
- Northrop Grumman Corporation
- RTX Corporation
- Rolls-Royce Holdings plc
- Saab AB
Quel est le champ d’application et la couverture du rapport ?
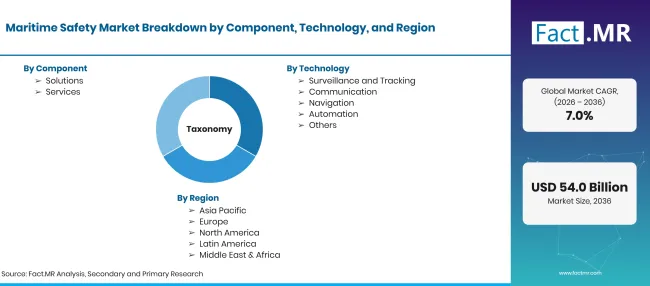
Factmr Maritime Safety Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 pour USD milliards d’ici 2036 à 7.0% CAGR |
| Définition du marché | Expéditions commerciales et déploiements de systèmes de navigation embarqués, de passerelles intégrées, de radars de surveillance côtière, de transpondeurs AIS, de systèmes de sécurité portuaire et de logiciels de sécurité maritime. |
| Composant | Solutions ; Services |
| Technologie | Surveillance et suivi ; Communication ; Navigation ; Automatisation ; Autres |
| Application | Sécurité des ports et des infrastructures critiques ; Sécurité des navires ; Surveillance côtière ; Autres |
| Utilisateur final | Commercial ; Défense ; Gouvernement ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis ; Royaume-Uni ; Japon |
| Entreprises profilées | Honeywell International Inc.; ABB Ltd.; BAE Systems plc ; Kongsberg Gruppen ASA ; L3Harris Technologies; Leonardo S.p.A.; Northrop Grumman Corporation; RTX Corporation; Rolls-Royce Holdings plc ; Saab AB |
| Période de prévision | 2026 à 2036 |
| Approche | Des entretiens principaux avec des architectes navals, des surintendants de la sécurité maritime, des maîtres de port de l’autorité portuaire et des ingénieurs en électronique maritime, se sont combinés à des audits mondiaux de données sur la construction navale et le commerce maritime. |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Comment le marché est-il segmenté ?
-
Par composant
- Solutions
- Services
-
Par technologie
- Surveillance et suivi
- Communication
- Navigation
- Automatisation
- Autres
-
Par application
- Sécurité des ports et des infrastructures critiques
- Sécurité des navires
- Surveillance côtière
- Autres
-
Par utilisateur final
- Commercial
- Défense
- Gouvernement
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Bibliographie
- [1] Garde côtière des États-Unis. (2025). Règlements de sécurité de navigation : équipements de passerelle, aides au tracé radar et systèmes d’identification automatique (33 CFR Partie 164). eCFR.
- [2] Mallam, S. C., et al. (2026). Cognition d’équipe dans les opérations maritimes éloignées : une revue de portée et une synthèse théorique inter-domaines. Frontières en psychologie, 17, 1489211.
- [3] Chen, X., et al. (2026). SLA-YOLO : Un modèle léger de détection de navires SAR pour la surveillance maritime en temps réel. Capteurs, 26(19), 6542.
- [4] Hansen, M., et al. (2026). Écoroutage informé et conscient de l’AIS pour le soutien à la décision maritime. Journal of Marine Science and Engineering, 14(10), 1089.
- [5] Lisowski, J., et al. (2026). Application des mesures radar dans les commandes de navires sécurisées à base de neurones et de jeu. Électronique, 15(19), 3891.
Ce rapport répond
- Le rapport évalue les courbes d’adoption technologique, les normes de conformité cyber et les architectures de fusion de capteurs dans les solutions de sécurité maritime tant navales que terrestres.
- Les évaluations de candidatures expliquent pourquoi les infrastructures de terminaux portuaires et les opérations de navires commerciaux représentent la grande majorité des investissements en capital en cours.
- L’analyse au niveau des pays examine les plans de modernisation navale et les initiatives de ports intelligents permettant à l’Allemagne et au Brésil d’atteindre une croissance rapide du marché.
- Les comparaisons de capteurs examinent les probabilités de détection de cibles, la suppression du désordre et les taux de fausse alerte sur les systèmes radar marins, infrarouge optique et sonar.
- Le profilage concurrentiel évalue les certifications en cybersécurité, les contrats gouvernementaux de défense et les brevets de logiciels de navigation autonome auprès des principaux entrepreneurs en électronique maritime.
Que couvre le Marché de la Sécurité Maritime ?
Le marché englobe les expéditions commerciales, les intégrations de systèmes et les services de support au cycle de vie pour les équipements de passerelle de navires, les systèmes de trafic maritime côtier, les logiciels de connaissance du domaine maritime et la sécurité physique du périmètre portuaire. Il évalue les flux matériels et logiciels dans les flottes marchandes, les navires de soutien offshore, les navires de guerre de la marine, les cutters de la garde-côte et les terminaux à conteneurs portuaires commerciaux. L’analyse suit les fabricants d’équipements d’origine en électronique marine (OEMs), les entrepreneurs de la défense et les fournisseurs spécialisés de logiciels maritimes.
Qu’est-ce qui est inclus dans le périmètre ?
Le champ d’application couvre les revenus marchands issus des systèmes radar maritimes, des aides automatiques au tracé radar (ARPA), des systèmes électroniques d’affichage et d’information des cartes (ECDIS), des transpondeurs AIS, des communications de détresse maritime (GMDSS), des terminaux de suivi satellite, des caméras de surveillance portuaire, des systèmes sonar et des suites logicielles de cybersécurité maritime. Les valeurs de revenus reflètent les expéditions de matériel aux portes d’usine, les licences logicielles commerciales et les services d’intégration d’ingénierie en chantiers navals. Les installations de navires neufs et les remises à niveau de ponts aftermarket sont entièrement intégrées dans les totaux de revenus du marché.
Qu’est-ce qui est exclu de la portée ?
Le périmètre exclut la construction physique de la coque en acier du navire, les moteurs diesel marins principaux, le gréement commercial non guidé pour les cargaisons et les aménagements intérieurs de cabine non navigables. Les gilets de sécurité pour embarcations de loisirs et les petites fusées éclairantes pour embarcations de plaisance ne sont pas dans le champ du marché commercial et de la défense. Les coûts importants d’ingénierie civile pour le dragage portuaire, la construction de brise-lames en béton et le pavage des chantiers navals sont exclus des totaux d’évaluation électronique et des systèmes de sécurité.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs qui influencent l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux avec les données publiques, l’activité de l’entreprise, les changements réglementaires, les tendances commerciales et les évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Questions fréquentes
Quelle est la taille du marché de la sécurité maritime en 2026 ?
Quel est le CAGR de 2026 à 2036 ?
Quel composant est en tête ?
Quelles applications mènent ?
Quelles entreprises participent à la sécurité maritime ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF