- Market Value (2025): USD 3.76 Bn
- Estimated Value (2026): USD 4.1 Bn
- Forecast Value (2036): USD 9.85 Bn
- CAGR (2026-2036): 9.2%
Quelle est la valeur prévue du marché des matériaux OLED d’ici 2036 ?
USD 4.1 milliards en 2026 à USD 9.9 milliards d’ici 2036 à 9.2% CAGR.
- Le marché des matériaux OLED a été évalué àUSD 3.76 milliards en 2025, les panneaux téléphoniques et téléviseurs occupant la majeure partie du volume de matériel.
- D’ici 2036, les revenus atteindront USD 9.85 milliards, contre USD 4.1 milliards en 2026, alors que l’OLED s’installe dans les ordinateurs portables, tablettes, moniteurs et habitacles de véhicules.
- Les ventes s’intensifieront à9.2% CAGR de 2026 à 2036, car chaque panneau pliable ou en tandem consomme plus de couches de matériaux qu’un écran rigide de téléphone.
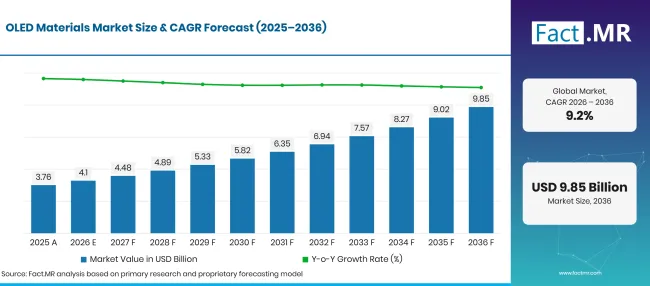
Factmr Oled Materials Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 3.76 |
| 2026 | Estimation | 4.1 |
| 2036 | Prévisions | 9.85 |
| CAGR 2026 à 2036 | Période de prévision | 9.2% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des matériaux OLED ?
La période 2026-2036 ajoute USD 5.8 milliards de nouvelles valeurs, concentrées dans les panneaux d’affichage pour appareils grand public.
- Moteurs de la demande sur le marché
- L’utilisation des appareils connectés élargit sans cesse la base des écrans OLED. The International Telecommunication Union a rapporté en novembre 2025 que 5G atteint désormais plus de la moitié de la population mondiale, tandis que 2.2 milliards de personnes restent hors ligne [1]. Chaque nouvel utilisateur mobile est un acheteur potentiel d’un téléphone OLED, et chaque cycle de mise à niveau tire des matériaux émetteurs et transporte à travers des lignes de panneaux.
- Les habitacles des véhicules deviennent un second canal de demande. The International 'Energy Agency a rapporté que les ventes de voitures électriques ont dépassé 17 millions dans le monde en 2024, soit une part de plus de 20% [2]. Les modèles électriques ont tendance à proposer de larges cockpits numériques, et les panneaux OLED de ces cockpits doivent passer des tests stricts de chaleur et de durée de vie.
- Les appareils informatiques adoptent l’OLED après les téléphones et téléviseurs. Universal Display Corporation rapporté en février 2026 que l’intérêt pour les ordinateurs portables, tablettes et moniteurs OLED est en croissance, et que les appareils pliables dépassent une catégorie de niche [3]. Les écrans plus grands utilisent plus de matière par unité, ce qui réduit la tonalité même lorsque les livraisons d’appareils sont stables.
- Les objectifs d’efficacité et de durée de vie incitent les fabricants de panneaux à tester de nouvelles chimies. Les piles tandem plus brillantes et les émetteurs à faible puissance n’arrivent sur le marché qu’après une longue qualification, de sorte que les fournisseurs aux formulations éprouvées obtiennent des commandes répétées.
- Segments clés analysés
- Par type de matériau : Les matériaux de la couche émissive occuperont 38.5% part en 2026, car ces composés déterminent la couleur, la luminosité et la consommation de chaque panneau.
- Par application : Les écrans représenteront 76.8% part en 2026, reflétant l’ampleur des écrans OLED sur téléphones, téléviseurs, montres et moniteurs.
- Par secteur utilisateur final : l’électronique grand public attirera 74.2% part de marché en 2026, étant donné que les fabricants de téléphones et de téléviseurs achètent des panneaux en plus grand volume annuel.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les fabricants de panneaux considèrent désormais l’efficacité, la durée de vie et la précision des couleurs comme des filtres d’achat, et les fournisseurs de matériaux doivent réussir les trois avant qu’une catégorie ne gagne une place. Les composés émissifs ancrent la pile, mais les couches de transport et d’encapsulation sont confrontées aux mêmes contrôles de processus à chaque nouvelle ligne. Les fournisseurs qui améliorent la performance tout en conservant un rendement de lot à lot gagneront des parts à mesure que l’OLED s’étendra aux voitures, ordinateurs portables et grands écrans, où la qualification prend plus de temps mais les contrats durent des années. »
- Implications stratégiques
- Les fournisseurs de matériaux devraient investir dans les chimies émetteur et de transport de charge, car les gains d’efficacité et de durée de vie de fonctionnement influencent directement les décisions d’approvisionnement des fabricants de panneaux.
- Les programmes d’affichage automobile devraient prévoir une documentation complète de la qualité thermique et de la durabilité, car la qualification en cabine est bien plus stricte que pour les téléphones.
- Les développeurs d’encapsulation et de substrat doivent se concentrer sur la résistance des barrières et la tolérance à la flexion adaptées aux lignes de dépôt existantes.
- Les fabricants de panneaux devraient amener les fournisseurs tôt à la phase de qualification, étant donné que de petits changements chimiques peuvent modifier le rendement et la production de couleur.
À 10.6% CAGR, l’Allemagne mène le groupe des cinq pays, où les constructeurs automobiles haut de gamme spécifient les cockpits et les panneaux d’éclairage OLED. Le Brésil est 9.7% alors que l’utilisation des smartphones et de la télévision connectée continue d’augmenter. Les États-Unis s’étendront à 8.7%, aidés par de fortes importations d’ordinateurs portables et d’écrans qui proposent désormais des écrans OLED. Au Royaume-Uni, un rythme 7.8% s’appuie sur l’adoption rapide des voitures électriques avec cabines numériques. Le Japon complète la liste à 6.9%, s’appuyant sur une possession quasi universelle de smartphones et une base de chimistes de matériaux de longue date.
Comment le marché des matériaux OLED se répartit-il par segment ?
Les matériaux de la couche émissive mèneront le type de matériau à 38.5%; Les écrans dirigeront l’application à 76.8%; L’électronique grand public dominera l’industrie utilisateur finale à 74.2%.
Quel type de matériau mène ?
Les matériaux de couche émissives représentent 38.5% des ventes de 2026.
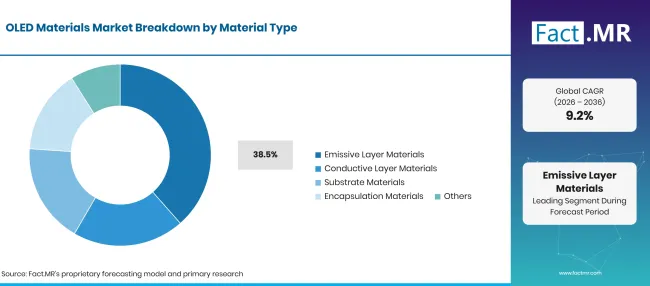
Factmr Oled Materials Market Breakdown Material Type | Source: Fact.MR
| Type de matériau | Partager (2026) |
|---|---|
| Matériaux de la couche émissive (segment principal) | 38.5% |
| D’autres segments combinés | 61.5%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
La couleur et la luminosité de chaque pixel sont décidées dans la couche d’émission, donc les fabricants de panneaux consacrent la majeure partie de leurs efforts de qualification aux émetteurs et hôtes. Les émetteurs phosphorescents rouges et verts sont standards dans les téléphones, et le travail sur des bleus efficaces continue. La demande croissante pour les panneaux d’affichage OLED maintient ces composés de haute pureté dans des contrats d’approvisionnement stables. Les couches conductrices et de transport de charge déplacent les trous et les électrons dans la zone d’émission, et leurs ensembles de qualité entraînent la tension. Les matériaux substrats, y compris le polyimide et les substrats en verre flexible, permettent des conceptions courbes et pliables. L’encapsulation protège les couches organiques contre l’humidité et l’oxygène. Merck a rapporté en mars 2026 qu’elle développait des matériaux barrières plus flexibles et à une durée de vie plus longue pour les dispositifs OLED flexibles dans les applications informatiques [4].
Qu’est-ce qui mène le segment Application ?
Les présentoirs représentent 76.8% des ventes de 2026.
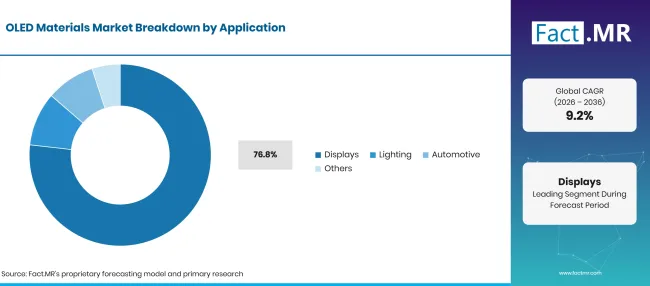
Factmr Oled Materials Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Affichages (segment principal) | 76.8% |
| D’autres segments combinés | 23.2%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Téléphones, téléviseurs, montres connectées et montres connectées sont tous livrés aujourd’hui avec des écrans OLED, donc les lignes d’affichage absorbent la majeure partie du matériau produit. Les formats pliables et roulables ajoutent des couches par appareil, et les fabricants de substrats OLED pliables conçoivent désormais des films autour de pliages répétés. L’éclairage utilise des panneaux OLED comme surfaces fines et sans reflet dans l’architecture et les intérieurs haut de gamme, mais les coûts restent supérieurs aux options LED. L’utilisation automobile s’étend sur les écrans de tableau de bord et les feux arrière. L’intérêt pour les panneaux OLED transparents pour les vitrines et les agencements en tête haute ajoute un flux de demande plus restreint et spécialisé.
Qu’est-ce qui soutient l’électronique grand public dans l’industrie des utilisateurs finaux ?
Les acheteurs d’électronique grand public représentent 74.2% des ventes de 2026.
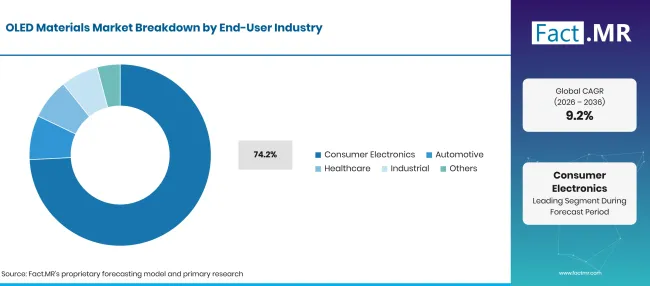
Factmr Oled Materials Market Breakdown End User Industry | Source: Fact.MR
| Industrie des utilisateurs finaux | Partager (2026) |
|---|---|
| Électronique grand public (segment leader) | 74.2% |
| D’autres segments combinés | 25.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Les marques de téléphones et de téléviseurs commandent des panneaux par millions, ce qui permet aux fournisseurs de produire de longues productions et de prévisions prévisibles. Les téléphones de gamme moyenne utilisent désormais des écrans OLED autrefois réservés aux modèles phares. Les tablettes et ordinateurs portables ajoutent une nouvelle couche de demande alors que les marques recherchent l’autonomie et le contraste. Les acheteurs de la santé utilisent des moniteurs OLED pour l’imagerie chirurgicale et diagnostique, où la précision des couleurs et le contraste sont essentiels. Les utilisateurs industriels installent des panneaux OLED sur des instruments et des écrans de contrôle. D’autres acheteurs, comme les fournisseurs de cockpits OLED économes en énergie pour véhicules électriques, proposent des contrats plus petits mais plus longs.
Qu’est-ce qui accélère l’adoption du marché des matériaux OLED, et qu’est-ce qui la freine ?
Les panneaux OLED continuent de se propager des téléphones aux ordinateurs portables, moniteurs et habitacles, et chaque nouveau format absorbe plus de matière par appareil. Les longs cycles de qualification, les coûts de développement élevés et la sensibilité à l’humidité ralentissent la rapidité avec laquelle les nouvelles qualités atteignent la production en volume.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Une utilisation plus large des OLED dans les smartphones, téléviseurs, moniteurs et wearables | +2.8% | Global ; Pôles de panels en Asie de l’Est | À court terme (<= 2 ans) |
| Pression du fabricant de panneaux sur la luminosité, la précision des couleurs et l’efficacité énergétique | +2.1% | Mondial | Moyen terme (2-4 ans) |
| Les écrans d’habitacle automobile ouvrent des canaux au-delà de l’électronique grand public | +1.2% | Allemagne, Japon, États-Unis, Asie de l’Est | Moyen terme (2-4 ans) |
| Des conceptions de dispositifs flexibles et plus fines nécessitant de nouveaux ensembles de matériaux | +0.9% | Asie de l’Est, Amérique du Nord, Europe de l’Ouest | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Émetteur avancé et des qualités de transport de charge obtenant le statut de fournisseur privilégié | +0.7% | Mondial | Moyen terme (2-4 ans) |
| Programmes automobiles qui récompensent la résistance à la chaleur et la longue durée de vie | +0.5% | Allemagne, Japon, États-Unis, Asie de l’Est | Moyen terme (2-4 ans) |
| Systèmes d’encapsulation à substrats flexibles et couches minces | +0.4% | Asie de l’Est, Amérique du Nord, Europe de l’Ouest | À long terme (>= 4 ans) |
| Partenariats de qualification précoce qui garantissent un approvisionnement pluriannuel | +0.3% | Mondial | À court terme (<= 2 ans) |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Coûts élevés de développement des matériaux et de production de panneaux | -0.8% | Mondial | À court terme (<= 2 ans) |
| Augmentation du coût d’encapsulation par sensibilité à l’humidité et à l’oxygène | -0.5% | Mondial | Moyen terme (2-4 ans) |
| Cycles de qualification longs pour les nouveaux matériaux, principalement dans l’automobile | -0.4% | Mondial | Moyen terme (2-4 ans) |
| Technologies d’affichage concurrentes telles que les mini-LED et microLED | -0.3% | Mondial | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Quels pays étendent le marché des matériaux OLED jusqu’en 2036 ?
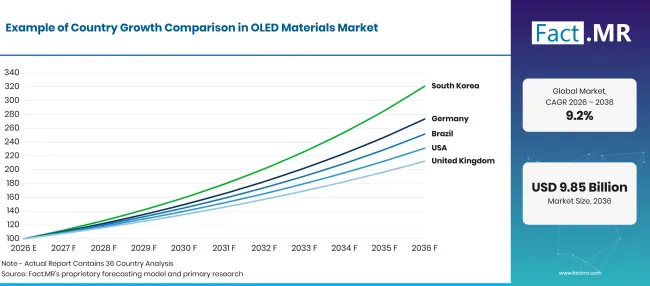
Factmr Oled Materials Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Allemagne | 10.6% |
| Brésil | 9.7% |
| États-Unis | 8.7% |
| Royaume-Uni | 7.8% |
| Japon | 6.9% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Qu’est-ce qui soutient l’adoption par l’Allemagne ?
10.6% CAGR, porté par la production de véhicules haut de gamme et la hausse des immatriculations de voitures électriques.
Les constructeurs automobiles allemands installent des panneaux OLED sur les cockpits numériques et les feux arrière, et leurs fournisseurs ont besoin de matériaux qui résistent à la chaleur de l’habitacle. La Kraftfahrt-Bundesamt a rapporté 545,142 nouvelles voitures particulières électriques à batterie en 2025, une part 19.1% des immatriculations [5]. Destatis a rapporté que 67% foyers disposaient d’une smart TV en 2024 [6].
Comment le Brésil est-il en train de développer la demande ?
9.7% CAGR, soutenue par une plus grande possession de téléphones portables et une utilisation d’Internet sur les écrans de télévision.
L’IBGE a rapporté en juillet 2026 que 89.8% Brésiliens âgés de 10 ans ou plus possédaient un téléphone mobile personnel en 2025 [7]. La même enquête a révélé qu' 57.8% d’internautes se connectaient en ligne via un téléviseur [7]. Le Brésil importe la plupart des panneaux OLED, donc la demande de matériaux atteint le pays via des téléphones et téléviseurs finis assemblés localement ou à l’étranger.
Qu’est-ce qui soutient l’adoption par les États-Unis ?
8.7% CAGR, aidée par des dépenses importantes pour des ordinateurs portables, des moniteurs et des téléphones haut de gamme.
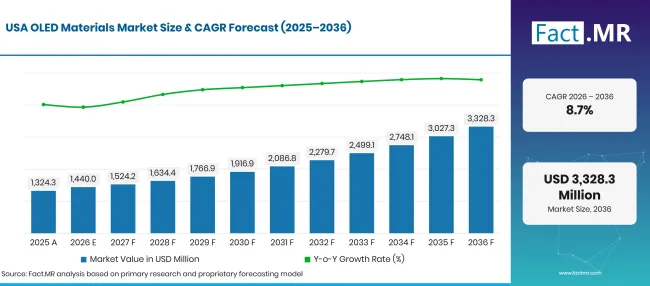
Factmr Oled Materials Market Forecast Usa | Source: Fact.MR
Le Bureau of Economic Analysis a rapporté que les importations américaines d’ordinateurs ont augmenté de101.4 milliards de dollars en 2025 [8]. Les écrans OLED s’installent dans ces ordinateurs portables et moniteurs, ce qui augmente la composition matérielle de la base installée. Les marques automobiles américaines installent également de grandes cabines numériques sur leurs modèles électriques.
Comment le Royaume-Uni développe-t-il la demande ?
7.8% CAGR, grâce à une croissance rapide des immatriculations zéro émission.
Le Département des Transports a rapporté que 473,000 voitures zéro émission ont été immatriculées pour la première fois en 2025, soit une augmentation de 24% par rapport à 2024 [9]. Ces voitures ont représenté 23% des nouvelles immatriculations [9]. Les modèles électriques ont tendance à être équipés de grands écrans numériques, et certains modèles haut de gamme proposent des écrans habitacles OLED.
Comment le Japon se comporte-t-il ?
6.9% CAGR, reflétant une possession quasi universelle de smartphones et une base d’approvisionnement en matériaux mature.
Le Cabinet Office a rapporté que 93.5% des foyers comptant deux personnes ou plus possédaient un smartphone en mars 2026 [10]. Avec une propriété aussi élevée, la croissance provient du remplacement et des ordinateurs portables et tablettes OLED. Des groupes chimiques japonais tels qu’Idemitsu Kosan, Hodogaya Chemical et Nippon Steel Chemical & Material développent des matériaux émetteurs, hôtes et transporteurs à domicile ainsi que des lignes de panneaux d’approvisionnement à travers l’Asie de l’Est.
Qui dirige le marché des matériaux OLED ?
Le domaine se divise en trois rôles. Universal Display Corporation licence la technologie OLED phosphorescente et vend des matériaux émetteurs, et en août 2026, elle a introduit OLEDX, une architecture de dispositif qui récupère la lumière emprisonnée à l’intérieur des appareils OLED [11].
Les groupes chimiques coréens se disputent l’échelle et la proximité avec les lignes de panneaux : Samsung SDI (y compris Novaled) fournit des matériaux hôtes verts, p-dopants et ETL, LG Chem fabrique des matériaux HIL, HTL, EML et ETL, et Duksan Neolux se concentre sur les couches hôtes et de transport rouges. Les fournisseurs japonais et européens se disputent la profondeur chimique. Idemitsu Kosan est connu pour sa technologie des émetteurs bleus. Hodogaya Chemical a annoncé en octobre 2026 qu’elle construisait une usine en Corée du Sud pour les matériaux OLED [12]. Nippon Steel Chemical & Material fournit des hôtes phosphorescents, Sumitomo Chemical liste les polymères et les matériaux OLED à petites molécules [13], et Merck développe des matériaux barrières pour panneaux flexibles [4]. Les victoires en qualification des panels et la progression des émetteurs bleus sépareront les fournisseurs les plus forts.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises incluent Universal Display Corporation; Samsung SDI Co., Ltd. (dont Novaled) ; LG Chem, Ltd. ; Merck KGaA; Idemitsu Kosan Co., Ltd.; Hodogaya Chemical Co., Ltd.; Duksan Neolux Co., Ltd.; Nippon Steel Chemical & Material Co., Ltd.; et Sumitomo Chemical Co., Ltd.
- Universal Display Corporation
- Samsung SDI Co., Ltd. (y compris Novaled)
- LG Chem, Ltd.
- Merck KGaA
- Idemitsu Kosan Co., Ltd.
- Hodogaya Chemical Co., Ltd.
- Duksan Neolux Co., Ltd.
- Nippon Steel Chemical & Material Co., Ltd.
- Sumitomo Chemical Co., Ltd.
Bibliographie
- [1] Union internationale des télécommunications. (2025, novembre 17). Faits et chiffres 2025.
- [2] Agence internationale de l’énergie. (2025). Perspectives mondiales des véhicules électriques 2025 : résumé exécutif.
- [3] Universal Display Corporation. (2026, février 19).Universal Display Corporation annonce les résultats financiers du quatrième trimestre et de l’année 2025.
- [4] Merck KGaA. (2026, mars 5). Électronique : Recherche et développement, Rapport annuel 2025.
- [5] Kraftfahrt-Bundesamt. (2026, janvier 6). Fahrzeugzulassungen im Decembr 2025 : Jahresbilanz [Immatriculations des véhicules en décembre 2025 : Revue annuelle].
- [6] Statistisches Bundesamt (Destatis). (août 172026). Smarte Fernseher in 67 % der Privathaushalte [Smart TVs dans 67% des foyers privés].
- [7] Instituto Brasileiro de Geografia e Estatística (IBGE). (2026, juillet 2). Proporção de usuários da internet no país ultrapassou 90% da população de 10 anos ou mais, em 2025 [Part des utilisateurs d’internet dépassée 90% de la population âgée de 10 ans ou plus en 2025].
- [8] Bureau américain d’analyse économique. (février 192026 ).U.S. International Commerce des biens et services, décembre et annuel 2025.
- [9] Département des Transports. (2026, avril 29). Statistiques sur les permis de conduire, Royaume-Uni : 2025.
- [10] Bureau du Cabinet, Japon, Institut de Recherche Économique et Sociale. (2026, avril 9). 消費動向調査 令和8年3月実施調査結果 [Enquête sur la confiance des consommateurs : résultats de mars 2026].
- [11] Universal Display Corporation. (août 192026 ).Universal Display Corporation dévoile OLEDX, une plateforme technologique révolutionnaire pour instaurer une nouvelle ère d’efficacité et de performance OLED.
- [12] Hodogaya Chemical Co., Ltd. (octobre 2026). Rapport du groupe chimique Hodogaya : Rapport intégré 2026.
- [13] Sumitomo Chemical Co., Ltd. (juin 2025). Manuel des investisseurs 2025.
Ce rapport répond
- Combien de revenus de matériaux OLED chaque type de matériau, chaque application et chaque industrie utilisateur finale générera-t-il d’ici 2036 ?
- Pour chaque segment, le sous-segment principal est nommé avec l’appareil et les raisons du processus qui ont expliqué sa part de 2026.
- Les immatriculations de véhicules, la possession des appareils et les données d’importation encadrent la comparaison entre l’Allemagne, le Brésil, les États-Unis, le Royaume-Uni et le Japon.
- Les fournisseurs sont regroupés en licenciants, groupes chimiques coréens et spécialistes japonais et européens, avec des récents déplacements de chacun.
- Quelles barrières techniques, telles que la sensibilité à l’humidité et la longue qualification, pourraient ralentir les nouvelles notes ?
Que couvre le marché des matériaux OLED ?
Le marché des matériaux OLED couvre les couches fonctionnelles à l’intérieur d’un appareil OLED : émetteurs et hôtes, composés de transport de trous et d’électrons, couches conductrices, substrats et encapsulation. Ces matériaux sont intégrés dans des panneaux pour téléphones, téléviseurs, moniteurs, objets portables, véhicules, éclairages et écrans médicaux.
Le chiffre d’affaires est mesuré au moment où les matériaux sont vendus aux fabricants de panneaux et à leurs fournisseurs de sous-couches. La valeur des panneaux et dispositifs finis n’est pas prise en compte.
Qu’est-ce qui est inclus dans le périmètre ?
Des matériaux à petites molécules et polymères conçus pour l’évaporation ou l’impression jet d’encre sont en cours, ainsi que des encres d’encapsulation en film fin et des couches de barrière. Le polyimide et le verre fin vendus sous forme de substrats OLED sont comptabilisés.
Les matériaux utilisés dans les panneaux d’éclairage OLED et les feux arrière automobiles sont inclus. Les quantités de recherche vendues aux développeurs de panneaux comptent également lorsqu’elles sont facturées comme matériaux OLED.
Qu’est-ce qui est exclu de la portée ?
Les smartphones, téléviseurs, moniteurs et modules d’affichage finis ne sont pas dans cette évaluation, tout comme les outils de dépôt. Les matériaux LCD utilisés dans les écrans LCD de grande surface sont exclus.
Les solvants, gaz et produits chimiques polyvalents non vendus pour un usage OLED sont exclus. Les matériaux MicroLED et points quantiques vendus en dehors des stacks OLED sont également exclus.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens dans le secteur.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs qui influencent l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
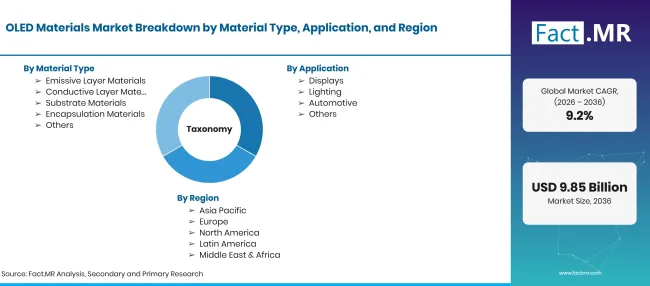
Factmr Oled Materials Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 pour USD milliards d’ici 2036 à CAGR |
| Définition du marché | Matériaux fonctionnels organiques et inorganiques vendus pour la fabrication de dispositifs OLED, y compris les matériaux émissifs, conducteurs, substrat et encapsulation. La valeur est comptabilisée au niveau du matériau, avant l’assemblage du panneau. |
| Type de matériau | Matériaux de la couche émissive ; Matériaux de la couche conductrice ; Matériaux de substrat ; Matériaux d’encapsulation ; Autres |
| Application | Présentoirs ; Éclairage ; Automobile ; Autres |
| Industrie des utilisateurs finaux | Électronique grand public ; Santé ; Industrie ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis; Royaume-Uni; Japon |
| Entreprises profilées | Universal Display Corporation; Samsung SDI Co., Ltd. (y compris Novaled) ; LG Chem, Ltd. ; Merck KGaA; Idemitsu Kosan Co., Ltd.; Hodogaya Chemical Co., Ltd.; Duksan Neolux Co., Ltd.; Nippon Steel Chemical & Material Co., Ltd.; Sumitomo Chemical Co., Ltd. |
| Période de prévision | 2026 à 2036 |
| Approche | Approche hybride descendante et ascendante utilisant la surface des panneaux OLED expédiée par type d’appareil ; les grammes de matériaux par mètre carré par couche ; le statut de qualification par fournisseur ; et les données de propriété par pays des appareils. |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Comment le marché est-il segmenté ?
-
Par type de matériau
- Matériaux de la couche émissive
- Matériaux de couche conductrice
- Matériaux substrats
- Matériaux d’encapsulation
- Autres
-
Par application
- Expositions
- Éclairage
- Automobile
- Autres
-
Par secteur utilisateur final
- Électronique grand public
- Soins de santé
- Industriel
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des matériaux OLED en 2026 ?
Quelle est la CAGR du marché des matériaux OLED de 2026 à 2036 ?
Quel type de matériau domine le marché des matériaux OLED ?
Quelle application détient la part la plus élevée ?
Quel secteur utilisateur final contribue le plus ?
Quel pays enregistrera la croissance la plus forte ?
Quelles sont les principales entreprises du marché des matériaux OLED ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF