- Market Value (2025): USD 4.09 Bn
- Estimated Value (2026): USD 4.83 Bn
- Forecast Value (2036): USD 25.8 Bn
- CAGR (2026-2036): 18.2%
Quelle est la prévision du marché des antennes 5G d’ici 2036 ?
USD 4.83 milliards en 2026 à USD 25.8 milliards d’ici 2036, à un 18.2% CAGR.
- Selon Fact.MR analyse, le marché des antennes 5G a atteint USD 4.09 milliards en 2025.
- La demande passera de USD 4.83 milliards en 2026 à USD 25.8 milliards en 2036.
- Le marché devrait enregistrer un CAGR 18.2% entre 2026 et 2036, porté par l’accélération du déploiement mondial du réseau central 5G Standalone (SA), la commercialisation rapide du haut débit 5G Fixed Wireless Access (FWA), la prolifération des réseaux privés industriels sur campus et la demande croissante pour les antennes connectées de véhicules cellulaires à tout (C-V2X).
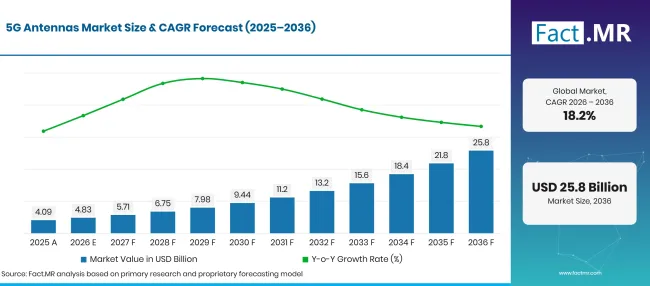
5G Antennas Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 4.1 |
| 2026 | Estimation | 4.8 |
| 2036 | Prévisions | 25.8 |
| CAGR 2026 à 2036 | Période de prévision | 18.2% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des antennes G 5?
USD 21.0 Milliards de chances absolues entre 2026 et 2036, avec la technologie Sub-6 GHz, les déploiements en extérieur et les opérateurs de télécommunications générant le volume d’expansion dominant.
- Moteurs de la demande sur le marché
- L’ordre de la FCC de juillet 2026 sur la bande C supérieure rend 160 MHz à 3.98–4.14 GHz disponibles pour une utilisation terrestre flexible et établit une bande de garde de 20 MHz à 4.14–4.16 GHz [1]. L’extension du service 3.7 GHz sur ce spectre supplémentaire de bande moyenne crée un besoin à plus long terme d’antennes large bande multi-éléments pouvant augmenter la capacité tout en coexistant avec les opérations de radio-altimètre et satellite adjacentes.
- En octobre 2025, la FCC a proposé de rendre disponible entre 100 MHz et 180 MHz de la bande C supérieure de 3.98–4.2 GHz pour un usage flexible terrestre, en s’appuyant sur les règles existantes de service 3.7–3.98 GHz [2]. La procédure a renforcé l’importance stratégique de la capacité continue en bande moyenne et le besoin de systèmes d’antennes capables de supporter des plages de syntonisation élargies, des exigences de filtrage et de coexistence.
- Le NIST rapporte que 4G LTE utilise généralement deux à quatre éléments d’antenne, tandis que le MIMO massif peut employer des centaines ou plus d’éléments pour former des faisceaux étroits et orientables qui améliorent le rapport signal/bruit, les débits de données et la capacité utilisateur [3]. La complexité de mesure et d’étalonnage qui en résulte augmente la demande pour des réseaux d’antennes actives intégrés et des systèmes de test hertziennes.
- L’UIT a estimé que les réseaux 5G couvraient 55% de la population mondiale en 2025, y compris 84% dans les pays à revenu élevé mais seulement 4% dans les pays à faible revenu [4]. L’écart de 80points de pourcentage par groupe de revenu met en lumière une opportunité de déploiement importante restante pour les infrastructures macro, petites cellules et antennes sans fil fixes.
- Segments clés analysés
- Par type : Omnidirectionnel détient 35.2% part en 2026, privilégié parmi les petites cellules, les systèmes d’antennes distribuées d’entreprise intérieures et la télématique véhiculaire pour sa couverture horizontale équilibrée 360degrés.
- Par application : Les télécommunications représentent 42.5% part de part en 2026, grâce à une densification massive des stations de base macro et à des mises à niveau autonomes 5G core réalisées par les fournisseurs de services télécoms de niveau1 .
- Par technologie : La zone sub-6 GHz détient 68.4% part en 2026, dominant les allocations des opérateurs commerciaux grâce à son équilibre optimal entre une large couverture géographique, une pénétration robuste des bâtiments et une grande capacité de données.
- Par lieu de déploiement : L’extérieur représente 64.2% part de part en 2026, soutenue par des installations nationales de macro tours, des attaches de petites cellules pour le mobilier urbain urbain et des déploiements de colocation sur toits.
- Avis de l’analyste à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Le marché des antennes 5G entre dans un cycle d’hypercroissance alimenté par la convergence des architectures actives massives MIMO, la modularité Open RAN et la formation de faisceau à ondes millimétriques haute fréquence. Les opérateurs de réseau ne considèrent plus les antennes comme des éléments rayonnants passifs ; ils déploient des unités d’antennes actives intelligentes définies par logiciel qui intègrent des émetteurs-récepteurs numériques, des algorithmes de formation de faisceau et un filtrage RF directement sur le backplane de l’antenne. Les fabricants d’antennes qui maîtrisent la chimie avancée du substrat diélectrique à faible perte, l’assemblage robotisé automatisé monté en surface et l’intégration compacte du GaN obtiendront des contrats Tier-1 à mesure que les opérateurs télécoms construisent des réseaux 5G autonomes multi-gigabit. »
- Implications stratégiques
- Les recherches du NIST de 2025 sur la détection du signal de référence 5G ont montré que l’ajout d’une seconde station de base monostatique améliorait la surface de résolution spatiale d’au moins 40%; l’utilisation de signaux de référence de positionnement avec des largeurs de bande passante allant jusqu’à 100 MHz a produit une résolution de localisation inférieure à1mètres avec cinq stations de base [5]. Les résultats illustrent comment des sites d’antennes plus denses et coordonnés peuvent étendre l’infrastructure 5G au-delà des communications vers des applications de détection intégrée.
- Les fournisseurs d’infrastructures télécoms accélèrent le support des normes Open Radio Access Network (Open RAN), en concevant des têtes d’antenne avec des interfaces numériques eCPRI standardisées. Le découplage du matériel d’antenne du logiciel propriétaire en bande base permet aux opérateurs mobiles de combiner et d’adapter des réseaux d’antennes commerciales avec des processeurs basés sur le cloud, réduisant ainsi les coûts totaux de déploiement du réseau.
- Les fabricants d’antennes automobiles développent des modules d’antenne multifonctionnels conformes à ailerons de requin et à intégration en verre capables d’accueillir 5G C-V2X, le positionnement haute précision GNSS, le Wi-Fi 6E et des éléments de communication par satellite dans des boîtiers aérodynamiques. Les directeurs de sourcing négocient des accords à long terme pour des polymères polycarbonates radomes polycarbonate spécialisés résistants à la température afin d’assurer la qualification automobile à des températures environnementales extrêmes.
- Les opérateurs d’infrastructures de tours collaborent avec les services municipaux pour déployer des antennes de petites cellules camouflées 5G intégrées directement dans des lampadaires intelligents et des abribus. Le déploiement de petites cellules omnidirectionnelles esthétiquement discrètes permet aux opérateurs télécoms de contourner les obstacles complexes du zonage urbain tout en assurant une couverture microcellulaire dense à ondes millimétriques dans les quartiers historiques du centre-ville.
Les États-Unis devraient enregistrer un 18.7% CAGRleader dans l’industrie, porté par d’importants déploiements macro en bande C, une concurrence agressive en accès sans fil fixe (FWA) et un financement important des entreprises privées 5G. Le Royaume-Uni suit de près à un 18.2% CAGR, soutenu par des investissements de backhaul fibre optique jusqu’à la tour du projet Gigabit et des déploiements de petites cellules urbaines denses. Le Japon progresse à 17.9% CAGR, ancré par des déploiements commerciaux pionniers Open RAN, des licences privées locales 5G à l’échelle nationale, et des corridors 5G en forme de train-boule. Le Brésil enregistre un 15.0% CAGR, propulsé par une expansion rapide du réseau autonome 3.5 GHz à travers les capitales et la modernisation agricole de l’IoT. L’Allemagne s’étend à un 13.4% CAGR, portée par des réseaux industriels 5G de campus de premier plan au monde, répartis entre les usines automobiles, chimiques et d’ingénierie.
Comment le marché des antennes 5G se répartit-il par segment ?
68.4%6 GHz ; 64.2%extérieure ; 42.5%télécommunications ; 35.2% omnidirectionnelles en 2026.
Quelle technologie détient la plus grande part de marché ?
La6 GHz détient 68.4% part en 2026.
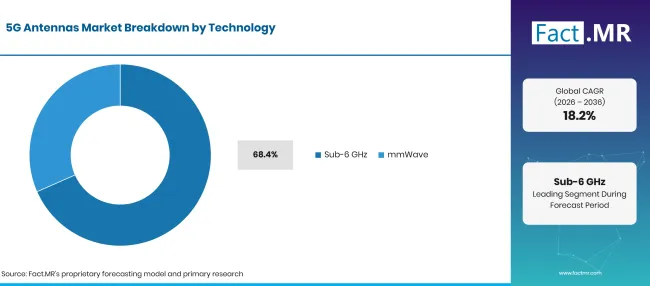
5G Antennas Market Breakdown Technology | Source: Fact.MR
| Technologie | Partager (2026) |
|---|---|
| Sous-6 GHz (segment en tête) | 68.4% |
| Autres segments combinés (mmWave) | 31.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
La technologie sub-6 GHz représente plus des deux tiers de la valeur totale du marché des antennes 5G, servant de fondation pour le déploiement mondial du haut débit mobile. Les opérateurs télécoms privilégient les fréquences intermédiaires entre 2.5 GHz et 4.2 GHz car elles offrent le compromis physique optimal entre une large portée de propagation radio et une capacité de transmission de plusieurs centaines de mégabits. Les directeurs de sourcing allouent d’énormes budgets à 32panneaux d’antennes massives T32R et 64T64R qui déploient la formation dynamique du faisceau sur de vastes zones de cellules suburbaines et rurales. Parallèlement, les antennes à ondes millimétriques (mmWave) représentent la frontière technologique la plus rapide, captant 31.6% part de part alors que les opérateurs déploient des microcellules ultra-denses dans les stades sportifs, centres de congrès, terminaux aéroportuaires et centres de transport urbain denses. Les planificateurs réseau déploient des réseaux cellulaires compacts pour augmenter la capacité dans les zones urbaines à fort trafic. Les ingénieurs des opérateurs installent des réseaux MIMO massifs avancés pour multiplier la capacité cellulaire sans nécessiter de licences de spectre supplémentaires. Les opérateurs télécoms regroupent également ces systèmes d’antennes avec des solutions d’accès sans fil fixe pour fournir un haut débit domestique à haut débit en concurrence directe avec les connexions fibre.
Où sont déployées la plupart des antennes ?
L’extérieur représente 64.2% part de part en 2026.
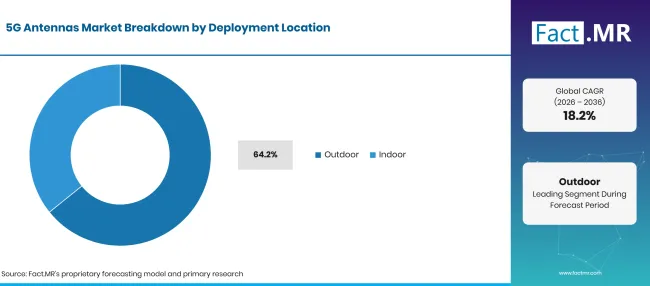
5G Antennas Market Breakdown Deployment Location | Source: Fact.MR
| Lieu de déploiement | Partager (2026) |
|---|---|
| Extérieur (segment principal) | 64.2% |
| Autres segments combinés (intérieur) | 35.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Les sites de déploiement en extérieur génèrent près des deux tiers du chiffre d’affaires total de l’industrie, reflétant d’importants investissements en génie civil et matériel dans des sites de tours macro cellulaires, des tours de transmission à haute tension, des toits de bâtiments et des infrastructures de poteaux routiers. Les antennes extérieures doivent résister à des conditions environnementales difficiles, notamment la charge de vent violente, la dégradation des ultraviolets solaires, l’entrée de fortes pluies et des cycles extrêmes de températures allant de -40°C à +65°C, nécessitant des radômes en fibre de verre robustes et des joints imperméables certifiés IP67. Parallèlement, les déploiements en intérieur représentent 35.8% part de la part, se développant rapidement avec l’installation de systèmes d’antennes distribuées (DAS) et de micro-radios intérieures 5G pour compenser la perte de signal des murs extérieurs des bâtiments. Les fournisseurs d’équipements télécoms fournissent des stations de base 5G de nouvelle génération associées à des réseaux d’antennes extérieures optimisés. Les architectes réseau intègrent des systèmes d’antennes avancés pour automatiser à distance les ajustements d’inclinaison et d’azimut via des contrôleurs numériques. Les développeurs d’infrastructures déploient également une infrastructure complète5G New Radio sur les corridors municipaux de transport.
Qu’est-ce qui mène le segment Application ?
Les télécommunications représentent 42.5% part en 2026.
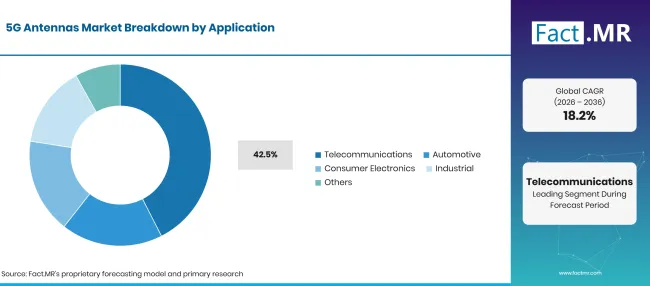
5G Antennas Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Télécommunications (segment principal) | 42.5% |
| D’autres segments combinés | 57.5%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Les opérateurs de réseaux télécommunications représentent le segment d’application prééminent, contribuant 42.5% des dépenses totales d’acquisition d’antennes. Les opérateurs mobiles de niveau1 sont en pleine période de cycles d’investissement en capital pluriannuels qui transforment les réseaux non autonomes (NSA) vers des architectures autonomes (SA), nécessitant des réseaux d’antennes MIMO massives entièrement nouvelles capables de découpage réseau et d’intégration en calcul en périphérie. Le secteur automobile représente l’application secondaire à la croissance la plus rapide, intégrant des antennes conformes 5G dans les panneaux de carrosserie des véhicules pour permettre la conduite automatisée et la télémétrie véhicule-cloud. Les entreprises industrielles de fabrication, les aéroports commerciaux et les réseaux énergétiques constituent la base de consommation restante, investissant dans des réseaux privés d’antennes 5G pour faire fonctionner des robots mobiles autonomes et des capteurs de réseau intelligent. Les ingénieurs matériaux évaluent les matériaux diélectriques à faible perte pour minimiser l’atténuation des signaux haute fréquence à l’intérieur des boîtiers d’antennes. Les responsables de sourcing achètent du matériel de montage télécom certifié pour fixer des antennes actives lourdes aux mâts cellulaires. Les ingénieurs de test RF utilisent des générateurs de signaux haute fréquence pour valider la précision du guidage du faisceau lors de l’étalonnage en usine. Les opérateurs de tours déploient également des solutions RF sur fibre pour connecter les têtes d’antennes distantes aux unités hôtelières centralisées en bande de base.
Qu’est-ce qui accélère l’adoption 5marché des antennes G et qu’est-ce qui la freine ?
Les déploiements mondiaux de 5G autonomes, la demande en hausse pour le haut débit à accès sans fil fixe et les réseaux industriels privés d’entreprise accélèrent l’expansion du marché. Les coûts d’investissement importants pour une infrastructure massive MIMO, les retards d’approbation de zonage pour les sites cellulaires urbains extérieurs et l’atténuation du signal en ligne de visée millimétrique limitent le déploiement sans friction.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Transition des opérateurs de réseau mobile de 5G NSA à des réseaux autonomes (SA) 5G core | +2.0% | Mondial | À court terme (<= 2 ans) |
| Adoption commerciale rapide de l’accès sans fil fixe G (FWA) 5G comme substitut de la fibre | +1.8% | Amérique du Nord, Europe | À court terme (<= 2 ans) |
| Prolifération des réseaux privés de campus 5G dans la fabrication intelligente et la logistique | +1.5% | Europe, Asie de l’Est | Moyen terme (2–4 ans) |
| Intégration de 5télématique G C-V2X et d’antennes conformes multi-éléments dans les véhicules connectés | +1.3% | Asie de l’Est, Amérique du Nord | Moyen terme (2–4 ans) |
| Adoption d’une formation massive de faisceaux MIMO pour surmonter la perte de propagation en bande C et mmWave | +1.1% | Mondial | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Architecture Open RAN standardisant les interfaces d’antennes numériques et réduisant le capex des opérateurs | +1.7% | Amérique du Nord, Europe, Japon | À court terme (<= 2 ans) |
| Surfaces intelligentes reconfigurables (RIS) utilisant des métamatériaux pour rediriger 5faisceaux G | +1.4% | Asie de l’Est, États-Unis | Moyen terme (2–4 ans) |
| Antennes conformes transparentes intégrées directement dans les vitres de bâtiments intelligents | +1.2% | Europe de l’Ouest, Asie de l’Est | Moyen terme (2–4 ans) |
| Convergence satellite direct-cellulaire-terrestre nécessitant des antennes à réseau de phase hybride | +1.0% | Amérique du Nord, à l’échelle mondiale | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Forte consommation d’énergie et sévères difficultés de dissipation thermique dans les antennes actives 64T64R | -1.5% | Mondial | À court terme (<= 2 ans) |
| Restrictions strictes de zonage municipale et retards dans l’obtention des permis publics pour les nouvelles antennes cellulaires | -1.2% | Europe, Amérique du Nord | À court terme (<= 2 ans) |
| Des restrictions lourdes sur le poids physique et la charge au vent nécessitant un renforcement structurel coûteux de la tour | -0.9% | Mondial | Moyen terme (2–4 ans) |
| Blocage du signal millimétrique causé par le feuillage, de fortes pluies et le verre à faible émissivité | -0.7% | Amérique du Nord, Asie de l’Est | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Quels pays étendent le marché des antennes 5G jusqu’en 2036 ?
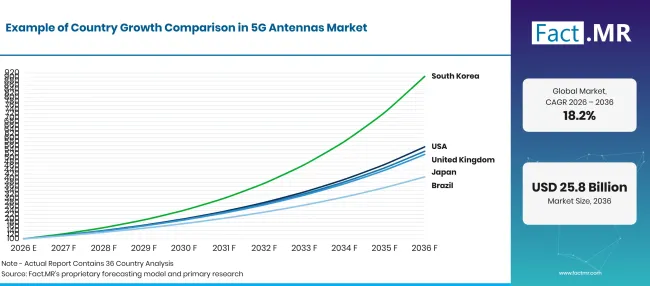
5G Antennas Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026–2036) |
|---|---|
| Allemagne | 13.4% |
| Brésil | 15.0% |
| USA | 18.7% |
| Royaume-Uni | 18.2% |
| Japon | 17.9% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Qu’est-ce qui soutient le leadership en ingénierie en Allemagne ?
13.4% CAGR, ancrée dans les licences de campus privés pionnières de l’industrie 5G en Allemagne, la fabrication automobile de classe mondiale et l’investissement dans l’industrie lourde 4.0 les infrastructures.
L’Agence fédérale des réseaux allemande a rapporté 484 applications et 484 affectations de fréquences pour les réseaux locaux 5G dans la bande 3.7–3.8 GHz en novembre 2025 [6]. L’ampleur des missions réalisées confirme une demande soutenue des entreprises pour des réseaux d’antennes intérieures et extérieures spécifiques au site, dans les milieux industriels, logistiques, de recherche et autres.
Quelles opportunités se créent à travers le Brésil ?
15.0% CAGR, soutenu par des déploiements agressifs de 5G autonome dans les grandes capitales des États, l’adoption de l’agriculture intelligente agricole IoT et la licence fédérale du spectre 3.5 GHz.
Les obligations brésiliennes de la vente aux enchères 5G 2021 exigent la couverture de tous les sièges municipaux 5,570 d’ici 2029 et d’autres 1,700 localités sans siège d’ici 2030 [7]. Le calendrier crée un pipeline mesurable de déploiement d’antennes sur plusieurs années dans les grandes villes et les petites municipalités. Au-delà des centres métropolitains, les entreprises agricoles peuvent utiliser des antennes directionnelles et des infrastructures mobiles privées pour connecter machines, drones et capteurs de terrain à de vastes sites ruraux.
Pourquoi les États-Unis sont-ils en tête de la valorisation globale du marché ?
18.7% CAGR, propulsé par d’importants déploiements macro en bande C, une concurrence agressive en accès sans fil fixe (FWA) et un important financement privé 5G aux entreprises.
Les États-Unis représentent un marché commercial majeur pour les antennes 5G alors que les opérateurs nationaux étendent la couverture bande moyenne et l’accès sans fil fixe. Les directives BEAD de juillet 2025 de la NTIA ont conservé des catégories d’éligibilité distinctes pour les lieux non desservis et sous-desservis et ont fourni des réponses mises à jour pour la mise en œuvre des programmes haut débit étatiques et territoriaux [8]. Bien que le BEAD soit technologiquement neutre plutôt qu’un programme dédié d’antennes 5G, le déploiement dans les zones difficiles à desservir renforce l’environnement plus large de backhaul et d’infrastructure disponible pour les réseaux sans fil.
Comment le Royaume-Uni modernise-t-il l’infrastructure cellulaire 5G ?
18.2% CAGR, soutenu par des investissements de backhaul fibre jusqu’à la tour du projet Gigabit, des déploiements de petites cellules urbaines denses et des accords de réseau rural partagé.
Le rapport Connected Nations 2025 d’Ofcom montre que 5couverture autonome G hors des locaux britanniques a atteint 83% à son niveau de Confiance Élevée et 74% à son niveau de Confiance Très Élevé, mesuré par la couverture d’au moins un opérateur de réseau mobile [9]. Cette extension vérifiée de la couverture soutient le déploiement continu des sites d’antennes actives, tandis que les zones urbaines denses utilisent de plus en plus de petites cellules compactes et des infrastructures hôtes neutres pour augmenter la capacité.
Pourquoi le Japon maintient-il une innovation technologique agressive ?
17.9% CAGR, soutenue par des déploiements commerciaux pionniers de l’Open RAN, des licences privées locales 5G à l’échelle nationale, et des corridors 5G en bord de voie en train à grande vitesse.
Le ministère japonais de l’Intérieur et des Communications a rapporté 302,118 des stations de base 5G en extérieur et une couverture nationale de la population 5G de 98.4% à la fin de l’exercice 2024, avec des stations de base installées dans toutes les 1,741 municipalités [10]. La base installée et la couverture quasi universelle soutiennent la demande continue d’améliorations de capacité, de densification des6 GHz et d’antennes spécialisées pour les applications ferroviaires, industrielles et locales.
Qui dirige le marché des antennes 5G ?
Huawei Technologies Co., Ltd. détient la plus grande part de marché mondiale, fabriquant un vaste portefeuille d’antennes actives MIMO massives, d’antennes à pales et de solutions intégrées de stations de base ultra-large bande déployées largement en Asie, en Europe, au Moyen-Orient et en Amérique latine. Telefonaktiebolaget LM Ericsson se dresse comme un géant mondial des télécommunications, pionnier des antennes MIMO massives ultra-légères et des unités radio actives intégrées en silicium, conçues pour une haute efficacité énergétique et la compatibilité Open RAN. Nokia Corporation offre une puissance technologique redoutable grâce à son portefeuille d’antennes AirScale, spécialisé dans les systèmes d’antennes modulaires compactes, les antennes actives multi-bandes et les architectures avancées de formage de faisceau numérique.
Samsung Electronics Co., Ltd. et ZTE Corporation conservent des parts de marché dominantes dans les grands projets d’infrastructure télécom, Samsung menant le déploiement avancé d’antennes microcellulaires millimétriques et ZTE fournissant d’immenses réseaux MIMO aux opérateurs du monde entier. CommScope Holding Company, Inc. et Amphenol Corporation représentent des spécialistes nord-américains de premier plan des antennes, fabriquant des antennes macro haute performance, des systèmes d’antennes distribuées et des connecteurs RF de précision. Rosenberger, Tongyu Communication Inc.et Comba Telecom Systems Holdings Ltd. offrent des capacités de conception RF d’élite et de fabrication à grande intensité, fournissant des antennes de station de base multibandes personnalisées, des unités omnidirectionnelles à petites cellules et du matériel de test haute précision aux opérateurs télécoms du monde entier.
Quelles entreprises sont les principaux fournisseurs ?
Les entreprises clés incluent Huawei ; Ericsson ; Nokia ; Samsung Electronics ; ZTE ; CommScope Holding Company, Inc. ; Amphenol Corporation; Rosenberger ; Tongyu Communication Inc.; et Comba Telecom Systems Holdings Ltd.
- Huawei
- Ericsson
- Nokia
- Samsung Electronics
- ZTE
- CommScope Holding Company, Inc.
- Amphenol Corporation
- Rosenberger
- Tongyu Communication Inc.
- Comba Telecom Systems Holdings Ltd.
Bibliographie
- [1] Commission fédérale des communications. (2026, juillet 24). La FCC adopte un plan pour une vente aux enchères en bande C en juillet 2027.
- [2] Commission fédérale des communications. (2025, octobre 30). Bande C supérieure (3.98–4.2 GHz) : Avis de fiche d’information sur le projet de réglementation.
- [3] Institut national des normes et de la technologie. (2026, juillet 6). Massive MIMO.
- [4] Union internationale des télécommunications. (2025). Couverture réseau mobile.
- [5] Ropitault, T., Blandino, S., Griffith, D., Nguyen, T., Sahoo, A., & Golmie, N. (2025). Caractérisation de la résolution de détection monostatique des stations de base utilisant des signaux de référence 5G. En 2025 IEEE International Conférence sur les ateliers de communication. Institut national des normes et de la technologie.
- [6] Bundesnetzagentur. (novembre 2025). Aperçu des titulaires d’affectations pour les usages locaux des fréquences dans la bande 3,700–3,800 MHz.
- [7] Agência Nacional de Telecomunicações. (2025, septembre 12). 5Engagements de couverture des enchères G.
- [8] Administration nationale des télécommunications et de l’information. (2025, juillet 18). BEAD : Foire aux questions et réponses (Version 12).
- [9] Bureau des communications. (2025, novembre 19). Nations connectées 2025 : rapport sur l’Angleterre.
- [10] Ministère de l’Intérieur et des Communications. (mars 2026). 5État de développement des infrastructures G selon les nouveaux objectifs : fin de l’exercice 2024.
Ce rapport répond
- Comment le marché mondial des antennes 5G passerait-il de USD 4.8 milliards en 2026 à USD 25.8 milliards d’ici 2036 ?
- Quelles innovations technologiques dans 64unités d’antenne massive MIMO T64R stimulent l’expansion de la capacité du réseau ?
- Pourquoi la technologie Sub-6 GHz atteind-elle 68.4% de la valeur totale du marché en 2026 ?
- Comment les opérateurs de télécommunications utilisent-ils l’accès sans fil fixe (FWA) pour capter les abonnés résidentiels à haut débit ?
- Quels facteurs soutiennent que les États-Unis atteignent un 18.7% CAGR leader dans l’industrie jusqu’en 2036 ?
- Comment les licences allemandes de campus industriels 5G transforment-elles la connectivité automatisée des usines intelligentes ?
- Quel rôle jouent les substrats diélectriques à faibles pertes et les amplificateurs de puissance GaN dans la réduction de la dissipation thermique des antennes ?
Que couvre le marché des antennes 5G ?
Les antennes conçues pour transmettre et recevoir des signaux à travers 5réseaux G constituent le cœur de ce marché. Cela inclut les antennes omnidirectionnelles, les réseaux directionnels et les antennes à petites cellules utilisées dans les télécommunications, les véhicules et les systèmes industriels connectés.
Les ventes sont gérées sur les technologies Sub-6 GHz et ondes millimétriques. Les installations de réseaux extérieurs et les systèmes de connectivité intérieure sont couverts dans les applications commerciales et industrielles.
Qu’est-ce qui est inclus dans le périmètre ?
5éléments d’antenne G, d’antennes actives massives MIMO et des réseaux d’antennes de formation de faisceau sont comptabilisés. Les antennes à petites cellules, les systèmes d’antennes distribuées intérieures et les antennes de stations de base extérieures sont incluses.
Des antennes 5G montées sur véhicule, des antennes réseau industriel privé et des modules d’antenne intégrés conçus pour 5G New Radio sont couverts. Des produits prenant en charge à la fois les opérations Sub-6 GHz et mmWave sont également inclus.
Qu’est-ce qui est exclu de la portée ?
Les antennes conçues exclusivement pour les réseaux 2G, 3G et 4G sont en dehors des limites de revenus. Les antennes Wi-Fi, Bluetooth, GPS et satellite autonomes sans fonctionnalité 5G sont exclues.
Les serveurs réseau central, les câbles à fibre optique et les logiciels de gestion réseau séparés ne sont pas pris en compte. Les smartphones, véhicules connectés et machines industrielles complètes sont exclus comme produits finis, à l’exception des composants d’antenne 5G éligibles.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
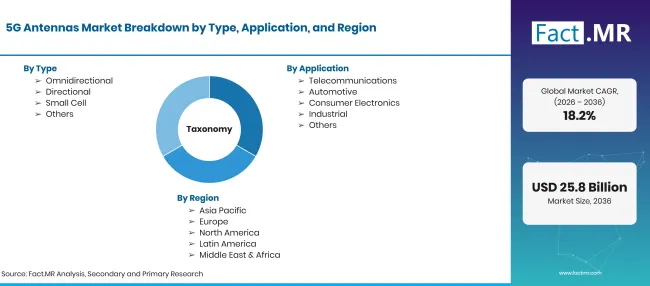
5G Antennas Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 pour USD 25.8 milliards d’ici 2036 d’un 18.2% CAGR |
| Définition du marché | Expéditions commerciales d’éléments d’antennes rayonnantes, d’unités d’antennes actives massives MIMO (AAU), d’antennes de petites cellules et d’antennes télématiques véhiculaires pour 5réseaux G New Radio (NR). |
| Type | Omnidirectionnel ; Directionnel ; Petite Cellule ; Autres |
| Application | Télécommunications ; Automobile ; Électronique grand public ; Industrie ; Autres |
| Technologie | Sous-6 GHz ; mmWave |
| Lieu de déploiement | En plein air ; Intérieur |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis ; Royaume-Uni ; Japon |
| Entreprises profilées | Huawei ; Ericsson ; Nokia ; Samsung Electronics ; ZTE ; CommScope Holding Company, Inc. ; Amphenol Corporation; Rosenberger ; Tongyu Communication Inc.; Comba Telecom Systems Holdings Ltd. |
| Période de prévision | 2026 à 2036 |
| Approche | Des entretiens principaux avec des ingénieurs en planification RF de réseaux cellulaires, des directeurs d’achats de stations de base et des spécialistes du matériel des radômes d’antennes, combinés à des vérifications de bases de données d’enchères de spectre. |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Comment le marché est-il segmenté ?
-
Par type
- Omnidirectionnel
- Directionnel
- Small Cell
- Autres
-
Par application
- Télécommunications
- Automobile
- Électronique grand public
- Industriel
- Autres
-
Par technologie
- Moins6 GHz
- mmWave
- Par lieu de déploiement
- Extérieur
- En salle
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la valeur projetée du marché des antennes 5G d’ici 2036 ?
Quelle technologie détient la plus grande part du marché des antennes 5G ?
Quel lieu de déploiement représente la majorité des revenus des antennes ?
Quel pays devrait enregistrer le taux de croissance le plus élevé durant la période de prévision ?
Qui sont les principaux fournisseurs d’équipements sur le marché mondial ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF