- Market Value (2025): USD 872.5 Mn
- Estimated Value (2026): USD 966.2 Mn
- Forecast Value (2036): USD 2679.0 Mn
- CAGR (2026-2036): 10.7%
Quelle est la valeur prévue du marché de la vente au détail de la mode en ligne d’ici 2036 ?
USD 966.2 milliards en 2026 à USD 2,679.0 milliards d’ici 2036 à 10.7% CAGR.
- Avec USD 872.5 milliards en 2025, le marché de la vente au détail de la mode en ligne tirait déjà la majeure partie de sa valeur des vêtements achetés par des femmes sur des sites de marques et des applications mobiles.
- Les ventes passeront de USD 966.2 milliards en 2026 à USD 2,679.0 milliards d’ici 2036, à mesure que l’accès à Internet se répandra et que les acheteurs font confiance au paiement numérique pour des articles plus chers.
- Le commerce électronique de la mode se développera à 10.7% CAGR jusqu’en 2036, avec des options de découverte par applications et des options de paiement flexibles attirant les primo-accédants.
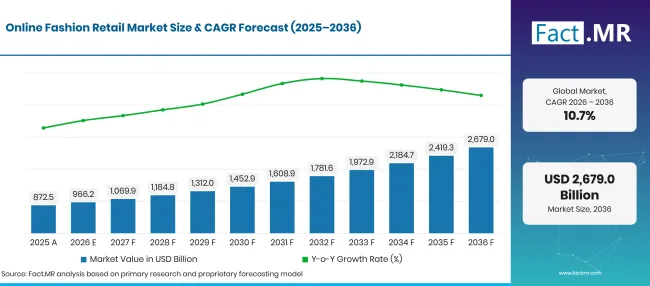
Online Fashion Retail Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 872.5 |
| 2026 | Estimation | 966.2 |
| 2036 | Prévisions | 2,679.0 |
| CAGR 2026 à 2036 | Période de prévision | 10.7% |
Source : analyse Fact.MR. Mis à jour le 26 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché de la vente au détail de la mode en ligne ?
La période 2026-2036 ouvre USD 1,712.8 milliards de nouveaux revenus de mode en ligne, portés par les commandes de vêtements et de femmes.
- Moteurs de la demande sur le marché
- L’accès à Internet fixe le plafond pour les ventes de vêtements en ligne. The International Union des télécommunications a rapporté qu’environ 6 milliards de personnes, soit près des trois quarts de la population mondiale, ont utilisé Internet en 2025 [1]. Un autre 2.2 milliard de personnes sont restées hors ligne cette année-là, ce qui laisse place à de nouveaux acheteurs [1].
- Acheter des vêtements en ligne est désormais une habitude courante en Europe. Eurostat a rapporté qu' 77% d’internautes dans l’UE ont acheté des biens ou services en ligne pour un usage personnel en 2024, contre 59% en 2014 [2]. Les applications de mode transforment cette habitude en commandes répétées via des tailles sauvegardées, des listes de souhaits et des alertes sur des baisses de prix.
- Les applications de shopping mobile raccourcissent le chemin de l’inspiration à la caisse. Les acheteurs voient une tenue sur les réseaux sociaux, accèdent à une page produit et paient avec une carte ou un portefeuille stockés. La vidéo en direct, les outils de stylisation et la recherche IA sont désormais intégrés dans les applications de nombreuses grandes plateformes.
- Les règles sur les stocks non vendus poussent les détaillants à planifier les stocks avec plus de soin. La Commission européenne a indiqué que l’interdiction de détruire les vêtements, accessoires et chaussures invendus s’appliquait aux grandes entreprises à partir du 19 juillet 2026, les entreprises de taille moyenne étant couverte à partir de 2030 [3]. La Commission a cité une estimation de l’Agence européenne de l’environnement selon laquelle 4% à 9% des produits textiles placés sur le marché européen sont détruits avant utilisation [3].
- La livraison transfrontalière permet aux petites et moyennes marques de vendre bien au-delà de leur marché d’origine. Les places de marché gèrent le paiement, la traduction et les retours, ce qui permet à un designer d’un pays d’atteindre des acheteurs dans beaucoup d’autres.
- Segments clés analysés
- Par type de produit : Les vêtements représenteront 52.4% part de part en 2026, puisque les hauts, robes et jeans sont souvent achetés et remplacés chaque saison.
- Par utilisateur final : Les femmes auront 57.3% part en 2026, ce qui reflète une gamme plus large, des achats plus fréquents et une forte utilisation des applications de mode.
- Par modèle économique : Business to Consumer captera 40.9% part de marché en 2026, les sites de marques et les applications des distributeurs contrôlant les prix, les stocks et les retours.
- Par mode de paiement : Cash on Delivery conservera 25.9% part en 2026, étant donné que de nombreux acheteurs dans les marchés émergents souhaitent encore inspecter un colis avant de payer.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les acheteurs de mode en ligne jugent un détaillant sur la taille, la rapidité de livraison et la facilité avec laquelle il est facile de renvoyer quelque chose. Les plateformes qui réduisent les taux de retour grâce à de meilleures données de taille protégeront les marges à mesure que le volume de commandes augmente. La prochaine vague de demande viendra des acheteurs mobiles d’abord dans des marchés où l’utilisation des cartes reste faible, donc le choix de paiement mérite autant d’attention que la gamme de produits. »
- Implications stratégiques
- Les marques de mode devraient investir dans les données de taille et d’ajustement sur chaque page produit, car les problèmes d’ajustement entraînent la plupart des retours.
- Les opérateurs de places de marché devraient proposer du paiement à la livraison, des paiements bancaires instantanés et des portefeuilles côte à côte dans les marchés où la propriété de cartes est faible.
- Les partenaires logistiques devraient construire des centres de retour locaux près des grandes villes, ce qui raccourcit les délais de remboursement et remet en vente plus rapidement.
- Les investisseurs particuliers devraient privilégier les plateformes avec une forte part d’acheteurs fidèles et de trafic d’applications, car cela réduit le coût de chaque nouvelle commande.
L’Allemagne mènera à 12.3% CAGR, où les vendeurs en ligne et par correspondance continuent de gagner du terrain sur les magasins de vêtements. Le Brésil suit à 11.2% les paiements instantanés facilitant les petites commandes en ligne. La croissance de la 10.2% aux États-Unis reflète des gains constants de la part du commerce électronique dans la vente au détail. Le Royaume-Uni progressera à 9.1% avec les dépenses en ligne déjà constituant une grande partie du commerce de détail total. Le Japon enregistrera 8.0%, aidé par un taux élevé de commerce électronique pour les vêtements et un paiement sans espèces plus large.
Comment le marché de la vente au détail de mode en ligne se répartit-il par segment ?
L’habillement sera en tête du type de produit à 52.4%; Les femmes seront en tête de l’utilisateur final à 57.3%; L’entreprise à la consommation dirigera le modèle économique à 40.9%; Le service de paiement à la livraison mènera le mode paiement à 25.9%.
Quel type de produit domine ?
L’habillement représente 52.4% du chiffre d’affaires de 2026.
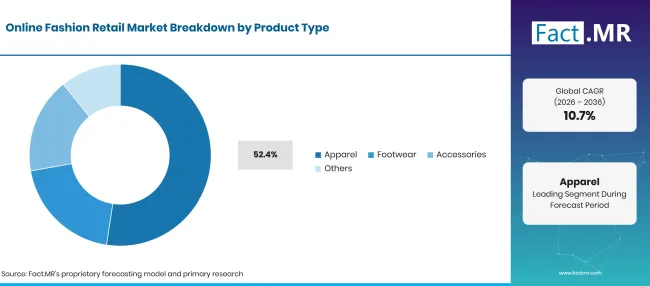
Factmr Online Fashion Retail Market Breakdown Product Type | Source: Fact.MR
| Type de produit | Partager (2026) |
|---|---|
| Vêtements (segment principal) | 52.4% |
| D’autres segments combinés | 47.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 26 octobre 2026
Les vêtements achetés en ligne se vendent plus rapidement que toute autre catégorie de mode, car les acheteurs rafraîchissent leurs hauts, tricots et jeans plusieurs fois par an. Les tableaux de tailles, les photos de mannequins et les retours gratuits ont réduit le risque d’acheter sans essayer. Les sites de marques et les plateformes multi-marques vendent également des vêtements de marque avec des drops exclusifs en ligne qui attirent les clients chaque semaine. Les vêtements, chaussures et accessoires étaient les produits les plus souvent achetés en ligne par les acheteurs de l’UE en 2024, avec 45% de personnes ayant effectué ces achats au cours des trois derniers mois [2]. Les chaussures suivent les vêtements, aidées par les lancements de baskets et l’échange facile des tailles. Les ventes de chaussures en ligne bénéficient également de vidéos détaillées sur les produits. Les accessoires tels que les sacs, bijoux et montres de luxe ont des valeurs de commande plus élevées et moins de problèmes d’ajustement.
Qu’est-ce qui guide le segment Utilisateur Final ?
Les femmes réalisent 57.3% des ventes de 2026.
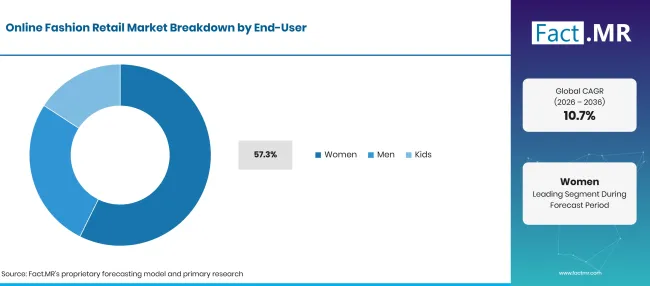
Factmr Online Fashion Retail Market Breakdown End User | Source: Fact.MR
| Utilisateur final | Partager (2026) |
|---|---|
| Femmes (segment principal) | 57.3% |
| D’autres segments combinés | 42.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 26 octobre 2026
Les gammes de vêtements féminins en ligne sont plus profondes et évoluent plus rapidement que celles masculines, ce qui donne aux acheteurs plus de raisons de visiter. Les femmes achètent également plusieurs catégories en une seule commande, mélangeant vêtements avec chaussures, sacs et beauté. Les plateformes les ciblent avec du contenu stylistique, des collections de créateurs et des fils personnalisés. Le mode masculin en ligne se développe à mesure que de plus en plus d’hommes achètent des articles de base, des vêtements de sport et des baskets via des applications. Les vêtements pour enfants sont un achat régulier, car les enfants dépassent les tailles en quelques mois. Les parents ajoutent souvent des accessoires de mode pour bébés au même panier, et les soldes de la saison scolaire entraînent des pics marqués de commandes.
Comment le modèle économique façonne-t-il la demande ?
Business to Consumer prend 40.9% de la valeur de 2026.
| Modèle économique | Partager (2026) |
|---|---|
| Secteur interentreprises (Segment leader) | 40.9% |
| D’autres segments combinés | 59.1%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 26 octobre 2026
La vente directe des marques et des détaillants aux acheteurs donne au vendeur le contrôle sur les prix, les stocks et les données clients. Les chaînes de distribution gèrent leurs propres sites et applications aux côtés des boutiques, et relient les deux avec des retours en magasin et en clic-et-collecte. Les marques haut de gamme dans le secteur de la haute couture utilisent leurs propres sites pour protéger les prix. Les plateformes interentreprises fournissent aux boutiques et aux petits détaillants des stocks de gros commandés en ligne. Les sites de revente de consommateur à consommateur permettent aux gens de vendre des vêtements et sacs d’occasion entre eux. La revente séduit les acheteurs à petit budget et ceux qui souhaitent conserver des vêtements plus longtemps.
Qu’est-ce qui prend en charge le paiement à la livraison en mode paiement ?
Le paiement à la livraison couvre 25.9% des commandes 2026 par valeur.
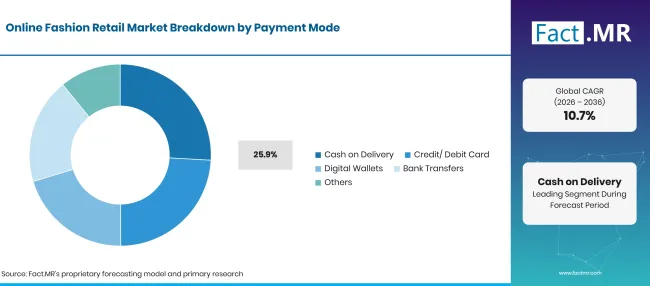
Online Fashion Retail Market Breakdown Payment Mode | Source: Fact.MR
| Mode de paiement | Partager (2026) |
|---|---|
| Paiement à la livraison (segment principal) | 25.9% |
| D’autres segments combinés | 74.1%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 26 octobre 2026
Les acheteurs en Inde, en Asie du Sud-Est, au Moyen-Orient et dans certaines régions d’Amérique latine paient souvent le coursier à la porte. Payer à l’arrivée instaure la confiance auprès des acheteurs en ligne pour la première fois et de ceux qui ne possèdent pas de carte de crédit. Les vendeurs acceptent un risque de retour plus élevé en échange d’un plus grand nombre de clients. Les cartes de crédit et de débit restent courantes en Amérique du Nord, en Europe et au Japon. Les paiements bancaires instantanés progressent rapidement au Brésil, où la Banco Central do Brasil a rapporté que Pix est passé de 22.1% de valeur de paiement sur Pix, boletos, virements bancaires et chèques en janvier 2023 à 41.2% en septembre 2025 [4]. Les détaillants appliquent désormais l’IA dans les outils de vente au détail pour détecter les fraudes et choisir la meilleure option de paiement pour chaque acheteur.
Qu’est-ce qui accélère l’adoption du marché de la vente au détail de mode en ligne, et qu’est-ce qui la freine ?
Un accès Internet plus large, des applications mobiles et des paiements faciles continueront d’ajouter des acheteurs de mode en ligne dans toutes les régions. Des taux de retour élevés, des coûts de livraison et des règles plus strictes sur les stocks invendus freineront les marges.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Accès plus large à Internet et aux smartphones dans les marchés émergents | +2.4% | Asie du Sud et Pacifique, Amérique latine, Moyen-Orient et Afrique | À court terme (<= 2 ans) |
| Applications mobiles avec fonctionnalités de shopping social et vidéo | +2.0% | Mondial | À court terme (<= 2 ans) |
| Livraison gratuite et rapide avec des retours faciles | +1.7% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | Moyen terme (2-4 ans) |
| Paiements instantanés et portefeuilles numériques au moment du paiement | +1.4% | Amérique latine, Asie du Sud et Pacifique | Moyen terme (2-4 ans) |
| Marchés transfrontaliers pour les petites marques | +1.0% | Mondial | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 26 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Taille IA et essai virtuel qui réduit les rendements | +1.2% | Amérique du Nord, Europe de l’Ouest | Moyen terme (2-4 ans) |
| Revente et location en ligne de vêtements et de sacs | +0.9% | Europe de l’Ouest, Amérique du Nord | À long terme (>= 4 ans) |
| Croissance de la mode masculine et enfantine sur les applications mobiles | +0.7% | Asie de l’Est, Asie du Sud et Pacifique | À court terme (<= 2 ans) |
Source : analyse Fact.MR. Mis à jour le 26 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Taux de retour élevés et coûts logistiques inversés | -1.1% | Mondial | À court terme (<= 2 ans) |
| Règles sur le stock invendu et les déchets textiles | -0.6% | Europe de l’Ouest | À long terme (>= 4 ans) |
| Fraude au paiement et refus de paiement à la livraison | -0.5% | Asie du Sud et Pacifique, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
Source : analyse Fact.MR. Mis à jour le 26 octobre 2026
Quels pays développent le marché de la vente au détail de mode en ligne jusqu’en 2036 ?
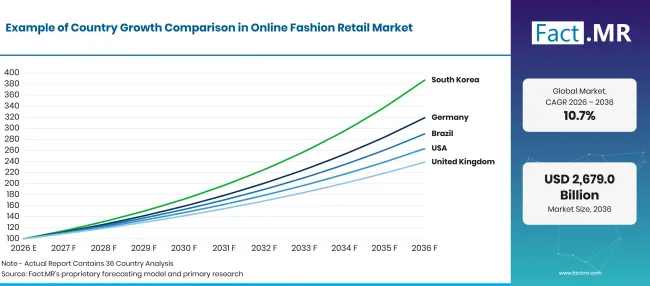
Online Fashion Retail Market Growth Index 1 | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Allemagne | 12.3% |
| Brésil | 11.2% |
| États-Unis | 10.2% |
| Royaume-Uni | 9.1% |
| Japon | 8.0% |
Source : analyse Fact.MR. Mis à jour le 26 octobre 2026
Qu’est-ce qui soutient l’adoption par l’Allemagne ?
12.3% CAGR, provoqué par un transfert des dépenses vestimentaires des magasins vers les vendeurs en ligne et par correspondance.
La demande de vêtements en ligne en Allemagne augmente tandis que les ventes en magasin sont en retard. Destatis a rapporté que les ventes en ligne et par correspondance ont 5.0% augmenté en termes réels en 2024, tandis que les magasins vendant textiles, vêtements, chaussures et articles en cuir ont vu les ventes réelles chuter 3.2% [5]. Les acheteurs allemands préfèrent payer par facture et retourner facilement les articles, et les plateformes construites autour de ces habitudes continuent de gagner des commandes répétées.
Comment le Brésil est-il en train de développer la demande ?
11.2% CAGR, soutenu par des paiements instantanés qui facilitent la réalisation de petites commandes de mode.
Le commerce électronique de mode au Brésil dépend de paiements qui fonctionnent sans carte de crédit. Le ministère des Finances a rapporté que Pix a géré près de 80 milliards de transactions d’une valeur de plus de35 trillion de R$ en 2025 [6]. À la fin de cette période, 148 millions de personnes avaient effectué ou reçu un paiement Pix [6]. Les plans de paiement en versements sur les cartes restent populaires pour les plus grands paniers de mode.
Qu’est-ce qui soutient la croissance des États-Unis ?
10.2% CAGR, reflète une augmentation régulière de la part du commerce électronique dans le commerce de détail total.
Les acheteurs américains continuent de transférer leurs achats routiniers en ligne. Le Bureau du recensement des États-Unis a rapporté que les ventes en ligne ont atteint340.2 milliards de dollars au deuxième trimestre 2026, soit 17.1% du total des ventes au détail [7]. Ce chiffre était 12.2% supérieur à celui du même trimestre 2025 [7]. Les grands magasins, les chaînes de prix et les sites de marques sont tous en concurrence via des applications et des programmes de fidélité.
Comment le Royaume-Uni développe-t-il la demande ?
9.1% CAGR, car les dépenses en ligne représentent une part importante du total du commerce de détail.
Les achats en ligne au Royaume-Uni constituent déjà une grande partie de la façon dont les gens achètent. L’Office for National Statistics a rapporté que les ventes en ligne représentaient 28.8% des dépenses totales de vente au détail en août 2026, en hausse par rapport à 28.4% en juillet [8]. Les valeurs des dépenses en ligne pour les trois mois jusqu’en août étaient 10.1% supérieures à celles d’un an plus tôt [8].
Comment le Japon se comporte-t-il ?
8.0% CAGR, facilité par une large utilisation des paiements sans espèces et un taux élevé en ligne pour les vêtements.
Le vêtement est l’une des catégories de distribution les plus numériques au Japon. Le ministère de l’Économie, du Commerce et de l’Industrie a rapporté que le marché B2C du commerce électronique pour les vêtements et accessoires a atteint 2.798 trillion de yens en 2024, avec un taux de commerce électronique de 23.38% [9]. METI a également estimé la part sans espèces des paiements aux consommateurs à 58.0% en 2025, les cartes de crédit représentant 82.7% de la valeur sans espèces [10].
Qui dirige le marché de la vente au détail de la mode en ligne ?
Le secteur de la mode en ligne se divise en trois groupes, chacun gagnant des acheteurs différemment. Des chaînes de fast-fashion comme Zara et H&M gèrent leurs propres sites et applications à côté de grands réseaux de magasins, donc les commandes et visites en ligne se nourrissent mutuellement. Les acteurs uniquement en ligne rivalisent sur la portée et la vitesse. ASOS a lancé sa première collection adaptative d’options 51 en septembre 2026, vendue uniquement sur ASOS.com [11]. En août 2026, ASOS a ajouté des marques de sacs à main et de chaussures premium, dont Michael Kors et Vagabond [12].
Debenhams Group vend de la mode pour les jeunes acheteurs via ses propres sites web, tandis que Shein propose des vêtements à bas prix via des applications dans de nombreux pays. Myntra sert les acheteurs indiens et propose des produits cash à la livraison. Un troisième groupe se concentre sur le luxe. Net-a-Porter et Farfetch vendent des marques de créateurs en ligne, et Nordstrom a ajouté des suggestions de tenues par IA et un accès styliste à son application en octobre 2026 [13]. La précision de la coupe, la rapidité de livraison et les coûts de retour détermineront qui gagnera la part.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises incluent Zara ; H&M ; ASOS ; Debenhams Group ; Shein ; Myntra ; Net-a-Porter ; Farfetch ; et Nordstrom.
- Zara
- H&M
- ASOS
- Groupe Debenhams
- Shein
- Myntra
- Net-a-Porter
- Farfelu
- Nordstrom
Bibliographie
- [1] Union internationale des télécommunications. (2025, novembre 17). Le nombre mondial d’utilisateurs d’Internet augmente, mais les disparités accentuent les principales fractures numériques.
- [2] Eurostat. (2025, février 20). Les achats en ligne dans l’UE continuent de croître.
- [3] Commission européenne. (2026, juillet 17). L’interdiction de destruction des vêtements et chaussures invendus entre en vigueur.
- [4] Banco Central do Brasil. (décembre 2025). Estatísticas de pagamentos por atividade econômica (EPAE) [Statistiques de paiement par activité économique].
- [5] Statistisches Bundesamt (Destatis). (2025, janvier 31). Einzelhandelsumsatz im Jahr 2024 real um 1,1 % höher als 2023 [Les ventes au détail en 2024 ont 1.1% en termes réels par rapport à 2023].
- [6] Ministério da Fazenda. (août 192026 ). Pix consolida liderança nos pagamentos digitais e projeta novas evoluções até 2030 [Pix consolide son avance dans les paiements numériques et prévoit de nouvelles mises à niveau pour 2030].
- [7] Bureau du recensement des États-Unis. (août 182026 ). Ventes trimestrielles de commerce électronique au détail : 2deuxième trimestre 2026.
- [8] Bureau des statistiques nationales. (2026, septembre 18). Ventes au détail, Grande-Bretagne : août 2026.
- [9] Ministère de l’Économie, du Commerce et de l’Industrie, Japon. (août 262025 ). [Résultats de l’enquête sur le marché du commerce électronique pour l’exercice 2024].
- [10] Ministère de l’Économie, du Commerce et de l’Industrie, Japon. (2026, mars 31). Ratio de paiement sans espèces par rapport au montant total payé par les consommateurs calculé.
- [11] ASOS. (2026, septembre 24). ASOS lance la collection Adaptive, plaçant le style au cœur de la mode accessible, co-créée avec des clients handicapés et Tilting the Lens.
- [12] ASOS. (août 262026 ). ASOS monte en puissance dans son gamme d’accessoires premium avec des marques de sacs à main cultes et des chaussures haut de gamme.
- [13] Nordstrom. (2026, octobre 12). Offrir des cadeaux rendu plus facile, plus personnel et plus amusant chez Nordstrom cette saison des fêtes
Ce rapport répond
- Quelle sera la taille du commerce de la mode en ligne en 2026 et 2036, et à quel rythme annuel va-t-il croître ?
- Pourquoi les vêtements, les acheteuses féminines, la vente directe de marques et le paiement à la livraison en espèces mènent-ils leurs segments ?
- Quel rôle jouent l’accès à Internet, les applications mobiles et le choix de paiement dans les commandes de vêtements en ligne ?
- Où la demande de mode en ligne diffère entre l’Allemagne, le Brésil, les États-Unis, le Royaume-Uni et le Japon ?
- Quels détaillants et plateformes de mode vendent en ligne aujourd’hui, et qu’est-ce qui les aidera à gagner des parts ?
Que couvre le marché de la vente au détail de la mode en ligne ?
Les produits de mode achetés en ligne constituent la base de ce marché. Les vêtements, chaussures et accessoires commandés via des sites web, applications et marchés sont tous comptabilisés.
Les commandes de femmes, d’hommes et d’enfants sont suivies via la vente directe de marques, les plateformes de gros et les sites de revente de la marque. Tous les principaux moyens de paiement sont couverts, de l’argent versé au coursier aux cartes, portefeuilles et virements bancaires.
Qu’est-ce qui est inclus dans le périmètre ?
Les sites web de marques, les applications de détaillants, les places de marché multi-marques et les boutiques électroniques de luxe entrent dans les limites. Les commandes en ligne collectées en magasin sont comptabilisées, tout comme les ventes en commerce social effectuées dans une application.
Les commandes transfrontalières expédiées dans le pays de l’acheteur comptent sur le marché de destination. La revente en ligne de vêtements, chaussures et sacs d’occasion entre consommateurs fait partie du total, tout comme les commandes de mode en gros passées en ligne par les boutiques.
Qu’est-ce qui est exclu de la portée ?
La mode vendue en magasin physique sans commande en ligne est exclue. La beauté, les parfums et les textiles pour la maison ne sont pas de ce marché, même lorsqu’ils sont vendus sur des plateformes de mode.
Les abonnements à la location de vêtements, les uniformes achetés via des contrats commerciaux et les confections personnalisées commandées en personne sont exclus. Les frais d’expédition et les taxes ne sont pas pris en compte dans la valeur de vente.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
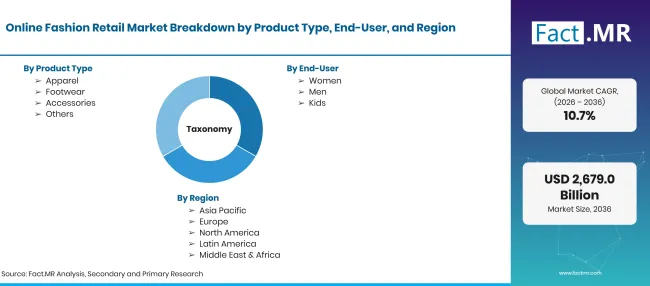
Online Fashion Retail Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards |
| Définition du marché | Les ventes de vêtements, chaussures et accessoires de mode commandées via des sites web, applications mobiles et places de marché en ligne, livrées à l’acheteur ou récupérées en magasin. La valeur est comptabilisée au prix de la transaction en ligne, net des retours. |
| Type de produit | Vêtements ; Chaussures ; Accessoires ; Autres |
| Utilisateur final | Femmes ; Hommes ; Enfants |
| Modèle économique | Entreprise à consommateur ; Entreprise à entreprise ; Consommateur à consommateur |
| Mode de paiement | Paiement à la livraison ; Carte de crédit/débit ; Portefeuilles numériques ; Virements bancaires ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis; Royaume-Uni; Japon |
| Entreprises profilées | Zara ; H&M ; ASOS ; Debenhams Group ; Shein ; Myntra ; Net-a-Porter ; Farfetch ; Nordstrom |
| Période de prévision | 2026 à 2036 |
| Approche | Approche hybride descendante et ascendante utilisant le nombre d’utilisateurs d’internet, les tarifs des acheteurs en ligne, la part du commerce électronique dans la vente au détail de vêtements, la valeur moyenne des commandes par catégorie et le mix des paiements par pays. |
Source : analyse Fact.MR. Mis à jour le 26 octobre 2026
Comment le marché est-il segmenté ?
-
Type de sous-produit
- Vêtements
- Chaussures
- Accessoires
- Autres
-
Par utilisateur final
- Femmes
- Hommes
- Enfants
-
Par modèle économique
- Entreprise à consommateur
- Entreprise à entreprise
- De consommateur à consommateur
-
Par mode de paiement
- Paiement à la livraison
- Carte de crédit/débit
- Portefeuilles numériques
- Virements bancaires
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché de la vente en ligne de la mode en 2026 ?
Quel est le CAGR du marché de la vente au détail de la mode en ligne de 2026 à 2036 ?
Quel type de produit domine le marché de la vente au détail de la mode en ligne ?
Quel utilisateur final dirige le marché de la vente au détail de la mode en ligne ?
Quel modèle économique domine le marché de la vente au détail de la mode en ligne ?
Quel mode de paiement domine le marché de la vente au détail de la mode en ligne ?
Quel pays connaîtra le plus de succès sur le marché de la vente au détail de la mode en ligne ?
Quelles sont les principales entreprises du marché de la vente au détail de la mode en ligne ?
Qui a travaillé sur ce rapport

Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF