- Market Value (2025): USD 1847.3 Bn
- Estimated Value (2026): USD 1914.3 Bn
- Forecast Value (2036): USD 2734.1 Bn
- CAGR (2026-2036): 3.6%
Quelle est la valeur prévue du marché pétrolier et gazier terrestre d’ici 2036 ?
USD 1,914.3 milliards en 2026 pour USD 2,734.1 milliards d’ici 2036, à un 3.6% CAGR.
- Selon Fact.MR analyse, le marché pétrolier et gazier terrestre a atteint USD 1,847.3 milliard en 2025.
- La demande passera de USD 1,914.3 milliards en 2026 à USD 2,734.1 milliards en 2036.
- Le marché devrait enregistrer un CAGR 3.6% entre 2026 et 2036, porté par l’expansion des besoins en matières premières de gaz naturel industriel, des gains d’efficacité limités dans l’extraction pétrolière dans les bassins de schiste non conventionnels, la commutation de combustible pour la production d’énergie et des investissements renforcés dans la récupération pétrolière dans les champs de production matures.
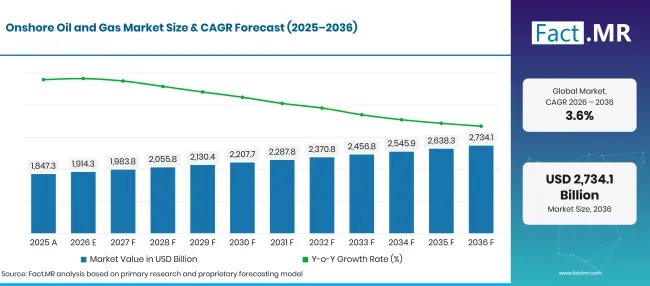
Factmr Onshore Oil And Gas Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 1,847.3 |
| 2026 | Estimation | 1,914.3 |
| 2036 | Prévisions | 2,734.1 |
| CAGR 2026 à 2036 | Période de prévision | 3.6% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché du pétrole et du gaz terrestre ?
USD 819.8 Milliards de chances absolues entre 2026 et 2036, le pétrole brut et l’extraction conventionnelle générant le plus grand volume de production.
- Moteurs de la demande sur le marché
- Les cadres fédéraux de location des minéraux et les réglementations de sécurité environnementale à terre régissent les opérations de forage, les normes de complétion de puits et l’intégrité des tubages sur les terres publiques et privées [1]. Les agences de régulation de l’énergie appliquent des règles strictes de prévention des déchets et des restrictions sur la torche, obligeant les opérateurs à déployer des unités de récupération de vapeur et des systèmes automatisés de surveillance des batteries de réservoir sur plusieurs emplacements de plateformes.
- Les obligations de sécurité des pipelines et les réglementations fédérales minimales sur le transport exigent des inspections régulières en ligne, une protection cathodique et une surveillance en temps réel sur des milliers de kilomètres de canalisations de collecte et de transmission [2]. Les opérateurs d’infrastructures intermédiaires investissent massivement dans des vannes d’arrêt d’urgence automatisées et la détection des fuites de méthane par satellite afin d’éliminer les émissions fugitives et d’assurer un transport sûr des hydrocarbures des bassins terrestres isolés vers les centres de raffinage.
- Les évaluations de la chimie environnementale des fluides de fracturation hydraulique et la gestion de l’eau produite confirment que les opérateurs modernes remplacent les additifs chimiques dangereux par des réducteurs de frottement biodégradables et des tensioactifs non toxiques [3]. Les opérateurs commerciaux traitent et recyclent de plus en plus 100% de l’eau de retour de courant dans les systèmes en boucle fermée, réduisant ainsi les besoins d’acquisition d’eau douce et atténuant les risques de sismicité des puits d’élimination dans les gisements de schiste à haute densité.
- Les avancées technologiques dans la fracturation pré-CO2énergisée et la stimulation des gaz supercritiques débloquent d’immenses volumes d’hydrocarbures provenant de formations de grès et de schiste profond tout en réduisant la consommation d’eau des réservoirs [4]. La dynamique des fluides multiphasique avancée et la cartographie micro-sismique des fractures permettent aux ingénieurs de réservoir d’optimiser l’espacement latéral des grappes, atteignant ainsi 25% taux de production initiaux plus élevés et prolongeant la longévité du drainage des puits.
- Segments clés analysés
- Par type de produit : Le pétrole brut détient 58.4% part en 2026, représentant le monde ' la principale matière première de carburant pour transport, le précurseur pétrochimique et le pétrole de base lubrifiant.
- Par application : L’industrie représente 34.7% part de part en 2026, stimulée par une forte demande énergétique provenant de la fabrication chimique, du craquage pétrochimique, du raffinage de l’acier et des installations de fabrication lourde.
- Par technologie : Le secteur conventionnel représente 57.4% part en 2026, soutenu par des champs productifs terrestres établis utilisant le forage vertical, des pompes à poutres de levage artificielles et des techniques secondaires de récupération après inondation d’eau.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Le secteur des hydrocarbures terrestres est définitivement entré dans une ère d’automatisation numérique et d’efficacité carbone. Les marges opérationnelles en amont sont dictées par l’optimisation du coût par baril plutôt que par une expansion spéculative du forage. Les conglomérats d’exploration et de production qui déploient des plateformes de forage automatisées, des flottes de fracturation hydraulique électrifiées et la navigation guidée par apprentissage automatique des puits maintiendront une forte résilience des flux de trésorerie alors que le paysage énergétique mondial navigue dans la diversification structurelle. »
- Implications stratégiques
- Les entreprises d’exploitation en amont intègrent l’apprentissage automatique informé par la physique et les réseaux neuronaux Transformer dans les moteurs automatisés de simulation de réservoirs. Des modèles de production sous-marins évalués par des pairs confirment que les algorithmes d’apprentissage automatique prévoient avec précision les pressions de coulée au fond des puits et optimisent les réglages des étranglements dans les puits de schiste profonds à terre, augmentant ainsi la récupération finale estimée jusqu’à 14% [5]. L’automatisation du contrôle de la pression du puits prévient les dommages à la formation et optimise l’efficacité du cycle de vie de la pompe.
- Les entrepreneurs en forage électrifient les plateformes de forage terrestres et les étalages de fracturation hydraulique, remplaçant la production diesel par des traverses de réseau à haute tension et des turbines à gaz alternatif de champ. La transition vers des opérations e-frac réduit les coûts de combustion du combustible sur site jusqu’à 45% tout en diminuant significativement les émissions locales de particules et d’oxydes d’azote dans les communautés de forage.
- Des exploitants indépendants établissent des pôles logistiques à long terme pour la logistique du sable et la distribution de produits chimiques en vrac, directement adjacents aux bassins de schiste à cœur. L’approvisionnement en matériaux régionaux extraits localement élimine les frais de transport ferroviaire longue distance, réduisant considérablement les dépenses d’investissement pour l’achèvement des puits.
- Les opérateurs de collecte de pipelines modernisent les stations de compression existantes avec des moteurs électriques zéro émission et installent des joints de gaz sec sur des pompes d’appoint centrifuges. Se conformer aux directives mises à jour sur la réduction du méthane protège les licences d’exploitation et soutient les normes de durabilité environnementale des entreprises.
Les États-Unis devraient enregistrer un 4.6% CAGR, tandis que le Royaume-Uni progresse à 4.3%, porté par la modernisation du raffinage et la modernisation des infrastructures de pipelines. Le Japon atteint un 3.9% CAGR, soutenu par la distribution industrielle de gaz naturel et la gestion stratégique du stockage du pétrole. Le Brésil enregistre un 3.6% CAGR, alimenté par des programmes matures de réactivation des bassins terrestres et l’expansion des projets énergétiques gaz-to-fil. L’Allemagne s’étend à 3.1%, soutenue par des améliorations d’intégrité des pipelines industriels, une gestion stratégique du stockage du gaz naturel et une stricte conformité aux émissions dans les corridors nationaux de traitement chimique.
Comment le marché du pétrole et du gaz terrestre se répartit-il par segment ?
58.4%pétrole brut ; 34.7%industrielle ; 57.4% conventionnelle en 2026.
Quel type de produit domine ?
Le pétrole brut détient 58.4% part en 2026.
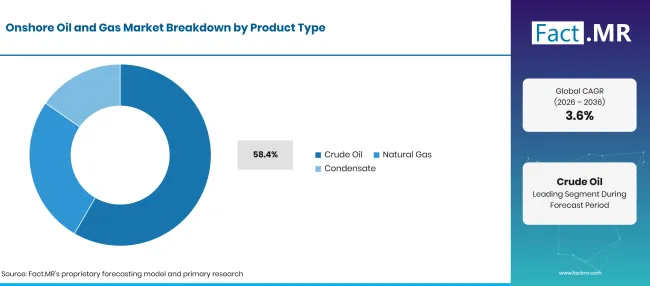
Factmr Onshore Oil And Gas Market Breakdown Product Type | Source: Fact.MR
| Type de produit | Partager (2026) |
|---|---|
| Pétrole brut (segment de tête) | 58.4% |
| D’autres segments combinés | 41.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Le pétrole brut représente la base essentielle des émissions d’hydrocarbures terrestres, répondant aux besoins essentiels dans les raffineries mondiales de diesel, essence, carburant pour avion et naphte pétrochimique. Les producteurs en amont utilisent des systèmes avancés de levage artificiel, des pompes à cavité progressive et des pompes électriques submersibles en fond de puits pour maintenir les débits de brut à travers les réservoirs matures. Dans la collecte de gaz naturel, les opérateurs intermédiaires déploient des conduites durables de pétrole et de gaz conçues avec des revêtements internes résistants à la corrosion pour transporter en toute sécurité les fluides acidulés d’hydrocarbures. Les entrepreneurs de forage élaborent également des solutions avancées de fluides de forage pour maintenir l’équilibre hydrostatique des puits et prévenir les ruptures de formation. Dans les zones urbaines et écologiquement sensibles, les opérateurs utilisent le forage horizontal directionnel pour établir des plateformes multi-puits qui exploitent d’importantes réserves de réservoir à partir d’une surface compacte.
Qu’est-ce qui mène le segment Application ?
L’industrie représente 34.7% part en 2026.
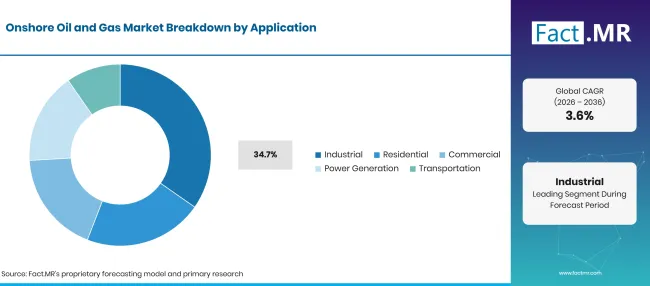
Factmr Onshore Oil And Gas Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Industriel (segment de tête) | 34.7% |
| D’autres segments combinés | 65.3%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Le traitement industriel représente la plus grande application consommatrice individuelle, portée par la synthèse chimique, la production d’engrais, les unités de craquage de raffinerie et les usines industrielles. Les chaudières industrielles et les fours thermiques consomment d’énormes quantités de gaz naturel sec pour maintenir des températures de fabrication stables. Les investissements continus dans l’exploration et la production mondiales garantissent une fiabilité des matières premières hydrocarburées pour les complexes pétrochimiques. Les sites de production lourde installent des pompes à pétrole spécialisées à haute capacité pour transférer des matières premières d’hydrocarbures visqueuses via des systèmes de raffinage et de fractionnement. Les entreprises de services de terrain effectuent des interventions de routine sous puits sous-marins et des travaux de travaux à terre pour réhabiliter les dépôts à l’échelle du puits, réparer les packers mécaniques et maintenir le drainage des réservoirs.
Comment la technologie influence-t-elle l’extraction sur le terrain ?
Les conventionnels représentent 57.4% part en 2026.
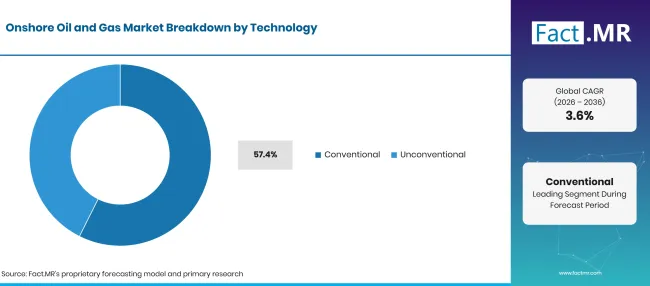
Factmr Onshore Oil And Gas Market Breakdown Technology | Source: Fact.MR
| Technologie | Partager (2026) |
|---|---|
| Conventionnel (segment principal) | 57.4% |
| D’autres segments combinés | 42.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Les méthodes d’extraction conventionnelles conservent la majorité de la production mondiale d’hydrocarbures terrestres, bénéficiant de taux de baisse de production plus faibles, d’une dynamique de pression des réservoirs établie et de dépenses opérationnelles prévisibles. Les champs terrestres matures au Moyen-Orient, en Amérique du Nord et en Europe de l’Est reposent sur des puits verticaux conventionnels soutenus par l’inondation d’eau et l’injection de polymères pour extraire les réserves restantes. Les installations de production d’énergie déploient des turbines à gaz industrielles lourdes alimentées par du gaz naturel séparé sur le terrain pour produire de l’électricité de base pour les réseaux de forage à distance. Les usines industrielles hors réseau et les réseaux municipaux localisés utilisent des systèmes GNL à petite échelle pour distribuer le gaz naturel dans les régions dépourvues de pipeline. De plus, les opérateurs installent des infrastructures de tuyauterie composites flexibles pour accélérer la construction du réseau de collecte sur des terrains accidentés, tout en utilisant des vannes de contrôle cryogénique pour réguler la manipulation extrême des fluides à basse température sur les usines de traitement du gaz.
Qu’est-ce qui accélère l’adoption du marché pétrolier et gazier terrestre, et qu’est-ce qui la freine ?
La demande énergétique mondiale soutenue, les avancées en efficacité du forage horizontal et les besoins en matières premières pétrochimiques industrielles accélérent l’expansion du marché. La volatilité géopolitique des chaînes d’approvisionnement, la stricte application réglementaire des émissions et la discipline de l’allocation des capitaux aux projets d’énergie renouvelable limitent la croissance sans restriction de l’exploration.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Demande de base soutenue pour les matières premières pétrochimiques et les carburants de transport | +1.3% | Mondial | À court terme (<= 2 ans) |
| Adoption du forage à tampons multi-puits et des étalements hydrauliques électrifiés | +1.1% | Amérique du Nord, Moyen-Orient | À court terme (<= 2 ans) |
| Production d’énergie mondiale : passage du charbon au gaz naturel propre | +0.9% | Asie de l’Est, Europe | Moyen terme (2–4 ans) |
| Projets de récupération accrue du pétrole (EOR) revitalisant des champs conventionnels matures | +0.7% | Amérique du Nord, Amérique latine | Moyen terme (2–4 ans) |
| Déploiement d’unités automatisées de détection de fuite de pipeline et de récupération de vapeur | +0.5% | Mondial | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Capture, utilisation et stockage du carbone souterrain (CCUS) intégrée à EOR | +1.2% | États-Unis, Europe de l’Ouest | À court terme (<= 2 ans) |
| Forage directionnel guidé par IA sur les arêtes optimisant la navigation latérale par point optimal | +1.0% | Amérique du Nord, Moyen-Orient | Moyen terme (2–4 ans) |
| Le recyclage de l’eau produite en boucle fermée réduisant les coûts d’acquisition d’eau douce | +0.8% | États-Unis, Amérique latine | Moyen terme (2–4 ans) |
| Réseaux virtuels de distribution de pipelines livrant du gaz comprimé aux utilisateurs hors réseau | +0.6% | Marchés émergents | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Taux de baisse de production élevés dans les formations de schiste étroit non conventionnelles | -1.0% | Amérique du Nord | À court terme (<= 2 ans) |
| Sanctions réglementaires strictes sur la ventilation du méthane, la torche et les émissions fugitives | -0.8% | Europe, Amérique du Nord | Moyen terme (2–4 ans) |
| Volatilité des prix des matières premières dans les tubes de forage de haute qualité et les céramiques proppant | -0.6% | Mondial | Moyen terme (2–4 ans) |
| Redirection du capital des investisseurs institutionnels vers les actifs de décarbonation renouvelable | -0.4% | Europe de l’Ouest, États-Unis | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Quels pays développent le marché du pétrole et du gaz terrestres jusqu’en 2036 ?
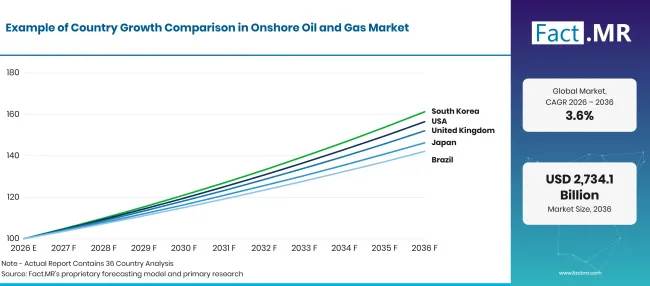
Factmr Onshore Oil And Gas Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026–2036) |
|---|---|
| USA | 4.6% |
| Royaume-Uni | 4.3% |
| Japon | 3.9% |
| Brésil | 3.6% |
| Allemagne | 3.1% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Pourquoi les États-Unis mènent-ils l’expansion du marché mondial ?
4.6% CAGR, stimulé par une production massive de schiste non conventionnel dans le bassin permien, une capacité record d’exportation de GNL à la liquéfaction, et une adoption rapide de l’automatisation numérique des plateformes de choix.
Les États-Unis représentent l’épicentre incontesté de la production mondiale d’hydrocarbures terrestres, menés par les prolifiques formations de schiste Permien, Eagle Ford, Bakken et Marcellus. Les données officielles de la U.S. Energy Information Administration (EIA) confirment que la production nationale de pétrole brut a dépassé un record de 13.2 millions de barils par jour, les gisements de schiste terrestres générant plus de 78% de la production totale de liquides nationaux [6]. De plus, les prélèvements bruts de gaz naturel ont atteint un sommet historique de plus de 103 milliards de pieds cubes par jour, alimentant une demande d’exportation immense sur les terminaux de liquéfaction de la côte du Golfe. Les opérateurs américains déploient des plateformes de forage super-spécifiques capables de traverser des rampes multi-puits, réalisant des démarches latérales de deux miles en moins de 11 jours. Les flottes de fracturation hydraulique électrifiées opérant au Texas et au Nouveau-Mexique ont réduit la consommation de carburant de 40% tout en réduisant considérablement les émissions des champs, consolidant les États-Unis comme le producteur d’énergie terrestre le plus économe en capital du monde39.
Comment le Royaume-Uni fait-il progresser les infrastructures énergétiques ?
4.3% CAGR, soutenue par des infrastructures terminales terrestres critiques, des développements stratégiques de stockage de gaz naturel et des modernisations de l’intégrité des pipelines.
Bien que la production pétrolière historique du Royaume-Uni soit centrée au large en mer du Nord, le pays maintient des centres de traitement terrestres essentiels, des terminaux de réception et d’étendus réseaux de pipelines qui gèrent plus de 28,000 kilomètres d’infrastructures de distribution de gaz haute pression. Les statistiques officielles de la North Sea Transition Authority du Royaume-Uni et du Département pour la sécurité énergétique et la neutralité carbone montrent que les terminaux terrestres traitent plus de 45% de la consommation de gaz naturel du pays, servant de points d’admission essentiels pour les pipelines interconnectés et les cargaisons importées de GNL [7]. Les opérateurs énergétiques britanniques investissent plus de USD 720 millions dans les stations de compresseurs terrestres et les sites de stockage souterrains de cavernes de sel pour renforcer la résilience des gaz hivernaux. La stricte surveillance environnementale appliquée par le Health and Safety Executive du UK oblige les opérateurs à effectuer un balayage ultrasonique continu de l’intégrité des pipelines, maintenant des normes de sécurité élevées sur l’ensemble du réseau national de transport énergétique.
Qu’est-ce qui soutient l’approvisionnement en énergie au Japon ?
3.9% CAGR, propulsé par la distribution industrielle de gaz naturel, la gestion stratégique des réserves pétrolières et l’ingénierie avancée du raffinage en aval.
Le Japon possède des réserves d’hydrocarbures domestiques limitées, ce qui oblige la nation à exploiter l’une des infrastructures de raffinage de pétrole, de stockage de brut et de regazéification du GNL les plus sophistiquées et sécurisées du monde39. Selon les données officielles du39Ministère de l’Économie, du Commerce et de l’Industrie (METI) du Japon et du Département de l’Économie, du Commerce et de l’Industrie (METI), le gouvernement japonais et les compagnies pétrolières privées maintiennent des réserves pétrolières stratégiques totalisant plus de 480 millions de barils sur 10 bases nationales de stockage et terminaux côtiers privés, représentant plus de 240 jours de consommation intérieure [8]. Les compagnies d’énergie japonaises traitent plus de 66 millions de tonnes de GNL importé chaque année, utilisant des centrales cryogéniques avancées à terre et des pipelines régionaux de distribution à haute pression pour alimenter les zones industrielles métropolitaines et les centrales électriques urbaines à cycle combiné. Les entreprises japonaises d’ingénierie industrielle mènent la recherche mondiale dans les systèmes gaz-fil, les micro-turbines à haute efficacité et la technologie de vannes sans fuite afin de maximiser le débit énergétique.
Quelles opportunités se créent à travers le Brésil ?
3.6% CAGR, soutenu par des programmes matures de revitalisation des bassins terrestres, le projet REFORMA et l’expansion de la production d’énergie gaz-fil dans le Nord-Est.
Alors que la production pétrolière principale du Brésil est menée par les bassins pré-salés offshore en eaux profondes, les programmes REFORMA et REATE du gouvernement brésilien ont catalysé une renaissance de la production onshore dans les champs matures des bassins Potiguar, Recôncavo et Sergipe-Alagoas. Statistiques officielles du Brésil' s Agence nationale du pétrole, du gaz naturel et des biocarburants (ANP) révèlent que les opérateurs onshore indépendants ont augmenté la production de 24% au cours des deux dernières années, exploitant au-dessus de 6,500 puits onshore actifs [9]. Brésil ' La production de gaz naturel terrestre dépassait 26 million de mètres cubes par jour, les opérateurs mettant de plus en plus en place des installations gaz-fil innovantes qui brûlent le gaz associé directement aux têtes de puits pour produire de l’électricité pour les réseaux électriques locaux, éliminant ainsi la torchisation et monétisant ainsi les réserves d’énergie intérieures auparavant bloquées.
Qu’est-ce qui soutient la modernisation des infrastructures en Allemagne ?
3.1% CAGR, ancrée dans le réseau stratégique de gazoducs allemand, une vaste infrastructure de stockage souterrain de gaz et des normes rigoureuses d’émissions industrielles.
L’Allemagne représente l’Europe centrale ' les carrefours de transit critiques et le plus grand consommateur national de gaz naturel, exploitant plus de 511,000 kilomètres de réseaux de gazoducs et la plus grande capacité de stockage souterrain de gaz de l’Europe' dépassant 24 milliard de mètres cubes à travers 47 cavernes de sel souterraines et réservoirs de roche poreuse. Les données de l’Agence fédérale allemande des réseaux (Bundesnetzagentur) montrent que les installations industrielles nationales consomment plus de 48% du trafic total de gaz naturel, nécessitant une fiabilité impeccable, les pipelines pour alimenter d’immenses parcs chimiques en Rhénanie-du-Nord-Westphalie et en Rhénanie-Palatinat [10]. Bien que l’exploration nationale soit modeste, les opérateurs allemands déploient des stations de surveillance sismique de haute précision et des stations de vannes automatisées pour respecter strictement les normes de la loi fédérale sur le contrôle des immissions. Les investissements continus visent à garantir que toutes les infrastructures de pipelines et stations de compression atteignent 100% préparation technique au transit hybride à l’hydrogène.
Qui dirige le marché pétrolier et gazier terrestre ?
ExxonMobil occupe une position dominante à l’échelle mondiale, tirant parti de vastes terrains non conventionnels à travers le bassin permien, des logiciels propriétaires de modélisation sous-marine et une intégration globale étendue du raffinage. Saudi Aramco exploite les champs conventionnels terrestres les plus productifs du monde39&# ; S, maintenant d’immenses réserves d’hydrocarbures à faible coût et déployant des robotiques de pointe ainsi que des diagnostics automatisés de réservoirs. Shell fournit des solutions complètes de gaz en amont et intégrées, exploitant des installations de traitement de gaz terrestres à grande échelle, des terminaux de liquéfaction et des projets CCUS à travers le monde.
Chevron gère d’importants actifs terrestres permiens et mondiaux, réalisant des forages en usine qui optimisent l’économie de complétion des puits et minimisent l’empreinte superficielle. BP développe activement des champs de gaz compact et conventionnels terrestres tout en faisant progresser des technologies automatisées d’électrification sur les rampes et de réduction des émissions. TotalEnergies intègre une exploration de classe mondiale avec une infrastructure mondiale d’approvisionnement en gaz, augmentant les investissements dans les terminaux d’exportation de GNL et la production en amont à faible carbone. ConocoPhillips se tient comme un leader incontesté de l’exploration non conventionnelle indépendante, exploitant des actifs premium dans les bassins d’Eagle Ford, Bakken et Delaware. Gazprom contrôle39les plus grandes réserves de gaz naturel terrestres et les plus grands réseaux de gaz terrestre terrestres sur toute la masse eurasienne. PetroChina dirige le développement d’hydrocarbures terrestres en Asie, gérant une production massive de pétrole conventionnel et de pétrole à étroit niveau sur les bassins de Daqing, Changqing et Tarim. Eni apporte des capacités avancées d’exploration, déployant des algorithmes de supercalcul propriétaires pour optimiser la récupération des réservoirs à terre à travers l’Afrique, l’Europe et les Amériques.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises incluent ExxonMobil ; Saudi Aramco ; Shell ; Chevron ; BP ; TotalEnergies ; ConocoPhillips ; Gazprom ; PetroChina ; et Eni.
- ExxonMobil
- Saudi Aramco
- Coquille
- Chevron
- BP
- Énergies totales
- ConocoPhillips
- Gazprom
- PetroChina
- Eni
Bibliographie
- [1] Bureau de gestion des terres. (2025). Opérations pétrolières et gazières terrestres ; Concessions pétrolières et indiennes ; Mesure du pétrole et du gaz (43 CFR Partie 3160). Code électronique des règlements fédéraux.
- [2] Administration de la sécurité des pipelines et des matières dangereuses. (2025). Transport de gaz naturel et autres par pipeline : normes fédérales minimales de sécurité (49 CFR Partie 192). Code électronique des réglementations fédérales.
- [3] Zhang, W., et al. (2025). Évaluation environnementale et profils de composition chimique des fluides de fracturation hydraulique dans l’extraction non conventionnelle de schiste terrestre. Science de l’environnement total, 951, 175612.
- [4] Li, X., et al. (2026). Étude expérimentale sur la propagation de fractures et la stimulation des réservoirs utilisant la fracturation hydraulique pré-CO2-énergisée dans des formations de grès compactes. Rapports énergétiques, 13, 2410–2422.
- [5] Wang, J., et al. (2025). Prévision de la production basée sur l’apprentissage automatique et optimisation de la pression du puits de puits de gaz de schiste à terre. Journal of Petroleum Science and Engineering, 245, 113421.
- [6] Administration américaine de l’information sur l’énergie. (2025). Rapport sur la productivité du forage et statistiques mensuelles sur la production de pétrole brut et de gaz naturel. Département de l’Énergie des États-Unis.
- [7] Département de la sécurité énergétique et de la neutralité carbone. (2025). Stratégie britannique de traitement du gaz, d’infrastructures de stockage et de sécurité énergétique. Publications gouvernementales britanniques.
- [8] Ministère de l’Économie, du Commerce et de l’Industrie. (2025). Gestion des réserves pétrolières, sécurité énergétique et stratégie de liquéfaction du gaz naturel. Gouvernement du Japon.
- [9] Costa, H. K. M., et al. (2024). Dynamique du marché du gaz naturel brésilien : analyse par panel de données des cadres de distribution en amont et terrestres. Heliyon, 10(21), e39190.
- [10] Oberle, S., et al. (2024). Analyse du cadre réglementaire et de la transition opérationnelle des réseaux de transport de gaz en Allemagne. Heliyon, 10(24), e40800.
Ce rapport répond
- Le rapport évalue les courbes de baisse de la production, l’économie de la pression de la tête de puits et l’efficacité de la levée artificielle entre les trajets onshore conventionnels et non conventionnels.
- Les évaluations d’application détaillent pourquoi la fabrication industrielle et les crackers pétrochimiques représentent plus d’un tiers de la consommation mondiale totale d’hydrocarbures.
- L’analyse au niveau des pays examine les réglementations de location et les investissements dans les infrastructures permettant aux États-Unis et au Royaume-Uni de maintenir des taux de croissance de premier plan.
- Les comparaisons en génie de forage examinent les limites de longueur latérale, les densités de charge de proppant et l’économie du recyclage de l’eau dans les puits horizontaux profonds de schiste.
- Benchmarks de profilage compétitif augmentant les coûts par baril, indicateurs d’intensité carbone et brevets d’automatisation des pads numériques auprès de grandes entreprises mondiales d’exploration et de production.
Que couvre le marché pétrolier et gazier terrestre ?
Le marché englobe l’exploration commerciale en amont, la construction de puits, la fracturation hydraulique, la production de levage artificiel, le transport par lignes de collecte et la séparation des champs pour les actifs hydrocarburés terrestres. Il suit le pétrole brut, le gaz naturel associé, le gaz de schiste non associé et les liquides de gaz naturel (NGL) produits à partir de puits terrestres terrestres. L’analyse évalue la création de valeur à travers les super-majeurs intégrés, les compagnies pétrolières nationales, les opérateurs indépendants d’exploration et de production, ainsi que les prestataires de services pétrolifères en amont.
Qu’est-ce qui est inclus dans le périmètre ?
Le champ d’application couvre la valeur brute des revenus des livraisons de pétrole brut marchand, de gaz naturel et de condensat, mesurée au point de transfert de la garde du bail et au centre régional de rassemblement.
Cela inclut les dépenses d’investissement au niveau des champs pour les plateformes de forage, les tuyaux de tubage, les pompes en fond de puits, les arbres de Noël sur la tête de puits, les séparateurs de séparation de surface et les installations de pipelines de collecte. La production conventionnelle de réservoirs verticaux et les jeux horizontaux de schiste non conventionnels à plusieurs étapes sont entièrement intégrés dans les totaux d’évaluation du marché.
Qu’est-ce qui est exclu de la portée ?
Le périmètre exclut toute production offshore de pétrole et de gaz marins sur le plateau continental, en eaux profondes et ultra-profondes.
Les ventes au détail en aval de produits pétroliers dans les stations-service automobiles, la fabrication de plastiques grand public et les facturations de distribution des services publics résidentiels municipales sont hors du champ d’exploration en amont. Les puits d’énergie géothermique, les forages d’extraction d’eau et les puits d’excavation minière commerciale sont exclus des totaux de production pétrolière et gazière.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
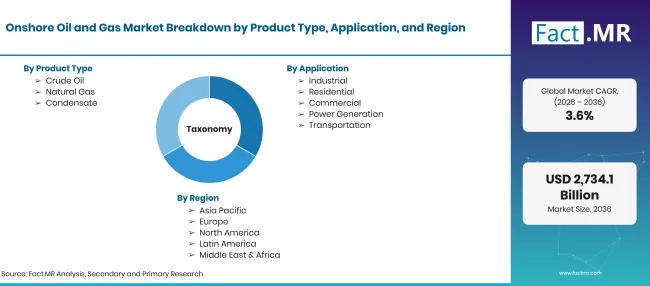
Factmr Onshore Oil And Gas Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 pour USD milliards d’ici 2036 à 3.6% CAGR |
| Définition du marché | Valeur commerciale de l’extraction d’hydrocarbures à terre, incluant la production de pétrole brut, gaz naturel et de condensats, l’exploitation de la tête de puits et le traitement sur le terrain. |
| Type de produit | Pétrole brut ; Gaz naturel ; Condensat |
| Application | Industriel ; Résidentiel ; Commercial ; Production d’électricité ; Transport |
| Technologie | Conventionnel ; Non conventionnel |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | États-Unis ; Royaume-Uni ; Japon ; Brésil ; Allemagne |
| Entreprises profilées | ExxonMobil ; Saudi Aramco ; Shell ; Chevron ; BP ; TotalEnergies ; ConocoPhillips ; Gazprom ; PetroChina ; Eni |
| Période de prévision | 2026 à 2036 |
| Approche | Des entretiens principaux avec des ingénieurs pétroliers en amont, des surintendants de forage, des directeurs des opérations de pipelines et des responsables du ministère national de l’Énergie, se sont combinés à des audits mondiaux des données de production d’hydrocarbures. |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Comment le marché est-il segmenté ?
-
Type de sous-produit
- Pétrole brut
- Gaz naturel
- Condensat
-
Par application
- Industriel
- Résidentiel
- Commercial
- Production d’électricité
- Transport
-
Par technologie
- Conventionnel
- Non conventionnel
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché pétrolier et gazier terrestre en 2026 ?
Quel est le CAGR de 2026 à 2036 ?
Quel type de produit conduit ?
Quelle technologie mène ?
Quelles entreprises participent au secteur pétrolier et gazier onshore ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF