- Market Value (2025): USD 32.50 Bn
- Estimated Value (2026): USD 35.3 Bn
- Forecast Value (2036): USD 80.4 Bn
- CAGR (2026-2036): 8.6%
2036年までに 3Dトランジスタ市場の価値はどのくらいになると予測されていますか?
2026年にはUSD 35.3億人、2036年には8.6% CAGRでUSD 80.4億人に増加します。
- Fact.MR は、2025年に 3Dトランジスタ市場が USD 32.5 億 に達し、その基盤の大部分は 5nmおよび 3nmのウェハであったと計算しています。
- 収益は2026年の USD 35.3 億 から2036年には USD 80.4 億 へと増加し、ゲート・オールラウンドノードがFinFETと共に量産出量を増やす見込みです。
- 成長は2026年から2036年にかけて8.6% CAGRで複利的に進みます。なぜなら、新しいスマートフォン、PC、アクセラレーターの世代がより密集したノードに移行するためです。
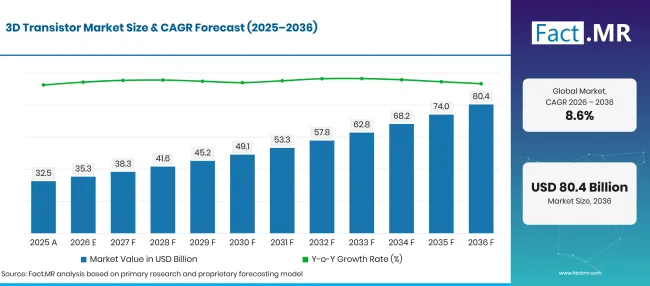
Factmr 3D Transistor Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 32.50 |
| 2026 | 推定 | 35.3 |
| 2036 | 予報 | 80.4 |
| CAGR 2026年から2036年 | 予測期間 | 8.6% |
出典: Fact.MRの分析。2026年10月21日 更新
3Dトランジスタ市場の成長を背景にした決定的な数字は何ですか?
2026年から2036年の期間は USD 45.1 億の新たな価値を加え、その多くはFinFETや 7nm未満のゲートアラウンドノードからです。
- 市場の需要要因
- AIの訓練と推論により、チップ設計者はより高密度でエネルギーを抑えるトランジスタを選びます。 The International エネルギー庁は、2030年までにデータセンターの電力需要が約 945 TWhに達し、電流レベルが2倍以上に達すると予測しています[1]。トランジスタで節約されるワットごとに、サーバーオペレーターの冷却費や電力費が削減されます。
- 車両の電動化はすべての車の論理的成分を向上させます。IE2Aによると、2024年の世界電気自動車販売台数は1700万台を超え、販売台数の20%以上に達しました。FinFETノードを基盤とした運転支援およびゾーンコントローラーは、新しいプラットフォームにおいて従来の平面マイクロコントローラに取って代わりつつあります。
- コネクテッドデバイスは消費者の需要を幅広く保っています。ITUは2025年に約 6 0億人がインターネットを利用し、前年の 5.8 億人から増加したと推定しています[3]。これらのユーザーが購入した携帯電話、ノートパソコン、ウェアラブル機器は、 5nmおよび 3nmのFinFETラインで作られたアプリケーションプロセッサを搭載しています。
- 公的資金により、アメリカ、日本、ヨーロッパに新たなファブが増えています。新しい容量の多くはFinFETおよびゲートオールラウンドロジック・メモリを対象としており、これにより 3Dトランジスタの出力は台湾や韓国以外にも広がっています。
- ゲートオールアラウンドへの移行は新たな価格帯を開拓します。ゲートに囲まれたナノシートチャネルはフィンよりもリークを抑制するため、初期ウェハは成熟したFinFETノードよりもプレミアム価格が設定されています。
- 分析された主要セグメント
- 製品タイプ別:FinFETは2026年に 59.9% シェアを獲得する見込みです。なぜなら、そのツールセット、設計ライブラリ、歩留まりが 16nmから 3nmにわたって実証されているからです。
- 用途別:消費者電子 33.5% は、年間のスマートフォン、ノートパソコン、ウェアラブルプロセッサの刷新により、2026年にシェアを獲得する見込みです。
- 技術ノード別: 5nmは成熟した収縮とモバイルおよびAIチップに必要な密度を組み合わせることで、2026年に 47.5% シェアを獲得する見込みです。
- エンドユーザー別:ファウンドリーは2026年にファブレスチップ設計者向けの契約ウェハー生産を通じて 52.6% シェアを保持します。
- アナリストの意見 at Fact.MR
- Fact.MRの主任コンサルタント、シャンブ・ナート・ジャー氏は次のように述べています。「チップ設計者は現在、プロセスの漏れとノードラベルの前に駆動電流を選び、FinFETを前面に保ちつつゲートアラウンドのランプを保持しています。2nmナノシートラインの明確な歩留まりデータを公表するファウンドリーは、次のファブレス注文ラウンドを獲得するでしょう。新たな成長は自動車ロジック分野と、米国や日本で建設されるファブから生まれるでしょう。」
- 戦略的意味
- ファウンドリは、フィンスケーリングの拡大が 3nmを下回る中、今すぐゲートオールラウンドプロセス開発に資本を投入すべきです。
- ファブレス設計者は、最先端ウェハースロットが数か月前から割り当てられるため、各設計サイクルの早い段階で第2のプロセスソースを認定すべきです。
- 機器サプライヤーは、ナノシートやフォークシート構造に対して、新たな選択的プロセスが必要な堆積およびエッチングの提供範囲を拡大すべきです。
- 自動車および産業の買い手は、電話やデータセンターの顧客が多くの新しい最先端製品を吸収するため、複数年にわたる供給条件を固定すべきです。
9.9% CAGR年にはドイツがグループをリードし、車両メーカーは1台あたりより多くのロジックを必要とする電動プラットフォームへ急速にシフトしています。ブラジルは9.0%年に続き、新しい半導体プログラムがチップ設計と組立プロジェクトを引き寄せています。アメリカは連邦のチップインセンティブのもとでメモリおよびロジックファブを8.2%に拡大します。イギリスの7.3%成長ペースは設計主導のチップセクターと公共のスタートアップ支援を反映しています。日本は6.5%年でリストを締めくくり、北海道の国営2nmパイロットラインが量産に向けて進んでいます。
3Dトランジスタ市場はセグメントごとにどのように構成されていますか?
FinFETは 45.2%年で製品タイプをリードします。コンシューマーエレクトロニクスは 33.5%年でアプリケーション部門をトップに立ちます。 5nmがテクノロジーノードで 47.5%位をリードします。ファウンドリーは 52.6%年でエンドユーザー部門で1位を維持します。
どの製品タイプが主流なのでしょうか?
FinFETは2026年の売上の 45.2% を占めます。
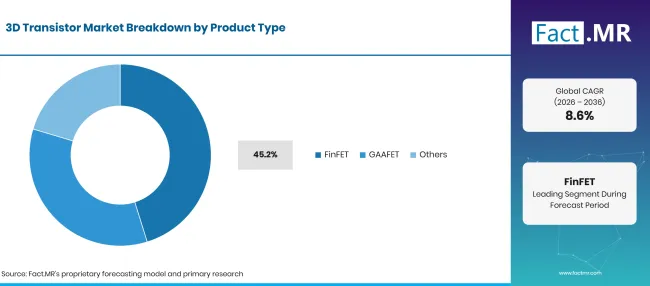
Factmr 3D Transistor Market Breakdown Product Type | Source: Fact.MR
| 製品タイプ | シェア(2026年) |
|---|---|
| FinFET(リーディングセグメント) | 59.9% |
| 他のセグメントを合わせた | 40.1%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月21日 更新
設計チームは10年以上にわたりフィンベースのライブラリを使用しており、テープアウトリスクやマスクコストは予測可能です。高くされたフィンによりゲートがチャネルの3面を巻きつけられ、16nmから3nmの漏れを制御できます。毎月ファウンドリが稼働する最先端のシリコンウェハーの多くは、依然としてフィンプロセスを稼働させています。TSMCの2026年第3四半期の結果はバランスを示しています。ウェハー収益の61%は3nmと5nmのウェハを合わせて占め、2nmナノシートの生産量は8%[4]に達しました。GAAFETはゲートを完全に積み重ねたナノシートに包み込み、TSMC、サムスン、インテル、ラピダスの2nmラインが充填される形でシェアを獲得します。
アプリケーションセグメントをリードするものは何でしょうか?
2026年の売上の 33.5% はコンシューマー・エレクトロニクスです。
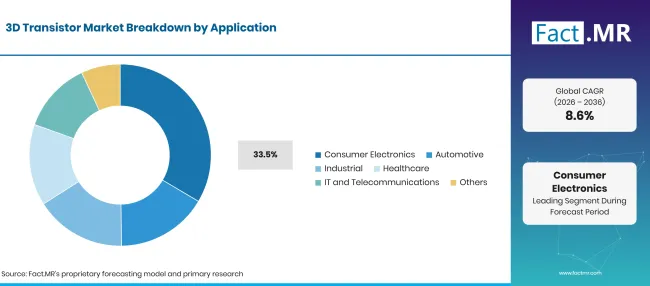
Factmr 3D Transistor Market Breakdown Application | Source: Fact.MR
| 応用 | シェア(2026年) |
|---|---|
| コンシューマーエレクトロニクス(主要セグメント) | 33.5% |
| 他のセグメントを合わせた | 66.5%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月21日 更新
スマートフォンやノートパソコンブランドは毎年新しいプロセッサを発売し、バッテリー寿命を競い合うため、新しいノードごとに最優先を維持しています。ウェアラブルやゲームコンソールは、やや古いFinFETノードのボリュームを増やします。ITや通信の購入者は、サーバー、ネットワークスイッチ、データセンターアクセラレータで3Dトランジスタを使用しています。自動車の需要は、新しい車両プラットフォームのたびに増加しており、自動車半導体は平面マイクロコントローラからFinFETシステムオンチップへと移行しています。産業用や医療用途では、制御やイメージング電子機器の生産量が少なくなっています。
テクノロジーノードは需要をどのように形成しているのでしょうか?
5ニューメキシコ州が2026年の売上の 26.4% を占めています。
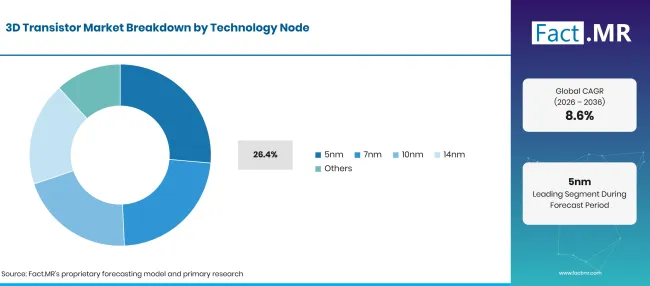
Factmr 3D Transistor Market Breakdown Technology Node | Source: Fact.MR
| テクノロジーノード | シェア(2026年) |
|---|---|
| 5nm(リーディングセグメント) | 47.5% |
| 他のセグメントを合わせた | 52.5%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月21日 更新
5nmクラスラインの利程は、数年間の大量生産を経て成熟しており、新しいノードよりも1枚あたりのウェハーコストが低いです。携帯電話プロセッサ、GPU、データセンターCPUは依然として5nmおよびその4nm派生型で大量に出荷されています。TSMCは、2026年第3四半期に5nmだけでウェハ収益の28%を生み出し、7nmがさらに10%を追加したと報告しています[4]。10nmおよび14nmノードは、ディスプレイドライバー、ネットワークチップ、車両コントローラーなどのコスト感応型設計に対応しています。
エンドユーザー内でファウンドリーをサポートするものは何ですか?
鋳造所は2026年の販売の 52.6% を占めています。
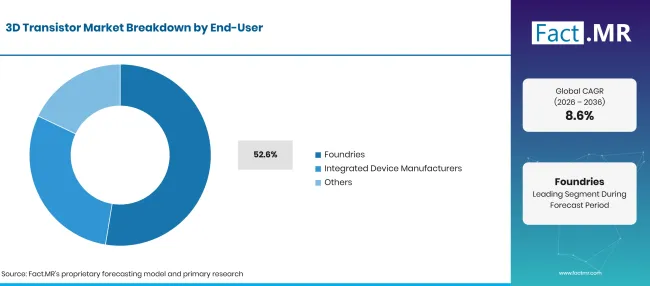
Factmr 3D Transistor Market Breakdown End User | Source: Fact.MR
| エンドユーザー | シェア(2026年) |
|---|---|
| 鋳造所(主要セグメント) | 52.6% |
| 他のセグメントを合わせた | 47.4%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月21日 更新
ほとんどのチップメーカーはファブを所有しておらず、契約でウェハー容量を購入しているため、ファウンドリーラインが3Dトランジスタ出力の大部分を担っています。顧客は最大1年前に発注し、次のノードの開業前に容量を予約することが多いです。統合デバイスメーカーは自社のプロセッサやメモリ用に3Dトランジスタを製造し、一部は予備容量を外部顧客に販売しています。これらの出力は、論理ダイやメモリダイを積み重ねるD型TSVパッケージ3などの下流段階と密接に連携しています。
Dトランジスタ市場の普及 3加速しているものと、それを妨げているものは何でしょうか?
新世代の電話、アクセラレーター、車両コントローラーは平面トランジスタが提供できる以上のワットあたりの性能を必要としており、いくつかの地域の新しいファブは 3D容量を追加しています。しかし、最先端のファブは数百億ドルの費用がかかり、先進的なリソグラフィーツールの供給が限られているため、設計要求に応じた速度の発電速度は遅くなります。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| FinFETから最先端論理におけるゲートオールアラウンドアーキテクチャへの移行 | +2.0% | グローバル | 短期(<= 2 年) |
| AIアクセラレータと高性能計算チップの需要 | +1.6% | 北アメリカ、東アジア | 短期(<= 2 年) |
| 自動車用電動化および運転支援チップの含有量 | +1.3% | 西ヨーロッパ、東アジア、北アメリカ | 中期(2〜4 年) |
| 国家的なチップインセンティブに支えられた新しいファブ建設 | +1.0% | 北アメリカ、西ヨーロッパ、東アジア | 中期(2年から4 年) |
| データセンターは漏出が少なく省エネなプロセッサを推進しています | +0.7% | グローバル | 長期(>= 4 年) |
出典: Fact.MRの分析。2026年10月21日 更新
機会影響分析
| 機会 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| ナノシートおよびフォークシートトランジスタ設計の商業的拡大 | +0.8% | 東アジア、北アメリカ | 長期(>= 4 年) |
| 新興製造地域における鋳造能力の構築 | +0.5% | ラテンアメリカ、南アジア・太平洋 | 中期(2年から4 年) |
| 次世代トランジスタロジックにバンドルされた先進パッケージング | +0.4% | 北アメリカ、東アジア | 中期(2年〜4 年) |
出典: Fact.MRの分析。2026年10月21日 更新
拘束具の影響分析
| 抑制 | (~) CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 最先端ファブの建設には多額の資本支出が必要 | -0.6% | グローバル | 短期(<= 2 年) |
| 高度なリソグラフィーシステムへのアクセス制限 | -0.4% | グローバル | 中期(2年から4 年) |
| 先進チップ製造技術の輸出に対する貿易制限 | -0.3% | 東アジア、北アメリカ | 長期(>= 4 年) |
出典: Fact.MRの分析。2026年10月21日 更新
どの国が2036年まで 3Dトランジスタ市場を拡大しているのでしょうか?
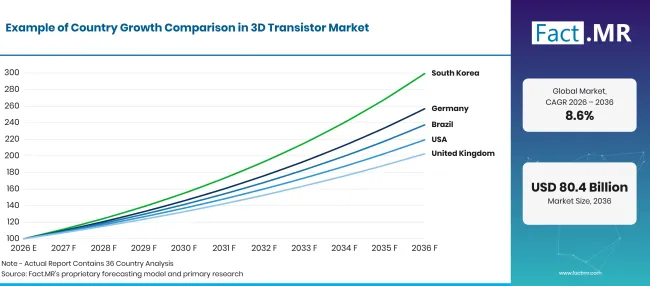
Factmr 3D Transistor Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026年から2036年まで) |
|---|---|
| ドイツ | 9.9% |
| ブラジル | 9.0% |
| 米国 | 8.2% |
| 英国 | 7.3% |
| 日本 | 6.5% |
出典: Fact.MRの分析。2026年10月21日 更新
ドイツの採用を支持するものは何でしょうか?
9.9% CAGR、1台あたりより高度な論理を必要とする電気自動車プラットフォームによって駆動されます。
ドイツの自動車産業は、国内で先進的なチップの主要な購入者です。連邦自動車輸送局(KBA)は、2025年に新しいバッテリー電気自動車545,142台、新規登録の19.1%割合、2024年よりも43.2%多いと数えています[5]。各電気プラットフォームはドメインおよびゾーンコントローラを使用し、多くはFinFETノード上に設置されているため、生産台数の増加はTier 1サプライヤーを通じて3Dトランジスタ論理の需要を引き寄せています。
ブラジルはどのように需要を拡大しているのでしょうか?
9.0% CAGR、新たな国家半導体プログラムと成長する電子部品組立の支援を受けています。
ブラジルは2026年7月15日に、ブラジル半コンデュートプログラムをPADISインセンティブ体制のもとで運用開始する法令13,065に署名しました[6]。この法令により、BNDESとFinepはチッププロジェクトの資金調達を構築でき、インセンティブ条項は2029年12月31日まで有効となります[6]。地元の工場は主に輸入されたFinFETチップを電話やコンピュータ向けに組み立て・試験しており、このプログラムはより国内の設計業務を対象としています。
アメリカはどのように需要を拡大しているのでしょうか?
8.2% CAGR、連邦支援のメモリおよびロジック製造プロジェクトによって支援されています。
商務省は2025年6月に、マイクロンが米国のメモリ製造および研究開発に USD 200 0億ドルを投資し、さらに最大 USD 275 00万ドルの追加CHIPS資金を後押しすると発表しました[7]。アイダホ州、ニューヨーク州、バージニア州のプロジェクトは約 90,000 の雇用を創出します[7]。米国のクラウドプロバイダーやAIチップ設計者も、世界の最先端ファウンドリーウェハーの大部分を購入しています。
イギリスの成長を支えているものは何でしょうか?
7.3% CAGR、これは政府が拡大のために資金提供している設計主導のチップセクターを反映しています。
英国には最先端のファブが少ないため、需要はファウンドリーウェハーを購入するチップ設計者やシステムメーカーから来ています。科学・イノベーション・技術省は2025年3月に英国の半導体セクターを10 0億ポンドと評価し、2030年までに17 億ポンドに達する可能性があると述べました[8]。2025年9月には、さらに10 百万ポンドの基金が開設され、最大 40 の英国半導体企業を支援する形となりました[9]。
日本の成績はどうですか?
6.5% CAGR、国家の支援により国内 2nmラインが大量生産へと進む。
日本は国内で最先端の論理出力を再構築しています。METIは2025会計年度予算から情報技術振興庁を通じて1000億円をRapidusに投資する計画でした[10]。Rapidusは2025年4月に北海道千歳市でパイロットラインを開始し、300mmウェハー2nmゲートオールアラウンドトランジスタの運用を確認し、2027年の量産を目指しています[11]。
3Dトランジスタ市場をリードしているのは誰ですか?
供給を形成するグループは3つあります。TSMC、サムスン電子、 Intel Corporation が最先端を巡って競い合い、競争はフィンからゲートオールアラウンドへと移行しています。TSMCでは、 2nmナノシートプロセスが2026年第3四半期にウェハー収益の 8% をもたらしました[4]。
サムスンは業界初の2nm GAAプロセスと呼ぶExynos 2600スマホプロセッサを構築しています[12]。Intelは2025年10月にPanther Lakeを発表し、Intel 18A上で初めて搭載されたプラットフォームとして、新しいRibbonFETトランジスタアーキテクチャを採用しています[13]。GlobalFoundriesとUnited Microelectronics Corporationは第2グループを形成し、ネットワーク、ディスプレイ、車両チップ向けの12nmおよび14nmのFinFETプロセスをより低コストのウェハーで販売しています。Rapidusは新参者で、北海道で2nmパイロットラインを展開しています[11]。初代ナノシートラインの収量と、大口顧客向けの容量確保能力が勝者を分けます。
主要な提供者はどの企業ですか?
主要企業には台湾半導体製造会社(TSMC)、 Samsung Electronics Co., Ltd.; Intel Corporation; GlobalFoundries Inc.; United Microelectronics Corporation (UMC);および Rapidus Corporation。
- 台湾半導体製造会社(TSMC)
- Samsung Electronics Co., Ltd.
- Intel Corporation
- GlobalFoundries Inc.
- United Microelectronics Corporation (UMC)
- Rapidus Corporation
参考文献
- [1]国際エネルギー機関(IEA)。(2025年4月 10日) AIはデータセンターからの電力需要の急増を促進し、エネルギー分野の機能革新の可能性をもたらす見込みです。
- [2]国際エネルギー機関(IEA)(2025年)。 グローバルEVアウトルック2025:エグゼクティブサマリー。
- [3]国際電気通信連合(ITU)(2025年11月 17日) 世界のインターネット利用者数は増加していますが、格差が主要なデジタル格差を深めています。
- [4]台湾半導体製造会社。(2026年10月15日)。TSMCは第3四半期の1株当たり前利潤をNT$29.43と報告。
- [5]クラフトファールト連邦政府。(2026年1月6日。)Fahrzeugzulassungen im Dezember 2025: Jahresbilanz(2025年12月の車両登録:年次レビュー)。
- [6]ブラジル共和国大統領府。(2026年7月15日)。Decreto nº 13.065, de 15 de julho de 2026 [2026年7月15日のブラジル半導管プログラムに関する法令第13,065号]。
- [7] 米国商務省。(2025年6月 12日)。 トランプ大統領が米国内でのメモリチップ製造のためにマイクロン・テクノロジーから20000ドルの投資を確保した。
- [8]英国科学・イノベーション・技術省。(2025年3月 28日)。 政府は成長拡大のため、次回の半導体スタートアップを支援。
- [9]英国科学・イノベーション・技術省。(2025年9月 24日)。 英国企業が次世代半導体を供給するための新たな£10 000万の基金が設立されました。
- [10]経済産業省(2025年11月21日)。赤沢大臣記者会見(抜粋)
- [11] Rapidus Corporation。(2026年4月 11日) NEDOがRapidusの2026会計年度計画および予算を承認しました。これは 2nm半導体プロジェクトに関するものです。
- [12]サムスン電子。(2026年6月 12日)。 エクシノス 2600:モバイルプロセッサ。
- [13] Intel Corporation。(2025年10月 9日) インテル、パンサーレイクアーキテクチャを発表: 18Aを基盤とした初のAI PCプラットフォーム。
この報告書が答えます
- 2026年と2036年のサイズは、製品タイプ、用途、技術ノード、エンドユーザーごとに分けられています。
- 読者は2026年にどのサブセグメントが各セグメントを牽引し、その背後に買い手が必要かを確認できます。
- 自動車の電動化、半導体資金調達プログラム、ファブプロジェクトが5つの挙げか国の比較を特徴としています。
- Profilesは、最先端のファウンドリ、成熟したFinFETサプライヤー、新規参入者をプロセス能力でグループ化しています。
- フィンからナノシートへのシフトがどれほど速く移動し、何がそれを制限するかは、ノードごとに追跡されます。
3Dトランジスタ市場は何をカバーしていますか?
この市場は、ゲートが3面または4面からチャネルを制御するトランジスタを対象としており、平面的な平面デバイスよりもリークをはるかに抑える設計です。カバレッジは、消費者、自動車、産業、医療、通信用途の論理チップとメモリチップにまたがっています。
収益は初回販売時にカウントされます。ファウンドリーがウェハーを販売する場合であれ、統合デバイスメーカーが 3Dトランジスタで構築された完成チップを出荷する場合であれです。技術ノードの数値は、本研究で追跡された各プロセスジオメトリの出力を反映しています。
スコープには何が含まれているのでしょうか?
FinFETやゲートオールアラウンドトランジスタも対象とされており、商用化すればナノシートやフォークシートのバリエーションも含まれます。ファウンドリーウェハーと統合デバイスメーカーの社内チップは、 14nmから最先端の生産ノードまで幅広くカウントされます。
運転支援システム、携帯電話、サーバー、工場制御装置、医療機器向けのチップはすべて追跡対象の応用に含まれます。
範囲から除外されるものは何ですか?
成熟した低コストチップで依然として一般的な平面トランジスタ設計は、この研究から除外されています。独立部品として販売されている離散パワートランジスタも除外されます。
研究段階の設計、量子デバイス、非シリコン論理はカウントされません。パッケージングおよびテストサービスは、 3Dトランジスタを含むチップと同梱した場合のみ数値を入力します。
分析はどのように作成されたのですか?
分析は 120+の情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを基にしています。
- 一次調査: 一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先順位、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因について検討します。
- デスクリサーチ:デスク リサーチは政府統計、規制出版物、企業申請、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測: 市場推計は、過去の業績、需要指標、価格と販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データの検証と更新サイクル: 調査結果は、一次インタビューと公開データ、企業の活動、規制変更、取引パターン、業界動向を比較することで検証されます。定期的な更新では、新製品の発売、キャパシティの変更、提携、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
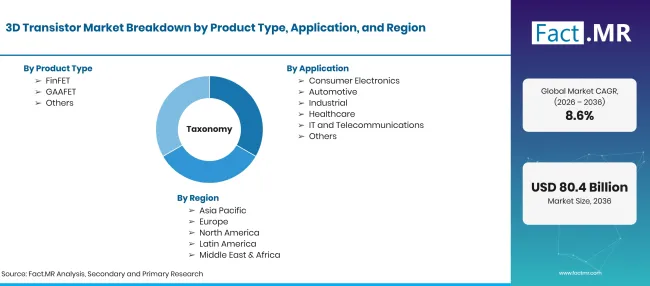
Factmr 3D Transistor Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | 2026年にはUSD億人、2036年にはUSD億人CAGR |
| 市場の定義 | FinFETやゲートオールアラウンド設計を含む三次元ゲート構造のトランジスタは、ロジックおよびメモリデバイス向けの製造ウェハーや完成チップとして販売されています。需要は消費者、自動車、産業、医療、通信用途をカバーしています。 |
| 製品タイプ | フィンフェット;GAAFET;その他 |
| 応用 | コンシューマーエレクトロニクス;自動車;工業;ヘルスケア;ITおよび通信;その他 |
| テクノロジーノード | 5nm; 7nm; 10nm; 14nm;その他 |
| エンドユーザー | ファウンドリー、統合デバイスメーカーズ、その他 |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | ドイツ;ブラジル、米国;英国;日本 |
| 紹介企業 | 台湾半導体製造会社(TSMC); Samsung Electronics Co., Ltd.; Intel Corporation; GlobalFoundries Inc.; United Microelectronics Corporation (UMC); Rapidus Corporation |
| 予測期間 | 2026年から2036年 |
| アプローチ | ノードごとのファブ容量を用いるハイブリッドなトップダウンおよびボトムアップのアプローチ、アーキテクチャごとのウェハー開始および価格設定、ノード移行率、エンドユースチップ需要、そして企業プロセスロードマップ。 |
出典: Fact.MRの分析。2026年10月21日 更新
市場はどのように区分されていますか?
-
製品タイプ別
- FinFET
- ガーフェット
- その他
-
用途別
- コンシューマー・エレクトロニクス
- 自動車
- 工業
- 医療
- ITと通信
- その他
-
技術ノード別
- 5nm
- 7nm
- 10nm
- 14nm
- その他
-
エンドユーザー別
- 鋳造所
- 統合デバイスメーカー
- その他
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年のDトランジスタ 3市場はどれくらい大きいのでしょうか?
2026年から2036年までの43Dトランジスタ市場のCAGRはどうなっていますか?
どの製品タイプが 3Dトランジスタ市場をリードしているのでしょうか?
どのアプリケーションが 3Dトランジスタ市場を牽引していますか?
どの技術ノードが 3Dトランジスタ市場をリードしていますか?
3Dトランジスタ市場をリードしているエンドユーザーはどこですか?
どの国が 3Dトランジスタ市場で最も成長するのでしょうか?
3Dトランジスタ市場の主要な企業はどこですか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード