- Market Value (2025): USD 4.09 Bn
- Estimated Value (2026): USD 4.83 Bn
- Forecast Value (2036): USD 25.8 Bn
- CAGR (2026-2036): 18.2%
2036年までに 5Gアンテナ市場はどのくらいの価値になると予測されていますか?
2026年にUSD 4.8310億ドル、2036年にはUSD 25.810億ドルに増加し、18.2% CAGR。
- Fact.MR分析によると、5Gアンテナ市場は2025年にUSD 4.09 億ドルに達しました。
- 需要は2026年のUSD 4.83億から2036年にはUSD 25.8億に増加する見込みです。
- 市場は、世界的な5Gスタンドアロン(SA)コアネットワークの展開加速、5G固定無線アクセス(FWA)ブロードバンドの急速な商用化、工業用民間キャンパスネットワークの増加、そして接続車両セルラー車両向け車両対全網(C-V2X)アンテナの急増により、2026年から2036年にかけて18.2% CAGRを記録すると予測されています。
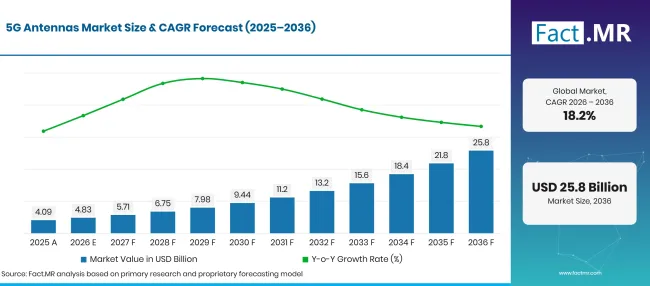
5G Antennas Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 4.1 |
| 2026 | 推定 | 4.8 |
| 2036 | 予報 | 25.8 |
| CAGR 2026年から2036年 | 予測期間 | 18.2% |
出典: Fact.MRの分析。2026年10月23日 更新
5Gアンテナ市場の成長を決定づける数字は何ですか?
2026年から2036年の間にUSD 21.0 10億の絶対的な確率が見込まれ、サブ6 GHz技術、屋外展開、通信事業者が支配的な拡張量を生み出しています。
- 市場の需要要因
- FCCの2026年7月の上位Cバンド命令により、地上波の柔軟な利用に3.98MHzの160 MHz –4.14 GHzが利用可能となり、4.14–4.16 GHzの20 MHzガードバンドが確立されました [1]この追加の中帯域スペクトラムに3.7 GHzサービスを拡張することで、隣接する無線高度計や衛星運用と共存しながら容量を増やせる広帯域の多要素アンテナの長期的な要件が生まれます。
- 2025年10月、FCCは既存の 3.7 3.98 GHz サービスルールを基に、地上波で柔軟な利用可能にした3.98–4.2 GHz上位Cバンドの中100 MHzから180 MHzの間を地上波で柔軟に利用できるようにする提案をしました[2]。この手続きは、連続した中間帯域容量の戦略的重要性と、拡張されたチューニングレンジ、フィルタリング、共存要件を支えられるアンテナシステムの必要性を強調しました。
- NISTの報告によると、 4G LTEは通常2〜4つのアンテナ素子を使用しますが、大規模MIMOは数百以上の素子を用いて狭く方向性のあるビームを形成し、信号対雑音比、データレート、利用者容量を向上させることができます [3]。その結果、測定および較正の複雑さが統合型アクティブアンテナアレイや無線試験システムの需要を高めています。
- ITUは、2025年に世界人口の55%をカバーした5Gネットワークが高所得国で84%をカバーしたと推定しましたが、低所得国では4%にとどまっています[4]。所得層間のポイント差80は、マクロ、スモールセル、固定無線アンテナインフラの展開機会が大きく残っていることを示しています。
- 分析された主要セグメント
- タイプ別:全方向性 35.2% 2026年のシェアを保有し、スモールセル、屋内企業分散アンテナシステム、車両テレマティクスで 360度のバランスの取れた水平放射カバレッジのため好まれます。
- 用途別:2026年には通信業界が42.5%シェアを占めており、これは大規模なマクロ基地局の密度化とTier-1通信サービスプロバイダーによる単独の5Gコアアップグレードによって牽引されています。
- 技術別:サブ6 GHzは2026年のシェア 68.4% 保持しており、広範囲の地理的カバー、堅牢な建物への浸透率、高いデータ容量の最適なバランスにより商業キャリアの割り当てを支配しています。
- 展開場所別:屋外は2026年のシェア 64.2% 、全国規模のマクロタワー設置、都市型ストリートファニチャーの小型セル接続、屋上コロケーションの導入によって支えられています。
- アナリストの意見 at Fact.MR
- Fact.MRのリードコンサルタント、シャンブ・ナート・ジャー氏は次のように述べています。「5Gアンテナ市場は、大規模MIMOアクティブアーキテクチャ、オープンRANモジュール性、高周波ミリ波ビームフォーミングの融合によって加速した急成長サイクルに突入しています。ネットワーク事業者はもはやアンテナを受動放射素子として扱うのではなく、デジタルトランシーバー、ビームフォーミングアルゴリズム、RFフィルタリングを直接アンテナバックプレーンに統合したインテリジェントなソフトウェア定義アクティブアンテナユニットを展開しています。高度な低損失誘電基板化学、自動化ロボット表面実装組立、コンパクトなGaN統合を習得したアンテナメーカーは、通信事業者が数ギガビットのスタンドアロン5Gネットワークを構築する中で、ティア1契約を獲得するでしょう。」
- 戦略的意味
- NISTの2025年の 5G基準信号センシング研究では、2基目の単固定基地局を追加し、空間分解能面積を少なくとも 40%倍向上させました。最大 100 MHzの帯域幅を持つ位置指示基準信号を用いることで、5つの基地局で1メートル未満の位置特定解像度が得られました [5]。結果は、より密度が高く調整されたアンテナサイトがGインフラ 5通信を超えて統合センシングアプリケーションへと拡張できることを示しています。
- 通信インフラプロバイダーはオープン無線アクセスネットワーク(Open RAN)標準のサポートを加速させ、標準化されたeCPRIデジタルインターフェースを備えたアンテナヘッドを設計しています。アンテナハードウェアを独自のベースバンドソフトウェアから分離することで、モバイル事業者は商用アンテナアレイとクラウドベースのベースバンドプロセッサを組み合わせることが可能となり、ネットワーク展開コストを削減できます。
- 自動車用アンテナメーカーは、 5G C-V2X、GNSS高精度測位、Wi-Fi 6E、衛星通信要素を空力ハウジング内に収容可能な多機能コンフォーマル・シャークフィンおよびガラス統合アンテナモジュールを開発しています。調達ディレクターは、極端な環境下での自動車認証を確保するため、耐温性ポリカーボネートレドームポリマーの長期契約を交渉します。
- タワーインフラの運用者は、都市の電力会社と協力し、スマート街灯柱やバスシェルターに直接統合されたカモフラージュされた 5Gスモールセルアンテナを展開しています。美的に目立たない全方向性スモールセルを導入することで、通信事業者は複雑な都市のゾーリング障害を回避しつつ、歴史的なダウンタウン地区で高密度のミリ波マイクロセルカバレッジを実現できます。
米国は、大規模なCバンドマクロ展開、激しい固定無線アクセス(FWA)競争、広範な民間5G企業資金により、業界をリードする規模の18.7% CAGRを記録すると予測されています。イギリスは、プロジェクト・ギガビットの光ファイバー・トゥ・ザ・タワーバックホール投資や都市型小規模セルの密集展開に支えられ、18.2% CAGRに続いています。日本は、先駆的な商用オープンRAN展開、全国規模のローカル5Gプライベートライセンス、新幹線路脇のG回廊5 17.9% CAGRを基盤に前進しています。ブラジルは首都での急速な3.5 GHz単独ネットワーク拡大と農業IoTの近代化により、15.0% CAGRを記録しています。ドイツは自動車、化学、エンジニアリング製造工場にまたがる世界有数の産業5Gキャンパスネットワークによって13.4% CAGR的に拡大しています。
5Gアンテナ市場はセグメントごとにどのように分かれていますか?
サブ6 GHz 68.4%;屋外 64.2%;通信 42.5%;2026年には全方向 35.2% 。
どの技術が最大の市場シェアを獲得しているのか?
サブ6 GHzは2026年に 68.4% シェアを保持しています。
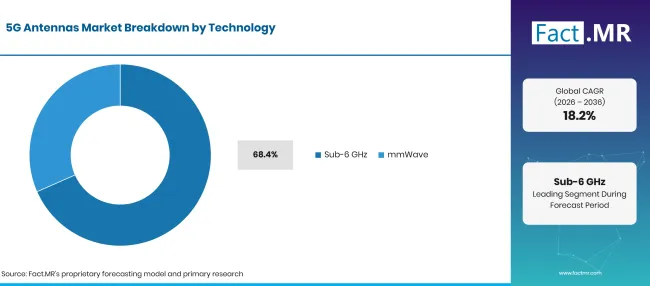
5G Antennas Market Breakdown Technology | Source: Fact.MR
| 技術 | シェア(2026年) |
|---|---|
| サブ6 GHz(先行セグメント) | 68.4% |
| 他のセグメントの結合(mmWave) | 31.6%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月23日 更新
サブ6 GHz技術は、 5Gアンテナ全体の市場価値の3分の2以上を占めており、グローバルなモバイルブロードバンド展開の基盤となっています。通信事業者は、広範囲の無線伝搬範囲と数百メガビットの伝送容量の最適な物理的妥協を提供するため、 2.5 GHzから 4.2 GHz間の中帯域を好む傾向があります。調達ディレクターは、広範な地理的郊外および農村のセルフットプリントにわたって動的ビームフォーミングを展開する 32T32Rおよび 64T64Rの大規模MIMOアンテナパネルに巨額の予算を割り当てています。並行して、ミリ波(mmWave)アンテナは最高速技術の最前線を象徴しており、キャリアがスポーツスタジアム、コンベンションセンター、空港ターミナル、都市の交通ハブなどに超高密度マイクロセルを展開する中で、 31.6% シェアを獲得しています。ネットワークプランナーは、交通量の多い都市部のホットスポットで容量を増強するために 高密度の小規模セルネットワーク を展開します。キャリアエンジニアは、追加のスペクトラムライセンスを必要とせずにセル容量を倍増させる 先進的な大規模MIMOアレイ を設置します。通信事業者はまた、これらのアンテナシステムに 固定無線アクセスソリューション をバンドルし、光ファイバー接続と直接競合する高速家庭用ブロードバンドを提供しています。
アンテナはどこに設置されているのでしょうか?
屋外は2026年に 64.2% シェアを占めています。
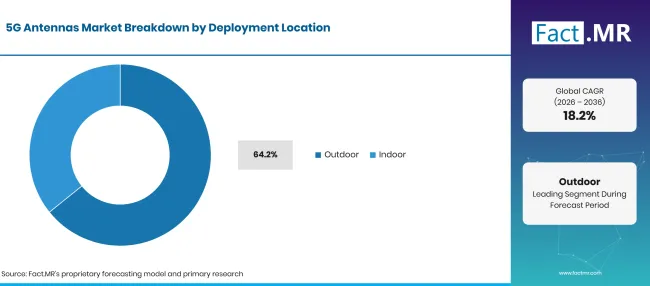
5G Antennas Market Breakdown Deployment Location | Source: Fact.MR
| 展開場所 | シェア(2026年) |
|---|---|
| 屋外(リーディングセグメント) | 64.2% |
| 他のセグメントは複合(インドア) | 35.8%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月23日 更新
屋外展開拠点は業界総収入の約3分の2を占めており、マクロセルラータワーサイト、高電圧電力送電塔、建物の屋根、道路沿いの電柱インフラへの多大な土木工学およびハードウェア投資を反映しています。屋外アンテナは、強風圧、太陽紫外線劣化、激しい降雨、40°Cから+65°Cまでの極端な温度変動などの過酷な環境条件に耐えなければならず、頑丈なガラス繊維レーダードームとIPの67耐候シールが必要です。同時に、屋内展開も 35.8% シェアを占めており、企業本社、病院、自動化製造工場、地下メトロ交通ネットワークが分散アンテナシステム(DAS)や屋内の 5Gマイクロラジオを設置し、建物の外壁信号浸透損失を克服しています。通信機器ベンダーは、最適化された屋外アンテナアレイと組み合わせた 次世代 5G基地局 を提供しています。ネットワークアーキテクトは、デジタルコントローラを通じて傾斜や方位調整を遠隔で自動化するために 高度なアンテナシステムを 統合しています。インフラ開発者はまた、自治体の交通回廊全体に完全な 5G New Radioインフラ を展開しています。
アプリケーションセグメントをリードするものは何でしょうか?
2026年の通信事業は 42.5% シェアを占めています。
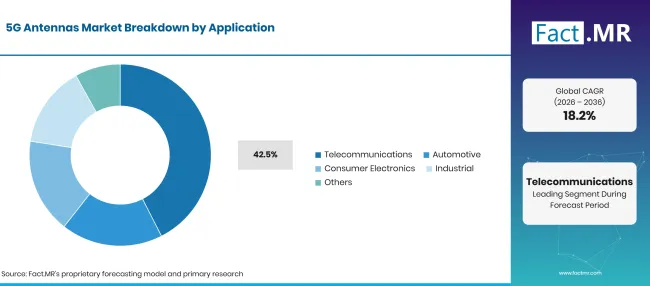
5G Antennas Market Breakdown Application | Source: Fact.MR
| 応用 | シェア(2026年) |
|---|---|
| 電気通信(主要セグメント) | 42.5% |
| 他のセグメントを合わせた | 57.5%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月23日 更新
通信ネットワーク事業者は主要なアプリケーションセグメントであり、アンテナ調達総支出の 42.5% を占めています。ティア1 携帯キャリアは、非単独(NSA)ネットワークから単独型(SA)アーキテクチャへの移行を進める数年にわたる資本支出サイクルの真っ只中にあり、ネットワークスライシングやエッジ計算統合が可能な全く新しい大規模MIMOアンテナアレイが必要です。自動車業界は最も成長の急成長する二次的応用例であり、車両ボディパネルにコンフォーマルな 5Gアンテナを統合し、自動運転や車両間テレメトリを可能にします。残りの消費基盤は工業製造企業、商業空港、エネルギー電力網であり、自律型モバイルロボットやスマートグリッドセンサーを運用するための民間 5Gアンテナネットワークに投資しています。材料技術者は、アンテナハウジング内の高周波信号減衰を最小限に抑えるために 低損失誘電体材料を 評価します。調達担当者は、重いアクティブアンテナユニットをセルラーマストに固定するための認証済み 通信マウントハードウェア を調達します。RF試験エンジニアは、工場校正時にビームステアリング精度を検証するために 高周波信号発生 器を利用しています。タワーオペレーターはまた、リモートアンテナヘッドと中央集権式ベースバンドホテルユニットを接続するために RFオーバーファイバーソリューション を導入しています。
Gアンテナ市場の普及を加速させている 5何があり、その妨げは何でしょうか?
世界的な単独型 5Gの展開、固定無線アクセスブロードバンドの急増需要、民間企業ネットワークが市場の拡大を加速させています。大規模なMIMOインフラの重大な資本コスト、屋外都市セルサイトのゾーニング承認遅延、ミリ波の視線内信号減衰が摩擦のない展開を制限しています。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| モバイルネットワーク事業者が 5G NSAからスタンドアロン(SA) 5Gコアネットワークへ移行 | +2.0% | グローバル | 短期(<= 2 年) |
| 光ファイバーの代替として 5G固定無線アクセス(FWA)の急速な商業的採用 | +1.8% | 北アメリカ、ヨーロッパ | 短期(<= 2 年) |
| スマート製造と物流分野における民間 5Gキャンパスネットワークの普及 | +1.5% | ヨーロッパ、東アジア | 中期(2年〜4 年) |
| 接続車両における 5G C-V2Xテレマティクスおよび多要素コンフォーマルアンテナの統合 | +1.3% | 東アジア、北アメリカ | 中期(2年〜4 年) |
| Cバンドおよびミリ波伝搬損失を克服するための大規模MIMOビームフォーミングの採用 | +1.1% | グローバル | 長期(>= 4 年) |
出典: Fact.MRの分析。2026年10月23日 更新
機会影響分析
| 機会 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| デジタルアンテナインターフェースの標準化とオペレーターのCAX削減を進めるオープンRANアーキテクチャ | +1.7% | 北アメリカ、ヨーロッパ、日本 | 短期(<= 2 年) |
| メタマテリアルを用いてGビームをリダイレクトする再構成可能なインテリジェントサーフェス(RIS)5 | +1.4% | 東アジア、アメリカ合衆国 | 中期(2年〜4 年) |
| スマートビルのガラス窓に直接統合された透明なコンフォーマルアンテナ | +1.2% | 西ヨーロッパ、東アジア | 中期(2年〜4 年) |
| ハイブリッドフェーズドアレイアンテナを必要とする直結型衛星-地上収束 | +1.0% | 北米、グローバル | 長期(>= 4 年) |
出典: Fact.MRの分析。2026年10月23日 更新
拘束具の影響分析
| 抑制 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 64T64Rアクティブアンテナにおける高い消費電力と深刻な熱散逸の課題 | -1.5% | グローバル | 短期(<= 2 年) |
| 厳しい自治体のゾーニング制限と新しい携帯電話基地局の公共許可の遅延 | -1.2% | ヨーロッパ、北アメリカ | 短期(<= 2 年) |
| 重い物理的重量と風荷重の制限により、高額な塔構造補強が必要 | -0.9% | グローバル | 中期(2年〜4 年) |
| 葉の茂み、豪雨、低放射性ガラスによるミリ波信号遮断 | -0.7% | 北アメリカ、東アジア | 長期(>= 4 年) |
出典: Fact.MRの分析。2026年10月23日 更新
2036年までに 5Gアンテナ市場を拡大している国はどこですか?
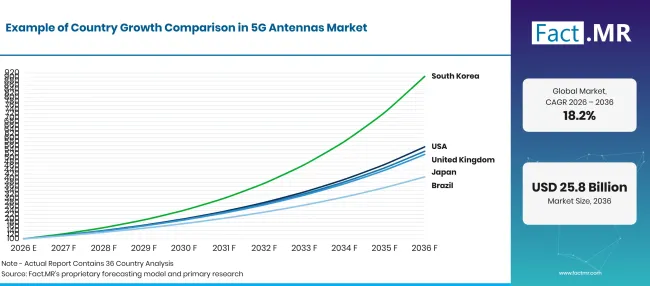
5G Antennas Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026–2036) |
|---|---|
| ドイツ | 13.4% |
| ブラジル | 15.0% |
| アメリカ合衆国 | 18.7% |
| イギリス | 18.2% |
| 日本 | 17.9% |
出典: Fact.MRの分析。2026年10月23日 更新
ドイツの工学リーダーシップを支えているものは何でしょうか?
13.4% CAGRは、ドイツの先駆的な産業 5Gの民間キャンパスライセンス、世界クラスの自動車製造、重工業 4.0 インフラ投資に根ざしています。
ドイツ連邦ネットワーク庁は、2025年11月時点で3.7–3.8 GHz帯におけるローカル5Gネットワークの484件の適用および484周波数割り当てを報告しました[6]。完了した割り当ての規模は、製造、物流、研究、その他の産業現場におけるサイトスペシフィックな屋内外アンテナアレイに対する企業の持続的な需要を示しています。
ブラジル全土でどのような機会が展開しているのでしょうか?
15.0% CAGRは、主要州都での積極的な単独 5G導入、農業向けIoTスマートファームの導入、連邦 3.5 GHzスペクトラムライセンスの導入に支えられています。
ブラジルの2021年の 5Gオークション義務により、2029年までにすべての 5,570 自治体議席をカバーし、2030年までにさらに 1,700 の非議席自治体をカバーすることが求められています [7]。このスケジュールは、大都市から小規模自治体までにわたる数年にわたるアンテナ展開パイプラインを測定可能なものにしています。大都市圏を超えて、農業企業は指向性アンテナや民間の移動インフラを活用し、広大な農村部の機械、ドローン、フィールドセンサーを接続できます。
なぜアメリカ合衆国が全体の市場評価でリードしているのでしょうか?
18.7% CAGRは、大規模なCバンドマクロ展開、激しい固定無線接続(FWA)競争、そして広範な民間 5G企業資金によって推進されました。
米国は、全国的な事業者がミッドバンドカバレッジと固定無線アクセスを拡大する中で、 5Gアンテナの主要な商業市場となっています。NTIAの2025年7月のBEADガイダンスは、サービス未開帯地域とサービス不足地域ごとに異なる適格カテゴリーを維持し、州および準州のブロードバンドプログラムに対する最新の実装回答を提供しました [8]。BEADは専用の 5Gアンテナプログラムではなく技術中立ですが、サービスが難しい地域での展開は、無線ネットワークに利用可能な広範なバックホールおよびインフラ環境を強化します。
イギリスはGセルラーインフラ 5どのように近代化していますか?
18.2% CAGRは、Project Gigabitのファイバー・トゥ・ザ・タワーバックホール投資、密集した都市型小セルの展開、共有農村ネットワーク契約によって支えられています。
OfcomのConnected Nations 2025報告によると、英国施設外の5G単体カバレッジは、少なくとも1つのモバイルネットワーク事業者からのカバレッジとして測定される「非常に高い信頼度」レベルで74%83%に達しました[9]。この検証済みのカバレッジ拡大は、アクティブアンテナサイトの継続的な展開を支えていますが、密集した都市部では容量を増やすためにコンパクトなスモールセルやニュートラルホストインフラがますます利用されています。
なぜ日本は積極的な技術革新を維持しているのでしょうか?
17.9% CAGRは、先駆的な商用オープンRAN展開、全国規模のローカル 5G民間ライセンス、新幹線の線路沿い 5G回廊を基盤としています。
日本の内務省は、2024会計年度末時点で98.4%の屋外5G基地局と全国規模の5G人口カバレッジ302,118、すべての1,741市町村に基地局が設置されていると報告しました[10]。設置済み基地数とほぼユニバーサルカバレッジは、容量の増強、6GHz以下の密度化、鉄道、産業、ローカルネットワーク用途向けの特殊アンテナの継続的な需要を支えています。
5Gアンテナ市場をリードしているのは誰ですか?
Huawei Technologies Co., Ltd. は世界最大の市場シェアを誇り、アジア、ヨーロッパ、中東、ラテンアメリカに広範囲に展開する大規模なMIMOアクティブアンテナユニット、ブレードアンテナ、統合型超広帯域基地局ソリューションの広範なポートフォリオを製造しています。Telefonaktiebolaget LM Ericssonは、超軽量の大規模MIMOアンテナとシリコン統合型アクティブ無線ユニットを先駆的に開発し、高エネルギー効率とオープンRAN互換性を追求する世界的な通信業界の大手企業として位置づけられています。 Nokia Corporation はAirScaleアンテナポートフォリオを通じて強力な技術力を提供し、コンパクトなモジュール式アンテナシステム、マルチバンドアクティブアンテナ、先進的なデジタルビームフォーミングアーキテクチャを専門としています。
Samsung Electronics Co., Ltd. と ZTE Corporation は主要な通信インフラプロジェクトで圧倒的な市場シェアを維持しており、サムスンは先進的なミリ波マイクロセルアンテナの展開をリードし、ZTEは世界中のキャリアに大規模MIMOアレイを供給しています。CommScope Holding Company, Inc.および Amphenol Corporation は北米のトップアンテナスペシャリストであり、高性能マクロアンテナ、分散アンテナシステム、精密RFコネクターを製造しています。Rosenberger、 Tongyu Communication Inc.、および Comba Telecom Systems Holdings Ltd. は、カスタマイズされたマルチバンド基地局アンテナ、小型セル全方向性ユニット、高精度試験ハードウェアを世界中の通信事業者に提供し、エリートなRF設計と大量生産能力を提供しています。
主要な提供者はどの企業ですか?
主要企業にはファーウェイ、エリクソン、ノキア、サムスン電子、ZTE、コムスコープ・ホールディングカンパニー、 Amphenol Corporation;ローゼンバーガー、 Tongyu Communication Inc.;そして Comba Telecom Systems Holdings Ltd.
- ファーウェイ
- エリクソン
- ノキア
- サムスン電子
- ZTE(ゼーク・タイム・ザ・
- コムスコープ・ホールディング・カンパニー株式会社
- Amphenol Corporation
- ローゼンバーガー
- Tongyu Communication Inc.
- Comba Telecom Systems Holdings Ltd.
参考文献
- [1] 連邦通信委員会(FCC)(2026年7月 24日)FCCは2027年7月にCバンドオークションの計画を採択。
- [2] 連邦通信委員会(FCC)(2025年10月 30日)上位Cバンド(3.98–4.2 GHz):提案規則制定ファクトシートの通知。
- [3]国立標準技術研究所。(2026年7月 6日)。大規模MIMO。
- [4]国際電気通信連合。(2025年)。モバイルネットワークのカバレッジ。
- [5]ロピトー, T., ブランディーノ, S., グリフィス, D., グエン, T., サフー, A., & ゴルミー, N.(2025). 5G参照信号を用いた単固定基地局の解像度感知の特徴付け。2025年 IEEE International 通信会議ワークショップ。国立標準技術研究所。
- [6]連邦通貨(2025年11月) 3,700–3,800 MHz帯におけるローカル周波数用途の割り当て保有者の概要。
- [7]国営通信機関。(2025年9月 12日)。 5Gオークションのカバレッジコミットメント。
- [8]国立電気通信情報局(NTISA)。(2025年7月 18日)。BEAD:よくある質問と回答(バージョン 12)。
- [9]広報局。(2025年11月 19日)。コネクテッドネーションズ2025:イングランド報告書。
- [10]内務通信省。(2026年3月) 5新たな目標に基づくGインフラ開発状況:2024会計年度末。
この報告書が答えます
- 世界の 5Gアンテナ市場は、2026年の USD 4.8 億から2036年には USD 25.8 億に拡大するのでしょうか?
- 64T64R massive MIMO アクティブアンテナユニットにおけるどの技術革新がネットワーク容量の拡大を促進しているのでしょうか?
- なぜSub-6 GHz技術が2026年の総市場価値の中で 68.4% を占めるのでしょうか?
- 通信事業者は固定無線アクセス(FWA)をどのように活用して住宅用ブロードバンド加入者を獲得しているのでしょうか?
- アメリカが2036年までに業界をリードする最 18.7% CAGR を達成することを支える要因は何でしょうか?
- ドイツの産業用 5Gキャンパスライセンスは、自動化されたスマートファクトリー接続をどのように変革しているのでしょうか?
- 低損失誘電基板やGaNパワーアンプはアンテナの熱散逸を減らす上でどのような役割を果たしているのでしょうか?
5Gアンテナ市場は何を扱っていますか?
5Gネットワーク全体で信号の送受信を目的としたアンテナがこの市場の中核を形成しています。これには、通信、車両、接続された産業用システムで使用される全方向性アンテナ、指向性アレイ、小規模セルアンテナが含まれます。
売上はサブ6 GHzおよびミリ波技術全体で追跡されています。屋外ネットワークの設置や屋内接続システムは、商業および産業用途にまたがっています。
スコープには何が含まれているのでしょうか?
5Gアンテナ素子、大規模MIMOアクティブアンテナユニット、ビームフォーミングアンテナアレイがカウントされます。スモールセルアンテナ、屋内分散アンテナシステム、屋外基地局アンテナも含まれています。
車両搭載 5Gアンテナ、民間産業用ネットワークアンテナ、 5G New Radio接続用に設計された統合アンテナモジュールも含まれています。サブ6 GHzおよびmmWaveの両方に対応した製品も含まれています。
範囲から除外されるものは何ですか?
2G、3G、4Gネットワーク専用に設計されたアンテナは収益範囲外に含まれます。5G機能のない単独のWi-Fi、Bluetooth、GPS、衛星アンテナは除外されます。
コアネットワークサーバー、光ファイバーケーブル、個別のネットワーク管理ソフトウェアはカウントされません。スマートフォン、接続車両、完全な産業用機械は完成品として除外されており、適格なGアンテナ部品 5除外されます。
分析はどのように作成されたのですか?
分析は 120+の情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを活用しています。
- 一次調査: 一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先順位、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因について検討します。
- デスクリサーチ:デスク リサーチは政府統計、規制出版物、企業申請、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測: 市場推計は、過去の業績、需要指標、価格と販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データの検証と更新サイクル: 調査結果は、一次インタビューと公開データ、企業の活動、規制変更、取引パターン、業界動向を比較することで検証されます。定期的な更新では、新製品の発売、キャパシティの変更、提携、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
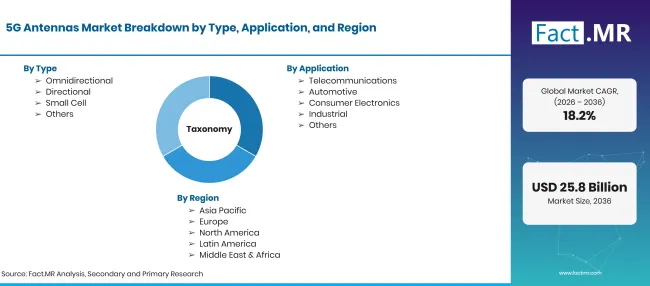
5G Antennas Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | 2026年にUSD10億人、2036年にはUSD 25.8 18.2% CAGR |
| 市場の定義 | 5G New Radio(NR)ネットワーク向けの放射アンテナ素子、大規模MIMOアクティブアンテナユニット(AAU)、小型セルアンテナ、車両テレマティクスアンテナの商用出荷。 |
| 種類 | 全方向性;指向性;小型セル;その他 |
| 応用 | 通信、自動車、家電、工業、その他 |
| 技術 | サブ6 GHz;mm波 |
| 展開場所 | 屋外;屋内 |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | ドイツ;ブラジル、アメリカ合衆国、イギリス、日本 |
| 紹介企業 | ファーウェイ;エリクソン;ノキア;サムスン電子;ZTE;コムスコープ・ホールディング・カンパニー社; Amphenol Corporation;ローゼンバーガー; Tongyu Communication Inc.; Comba Telecom Systems Holdings Ltd. |
| 予測期間 | 2026年から2036年 |
| アプローチ | セルラーネットワークのRF計画エンジニア、基地局調達ディレクター、アンテナラドーム材料の専門家への一次インタビューと、スペクトルオークションデータベースの検証を組み合わせています。 |
出典: Fact.MRの分析。2026年10月23日 更新
市場はどのように区分されていますか?
-
タイプ別
- 全方向性
- 指向性
- スモールセル
- その他
-
用途別
- 通信
- 自動車
- コンシューマー・エレクトロニクス
- 工業
- その他
-
技術別
- サブ6 GHz
- mm波
- 展開場所別
- 屋外
- 屋内
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2036年までに 5Gアンテナ市場の予測価値はどのくらいになるのでしょうか?
5Gアンテナ市場で最大のシェアを持つ技術は何でしょうか?
アンテナ収益の大部分を占めている展開拠点はどこですか?
予測期間中に最も高い成長率を記録すると予測される国はどこですか?
世界市場で支配的な機器提供者はどこですか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード