- Market Value (2025): USD 17.2 Bn
- Estimated Value (2026): USD 18.9 Bn
- Forecast Value (2036): USD 49.0 Bn
- CAGR (2026-2036): 10.0%
2036年までに電力制御向け自動車半導体市場の価値予測はいくらになるのでしょうか?
2026年にはUSD 18.9億人、2036年にはUSD 49.0億人、10.0% CAGR。
- Fact.MR 、2025年の電力制御向け自動車半導体の市場価値は USD 17.2 億 と推定されています。
- 売上は2026年の USD 18.9 億 から2036年には USD 49.0 億 に増加すると予測されています。
- 自動車メーカーがエンジンシステムや車両の電気ネットワークに電子制御を搭載する内容を増やす中、2026年から2036年にかけて市場は10.0% CAGRを記録すると予測されています。
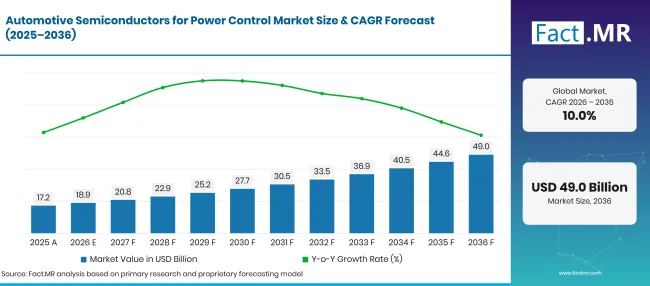
Automotive Semiconductors For Power Control Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 17.3 |
| 2026 | 推定 | 19.0 |
| 2036 | 予報 | 49.0 |
| CAGR 2026年から2036年まで | 予測期間 | 10.0% |
出典: Fact.MRの分析。2026年10月22日 更新
電力制御市場における自動車半導体の成長を背景にした決定的な数字は何ですか?
2026年から2036年までのUSD 30.010億の絶対的な機会は、マイクロコントローラー、乗用車、OEM供給に集中しています。
- 市場の需要要因
- 車両のパワートレインエンジニアは、エンジンとトランスミッションの応答を正確なタイミングで調整できるマイクロコントローラを必要としています。プラットフォーム全体のチップ認証により、実証済みのソフトウェアサポートと安定した部品供給が調達決定の中心となっています。
- 自動車用パワーコントロール半導体に関する合成研究仮説では、 OEM 工学面接の質問に熱性能とソフトウェア互換性が位置づけられています。
- 電気自動車設計者はパワートランジスタを用いてコンバーターやスイッチング回路を通る電力の流れを制御しています。インフィニオンは2025年4月に車載充電器やDC-DCコンバーターなどの用途向けに自動車用CoolSiC 750 V G2 MOSFETを導入しました [1]。これらの製品は、車両の電気設計に伴い電力機器の選択がどのように変化しているかを示しています。
- OEM電子工学チームは、ソフトウェア定義車両設計の発展に伴い、より広範な制御ユニット統合の準備を進めています。NXPは2025年3月にS32K5自動車用マイクロコントローラファミリーを発表し、ゾーンおよび電動化アーキテクチャをサポートする[2]。チップサプライヤーは、ハードウェアと並行してソフトウェア統合のためのツールを提供する必要性がますます高まっています。
- 自動車部品の選択は熱制御や故障処理に継続的な重きを置きます。電力管理の故障は車両の機能を妨げることがあるため、エンジニアリングチームはチップの動作限界とソフトウェアサポートの両方をレビューします。
- 分析された主要セグメント
- コンポーネント別:2026年時点でマイクロコントローラは 32.5% シェアを保持し、車両制御ユニットがリアルタイムの電力管理指令を実行します。
- 車両タイプ別:乗用車は2026年に 58.9% シェアを占めています。なぜなら、自動車メーカーは大量生産モデルに電子コントローラーを搭載しているからです。
- 用途別:エンジンマネジメントは2026年 31.2% 、燃焼およびハイブリッドエンジンが半導体ベースのタイミングと負荷制御を引き続き採用する中でシェアを占めています。
- エンドユーザー別: OEMは2026年に新車プラットフォームの直接部品認証と調達を通じてシェア 82.7% 獲得。
- アナリストの意見 at Fact.MR
- Fact.MRSamphu Nath Jhaは、電力制御チップの主要な商業的テストは、自動車メーカーが意図された車両プログラム全体で信頼性を持って使用できるかどうかです。半導体サプライヤーは、電動化設計の普及に伴い、予測可能なスイッチング性能とソフトウェア統合で競争することが期待されています。」
- 戦略的意味
- 半導体サプライヤーは、繰り返しスイッチング時に発熱を制限するパワーデバイスパッケージへの投資が期待されています。インフィニオンは2025年5月にソリッドステート電力分配用のCoolSiC JFET技術を導入しました[3]。
- チップ設計者は、既存の制御ユニット内で新しい部品がどのように挙動するかを確認するために、自動車メーカーとの早期レビューが必要です。同様のピン配置は取り付けを容易にするかもしれませんが、スイッチング応答やソフトウェアの挙動については、依然として適格な検証が必要です。
- 車両メーカーは制御チップを選ぶ前に、ソフトウェア開発ツールと電気性能を比較することが期待されています。エンジンやトランスミッションの機能に関しては、信頼性の高い診断が統合や後の故障追跡の時間を節約できます。
- ティア1 の電子機器サプライヤーは、長期的な車両プログラムに対して安定した納品計画を持つ半導体ベンダーを優先すると予想されます。ソフトウェアサポートや部品ライフサイクルの早期チェックは、制御ユニットが生産開始後の再設計作業を削減できます。
日本は2036年までに 12.0% CAGR 記録を記録すると予測されており、次いでイギリスが 10.9%位です。ドイツが 9.9% 位、アメリカが 9.0%位で上昇しています。ブラジルは 7.9%を記録し、国内車両組立と電子機器調達のバランスが異なることを反映しています。
電力制御用自動車半導体市場はセグメントごとにどのように構成されていますか?
マイクロコントローラ 32.5%;乗用車 58.9%;エンジンマネジメント 31.2%; OEM2026年に 82.7% 。
どのコンポーネントが車両のパワーコントロールをリードしているのでしょうか?
2026年にはマイクロコントローラが 32.5% シェアを占めています。
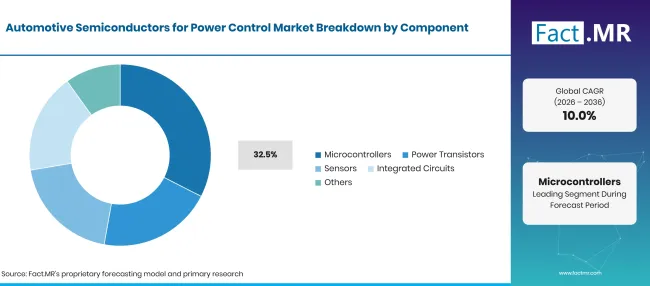
Automotive Semiconductors For Power Control Market Breakdown Component | Source: Fact.MR
| 構成要素 | シェア(2026年) |
|---|---|
| マイコン(主要セグメント) | 32.5% |
| 他のセグメントを合わせた | 67.5% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月22日 更新
マイクロコントローラは車両電子システム内で制御命令を実行するため、主要部品のシェアを占めると予想されています。エンジンコントローラーは燃料供給と電気信号を調整するタイミング処理が必要です。パワートランジスタは車両の電源回路内のスイッチング作業を行い、センサーはコントローラが使用する動作情報を提供します。集積回路は制御機能と支援機能を組み合わせ、アプリケーションがより小型の電子アセンブリを必要とする場合に備えます。自動車ソフトウェアツールとの互換性は、どのチップファミリーが量産プログラムに入るかに影響を与えることがあります。
ビークルタイプのセグメントをリードしているのは何でしょうか?
乗用車は2026年のシェア 58.9% 占めています。
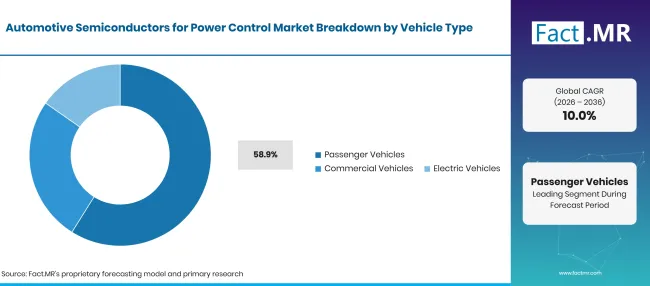
Automotive Semiconductors For Power Control Market Breakdown Vehicle Type 1 | Source: Fact.MR
| 車両の種類 | シェア(2026年) |
|---|---|
| 乗用車(主要セグメント) | 58.9% |
| 他のセグメントを合わせた | 41.1% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月22日 更新
乗用車は、メーカーが大量生産モデルプログラムにパワーコントロール電子機器を導入する中で、主要な車両タイプシェアを占める見込みです。商用車は、長時間の運転時間に対応したエンジンおよびトランスミッションコントローラーに関連チップを使用しています。電気自動車は、車載変換および配電回路において追加の電力スイッチング要件を導入します。エンジニアリングチームは、最終設計に合意する前に、各プラットフォームの電圧および熱限界に沿った半導体部品を評価します。プラットフォームの再利用は、車両モデル全体で部品の再利用を支えることができます。
アプリケーションは部品購入にどのような影響を与えるのか?
エンジンマネジメントは2026年に 31.2% シェアでリードしています。
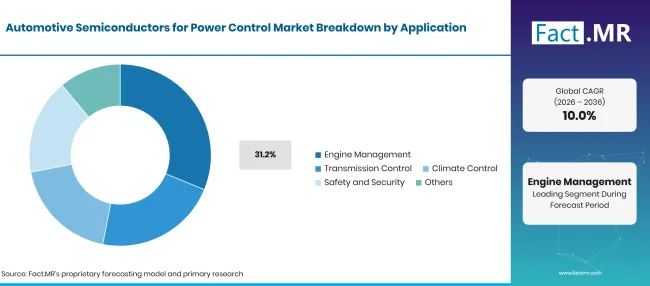
Automotive Semiconductors For Power Control Market Breakdown Application | Source: Fact.MR
| 応用 | シェア(2026年) |
|---|---|
| エンジンマネジメント(主要セグメント) | 31.2% |
| 他のセグメントを合わせた | 68.8% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月22日 更新
エンジン管理は、内燃車やハイブリッド車がエンジン運転の調整に制御電子機器に依存しているため、主な用途割合を占めると期待されています。トランスミッション制御は電子シフト機能の正確なタイミングを必要とします。気候制御はスイッチングおよび監視回路を用いてモーターやその他の電気負荷を管理します。安全・セキュリティシステムは、故障発生時に一貫して応答する部品を必要とします。各回路の役割は、自動車メーカーが半導体仕様を評価する際の指針となります。
メインの販売チャネルはどのエンドユーザーアカウントですか?
OEMは2026年に 82.7% 株式を保有しています。
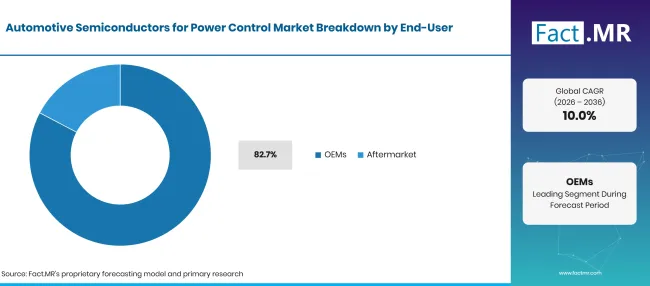
Automotive Semiconductors For Power Control Market Breakdown End User | Source: Fact.MR
| エンドユーザー | シェア(2026年) |
| OEMs(リーディングセグメント) | 82.7% |
| 他のセグメントを合わせた | 17.3% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月22日 更新
OEMは、自動車用半導体が一般的に承認された電子システムの一部として車両に投入されるため、最終ユーザーの主要シェアを占めると予測されています。自動車メーカーおよびその直接サプライヤーは設計サイクルの初期段階でチップ仕様を確認します。アフターマーケットは車両が運用開始後、交換用コントローラーや関連電子モジュールをサポートします。交換需要は、互換性のある部品へのアクセスや各モデルの正確な電気要件に依存します。
自動車用半導体による電力制御市場の普及を加速させている要因と、それを妨げている要因は何でしょうか?
電化された電気システムやより広範な電子制御機能が半導体の販売を支えています。認証時間や熱管理の限界は生産設計の変更を遅らせる可能性があります。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 自動車電化 | +1.0% | ヨーロッパ、東アジア | 中期(2年〜4 年) |
| コントローラー統合 | +0.8% | グローバル | 中期(2年〜4 年) |
| エンジン制御の更新 | +0.7% | グローバル | 短期(<= 2 年) |
| 電力スイッチング効率 | +0.5% | 東アジア、北アメリカ | 長期(>= 4 年) |
| 車両生産 | +0.4% | グローバル | 中期(2年〜4 年) |
出典: Fact.MRの分析。2026年10月22日 更新
機会影響分析
| 機会 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| ゾーンエレクトロニクス | +0.8% | ヨーロッパ、日本 | 中期(2年〜4 年) |
| コンパクトパワースイッチング | +0.6% | グローバル | 中期(2年〜4 年) |
| プラットフォームの標準化 | +0.5% | 北アメリカ、ヨーロッパ | 長期(>= 4 年) |
| 車両修理支援 | +0.4% | グローバル | 短期(<= 2 年) |
出典: Fact.MRの分析。2026年10月22日 更新
拘束具の影響分析
| 抑制 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 予選リードタイム | -0.8% | グローバル | 中期(2年〜4 年) |
| 熱設計の限界 | -0.6% | グローバル | 中期(2年〜4 年) |
| チップ供給濃度 | -0.5% | グローバル | 短期(<= 2 年) |
| 車両プログラムの費用 | -0.4% | ブラジル、ヨーロッパ | 長期的(>= 4 年) |
出典: Fact.MRの分析。2026年10月22日 更新
2036年までに自動車用半導体向けパワーコントロール市場を拡大している国はどこですか?
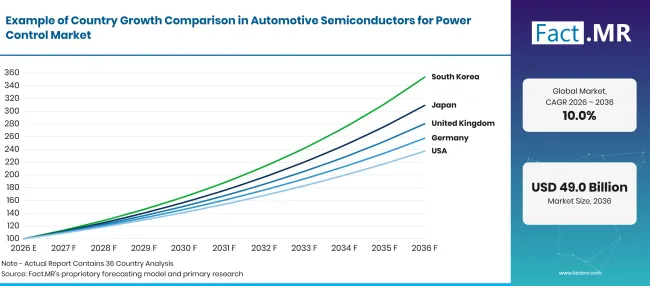
Automotive Semiconductors For Power Control Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026–2036) |
|---|---|
| 日本 | 12.0% |
| 英国 | 10.9% |
| ドイツ | 9.9% |
| 米国 | 9.0% |
| ブラジル | 7.9% |
出典: Fact.MRの分析。2026年10月22日 更新
なぜ日本は自動車用パワーコントロールチップの利用を拡大しているのですか?
12.0% CAGRは、ハイブリッドシステム工学および半導体設計能力と結びついています。
日本の自動車メーカーはハイブリッドパワートレインの専門知識と国内の半導体設計者基盤を組み合わせています。制御電子機器は電化システム全体のスイッチングおよび動作フィードバックを管理します。日本は2036年までに 12.0% CAGR を記録すると予測されています。サプライヤー選定は、長期モデルプログラムにおいて一貫した車両グレードの性能と信頼性の高いソフトウェアサポートを重視する見込みです。
イギリスにおけるパワーコントロールチップの成長の背景には何があるのでしょうか?
10.9% CAGRは、電化モデル導入とプラットフォームの資格審査によって形作られました。
英国を拠点とする車両工学プログラムは、電動化プラットフォームで使用される半導体部品の販売機会を創出しています。運輸省は2026年4月に2025年の車両ライセンス統計を公表しました[4]。自動車メーカーは新しい部品を承認する前に、各車両の電気レイアウトに対してチップ性能を評価することが期待されています。
ドイツは自動車半導体需要をどのように形成しているのでしょうか?
9.9% CAGRは、自動車輸出およびEVパワーエレクトロニクスに関連しています。
ドイツの自動車メーカーは、国内の車両工学と輸出志向の生産プログラムを結びつけています。2025年7月、Destatisは2025年1月から5月にかけて約 1.5 00万台の新乗用車を輸出したと報告しました[5]。この市場を対象とする半導体メーカーは、信頼性の高いスイッチング性能とモデルプラットフォーム間でのソフトウェア互換性に注力すると予想されています。
アメリカの権力統制の見方を支持するものは何でしょうか?
9.0% CAGR、コントローラ統合および自動車工学プログラムを反映しています。
米国の自動車メーカーは、エンジン制御や電動化電力システムの分野で半導体ベンダーと協力しています。米国は2026年から2036年の間に 9.0% CAGR を発表すると予測されています。パワートランジスタやマイクロコントローラは、単価に加え、スイッチングリミットや故障応答についても評価される可能性が高いです。生産プログラムは、自動車認証を確実に通過できる部品を優先します。
なぜブラジルは車両用パワーエレクトロニクスの基盤を構築しているのでしょうか?
7.9% CAGR、国内の組み立ておよび制御システムの調達に連動しています。
ブラジルのパワーコントロール半導体販売は、国内車両組立および国内販売モデルに搭載された電子モジュールと関連しています。2026年1月、ANFAVEAは2025年のブラジル車両生産と販売を報告しました[6]。国内車両プログラムは、電気的耐久性や交換の入手可能性と並行して部品コストの評価を継続すると予想されています。
電力制御市場における自動車半導体市場のリーダーは誰ですか?
Infineon Technologies 自動車用電気システムで使用される半導体電源スイッチング部品を供給しています。NXPセミコンダクターズは車両制御アーキテクチャに適したマイクロコントローラを開発し、テキサス・インスツルメンツは自動車用電源管理およびアナログ部品を提供しています。STマイクロエレクトロニクスは車両用途向けのマイクロコントローラおよびパワーデバイスを提供しています。これらの提供者間の商業的な違いは、資格サポートや各デバイスと意図された制御回路の適合性に依存すると予想されます。
ルネサスエレクトロニクスは自動車用マイクロコントローラを提供し、ROHMはパワー半導体デバイスを供給しています。オンセミは電化システムで使用される自動車用パワーデバイスを提供し、アナログ・デバイセリーは関連する測定および電力管理部品を開発しています。東芝は自動車電子機器向けの半導体デバイスを通じて参加し、ボッシュは自動車半導体能力に貢献しています。製品選択は車両プログラム全体の技術的承認と製造継続性に焦点を当てる予定です。
主要な提供者はどの企業ですか?
主な企業は Infineon Technologies AG; NXP Semiconductors N.V.; Texas Instruments Incorporated; STMicroelectronics N.V.; Renesas Electronics Corporation;オンセミ; Robert Bosch GmbH; Analog Devices Inc.; Toshiba Corporation;そして ROHM Co. Ltd.
- Infineon Technologies AG
- NXP Semiconductors N.V.
- Texas Instruments Incorporated
- STMicroelectronics N.V.
- Renesas Electronics Corporation
- オンセミ
- Robert Bosch GmbH
- Analog Devices Inc.
- Toshiba Corporation
参考文献
- [1] Infineon Technologies AG。(2025年4月 29日) インフィニオンは自動車および産業用パワーエレクトロニクス向けに超低RDS(オン)のCoolSiC™ MOSFET 750 V G2 を発売。
- [2] NXPセミコンダクターズ。(2025年3月 11日)。 New S32K5 マイクロコントローラファミリーは、ゾーンSDVアーキテクチャを進化させ、NXP CoreRideプラットフォームを拡張します。
- [3] Infineon Technologies AG。(2025年5月 5日) インフィニオンは、よりスマートで高速な固体電力分配のための新しいCoolSiC™ JFET技術を導入しました。
- [4]運輸省。(2026年4月 29日)。車両免許統計:2025年。
- [5]国家連邦(Destatis)。(2025年7月 18日) 2025年上半期の新乗用車輸出は前年同期 1.1% 増加しています。
- [6]Associação Nacional dos Fabricantes de Veículos Automotores.(2026年1月 15日)。 Produção e venda de autoveículos crescem em 2025 e Anfavea projeta nova alta em 2026.
この報告書が答えます
- 本報告書は、自動車の電子電源制御に使用されるマイクロコントローラやパワートランジスタ、半導体選択の技術的要件を検証しています。
- 車両タイプ分析は乗用車と商用車および電気自動車を比較し、トータルアセンブリプログラムが部品の注文順序を形成する理由を説明します。
- 国別分析は日本、イギリス、ドイツ、アメリカ合衆国、ブラジルを対象とし、特に現地の製造と電動化車両プログラムに注目しています。
- 競合分析では、電力スイッチングデバイス、マイクロコントローラ、制御機能、車両認証に必要な技術サポートの各半導体サプライヤーを比較します。
- 報告書は、 OEM 半導体調達を制御モジュールおよび関連する交換用電子機器のアフターマーケット供給と区別しています。
自動車用半導体向けパワーコントロール市場は何をカバーしていますか?
この市場は、車両内の電力制御および関連機能制御に使用される半導体部品を対象としています。これには、マイコン、パワートランジスタ、センサーに加え、集積回路やその他の補助部品が含まれます。
このカバー範囲は、主に情報処理や通信に使用されるチップを含む 自動車半導体市場よりも狭いです。
範囲には何が含まれているのでしょうか?
対象範囲には、エンジン管理やトランスミッション制御に使用される自動車グレードの半導体が含まれます。
また、車両の電力を制御する気候制御や特定の安全・セキュリティ機能に関与するチップも対象としています。販売は乗用車、商用車、電気自動車全体で評価されます。 OEM 部品の注文が新車生産の主なルートを形成し、アフターマーケットは関連する交換需要をカバーします。
範囲から除外されるものは何ですか?
この範囲は、自動車の電源制御機能に及ばない汎用半導体販売を除外しています。
完全なトラクションインバータアセンブリや車両バッテリーパックは、含まれるパワーコントロールチップの価値を除き、コンポーネントレベルの境界外に含まれます。独立したソフトウェアサービス、チップ製造機械、その他関連のないインフォテインメントプロセッサも除外されます。
分析はどのように作成されたのですか?
分析は 120+の情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを基にしています。
- 一次調査: 一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先順位、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因について検討します。
- デスクリサーチ:デスク リサーチは政府統計、規制出版物、企業申請、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測: 市場推計は、過去の業績、需要指標、価格と販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データの検証と更新サイクル: 調査結果は、一次インタビューと公開データ、企業の活動、規制変更、取引パターン、業界動向を比較することで検証されます。定期的な更新では、新製品の発売、キャパシティの変更、提携、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
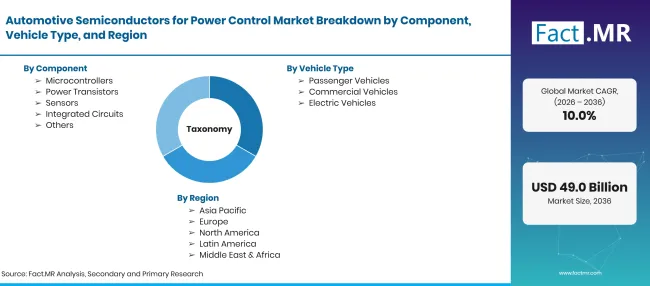
Automotive Semiconductors For Power Control Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | 2026年にはUSD億人、2036年にはUSD億人CAGR |
| 市場の定義 | 自動車用電力制御および関連するスイッチングや制御機能に使用される自動車半導体デバイス。 |
| 構成要素 | マイクロコントローラ、パワートランジスタ、センサー、集積回路、その他 |
| 車両の種類 | 乗用車;商用車;電気自動車 |
| 応用 | エンジン管理、トランスミッション制御、気候制御、安全・セキュリティ、その他 |
| エンドユーザー | OEMs;アフターマーケット |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | ドイツ;ブラジル、米国;英国;日本 |
| 紹介企業 | Infineon Technologies AG; NXP Semiconductors N.V.; Texas Instruments Incorporated; STMicroelectronics N.V.; Renesas Electronics Corporation;オンセミ; Robert Bosch GmbH; Analog Devices Inc.; Toshiba Corporation;そして ROHM Co. Ltd. |
| 予測期間 | 2026年から2036年 |
| アプローチ | 車両プラットフォーム半導体応用分析、公式車両統計および当初の会社開示 |
出典: Fact.MRの分析。2026年10月22日 更新
市場はどのように区分されていますか?
-
コンポーネント別
- マイコン
- パワートランジスタ
- センサー
- 集積回路;その他
-
車両タイプ別
- 乗用車両
- 商用車
- 電気自動車
-
用途別
- エンジン管理
- トランスミッション制御
- 気候制御
- 安全保障、その他
-
エンドユーザー別
- OEM
- アフターマーケット
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年の自動車用半導体市場はどのくらいの規模になるのでしょうか?
2026年から2036年の CAGR は?
どのコンポーネントがリードするのでしょうか?
どのアプリケーションがリードしますか?
自動車用パワーコントロール半導体に関わっている企業はどこですか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード