- Market Value (2025): USD 198.4 Bn
- Estimated Value (2026): USD 208.7 Bn
- Forecast Value (2036): USD 346.0 Bn
- CAGR (2026-2036): 5.2%
2036年までに内分泌薬市場予測はいくらになると予測されていますか?
2026年にはUSD 208.7億人、2036年にはUSD 346.0億人に5.2% CAGR。
- 2025年の内分泌薬市場の評価額は USD 198.4 億 ドルであり、その基盤はインスリン、経口糖尿病薬、生涯ホルモン補充療法に基づいています。
- より多くの成人が2型糖尿病と診断され、併用療法を長期間継続することで、2026年の収益はUSD 208.7億ドルから2036年にはUSD 346.0億ドルに増加する見込みです。
- 5.2% CAGRは成熟したインスリンおよび甲状腺ラインの安定した処方量を反映し、高価値の週次およびインクレチン系薬剤によって引き上げられます。
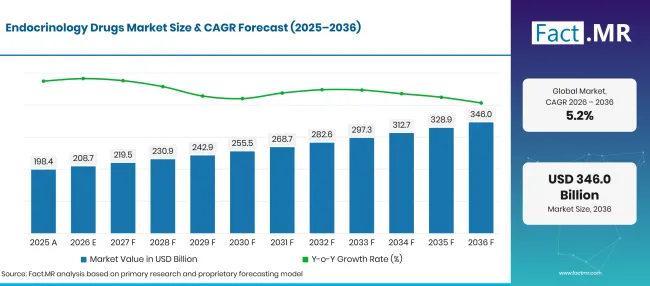
Endocrinology Drugs Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 198.4 |
| 2026 | 推定 | 208.7 |
| 2036 | 予報 | 346.0 |
| CAGR 2026年から2036年 | 予測期間 | 5.2% |
出典: Fact.MRの分析。2026年11月3日 更新
内分泌薬市場の成長を背景にした決定的な数字は何ですか?
2026年から2036年の期間は USD 137.3 億ドルの新たな価値を加え、その多くは病院や小売薬局を通じて提供される糖尿病ケアに関連しています。
- 市場の需要要因
- 現在、世界の保健機関は新しい糖尿病薬を中核医薬品として扱っています。2025年9月、世界保健機関(WHO)はセマグルチド、ドゥラグルチド、リラグルチド、チルゼパチドを、心臓や腎臓疾患、肥満を持つ 2 成人の必須医薬品モデルリストに追加しました [1]。リストはこれらの薬剤に対する各国の処方薬および公開入札の案内を行っています。
- 週1回の基礎インスリンは、 2 型糖尿病患者の注射負担を軽減しています。ノボノルディスクは2026年3月、米国FDAが成人 2 型糖尿病患者向けの初の週1回の基礎インスリンとしてAwiqli(インスリン・イコーデック)を承認したと発表しました [2]。リリーは2026年9月にオンスウィック(インスリン・エフシトラ・アルファ)をFDAから承認し、同社はEU、メキシコ、日本でも認可されていると報告しています[3]。
- 免疫療法はインスリンが必要になる前の新たな治療窓口を開きます。サノフィは2026年1月に、欧州委員会がステージ2の成人および8歳以上の子どものステージ1糖尿病のステージ3遅延を目的としたテイザイルド(テプリズマブ)を承認したと報告しました[4]。親族や子どものスクリーニングにより、より多くの患者が早期に内分泌クリニックに連れて行かれるようになります。
- 生涯にわたるホルモン補充療法は基礎を安定させます。甲状腺機能低下症、成長ホルモン欠乏症、副甲状腺機能低下症の患者は治療を中止することは稀であり、新たな診断を受けるたびに何年も繰り返される処方が増えていきます。
- 分析された主要セグメント
- 薬剤タイプ別:2026年にはインスリンが 34.2% を占めます。 1 型糖尿病の患者や進行した 2 型糖尿病の多くが、毎日または週単位の基礎補正が必要なためです。
- 応用別:糖尿病は患者層の規模と継続的な血糖コントロールの必要性を考慮すると、2026年の価値の 42.3% を占めます。
- 流通チャネル別:病院薬局は2026年にインスリンの導入、生物学的注射、専門的な内分泌処方が施設内で始まるため、 38.7% を獲得するでしょう。
- アナリストの意見 at Fact.MR
- Fact.MRのプリンシパルコンサルタント、シャンブ・ナート・ジャー氏は「糖尿病は2036年まで内分泌学の処方を忙しくさせるでしょうが、処方される薬の組み合わせは週1回のインスリンとインクレチン系の組み合わせへとシフトするでしょう。これらの薬剤を現実的な価格で公的な処方薬に導入できる供給者は、ラテンアメリカやヨーロッパでの患者リーチを広げるでしょう。甲状腺療法、成長療法、副甲状腺療法の成長はやや遅くなりますが、長期作用型の治療形態は専門医療における価値を守るでしょう。」
- 戦略的意味
- メーカーは、病院の処方薬が患者を日用品から切り替える前に確実な供給が必要なため、週1回のインスリンのペンとカートリッジの容量を早めに計画すべきです。
- 病院の薬剤師は、患者に対して1日1回の基礎インスリンから週1回に移行する際に用量変換プロトコルを設定し、切り替え時の低血糖リスクを減らすべきです。
- 支払者や公衆衛生システムは、GLP1 ベースの薬剤をリストアップする際には、心臓や腎臓の給付が薬費の一部を相殺できるため、医療費全体を検討すべきです。
- 投資家は長期作用型ホルモン療法や 1 型糖尿病の初期治療を検討しるべきであり、ラベル拡大が成熟したカテゴリーに価値を加える可能性もあります。
ドイツは5か国の中でリードしており、 6.0%年までに国内の研究者がほぼ倍増すると予想する 2 型糖尿病の症例数に支えられています。ブラジルは 5.5% 年で続き、公的システムで患者を新しいインスリン類似体に移行しています。米国は非常に大きな治療基盤から 4.9% 成長しており、価格圧力が価値上昇を制限しています。イギリスの 4.4% ペースは、処方薬品数が上昇し続ける中でNHSの強い支出抑制を反映しています。日本は 3.9%で幅を縮小し、高齢者が量を維持しつつ価格修正により価値が抑えられています。
内分泌薬市場はセグメントごとにどのように構成されていますか?
インスリンは 34.2%年で薬剤タイプをリードします。糖尿病は 42.3%年でアプリケーションをリードします。2026年には病院薬局が 38.7% の流通チャネルでトップとなります。
どの薬物タイプがリードするのか?
インスリンは2026年の販売の 34.2% を占めています。
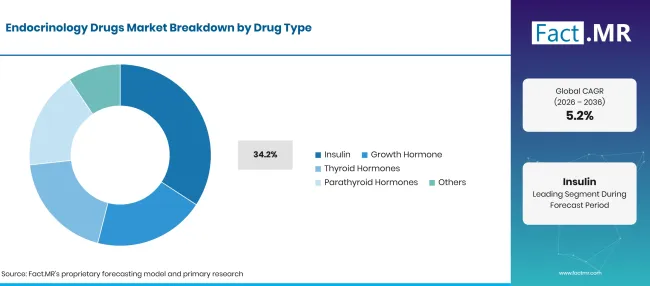
Endocrinology Drugs Market Breakdown Drug Type | Source: Fact.MR
| 薬物の種類 | シェア(2026年) |
|---|---|
| インスリン(主要セグメント) | 34.2% |
| 他のセグメントを合わせた | 65.8%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月3日 更新
1型糖尿病の人はインスリンなしでは生きられず、多くの2型糖尿病患者は経口薬剤の効果が止まるとインスリンを追加しています。グラルギン、デグルデック、そして新しい週次製品などの基礎類似体がこの需要の中核を形成しています。迅速な食事時のインスリンや混合製剤はさらなる容量を増やします。プレフィルペンはほとんどの高所得市場でバイアルに取って代わり、患者一人当たりの価値を高めています。成長ホルモンは成長ホルモン欠乏症の子どもや一部の下垂体疾患を持つ成人に利用されています。ファイザーの2026年8月の処方情報では、成長ホルモン分泌不足による成長障害を持つ3歳以上の子どもに対する週1回の成長ホルモン類似剤としてNgenla(ソマトロゴン)が記載されています[5]。週単位の投与は人間の成長ホルモンカテゴリーを再形成しています。甲状腺ホルモン、主にレボチロキシンは、1パックあたり低コストで甲状腺機能低下症を治療します。副甲状腺ホルモン療法は副甲状腺機能低下症と重度の骨粗鬆症をカバーします。その他には副腎療法や下垂体療法が含まれます。
糖尿病を支える応用は何でしょうか?
糖尿病は2026年の歳入の 42.3% を占めています。
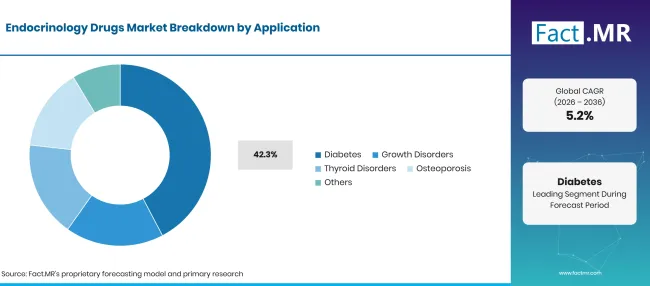
Endocrinology Drugs Market Breakdown Application | Source: Fact.MR
| 応用 | シェア(2026年) |
|---|---|
| 糖尿病(主要セグメント) | 42.3% |
| 他のセグメントを合わせた | 57.7%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月3日 更新
血糖コントロールは患者にとって日々の課題であり、診断から数年以内に2回以上の薬剤を必要とする患者が多いです。メトホルミンは通常の最初のステップです。多くの患者はその後、インスリンの前に SGLT2 阻害剤 やインクレチン薬を追加します。 GLP-1 受容体作動薬 クラスは、臨床医が心臓や腎臓の保護にも利用するため、糖尿病支出の拡大する割合を占めています。成長障害は、子どもが成人の身長に達するまで長期の治療期間が必要です。甲状腺疾患はより多くの人に影響を及ぼしますが、ジェネリックのレボチロキシンは価値を控えめに保っています。骨粗鬆症のケアは、非常に高い骨折リスクを持つ患者に対して副甲状腺ホルモン類似体を利用します。他には副腎機能不全、先端巨大症、クッシング病などが含まれる。
流通チャネルは需要をどのように形成するのか?
病院薬局は2026年の価値 38.7% を捉えています。
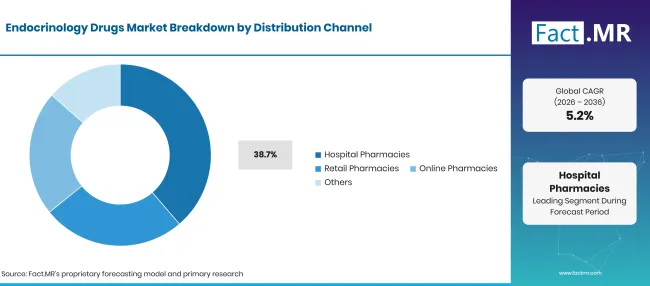
Endocrinology Drugs Market Breakdown Distribution Channel | Source: Fact.MR
| 流通チャネル | シェア(2026年) |
|---|---|
| 病院薬局(主要セグメント) | 38.7% |
| 他のセグメントを合わせた | 61.3%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月3日 更新
多くの内分泌治療の過程は病院クリニックから始まり、専門医がインスリンの投与、成長ホルモンの投与量の見直し、注射可能な骨粗鬆症治療を行います。病院薬局はまた、新たに診断された小児 1 型糖尿病や手術患者向けの入院インスリンも取り扱っています。テプリズマブ点滴のような専門医専用の生物学的製剤はこのチャネル内にとどまります。小売薬局は、患者が経口薬剤、ペン、甲状腺錠剤で安定すると再処方を引き継ぎます。オンライン薬局は、規制当局が許可する範囲で慢性療法の自宅配送を提供しています。その他には専門の販売代理店や公開入札供給が含まれます。
内分泌薬市場の普及を加速させている要因と、それを妨げている要因は何でしょうか?
毎年多くの成人が 2 型糖尿病と診断され、週単位のインスリンやインクレチン剤は処方者に治療を強化する手段を増やしています。甲状腺、成長、副甲状腺疾患に対するホルモン補充療法は、安定した生涯需要の層を加えています。新しい薬剤の高価格とGLPの支払者限度額は、ゆっくりとした価値上昇1 使われます。バイオシミラーインスリンやジェネリック経口薬も成熟系の価値を蝕みます。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 2型糖尿病の診断増加 | +1.2% | グローバル | 長期(>=4 年) |
| GLP1 ベースの血糖値低下剤の取り込み | +1.0% | 北アメリカ、西ヨーロッパ | 中期(2年から4 年) |
| 週1回の基礎インスリンの導入 | +0.7% | 北アメリカ、西ヨーロッパ、東アジア | 短期(<=2 年) |
| 生涯にわたる甲状腺および成長ホルモン補充療法 | +0.5% | グローバル | 長期(>=4 年) |
出典: Fact.MRの分析。2026年11月3日 更新
機会影響分析
| 機会 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 新興市場における公共インスリン類似体プログラム | +0.7% | ラテンアメリカ、南アジア・太平洋 | 中期(2年から4 年) |
| 初期 1 型糖尿病に対する免疫療法 | +0.5% | 北アメリカ、西ヨーロッパ | 長期(>=4 年) |
| 子どものための週1回の成長ホルモン | +0.4% | グローバル | 中期(2年〜4 年) |
| 長時間作用型副甲状腺ホルモン療法 | +0.2% | 北アメリカ、西ヨーロッパ | 長期(>=4 年) |
出典: Fact.MRの分析。2026年11月3日 更新
拘束具の影響分析
| 抑制 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 新しい糖尿病薬の高価格 | -0.6% | グローバル | 短期(<=2 年) |
| バイオシミラーインスリンとジェネリック経口薬の侵食 | -0.5% | 北アメリカ、西ヨーロッパ | 中期(2年から4 年) |
| 内分泌専門医へのアクセスの不平等 | -0.4% | 新興市場 | 中期(2年から4 年) |
| 長期注射療法の遵守率の低下 | -0.2% | グローバル | 長期的(>=4 年) |
出典: Fact.MRの分析。2026年11月3日 更新
2036年までに内分泌薬市場を拡大している国はどこですか?
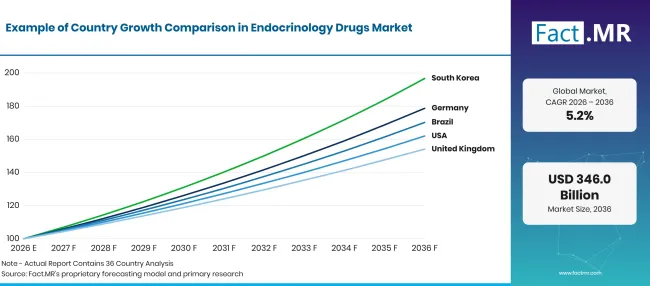
Endocrinology Drugs Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026年から2036年まで) |
|---|---|
| ドイツ | 6.0% |
| ブラジル | 5.5% |
| 米国 | 4.9% |
| 英国 | 4.4% |
| 日本 | 3.9% |
出典: Fact.MRの分析。2026年11月3日 更新
ドイツにおける内分泌学薬の採用を支えるものは何ですか?
6.0% CAGRは、急増する 2 型糖尿病の症例数と広範な法定保険適用によって推進されています。
2025年9月のロベルト・コーク研究所の調査では、2022年にドイツで 6.05 00万人の 2 型糖尿病と診断され、 8.6% の有病率が報告されています[6]。主なシナリオは2050年までに 11.01 百万件の症例が予測されています。法定健康保険は、ほぼすべての住民に対してインスリン、インクレチン薬剤、甲状腺治療を補償します。専門の糖尿病診療所が病院外での多くのインスリン開始を管理しています。
ブラジルはどのように需要を発展させているのでしょうか?
5.5% CAGR、公衆衛生システムが患者をインスリン類似剤に切り替える過程で。
ブラジル保健省は2026年7月に統一医療システム(SUS)におけるインスリングラルギーンへの全国的な移行を開始しましたが、その時点でNPHインスリンはSUSで使用されるインスリンの 90% をまだ占めていました[7]。保健省は自治体チーム向けの 130 研修ワークショップを計画していました。2026年1月に発表された連邦データによると、成人糖尿病の有病率は2006年の 5.5% から2024年には 12.9% に上昇しました[8]。ブラジルにおけるインスリンの主なルートは公共購入であり続けます。
アメリカ合衆国の養子縁組を支援するとは何でしょうか?
4.9% CAGR、非常に多くの治療対象者と新しいエージェントへの早期アクセスに支えられています。
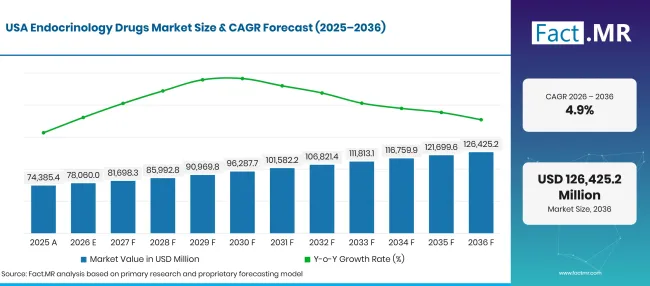
Endocrinology Drugs Market Forecast Usa | Source: Fact.MR
CDCの全国糖尿病統計報告書(2026年9月に更新)によると、2023年に米国で 40.1 00万人が糖尿病の診断済みまたは未診断の糖尿病を持っていたと推定されています[9]。同じ報告書では、前糖尿病の成人が 115.2 00万人もカウントされています。2026年にFDAが週2回の基礎インスリンを承認し、この層に新たな選択肢が加わりました。リベートや薬局給付のルールが純価格に影響を与えます。
イギリスは需要をどのように発展させているのでしょうか?
4.4% CAGRは、厳しいNHS予算管理下での処方箋数の増加を反映しています。
NHSビジネスサービス機構は2026年8月に、2025/26年にイングランドで4.100万人の特定患者が糖尿病処方箋を受け取ったと報告しました[10]。これらの処方薬は8300万点に達し、費用は2.31億ポンドに達しました。地域の薬局が繰り返し調剤の大部分を担当しています。GLP1剤や新しいインスリンが日常治療に入るタイミングは、国の指針によって決定されます。
日本の採用を支持するものは何でしょうか?
3.9% CAGR、高齢化する糖尿病や甲状腺の問題によるものでした。
日本の厚生労働省は2025年12月に2024年国民保健栄養調査を発表しました[11]。約 11 00万人が糖尿病の疑いが強く疑われており、その数字は増加し続けています。高齢の患者層がインスリンと甲状腺ホルモンの安定した需要を支えています。高齢化医療分野 も この高齢化の要因を共有しています。定期的な全国価格の改訂が価値の成長を制限しています。
内分泌薬市場をリードしているのは誰ですか?
競合は3つのグループに分かれます。ノボノルディスク、イーライリリー社、サノフィはインスリンとインクレチンの中核を形成しており、深いペン製造と糖尿病クリニックとの長い歴史を持っています。彼らの最新製品は価値の今後を示しています。ノボノルディスクのAwiqliとリリーのオンスウィックは、2026年にFDAの週一基礎インスリンとして承認されました[2][3]。
リリーの2026年第3四半期の更新では、成人 2 型糖尿病の心血管リスク低減のためのMounjaroがFDA承認されていることも記載されています[12]。アストラゼネカとメルク社は、SGLTの2 およびDPP-4 阻害薬を基盤とした経口療法グループを設立し、ジェネリックエントリーが価格を検証します。ファイザーとアビは成長ホルモンおよびレボチロキシンブランドによるホルモン補充に注力しています。サノフィのEU承認は、初期 1 型糖尿病におけるテイザイルドの承認であり、免疫療法がポートフォリオの上流域を拡大できることを示しています[4]。2036年までに、競争力のある重みは、週単位の注射を大規模に供給し、フォーミュラリーへのアクセスを獲得できる企業にシフトします。
主要な提供者はどの企業ですか?
内分泌薬市場の主要企業には、ノボ・ノルディスク、イーライリリー・アンド・カンパニー、サノフィ、アストラゼネカ、メルク、ファイザー、アッビが含まれます。
- ノボ・ノルディスク
- イーライリリー・アンド・カンパニー
- サノフィ
- アストラゼネカ
- メルク社
- ファイザー
- アビ
参考文献
- [1] 世界保健機関(WHO)(2025年9月 5日) WHOは主要ながんや糖尿病治療を含む必須医薬品のリストを更新しました。
- [2] ノボノルディスク。(2026年3月 27日) アウィクリは米国で承認され、成人 2 型糖尿病患者に対する初かつ唯一の週1回の基礎インスリン治療を実施。
- [3]イーライリリー社。(2026年9月 24日) 米国食品医薬品局(FDA)は、成人 2 型糖尿病患者向けの週1回の基礎インスリン注射治療であるリリーのオンスウィック(インスリン・エフシトーラ・アルファ・ゴーブ)を承認しました。
- [4]サノフィ。(2026年1月 12日)。 プレスリリース:サノフィのテイザイルドは、ステージ 2 型 1 糖尿病患者向けにEUで承認されました。
- [5]ファイザー。(2026年8月)。 NGENLA(ソマトロゴン・グラ)注射:処方情報のハイライト。
- [6]ロベルト・コッホ研究所。(2025年9月 17日)。 ドイツにおける 2 型糖尿病の有病率および診断例数の傾向:2050年までの予測。
- [7]ブラジル保健省。(2026年7月 13日)。市の秘書官によるイン スリナ・グラルギナのトランジソン・プロセス省。
- [8]ブラジル政府(2026年1月 28日)。 糖尿病、ヒペルテンサン・エベシダデ:Saúde investe R$ 340 milhões para estimular prevenção。
- [9]疾病対策センター(CDC)。(2026年9月 16日)。 国立糖尿病統計報告書。
- [10]NHSビジネスサービス局。(2026年8月 20日)。 糖尿病の処方:イングランド:2016/17 年から2025/26。
- [11]厚生労働省 日本(2025年12月 2日)。 令和6年 「国民健康・栄養調査」の結果。
- [12]イーライリリー社(2026年10月 29日) リリーは2026年第3四半期の財務結果を報告し、通年のガイダンスを引き上げ、ポートフォリオ全体の規制進展を強調します。
この報告書が答えます
- 2026年と2036年の内分泌薬の収益はどれほど大きくなり、両者をつなぐペースはどのくらいでしょうか?
- なぜインスリンが薬剤タイプの中でリードを保ち、週ごとの製品が薬局に届くのか。
- 糖尿病以外のどの疾患分野が生涯にわたる処方需要を増やすのか。
- 病院、小売、オンライン薬局が患者の歩みの中でそれぞれ位置づけられる場所。
- ドイツ、ブラジル、アメリカ、イギリス、日本の成長の違いは何でしょうか。
- どのサプライヤーグループがインスリン、経口剤、ホルモン補充療法で競合しているのか。
内分泌薬市場は何を扱っていますか?
本研究はホルモン障害に対する処方薬を追跡しており、糖尿病、甲状腺疾患、成長不全、骨代謝を主な分野としています。収益はブランド製品、バイオシミラー製品、ジェネリック製品全体でメーカーレベルでカウントされます。
価値は一定の為替レートで USD 億単位で表記されています。国の数字は医薬品がどこで処方されるかを追い、どこで作られるかを追います。
スコープには何が含まれているのでしょうか?
バイアル、カートリッジ、プリフィルペンにおけるヒトインスリンおよびインスリン類似体。
インクレチン薬を含む、糖尿病のために処方される経口および注射による血糖値低下薬。
成長ホルモン、甲状腺ホルモン、副甲状腺ホルモン製品、承認された内分泌適応症のための製品。
1型糖尿病の発症を遅らせる免疫療法。
範囲から除外されるものは何ですか?
血糖測定器、センサー、インスリンポンプ、空のペンデバイスが薬なしで販売されています。
スタチンや脂 質代謝調節薬 の分野の他の薬剤は、内分泌適応症で販売されない限り。
栄養補助食品、ヨウ素塩、市販のウェルネス製品などです。
検査室での検査、診察料、病院サービス料。
分析はどのように作成されたのですか?
分析は 120+の情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを活用しています。
- 一次調査:一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先事項、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因を検証します。
- デスクリサーチ:デスクリサーチは政府統計、規制出版物、企業提出、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測:市場推計は過去の業績、需要指標、価格および販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データ検証と更新サイクル:一次インタビューと公開データ、企業活動、規制変更、取引パターン、業界動向を比較することで調査結果が検証されます。定期的な更新では、新製品の発売、キャパシティの変化、パートナーシップ、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
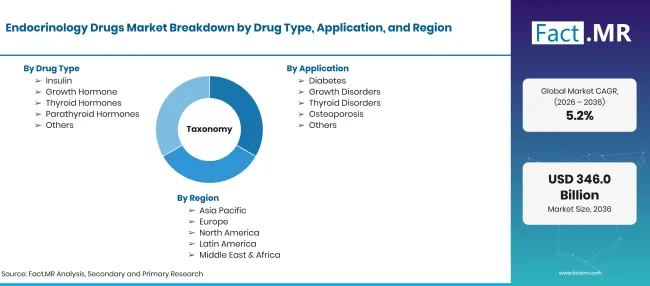
Endocrinology Drugs Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | 2026年にはUSD億人、2036年にはUSD億人CAGR |
| 市場の定義 | 糖尿病、甲状腺、成長、副甲状腺およびその他の内分泌疾患を治療するためにホルモンを置き換え、模倣、または調節する処方薬。 |
| 薬物の種類 | インスリン;成長ホルモン;甲状腺ホルモン;副甲状腺ホルモン;その他 |
| 応用 | 糖尿病;成長障害;甲状腺疾患;骨粗鬆症;その他 |
| 流通チャネル | 病院薬局;小売薬局;オンライン薬局;その他 |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | ドイツ;ブラジル、米国;英国;日本 |
| 紹介企業 | ノボ・ノルディスク;イーライリリー・アンド・カンパニー;サノフィ;アストラゼネカ;メルク社;ファイザー;アッビィ |
| 予測期間 | 2026年から2036年 |
| アプローチ | 疾患および薬品クラス別の処方量を、製造者の販売価格で評価し、全国の処方統計と照合しています。 |
出典: Fact.MRの分析。2026年11月3日 更新
市場はどのように区分されていますか?
-
薬物の種類別
- インスリン
- 成長ホルモン
- 甲状腺ホルモン
- 副甲状腺ホルモン
- その他
-
用途別
- 糖尿病
- 成長障害
- 甲状腺疾患
- 骨粗鬆症
- その他
-
流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- その他
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年の内分泌薬市場はどれくらい大きいのでしょうか?
内分泌薬市場はどのくらいの成長率を記録するのでしょうか?
どの種類の薬物が主導するのでしょうか?
どのアプリケーションがリードしますか?
どの流通チャネルがリードしているのか?
どの国が最も早く成長するのでしょうか?
主な企業はどこですか?
市場を妨げるものは何でしょうか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード