- Base Value(2025): 451.8 Mn
- Estimated Value(2025): 451.8 Mn
- Forecast Value (2035): 905.5 Mn
- CAGR (2025 - 2035): 7.2%
ヨーロッパ二酸化炭素市場見通し 2025年から2035年
ヨーロッパ二酸化炭素(CO2)市場は、2025年のUSD 451.8百万から2035年にはUSD 905.5百万へと成長すると予測されています。2025年から2035年の予測期間中、食品・飲料加工の需要増加、石油回収の強化、さまざまな産業用途により、業界は7.2%CAGRで成長すると予測されています。
炭素回収への関心の高まりとEUの排出規制の厳格化が、CO₂回収技術の採用をさらに促進しています。ドイツ、フランス、オランダなどの主要市場が、強力な政策支援と産業イノベーションを通じてこの変化を牽引しています。
| メートル法 | 価値 |
|---|---|
| 産業規模(2025E) | USD 451.8 百万 |
| 産業規模(2035年女性) | USD 905.5 百万 |
| CAGR (2025年から2035年) | 7.2% |
出典: Fact.MRの分析。2025年9月2日 更新
ヨーロッパの二酸化炭素市場の推進要因は何ですか?
ヨーロッパの二酸化炭素市場の成長は、複数の分野での需要増加によって牽引されています。食品・飲料業界では、CO₂が炭酸、包装、保存に広く使われており、ドイツ、イタリア、英国などの国々での加工食品・飲料の消費増加が需要を後押ししています。 炭素回収・貯蔵(CCS)技術の採用 も加速しており、産業界はEUの気候目標に対応し、ノルウェーやオランダなどの地域で排出削減戦略に投資しています。
さらに、化学セクターは尿素、メタノール、その他の化合物の原料としてCO₂を利用し、持続可能な製造へのシフトを支えています。医療用CO₂は外科手術や診断における役割から注目を集めており、地域の拡大する医療インフラと整合しています。
一方で、医薬品や食品輸送の需要に伴い、コールドチェーン物流におけるドライアイスの需要が高まり、消費をさらに押し上げています。これらの傾向に加え、厳しい環境規制や欧州グリーンディールに基づくインセンティブが相まって、地域全体の 二酸化炭素市場 に強い勢いをもたらしています。
ヨーロッパの二酸化炭素市場の国別動向は?
ヨーロッパの二酸化炭素市場の国別動向は、地域全体で多様な産業優先事項、規制枠組み、インフラ開発を反映しています。
ドイツは、食品・飲料、化学、産業用ガスセクターからの強い需要に支えられ、市場をリードしています。同国'脱炭素化への取り組みと先進的な製造基盤が相まって、化学および自動車産業におけるCO₂回収およびリサイクル技術の採用を促進しています。
イギリスでは、主にコールドチェーンネットワークの拡大によって、医療および物流分野でのCO₂排出量が増加しています。政府は›392050年までのカーボンニュートラル達成に注力し、イーストコーストクラスターのような大規模プロジェクトを含む炭素回収・貯蔵(CCS)施設への投資も推進しています。
フランスは農業、医療、工業分野など様々な用途にCO₂を統合し続けています。同国は循環型経済モデルを推進しており、回収されたCO₂が温室効果やバイオプロセスにますます再利用されています。フランスのエネルギーおよび電力事業者は、国家のエネルギー転換戦略の一環としてCO₂ベースのエネルギー貯蔵ソリューションを模索しています。
オランダは炭素利用の重要なプレーヤーとして台頭し、ロッテルダム港のCO₂輸送ハブや沖合貯蔵(ポルトス)プロジェクトなどのCCSインフラを積極的に開発しています。オランダの温室はまた、回収したCO₂を植物の成長促進に利用し、クローズドループの炭素利用システムを構築しています。
イタリアは飲料グレードのCO₂需要を安定しており、食品輸出や医薬品のためのドライアイス生産を支援するための能力拡大を進めています。産業の脱炭素化とクリーン技術の採用に対する政府の支援は、伝統的および新興分野の双方でCO₂の応用への関心を高めています。
ノルウェーは市場規模は小さいものの、強力な政府資金と国際協力に支えられ、CCS技術の推進に戦略的役割を果たしています。ロングシップやノーザンライツのようなプロジェクトは、同国をヨーロッパにおける国境を越えた二酸化炭素(CO₂)貯蔵の拠点としての地位を確立しています。
ヨーロッパの二酸化炭素市場の課題と制約要因は何ですか?
ヨーロッパの二酸化炭素市場は、長期的な成長や運営安定性に影響を与える可能性のある課題や制約要因に直面しています。
主な制約の一つは、アンモニア生産やエタノール工場に関連することが多い生のCO₂の不安定なサプライチェーンです。英国の肥料工場の最近の閉鎖のような季節的な停止や予期せぬ生産停止は、食品加工や医療などの重要分野に混乱をもたらすCO₂不足を引き起こしています。
炭素回収、浄化、輸送インフラに伴う高コストも大きな障壁となっています。炭素回収・貯留(CCS)技術への関心が高まっているにもかかわらず、初期資本投資や運営コストは依然として大きいため、中小企業(SME)での導入は制限されています。
ヨーロッパ全域の規制の断片化も運用上の課題を生み出しています。欧州連合は統一された環境目標を推進していますが、各国の政策、承認期限、許可枠組みの違いによって、プロジェクトの実行が遅れ、CO₂輸送・貯蔵における国境を越えた協力が妨げられることがあります。
特に中央・東欧では、貯蔵容量やパイプラインインフラの限界が、回収・利用プロジェクトの拡張性を妨げています。物流ネットワークへの十分な投資がなければ、産業規模の炭素管理システムは効果的に拡大できません。
CO₂を新しい化学・製造プロセスに統合するには技術的制約が依然として存在します。CO₂を原料として再利用するためのコスト効率が高く拡張可能なソリューションはまだ不足しており、従来の処分や排出がデフォルトの選択肢となっています。
最後に、強化石油回収(EOR)や長期地質貯蔵における産業用CO₂利用に関する世間の認識や環境上の懸念は混在しています。大規模な炭素プロジェクトの公共の信頼構築と政策整合の達成は、依然として遅く複雑な取り組みです。
国別展望
| 国 | CAGR (2025年から2035年) |
|---|---|
| ドイツ | 7.0% |
| フランス | 6.3% |
| イタリア | 7.3% |
出典: Fact.MRの分析。2025年9月2日 更新
ドイツの二酸化炭素市場は産業的脱炭素化と循環利用へのシフトを目撃しています
ドイツ39;二酸化炭素市場は、産業需要、政策枠組み、クリーンエネルギーへの移行の組み合わせにより急速に進展しています。食品・飲料分野は依然として主要な消費者であり、炭酸化、包装、保存プロセスにおいてCO₂を利用しています。同時に、同国は†39その堅牢な化学・製造基盤は、溶接、冷凍、化学合成などの用途でCO₂をますます統合しています。
ドイツは炭素回収・貯蔵(CCS)の導入でもリードしており、鉄鋼、セメント、化学製品など減らしにくい分野に大規模な公的・民間投資が行われています。政府支援の取り組みであるカーボン・コントラクト・フォー・ディファレンスは、産業界に低炭素生産方法の採用を促しています。エネルギー分野では、2030年までに石炭を段階的に廃止しようとする取り組みが排出環境を再構築しており、排出取引からの収益や厳格なCO₂価格設定が規制の推進力を強め続けています。
部門横断的な脱炭素化は、ドイツによってさらに支援されています。†39;2030年までの排出削減 65% と2045年までの気候ニュートラリティ達成を含む野心的な気候目標です。一方で、増加するCO₂の輸出と炭素再利用および輸送のためのインフラの拡充は、39同国が[ヨーロッパにおける循環型カーボン経済の形成においての役割を拡大していることを強調しています。
フランスの二酸化炭素市場は持続可能性推進と産業多様化の中、着実な成長を示しています
フランスの二酸化炭素市場は、確立された農産食品、医療、産業用ガスセクターに支えられ、着実な成長を遂げています。CO₂は食品保存、飲料炭酸、改質大気包装において中心的な役割を果たしており、これらは大規模な食品加工と輸出志向の農業で知られる国にとって重要な応用です。
従来の利用を超えて、フランスではCO₂を持続可能な産業慣行にますます統合しています。回収された炭素は管理環境農業に利用されており、温室効果は作物収量の増加から恩恵を受けています。これは政府の気候政策や循環資源利用促進の広範な取り組みと一致しています。企業はまた、化学・セメント産業における長期的な脱炭素化戦略の一環として、CO₂から化学物質への技術も模索しています。
フランスはEUグリーンディールの資金調達メカニズムの支援を受け、国境を越えた炭素輸送と利用を推進する主要なEU加盟国の一つです。特にノルマンディーやローヌ渓谷などの工業クラスターにおけるCO₂の貯蔵・利用インフラ開発が勢いを増しています。これらの地域は、ベルギーやオランダを含むより大きな欧州の炭素管理回廊への統合が目標とされています。
一方で、医療用CO₂の需要は、大都市の医療ネットワークにおける手術、診断、医療用ガスシステムにおける重要な役割から依然として堅調です。さらに、物流およびコールドチェーン産業は、温度に敏感な医薬品や食品の出荷に不可欠なドライアイスの需要を引き続き牽引しています。
イタリアの二酸化炭素市場は飲料の強さとグリーンリカバリーの取り組みで成長
イタリアのCO₂市場は飲料および産業用ガスセクターに根ざしており、炭酸飲料メーカーからの持続的な需要と改造気圧包装の拡大により支えられており、食品輸出産業の強さを反映しています。同国は成長する医薬品および海産物流部門を支援するためドライアイスの生産を増やし、温度管理された輸送能力を強化しています。
従来の応用を超えて、イタリアはCO₂駆動型の持続可能性ソリューションをますます採用しています。ポー渓谷の温室効果装置業者は回収CO₂を利用して作物収量を最適化し、化学・資材生産者は政府支援のクリーンテックプログラムのもとでCO₂から燃料への利用やその他の利用技術を試験的に導入しています。これらのパイロットプロジェクトへの投資は、地域の産業クラスター内での炭素回収と再利用の統合への関心の高まりを示しています。
規制の支援が市場の動向に影響を与え始めています。CCSインフラの許可手続きの加速や低炭素製造に対するターゲットを絞った補助金が中規模産業企業の注目を集めています。同時に、イタリアのEU炭素ネットワークへの参加拡大は、南ヨーロッパと中欧を結ぶ今後の国境を越えたCO₂輸送回廊の恩恵を受ける立場にあります。
カテゴリー別解析
中速シュレッダーが生産方法でトップシェアを獲得
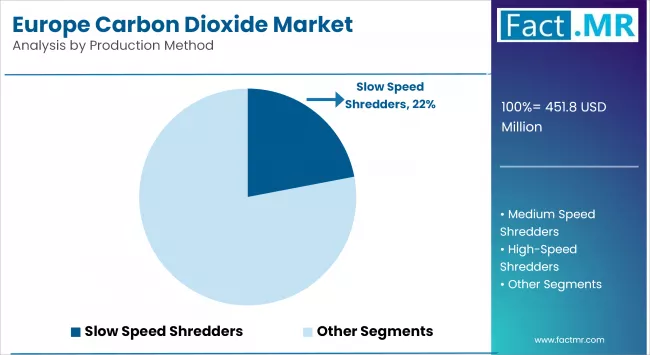
Europe Carbon Dioxide Market Analysis By Production Method | Source: Fact.MR
中速シュレッダーは、多様な廃棄物流への適応性とエネルギー消費と出力効率のバランスにより、生産方法の中で最大のシェアを占めると予測されています。これらの機械は、都市固形廃棄物、建設廃棄物、バイオマス、工業廃棄物を効果的に処理し、摩耗や電力消費を最小限に抑えつスループットを最適化したい施設にとって実用的な解決策を提供します。
稼働停止時間を最小限に抑えつつ、一定の粒子サイズを供給できる能力は、ヨーロッパおよび北米のリサイクルセンターや資材回収施設で好まれる選択肢となっています。さらに、中速シュレッダーは廃棄物由来燃料(RDF)や固体回収燃料(SRF)などの代替燃料の生産前処理段階にますます統合されており、セメントおよび発電分野におけるクリーンエネルギー源の需要増加を支えています。
メーカーは中速ユニット向けのモジュール設計やスマートオートメーションシステムに投資し、メンテナンスの容易さとプロセス制御をさらに高めています。これにより、中速シュレッダーは廃棄物処理オペレーターにとってコスト効率が高く拡張可能な選択肢となり、生産技術における優位性を持続させることに貢献しています。
廃棄物リサイクル工場が配送方式でリードシェアを獲得
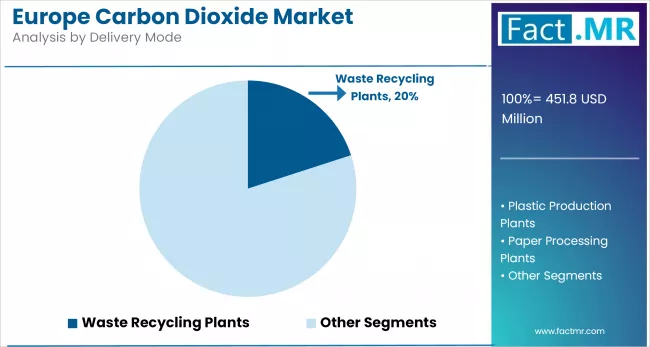
Europe Carbon Dioxide Market Analysis By Dlivery Mode | Source: Fact.MR
廃棄物リサイクルプラントは、集中型の高容量処理システムへの需要増加により、配送方式で最大のシェアを占めると予想されています。これらの施設は包括的な廃棄物の仕分け、シュレッダー処理、物質回収ソリューションを提供し、都市の廃棄物管理戦略や循環型経済の目標にとって極めて重要です。
ドイツ、オランダ、スウェーデンなどの国々では、大規模なリサイクル工場が国の廃棄物処理ネットワークの中核を形成し、混合都市廃棄物、建設廃棄物、工業廃棄物、有機物を処理しています。AI駆動の仕分け、嫌気性消化、熱処理などの先進技術を統合できる能力は、モバイルやモジュールシステムと比べて効率的かつ拡張性の高い配送モデルとしての地位を確立しています。
公的および民間の投資もこの傾向をさらに強化しています。EUの廃棄物枠組指令とグリーンディールに基づく資金提供は、地域のリサイクルインフラのアップグレードと拡張を加速させ、厳格な埋立地の転用およびリサイクル率目標の達成を目指しています。さらに、これらのプラント内での廃棄物からエネルギーへの統合が進み、回収された材料からバイオガス、 廃棄物由来燃料(RDF)、地区暖房を生産できる施設がますます整備されています。
食品・飲料部門がヨーロッパ二酸化炭素市場でリードシェアを獲得
食品・飲料業界は、炭酸処理、冷却、包装、保存プロセスにおけるCO₂の継続的な需要により、ヨーロッパの二酸化炭素市場で最大のシェアを維持すると予想されています。二酸化炭素は製品の保存期間の維持、微生物の増殖抑制、生鮮食品の品質と安全性の確保において重要な役割を果たしており、これらは国内消費および輸出事業の両方に不可欠な応用です。
ドイツ、フランス、イタリアの主要な飲料メーカーは、炭酸水、清涼飲料水、ビール、ワインの生産にCO₂を大きく依存しています。同様に、食品メーカーは、肉、乳製品、ベーカリー製品、レトル・トゥ・イーツなどの製品の保存期間を延ばすために、改造大気圧包装(MAP)にCO₂を利用しています。ヨーロッパ全体でパッケージ食品やコンビニエンス食品への消費者の嗜好が高まる中、食品グレードの二酸化炭素の需要は拡大し続けています。
夏季や祝日期間中のCO₂消費量の季節的な急増は、安定した供給への依存をさらに強めています。これに対応して、企業はサプライチェーンの混乱を最小限に抑え、持続可能性のパフォーマンスを向上させるために、現地のCO₂回収・貯留システムに投資しています。
さらに、食品廃棄物削減とコールドチェーン効率向上への規制圧力の高まりが、温度に敏感な輸送のためのドライアイス物流を含むCO₂ベースの技術の広範な利用を促進しています。その結果、食品・飲料業界はヨーロッパ全域で二酸化炭素消費の主要な原動力であり、業務上の必要性と規制の整合性に支えられています。
競争分析
炭素管理における産業用ガスリーダーとイノベーターの混合がヨーロッパを形成しています。39;の二酸化炭素市場。主要な企業には Air Liquide S.A.、リンデグループ、 The Messer Group GmbHが含まれ、いずれも食品、医療、工業用途向けの広範なCO₂ソリューションを提供しています。SOL Spa、Strandmøllen、ACAIL Gasは地域市場にカスタマイズされたガスサービスを提供しています。
AKER Carbon Capture、Climeworks、Northern Lights JV DAなどの新興企業は、ヨーロッパ全域で炭素回収・貯蔵(CCS)の開発を推進しています。エネルギー企業 Eni S.p.A. もCO₂管理を広範な脱炭素化イニシアチブに統合しています。これらの企業は、運用需要と気候変動に基づくイノベーションの両方に焦点を当てた市場を形成しています。
最近の発展
- 2025年、 エア・リキッドはロッテルダムの水素生産施設での炭素回収能力の拡大を発表しました。この施設はオランダのポルトスCCSプロジェクトの一環として、年間最大 800,000 トンのCO₂を回収すると見込まれています。
- 2025年、 LindeはOCIグローバルと長期契約を結び、オランダのOCIブルーアンモニアプラントでクリーン水素の供給とCO₂回収を行っています。回収されたCO₂はオランダのCCSネットワークを通じて洋上貯蔵のために輸送されます。
セグメンテーション
ヨーロッパ二酸化炭素市場のセグメント化
-
生産方法別:
- スロースピードシュレッダー
- 中速シュレッダー
- 高速シュレッダー
-
配送モード別:
- 廃棄物リサイクルプラント
- プラスチック生産工場
- 製紙加工工場
- 金属加工工場
- その他
-
最終用途産業別:
- 金属製造と製造
- 飲食
- パルプ&ペーパー
- 石油・ガス
- 医療
- 化学物質
- その他の産業用途
-
国別:
- ドイツ
- イタリア
- フランス
- スペイン
- イギリス
- ロシア
- ベネルクス
- ヨーロッパの他の地域
よくあるご質問
2025年のグローバルヨーロッパ二酸化炭素市場規模はどのくらいですか?
ヨーロッパの二酸化炭素市場で事業を展開している主要プレイヤーは誰ですか?
2035年までのヨーロッパ二酸化炭素市場の推定評価額は?
過去5年間で、ヨーロッパの二酸化炭素市場はどのような価値を CAGR 示しましたか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード