- Market Value (2025): USD 185.2 Bn
- Estimated Value (2026): USD 196.3 Bn
- Forecast Value (2036): USD 351.4 Bn
- CAGR (2026-2036): 6.0%
固定翼輸送機市場の2036年までの価値はどのくらいになると予測されていますか?
2026年にはUSD 196.3億人、2036年にはUSD 351.4億人、6.00% CAGR。
- Fact.MR分析によると、固定翼輸送機市場は2025年にUSD 185.2億に達しました。
- 需要は2026年の USD 196.3 億 から2036年には USD 351.4 億 に増加する見込みです。
- この市場は、航空会社の機材更新や軍用空輸プログラムの資金提供により、2026年から2036年にかけて 6.0% CAGR 成長すると予測されています。
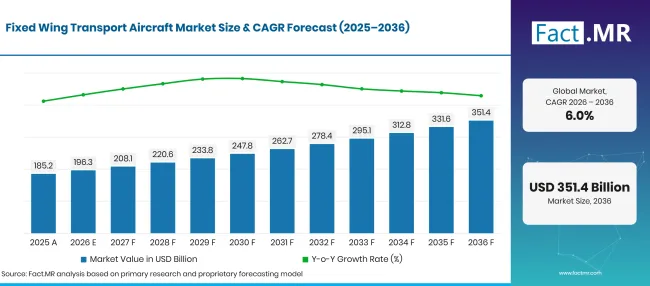
Factmr Fixed Wing Transport Aircraft Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 185.2 |
| 2026 | 推定 | 196.3 |
| 2036 | 予報 | 351.4 |
| CAGR 2026年から2036年まで | 予測期間 | 6.0% |
出典: Fact.MRの分析。2026年10月15日 更新
固定翼輸送機市場の成長を背景にした決定的な数字は何ですか?
2026年から2036年の間にUSD 155.1310億の絶対的な機会があり、軍用輸送機とターボファン推進プラットフォームがそれぞれのカテゴリーで最大の指定シェアを占めています。
- 市場の需要要因
- 航空機の収益は納入時に実質化されます。エアバスは2025年に793件の商業納入を報告し、ボーイングは600と報告しました。これらの合計は、単なる受注発表以上の実質的な生産基盤を示しています。サプライヤーにとって重要なのは、どの注文が確定しているか、いつ受領されるか、どこで生産能力が利用可能かということです。[2][3]
- 軍用空輸には、定期旅客機が満たすように設計されていない要件があります。RAF'例えば、アトラスA400Mは、戦術的または戦略的輸送任務で人員や大型装備を運びます。関連する航空機エンジンの決定は、ペイロード、滑走路、運用ニーズに基づいて決まります。最高速度だけでは適切なプラットフォームを決定することはできません。 [11]
- 貨物運航者は、ペイロードアクセス、収容能力、経済性を基準に航空機を選択します。 航空貨物 サービスの需要は機材計画に影響を与えることがありますが、貨物収入は航空機購入からの収入とは異なります。レオナルド †39;s C-27J は、貨物積み込みと難しい飛行場の利用能力が輸送プラットフォームにどのように影響するかを示しています 。39;魅力。 [8]
- 航空機は運航開始前に部品および整備の取り決めが必要です。エンブラエルとラタムは2026年10月にE195-E2 コンポーネントプール契約を発表し、航空会社†39;計画された機材導入に先立ちます。この契約は、新機プログラムに関わる支援準備を示しています。そのサービス価値は新造機販売総額の外に属します。 [6]
- 分析された主要セグメント
- 航空機種別:軍用輸送機は2026年の収益の 42.3% を占めており、これはかなりの任務特化購入を反映しています。
- 用途別:軍用も2026年の 42.3% を表します。同じ航空機販売基盤の別の分類です。
- エンジンタイプ別:2026年にはターボファン機が収入の 54.7% を占めており、ターボプロップ機やピストン機を上回っています。
- 最大離陸重量別:重プラットフォームは2026年の収益の 63.4% を生み出します。高いユニット価値がこのシェアや納車数に影響を与えます。
- アナリストの意見 Fact.MR
- シニアコンサルタントのシャンブ・ナート・ジャ氏は Fact.MR こう述べています。「受注帳は可視性を提供しますが、納車量が収益の傾向を決定します。大規模な契約は数年続くこともあり、訓練やサポートを航空機にまとめて提供することもあります。製造業者は生産状況と顧客受理状況を別々に報告すべきです。一方、買い手は購入価格と並行してミッション適合性や生涯運用ニーズを慎重に検討する必要があります。」
- 戦略的意味
- 機体メーカーは、確定注文とオプション購入を区別すべきです。ラタム'合意は例として示されており、 24 明確なE195-E2 航空機と 50 機のオプションがあります。生産計画者は、将来の需要としてオプションを可視化しつつ、コミットされた部分から作業を進めることができます。 [6]
- 航空機生産には、組み立て計画に合わせて適切な部品が到着する必要があります。したがって、 航空宇宙部品製造 全体の生産能力は、特定の納品構成をサポートする場合にのみ重要です。Airbus'報告されたバックログは将来の作業を示していますが、販売されるためには航空機が製造され、完成し、受け入れられなければなりません。 [2]
- 軍の顧客は訓練や作戦準備のための予算も組んでいます。ロッキード・マーティン'2026年4月のC-130J 訓練システム 賞は輸送機隊に関する継続的な支出を示しています。その支援は重要ですが、また別の航空機購入ではなく、航空機収益の外に置くべきです。 [10]
- 新造機の価格設定は、その後の航空宇宙・ 防衛MRO 契約とは区別されるべきです。サポートは、航空機納入後も長期間続くことがあります。購入者は、どの訓練、整備、部品項目が取得契約に含まれるか、またどの項目が別々の予算を必要とするかを知る必要があります。 [10]
アメリカが 7.62%で予測でトップ、イギリスが 7.12% 、ドイツが 6.65%。ブラジルは 5.74%、日本は 4.93%となっています。率は民間購入や政府の空輸プログラムのタイミングによって異なります。既存の艦隊や契約完了だけでは将来の納入の証拠にはなりません。
固定翼輸送機市場はセグメントごとにどのように構成されているのでしょうか?
軍用輸送機 42.3%;軍用 42.3%;ターボファン 54.7%;2026年の重 63.4% 。
どの航空機種が市場をリードしているのでしょうか?
2026年には軍用輸送機セグメントが 42.3% シェアを占めています。
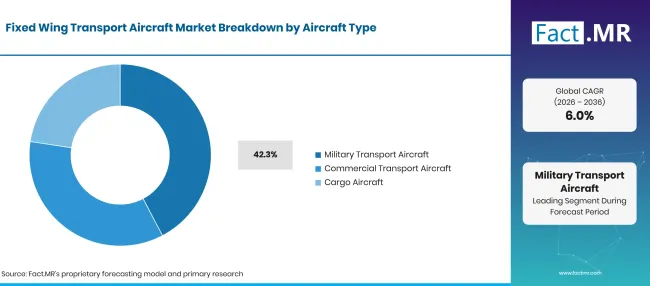
Factmr Fixed Wing Transport Aircraft Market Breakdown Aircraft Type | Source: Fact.MR
| 機種 | シェア(2026年) |
|---|---|
| 軍用輸送機(主要セグメント) | 42.3% |
| 他のセグメントを合わせた | 57.7%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月15日 更新
軍用輸送機は航空機種別の分42.3%を占めています。ロッキード・マーティンのようなプラットフォームは†39;s C-130Jおよびレオナルド†39;s C-27Jは軍用空輸任務を中心に設計されており、商用機や貨物機は他の買い手 †39;ニーズに応えます。航空機は複数の任務を遂行でき、市場数字で複数の別々の航空機販売を生み出すことはありません。[8][9]
どのアプリケーションが最大のシェアを占めているのでしょうか?
2026年には軍用部門が 42.3% シェアを保持しています。
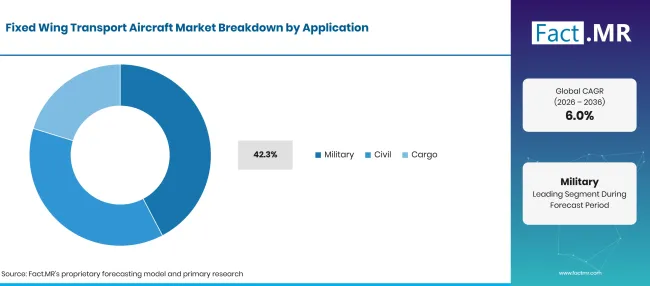
Factmr Fixed Wing Transport Aircraft Market Breakdown Application | Source: Fact.MR
| 応用 | シェア(2026年) |
|---|---|
| 軍用(主要セグメント) | 42.3% |
| 他のセグメントを合わせた | 57.7%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月15日 更新
軍用輸送には、防衛利用者向けの人員、装備、物資の移動が含まれます。RAF'Sアトラスは複数の空輸任務を遂行できるため、運用者にとって有用です。市場会計上では、その1機は依然として一度表示されます。航空機の種類および用途に示されている軍用株式は、同じ販売基盤の別分類です。 [11]
エンジンタイプのセグメントをリードしているのは何でしょうか?
ターボファンセグメントは2026年に 54.7% シェアを保持しています。
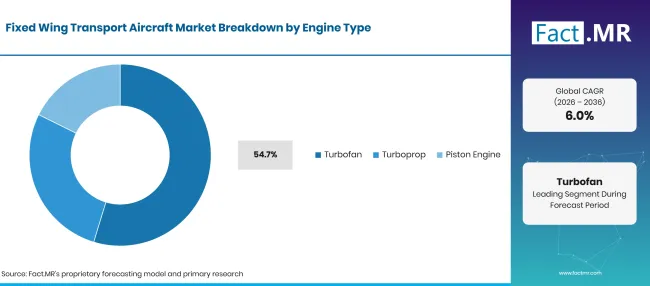
Factmr Fixed Wing Transport Aircraft Market Breakdown Engine Type | Source: Fact.MR
| エンジンの種類 | シェア(2026年) |
|---|---|
| ターボファン(主要セグメント) | 54.7% |
| 他のセグメントを合わせた | 45.3%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月15日 更新
ターボファン機は 54.7%で最大のエンジンタイプシェアを占めていますが、ターボプロップは多くの軍用ルートで不可欠です。RAF'4発ターボプロップのアトラスと日本 †39;SのC-2 は異なる設計選択を表しています。航空機購入者は推進力を任務、距離、運用条件に合わせて調整します。ピストンエンジンプラットフォームはさらに別の規模の輸送ニーズに対応します。 [11] [1]
どの最大離陸重量カテゴリーが支配的ですか?
2026年にはヘビーセグメントが 63.4% シェアを保持しています。
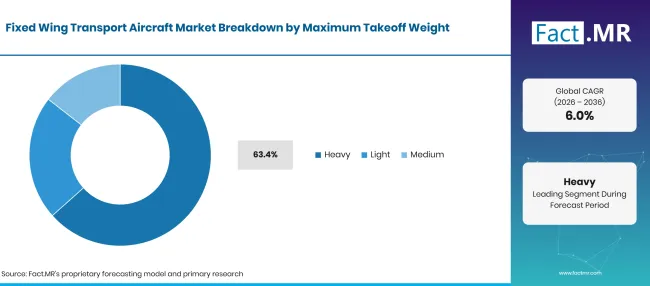
Factmr Fixed Wing Transport Aircraft Market Breakdown Maximum Takeoff Weight | Source: Fact.MR
| 最大離陸重量 | シェア(2026年) |
|---|---|
| ヘビー(主要セグメント) | 63.4% |
| 他のセグメントを合わせた | 36.6%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月15日 更新
重機は重量分類における収益の 63.4% を占めており、大型プラットフォームの価値やユニット販売の価値を反映しています。軽・中型機は、小規模な積載やアクセスの限られた飛行場に適しています。レオナルド's C-27Jは、貨物アクセスや滑走路の状態が、最も重い航空機を選ぶことよりも重要であることを示しています。 [8]
固定翼輸送機市場の普及を加速させている要因と、それを妨げている要因は何でしょうか?
航空会社の機材交換や軍用空輸調達が受注パイプラインを維持しています。しかし収益は生産と顧客納品スケジュールに依存します。新規機の需要を評価する際には、既に運用中の機隊に対する確定契約、オプション、サポートを別々に考慮する必要があります。[2][11][6]
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 資金提供された商用車両の更新 | +1.2% | グローバル | 中期(2 年から 4 年) |
| 軍用空輸代替 | +0.7% | 選定された防衛プログラム | 長期的(4 年以上) |
| ミッション固有の貨物容量 | +0.5% | グローバル | 中期(2 年から 4 年) |
| 確定注文から納品への変換 | +1.0% | 確立された航空機プログラム | 中期(2 年から 4 年) |
| 多任務輸送要件 | +0.4% | 軍および政府の買い手 | 長期(4 年以上) |
出典: Fact.MRの分析。2026年10月15日 更新
機会影響分析
| 機会 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 適正サイズの地域交通 | +0.5% | 民間事業者 | 中期(2 年から 4 年) |
| 貨物取り扱い能力の向上 | +0.4% | 貨物および軍事運航者 | 長期的(4 年以上) |
| 就役準備 | +0.4% | 新しいフリート運用者 | 短期(最大 2 年) |
| 老朽化したプラットフォームの置き換え | +0.7% | 資金提供された更新プログラム | 長期的(4 年以上) |
出典: Fact.MRの分析。2026年10月15日 更新
拘束具の影響分析
| 抑制 | (~) CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 納品と受領の遅延 | -1.0% | グローバル | 短期(最大 2 年) |
| 予算と資金の制約 | -0.7% | 民間および防衛の買い手 | 中期(2 年から 4 年) |
| 未行使の購入オプション | -0.3% | 任意の順序位置 | 中期的(2 年から 4 年) |
| 長いプログラムとトレーニングサイクル | -0.5% | 複雑な車両導入 | 長期的(4 年以上) |
出典: Fact.MRの分析。2026年10月15日 更新
2036年までに固定翼輸送機市場を拡大している国はどこですか?
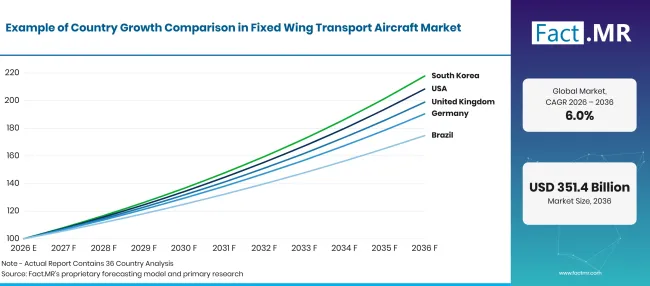
Factmr Fixed Wing Transport Aircraft Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026年から2036年まで) |
|---|---|
| ドイツ | 6.65% |
| ブラジル | 5.74% |
| 米国 | 7.62% |
| 英国 | 7.12% |
| 日本 | 4.93% |
出典: Fact.MRの分析。2026年10月15日 更新
ドイツはどのように読み取るべきでしょうか。39;輸送機の展望はどのように読み取るべきでしょうか?
6.65% CAGR。完成したA400Mプログラムは、自動的な再発命令ではなく、艦隊基地を提供します。
ドイツ'ブンデスヴェーアは2026年4月に 53rd A400Mを受け取り、元の発注を完了しました。これは、同じ契約のもとで再び航空機の納入が行われているのではなく、かなりの既存の機材が確認されたことを示しています。この期間以降の成長は、新規資金調達の購入と民間機の需要に依存します。A400M機の整備やアップグレードは新機販売とみなすべきではありません。 [4]
ブラジルを支えるものは何でしょうか。39;輸送機の位置は?
5.74% CAGR。国内の空輸要件と確立された製造計画が明確な証拠を提供します。
エンブラエルはブラジルに7機目のC-390 を納入しました。†39;2024年9月に、国内輸送プログラムを積極的に実施しています。同社はまた、LATAM E195-E2 フリート契約にも参加しています。販売は航空機の購入または受領国に割り当てられなければなりません。ブラジルで航空機を製造すると、すべての輸出がブラジル市場での販売になるわけではありません。 [6] [5]
なぜアメリカが成長率の比較でリードしているのでしょうか?
7.62% CAGR。広範な商業および軍用航空機基地が複数の調達ルートを支援しています。
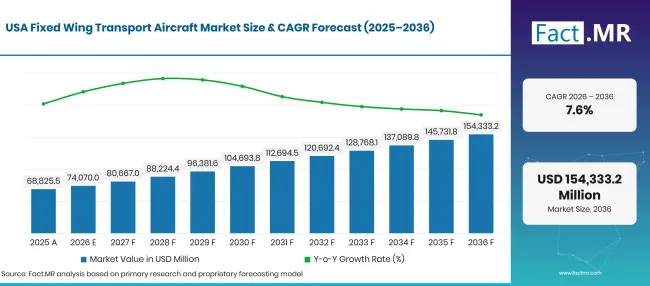
Factmr Fixed Wing Transport Aircraft Market Forecast Usa | Source: Fact.MR
ボーイングは2025年に600機の商用機を納入しましたが、ロッキード・マーティンは†39;s C-130Jは別の米国軍用輸送機の例を示しています。ボーイング'世界の納入総数は完全にアメリカの購入者に割り当てることはできません。7.62%の米国市場予測は、その市場向けに購入された航空機に依存しており、現地に拠点を置くすべての航空機が製造したわけではありません。[3][9]
イギリスの次の段階を決定するものは何でしょうか。39;の次の段階は?
7.12% CAGR。将来の航空機購入は、完成したアトラス機材の維持と区別されなければなりません。
RAFは2023年5月に22nd Atlasを受領し、その艦隊フェーズを完了しました。この航空機は依然として戦術的および大型空輸能力を提供しますが、運用継続が新規販売を生み出すわけではありません。英国'成長予測は新規資金調達と民間調達に依存し、整備と訓練は別途計上されます。[11][12]
なぜ日本は39市場が特定のプラットフォームを中心に据えているのでしょうか?
4.93% CAGR。輸送能力は、国家の展開および対応要件に基づいて評価されます。
日本は、調達技術物流庁によると、空輸および迅速対応の役割においてC-1の代替としてC-2を開発しました。カワサキは同国を文書化しています。›39;生産能力について。これらの資料は実際の航空機計画を示しています。2036年までに毎年何機の追加発注されるかは明記されていません。将来の需要は調達の決定に左右されます。[1][7]
固定翼輸送機市場の主導権は誰か?
エアバスとボーイングは商用機の基準点であり、年間納入数が公表されています。ロッキード・マーティンとレオナルドは軍用輸送機を供給し、エンブラエルは軍用および民間輸送の両方に携わっています。C-130J、C-27J、C-390、E195-Eは異なる任務や顧客に対応し2ています。したがって、該当する機種内で競合他社の比較を行う必要があります。[2] [3] [8] [6] [9] [5]
より広い企業群には、ビジネスジェットメーカーや航空宇宙サプライヤーが含まれており、その役割は大手商用機体メーカーとは異なる。例えばノースロップ・グラマンやサーブは、商業輸送市場全体でエアバスやボーイングと直接的に同等扱いすることはできません。比較には、誰が航空機を納品し、誰が技術や支援サービスを供給しているかを特定する必要があります。
主要な提供者はどの企業ですか?
参考文献
- [1] 調達技術兵站庁。(発行日不明)。C-2 輸送機。防衛省、日本。
- [2] エアバス。(2026年1月 12日)。 エアバスは2025年に 793 商業機の納入を報告しています。
- [3]ボーイング。(2026年1月 13日)。 ボーイングは第4四半期の納入を発表。
- [4]連邦軍(2026年4月 28日)ヴ ンストルフのÜbergabe des vorerst letzten A400M.
- [5]エンブラエル。(2024年9月 27日)エンブラエルはブラジル空軍に7機目のC-390 ミレニアムを納入しました。
- [6]エンブラエル。(2026年10月 13日)エンブラエルとラタムは、航空会社が発注したE195-E2 機のコンポーネントプールプログラム契約に署名しました。
- [7] Kawasaki Heavy Industries。(発行日不明)。C-2 輸送機。
- [8]レオナルド。(発行年不明)。C-27J スパルタン ネクストジェネレーション。
- [9]ロッキード・マーティン。(発行日不明)。C-130J スーパー・ヘラクレス。
- [10]ロッキード・マーティン。(2026年4月14日)ペンタゴンはロッキード・マーティンに対し、C-130J整備および航空乗員訓練システムプログラムの継続のために最大1.9億ドルを授与。
- [11]ロイヤル・エア・フォース。(発行年不詳)。アトラスC.1(A400M)。
- [12]ロイヤル・エア・フォース。(2023年5月 22日)。アトラス輸送機がRAFブライズ・ノートンに納入されました。
この報告書が答えます
- 軍用機、商業機、貨物機の購入要件の違い。
- なぜ配送や顧客の受け入れが、ヘッドラインの注文遅延よりも重要なのか。
- 航空機の種類や用途がプラットフォームを二重カウントせずに別々の視点を表現する方法。
- エンジンや重量のカテゴリーが輸送ミッションの要件を示すもの。
- 完了した国別調達プログラムが将来の航空機機会とどのように異なるか。
固定翼輸送機市場はどのような内容をカバーしていますか?
この市場は輸送任務のために取得された固定翼機を対象としています。軍用輸送機および関連する民間旅客・貨物プラットフォームも含まれます。航空機の種類や用途は、同じ市場の異なる規模を表しています。輸送以外の主な目的を持つヘリコプターや航空機は、単に人員を輸送できるからといって含まれません。
スコープには何が含まれているのでしょうか?
含まれる収益は、推進および重量カテゴリーにわたる輸送機の供給に関わるものです。複数の輸送任務を持つ航空機は一度カウントされます。軍用および商業契約は航空機レベルで評価されるため、別価格の支援・サービスパッケージが自動的にプラットフォーム価値に加算されることはありません。
範囲から除外されるものは何ですか?
この範囲には航空券収入や貨物サービス料金は含まれていません。航空機リース支払いや二次再販取引は新造機販売には加算されません。単独のMROおよび訓練契約も除外され、回転翼機プラットフォームや輸送境界外を主な任務とする戦闘機や監視機も除外されます。
分析はどのように作成されたのですか?
分析は 120+の情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを基にしています。
- 一次調査:一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先事項、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因を検証します。
- デスクリサーチ:デスクリサーチは政府統計、規制出版物、企業提出、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測:市場推計は過去の業績、需要指標、価格および販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データ検証と更新サイクル:一次インタビューと公開データ、企業活動、規制変更、取引パターン、業界動向を比較することで調査結果が検証されます。定期的な更新では、新製品の発売、キャパシティの変化、パートナーシップ、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
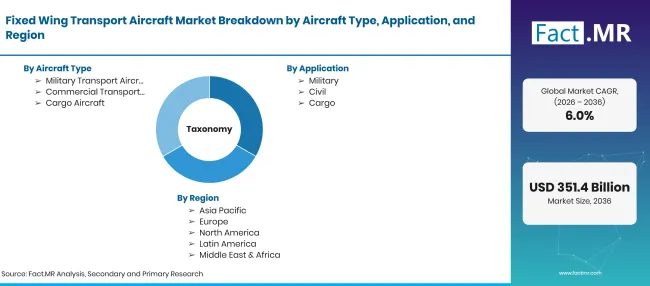
Factmr Fixed Wing Transport Aircraft Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | 2026年と2036年にUSD億ドル、2026年から2036年まではCAGR |
| 市場の定義 | 固定翼機は主に軍用、民間の旅客輸送、または貨物輸送任務に供給されました。 |
| 機種 | 軍用輸送機、商用輸送機、貨物機 |
| 応用 | 軍事、民間、貨物 |
| エンジンの種類 | ターボファン、ターボプロップ、ピストンエンジン |
| 最大離陸重量 | ヘビー;ライト;ミディアム |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | ドイツ;ブラジル、米国;英国;日本 |
| 紹介企業 | エアバス、ボーイング、ロッキード・マーティン、ノースロップ・グラマン、エンブラエル、ボンバルディア、テクストロン・アビエーション、ダッソー・アビエーション、 Saab AB、 Leonardo S.p.A. |
| 予測期間 | 2026年から2036年 |
| アプローチ | 航空機プラットフォームおよびミッション分析、開示された注文と納入、国内調達の証拠、サプライヤーと役割の比較。 |
出典: Fact.MRの分析。2026年10月15日 更新
市場はどのように区分されていますか?
-
機種別
- 軍用輸送機
- 商業輸送機
- 貨物機
-
用途別
- 軍事
- 土木
- 貨物
-
エンジンタイプ別
- ターボファン
- ターボプロップ
- ピストンエンジン
-
最大離陸重量による
- ヘビー
- 光
- メディア
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年の固定翼輸送機市場はどれくらい大きいのでしょうか?
2026年から2036年の CAGR は?
どの機種が先頭に立つのでしょうか?
どのアプリケーションがリードしますか?
輸送機の供給に参加している企業はどこですか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード