- Market Value (2025): USD 3.02 Bn
- Estimated Value (2026): USD 3.24 Bn
- Forecast Value (2036): USD 6.47 Bn
- CAGR (2026-2036): 7.2%
浮体貯蔵・再ガス化ユニット(FSRU)市場の2036年までの価値はどのくらいになると予測されていますか?
2026年にはUSD 3.24億人、2036年にはUSD 6.47億人に7.2% CAGR。
- 2025年にはFSRU市場が USD 3.02 億 に達し、初回のLNG輸入業者やパイプラインガスを置き換える欧州の買い手によるチャーター契約の波がすでに反映されています。
- 南米、中東、東南アジアの新しいターミナルが建造中の船舶の引き渡しを受けることで、価値は2026年の USD 3.24 億 から2036年には USD 6.47 億 に増加すると見込まれています。
- 7.2% CAGRは、LNG供給の増加、チャーター期間の延長、そして沿岸近くのガス火力発電所からの安定した需要から生まれます。
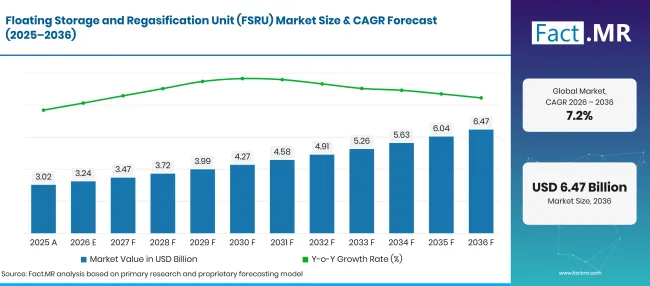
Floating Storage And Regasification Unit Fsru Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 3.02 |
| 2026 | 推定 | 3.24 |
| 2036 | 予報 | 6.47 |
| CAGR 2026年から2036年 | 予測期間 | 7.2% |
出典: Fact.MRの分析。2026年11月5日 更新
浮体貯蔵・再ガス化ユニット(FSRU)市場の成長を特徴づける数字は何ですか?
2026年から2036年の期間は USD 3.2 億ドルの新規価値が加算され、その大部分は大型船舶と発電利用者が占めています。
- 市場の需要要因
- 水上LNGの増加: The International エネルギー機関は2026年1月に世界のLNG供給が2026年に 7% 倍以上増加すると報告しており、北米が牽引する約 40 00億立方メートルの増加です [1]。追加の貨物は輸入ポイントを必要とし、陸上能力を持たない買い手にとって浮き式ターミナルはしばしば最初の選択肢となります。
- 新規輸入国:エジプトは2025年から26冬にかけてLNG輸入量をほぼ3倍に増やしたと、IEAガス市場レポートによる2026年第2四半期の報告書による[2]。これほど迅速に立場を変える国は、船が数か月以内に到着できるためFSRUをチャーターする傾向があります。
- 水力発電または再生可能エネルギーの変動を伴う電力システム向けガス:ブラジルの再ガス化能力は2025年8月に 5.1 Bcf/dに達し、2020年の 2.5 Bcf/dの2倍以上、浮動式ユニットがその大部分を処理しています[3]。これらのターミナルに接続されたガス火力発電所は、貯留層の水位が低下すると出力を増加させます。
- 新造船および転換活動:オーナーは、より高い出荷率を持つ専用艦を発注し、古いLNG運搬船を短期的な空白を埋めるために改造しています。韓国と中国の造船所が両者の主要な供給源であり、納入枠が狭く、チャーターレートが堅調に保たれています。
- 分析された主要セグメント
- 船舶の種類別:2026年には大規模なFSRUが 68.4% を占める見込みです。国の輸入プログラムは大量の貯蔵量とパイプラインや発電所への安定した供給を必要としています。
- 用途別:発電は2026年の収益の 47.2% を占めます。電力会社は水力、風力、太陽光に依存する電力網に輸入ガスを使用しているためです。
- 容量別:最大 140,000 年・3;2026年にはこの規模帯で多くの転換キャリアや初期世代のユニットが存在していることを反映し、 69.2% を保持する見込みです。
- アナリストの意見 at Fact.MR
- S Fact.MRのプリンシパルコンサルタント、シャンブ・ナート・ジャ氏は「購入者は、最も低い生涯コスト以上の速度で最初のガスが重要となる浮き式ターミナルを選び続けるでしょう。チャーター期間は長くなっており、多くのFSRUは電力会社にとってほぼ恒久的な資産となるでしょう。2029年までに船舶が利用可能で、余剰のLNG封じ込め能力を持つ造船所の所有者が最も強いリターンを得られるでしょう。」
- 戦略的意味
- FSRUの所有者は、新造船の枠や改造候補船を早期に確保すべきであり、船舶の空き状況によって10年末までにどの入札が入札できるかが決まるでしょう。
- 造船業者は再ガス化モジュール設計を標準化し、新造と改修作業がエンジニアリングを共有し、納期を短縮できるようにすべきです。
- 公益事業者や国営ガス会社は、船舶チャーターと並行して桟橋、係留、陸上パイプラインの連携を計画すべきです。なぜなら、陸上工事が開始日を決めることが多いからです。
- 投資家は、ほとんどのFSRU収益が少数のロング契約に依存しているため、チャーター期間やカウンターパーティの強さを日日金利よりも重視すべきです。
米国は 8.8%で5か国の中でトップに立ち、輸出成長と米国拠点の所有者が他の市場での浮動式輸入能力の需要を押し上げています。ブラジルは 8.5%でそれに続き、水力発電の変動性がガス火力のバックアップ需要を維持しています。イギリスは 7.8%で、北海の生産量減少に伴い輸入需要の増加を受けています。日本は陸上ターミナルネットワークがすでに大部分の需要をカバーしているため、 6.6% で遅れをとっています。ドイツは浮きターミナルがすでに稼働しており、次の段階は恒久的な施設に傾いているため、リストを 5.4%で締めくくっています。
浮体貯蔵・再ガス化ユニット(FSRU)市場はセグメント別にどのように構成されていますか?
大規模FSRUが船舶タイプでリード 68.4%;発電が 47.2%年でアプリケーションをリードします;最大 140,000 m³2026年には容量で 69.2% をリードします。
どの容器タイプがリードするのか?
大規模FSRUは2026年の市場価値の 68.4% を表しています。
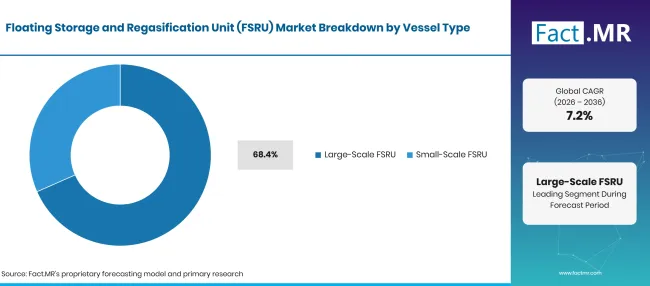
Floating Storage And Regasification Unit Fsru Market Breakdown Vessel Type | Source: Fact.MR
| 船種 | シェア(2026年) |
|---|---|
| 大規模FSRU(主要セグメント) | 68.4% |
| 他のセグメントを合わせた | 31.6%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月5日 更新
国の輸入プログラムでは、フル貨物を積み込み、大規模なパイプラインシステムへの継続的な送出が可能な船舶が必要です。Excelerate Energyの最新ユニットであるHull 3407は、 HD Hyundai Heavy Industriesが製造し、最大 1,000 MMscf/d[4]を送ることができます。このクラスのユニットは、ユーティリティや工業クラスターに単一のバースからサービスを提供し、チャーター終了時に所有者は市場間で移動させることができます。 低温バルブ や高圧送出ポンプなどの設備が建造コストの大部分を占めています。小規模なFSRUは、ガス需要が控えめであったり水深が船舶サイズに制限される島々、小規模な港湾、地域グリッドにサービスを提供しています。これらはしばしばトラックやフィーダー船でガスを輸送する 小規模なLNGサプライ チェーンと連携して運用されます。貯蔵容量が少ないため、国内輸入の役割は制限されますが、大型ユニットでは到達できない市場を切り開いています。
アプリケーション内で発電を支えるものは何でしょうか?
発電は2026年の収益の 47.2% を占めます。
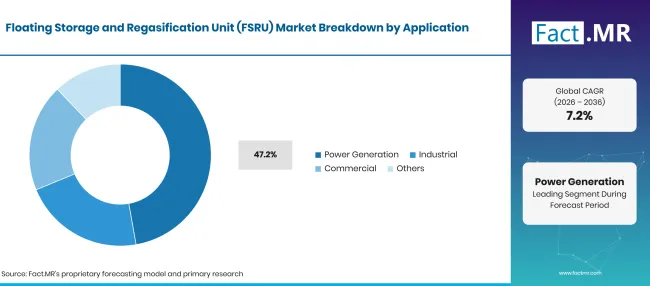
Floating Storage And Regasification Unit Fsru Market Breakdown Application 1 | Source: Fact.MR
| 応用 | シェア(2026年) |
|---|---|
| 発電(主要セグメント) | 47.2% |
| 他のセグメントを合わせた | 52.8%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月5日 更新
電力会社は浮体式ターミナルを好んでおり、陸上ターミナルの許可が通る前にガスプラントに燃料供給が可能だからです。輸入LNGは、干ばつ年を補うために水力発電システムや風力の静止期を補うディスパッチ可能な出力を提供します。多くの新しい複合サイクルプロジェクトでは、FSRUと ガスタービン の能力を単一の入札で組み合わせ、燃料供給と発電を最初から連結しています。工業利用者は、主に沿岸部のクラスター付近で肥料、化学製品、ガラス、金属加工のために再ガス化ガスを利用しています。商業需要は都市のガス網、ホテル、サービスビルから来ており、その他の用途には輸送燃料ハブや小規模な再分配が含まれます。
キャパシティセグメントをリードしているのは何でしょうか?
最大 140,000 M&Sup3;2026年の収益の 69.2% を捉えています。
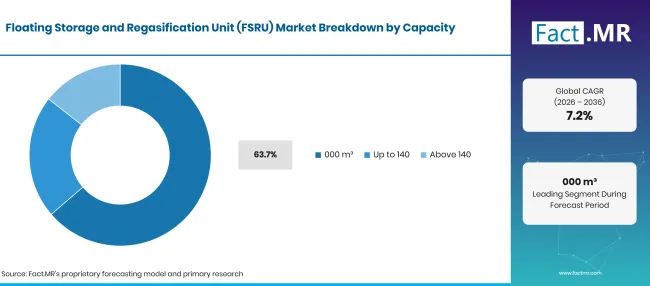
Floating Storage And Regasification Unit Fsru Market Breakdown Capacity | Source: Fact.MR
| 収容人数 | シェア(2026年) |
|---|---|
| 140,000 m³まで;(リードセグメント) | 69.2% |
| 他のセグメントを合わせた | 30.8%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月5日 更新
現役の多くのFSRUは、初期の建造サイクルで改造されたLNGキャリアやユニットであり、これらは主にこのサイズ帯に属します。これらは安定した中程度の処理量を持つターミナルに適しており、船舶は船から船へ貨物の再積み込みや移送が可能です。海上積み込みアームやフレキシブルホースなどの転送装置は、それらを桟橋や補給運搬船と接続します。m&up3以上の140,000;大規模な国内ターミナルや成長するグリッドに適しています。シンガポールの第2のLNGターミナルのためにハンファオーシャンが建設中のFSRUは204,000m³を保持します。年間最大5百万トン[5]を供給します。このクラスはより多くの低温機器と長時間の造船所が必要なため、発注は稼働開始より何年も前に行われます。
浮動式貯蔵・再ガス化ユニット(FSRU)市場の普及を加速させている要因と、それを妨げている要因は何でしょうか?
LNG供給の増加、新たな輸入国の増加、そして水力発電や再生可能エネルギーへの迅速なバックアップの必要性が浮き式ターミナルの需要を押し上げています。これに対し、新造コストは依然として高く、専門的なヤードの容量も限られています。変動するLNG価格は最終決定を遅らせることがあり、成熟市場では恒久的な陸上ターミナルが長期的な量を争っています。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 多様化されたLNG輸入インフラの需要増加 | +2.4% | グローバル | 中期(2年から4 年) |
| ガス火力発電能力の拡大 | +1.8% | アジア、ラテンアメリカ、ヨーロッパ | 中期(2年から4 年) |
| エネルギー安全保障と供給の柔軟性に対する政府の投資 | +1.5% | ヨーロッパ、アジア、ラテンアメリカ | 短期(<=2 年) |
| 新しいFSRU建造と艦艇近代化 | +1.0% | 韓国、中国、グローバル | 長期(>=4 年) |
出典: Fact.MRの分析。2026年11月5日 更新
機会影響分析
| 機会 | (~) CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 新興経済国におけるLNG輸入インフラの発展 | +1.2% | ラテンアメリカ、南アジア、東南アジア | 中期(2〜4 年) |
| 主要な輸入ターミナルにおける大容量FSRUの配備 | +0.9% | ヨーロッパ、アジア、ラテンアメリカ | 中期(2年から4 年) |
| 長期船舶チャーターおよびターミナル運営契約 | +0.7% | グローバル | 短期(<=2 年) |
| 既存のLNG運搬船の転換と再配備 | +0.5% | グローバル | 長期(>=4 年) |
出典: Fact.MRの分析。2026年11月5日 更新
拘束具の影響分析
| 抑制 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 高い建造コストと限られた専門造船所の能力 | -1.1% | グローバル、特に東アジア | 中期(2〜4 年) |
| LNG価格の変動性と不確実な長期輸入経済 | -0.9% | ヨーロッパ、アジア、ラテンアメリカ | 短期(<=2 年) |
| 恒久的な陸上LNGターミナルとの競争 | -0.7% | ヨーロッパ、東アジア、北アメリカ | 長期(>=4 年) |
| 港湾開発、許可取得およびパイプライン接続の遅延 | -0.5% | グローバル | 中期(2年から4 年) |
出典: Fact.MRの分析。2026年11月5日 更新
2036年までに浮体貯蔵・再ガス化ユニット(FSRU)市場を拡大している国はどこですか?
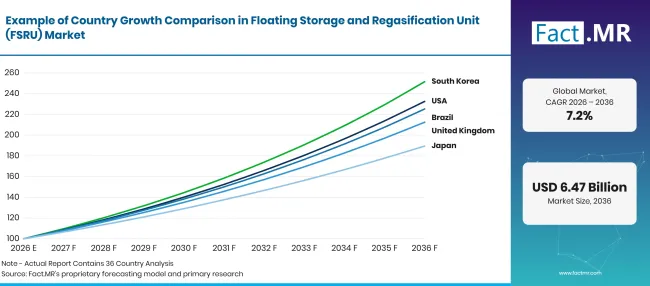
Floating Storage And Regasification Unit Fsru Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026年から2036年まで) |
|---|---|
| 米国 | 8.8% |
| ブラジル | 8.5% |
| 英国 | 7.8% |
| 日本 | 6.6% |
| ドイツ | 5.4% |
出典: Fact.MRの分析。2026年11月5日 更新
アメリカ合衆国におけるFSRU需要を支える要因は何ですか?
8.8% CAGR、米国拠点のFSRUオーナーと海外の浮き入りターミナルに供給する輸出供給によって牽引されています。
米国エネルギー情報局によると、米国のLNG輸出は2025年の平均 15.1 Bcf/dで、世界の輸出の約 26% に相当します[6]。新たな液状化は量を増やし続けています。コーパスクリスティステージ 3 は2025年2月に最初の貨物を出荷し、7本の中規模列車で名目容量 1.3 Bcf/dをもたらしました[7]。米国本社の所有者はこれらの貨物の買い手にFSRUをチャーターし、国内のエンジニアリング会社は海外プロジェクト向けに係留、計量、発送システムを供給しています。
ブラジルはどのようにしてFSRU市場を拡大しているのか?
8.5% CAGRは、干季をカバーするガス火力発電所によって支えられています。
浮体式発電所はブラジル沿岸部のほぼすべての輸入能力を供給しており、ペルナンブコ州スアペにも2026年初頭にさらに設置予定です[3]。2024年には水力発電が国内電力の 56% を生み出し、FSRUに関連するガス発電所は貯水池が減少した際に出力を増加させます。これは、その年に主要地域が容量が 29% に達した際にも同様です[3]。北部と南部の地域電力網が浮体発電能力の次の候補となります。
イギリスの市場成長を形作っている要因は何ですか?
7.8% CAGR、北海の生産量減少が船舶で運ばれるガスの割合を上げます。
イギリスには、グレイン島とミルフォードヘイブンのドラゴンおよびサウスフックに3つのLNG輸入ターミナルがあり、合計容量は 150 mcm/dであると、エネルギー安全保障・ネットゼロ省の2025年12月の供給安全保障報告書[8]が示しています。LNGは年間総ガス供給の 21% を5年平均で満たしました[8]。現在、ノルウェーや大陸へのパイプラインがこのギャップの多くをカバーしているため、英国の浮体輸送能力はピークおよび緊急時の役割を担うことになります。
日本のFSRU市場を牽引しているものは何ですか?
6.6% CAGR、ほぼ完全に輸入LNGに依存し、柔軟なバックアップターミナルへの関心を反映しています。
日本は2024年に約 66 00万トンの天然ガスを輸入し、オーストラリアが約 38.2% トン、マレーシアが約 15.5%トンを供給していると、自然資源エネルギー庁は述べています[9]。陸上ターミナルの沿岸ネットワークはすでにほとんどの需要をカバーしています。成長は遠隔島々、災害耐性計画、そしてFSRUを海外の買い手にチャーターする日本の海運会社からもたらされるでしょう。
ドイツのFSRU市場はどのように発展していくのでしょうか?
5.4% CAGR、すでに国内のガス輸入の10分の1を運ぶ浮動式ターミナルが助けとなっています。
ドイツは2025年にLNGターミナルを通じて天然ガスを輸入した 106 TWh、つまり全輸入量の 10.3% を輸入したと連邦ネットワーク庁は報告しています[10]。浮動ユニットはヴィルヘルムスハーフェン、ブラウンスビュッテル、ムクランで運行されています。ドイツ再ガスは2028年から三井O.S.K.ラインズからムクランターミナル用にFSRUを長期契約でチャーチャーする予定です[11]。成長の鈍化は、現行チャーターが終了した後の恒久的な拠点へのシフトを反映しています。
浮体貯蔵・再ガス化ユニット(FSRU)市場をリードしているのは誰ですか?
エクセレート・エナジー、ヘーグ・エヴィ、BW LNG、三井O.S.K.ラインズなどの船舶所有者および運航者は、艦隊の可用性、ターミナル開発のスキル、陸上作業およびLNG供給とのパッケージング能力をめぐって競合しています。エクセレートは2025年10月にイラクのコール・アル・ズバイルに完全統合型浮動式LNG輸入ターミナルの最終契約を締結しました[4]、また2026年9月にはPETROSと共にFSRU拠点のターミナルを開発・所有・運営することに合意しました[12]。
主に HD Hyundai Heavy Industries とハンファオーシャンを中心とした造船会社は、封じ込め技術、再ガス化の統合、納入枠をめぐって競合しており、ハンファオーシャンは2025年10月からシンガポールの新ユニットの建造を開始しました[5]。無料の船舶を持たないオーナーは短期的な入札を勝ち取るのに苦労し、余剰能力を持つ造船所が価格決定権を持っています。予測期間中、決定的な要因は、準備完了の船とフルターミナルパッケージを銀行的に貸し出可能なチャーターレートで提供できるかです。
主要な提供者はどの企業ですか?
浮体貯蔵・再ガス化ユニット(FSRU)市場の主要企業には、エクセレート・エナジー、ホーグ・エヴィ、BW LNG、三井O.S.K.ラインズ、 HD Hyundai Heavy Industries 、ハンファオーシャンなどがあります。
- エクセレート・エナジー社
- ホーグ Evi Ltd.
- BW LNG
- 三井O.S.K.ラインズ株式会社
- HD Hyundai Heavy Industries Co., Ltd.
- Hanwha Ocean Co., Ltd.
参考文献
- [1] 国際エネルギー機関(IEA)。(2026年1月)。 LNG波が市場に広がるにつれて、2026年の世界的な天然ガス需要の増加は加速すると見込まれています。
- [2]国際エネルギー機関(IEA)。(2026年4月)。 ガス市場レポート、2026年第2半期。
- [3] 米国エネルギー情報局。(2025年10月 29日) ブラジルは液化天然ガス輸入インフラを拡大しています。
- [4]エクセラレート・エナジー。(2025年10月 28日) エクセラテ・エナジーがイラクにおける完全統合型浮体式LNG輸入ターミナルの最終合意に署名。
- [5] Singapore LNG Corporation。(2025年10月 24日) シンガポール第2LNGターミナルのFSRU建設が始まります。
- [6] 米国エネルギー情報局(U.S. Energy Information Administration)(2026年7月 14日)。 世界の液化天然ガス取引量は2025年に過去最高を記録しました。
- [7] 米国エネルギー情報局。(2025年3月 11日)。 コーパスクリスティステージ 3 輸出施設で初めて生産された液化天然ガス貨物。
- [8]エネルギー安全保障・ネットゼロ省。(2025年12月 17日)。 法定供給安全保障報告書 2025。
- [9]天然資源エネルギー庁(2026年2月) 日本のエネルギー 2025。
- [10]連邦通貨(Bundesnetzagentur)(2026年1月 12日) 連邦通貨政府は2025年のガス供給数値を公表しています。
- [11]三井O.S.K.ラインズ。(2026年10月 29日)。 MOLがドイツのエネルギーターミナル「ドイチェ・オストゼー」の長期チャーター契約をドイツ・ドイツ・レーガスと締結。
- [12]ホーグ・エヴィ。(2026年9月30日)ホーグ・エヴィとPETROSがマレーシア・サラワク州にLNGターミナルを開発。
この報告書が答えます
- FSRUは2026年から2036年の間にどれほどの価値を生み出し、新たなチャーターはどこから生まれるのでしょうか?
- なぜ大型船舶、電力会社、そして最大 140,000 のM&Sup3;サイズバンドが最大の株式を保有しているのでしょうか?
- アメリカ、ブラジル、イギリス、日本、ドイツの成長の違いは何ですか?
- 船舶供給の形成を行っているオーナー、運営者、造船所は誰で、その戦略はどのように異なるのでしょうか?
- LNG供給の成長、新たな輸入国、水力変動はどのように需要を押し上げるのでしょうか?
- 建設コスト、価格変動、陸上ターミナルが利用を制限する要因はどこにあるのでしょうか?
浮体貯蔵・再ガス化ユニット(FSRU)市場は何をカバーしていますか?
この市場では、液化天然ガスを積み込み、断熱タンクに保管し、船上でガスに変換してから陸上に送る船舶を追跡します。各ユニットは貨物格納、再ガス化列車、高圧ポンプ、熱交換器、ガスメーターを一つの浮遊資産に統合しています。
価値は、大規模・小規模ユニット、4つの適用グループおよび両方の容量帯域にわたる船舶建造、改造、チャーター収入に基づいて測定されます。 流量制御機器 などの陸上リンクは、FSRUパッケージの一部として納入された場合にのみカウントされます。
スコープには何が含まれているのでしょうか?
専用に設計されたFSRUで、車載貯蔵および再ガス化システムを備えています。
LNG運搬船は浮体貯蔵および再ガス化サービスに転換されました。チャーターおよびターミナルサービス収入はFSRUの運営に連動し、恒久的および一時的な輸入拠点向けに提供されます。船上ガス輸送、係留インターフェース、送信システムが船舶に付属しています。
範囲から除外されるものは何ですか?
再ガス化装置のないLNGキャリアや、ガス変換できない浮き式貯蔵ユニット。
陸上LNG受容器ターミナル、液化プラント、上流ガス生産。LNG貨物取引および天然ガス商品販売。ターミナル接続点を超えた発電収益およびパイプラインネットワーク。
分析はどのように作成されたのですか?
分析は 120+情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを活用しています。
- 一次調査: 一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先順位、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因について検討します。
- デスクリサーチ:デスク リサーチは政府統計、規制出版物、企業申請、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測: 市場推計は、過去の業績、需要指標、価格と販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データの検証と更新サイクル: 調査結果は、一次インタビューと公開データ、企業の活動、規制変更、取引パターン、業界動向を比較することで検証されます。定期的な更新では、新製品の発売、キャパシティの変更、提携、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
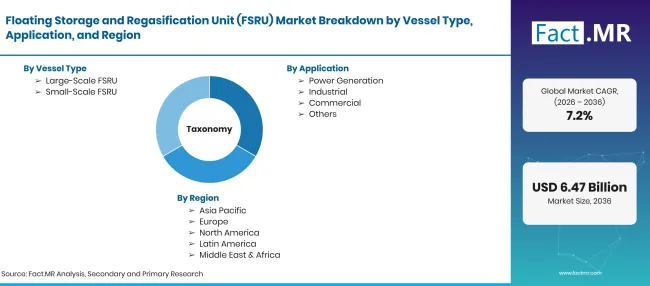
Floating Storage And Regasification Unit Fsru Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | USD 億 |
| 市場の定義 | 液化天然ガスを受け入れ、貯蔵し、再ガス化した後に陸上のパイプラインや洋上配給システムに送る浮遊船で、専用に建設・改造されたFSRUをカバーします。 |
| 船種 | 大規模FSRU;小規模FSRU |
| 応用 | 発電;工業;商業;その他 |
| 収容人数 | 最大で140,000m³;上記はm³ 140,000 ; |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | 米国;ブラジル、英国;日本;ドイツ |
| 紹介企業 | エクセレート・エナジー;ヘイグ・エヴィ;BW LNG;三井O.S.K. Lines; HD Hyundai Heavy Industries;ハンファ海洋 |
| 予測期間 | 2026年から2036年 |
| アプローチ | FSRUの車両容量、新造および改造注文、チャーター活動、国別の再ガス化能力に基づくハイブリッドのトップダウンおよびボトムアップモデル。 |
出典: Fact.MRの分析。2026年11月5日 更新
市場はどのように区分されていますか?
-
船舶の種類別
- 大規模FSRU
- 小規模FSRU
-
用途別
- 発電
- 工業
- 商業
- その他
-
収容人数別
- 最大 140,000 m³
- 上記 140,000 m³
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年の浮体貯蔵・再ガス化ユニット(FSRU)市場はどのくらいの規模ですか?
FSRU市場の成長率は2026年から2036年までどのくらいになるのでしょうか?
FSRU市場を牽引している船舶の種類は何でしょうか?
どのアプリケーションが最も大きなシェアを占めているのでしょうか?
どの容量帯が最も貢献しているのでしょうか?
どの国が最も早く成長するのでしょうか?
FSRU市場の主な企業はどこですか?
FSRU市場が何を妨げているのでしょうか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード