- Market Value (2025): USD 3.76 Bn
- Estimated Value (2026): USD 4.1 Bn
- Forecast Value (2036): USD 9.85 Bn
- CAGR (2026-2036): 9.2%
2036年までにOLED材料市場の価値はどのくらいになると予測されていますか?
2026年にはUSD 4.1億人、2036年にはUSD 9.9億人に9.2% CAGR。
- 2025年のOLED材料市場は USD 3.76 億 ドルと評価され、電話やテレビパネルが大部分の材料量を占めていました。
- 2036年までに売上は USD 9.85 億に達し、2026年の USD 4.1 億 から増加し、OLEDがノートパソコン、タブレット、モニター、車内に進出する見込みです。
- 売上は2026年から2036年にかけて 9.2% CAGR で複利的に増加します。なぜなら、折りたたみパネルやタンデムパネルは硬質なスマホ画面よりも多くの素材層を消費するためです。
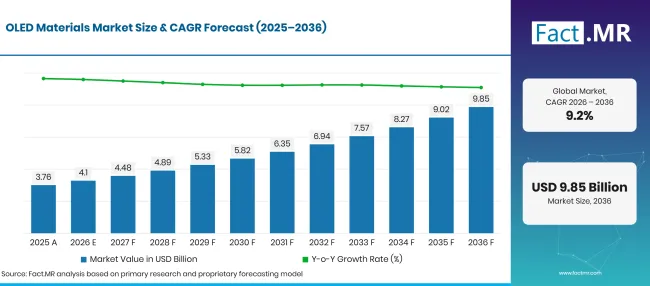
Factmr Oled Materials Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 3.76 |
| 2026 | 推定 | 4.1 |
| 2036 | 予報 | 9.85 |
| CAGR 2026年から2036年 | 予測期間 | 9.2% |
出典: Fact.MRの分析。2026年10月22日 更新
OLED材料市場の成長を背景にした決定的な数字は何ですか?
2026年から2036年の期間は、消費者向けディスプレイパネルに集中した USD 5.8 0億ドルの新たな価値が加算されます。
- 市場の需要要因
- 接続デバイスの利用はOLEDスクリーンの基盤を拡大し続けています。 The International 電気通信連合(テレテレコミュニケーション・ユニオン)は2025年11月に、 5Gが現在世界人口の半数以上に届いている一方で、 2.2 0億人がオフラインのままであると報告しています [1]。新しいモバイルユーザーはOLEDスマートフォンの潜在的な購入者であり、アップグレードサイクルごとに発信材や輸送材料がパネルラインを通じて引き込まれます。
- 車両キャビンは第二の需要チャネルへと変わりつつあります。エネルギー機関 The International 2024年に世界で電気自動車の販売台数が 17 百万台を超え、 20%%以上を占めると報告しています[ 2]。電気自動車モデルは幅広のデジタルコックピットを搭載する傾向があり、そのコックピット内のOLEDパネルは厳しい発熱および寿命試験に合格しなければなりません。
- IT機器はスマートフォンやテレビに次ぐOLEDを採用しつつあります。 Universal Display Corporation 2026年2月に、OLEDノートパソコン、タブレット、モニターへの関心が高まっており、折りたたみ機器はニッチなカテゴリーを超えて進化しつつあると報告しています[3]。大型スクリーンは1台あたりより多くの素材を使用し、出荷量が横ばいでもトン数が増加します。
- 効率と寿命目標がパネルメーカーの新しい化学反応のテストを促しています。より明るいタンデムスタックや低出力エミッターは長期の認証後に市場に出るため、実績のある配合を持つサプライヤーは再注文を獲得します。
- 分析された主要セグメント
- 材料タイプ別:放射層マテリアルは2026年にシェア 38.5% 保持し、これらの化合物がすべてのパネルの色、明るさ、消費電力を決定するためです。
- 用途別:ディスプレイは2026年に 76.8% シェアを占め、スマートフォン、テレビ、時計、モニターにおけるOLEDスクリーンの規模を反映しています。
- エンドユーザー業界別:消費者電子機器は2026年に 74.2% シェアを獲得する見込みです。なぜなら、携帯電話やテレビメーカーが年間で最も多くのパネルを購入しているからです。
- アナリストの意見 Fact.MR
- Fact.MRのプリンシパルコンサルタント、シャンブ・ナート・ジャー氏は「パネルメーカーは今や効率、寿命、色の精度を購買フィルターとして扱っており、材料供給者はグレードが枠を獲得する前にこれらすべてをクリアしなければなりません。放射性化合物がスタックの基盤となりますが、輸送層とカプセル層は新しいラインごとに同じプロセスチェックを受けています。バッチごとの収量を維持しながら性能を向上させるサプライヤーは、OLEDが自動車、ノートパソコン、大型スクリーンに普及するにつれてシェアを拡大し、認証には時間がかかりますが契約は何年も続くでしょう。」
- 戦略的意味
- 材料供給者は、効率向上と運用寿命の向上がパネルメーカーの調達決定に直接反映されるため、エミッタおよびチャージトランスポート化学に投資すべきです。
- 自動車表示プログラムは、キャビン認証が携帯電話よりもはるかに厳しいため、完全な熱および耐久性の記録を計画すべきです。
- 封じ込みおよび基質開発者は、既存の堆積ラインに適したバリア強度と曲げ許容性に注力すべきです。
- パネルメーカーは、小さな化学的変化が収率や色の出力に影響を与える可能性があるため、早期にサプライヤーを適格審査段階に進めるべきです。
10.6% CAGRでは、ドイツが5か国の中でトップで、プレミアム車メーカーがOLEDコックピットと照明パネルを指定しています。ブラジルも9.7%に続き、スマートフォンやコネクテッドテレビの使用が増加し続けています。アメリカは8.7%年に拡大し、現在OLEDスクリーンを搭載したノートパソコンやモニターの強力な輸入が後押ししています。イギリスでは、デジタルキャビンを備えた電気自動車の急速な普及により7.8%ペースが進んでいます。日本は6.9%年でリストを締めくくり、ほぼ普遍的なスマートフォン所有と長年の材料化学者の基盤を活かしています。
OLED材料市場はセグメントごとにどのように構成されていますか?
放射層材料が 38.5%年で材料タイプをリードします。ディスプレイが 76.8%年でアプリケーションをリードします。 74.2%年には消費者電子がエンドユーザー業界をリードします。
どの素材タイプがリードするのか?
エミシブレイヤーマテリアルは2026年の売上 38.5% を占めます。
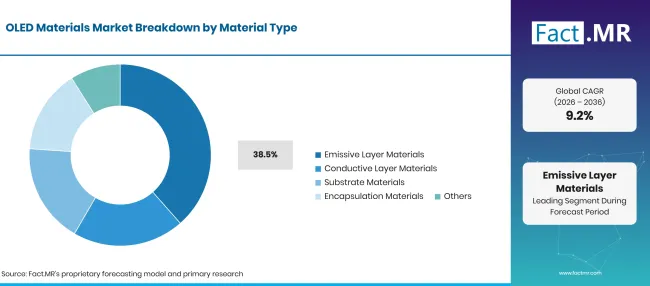
Factmr Oled Materials Market Breakdown Material Type | Source: Fact.MR
| 素材の種類 | シェア(2026年) |
|---|---|
| 放射層材料(リーディングセグメント) | 38.5% |
| 他のセグメントを合わせた | 61.5%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月22日 更新
各ピクセルの色と明るさは発光層で決定されるため、パネルメーカーは認証の大部分をエミッターとホストに費やしています。蛍光赤と緑のエミッターはスマートフォンの標準であり、効率的な青色の開発も継続されています。 OLEDディスプレイパネル の需要増加により、これらの高純度化合物は安定した供給契約にとどまっています。導電層と電荷輸送層は正孔や電子を放出帯に移動させ、その品質セットは電圧を駆動します。ポリイミドや 柔軟なガラス基板などの基板材料は、曲面や折りたたみ可能な設計を可能にします。カプセル化は有機層を湿気や酸素から遮蔽します。メルクは2026年3月にIT用途における柔軟なOLEDデバイス向けに、より高い柔軟性と長寿命を持つバリア材料を開発していると報告しました[4]。
アプリケーションセグメントをリードするものは何でしょうか?
ディスプレイは2026年の販売の 76.8% を表しています。
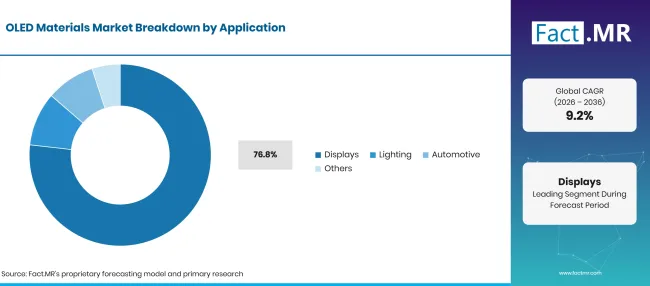
Factmr Oled Materials Market Breakdown Application | Source: Fact.MR
| 応用 | シェア(2026年) |
|---|---|
| ディスプレイ(主要セグメント) | 76.8% |
| 他のセグメントを合わせた | 23.2%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月22日 更新
現在、スマートフォン、テレビ、スマートウォッチ、モニターはすべてOLEDスクリーンを搭載しているため、ディスプレイラインがほとんどの素材出力を吸収します。折りたたみ式やローラー式フォーマットはデバイスごとに層を増やし、 折りたたみ式OLED基板 のメーカーは繰り返し曲げるフィルムを設計しています。照明は建築や高級インテリアで薄くまぶしさのない表面としてOLEDパネルを使用していますが、価格はLED製品よりも高いままです。自動車利用はダッシュボードのスクリーンやリアランプに及びます。小売窓やヘッドアップレイアウト用の 透明OLEDパネル への関心が、より小さく専門的な需要の流れをもたらしています。
エンドユーザー産業におけるコンシューマーエレクトロニクスを支えるものは何でしょうか?
2026年の売上の 74.2% は、消費者向け電子機器の購入者です。
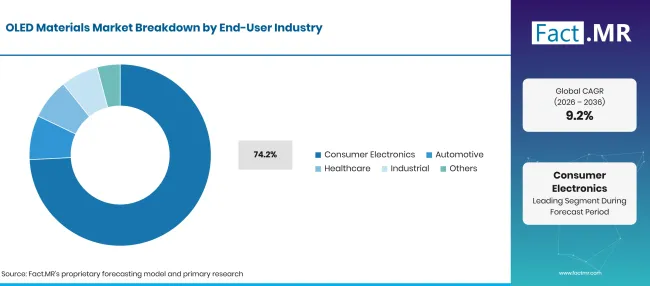
Factmr Oled Materials Market Breakdown End User Industry | Source: Fact.MR
| エンドユーザー産業 | シェア(2026年) |
|---|---|
| コンシューマーエレクトロニクス(主要セグメント) | 74.2% |
| 他のセグメントを合わせた | 25.8%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月22日 更新
携帯電話やテレビブランドは100万枚のパネルを注文しており、これにより素材供給者は長期生産と予測可能な予測を得ています。ミッドレンジのスマートフォンは、かつてフラッグシップモデルに限られていたOLEDスクリーンを採用しています。タブレットやノートパソコンは、ブランドがバッテリー寿命とコントラストを追い求める中で新たな需要層を加えています。医療機器の購入者は、色の正確さやコントラストが極めて重要な外科・診断画像撮影でOLEDモニターを使用しています。産業用ユーザーはOLEDパネルを計器や制御画面に取り付けています。一方、電気自動車向けの 省エネOLEDコックピット のサプライヤーなど、より小規模ながら長期の契約を結ぶ他の買い手はいます。
OLED材料市場の普及を加速させている要因と、それを妨げている要因は何でしょうか?
OLEDパネルはスマートフォンからノートパソコン、モニター、車内へと広がり続け、新しいフォーマットごとにより多くの素材を取り込んでいます。長い資格審査サイクル、高い開発コスト、湿度への敏感さが、新グレードの量産への速さを遅らせています。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| スマートフォン、テレビ、モニター、ウェアラブル機器でのOLEDのより広範な利用 | +2.8% | グローバル;東アジアのパネルハブ | 短期(<= 2 年) |
| パネルメーカーによる明るさ、色の正確さ、電力効率へのプレッシャー | +2.1% | グローバル | 中期(2年から4 年) |
| 自動車キャビンディスプレイは、家電機器を超えたチャネルを開きます | +1.2% | ドイツ、日本、アメリカ合衆国、東アジア | 中期(2〜4 年) |
| 柔軟で薄い装置設計で新しい材料セットが必要 | +0.9% | 東アジア、北アメリカ、西ヨーロッパ | 長期(>= 4 年) |
出典: Fact.MRの分析。2026年10月22日 更新
機会影響分析
| 機会 | (~) CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 高度なエミッタおよびチャージトランスポートグレードが優先ベンダーの地位を獲得しました | +0.7% | グローバル | 中期(2〜4 年) |
| 耐熱性と長寿命を称える自動車プログラム | +0.5% | ドイツ、日本、アメリカ合衆国、東アジア | 中期(2年から4 年) |
| 柔軟な基板および薄膜カプセル化システム | +0.4% | 東アジア、北アメリカ、西ヨーロッパ | 長期(>= 4 年) |
| 複数年にわたる供給を確保する早期資格提携 | +0.3% | グローバル | 短期(<= 2 年) |
出典: Fact.MRの分析。2026年10月22日 更新
拘束具の影響分析
| 抑制 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 高い材料開発およびパネル生産コスト | -0.8% | グローバル | 短期(<= 2 年) |
| 湿気と酸素の感受性による封閉コストの増加 | -0.5% | グローバル | 中期(2年から4 年) |
| 主に自動車分野での新材料の長い資格取得サイクル | -0.4% | グローバル | 中期(2年から4 年) |
| ミニLEDやマイクロLEDなどの競合表示技術 | -0.3% | グローバル | 長期(>= 4 年) |
出典: Fact.MRの分析。2026年10月22日 更新
2036年までにOLED材料市場を拡大している国はどこですか?
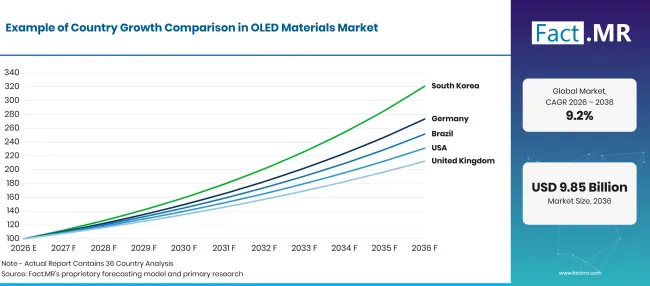
Factmr Oled Materials Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026年から2036年まで) |
|---|---|
| ドイツ | 10.6% |
| ブラジル | 9.7% |
| 米国 | 8.7% |
| 英国 | 7.8% |
| 日本 | 6.9% |
出典: Fact.MRの分析。2026年10月22日 更新
ドイツの採用を支持するものは何でしょうか?
10.6% CAGR、プレミアム車両生産と電気自動車登録の増加に牽引されています。
ドイツの自動車メーカーはデジタルコックピットやリアランプにOLEDパネルを装着しており、サプライヤーは車内の熱に耐える材料を求めています。クラフトファート連邦政府は2025年に新しいバッテリー電気乗用車 545,142 台数を報告し、登録数の 19.1% 割合を占めています[5]。Destatisは2024年に世帯の 67% がスマートテレビを所有していると報告しています[6]。
ブラジルはどのように需要を拡大しているのでしょうか?
9.7% CAGR、携帯電話の所有やテレビ画面でのインターネット利用の拡大に支えられています。
IBGEは2026年7月に、2025年に10歳以上のブラジル人の89.8%人が個人用携帯電話を所有していたと報告しました[7]。同じ調査では、インターネット利用者の57.8%がテレビを通じてオンラインにアクセスしていることがわかりました[7]。ブラジルはほとんどのOLEDパネルを輸入しているため、材料の需要は完成した携帯電話や国内外で組み立てられたテレビを通じて国内に届いています。
アメリカ合衆国の養子縁組を支えるものは何でしょうか?
8.7% CAGR、ノートパソコンやモニター、高級スマートフォンへの多額の投資が助けとなっています。
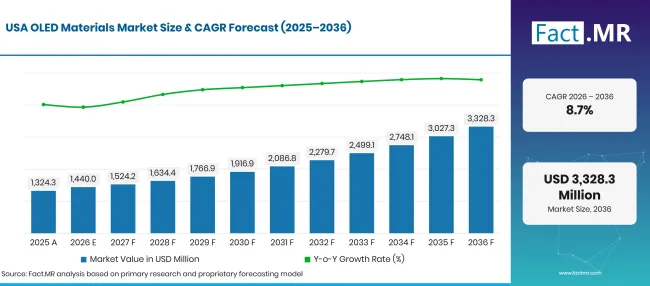
Factmr Oled Materials Market Forecast Usa | Source: Fact.MR
経済分析局(Bureau of Economic Analysis)は、2025年に米国のコンピューター輸入が101.4 億ドル増加したと報告しています[8]。これらのノートパソコンやモニターにはOLEDスクリーンが導入されており、これにより導入された機器の内容量が増加しています。アメリカの自動車ブランドも電動モデルに大型のデジタルキャビンを搭載しています。
イギリスは需要をどのように発展させているのでしょうか?
7.8% CAGR、ゼロエミッション車登録の急速な成長を受けて。
運輸省は、2025年に初めてゼロエミッション車が登録された 473,000 件で、2024年から 24% 増加したと報告しています[9]。これらの車両は新規登録の 23% を占めています[9]。電気自動車は大型デジタルディスプレイを搭載する傾向があり、一部の高級モデルはOLEDキャビンスクリーンを備えています。
日本の成績はどうですか?
6.9% CAGR、ほぼ普遍的なスマートフォン所有者と成熟した素材供給基盤を反映しています。
内閣府は、2026年3月時点で2人以上の世帯 93.5% スマートフォンを所有していると報告しています[10]。この高い所有率は、OLEDノートパソコンやタブレットの代替や普及から成長しています。出光工業、細谷化学、日本製鉄化学など日本の化学グループは、東アジア全域の発光・輸送・供給パネルラインで発光・輸送材料を開発しています。
OLED材料市場をリードしているのは誰ですか?
この分野は三つの役割に分かれます。 Universal Display Corporation リン光OLED技術のライセンス供与エミッター材料の販売を行い、2026年8月にはOLEDデバイス内に閉じ込められた光を回収するデバイスアーキテクチャ「OLEDX」を発表しました[11]。
韓国の化学グループは規模とパネルラインの近接性で競合しています。サムスンSDI(ノバレッドを含む)はグリーンホスト、pドーパント、ETL材料を供給し、LGケムはHIL、HTL、EML、ETL材料を製造し、Duksan Neoluxは赤色ホスト層と輸送層に注力しています。日本とヨーロッパのサプライヤーは化学の深さをめぐって競合しています。出光コーサンは青色エミッター技術で知られています。堀谷化学は2026年10月に韓国にOLED材料の工場建設を発表しました[12]。日本製鉄化学はリン光ホストを供給し、住友化学はポリマーおよび低分子OLED材料をリスト化しています[13]、メルクはフレキシブルパネル用のバリア材料を開発しています[4]。パネルの予選通過とブルーエミッターの進展が、より強力なサプライヤーを分けるでしょう。
主要な提供者はどの企業ですか?
主な企業には Universal Display Corporation; Samsung SDI Co., Ltd. (ノヴァレッドを含む);LGケム株式会社; Merck KGaA; Idemitsu Kosan Co., Ltd.; Hodogaya Chemical Co., Ltd.; Duksan Neolux Co., Ltd.;日本製鉄化学 Material Co., Ltd.;および Sumitomo Chemical Co., Ltd.
- Universal Display Corporation
- Samsung SDI Co., Ltd. (ノヴァレッドを含む)
- LGケム株式会社
- Merck KGaA
- Idemitsu Kosan Co., Ltd.
- Hodogaya Chemical Co., Ltd.
- Duksan Neolux Co., Ltd.
- 日本製鉄化学 Material Co., Ltd.
- Sumitomo Chemical Co., Ltd.
参考文献
- [1] 国際電気通信連合。(2025年11月 17日)。 ファクト&フィギュッツ 2025。
- [2] 国際エネルギー機関。(2025年)。 グローバルEVアウトルック2025:エグゼクティブサマリー。
- [3] Universal Display Corporation。(2026年2月 19日)。 Universal Display Corporation 2025年第4四半期および通年度の財務結果を発表。
- [4] Merck KGaA。(2026年3月 5日)。 電子工学:研究開発、年次報告書 2025年。
- [5]クラフトファールト連邦政府。(2026年1月6日)。Fahrzeugzulassungen im Dezember 2025: Jahresbilanz(2025年12月車両登録:年次見直し)。
- [6]Statistisches Bundesamt (Destatis)(2026年8月17日)。Smarte Fernseher in 67 % der Privathaushalte[個人家庭のスマートテレビ67%]。
- [7]ブラジル地理・統計研究所(IBGE)。(2026年7月2日)Proporção de usuários da internet no país ultrapassou 90% da população de 10 anos ou mais, em 2025 [2025年のインターネット利用者の割合は人口の10歳以上90%を超えた]
- [8] 米国経済分析局。(2026年2月 19日)。 U.S. International 『Trading in Goods and Service』2025年12月および年刊号。
- [9]運輸省。(2026年4月 29日)。 車両免許統計、イギリス:2025年。
- [10]内閣府 日本 経済社会研究院(2026年4月9日)。消費動向調査 令和8年3月実施調査結果 [消費者信頼感調査:2026年3月結果]。
- [11] Universal Display Corporation。(2026年8月 19日)。 Universal Display Corporation OLEDXを発表。OLEDXは、OLEDの効率と性能の新時代を切り開く画期的な技術プラットフォームです。
- [12] Hodogaya Chemical Co., Ltd. (2026年10月)。 Hodogaya Chemical Group Report:統合報告書 2026。
- [13] Sumitomo Chemical Co., Ltd. (2025年6月)。 『投資家ハンドブック 2025』。
この報告書が答えます
- 2036年までに、各材料の種類、用途、エンドユーザー業界はどれくらいのOLED素材収益を生み出すのでしょうか?
- 各セグメントごとに、主要なサブセグメントと、その2026年のシェアの背後にあるデバイスおよびプロセスの理由が示されています。
- 車両登録数、機器所有数、輸入データはドイツ、ブラジル、アメリカ合衆国、イギリス、日本の比較を成し遂げています。
- サプライヤーはライセンサー、韓国の化学グループ、日本およびヨーロッパの専門家に分類されており、それぞれの企業が最近動いています。
- 湿気感受性や長い資格確保など、どのような技術的な障壁が新しい等級の取得を遅らせる可能性がありますか?
OLEDマテリアルマーケットは何をカバーしていますか?
OLED材料市場は、OLEDデバイス内部の機能層、すなわちエミッターとホスト、ホールおよび電子輸送化合物、導電層、基板、カプセルをカバーしています。これらの材料は、携帯電話、テレビ、モニター、ウェアラブル、車両、照明、医療用スクリーンのパネルに使われます。
収益は、材料がパネルメーカーおよびそのサブレイヤー供給業者に販売される時点で測定されます。完成したパネルやデバイスの価値はカウントされません。
スコープには何が含まれているのでしょうか?
蒸発やインクジェット印刷用の小分子およびポリマー材料、薄膜カプセルインクやバリア層も対象とされています。ポリイミドおよびOLED基板として販売される薄ガラスもカウントされます。
OLED照明パネルや自動車用テールランプに使用された材料も含まれます。パネル開発者に販売された研究量もOLED材料として請求される際にカウントされます。
範囲から除外されるものは何ですか?
完成したスマートフォン、テレビ、モニター、ディスプレイモジュール、堆積ツールはこの評価の対象外です。 大面積のLCDディスプレイ に使用されるLCD材料は除外されます。
OLED用途で販売されていない汎用溶剤、ガス、化学物質は除外されます。OLEDスタック以外で販売されているマイクロLEDや量子ドット材料も除外されます。
分析はどのように作成されたのですか?
分析は 120+情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを活用しています。
- 一次調査:一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先事項、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因を検証します。
- デスクリサーチ:デスクリサーチは政府統計、規制出版物、企業提出、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測: 市場推計は、過去の業績、需要指標、価格と販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データの検証と更新サイクル: 調査結果は、一次インタビューと公開データ、企業の活動、規制変更、取引パターン、業界動向を比較することで検証されます。定期的な更新では、新製品の発売、キャパシティの変更、提携、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
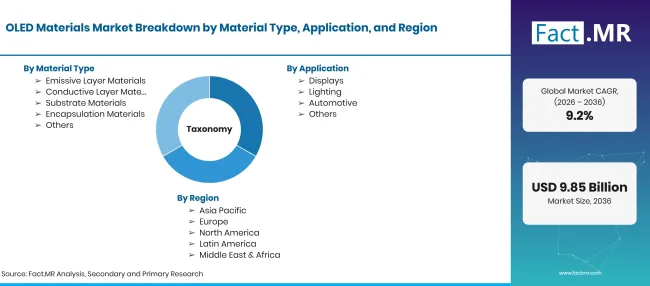
Factmr Oled Materials Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | 2026年にはUSD億人、2036年にはUSD億人CAGR |
| 市場の定義 | OLEDデバイス製造用に販売される有機および無機機能性材料(放射性、導電性、基板、カプセル化材料などが含まれます)。価値はパネル組立前に材料レベルでカウントされます。 |
| 素材の種類 | 放射層材料;導電層材料;基板材料;封合同材料;その他 |
| 応用 | ディスプレイ;照明;自動車;その他 |
| エンドユーザー産業 | コンシューマーエレクトロニクス;ヘルスケア;産業;その他 |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | ドイツ;ブラジル、米国;英国;日本 |
| 紹介企業 | Universal Display Corporation; Samsung SDI Co., Ltd. (ノヴァレッドを含む);LGケム株式会社; Merck KGaA; Idemitsu Kosan Co., Ltd.; Hodogaya Chemical Co., Ltd.; Duksan Neolux Co., Ltd.;日本製鉄化学 Material Co., Ltd.; Sumitomo Chemical Co., Ltd. |
| 予測期間 | 2026年から2036年 |
| アプローチ | OLEDパネル面積を用いてデバイスタイプ別に出荷されるハイブリッドトップダウンおよびボトムアップ方式;層ごとの材料グラム数/平方メートル;サプライヤーごとの認証状況;および各国のデバイス所有データ。 |
出典: Fact.MRの分析。2026年10月22日 更新
市場はどのように区分されていますか?
-
材料の種類別
- 放射層材料
- 導電性層材料
- 基質材料
- 封入材料
- その他
-
用途別
- 展示
- 照明
- 自動車
- その他
-
エンドユーザー業界別
- コンシューマー・エレクトロニクス
- 医療
- 工業
- その他
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年のOLED材料市場はどのくらい大きいのでしょうか?
2026年から2036年までのOLED材料市場の CAGR はどうなっていますか?
OLED材料市場をリードしている材料タイプはどれですか?
どのアプリケーションがリードシェアを保持しているのでしょうか?
どのエンドユーザー業界が最も貢献しているのでしょうか?
どの国が最も強い成長を記録するのでしょうか?
OLED材料市場の主要な企業はどこですか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード