- Market Value (2025): USD 4.09 Bn
- Estimated Value (2026): USD 4.83 Bn
- Forecast Value (2036): USD 25.8 Bn
- CAGR (2026-2036): 18.2%
Qual a previsão do mercado de antenas 5G para 2036?
USD 4.83 Bilhões em 2026 para USD 25.8 Bilhões até 2036, a um 18.2% CAGR.
- De acordo com Fact.MR análise, o mercado de antenas 5G atingiu USD 4.09 bilhões em 2025.
- A demanda aumentará de USD 4.83 bilhão em 2026 para USD 25.8 bilhão em 2036.
- A previsão de que o mercado registre um CAGR de18.2% entre 2026 e 2036, impulsionado pela aceleração do lançamento global da rede central 5G Standalone (SA), rápida comercialização da banda larga G Fixed Wireless Access (FWA) 5G, proliferação de redes industriais privadas em campi universitários e crescente demanda por antenas conectadas de veículo celular para tudo (C-V2X).
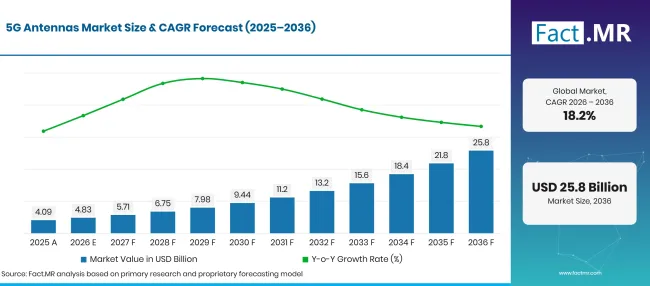
5G Antennas Market Forecast Global | Source: Fact.MR
| Ano | Base | Valor de Mercado (USD Bilhões) |
|---|---|---|
| 2025 | Atual | 4.1 |
| 2026 | Estimativa | 4.8 |
| 2036 | Previsão | 25.8 |
| CAGR 2026 a 2036 | Período de previsão | 18.2% |
Fonte: análise da Fact.MR. Atualizado em 23 de outubro de 2026
Quais são os números definidores por trás do crescimento do mercado 5G Antennas?
USD 21.0 Bilhões de chance absoluta entre 2026 e 2036, com a tecnologia Sub-6 GHz, implantações externas e operadoras de telecomunicações gerando o volume dominante de expansão.
- Impulsionadores de Demanda no Mercado
- A ordem da FCC de julho de 2026 na banda C superior torna 160 MHz entre 3.98e4.14 GHz disponíveis para uso flexível terrestre e estabelece uma faixa de guarda de 20 MHz em 4.14–4.16 GHz [1]. Estender o serviço de 3.7 GHz por esse espectro adicional de banda média cria uma necessidade de longo prazo por antenas de banda larga e multielementos que possam aumentar a capacidade enquanto coexistem com operações adjacentes de altímetros de rádio e satélite.
- Em outubro de 2025, a FCC propôs disponibilizar entre 100 MHz e 180 MHz da banda C superior 3.98–4.2 GHz para uso flexível terrestre, baseando-se nas regras existentes de serviço 3.7–3.98 GHz [2]. O procedimento reforçou a importância estratégica da capacidade contígua em banda média e a necessidade de sistemas de antena que possam suportar faixas ampliadas de sintonia, filtragem e requisitos de coexistência.
- O NIST relata que o LTE 4G geralmente usa de dois a quatro elementos de antena, enquanto o MIMO massivo pode empregar centenas ou mais de elementos para formar feixes estreitos e direcionados que melhoram a relação sinal-ruído, as taxas de dados e a capacidade do usuário [3]. A complexidade resultante de medição e calibração aumenta a demanda por matrizes de antenas ativas integradas e sistemas de teste aéreo.
- A UIT estimou que as redes 5G cobriram 55% da população mundial em 2025, incluindo 84% em países de alta renda, mas apenas 4% em países de baixa renda [4]. A diferença de 80pontos percentuais nos grupos de renda destaca uma oportunidade substancial de implantação restante para infraestrutura macro, small-cell e de antenas fixas.
- Segmentos-chave analisados
- Por Tipo: Omnidirecional detém 35.2% participação em 2026, preferida entre pequenas células, sistemas de antenas distribuídas corporativas internas e telemática veicular por sua cobertura horizontal de radiação horizontal equilibrada 360graus.
- Por Aplicação: As telecomunicações representam 42.5% participação em 2026, impulsionadas pela massiva densificação macro das estações base e atualizações independentes de núcleos 5G executadas por provedores de serviços de telecomunicações de nível1 .
- Por Tecnologia: O Sub6 GHz detém 68.4% participação em 2026, dominando as alocações de operadoras comerciais devido ao seu equilíbrio ideal entre ampla cobertura geográfica, penetração robusta de edifícios e alta capacidade de dados.
- Por Local de Implantação: O exterior representa 64.2% participação em 2026, apoiado por instalações nacionais de torres macro, anexos de pequenas células para mobiliário urbano e implantações de colocation em telhados.
- Opinião de Analista no Fact.MR
- Shambhu Nath Jha, Consultor Líder da Fact.MR, afirma: "O mercado de antenas 5G está entrando em um ciclo de hipercrescimento impulsionado pela convergência de arquiteturas ativas massivas MIMO, modularidade Open RAN e formação de feixe de ondas milimétricas de alta frequência. Os operadores de rede não tratam mais antenas como elementos passivos de radiação; eles estão implantando unidades inteligentes de antenas ativas definidas por software que integram transceptores digitais, algoritmos de formação de feixe e filtragem de RF diretamente no backplane da antena. Fabricantes de antenas que dominam química avançada de substratos dielétricos de baixa perda, montagem robótica automatizada de montagem superficial e integração compacta com GaN garantirão contratos Tier-1 à medida que as operadoras de telecomunicações desenvolvem redes 5G independentes multi-gigabit."
- Implicações Estratégicas
- A pesquisa do NIST de 2025 sobre a detecção de sinais de referência 5G constatou que a adição de uma segunda estação base monostática melhorou a área de resolução espacial em pelo menos 40%; o uso de sinais de referência de posicionamento com larguras de banda de até 100 MHz produziu resolução de localização sub-1metros com cinco estações base [5]. Os resultados ilustram como locais de antena mais densos e coordenados podem estender a infraestrutura 5G além das comunicações, para aplicações integradas de sensoriamento.
- Provedores de infraestrutura de telecomunicações estão acelerando o suporte aos padrões Open Radio Access Network (Open RAN), projetando cabeças de antena com interfaces digitais eCPRI padronizadas. Desacoplar o hardware da antena do software proprietário em banda base permite que as operadoras móveis misturem e combinem matrizes de antenas comerciais com processadores baseband base-base, reduzindo os custos totais de implantação da rede.
- Fabricantes de antenas automotivas estão desenvolvendo módulos de antena multifuncionais, conformes de barbatana de tubarão e vidro integrados, capazes de abrigar 5G C-V2X, GNSS de posicionamento de alta precisão, Wi-Fi 6E e elementos de comunicação via satélite dentro de carcaças aerodinâmicas. Os diretores de sourcing negociam acordos de longo prazo para polímeros especializados de radome de policarbonato resistentes à temperatura, a fim de garantir a qualificação automotiva em temperaturas ambientais extremas de operação.
- Operadores de infraestrutura de torres estão colaborando com concessionárias municipais para instalar antenas de pequenas células camufladas 5G integradas diretamente em postes inteligentes de iluminação pública e abrigos de ônibus. A implantação de pequenas células omnidirecionais estéticamente discretas permite que operadoras de telecomunicações superem complexos obstáculos urbanos de zoneamento enquanto alcançam cobertura densa de microcélulas de ondas milimétricas em distritos históricos do centro urbano.
Projeta-se que os Estados Unidos registrem um 18.7% CAGRlíder no setor, impulsionado por implantações massivas de macros em banda C, competição agressiva de Fixed Wireless Access (FWA) e amplo financiamento privado 5G para empresas. O Reino Unido segue de perto em um 18.2% CAGR, apoiado por investimentos de backhaul de fibra até a torre do Project Gigabit e implantações densas de small cell urbanos. O Japão avança em 17.9% CAGR, ancorado por implantações comerciais pioneiras de Open RAN, licenciamento nacional Local 5G privado e corredores 5G ao lado da via tipo trem-bala. O Brasil registra um 15.0% CAGR, impulsionado pela rápida expansão da rede independente de 3.5 GHz em cidades capitais e pela modernização da IoT agrícola. A Alemanha expande a 13.4% CAGR, impulsionada por redes industriais 5G de renome mundial distribuídas entre fábricas automotivas, químicas e de engenharia.
Como o mercado de antenas 5G se divide por segmento?
68.4%de6 GHz ; 64.2%externa ; 42.5%de telecomunicações ; 35.2% omnidirecionais em 2026.
Qual tecnologia conquista a maior fatia de mercado?
A6 GHz inferior detém 68.4% participação em 2026.
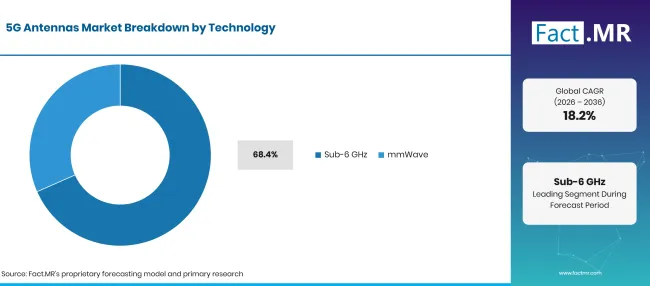
5G Antennas Market Breakdown Technology | Source: Fact.MR
| Tecnologia | Compartilhar (2026) |
|---|---|
| Segmento Inferior6 GHz (Segmento líder) | 68.4% |
| Outros segmentos combinados (mmWave) | 31.6%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 23 de outubro de 2026
A tecnologia sub-6 GHz comanda mais de dois terços do valor total de mercado das antenas 5G, servindo como a base fundamental para as implantações globais de banda larga móvel. As operadoras de telecomunicações preferem frequências de banda média entre 2.5 GHz e 4.2 GHz porque oferecem o compromisso físico ideal entre amplo alcance de propagação de rádio e capacidade de transmissão de centenas de megabits. Diretores de sourcing alocam orçamentos enormes para 32painéis massivos de antenas MIMO T32R e 64T64R que implantam formação dinâmica de feixe em amplas áreas de células suburbanas e rurais. Paralelamente, antenas de ondas milimétricas (mmWave) representam a fronteira tecnológica de maior velocidade, capturando 31.6% participação à medida que as operadoras implantam microcélulas ultradensas em estádios esportivos, centros de convenções, terminais aeroportuários e centros de trânsito metropolitano densos. Planejadores de rede implantam redes densas de pequenas células celulares para aumentar a capacidade em pontos urbanos de alto tráfego. Engenheiros de operadoras instalam arrays MIMO massivos e avançados para multiplicar a capacidade das células sem exigir licenças adicionais de espectro. Os provedores de telecomunicações também agrupam esses sistemas de antena com soluções de acesso sem fio fixo para fornecer banda larga doméstica de alta velocidade, competindo diretamente com conexões de fibra.
Onde a maioria das antenas está implantada?
O setor externo representa 64.2% participação em 2026.
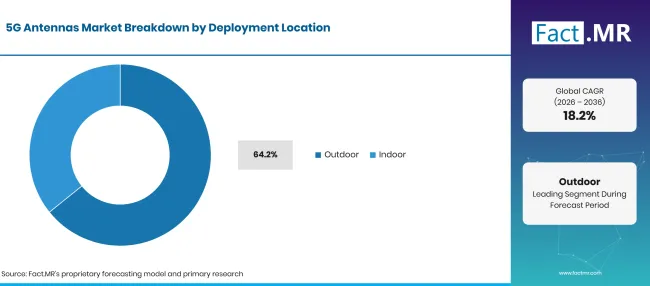
5G Antennas Market Breakdown Deployment Location | Source: Fact.MR
| Local de Implantação | Compartilhar (2026) |
|---|---|
| Outdoor (segmento principal) | 64.2% |
| Outros segmentos combinados (Indoor) | 35.8%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 23 de outubro de 2026
Locais de implantação externa geram quase dois terços da receita total da indústria, refletindo investimentos substanciais em engenharia civil e hardware em torres macro celulares, torres de transmissão de utilidades de alta voltagem, telhados de edifícios e infraestrutura de postes à beira da estrada. Antenas externas devem suportar condições ambientais severas, incluindo ventos de força de vendaval, degradação ultravioleta solar, entrada de chuvas intensas e ciclos extremos de temperatura de -40°C a +65°C, exigindo radomes de fibra de vidro robustos e vedações impermeabilizantes classificadas para67IP. Simultaneamente, as implantações internas representam 35.8% fatia, expandindo-se rapidamente à medida que sedes corporativas, hospitais, fábricas automatizadas e redes subterrâneas de trânsito metrô instalam sistemas de antenas distribuídas (DAS) e microrádios internos 5G para superar a perda de penetração de sinal nas paredes externas dos edifícios. Fornecedores de equipamentos de telecomunicações fornecem estações base 5G de próxima geração combinadas com conjuntos otimizados de antenas externas. Arquitetos de redes integram sistemas avançados de antenas para automatizar ajustes de inclinação e azimute remotamente por meio de controladores digitais. Desenvolvedores de infraestrutura também implementam infraestrutura completa5G New Radio em corredores municipais de transporte.
O que lidera o segmento de Aplicação?
As telecomunicações representam 42.5% participação em 2026.
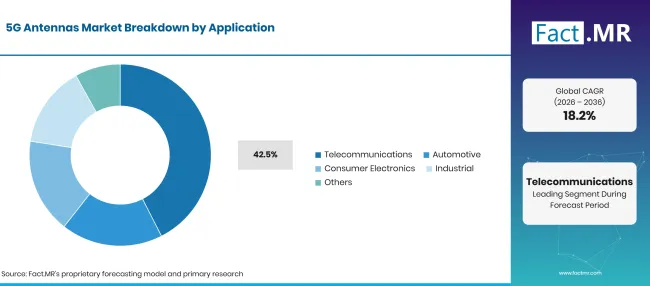
5G Antennas Market Breakdown Application | Source: Fact.MR
| Aplicação | Compartilhar (2026) |
|---|---|
| Telecomunicações (segmento líder) | 42.5% |
| Outros segmentos combinados | 57.5%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 23 de outubro de 2026
Operadores de redes de telecomunicações representam o segmento de aplicação predominante, contribuindo com 42.5% dos gastos totais com aquisição de antenas. Operadoras celulares de nível1 estão em meio a ciclos de investimento de capital de vários anos que transformam redes não independentes (NSA) para arquiteturas independentes (SA), que exigem novas matrizes massivas de antenas MIMO capazes de fatiar rede e integração de computação na borda. O setor automotivo representa a aplicação secundária de crescimento mais rápido, integrando antenas conformal 5G em painéis de carroceria para permitir direção automatizada e telemetria veículo-para nuvem. Empresas industriais de manufatura, aeroportos comerciais e redes de utilidade de energia compõem a base de consumo restante, investindo em redes privadas de antenas 5G para operar robôs móveis autônomos e sensores de rede inteligente. Engenheiros de materiais avaliam materiais dielétricos de baixa perda para minimizar a atenuação de sinais de alta frequência dentro das carcaças das antenas. Os gerentes de sourcing adquirem hardware certificado de montagem de telecomunicações para fixar unidades de antena ativa pesada a mastros celulares. Engenheiros de teste RF utilizam geradores de sinal de alta frequência para validar a precisão do direcionamento do feixe durante a calibração de fábrica. Operadores de torres também implantam soluções RF sobre fibra para conectar cabeças de antena remotas a unidades hoteleiras centralizadas de banda base.
O que está acelerando a adoção 5Mercado de Antenas G e o que está impedindo?
Implantações globais de 5G independentes, a demanda crescente por banda larga de Acesso Fixo Sem Fio e redes empresariais industriais privadas aceleram a expansão do mercado. Custos significativos de capital para a enorme infraestrutura MIMO, atrasos na aprovação de zoneamento para sites de celulares urbanos ao ar livre e atenuação do sinal de linha de vista por ondas milimétricas restringem a implantação sem atritos.
Análise de Impacto dos Motoristas
| PILOTO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Transição da operadora móvel da NSA 5G para redes centrais Standalone (SA) 5G | +2.0% | Global | Curto prazo (<= 2 anos) |
| Rápida adoção comercial do Acesso Fixo Sem Fio (FWA) 5G como substituto da fibra | +1.8% | América do Norte, Europa | Curto prazo (<= 2 anos) |
| Proliferação de redes privadas de 5em campi de G em manufatura inteligente e logística | +1.5% | Europa, Leste Asiático | Médio prazo (2–4 anos) |
| Integração de 5telemática G C-V2X e antenas conformes multi-elementos em veículos conectados | +1.3% | Leste Asiático, América do Norte | Médio prazo (2–4 anos) |
| Adoção de formação de feixe massivos MIMO para superar a perda de propagação em banda C e mmWave | +1.1% | Global | Longo prazo (>= 4 anos) |
Fonte: análise da Fact.MR. Atualizado em 23 de outubro de 2026
Análise de Impacto de Oportunidade
| OPORTUNIDADE | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Arquitetura Open RAN padronizando interfaces de antena digital e reduzindo o capex do operador | +1.7% | América do Norte, Europa, Japão | Curto prazo (<= 2 anos) |
| Superfícies Inteligentes Reconfiguráveis (RIS) utilizando metamateriais para redirecionar feixes 5G | +1.4% | Leste Asiático, EUA | Médio prazo (2–4 anos) |
| Antenas conformes transparentes integradas diretamente às janelas de vidro de edifícios inteligentes | +1.2% | Europa Ocidental, Ásia Oriental | Médio prazo (2–4 anos) |
| Convergência satélite-terrestre diretamente para celular requer antenas híbridas de arranjo em fase | +1.0% | América do Norte, Global | Longo prazo (>= 4 anos) |
Fonte: análise da Fact.MR. Atualizado em 23 de outubro de 2026
Análise de Impacto de Restrições
| RESTRIÇÃO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Alto consumo de energia e severos desafios de dissipação térmica em antenas ativas 64T64R | -1.5% | Global | Curto prazo (<= 2 anos) |
| Restrições rigorosas de zoneamento municipal e atrasos na licença pública para novas torres de celular | -1.2% | Europa, América do Norte | Curto prazo (<= 2 anos) |
| Restrições de peso físico elevado e carga ao vento exigindo reforços estruturais caros da torre | -0.9% | Global | Médio prazo (2–4 anos) |
| Bloqueio do sinal por ondas milimétricas causado por folhagem, chuvas intensas e vidro com baixa emissividade | -0.7% | América do Norte, Leste Asiático | Longo prazo (>= 4 anos) |
Fonte: análise da Fact.MR. Atualizado em 23 de outubro de 2026
Quais países estão ampliando o mercado de antenas 5G até 2036?
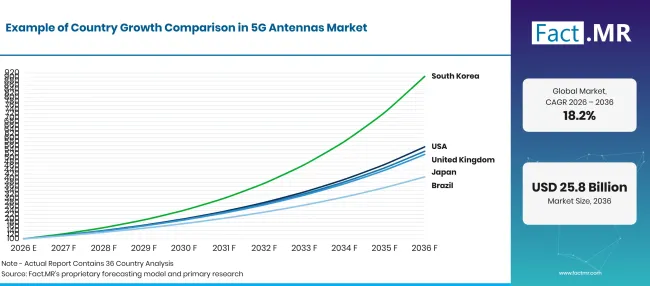
5G Antennas Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| Alemanha | 13.4% |
| Brasil | 15.0% |
| EUA | 18.7% |
| Reino Unido | 18.2% |
| Japão | 17.9% |
Fonte: análise da Fact.MR. Atualizado em 23 de outubro de 2026
O que sustenta a liderança em engenharia na Alemanha?
13.4% CAGR, enraizada na pioneira 5industrial da Alemanha G licenciamento de campi privados, manufatura automotiva de classe mundial e investimento pesado em indústria 4.0 infraestrutura.
A Agência Federal de Redes da Alemanha relatou 484 aplicações e atribuições de frequência 484 para redes 5G locais na faixa 3.7–3.8 GHz em novembro de 2025 [6]. A escala das tarefas concluídas confirma a demanda contínua das empresas por matrizes de antenas internas e externas específicas para o local em ambientes de manufatura, logística, pesquisa e outros ambientes industriais.
Quais oportunidades estão surgindo em todo o Brasil?
15.0% CAGR, apoiado por implementações agressivas de 5G independente nas principais capitais estaduais, adoção da agricultura inteligente de IoT agrícola e licenciamento federal de espectro 3.5 GHz.
As obrigações do leilão 5G do Brasil para 2021 exigem a cobertura de todas as 5,570 assentos municipais até 2029 e mais 1,700 localidades sem assento até 2030 [7]. O cronograma cria uma pipeline mensurável de implantação de antenas de vários anos em grandes cidades e municípios menores. Além dos centros metropolitanos, empresas agrícolas podem usar antenas direcionais e infraestrutura móvel privada para conectar máquinas, drones e sensores de campo em extensos locais rurais.
Por que os Estados Unidos lideram a avaliação geral do mercado?
18.7% CAGR, impulsionado por grandes implantações macro em banda C, competição agressiva de Acesso Fixo Sem Fio (FWA) e amplo financiamento privado 5G para empresas.
Os Estados Unidos representam um importante mercado comercial para antenas 5G, à medida que operadores nacionais expandem a cobertura em banda média e o acesso sem fio fixo. A orientação BEAD de julho de 2025 da NTIA manteve categorias distintas de elegibilidade para locais não atendidos e subatendidos e forneceu respostas atualizadas para implementação para programas estaduais e territoriais de banda larga [8]. Embora o BEAD seja tecnologicamente neutro em vez de um programa dedicado de antenas 5G, a implantação em áreas de difícil atendimento fortalece o ambiente mais amplo de backhaul e infraestrutura disponível para redes sem fio.
Como o Reino Unido está modernizando a infraestrutura celular 5G?
18.2% CAGR, apoiado por investimentos de fibra até a torre do Project Gigabit, implantações de small cell urbanos densos e acordos de rede rural compartilhada.
O relatório Connected Nations 2025 da Ofcom mostra que a cobertura independente 5G fora das instalações do Reino Unido atingiu 83% em seu nível de Alta Confiança e 74% em seu nível de Confiança Muito Alta, medido como cobertura de pelo menos um operador de rede móvel [9]. Essa expansão verificada da cobertura apoia a continuidade do implantação de sites de antenas ativas, enquanto áreas urbanas densas utilizam cada vez mais small cells compactos e infraestrutura de host neutro para aumentar a capacidade.
Por que o Japão mantém uma inovação tecnológica agressiva?
17.9% CAGR, ancorado por implantações comerciais pioneiras da Open RAN, licenciamento privado Local 5G nacional e corredores 5G via tipo tren-bala.
O Ministério do Interior e Comunicações do Japão relatou 302,118 estações base 5G ao ar livre e cobertura nacional da população 5G de 98.4% no final do ano fiscal de 2024, com estações base instaladas em todos os municípios 1,741 [10]. A base instalada e a cobertura quase universal sustentam a demanda contínua por melhorias de capacidade, densificação sub-6 GHz e antenas especializadas para aplicações ferroviárias, industriais e de redes locais.
Quem lidera o Mercado de Antenas 5G?
Huawei Technologies Co., Ltd. detém a maior participação global de mercado, fabricando um extenso portfólio de unidades massivas de antena ativa MIMO, antenas blade e soluções integradas de estações base ultra-wideband, amplamente implantadas na Ásia, Europa, Oriente Médio e América Latina. A Telefonaktiebolaget LM Ericsson é um gigante global das telecomunicações, pioneira em antenas MIMO massivas ultra-leves e unidades de rádio ativa integradas em silício, projetadas para alta eficiência energética e compatibilidade com Open RAN. Nokia Corporation oferece uma força tecnológica formidável por meio de seu portfólio de antenas AirScale, especializada em sistemas modulares compactos, antenas ativas multibanda e arquiteturas avançadas de formação de feixes digitais.
Samsung Electronics Co., Ltd. e ZTE Corporation mantêm participação de mercado dominante em grandes projetos de infraestrutura de telecomunicações, com a Samsung liderando implantações avançadas de antenas microcelulares de ondas milimétricas e a ZTE fornecendo matrizes MIMO massivas para operadoras em todo o mundo. A CommScope Holding Company, Inc. e Amphenol Corporation representam especialistas de antena de alto nível na América do Norte, fabricando antenas macro de alto desempenho, sistemas de antenas distribuídas e conectores RF de precisão. Rosenberger, Tongyu Communication Inc.e Comba Telecom Systems Holdings Ltd. fornecem design RF de elita e capacidades de fabricação em alto volume, entregando antenas personalizadas de estação base multibanda, unidades omnidirecionais de pequenas células e equipamentos de teste de alta precisão para operadores de telecomunicações globalmente.
Quais empresas são as principais fornecedoras?
Empresas-chave incluem Huawei; Ericsson; Nokia; Samsung Electronics; ZTE; CommScope Holding Company, Inc.; Amphenol Corporation; Rosenberger; Tongyu Communication Inc.; e Comba Telecom Systems Holdings Ltd.
- Huawei
- Ericsson
- Nokia
- Samsung Electronics
- ZTE
- CommScope Holding Company, Inc.
- Amphenol Corporation
- Rosenberger
- Tongyu Communication Inc.
- Comba Telecom Systems Holdings Ltd.
Bibliografia
- [1] Comissão Federal de Comunicações. (2026, julho 24). FCC aprova plano para leilão em banda C em julho de 2027.
- [2] Comissão Federal de Comunicações. (2025, outubro de 30). Banda C superior (3.98–4.2 GHz): Aviso da folha informativa proposta de regulamentação.
- [3] Instituto Nacional de Padrões e Tecnologia. (2026, julho 6). Enorme MIMO.
- [4] União Internacional de Telecomunicações. (2025). Cobertura de rede móvel.
- [5] Ropitault, T., Blandino, S., Griffith, D., Nguyen, T., Sahoo, A., & Golmie, N. (2025). Caracterização da resolução de detecção de estações base monostáticas usando sinais de referência 5G. Em 2025 IEEE International Conferência de Oficinas de Comunicação. Instituto Nacional de Padrões e Tecnologia.
- [6] Bundesnetzagentur. (novembro de 2025). Visão geral dos detentores de designações para usos locais de frequência na faixa 3,700–3,800 MHz.
- [7] Agência Nacional de Telecomunicações. (2025, setembro 12). 5Compromissos de cobertura do leilão G.
- [8] Administração Nacional de Telecomunicações e Informação. (2025, julho de 18). BEAD: Perguntas e respostas frequentes (Versão 12).
- [9] Escritório de Comunicações. (2025, novembro 19). Nações Conectadas 2025: Relatório da Inglaterra.
- [10] Ministério do Interior e Comunicações. (março de 2026). 5Status de desenvolvimento da infraestrutura G baseado nas novas metas: Fim do ano fiscal de 2024.
Este relatório responde
- Como o mercado global de antenas 5G expande de USD 4.8 bilhões em 2026 para USD 25.8 bilhões até 2036?
- Quais inovações tecnológicas em 64unidades de antena ativa massiva T64R estão impulsionando a expansão da capacidade da rede?
- Por que a tecnologia Sub-6 GHz alcança 68.4% do valor total de mercado em 2026?
- Como as operadoras de telecomunicações estão utilizando o Acesso Fixo Sem Fio (FWA) para capturar assinantes residenciais de banda larga?
- Quais fatores sustentam os Estados Unidos alcançando um 18.7% CAGR líder no setor até 2036?
- Como as licenças alemãs de campi de 5industrial G estão transformando a conectividade automatizada de fábricas inteligentes?
- Qual papel os substratos dielétricos de baixa perda e amplificadores de potência GaN desempenham na redução da dissipação térmica da antena?
O que o Mercado de Antenas 5G cobre?
Antenas projetadas para transmitir e receber sinais através de redes 5G formam o núcleo desse mercado. Incluem antenas omnidirecionais, matrizes direcionais e antenas de pequenas células usadas em telecomunicações, veículos e sistemas industriais conectados.
As vendas são acompanhadas em tecnologias Sub-6 GHz e ondas milimétricas. Instalações de redes externas e sistemas de conectividade interna são abordados em aplicações comerciais e industriais.
O que está incluído no escopo?
5elementos de antena G, unidades massivas de antena ativa MIMO e matrizes de antenas de formação de feixe são contados. Antenas de pequena célula, sistemas de antenas distribuídas internas e antenas externas de estações base são incluídas.
Antenas 5G montadas em veículos, antenas de rede industrial privada e módulos de antena integrados projetados para 5G novas conexões de rádio estão cobertos. Produtos que suportam operações Sub-6 GHz e mmWave também estão incluídos.
O que é excluído do escopo?
Antenas projetadas exclusivamente para redes 2G, 3G e 4G estão fora do limite de receita. Antenas independentes de Wi-Fi, Bluetooth, GPS e satélite sem funcionalidade 5G são excluídas.
Servidores de rede central, cabos de fibra óptica e softwares separados de gerenciamento de rede não são contabilizados. Smartphones, veículos conectados e máquinas industriais completas são excluídos como produtos acabados, exceto por componentes qualificados 5antena G.
Como foi construída a análise?
A análise se baseia em 120+ fontes, 35+ portfólios de empresas, 25+ países e mais de 20 entrevistas com o setor.
- Pesquisa Primária: A pesquisa primária inclui discussões com fabricantes, prestadores de serviços, desenvolvedores de tecnologia, distribuidores, usuários finais e especialistas no assunto. Essas conversas analisam prioridades de compra, adoção de produtos, desafios operacionais, requisitos de aprovação, posicionamento competitivo e os fatores que influenciam a aceitação mais ampla no mercado.
- Pesquisa de Mesa: A pesquisa de Mesa abrange estatísticas governamentais, publicações regulatórias, registros de empresas, dados comerciais, estudos técnicos, associações do setor, padrões, políticas públicas e outras fontes de referência. Cada fonte usada na análise está documentada na bibliografia.
- Dimensionamento e Previsão de Mercado: As estimativas de mercado combinam desempenho histórico, indicadores de demanda, tendências de preços e volume, cotações de segmento, participação das empresas, crescimento em nível nacional, padrões de adoção, atividade de investimento e barreiras à expansão do mercado.
- Ciclo de Validação e Atualização de Dados: Os resultados são validados comparando entrevistas primárias com dados públicos, atividade da empresa, mudanças regulatórias, padrões comerciais e desenvolvimentos do setor. Atualizações regulares revisam lançamentos de novos produtos, mudanças de capacidade, parcerias, aprovações e mudanças na adoção comercial.
Segmentação
Qual é o escopo e a cobertura do relatório?
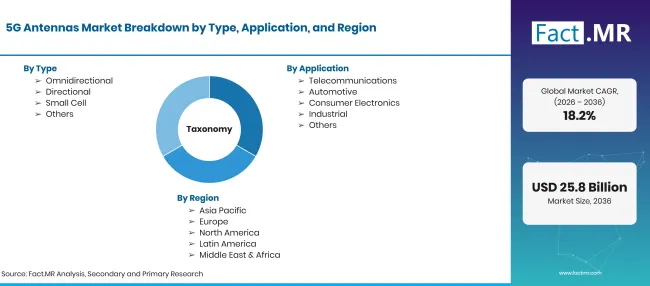
5G Antennas Market Taxonomy | Source: Fact.MR
| Atributo | Detalhes |
|---|---|
| Unidades Quantitativas | USD Bilhões em 2026 para USD 25.8 Bilhões até 2036 em um 18.2% CAGR |
| Definição de Mercado | Remessas comerciais de elementos de antena radiante, unidades massivas de antena ativa MIMO (AAUs), pequenas antenas celulares e antenas de telemática veicular para redes 5G New Radio (NR). |
| Tipo | Omnidirecional; Direcional; Célula Pequena; Outros |
| Aplicação | Telecomunicações; Automotivo; Eletrônicos de Consumo; Industrial; Outros |
| Tecnologia | Sub6 GHz; mmWave |
| Local de Implantação | Áreas ao ar livre; Internas |
| Regiões Cobertas | América do Norte; América Latina; Europa Ocidental; Europa Oriental; Ásia Oriental; Sul da Ásia e Pacífico; Oriente Médio & África |
| Países abrangidos | Alemanha; Brasil; EUA; Reino Unido; Japão |
| Empresas Perfiladas | Huawei; Ericsson; Nokia; Samsung Electronics; ZTE; CommScope Holding Company, Inc.; Amphenol Corporation; Rosenberger; Tongyu Communication Inc.; Comba Telecom Systems Holdings Ltd. |
| Período de Previsão | 2026 a 2036 |
| Abordagem | Entrevistas primárias com engenheiros de planejamento RF de redes celulares, diretores de aquisição de estações base e especialistas em material de radomes de antena, combinaram com verificações em bancos de dados de leilões de espectro. |
Fonte: análise da Fact.MR. Atualizado em 23 de outubro de 2026
Como o mercado é segmentado?
-
Por tipo
- Omnidirecional
- Direcional
- Small Cell
- Outros
-
Por Aplicação
- Telecomunicações
- Automotivo
- Eletrônicos de Consumo
- Industrial
- Outros
-
Por tecnologia
- Menos de6 GHz
- mmWave
- Por Local de Implantação
- Atividades ao ar livre
- Indoor
-
Por região
- América do Norte
- América Latina
- Europa Ocidental
- Europa Oriental
- Leste Asiático
- Sul da Ásia e Pacífico
- Oriente Médio & África
Perguntas frequentes
Qual é o valor projetado do mercado de antenas 5G até 2036?
Qual tecnologia detém a maior fatia do mercado de antenas 5G?
Qual local de implantação representa a maior parte da receita das antenas?
Qual país está projetado para registrar a maior taxa de crescimento durante o período de previsão?
Quem são os principais fornecedores de equipamentos no mercado global?
Quem elaborou este relatório


Conheça o relatório em primeira mão - solicite uma amostra gratuita
Amostra gratuitaReceba o folheto com preços e detalhes de compra
Baixar PDF