- Base Value(2025): 451.8 Mn
- Estimated Value(2025): 451.8 Mn
- Forecast Value (2035): 905.5 Mn
- CAGR (2025 - 2035): 7.2%
Perspectivas do Mercado de Dióxido de Carbono na Europa de 2025 a 2035
O mercado europeu de dióxido de carbono (CO2) deve crescer de USD 451.8 milhões em 2025 para USD 905.5 milhões até 2035. Durante o período de previsão de 2025 a 2035, a indústria deve crescer a um CAGR de 7.2%, impulsionado pelo aumento da demanda em processamento de alimentos e bebidas, recuperação aprimorada de petróleo e diversas aplicações industriais.
O foco crescente na captura de carbono e regulamentações mais rigorosas de emissões da UE estão incentivando ainda mais a adoção de tecnologias de recuperação de CO₂. Mercados-chave como Alemanha, França e Holanda estão liderando essa mudança por meio de robusto apoio político e inovação industrial.
| Métrica | Valor |
|---|---|
| Tamanho da Indústria (2025E) | USD 451.8 milhões |
| Tamanho da Indústria (2035F) | USD 905.5 milhões |
| CAGR (2025 a 2035) | 7.2% |
Fonte: análise da Fact.MR. Atualizado em 2 de setembro de 2025
Quais são os fatores que impulsionam o mercado europeu de dióxido de carbono?
O crescimento do mercado europeu de dióxido de carbono é impulsionado pelo aumento da demanda em múltiplos setores. Na indústria de alimentos e bebidas, o CO₂ é amplamente utilizado para carbonatação, embalagem e preservação, com o aumento do consumo de alimentos e bebidas processados em países como Alemanha, Itália e Reino Unido impulsionando a demanda. A adoção de tecnologias de captura e armazenamento de carbono (CCS) também está acelerando, à medida que as indústrias respondem às metas climáticas da UE e investem em estratégias de redução de emissões em regiões como Noruega e Holanda.
Além disso, o setor químico utiliza CO₂ como matéria-prima para a produção de ureia, metanol e outros compostos, apoiando uma transição para uma manufatura sustentável. O CO₂ de grau médico está ganhando força devido ao seu papel em procedimentos cirúrgicos e diagnósticos, alinhando-se à infraestrutura de saúde em expansão da região.
Enquanto isso, a crescente necessidade de gelo seco na logística da cadeia de frio, impulsionada pelas exigências farmacêuticas e de transporte de alimentos, está impulsionando ainda mais o consumo. Essas tendências, combinadas com regulamentações ambientais rigorosas e incentivos sob o Pacto Verde Europeu, estão gerando um forte impulso para o mercado de dióxido de carbono em toda a região.
Quais são as tendências por país no mercado europeu de dióxido de carbono?
As tendências específicas por país no mercado europeu de dióxido de carbono refletem uma ampla gama de prioridades industriais, estruturas regulatórias e desenvolvimentos de infraestrutura em toda a região.
A Alemanha lidera o mercado, impulsionada pela forte demanda de seus setores de alimentos e bebidas, químico e gás industrial. O compromisso do país39com a descarbonização, combinado com sua base avançada de manufatura, incentivou a adoção de tecnologias de recuperação e reciclagem de CO₂ nas indústrias química e automotiva.
O Reino Unido está experimentando um aumento nas emissões de CO₂ na saúde e na logística, impulsionado principalmente pela expansão das redes da cadeia de frio. O foco do governo e do39; s em alcançar a neutralidade de carbono até 2050 também está impulsionando investimentos em instalações de captura e armazenamento de carbono (CCS), incluindo projetos de grande escala como o Cluster da Costa Leste.
A França continua a integrar CO₂ em diversas aplicações, incluindo nos setores agrícola, médico e industrial. O país está promovendo modelos de economia circular, onde o CO₂ capturado é cada vez mais reaproveitado em estufas e bioprocessos. Provedores franceses de energia e utilidades estão explorando soluções de armazenamento de energia baseadas em CO₂ como parte das estratégias nacionais de transição energética.
A Holanda emergiu como um ator-chave na utilização de carbono, desenvolvendo ativamente infraestrutura de CCS, como o Centro de Transporte de CO₂ e o projeto de Armazenamento Offshore (Porthos) do Porto de Roterdã. Estufas holandesas também utilizam CO₂ capturado para estimular o crescimento das plantas, criando um sistema de uso de carbono em circuito fechado.
A Itália mantém uma demanda constante por CO₂ de qualidade para bebidas e está expandindo a capacidade para apoiar a produção de gelo seco para exportações de alimentos e produtos farmacêuticos. O apoio governamental à descarbonização industrial e à adoção de tecnologias limpas está fomentando o interesse em aplicações de CO₂ tanto em setores tradicionais quanto emergentes.
A Noruega, embora de menor volume de mercado, desempenha um papel estratégico no avanço da tecnologia CCS, apoiada por forte financiamento governamental e colaboração internacional. Projetos como Longship e Northern Lights posicionam o país como um polo de armazenamento transfronteiriço de dióxido de carbono (CO₂) na Europa.
Quais são os desafios e fatores de restrição do mercado europeu de dióxido de carbono?
O mercado europeu de dióxido de carbono enfrenta desafios e fatores de contenção que podem impactar seu crescimento de longo prazo e estabilidade operacional.
Uma das principais limitações é a cadeia de suprimentos volátil de CO₂ bruto, frequentemente ligada à produção de amônia e às usinas de etanol. Paralisações sazonais ou paralisações inesperadas de produção, como o fechamento recente de fábricas de fertilizantes no Reino Unido, causaram escassez de CO₂ que prejudicam setores críticos, incluindo processamento de alimentos e saúde.
Os altos custos associados à captura de carbono, purificação e infraestrutura de transporte representam outra barreira significativa. Apesar do crescente interesse nas tecnologias de captura e armazenamento de carbono (CCS), os investimentos iniciais de capital e as despesas operacionais continuam substanciais, o que limita sua adoção entre pequenas e médias empresas (PMEs).
A fragmentação regulatória em toda a Europa também cria desafios operacionais. Embora a União Europeia promova metas ambientais unificadas, políticas nacionais diferentes, prazos de aprovação e estruturas de licenciamento podem atrasar a execução dos projetos e desencorajar a colaboração transfronteiriça no transporte e armazenamento de CO₂.
Capacidade limitada de armazenamento e infraestrutura de gasodutos, especialmente na Europa Central e Oriental, dificultam a escalabilidade dos projetos de captura e utilização. Sem investimento suficiente em redes logísticas, os sistemas industriais de gestão de carbono não podem se expandir de forma eficaz.
Ainda faltam limitações técnicas na integração do CO₂ em novos processos químicos e de fabricação. Ainda faltam soluções custo-efetivas e escaláveis para reaproveitar o CO₂ como matéria-prima, tornando o descarte ou emissão tradicional a escolha padrão.
Por fim, a percepção pública e as preocupações ambientais em torno do uso industrial de CO₂, na recuperação aprimorada de petróleo (EOR) ou no armazenamento geológico de longo prazo, são mistas. Construir confiança pública e alcançar alinhamento de políticas para projetos de carbono em grande escala continua sendo um empreendimento lento e complexo.
Perspectiva por país
| Países | CAGR (2025 a 2035) |
|---|---|
| Alemanha | 7.0% |
| França | 6.3% |
| Itália | 7.3% |
Fonte: análise da Fact.MR. Atualizado em 2 de setembro de 2025
Mercado de Dióxido de Carbono na Alemanha Vê Mudança para Descarbonização Industrial e Utilização Circular
Alemanha e39; o mercado de dióxido de carbono está avançando rapidamente, impulsionado por uma combinação de demanda industrial, estruturas políticas e a transição para energia limpa. O setor de alimentos e bebidas continua sendo um consumidor chave, utilizando CO₂ nos processos de carbonatação, embalagem e preservação. Simultaneamente, a base robusta de produtos químicos e manufaturais do país39e do país está integrando cada vez mais CO₂ para aplicações como soldagem, refrigeração e síntese química.
A Alemanha também lidera a implantação de captura e armazenamento de carbono (CCS), com investimentos públicos e privados significativos voltados para setores difíceis de eliminar, como aço, cimento e produtos químicos. Iniciativas apoiadas pelo governo, como contratos de carbono por diferença, estão incentivando indústrias a adotarem métodos de produção de baixo carbono. No setor de energia, os esforços para eliminar gradualmente o carvão até 2030 estão remodelando o cenário das emissões, enquanto as receitas provenientes do comércio de emissões e a precificação mais rigorosa do CO₂ continuam impulsionando o impulso regulatório.
A descarbonização intersetorial é ainda apoiada pela Alemanha e39; as ambiciosas metas climáticas, que incluem uma redução 65% das emissões até 2030 e a obtenção da neutralidade climática até 2045. Enquanto isso, o aumento das exportações de CO₂ e a ampliação da infraestrutura para reutilização e transporte de carbono destacam o país e o papel crescente do país e39na formação de uma economia circular de carbono dentro da Europa.
Mercado de Dióxido de Carbono na França apresenta crescimento constante em meio ao impulso de sustentabilidade e diversificação industrial
O mercado francês de dióxido de carbono está vivendo um crescimento constante, apoiado por seus setores agroalimentares, de saúde e de gás industrial bem estabelecidos. O CO₂ desempenha um papel central na preservação de alimentos, carbonatação de bebidas e embalagens em atmosfera modificada, aplicações críticas para um país conhecido por seu processamento de alimentos em larga escala e agricultura orientada para exportação.
Além dos usos tradicionais, a França está cada vez mais integrando o CO₂ em práticas industriais sustentáveis. O carbono capturado é utilizado na agricultura de ambiente controlado, onde estufas se beneficiam de rendimentos agrícolas aprimorados. Isso está alinhado com as agendas climáticas do governo e esforços mais amplos para promover o uso circular de recursos. Empresas também estão explorando tecnologias de CO₂ para produtos químicos como parte de estratégias de descarbonização de longo prazo nas indústrias química e de cimento.
A França está entre os principais membros da UE que defendem o transporte e a utilização transfronteiriços de carbono, apoiados por mecanismos de financiamento do Pacto Verde da UE. O desenvolvimento de infraestrutura para armazenamento e utilização de CO₂, especialmente em clusters industriais como a Normandia e o Vale do Ródano, está ganhando força. Essas regiões são alvo de integração em maiores corredores europeus de gestão de carbono envolvendo Bélgica e Holanda.
Enquanto isso, a demanda por CO₂ de grau médico permanece robusta devido ao seu papel crítico em cirurgias, diagnósticos e sistemas de gases médicos dentro de grandes redes urbanas de saúde. Além disso, as indústrias de logística e cadeia de frio continuam impulsionando a demanda por gelo seco, essencial para envios de farmacêuticos e alimentos sensíveis à temperatura.
Mercado de Dióxido de Carbono na Itália cresce com base em iniciativas de recuperação de bebidas e recuperação verde
O mercado italiano de CO₂ permanece ancorado nos setores de bebidas e gás industrial, apoiado pela demanda sustentada dos fabricantes de bebidas gaseificadas e pelo uso ampliado em embalagens em atmosfera modificada, refletindo a força de sua indústria de exportação de alimentos. O país aumentou a produção de gelo seco para apoiar seus crescentes setores farmacêutico e logístico de frutos do mar, aprimorando as capacidades de transporte com controle de temperatura.
Além das aplicações tradicionais, a Itália está adotando cada vez mais soluções de sustentabilidade baseadas em CO₂. Operadores de estufas no Vale do Pó utilizam CO₂ capturado para otimizar a produtividade das culturas, enquanto produtores químicos e materiais testam tecnologias de utilização do CO₂ para combustível e outras sob programas de tecnologia limpa apoiados pelo governo. Investimentos nesses projetos-piloto demonstram crescente interesse em integrar captura e reutilização de carbono em clusters industriais locais.
O apoio regulatório está começando a influenciar a dinâmica do mercado. Procedimentos acelerados de licenciamento para infraestrutura de CCS e subsídios direcionados para manufatura de baixo carbono estão atraindo a atenção de players industriais de médio porte. Simultaneamente, a crescente participação da Itália nas redes de carbono da UE a posiciona para se beneficiar dos próximos corredores transfronteiriços de transporte CO₂ que conectam o sul e o centro da Europa.
Análise por categoria
Trituradores de velocidade média demonstrarão participação líder pelo método de produção
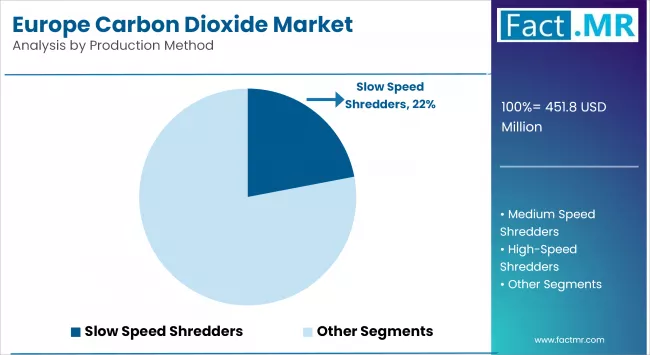
Europe Carbon Dioxide Market Analysis By Production Method | Source: Fact.MR
Projeta-se que trituradores de média velocidade detenham a maior participação entre os métodos de produção, impulsionados por sua adaptabilidade em diversos fluxos de resíduos e equilíbrio entre consumo de energia e eficiência de produção. Essas máquinas processam efetivamente resíduos sólidos municipais, detritos de construção, biomassa e sucata industrial, oferecendo uma solução prática para instalações que buscam otimizar o fluxo de produção enquanto minimizam desgaste e consumo de energia.
Sua capacidade de fornecer tamanhos consistentes de partículas minimizando o tempo de inatividade operacional os tornou a escolha preferida para centros de reciclagem e instalações de recuperação de materiais na Europa e América do Norte. Além disso, trituradores de velocidade média estão cada vez mais integrados às etapas de pré-processamento para a produção de combustíveis alternativos, incluindo combustível derivado de resíduos (RDF) e combustível sólido recuperado (SRF), apoiando assim a crescente demanda por fontes de energia mais limpas nos setores de cimento e geração de energia.
Os fabricantes estão investindo em projetos modulares e sistemas inteligentes de automação para unidades de média velocidade, aumentando ainda mais a facilidade de manutenção e o controle de processos. Isso posiciona trituradores de velocidade média como uma opção custo-efetiva e escalável para operadores de processamento de resíduos, contribuindo para sua contínua dominância entre as tecnologias de produção.
Plantas de Reciclagem de Resíduos Apresentam Liderança de Participação por Modo de Entrega
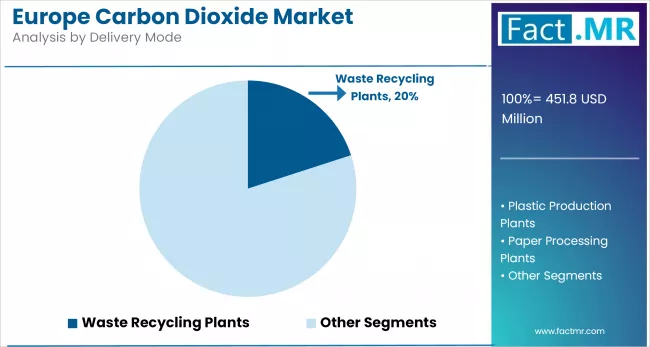
Europe Carbon Dioxide Market Analysis By Dlivery Mode | Source: Fact.MR
Espera-se que as usinas de reciclagem de resíduos representem a maior participação pelo modo de entrega, impulsionadas pela crescente demanda por sistemas centralizados de processamento de alta capacidade. Essas instalações oferecem soluções abrangentes de triagem, trituração e recuperação de materiais, tornando-as cruciais para estratégias urbanas de gestão de resíduos e objetivos de economia circular.
Em países como Alemanha, Holanda e Suécia, grandes usinas de reciclagem formam a espinha dorsal das redes nacionais de tratamento de resíduos, lidando com resíduos municipais mistos, detritos de construção, sucata industrial e material orgânico. Sua capacidade de integrar tecnologias avançadas como triagem alimentada por IA, digestão anaeróbica e tratamentos térmicos as posiciona como um modelo de entrega eficiente e escalável em comparação com sistemas móveis ou modulares.
O investimento público e privado reforça ainda mais essa tendência. A Diretiva-Quadro de Resíduos da UE e o financiamento sob o Pacto Verde estão acelerando as atualizações e expansões da infraestrutura de reciclagem em regiões, visando cumprir metas rigorosas de desvio de aterros e taxas de reciclagem. Além disso, a integração de resíduos em energia nessas usinas está crescendo, com instalações cada vez mais equipadas para produzir biogás, combustível derivado de resíduos (RDF) ou aquecimento distrital a partir de materiais recuperados.
Alimentos e Bebidas para deter participação líder no mercado europeu de dióxido de carbono
Espera-se que a indústria de alimentos e bebidas mantenha a maior fatia do mercado de dióxido de carbono na Europa, apoiada pela demanda constante de CO₂ em processos de carbonatação, resfriamento, embalagem e preservação. O dióxido de carbono desempenha um papel vital na manutenção da vida útil dos produtos, no controle do crescimento microbiano e na garantia da qualidade e segurança dos produtos perecíveis — aplicações críticas tanto para o consumo doméstico quanto para as operações de exportação.
Grandes produtores de bebidas na Alemanha, França e Itália dependem fortemente do CO₂ para a produção de água com gás, refrigerantes, cerveja e vinho. Da mesma forma, os fabricantes de alimentos utilizam CO₂ em embalagens em atmosfera modificada (MAP) para prolongar a vida útil de produtos como carnes, laticínios, produtos de padificação e refeições prontas para consumo. À medida que a preferência dos consumidores por alimentos embalados e de conveniência cresce em toda a Europa, a demanda por dióxido de carbono de grau alimentício continua a crescer.
Picos sazonais no consumo de CO₂ durante os meses de verão e períodos de feriado reforçam ainda mais a dependência do setor de um fornecimento estável. Em resposta, as empresas estão investindo em sistemas de captura e armazenamento de CO₂ no local para minimizar interrupções na cadeia de suprimentos e melhorar o desempenho em sustentabilidade.
Além disso, a crescente pressão regulatória para reduzir o desperdício alimentar e melhorar a eficiência da cadeia de frio está incentivando o uso mais amplo de tecnologias baseadas em CO₂, incluindo logística de gelo seco para transporte sensível à temperatura. Consequentemente, a indústria de alimentos e bebidas continua sendo o principal motor do consumo de dióxido de carbono em toda a Europa, com crescimento apoiado tanto pela necessidade operacional quanto pelo alinhamento regulatório.
Análise Competitiva
Uma mistura de líderes industriais de gás e inovadores em gestão de carbono molda o mercado de dióxido de carbono da Europa' s. Os principais players incluem Air Liquide S.A., The Linde Group e The Messer Group GmbH, todos oferecendo soluções extensas de CO₂ para aplicações alimentares, médicas e industriais. SOL Spa, Strandmøllen e ACAIL Gas atendem os mercados regionais com serviços de gás personalizados.
Empresas emergentes como AKER Carbon Capture, Climeworks e Northern Lights JV DA estão avançando no desenvolvimento de captura e armazenamento de carbono (CCS) em toda a Europa. A empresa de energia Eni S.p.A. também está integrando a gestão de CO₂ em suas iniciativas mais amplas de descarbonização. Juntas, essas empresas estão moldando um mercado focado tanto na demanda operacional quanto na inovação impulsionada pelo clima.
Desenvolvimento Recente
- Em 2025, A Air Liquide anunciou a expansão de suas capacidades de captura de carbono em seu local de produção de hidrogênio em Roterdã. Espera-se que a instalação capture até 800,000 toneladas de CO₂ anualmente como parte do projeto Porthos CCS na Holanda.
- Em 2025, A Linde assinou um acordo de longo prazo com a OCI Global para fornecer hidrogênio limpo e capturar CO₂ na planta de amônia azul da OCI na Holanda. O CO₂ capturado será transportado pela rede CCS holandesa para armazenamento offshore.
Segmentação
Segmentação do Mercado Europeu de Dióxido de Carbono
-
Por método de produção:
- Trituradores de Baixa Velocidade
- Trituradores de velocidade média
- Trituradores de alta velocidade
-
Por Modo de Entrega:
- Estações de Reciclagem de Resíduos
- Fábricas de Produção de Plásticos
- Fábricas de Processamento de Papel
- Fábricas de Processamento de Metais
- Outros
-
Por Indústria de Uso Final:
- Fabricação e Fabricação de Metais
- Alimentação e Bebidas
- Pasta e Papel
- Petróleo e Gás
- Saúde
- Produtos químicos
- Outros usos industriais
-
Por países:
- Alemanha
- Itália
- França
- Espanha
- Reino Unido.
- Rússia
- BENELUX
- Resto da Europa
Perguntas frequentes
Qual é o tamanho do mercado global de dióxido de carbono na Europa em 2025?
Quem são os principais players que operam no mercado europeu de dióxido de carbono?
Qual é a Avaliação Estimada do Mercado Europeu de Dióxido de Carbono até 2035?
Qual CAGR valor o mercado europeu de dióxido de carbono demonstrou nos últimos cinco anos?
Quem elaborou este relatório


Conheça o relatório em primeira mão - solicite uma amostra gratuita
Amostra gratuitaReceba o folheto com preços e detalhes de compra
Baixar PDF