- Market Value (2025): USD 3.02 Bn
- Estimated Value (2026): USD 3.24 Bn
- Forecast Value (2036): USD 6.47 Bn
- CAGR (2026-2036): 7.2%
Qual a previsão de que o mercado de Unidades de Armazenamento e Regaseificação Flutuante (FSRU) terá valor até 2036?
USD 3.24 bilhões em 2026 para USD 6.47 bilhões em 2036, em um 7.2% CAGR.
- Com USD 3.02 bilhões em 2025, o mercado FSRU já refletia uma onda de fretamentos assinados por importadores de GNL pela primeira vez e por compradores europeus substituindo gás de gasodutos.
- O valor crescerá de USD 3.24 bilhões em 2026 para USD 6.47 bilhões até 2036, à medida que novos terminais na América do Sul, Oriente Médio e Sudeste Asiático receberão embarcações atualmente em construção.
- Uma CAGR 7.2% virá do aumento da oferta de GNL, dos prazos mais longos para fretamento e da demanda constante de usinas a gás próximas à costa.
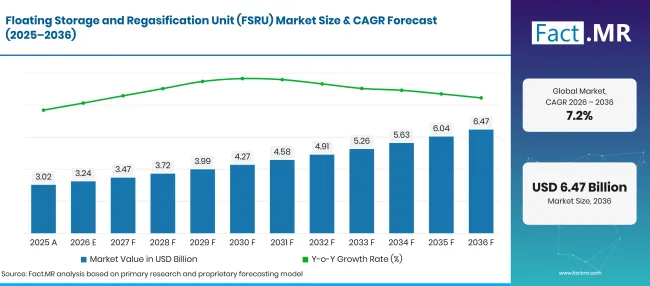
Floating Storage And Regasification Unit Fsru Market Forecast Global | Source: Fact.MR
| Ano | Base | Valor de Mercado (USD bilhões) |
|---|---|---|
| 2025 | Atual | 3.02 |
| 2026 | Estimativa | 3.24 |
| 2036 | Previsão | 6.47 |
| CAGR 2026 a 2036 | Período de previsão | 7.2% |
Fonte: análise da Fact.MR. Atualizado em 5 de novembro de 2026
Quais são os números definidores por trás do crescimento do mercado de Unidades de Armazenamento e Regaseificação Flutuantes (FSRU)?
O período de 2026 a 2036 acrescenta USD 3.2 bilhões em novo valor, com grandes embarcações e usuários de geração de energia sendo responsáveis pela maior parte desse valor.
- Impulsionadores de Demanda no Mercado
- Mais GNL na água: The International Agência de Energia informou em janeiro de 2026 que o fornecimento global de GNL aumentará mais de 7% em 2026, um aumento de cerca de 40 bcm liderado pela América do Norte [1]. Cargas extras precisam de pontos de importação, e terminais flutuantes costumam ser a primeira opção para compradores sem capacidade terrestre.
- Novos países importadores: O Egito passou de exportador líquido de gás para importador líquido e quase triplicou suas importações de GNL durante o inverno de 2025/26 , segundo o Relatório do Mercado de Gás da IEA para o segundo trimestre de 2026 [2]. Países que mudam de posição tão rapidamente tendem a fretar FSRUs porque um navio pode chegar em poucos meses.
- Sistemas de gás para energia com oscilações hidrelétricas ou renováveis: A capacidade de regaseificação do Brasil atingiu 5.1 Bcf/d em agosto de 2025, mais que o dobro do 2.5 Bcf/d de 2020, e unidades flutuantes gerenciam a maior parte disso [3]. Usinas a gás ligadas a esses terminais aumentam a produção quando os níveis dos reservatórios caem.
- Atividades de construção nova e conversão: Os proprietários estão encomendando unidades construídas especialmente para esse fim com taxas de envio mais altas e convertendo transportadores antigos de GNL para preencher lacunas de curto prazo. Estaleiros na Coreia do Sul e na China são as principais fontes de ambos, o que mantém os espaços de entrega apertados e as tarifas de fretamento firmes.
- Segmentos-chave analisados
- Por tipo de embarcação: A FSRU em grande escala terá 68.4% participação em 2026, já que os programas nacionais de importação exigem grandes volumes de armazenamento e envio constante para abastecer oleodutos e usinas de energia.
- Por Aplicação: A geração de energia representará 47.2% da receita de 2026, já que as concessionárias usam gás importado para consolidar redes que dependem da produção de hidrelétrica, eólica e solar.
- Por capacidade: Até 140,000 m³ manterá 69.2% em 2026, refletindo o grande número de operadoras convertidas e unidades de gerações anteriores nessa faixa de tamanho.
- Opinião do Analista no Fact.MR
- Shambhu Nath Jha, Consultor Principal da Fact.MR, afirma: "Os compradores continuarão escolhendo terminais flutuantes sempre que a velocidade para o primeiro gás contar por mais do que o menor custo de vida útil. Os prazos de fretamento estão ficando mais longos, e isso transformará muitas FSRUs em ativos quase permanentes para as concessionárias de energia. Proprietários com embarcações disponíveis antes de 2029 e estaleiros com capacidade extra de contenção de GNL obterão os retornos mais fortes."
- Implicações Estratégicas
- Os proprietários da FSRU devem garantir vagas para novas construções e candidatos à conversão desde o início, já que a disponibilidade das embarcações decidirá em quais licitações poderão disputar até o final da década.
- Os construtores navais devem padronizar os projetos de módulos de regaseificação para que o trabalho de construção nova e conversão possa compartilhar a engenharia e reduzir os tempos de entrega.
- Concessionárias e empresas nacionais de gás devem planejar o cais, a amarração e a ligação do gasoduto em terra em paralelo com o fretamento da embarcação, pois as obras em terra frequentemente definem a data de início.
- Os investidores devem ponderar o comprimento da carta e a força da contraparte acima das taxas diurnas, já que a maior parte da receita da FSRU depende de um pequeno número de contratos longos.
Os Estados Unidos lideram os cinco países perfilados em 8.8%, com crescimento das exportações e proprietários baseados nos EUA aumentando a demanda por capacidade de importação flutuante em outros mercados. O Brasil segue de perto em 8.5%, já que a variabilidade hidrelétrica mantém a demanda de respaldo a gás em demanda. O Reino Unido, em 7.8%, ganha com o aumento das necessidades de importação à medida que a produção no Mar do Norte cai. O Japão fica atrás em 6.6% porque sua rede de terminais terrestres já cobre a maior parte da demanda. A Alemanha fecha a lista em 5.4%, já que terminais flutuantes já operam e a próxima fase tende a ser para locais permanentes.
Como o mercado de Unidades de Armazenamento e Regaseificação Flutuante (FSRU) se divide por segmento?
A FSRU em grande escala liderará o tipo de embarcação em 68.4%; A geração de energia liderará a aplicação em 47.2%; Até 140,000 m³ liderará a capacidade em 69.2% em 2026.
Qual Tipo de Vaso lidera?
A FSRU em grande escala representa 68.4% do valor de mercado de 2026.
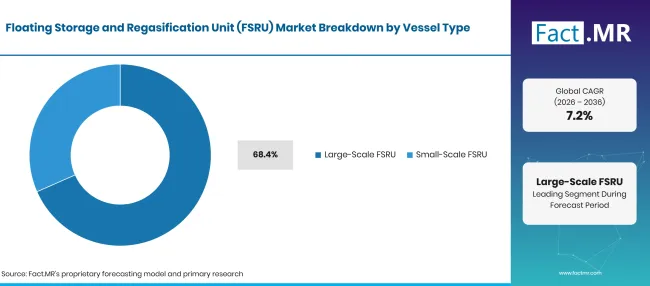
Floating Storage And Regasification Unit Fsru Market Breakdown Vessel Type | Source: Fact.MR
| Tipo de embarcação | Compartilhar (2026) |
|---|---|
| FSRU em grande escala (segmento líder) | 68.4% |
| Outros segmentos combinados | 31.6%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 5 de novembro de 2026
Programas nacionais de importação exigem embarcações que possam transportar cargas completas e operar envio contínuo para grandes sistemas de oleodutos. A unidade mais nova da Excelerate Energy, Hull 3407, construída pela HD Hyundai Heavy Industries, pode enviar até 1,000 MMscf/d [4]. Unidades dessa classe atendem concessionárias e clusters industriais a partir de um único bers, e os proprietários podem movê-las entre mercados quando os fretamentos terminam. Equipamentos como válvulas criogênicas e bombas de saída de alta pressão representam grande parte do custo de construção. FSRUs de pequena escala atendem ilhas, portos menores e redes regionais onde a demanda de gás é modesta ou a profundidade da água limita o tamanho dos navios. Frequentemente trabalham em conjunto com cadeias de suprimentos de GNL em pequena escala que entregam combustível por caminhão ou navio alimentador. Seu menor volume de armazenamento os limita em funções de importação nacional, mas abrem mercados que uma grande unidade não pode alcançar.
O que apoia a geração de energia dentro da Aplicação?
A geração de energia representa 47.2% da receita de 2026.
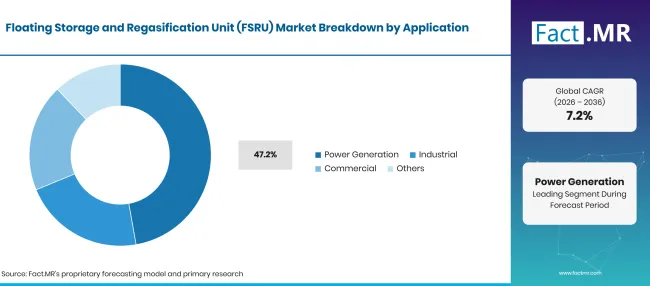
Floating Storage And Regasification Unit Fsru Market Breakdown Application 1 | Source: Fact.MR
| Aplicação | Compartilhar (2026) |
|---|---|
| Geração de Energia (Segmento líder) | 47.2% |
| Outros segmentos combinados | 52.8%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 5 de novembro de 2026
As concessionárias preferem terminais flutuantes porque uma usina de gás pode ser abastecida antes mesmo de um terminal em terra ser aprovado para licenciamento. GNL importado oferece produção despachável que compensa anos de seca para sistemas hidrelétricos e períodos calmos para eólica. Muitos novos projetos de ciclo combinado combinam uma FSRU com capacidade de turbina a gás em um único tender, ligando o fornecimento de combustível e a geração desde o início. Usuários industriais extraem gás regaseificado para fertilizantes, produtos químicos, processamento de vidro e metais, principalmente próximos a agrupamentos costeiros. A demanda comercial vem das redes de gás urbanas, hotéis e prédios de serviços, enquanto outros usos incluem polos de combustível de transporte e redistribuição em pequena escala.
O que lidera o segmento de Capacidade?
Até 140,000 m³ captura 69.2% da receita de 2026.
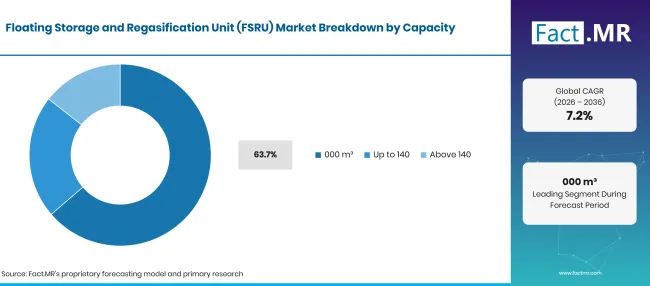
Floating Storage And Regasification Unit Fsru Market Breakdown Capacity | Source: Fact.MR
| Capacidade | Compartilhar (2026) |
|---|---|
| Até 140,000 m³ (Segmento principal) | 69.2% |
| Outros segmentos combinados | 30.8%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 5 de novembro de 2026
Muitas FSRUs em serviço são transportadoras de GNL convertidas ou unidades construídas em ciclos de construção anteriores, e estas geralmente se enquadram nessa faixa de tamanho. Elas se adaptam a terminais com fluxo estável, porém moderado, e as embarcações ainda podem recarregar ou transferir cargas de navio para navio. Equipamentos de transferência, como braços de carregamento marítimo e mangueiras flexíveis, os conectam a cais ou transportadores de suprimentos. Unidades acima de 140,000 m³ se adequam a grandes terminais nacionais e redes em crescimento. A FSRU, em construção pela Hanwha Ocean para o segundo terminal de GNL de Singapura, manterá 204,000 m³ e entregará até 5 milhão de toneladas por ano [5]. Essa classe precisa de mais equipamentos criogênicos e tempo de estaleiro mais longo, então os pedidos são feitos anos antes do início.
O que está acelerando a adoção no mercado de Unidades de Armazenamento e Regaseificação Flutuante (FSRU) e o que está impedindo?
Mais oferta de GNL, novos países importadores e a necessidade de backup rápido para hidrelétricas e renováveis estão impulsionando a demanda por terminais flutuantes. Contra isso, os custos de construção de novas construções permanecem altos e a capacidade de pátios especializados é limitada. Preços voláteis do GNL podem atrasar decisões finais, e em mercados maduros terminais onshore permanentes competem pelos mesmos volumes de longo prazo.
Análise de Impacto dos Motoristas
| PILOTO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Crescente demanda por infraestrutura diversificada de importação de GNL | +2.4% | Global | Médio prazo (2-4 anos) |
| Expansão da capacidade de geração de energia a gás | +1.8% | Ásia, América Latina, Europa | Médio prazo (2-4 anos) |
| Investimento governamental em segurança energética e flexibilidade no fornecimento | +1.5% | Europa, Ásia, América Latina | Curto prazo (<=2 anos) |
| Nova construção da FSRU e modernização de embarcações | +1.0% | Coreia do Sul, China, Global | Longo prazo (>=4 anos) |
Fonte: análise da Fact.MR. Atualizado em 5 de novembro de 2026
Análise de Impacto de Oportunidade
| OPORTUNIDADE | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Desenvolvimento de infraestrutura de importação de GNL em economias emergentes | +1.2% | América Latina, Sul da Ásia, Sudeste Asiático | Médio prazo (2-4 anos) |
| Implantação de FSRUs de grande capacidade em principais terminais de importação | +0.9% | Europa, Ásia, América Latina | Médio prazo (2-4 anos) |
| Contratos de afretamento de embarcações de longo prazo e operação de terminais | +0.7% | Global | Curto prazo (<=2 anos) |
| Conversão e reimplantação de navios de GNL existentes | +0.5% | Global | Longo prazo (>=4 anos) |
Fonte: análise da Fact.MR. Atualizado em 5 de novembro de 2026
Análise de Impacto de Restrições
| RESTRIÇÃO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Altos custos de construção e capacidade limitada de estaleiros especializados | -1.1% | Global, especialmente no Leste Asiático | Médio prazo (2-4 anos) |
| Volatilidade dos preços do GNL e economia incerta de importação de longo prazo | -0.9% | Europa, Ásia, América Latina | Curto prazo (<=2 anos) |
| Concorrência dos terminais permanentes de GNL terrestre | -0.7% | Europa, Leste Asiático, América do Norte | Longo prazo (>=4 anos) |
| Desenvolvimento de portos, permissões e atrasos na conexão de gasodutos | -0.5% | Global | Médio prazo (2-4 anos) |
Fonte: análise da Fact.MR. Atualizado em 5 de novembro de 2026
Quais países estão ampliando o mercado de Unidades de Armazenamento e Regaseificação Flutuante (FSRU) até 2036?
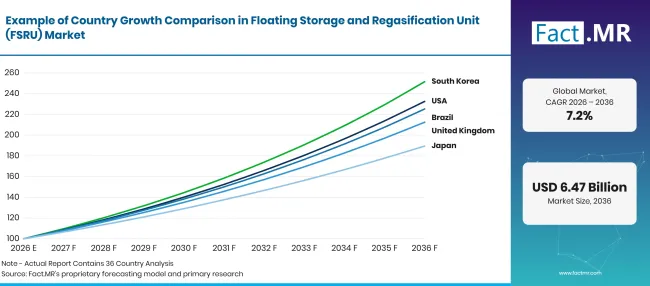
Floating Storage And Regasification Unit Fsru Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Estados Unidos | 8.8% |
| Brasil | 8.5% |
| Reino Unido | 7.8% |
| Japão | 6.6% |
| Alemanha | 5.4% |
Fonte: análise da Fact.MR. Atualizado em 5 de novembro de 2026
O que apoia a demanda da FSRU nos Estados Unidos?
8.8% CAGR, impulsionado pelos proprietários de FSRU baseados nos EUA e pela oferta de exportação que alimenta terminais de importação flutuantes no exterior.
As exportações de GNL dos EUA tiveram em média 15.1 Bcf/d em 2025, cerca de 26% das exportações globais, segundo a Administração de Informação de Energia dos EUA [6]. Novas liquefações continuam aumentando volume: Corpus Christi Stage 3 enviou sua primeira carga em fevereiro de 2025 e traz 1.3 Bcf/d de capacidade nominal em sete trens médios [7]. Proprietários sediados nos EUA fretam FSRUs para os compradores dessas cargas, e empresas de engenharia nacionais fornecem sistemas de amarração, medição e envio para projetos no exterior.
Como o Brasil está expandindo seu mercado FSRU?
8.5% CAGR, apoiado por usinas a gás que cobrem os anos secos do sistema hidrelétrico.
Unidades flutuantes abastecem quase toda a capacidade de importação do Brasil ao longo da costa, com uma unidade adicional em Suape, Pernambuco, programada para o início de 2026 [3]. A energia hidrelétrica gerada 56% da eletricidade do país em 2024, e usinas a gás ligadas às FSRUs aumentam a produção quando os reservatórios caem, como aconteceu quando regiões-chave caíram para 29% de capacidade naquele ano [3]. Redes regionais no norte e sul são as próximas candidatas para capacidade flutuante.
O que está moldando o crescimento do mercado do Reino Unido?
7.8% CAGR, à medida que a queda na produção no Mar do Norte aumenta a parcela de gás que chega por navio.
A Grã-Bretanha possui três terminais de importação de GNL, em Isle of Grain e em Dragon e South Hook, em Milford Haven, com capacidade combinada de 150 mcm/d, segundo o relatório de segurança de fornecimento de dezembro de 2025 do Departamento de Segurança Energética e Net Zero [8]. O GNL atingiu 21% do suprimento bruto anual de gás em média de cinco anos [8]. As ligações por gasodutos para a Noruega e o continente cobrem grande parte da lacuna hoje, então a capacidade flutuante no Reino Unido servirá para funções de pico e contingência.
O que está impulsionando o mercado FSRU do Japão?
6.6% CAGR, refletindo a dependência quase total de GNL importado e o interesse em terminais de backup flexíveis.
O Japão importou cerca de 66 milhão de toneladas de gás natural em 2024, com a Austrália fornecendo cerca de 38.2% e a Malásia cerca de 15.5%, segundo a Agência de Recursos Naturais e Energia [9]. Sua rede costeira de terminais em terra já cobre a maior parte da demanda. O crescimento virá de ilhas remotas, planejamento de resiliência ante desastres e companhias de navegação japonesas que fretam FSRUs para compradores no exterior.
Como o mercado FSRU da Alemanha se desenvolverá?
5.4% CAGR, ajudado por terminais flutuantes que já transportam um décimo das importações nacionais de gás.
A Alemanha importou 106 TWh de gás natural por meio de seus terminais de GNL em 2025, ou 10.3% de todas as importações, informou a Agência Federal de Redes [10]. Unidades flutuantes operam em Wilhelmshaven, Brunsbüttel e Mukran. A Deutsche ReGas fretará uma FSRU da Mitsui O.S.K. Lines para seu terminal de Mukran a partir de 2028 sob um contrato de longo prazo [11]. O crescimento mais lento reflete uma mudança para locais permanentes assim que os fretados atuais terminarem seu curso.
Quem lidera o Mercado de Unidades de Armazenamento e Regaseificação Flutuante (FSRU)?
Proprietários e operadores de embarcações, incluindo Excelerate Energy, Höegh Evi, BW LNG e Mitsui O.S.K. Lines, competem pela disponibilidade da frota, habilidades de desenvolvimento de terminais e capacidade de empacotar a embarcação com obras em terra e fornecimento de GNL. A Excelerate assinou um acordo definitivo em outubro de 2025 para um terminal flutuante totalmente integrado de importação de GNL em Khor Al Zubair, no Iraque [4], e a Höegh Evi concordou em setembro de 2026 em desenvolver, possuir e operar um terminal baseado na FSRU em Sarawak com a PETROS [12].
Construtores navais, principalmente HD Hyundai Heavy Industries e Hanwha Ocean, competem em tecnologia de contenção, integração de regaseificação e espaços de entrega, e a Hanwha Ocean começou a construir a nova unidade de Singapura em outubro de 2025 [5]. Proprietários sem embarcações gratuitas terão dificuldades para ganhar licitações de curto prazo, enquanto estaleiros com capacidade extra manterão poder de precificação. Durante o período de previsão, o fator decisivo será quem poderá oferecer uma embarcação pronta mais um pacote terminal completo a uma taxa de fretamento bancável.
Quais empresas são as principais fornecedoras?
Empresas-chave no mercado de Unidades de Armazenamento Flutuante e Regaseificação (FSRU) incluem Excelerate Energy, Höegh Evi, BW LNG, Mitsui O.S.K. Lines, HD Hyundai Heavy Industries e Hanwha Ocean.
- Excelerate Energy, Inc.
- Höegh Evi Ltd.
- BW LNG
- Mitsui O.S.K. Lines, Ltd.
- HD Hyundai Heavy Industries Co., Ltd.
- Hanwha Ocean Co., Ltd.
Bibliografia
- [1] Agência Internacional de Energia. (2026, janeiro). O crescimento da demanda global por gás natural deve acelerar em 2026 à medida que a onda de GNL se espalha pelos mercados.
- [2] Agência Internacional de Energia. (2026, abril). Relatório do Mercado de Gás, Q2-2026.
- [3] Administração de Informação de Energia dos EUA. (2025, outubro 29). O Brasil está expandindo sua infraestrutura de importação de gás natural liquefeito.
- [4] Excelerate Energy. (2025, outubro 28). Excelerate Energy assina acordo definitivo para terminal flutuante de importação de GNL totalmente integrado no Iraque.
- [5] Singapore LNG Corporation. (2025, outubro 24). Início da construção do FSRU para o segundo terminal de GNL de Singapura.
- [6] Administração de Informação de Energia dos EUA. (2026, julho 14). Os volumes globais de comércio de gás natural liquefeito atingiram recordes em 2025.
- [7] Administração de Informação Energética dos EUA. (2025, março 11). Primeira carga de gás natural liquefeito produzida na instalação de exportação Corpus Christi Stage 3.
- [8] Departamento de Segurança Energética e Emissões Líquidas Zero. (2025, dezembro 17). Relatório de Segurança Estatutária de Suprimentos 2025.
- [9] Agência de Recursos Naturais e Energia. (2026, fevereiro). Energia do Japão 2025.
- [10] Bundesnetzagentur. (2026, janeiro 12). A Bundesnetzagentur publica os dados do fornecimento de gás para 2025.
- [11] Mitsui O.S.K. Lines. (2026, outubro de 29). MOL assina contrato de fretamento de longo prazo com a Deutsche ReGas para o terminal de energia "Deutsche Ostsee" na Alemanha.
- [12] Höegh Evi. (2026, setembro 30). Höegh Evi e PETROS desenvolvem terminal de GNL em Sarawak, Malásia.
Este relatório responde
- Quanto valor as FSRUs agregarão entre 2026 e 2036, e de onde virão as novas charters?
- Por que embarcações de grande escala, concessionárias de energia e até 140,000 m³ faixa de tamanho detêm as maiores ações?
- O que separa o crescimento nos Estados Unidos, Brasil, Reino Unido, Japão e Alemanha?
- Quais proprietários, operadores e estaleiros moldam o fornecimento de embarcações, e como suas estratégias diferem?
- Como o crescimento da oferta de GNL, os novos países importadores e a variabilidade hidroelétrica aumentam a demanda?
- Onde os custos de construção, as oscilações de preço e os terminais onshore limitam a adoção?
O que cobre o Mercado de Unidades de Armazenamento e Regaseificação Flutuante (FSRU)?
Este mercado acompanha embarcações que recebem gás natural liquefeito, armazenam em tanques isolados e o convertem de volta em gás a bordo antes de enviá-lo para terra. Cada unidade combina contenção de carga, trens de regaseificação, bombas de alta pressão, trocadores de calor e medição de gás em um único ativo flutuante.
O valor é medido na construção de embarcações, conversão e receita de fretamento em unidades de grande e pequena escala, nos quatro grupos de aplicação e em ambas as faixas de capacidade. Links em terra, como equipamentos de controle de fluxo , são contados apenas quando entregues como parte do pacote FSRU.
O que está incluído no escopo?
FSRUs construídas especialmente para esse fim, com sistemas de armazenamento e regaseificação a bordo.
Transportadores de GNL converteram-se para armazenamento flutuante e serviço de regaseificação. Receita de serviços charter e terminais vinculada à operação da FSRU, para locais de importação permanentes e temporários. Transferência de gás a bordo, interface de amarração e sistemas de envio entregues com a embarcação.
O que é excluído do escopo?
Transportadores de GNL sem equipamentos de regaseificação e unidades de armazenamento flutuantes que não conseguem converter gás.
Terminais de recepção de GNL em terra, usinas de liquefação e produção de gás a montante. Comércio de cargas de GNL e venda de commodities de gás natural. Receita de geração de energia e redes de gasodutos além do ponto de conexão do terminal.
Como foi construída a análise?
A análise se baseia em 120+ fontes, 35+ portfólios de empresas, 25+ países e mais de 20 entrevistas com o setor.
- Pesquisa Primária: A pesquisa primária inclui discussões com fabricantes, prestadores de serviços, desenvolvedores de tecnologia, distribuidores, usuários finais e especialistas no assunto. Essas conversas analisam prioridades de compra, adoção de produtos, desafios operacionais, requisitos de aprovação, posicionamento competitivo e os fatores que influenciam a aceitação mais ampla no mercado.
- Pesquisa de Mesa: A pesquisa de Mesa abrange estatísticas governamentais, publicações regulatórias, registros de empresas, dados comerciais, estudos técnicos, associações do setor, padrões, políticas públicas e outras fontes de referência. Cada fonte usada na análise está documentada na bibliografia.
- Dimensionamento e Previsão de Mercado: As estimativas de mercado combinam desempenho histórico, indicadores de demanda, tendências de preços e volume, cotações de segmento, participação das empresas, crescimento em nível nacional, padrões de adoção, atividade de investimento e barreiras à expansão do mercado.
- Ciclo de Validação e Atualização de Dados: Os resultados são validados comparando entrevistas primárias com dados públicos, atividade da empresa, mudanças regulatórias, padrões comerciais e desenvolvimentos do setor. Atualizações regulares revisam lançamentos de novos produtos, mudanças de capacidade, parcerias, aprovações e mudanças na adoção comercial.
Segmentação
Qual é o escopo e a cobertura do relatório?
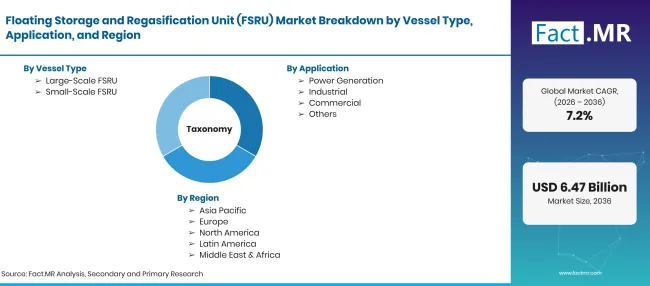
Floating Storage And Regasification Unit Fsru Market Taxonomy | Source: Fact.MR
| Atributo | Detalhes |
|---|---|
| Unidades Quantitativas | USD bilhões |
| Definição de Mercado | Embarcações flutuantes que recebem, armazenam e regaseificam gás natural liquefeito antes de enviar gás natural para gasodutos terrestres ou sistemas de distribuição offshore, cobrindo FSRUs construídas e convertidas para esse fim. |
| Tipo de embarcação | FSRU em Grande Escala; FSRU em Pequena Escala |
| Aplicação | Geração de Energia; Industrial; Comercial; Outros |
| Capacidade | Até 140,000 m³; Acima 140,000 m³ |
| Regiões Cobertas | América do Norte; América Latina; Europa Ocidental; Europa Oriental; Ásia Oriental; Sul da Ásia e Pacífico; Oriente Médio & África |
| Países abrangidos | Estados Unidos; Brasil; Reino Unido; Japão; Alemanha |
| Empresas Perfiladas | Energia Excelerate; Höegh Evi; BW GNL; Linhas Mitsui O.S.K.; HD Hyundai Heavy Industries; Oceano Hanwha |
| Período de Previsão | 2026 a 2036 |
| Abordagem | Modelo híbrido top-down e bottom-up, construído com base na capacidade da frota FSRU, pedidos de construção nova e conversão, atividade de fretamento e capacidade de regaseificação por país. |
Fonte: análise da Fact.MR. Atualizado em 5 de novembro de 2026
Como o mercado é segmentado?
-
Por tipo de embarcação
- FSRU em Grande Escala
- FSRU em Pequena Escala
-
Por Aplicação
- Geração de Energia
- Industrial
- Comercial
- Outros
-
Por capacidade
- Até 140,000 M&Up3;
- Acima 140,000 m³
-
Por região
- América do Norte
- América Latina
- Europa Ocidental
- Europa Oriental
- Leste Asiático
- Sul da Ásia e Pacífico
- Oriente Médio & África
Perguntas frequentes
Qual o tamanho do mercado de Unidades de Armazenamento e Regaseificação Flutuante (FSRU) em 2026?
Qual taxa de crescimento o mercado da FSRU registrará de 2026 a 2036?
Qual tipo de embarcação lidera o mercado da FSRU?
Qual aplicação detém a maior parte?
Qual faixa de capacidade contribui mais?
Qual país crescerá mais rápido?
Quem são as principais empresas no mercado FSRU?
O que impede o mercado da FSRU?
Quem elaborou este relatório


Conheça o relatório em primeira mão - solicite uma amostra gratuita
Amostra gratuitaReceba o folheto com preços e detalhes de compra
Baixar PDF