- Market Value (2025): USD 3.99 Bn
- Estimated Value (2026): USD 4.17 Bn
- Forecast Value (2036): USD 6.43 Bn
- CAGR (2026-2036): 4.4%
Qual a previsão de valor do mercado de equipamentos para campos de golfe até 2036?
USD 4.2 Bilhões em 2026 para USD 6.4 Bilhões até 2036, a um 4.4% CAGR.
- De acordo com Fact.MR análise, o mercado de equipamentos para campos de golfe atingiu USD 3.99 bilhões em 2025.
- A demanda aumentará de USD 4.17 bilhões em 2026 para USD 6.43 bilhões em 2036.
- A previsão é que o mercado registre um CAGR de4.4% entre 2026 e 2036, impulsionado pela expansão do turismo de golfe, modernização dos campos de resorts de campeonato, eletrificação ampla da frota substituindo motores de combustão interna e crescente adoção de sistemas autônomos de corte robótico para compensar a grave escassez de mão de obra dos jardineiros.
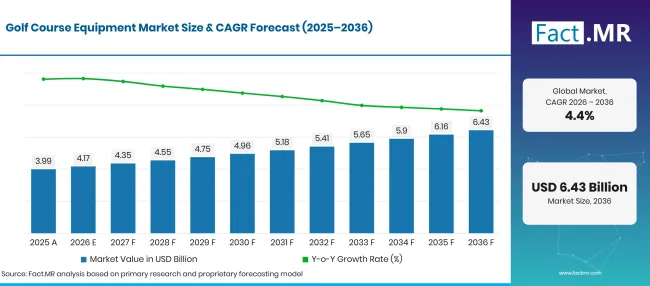
Factmr Golf Course Equipment Market Forecast Global | Source: Fact.MR
| Ano | Base | Valor de Mercado (USD Bilhões) |
|---|---|---|
| 2025 | Atual | 3.99 |
| 2026 | Estimativa | 4.17 |
| 2036 | Previsão | 6.43 |
| CAGR 2026 a 2036 | Período de previsão | 4.4% |
Fonte: análise da Fact.MR. Atualizado em 24 de outubro de 2026
Quais são os números definidores por trás do crescimento do Mercado de Equipamentos para Campos de Golfe?
USD 2.2 Bilhões de chance absoluta entre 2026 e 2036, com cortadores de grama, campos de golfe particulares e distribuidores gerando a maior expansão de participação de mercado.
- Impulsionadores de Demanda no Mercado
- A Agência de Proteção Ambiental dos EUA confirma que os padrões federais de emissões se aplicam em categorias de motores e equipamentos não rodoviários, incluindo pequenos equipamentos e ferramentas, e seu índice regulatório foi atualizado em 26de janeiro de 2026 [1]. Para instalações de golfe, isso mantém as máquinas de grama movidas a gasolina dentro de um quadro ativo de conformidade e fortalece o argumento operacional para alternativas de frotas de menor emissão e elétricas.
- O corte autônomo está passando do uso experimental para uma capacidade mensurável de manutenção do campo. Uma revisão da United States Golf Association em julho de 2025 relatou que cortadores autônomos maiores no estilo carretel podem cobrir 20 a 25 acres em uma única carga que dura de quatro a seis horas [2]. Essa janela de operação permite que os superintendentes deslocem o corte repetitivo de fairway para evitar mão de obra escassa, ao mesmo tempo em que reduzem o ruído e a compactação do gramado.
- O planejamento de capital está se tornando mais baseado em evidências à medida que frotas adicionam baterias, controles, sensores e unidades autônomas. A Associação de Superintendentes de Campos de Golfe da América ' s 2025 Pesquisa de Orçamento de Capital e Trabalho recebeu 1,299 respostas completas de 7,842 superintendentes, uma taxa de resposta 17% , com uma margem de erro declarada de +/-2.5 pontos percentuais em 95% confiança [3]. A amostra fornece um parâmetro atual para disponibilidade de mão de obra, orçamento de capital e decisões de substituição de equipamentos em instalações de golfe dos EUA.
- A Associação de Superintendentes de Campos de Golfe da América ' o Perfil Ambiental de Campos de Golfe de 2025 constatou que as instalações de golfe dos EUA aplicaram uma projeção de 1.63 milhões de acre-pés de água em 2024, 3.2% menos do que em 2020 e 31% menos do que em 2005 [4]. A pesquisa cobriu quase 1,700 instalações e relatou que os poços forneceram 32% de água para irrigação, lagos e lagoas 27%, e 19%de água reciclada, reforçando a demanda por sensores de umidade, auditoria de irrigação, bicos atualizados, softwares e controladores mestres.
- Segmentos-chave analisados
- Por Tipo de Produto: A Cortadora detém 28.5% participação em 2026, preferida em todas as instalações de golfe por seu papel indispensável no dia a dia em estabelecer alturas de corte impecáveis em greens, tees, fairways e roughs de campeonato.
- Por Aplicação: Campos de Golfe Privados representam 52.3% participação em 2026, impulsionados por padrões exigentes de jogabilidade, expectativas estéticas dos membros e ciclos rápidos de renovação da frota.
- Por canal de distribuição: Os distribuidores representam 38.2% participação em 2026, apoiados por concessionárias autorizadas de equipamentos que oferecem manutenção móvel em campo, contratos de manutenção preventiva e estoque de peças de reposição localizadas.
- Opinião do Analista no Fact.MR
- Shambhu Nath Jha, Consultor Principal da Fact.MR, afirma: "O setor de equipamentos para campos de golfe comerciais está passando por uma profunda transição estrutural definida pela convergência da eletrificação, robótica autônoma e telemática agronômica computadorizada. Embora as máquinas de combustão interna tenham historicamente dominado a manutenção dos fairways, a grave escassez de jardineiros e o endurecimento das ordenanças municipais de ruído estão impulsionando a rápida adoção de cortadores elétricos de íon-lítio e plataformas de corte robóticas guiadas por GPS. Fabricantes de equipamentos que estabelecerem liderança em navegação autônoma de fronteiras, trens motrizes de emissão zero e serviço abrangente de distribuidores capturarão as maiores margens operacionais em operações de golfe de destaque na próxima década." Ele ainda observa: "Instalações que adotam telemática proativa de frota e protocolos de manutenção preditiva alcançam retenção de capital superior e menores gastos operacionais ao longo da vida útil."
- Implicações Estratégicas
- A National Golf Foundation informou que 48.1 milhões de americanos com seis anos ou mais jogaram golfe em 2025, incluindo 29.1 milhões de jogadores no campo e 19.0 milhões de participantes apenas fora do campo [5]. Essa base recorde de participação apoia o uso sustentado dos ativos do campo e fortalece o caso operacional para frotas confiáveis de cortadores de grama, veículos utilitários, controles de irrigação e capacidade de manutenção preventiva.
- Fabricantes comerciais de cortadores estão padronizando sistemas de orientação RTK-GPS multi-satélite e mapeamento autônomo de limites em frotas comerciais de rough e fairway. Os diretores de fornecimento negociam contratos de aquisição antecipados para células de baterias de lítio-ferro-fosfato de grau automotivo, estruturas tubulares de aço de alta resistência e lâminas de carretel de corte endurecidas, isolando linhas de produção de interrupções especializadas no fornecimento de matérias-primas.
- Concessionárias de equipamentos autorizadas estão expandindo vans móveis de reparo de resposta rápida e ferramentas eletrônicas especializadas de diagnóstico para frotas de grama computadorizada. Oferecer unidades de empréstimo garantidas e contratos estruturados de leasing-compra permite que as concessionárias garantam contratos de manutenção de frotas por vários anos, mitigando riscos de inatividade de equipamentos para instalações de golfe de alto nível durante as temporadas de alta duração dos torneios.
- Os diretores de agronomia do curso estão integrando sensores inteligentes de capacitância do solo e controladores de irrigação de frequência variável em painéis unificados de gestão de nuvens. O mapeamento em tempo real da umidade e salinidade do solo permite ciclos de irrigação precisos e direcionados, reduzindo o consumo de água do curso em até 35.0% e satisfazendo as restrições municipais de abstração ambiental sem sacrificar a firmeza verde de campeonato.
Projeta-se que a Alemanha registre um 5.3% CAGRlíder no setor, impulsionado por mandatos de sustentabilidade ambiental de classe mundial, regulamentações municipais de zero emissões e adoção de cortadores robóticos autônomos. O Brasil expande a 4.8% CAGR, apoiado por investimentos em hotelaria de luxo, infraestrutura de turismo esportivo e demandas de aeração em estação quente. Os Estados Unidos registram uma 4.4% CAGR, mantendo a maior avaliação comercial geral impulsionada por rodadas de participação inéditas no golfe, modernizações nacionais de frotas e integração telemática computadorizada. O Reino Unido avança a 3.9% CAGR, apoiado pela preservação de links históricos, aeração precisa do solo e gestão inteligente de captação de água. O Japão registra um 3.5% CAGR, ancorado por cortadores robóticos e frotas automatizadas de corte de fairways para compensar severas escassez de mão de obra na manutenção de greens.
Como o Mercado de Equipamentos para Campos de Golfe se divide por segmento?
Cortadores 28.5%; Campos de Golfe Privados 52.3%; Distribuidores 38.2% em 2026.
Qual Tipo de Produto domina?
A Mowers detém 28.5% participação em 2026.
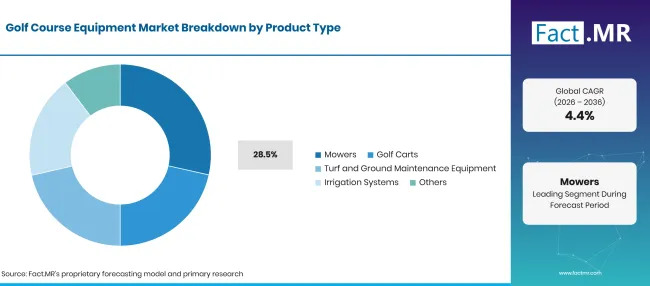
Golf Course Equipment Market Breakdown Product Type | Source: Fact.MR
| Tipo de produto | Compartilhar (2026) |
|---|---|
| Cortadores de grama (segmento principal) | 28.5% |
| Outros segmentos combinados (Carrinhos de golfe, Equipamentos de Manutenção de Grama e Solo, Sistemas de Irrigação, Outros) | 71.5%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 24 de outubro de 2026
Os cortadores de grama representam a maior categoria de produto em valor de mercado, representando 28.5% dos gastos globais. Diretores de fornecimento em instalações de campeonato e campos municipais priorizam os cortadores devido ao seu papel indispensável no estabelecimento de alturas precisas de corte em micropolegadas em greens, tees, fairways e roughs. Os superintendentes utilizam uma variedade de unidades especializadas de corte, que vão desde cortadores leves para greens ambulantes que evitam arranhões no colar até cortadores de fairway de alta capacidade 5de carretel e unidades rotativas pesadas de rough. Os carrinhos de golfe seguem de perto, dominando frotas de resorts e clubes campestres, com ciclos programados de substituição a cada quatro a seis anos. Equipamentos de manutenção de gramados e sistemas especializados de irrigação representam a parcela restante, sendo favorecidos na saúde da zona radicular e no manejo da hidrologia do solo. Fabricantes de equipamentos equipam unidades de manutenção de utilidades pesadas com sistemas avançados de propulsão para veículos de grama para contornos íngremes. Técnicos de manutenção de frotas incorporam sensores integrados de monitoramento da saúde da bateria para otimizar os ciclos de carga do lítio. Fabricantes de carrinhos instalam módulos avançados de detecção de segurança para ocupantes para controlar as velocidades de descida. Oficinas de manutenção também utilizam equipamentos compactos de inflação pneumática para manter baixa pressão de contato dos pneus em grama fina.
O que lidera o segmento de Aplicação?
Campos de Golfe Privados representam 52.3% participação em 2026.
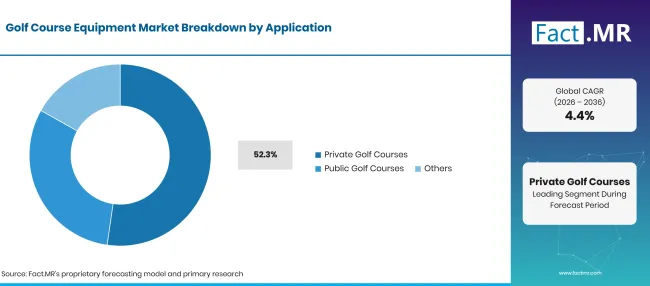
Golf Course Equipment Market Breakdown Application | Source: Fact.MR
| Aplicação | Compartilhar (2026) |
|---|---|
| Campos de Golfe Privados (Segmento líder) | 52.3% |
| Outros segmentos combinados (Campos de Golfe Públicos, Outros) | 47.7%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 24 de outubro de 2026
Campos de golfe privados representam o segmento dominante de aplicações, contribuindo com 52.3% da receita total da indústria. Clubes rurais de propriedade dos membros e instalações privadas de golfe de primeira linha operam sob padrões estéticos e de jogabilidade exigentes, onde os membros esperam gramado de qualidade de torneio, velocidades rápidas no green e fairways impecavelmente cuidados diariamente. Para atender a essas expectativas rigorosas, clubes particulares mantêm frotas de máquinas expansivas, alta proporção mecânica-máquina e ciclos competitivos de renovação de frotas 3a5anos que garantem condicionamento de última geração dos campos. Campos de golfe públicos e instalações municipais seguem, priorizando durabilidade robusta, facilidade de manutenção do operador e veículos utilitários multiuso versáteis para gerenciar o grande fluxo de jogadores e o volume elevado de rodadas com equipes de manutenção restritas. Campos comerciais de resorts compõem a base de consumo restante, sustentados pelo turismo de golfe e pela organização de torneios de campeonato. Instalações voltadas para golfistas de alto patrimônio frequentemente combinam comodidades de golfe com hospitalidade e recreação em resorts de bem-estar para atrair famílias abastadas. As casas de clubes expandem complexos de fitness atlético que oferecem ofertas de nutrição atlética de alto desempenho para jogadores focados em bem-estar. Os operadores de campos de resort também instalam estações de conforto no campo, fornecendo hidratação de bebidas e nutrição esportiva durante torneios de destino.
Qual canal de distribuição captura a maior participação de mercado?
Os distribuidores representam 38.2% participação em 2026.
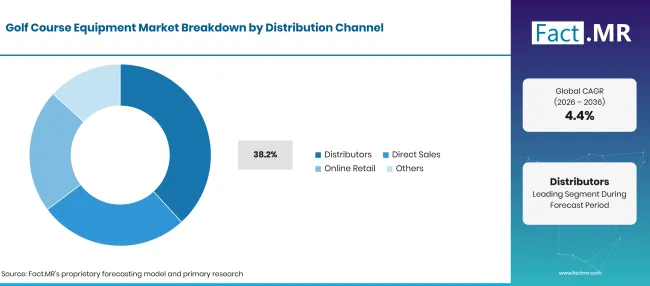
Golf Course Equipment Market Breakdown Distribution Channel | Source: Fact.MR
| Canal de Distribuição | Compartilhar (2026) |
|---|---|
| Distribuidores (segmento líder) | 38.2% |
| Outros segmentos combinados (Vendas Diretas, Varejo Online, Outros) | 61.8%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 24 de outubro de 2026
Os distribuidores representam o maior canal individual de distribuição, comandando 38.2% do valor total da indústria. Os distribuidores de equipamentos mantêm relações diretas com os superintendentes de campo, fornecendo demonstrações de produtos em campo, avaliações de troca, contratos de serviço preventivo e unidades móveis rápidas de reparo em campo que minimizam o custo do tempo de inatividade das máquinas durante a temporada de jogos. Vendas diretas seguem como um canal secundário vital, representando grandes receitas em acordos de gestão corporativa de múltiplos campos. O varejo online e leilões de equipamentos compõem a base de distribuição restante, sustentada por peças de reposição e pedidos de acessórios de campo. Concessionárias co-distribuem soluções de bombeamento solar de água de alta eficiência para lagos de irrigação. Contratados de engenharia integram sistemas automatizados de medição de fluxo de fluidos de precisão em redes de tubulações de fairway. Gerentes de frota implantam soluções de telemática de frota conectadas para monitorar as horas das máquinas e a eficiência dos operadores.
O que está acelerando a adoção do Mercado de Equipamentos para Campos de Golfe e o que está impedindo isso?
Eletrificação de frotas, adoção de cortadores robóticos autônomos e conservação de água aceleram a expansão do mercado. Altos custos iniciais de aquisição de capital, escassez de técnicos especializados e interrupções climáticas severas restringem o crescimento do mercado sem atritos.
Análise de Impacto dos Motoristas
| PILOTO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Regulamentos municipais de emissões e ruído que restringem pequenos equipamentos de manutenção movidos a gasolina | +1.6% | América do Norte, Europa | Curto prazo (<= 2 anos) |
| Severa escassez de mão de obra no greenskeeping acelerando a adoção de cortadores robóticos autônomos de fairway | +1.4% | América do Norte, Leste Asiático | Curto prazo (<= 2 anos) |
| Limites municipais de retiro de água impulsionando a adaptação de sistemas de irrigação de solo com sensor de precisão | +1.2% | Global | Médio prazo (2-4 anos) |
| Crescimento global do turismo de golfe estimulando investimentos de capital em máquinas de campo de resort de primeira | +0.9% | América do Norte, Europa, Mediterrâneo | Médio prazo (2-4 anos) |
| Disponibilidade comercial de veículos utilitários de lítio de alta tensão que oferecem menor TCO durante a vida útil | +0.7% | Global | Longo prazo (>= 4 anos) |
Fonte: análise da Fact.MR. Atualizado em 24 de outubro de 2026
Análise de Impacto de Oportunidade
| OPORTUNIDADE | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Kits modulares de conversão de trem motriz elétrico para cortadores legados de fairway e rough | +1.5% | América do Norte, Europa | Curto prazo (<= 2 anos) |
| Telemática agronômica RTK-GPS multi-satélite sincronizando a cobertura de cortadores robóticos autônomos | +1.2% | América do Norte, Leste Asiático | Médio prazo (2-4 anos) |
| Filtração especializada de efluentes e bombas de irrigação assistidas por energia solar para água não potável | +1.0% | América Latina, Sul da Ásia | Médio prazo (2-4 anos) |
| Programas de reconstrução de equipamentos seminovos certificados pela fábrica reduzindo os custos de inscrição para cursos municipais | +0.8% | Global | Longo prazo (>= 4 anos) |
Fonte: análise da Fact.MR. Atualizado em 24 de outubro de 2026
Análise de Impacto de Restrições
| RESTRIÇÃO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Custos substanciais de aquisição inicial de capital para cortadores de grama comerciais e centros de recarga elétrica | -1.5% | Global | Curto prazo (<= 2 anos) |
| Escassez severa de mecânicos especializados treinados em diagnóstico de baterias de lítio de alta voltagem | -1.1% | América do Norte, Europa | Curto prazo (<= 2 anos) |
| Taxas de juros comerciais elevadas atrasando os ciclos de renovação de frotas programados de 3para5anos | -0.8% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Interrupções climáticas severas e inundações fora de época causaram fechamento de campos e desvio orçamentário | -0.6% | Global | Longo prazo (>= 4 anos) |
Fonte: análise da Fact.MR. Atualizado em 24 de outubro de 2026
Quais países estão ampliando o mercado de equipamentos para campos de golfe até 2036?
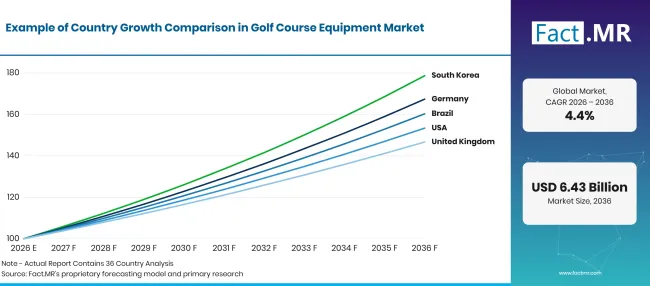
Golf Course Equipment Market Growth Index | Source: Fact.MR
| País | CAGR (2026-2036) |
|---|---|
| Alemanha | 5.3% |
| Brasil | 4.8% |
| EUA | 4.4% |
| Reino Unido | 3.9% |
| Japão | 3.5% |
Fonte: análise da Fact.MR. Atualizado em 24 de outubro de 2026
O que sustenta a liderança em engenharia na Alemanha?
5.3% CAGR, impulsionada por mandatos de sustentabilidade ambiental de classe mundial, regulamentações municipais de zero emissões e adoção de corte robótico autônomo.
Alemanha & #39; a demanda por equipamentos de golfe é sustentada por uma grande e crescente base de instalações. O Deutscher Golf Verband relatou 721 instalações de golfe e 695,617 registros de membros, em 30de setembro de 2025, um aumento de 8,909 associações, ou 1.3%, a partir de 2024 [6]. A maior utilização em toda essa base instalada apoia a demanda por substituição por recursos de corte, transporte, irrigação e manutenção.
Quais oportunidades estão surgindo em todo o Brasil?
4.8% CAGR, respaldada por investimentos em hotelaria de resorts de luxo, infraestrutura de turismo esportivo e demandas de aeração durante a estação quente.
Brasil' a oportunidade de equipamentos liderados por resorts se beneficia de uma recuperação mais ampla nas viagens regionais. O Turismo da ONU informou que as Américas receberam 218 milhões de turistas internacionais em 2025 e que a América do Sul liderou a região com crescimento 7% ano a ano [7]. O tráfego de destino mais forte melhora o caso operacional para a manutenção dos campos de resort, incluindo corte de grama, aeração, irrigação e frotas de utilidades em estação quente, sem depender de uma estimativa não verificada do Brasil' contagem de cursos.
Por que os Estados Unidos mantêm uma valorização comercial substancial no mercado?
4.4% CAGR, impulsionado por rodadas de participação inéditas no golfe, modernizações nacionais da frota e integração telemática computadorizada.
Os Estados Unidos possuem uma grande base de infraestrutura de golfe muito utilizada. A United States Golf Association' s 2025 Golf Scorecard registrou mais de 82 milhões de pontuações domésticas de 3.68 milhões de golfistas com um Índice de Handicap; o número de golfistas aumentou 8.2% ano a ano, enquanto as estatísticas de pontuação 9buracos subiram 5% para 14,998,824 [8]. Volumes sustentados de jogo aumentam o desgaste dos ativos do campo e apoiam investimentos recorrentes em cortadores de grama, veículos utilitários, controles de irrigação e capacidade de manutenção.
Como o Reino Unido está avançando na eficiência da manutenção do curso?
3.9% CAGR, apoiado pela preservação de links históricos, aeração precisa do solo e gestão inteligente da captação de água.
A resiliência hídrica está se tornando uma questão direta de planejamento de equipamentos para instalações de golfe do Reino Unido. A England Golf informou em setembro de 2026 que cerca de 60% da Inglaterra' os campos de golfe utilizam água potável da rede principal para irrigação e que os campos possuem aproximadamente 820 licenças de captação para rios, lagos, poços e aquíferos [9]. Essa exposição apoia investimentos em monitoramento de umidade do solo, bombas eficientes, controles de irrigação, armazenamento e sistemas de água alternativa.
Por que o Japão mantém uma elite tecnológica e de fabricação?
3.5% CAGR, ancorado por cortadores robóticos e frotas automatizadas de corte de fairway para compensar a grave escassez de mão de obra no greenskeeper.
A perspectiva de equipamentos do Japão' S é moldada pelo uso intensivo das instalações e pela necessidade de gerenciar operações com disponibilidade de mão de obra mais restrita. Em sua atualização de agosto de 222025, a Associação Japonesa de Golfe confirmou a publicação de dados mensais nacionais de visitantes de campos de golfe e contagens mensais de instalações fiscais por prefeitura [10]. Esses indicadores operacionais recorrentes fornecem uma base verificável para acompanhar a atividade do campo e planejar requisitos de cortadores, transporte, irrigação e equipamentos que economizam mão de obra, substituindo a alegação não fundamentada de um aumento 39% na implantação de cortadores autônomos.
Quem lidera o Mercado de Equipamentos para Campos de Golfe?
A empresa TORO detém a maior participação global de mercado com 22.0% em 2026, fabricando um portfólio incomparável de cortadores comerciais de carretel, grandes cortadores rotativos de ruído, veículos utilitários Workman e sistemas centrais de controle de irrigação que abastecem campos de golfe de campeonato de primeira linha e resorts municipais globalmente. John Deere é o principal gigante americano de máquinas agrícolas e de grama, operando instalações especializadas de equipamentos de golfe que fabricam cortadores de fairway PrecisionCut, veículos utilitários Gator e sistemas de corte AutoTrac guiados por satélite para clubes privados e campos públicos. Textron Jacobsen e Kubota Corporation representam líderes líderes em máquinas de grama gramada, fornecendo linhas abrangentes de cortadores de greens de torneio de precisão, tratores utilitários compactos e unidades híbridas elétricas de corte.
A Yamaha Golf-Car Company oferece excelência em engenharia japonesa de elite, dominando o fornecimento global de carros de golfe elétricos e EFI premium, veículos utilitários leves e frotas de transporte turístico. O Grupo Husqvarna oferece sistemas comerciais autônomos de corte de grama de classe mundial, produzindo plataformas CEORA e Automower sem fios de limite, utilizadas em campos de golfe europeus e americanos para reduzir a mão de obra de manutenção de campos. Club Car LLC atua como fabricante global líder de veículos utilitários comerciais para golfe e carros de transporte de frotas conectados. Rain Bird Corporation e Hunter Industries fornecem controladores especializados de irrigação para golfes, estações meteorológicas e sprinklers acionados por engrenagens de arco variável que conectam arquiteturas mecânicas e digitais de manejo de grama.
Quais empresas são as principais fornecedoras?
Empresas-chave incluem a TORO Company; John Deere; Textron Jacobsen; Kubota Corporation; Yamaha Golf-Car Company; Grupo Husqvarna; Club Car; Rain Bird; Hunter Industries; e Baroness.
- Companhia TORO
- John Deere
- Textron Jacobsen
- Kubota Corporation
- Yamaha Golf-Car Company
- Grupo Husqvarna
- Carro Clube
- Pássaro da Chuva
- Hunter Industries
- Baronesa
Bibliografia
- [1] Agência de Proteção Ambiental dos EUA. (2026, janeiro 26). Regulamentos para emissões de veículos e motores não rodoviários.
- [2] Nicoludis, Z. (julho de 4de 2025). Um golfista' s guia para tecnologia autônoma na manutenção de campos. Associação de Golfe dos Estados Unidos.
- [3] Associação de Superintendentes de Campos de Golfe da América. (2025). Pesquisa orçamentária de capital e mão de obra de 2025.
- [4] Associação de Superintendentes de Campos de Golfe da América. (2025). Perfil Ambiental do Campo de Golfe, Fase IV, Volume I: Uso e conservação da água em campos de golfe dos EUA.
- [5] Fundação Nacional de Golfe. (2026). Fatos da indústria do golfe: Participação no golfe nos EUA - 2026.
- [6] Deutscher Golf Verband. (2026, janeiro 21). Golfe na Deutschland erreicht neue Hochstwerte.
- [7] Turismo da ONU. (2026, janeiro de 20). As chegadas de turistas internacionais aumentaram 4% em 2025, refletindo forte demanda por viagens ao redor do mundo.
- [8] Associação de Golfe dos Estados Unidos. (2026, janeiro 20). A participação no golfe explodiu em 2025; mais de 82 milhões de rodadas registradas nacionalmente.
- [9] Golfe da Inglaterra. (2026, setembro 18). Relatório Estado da Nação apresenta o desafio de resiliência hídrica do golf39e&# ; s Desafio de Resiliência Hídrica.
- [10] Associação Japonesa de Golfe. (2025, agosto 22). Notícias do site de suporte ao golfe da JGA: Pesquisa nacional de visitantes em campos de golfe (atualização de agosto).
Este relatório responde
- Como o mercado global de equipamentos para campos de golfe vai expandir de USD 4.2 bilhões em 2026 para USD 6.4 bilhões até 2036?
- Quais avanços tecnológicos em sistemas de gerenciamento de baterias de lítio estendem o tempo de funcionamento dos cortadores elétricos comerciais além das operações em turno único?
- Por que os cortadores de grama geram 28.5% da receita total do mercado em 2026?
- Como as plataformas de corte robótico autônomo estão lidando com a escassez crônica de mão de obra na manutenção de greens em instalações de golfe de destaque?
- Quais fatores ajudam a Alemanha a alcançar um 5.3% CAGR líder no setor até 2036?
- Como os operadores de resorts de golfe estão integrando a telemetria de capacitância do solo de precisão com sistemas de bombeamento de irrigação de frequência variável?
- Qual papel os distribuidores autorizados de equipamentos desempenham em fornecer manutenção garantida de manutenção móvel em campo e modelos flexíveis de aluguer de frotas?
O que o Mercado de Equipamentos para Campos de Golfe cobre?
Máquinas e sistemas especializados usados para manter e operar campos de golfe formam o núcleo desse mercado. A cobertura inclui equipamentos comerciais de corte, carrinhos de golfe de passageiros e utilitários, máquinas de manutenção de grama e solo, e equipamentos de irrigação vendidos para instalações de golfe privadas, públicas, municipais e de resorts.
A demanda é acompanhada em campos de golfe privados, campos públicos e outras instalações de golfe gerenciadas. As vendas são medidas por meio de distribuidores, contratos diretos, varejo online e outros canais comerciais.
O que está incluído no escopo?
Cortadores comerciais de molinete e rotativos, cortadores de greens para caminhada, unidades de fairway e rough, carrinhos de golfe de passageiros, veículos utilitários, aeradores, espalhadores, pulverizadores, equipamentos de bunker, controladores de irrigação, bombas, aspersores e sistemas relacionados de manutenção de campos estão incluídos.
Novos equipamentos vendidos para instalações de golfe e operadores comerciais são contabilizados no primeiro ponto de venda por meio de distribuidores, contratos diretos de fabricantes, canais online ou outras rotas autorizadas.
O que é excluído do escopo?
Equipamentos de gramado e jardim comprados exclusivamente para uso residencial são excluídos. Tratores agrícolas gerais e máquinas de construção não são contabilizados, a menos que estejam configurados e vendidos especificamente para manutenção de campos de golfe.
- Tacos de golfe, bolas, roupas, calçados, móveis de clube, equipamentos de alimentação e serviços de design de campos ou paisagismo estão fora do limite de receita. Revendas de equipamentos usados, reparos rotineiros e peças de reposição independentes também são excluídas, a menos que sejam incluídos em uma venda de equipamentos novos.
Segmentação
Qual é o escopo e a cobertura do relatório?
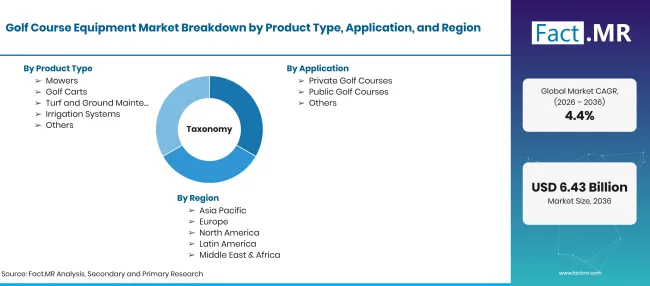
Golf Course Equipment Market Taxonomy | Source: Fact.MR
| Atributo | Detalhes |
|---|---|
| Unidades Quantitativas | USD Bilhões em 2026 para USD 6.4 Bilhões até 2036 em um 4.4% CAGR |
| Definição de Mercado | Envios comerciais e vendas de máquinas especializadas de manutenção de campos de golfe, carros de golfe de passageiros e utilitários, equipamentos de irrigação de grama e equipamentos de cuidado do solo em instalações privadas e públicas de golfe. |
| Tipo de produto | Cortadores de grama; Carrinhos de golfe; Equipamentos de manutenção de grama e solo; Sistemas de irrigação; Outros |
| Aplicação | Campos de Golfe Privados; Campos de Golfe Públicos; Outros |
| Canal de Distribuição | Distribuidores; Vendas Diretas; Varejo Online; Outros |
| Regiões Cobertas | América do Norte; América Latina; Europa Ocidental; Europa Oriental; Ásia Oriental; Sul da Ásia e Pacífico; Oriente Médio & África |
| Países abrangidos | Alemanha; Brasil; EUA; Reino Unido; Japão |
| Empresas Perfiladas | Empresa TORO; John Deere; Textron Jacobsen; Kubota Corporation; Empresa Yamaha Golf-Car; Grupo Husqvarna; Club Car; Rain Bird; Hunter Industries; Baronesa |
| Período de Previsão | 2026 a 2036 |
| Abordagem | Entrevistas primárias com superintendentes de campos de golfe, diretores de operações do resort e executivos de concessionárias de equipamentos de grama sintética comercial, combinadas com auditorias municipais de captação de água e regulamentação de emissões. |
Fonte: análise da Fact.MR. Atualizado em 24 de outubro de 2026
Como o mercado é segmentado?
-
Tipo de Subproduto
- Cortadores de grama
- Carrinhos de Golfe
- Equipamentos de Manutenção de Grama e Solo
- Sistemas de irrigação
- Outros
-
Por Aplicação
- Campos de Golfe Privados
- Campos de Golfe Públicos
- Outros
-
Por canal de distribuição
- Distribuidores
- Vendas Diretas
- Varejo online
- Outros
-
Por região
- América do Norte
- América Latina
- Europa Ocidental
- Europa Oriental
- Leste Asiático
- Sul da Ásia e Pacífico
- Oriente Médio & África
Perguntas frequentes
Qual é o valor projetado do Mercado de Equipamentos para Campos de Golfe até 2036?
Qual tipo de produto representa a maior participação de receita no mercado?
Qual é a principal demanda de equipamentos de golfe ao dirigir?
Qual país está projetado para registrar a maior taxa de crescimento durante o período de previsão?
Quem são os principais fabricantes no mercado global?
Quem elaborou este relatório

Conheça o relatório em primeira mão - solicite uma amostra gratuita
Amostra gratuitaReceba o folheto com preços e detalhes de compra
Baixar PDF