- Market Value (2025): USD 1847.3 Bn
- Estimated Value (2026): USD 1914.3 Bn
- Forecast Value (2036): USD 2734.1 Bn
- CAGR (2026-2036): 3.6%
Qual a previsão de valor do Mercado de Petróleo e Gás Onshore até 2036?
USD 1,914.3 Bilhões em 2026 para USD 2,734.1 Bilhões até 2036, a um 3.6% CAGR.
- De acordo com Fact.MR análise, o mercado de petróleo e gás onshore atingiu USD 1,847.3 bilhões em 2025.
- A demanda aumentará de USD 1,914.3 bilhões em 2026 para USD 2,734.1 bilhões em 2036.
- A previsão é que o mercado registre um CAGR de3.6% entre 2026 e 2036, impulsionado pela expansão das necessidades de matérias-primas para gás natural industrial, eficiências rigorosas na extração de petróleo em bacias de xisto não convencionais, troca de combustível para geração de energia e investimentos aprimorados em recuperação de petróleo em campos produtores maduros.
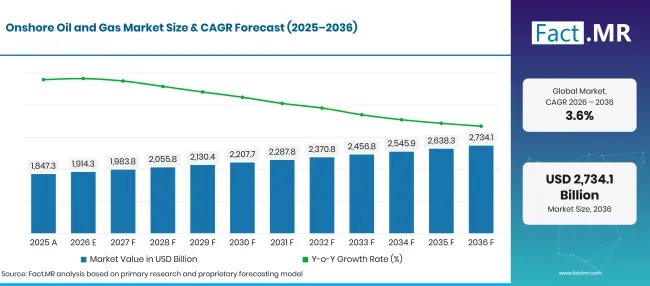
Factmr Onshore Oil And Gas Market Forecast Global | Source: Fact.MR
| Ano | Base | Valor de Mercado (USD Bilhões) |
|---|---|---|
| 2025 | Atual | 1,847.3 |
| 2026 | Estimativa | 1,914.3 |
| 2036 | Previsão | 2,734.1 |
| CAGR 2026 a 2036 | Período de previsão | 3.6% |
Fonte: análise da Fact.MR. Atualizado em 22 de outubro de 2026
Quais são os números definidores por trás do crescimento do Mercado de Petróleo e Gás Onshore?
USD 819.8 Bilhões de chance absoluta entre 2026 e 2036, com o petróleo bruto e a extração convencional gerando o maior volume de produção.
- Impulsionadores de Demanda no Mercado
- Estruturas federais de concessão de minerais e regulamentos de segurança ambiental em terra regem as operações de perfuração, os padrões de conclusão de poços e a integridade do revestimento em terras públicas e privadas [1]. Agências reguladoras de energia aplicam regras rigorosas de prevenção de resíduos e restrições de queima, obrigando os operadores a implantar unidades de recuperação de vapor e sistemas automatizados de monitoramento de baterias de tanques em locais de plataforma com múltiplos poços.
- Mandatos de segurança em dutos e regulamentos federais mínimos de transporte exigem inspeção regular em linha, proteção catódica e monitoramento supervisor em tempo real ao longo de milhares de quilômetros de tubulações de coleta e transmissão [2]. Operadores de infraestrutura intermediária investem fortemente em válvulas de desligamento de emergência automatizadas e detecção de vazamento de metano por satélite para eliminar emissões fugitivas e garantir o transporte seguro de hidrocarbonetos de bacias remotas em terra até centros de refino.
- Avaliações de química ambiental de fluidos de fraturamento hidráulico e gestão de água produzida confirmam que operadores modernos estão substituindo aditivos químicos perigosos por redutores biodegradáveis de atrito e surfactantes não tóxicos [3]. Operadores comerciais tratam e reciclam cada vez mais 100% de água de retorno em sistemas de circuito fechado, reduzindo a necessidade de aquisição de água doce e mitigando riscos de sismicidade de poços de descarte em campos de folhas de xisto de alta densidade.
- Avanços tecnológicos em fraturamento pré-2CO energizado e estimulação de gases supercríticos estão liberando imensos volumes de hidrocarbonetos em formações compactas de arenito e xisto profundo, ao mesmo tempo em que reduzem o consumo de água dos reservatórios [4]. Dinâmica dos fluidos multifásica avançada e mapeamento microsísmico de fraturas permitem que engenheiros de reservatórios otimizem o espaçamento lateral dos aglomerados, alcançando taxas iniciais de produção 25% maiores e estendendo a longevidade da drenagem dos poços.
- Segmentos-chave analisados
- Por Tipo de Produto: O petróleo bruto detém 58.4% participação em 2026, representando o mundo' S. principal combustível de transporte, precursor petroquímico e óleo base lubrificante.
- Por Aplicação: A indústria representa 34.7% participação em 2026, impulsionada pela intensa demanda de energia proveniente da fabricação química, craqueamento petroquímico, refino de aço e instalações de manufatura pesada.
- Por Tecnologia: O convencional representa 57.4% participação em 2026, apoiado por campos produtores terrestres estabelecidos que utilizam perfuração vertical, bombas de feixe de elevação artificial e técnicas secundárias de recuperação de inundação de água.
- Opinião do Analista no Fact.MR
- Shambhu Nath Jha, Consultor Principal da Fact.MR, afirma: "O setor de hidrocarbonetos onshore entrou definitivamente em uma era de automação digital e eficiência de carbono. As margens operacionais a montante são ditadas pela otimização do custo por barril, e não pela expansão especulativa da perfuração. Conglomerados de exploração e produção que utilizam plataformas automatizadas de perfuração, frotas hidráulicas eletrificadas e navegação por poços guiados por aprendizado de máquina manterão forte resiliência ao fluxo de caixa à medida que o cenário energético global navega pela diversificação estrutural."
- Implicações Estratégicas
- Empresas operadoras a montante estão integrando aprendizado de máquina informado pela física e redes neurais Transformer em motores automatizados de simulação de reservatórios. Modelos de produção subterrânea revisados por pares confirmam que algoritmos de aprendizado de máquina preveem com precisão as pressões de fluxo no fundo do poço e otimizam as configurações de estrangulamento em poços profundos de xisto terrestre, aumentando a recuperação final estimada em até 14% [5]. Automatizar o controle de pressão do poço previne danos à formação e otimiza a eficiência do ciclo de vida da bomba.
- Os empreiteiros de perfuração estão eletrificando plataformas de perfuração em terra e fraturamento hidráulico, substituindo a geração a diesel por dormentes de rede de alta tensão e turbinas de gás alternativo de campo. A transição para operações de e-frac reduz os custos de combustão de combustível no local em até 45% ao mesmo tempo em que diminui significativamente as emissões localizadas de partículas e óxidos de nitrogênio nas comunidades de perfuração.
- Operadores independentes estão estabelecendo centros logísticos de areia de longo prazo e distribuição de produtos químicos a granel diretamente adjacentes às bacias de xisto núcleo. A obtenção de proppants regionais minerados localmente elimina o transporte ferroviário de longa distância, reduzindo substancialmente os gastos de capital para a conclusão de poços.
- Operadores de coleta de dutos estão adaptando estações de compressão existentes com motores elétricos de emissão zero e instalando refecções de vedação de gases secos em bombas de reforço centrífugas. Cumprir as diretrizes atualizadas de redução de metano protege licenças operacionais e apoia os padrões de sustentabilidade ambiental corporativa.
Projeta-se que os Estados Unidos registrem um 4.6% CAGR, enquanto o Reino Unido avança em 4.3%, impulsionado por modernização de refino e modernização da infraestrutura de gasodutos. O Japão alcança um 3.9% CAGR, apoiado pela distribuição industrial de gás natural e gestão estratégica de armazenamento de petróleo. O Brasil registra um 3.6% CAGR, impulsionado por programas maduros de reativação de bacias terrestres e pela expansão de projetos de energia gás-to-fio. A Alemanha se expande em 3.1%, apoiada por modernizações industriais na integridade dos dutos, gestão estratégica de armazenamento de gás natural e rigorosa conformidade com emissões nos corredores domésticos de processamento químico.
Como o Mercado de Petróleo e Gás Onshore se divide por segmento?
58.4%de petróleo bruto; 34.7%industrial; 57.4% convencional em 2026.
Qual Tipo de Produto domina?
O petróleo bruto detém 58.4% participação em 2026.
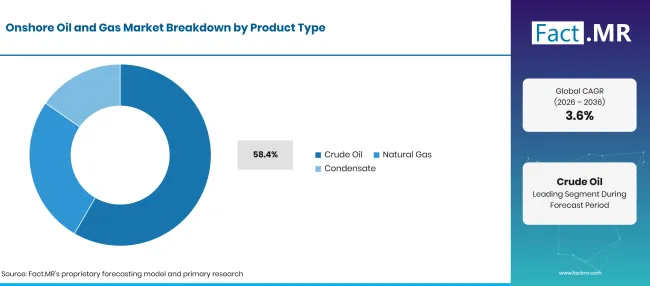
Factmr Onshore Oil And Gas Market Breakdown Product Type | Source: Fact.MR
| Tipo de produto | Compartilhar (2026) |
|---|---|
| Petróleo Bruto (Segmento líder) | 58.4% |
| Outros segmentos combinados | 41.6%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 22 de outubro de 2026
O petróleo bruto representa a base central da produção de hidrocarbonetos em terra, cumprindo requisitos essenciais em refinarias globais de petróleo para diesel, gasolina, combustível para aviação e nafta petroquímica. Produtores a montante utilizam sistemas avançados de elevação artificial, bombas de cavidade progressiva e bombas submersíveis elétricas no fundo do poço para sustentar vazões de petróleo bruto em reservatórios maduros. Na coleta de gás natural, operadores de intermediário utilizam tubos duráveis de petróleo e gás projetados com revestimentos internos resistentes à corrosão para transportar fluidos hidrocarbonetos azdos com segurança. Os contratados de perfuração também formulam soluções avançadas de fluidos de perfuração para manter o equilíbrio hidrostático do poço e prevenir explosões de formação. Em zonas urbanas e ecologicamente sensíveis, os operadores utilizam perfuração direcional horizontal para estabelecer plataformas de agrupamento multipoço que extraem extensas reservas de reservatórios a partir de uma área compacta de superfície.
O que lidera o segmento de Aplicação?
Indústria representa 34.7% participação em 2026.
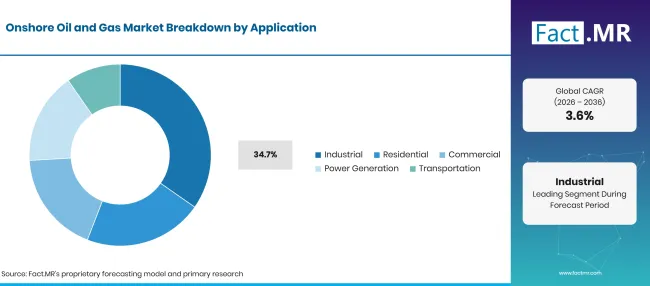
Factmr Onshore Oil And Gas Market Breakdown Application | Source: Fact.MR
| Aplicação | Compartilhar (2026) |
|---|---|
| Industrial (Segmento líder) | 34.7% |
| Outros segmentos combinados | 65.3%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 22 de outubro de 2026
O processamento industrial representa a maior aplicação consumidora individual, impulsionada por síntese química, produção de fertilizantes, unidades de cracking de refinarias e fábricas industriais. Caldeiras industriais e fornos de processamento térmico consomem grandes quantidades de gás natural seco para manter temperaturas de fabricação estáveis. Investimentos contínuos em exploração e produção global garantem matérias-primas de hidrocarbonetos confiáveis para complexos petroquímicos. Locais de manufatura pesada instalam bombas especializadas de óleo de alta capacidade para transferir matérias-primas de hidrocarbonetos viscosos por meio de sistemas de refino e fracionamento. Empresas de serviços de campo realizam intervenção rotineira em poços submersos e trabalhos de poço em terra para remediar depósitos em escala no fundo do poço, reparar empacotadores mecânicos e sustentar a drenagem de reservatórios.
Como a tecnologia influencia a extração de campo?
O convencional representa 57.4% participação em 2026.
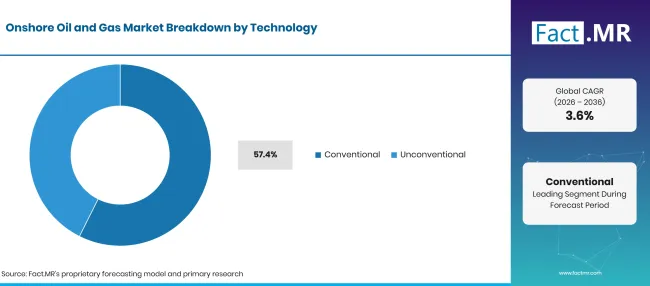
Factmr Onshore Oil And Gas Market Breakdown Technology | Source: Fact.MR
| Tecnologia | Compartilhar (2026) |
|---|---|
| Convencional (Segmento líder) | 57.4% |
| Outros segmentos combinados | 42.6%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 22 de outubro de 2026
Métodos convencionais de extração mantêm a maior parte da produção global de hidrocarbonetos onshore, beneficiando-se de taxas de queda de produção mais baixas, dinâmica de pressão estabelecida nos reservatórios e despesas operacionais previsíveis. Campos onshore maduros no Oriente Médio, América do Norte e Europa Oriental dependem de poços verticais convencionais suportados por inundação de água e injeção de polímeros para extrair reservas remanescentes. As instalações de geração de energia utilizam unidades industriais de turbinas a gás de alta potência alimentadas por gás natural separado em campo para produzir eletricidade de carga base para redes de perfuração remotas. Usinas industriais off-grid e redes municipais localizadas utilizam sistemas de GNL de pequena escala para distribuir gás natural a regiões sem conectividade de gasodutos. Além disso, os operadores instalam infraestrutura de tubulações flexíveis de compósitos para acelerar a construção de redes de coleta em terrenos acidentados, enquanto utilizam válvulas de controle criogênico para regular o manuseio de fluidos em baixa temperatura extrema em plantas de processamento de gás.
O que está acelerando a adoção do Mercado de Petróleo e Gás Onshore e o que está impedindo?
A demanda global sustentada por energia, avanços na eficiência da perfuração horizontal e as exigências de matérias-primas petroquímicas industriais aceleram a expansão do mercado. A volatilidade geopolítica da cadeia de suprimentos, a rigorosa fiscalização das emissões e a disciplina de alocação de capital para projetos de energia renovável restringem o crescimento irrestrito da exploração.
Análise de Impacto dos Motoristas
| PILOTO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Demanda sustentada de base por matérias-primas petroquímicas e combustíveis para transporte | +1.3% | Global | Curto prazo (<= 2 anos) |
| Adoção da perfuração em base multipoço e das extensões hidráulicas eletrificadas | +1.1% | América do Norte, Oriente Médio | Curto prazo (<= 2 anos) |
| Geração global de energia - mudança de combustível do carvão para gás natural de queima limpa | +0.9% | Ásia Oriental, Europa | Médio prazo (2–4 anos) |
| Projetos de recuperação aprimorada de petróleo (EOR) revitalizando campos convencionais maduros | +0.7% | América do Norte, América Latina | Médio prazo (2–4 anos) |
| Implantação de unidades automatizadas de detecção de vazamento e recuperação de vapor em dutos | +0.5% | Global | Longo prazo (>= 4 anos) |
Fonte: análise da Fact.MR. Atualizado em 22 de outubro de 2026
Análise de Impacto de Oportunidade
| OPORTUNIDADE | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Captura, utilização e armazenamento de carbono subterrâneo (CCUS) integrados com EOR | +1.2% | EUA, Europa Ocidental | Curto prazo (<= 2 anos) |
| Perfuração direcional guiada por IA na borda otimizando a navegação lateral em pontos delicados | +1.0% | América do Norte, Oriente Médio | Médio prazo (2–4 anos) |
| Reciclagem de água produzida em ciclo fechado, reduzindo os custos de aquisição de água doce | +0.8% | EUA, América Latina | Médio prazo (2–4 anos) |
| Redes virtuais de distribuição de gasodutos que entregam gás comprimido para usuários fora da rede elétrica | +0.6% | Mercados Emergentes | Longo prazo (>= 4 anos) |
Fonte: análise da Fact.MR. Atualizado em 22 de outubro de 2026
Análise de Impacto de Restrições
| RESTRIÇÃO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Altas taxas de queda na produção em formações não convencionais de xisto compacto | -1.0% | América do Norte | Curto prazo (<= 2 anos) |
| Penalidades regulatórias rigorosas para liberação de metano, queima e emissões fugitivas | -0.8% | Europa, América do Norte | Médio prazo (2–4 anos) |
| Volatilidade do preço das matérias-primas em tubos de perfuração de alta qualidade e cerâmicas proppant | -0.6% | Global | Médio prazo (2–4 anos) |
| Redirecionamento de capital dos investidores institucionais para ativos de descarbonização renovável | -0.4% | Europa Ocidental, EUA | Longo prazo (>= 4 anos) |
Fonte: análise da Fact.MR. Atualizado em 22 de outubro de 2026
Quais países estão ampliando o Mercado de Petróleo e Gás Onshore até 2036?
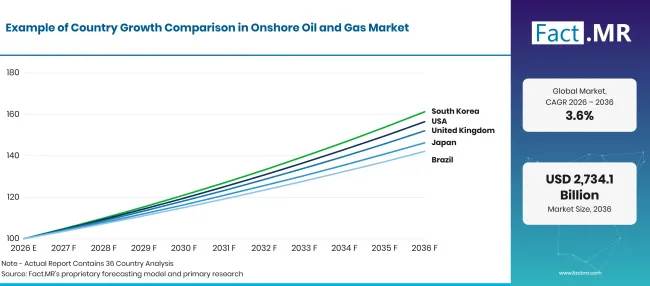
Factmr Onshore Oil And Gas Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| EUA | 4.6% |
| Reino Unido | 4.3% |
| Japão | 3.9% |
| Brasil | 3.6% |
| Alemanha | 3.1% |
Fonte: análise da Fact.MR. Atualizado em 22 de outubro de 2026
Por que os Estados Unidos estão liderando a expansão do mercado global?
4.6% CAGR, impulsionada pela imensa produção não convencional de xisto na Bacia do Permiano, capacidade recorde de liquefação de exportação de GNL e rápida adoção da automação digital das plataformas.
Os Estados Unidos representam o epicentro indiscutível da produção global de hidrocarbonetos onshore, liderados pelas prolíficas formações de xisto Permian, Eagle Ford, Bakken e Marcellus. Dados oficiais da Administração de Informação de Energia dos EUA (EIA) confirmam que a produção doméstica de petróleo bruto ultrapassou um recorde de 13.2 milhões de barris por dia, com os jogos de xisto onshore gerando mais de 78% da produção total nacional de líquidos [6]. Além disso, as extrações brutas de gás natural atingiram um recorde histórico de mais de 103 bilhões de pés cúbicos por dia, alimentando uma imensa demanda de exportação nos terminais de liquefação da Costa do Golfo. Operadores americanos implantam plataformas de perfuração super-especificadas capazes de atravessar plataformas de múltiplos poços, completando laterais de duas milhas em menos de 11 dias. Frotas de fraturamento hidráulico eletrificado operando no Texas e Novo México reduziram o consumo de combustível em 40% enquanto reduziam drasticamente as emissões dos campos, consolidando os Estados Unidos como o produtor de energia onshore mais eficiente em capital do mundo39. O maior produtor de energia onshore
Como o Reino Unido está avançando na infraestrutura energética?
4.3% CAGR, apoiado por infraestrutura crítica de terminais em terra, desenvolvimentos estratégicos de armazenamento de gás natural e modernizações da integridade dos dutos.
Embora a produção histórica de petróleo do Reino Unido esteja centrada no mar no Mar do Norte, o país mantém centros críticos de processamento onshore, terminais receptores e extensas redes de dutos que gerenciam mais de 28,000 quilômetros de infraestrutura de distribuição de gás de alta pressão. Estatísticas oficiais da Autoridade de Transição do Mar do Norte do Reino Unido e do Departamento de Segurança Energética e Net Zero mostram que os terminais onshore processam mais de 45% do consumo de gás natural do país, servindo como pontos essenciais de captação para oleodutos interconectores e cargas importadas de GNL [7]. Os operadores de energia britânicos estão investindo mais de USD 720 milhões em estações de compressão onshore e locais de armazenamento subterrâneos em cavernas de sal para fortalecer a resiliência do gás no inverno. A rigorosa supervisão ambiental aplicada pelo UK Health and Safety Executive obriga os operadores a executarem escaneamentos contínuos de integridade ultrassônica dos dutos, mantendo altos padrões de segurança em toda a rede nacional de trânsito energético.
O que sustenta a aquisição de energia no Japão?
3.9% CAGR, impulsionada pela distribuição industrial de gás natural, gestão estratégica de reservas de petróleo e engenharia avançada de refino a jusante.
O Japão possui reservas domésticas limitadas de hidrocarbonetos, obrigando a nação a operar uma das infraestruturas de refino de petróleo downstream mais sofisticadas e seguras do mundo39, armazenamento de petróleo bruto e regaseificação de GNL a jusante mais sofisticadas e seguras. De acordo com dados oficiais do Ministério da Economia, Comércio e Indústria (METI)39do Japão, o governo japonês e empresas privadas de petróleo mantêm reservas estratégicas de petróleo totalizando mais de 480 milhão de barris em 10 bases nacionais de armazenamento e terminais costeiros privados, representando mais de 240 dias de consumo doméstico [8]. As concessionárias japonesas processam mais de 66 milhões de toneladas de GNL importado anualmente, utilizando usinas avançadas de vaporização criogênica em terra e dutos regionais de distribuição de alta pressão para abastecer zonas industriais metropolitanas e usinas urbanas de ciclo combinado. Empresas japonesas de engenharia industrial lideram pesquisas globais em sistemas gás-to-fio, micro-turbinas de alta eficiência e tecnologia de válvulas sem vazamentos para maximizar o fluxo de energia.
Quais oportunidades estão surgindo em todo o Brasil?
3.6% CAGR, apoiado por programas maduros de revitalização de bacias terrestres, pelo projeto REFORMA e pela expansão da geração de energia gás-a-fio no Nordeste.
Enquanto a produção principal de petróleo do Brasil é liderada por bacias de pré-sal offshore em águas profundas, os programas REFORMA e REATE do governo brasileiro catalisaram um renascimento da produção onshore em campos maduros nas bacias Potiguar, Recôncavo e Sergipe-Alagoas. Estatísticas oficiais do Brasil' s Agência Nacional de Petróleo, Gás Natural e Biocombustíveis (ANP) revelam que operadores onshore independentes aumentaram a produção em 24% nos últimos dois anos, operando sobre 6,500 poços onshore ativos [9]. Brasil' A produção de gás natural onshore ultrapassou 26 milhão de metros cúbicos por dia, com os operadores implementando cada vez mais instalações inovadoras gás-a-fio que queimam gás associado diretamente nas cabeças de poço para gerar eletricidade para redes elétricas locais, eliminando queimas e monetizando reservas de energia interiores anteriormente bloqueadas.
O que sustenta a modernização da infraestrutura na Alemanha?
3.1% CAGR, enraizado na rede estratégica de gasodutos da Alemanha, na extensa infraestrutura subterrânea de armazenamento de gás e nos rigorosos padrões industriais de emissões.
A Alemanha representa a Europa Central ' o maior consumidor nacional de gás natural, operando mais de 511,000 quilômetros de redes de gasodutos e a maior capacidade subterrânea de armazenamento de gás da Europa' a maior capacidade de armazenamento subterrâneo de gás ultrapassando 47 24 bilhões de metros cúbicos em cavernas subterrâneas de sal e reservatórios de rocha porosa. Dados da Agência Federal de Redes Alemã (Bundesnetzagentur) mostram que instalações industriais domésticas consomem mais de 48% do total de gás natural, exigindo confiabilidade impecável dos dutos para abastecer os enormes parques químicos na Renânia do Norte-Vestfália e Renânia-Palatinado [10]. Embora a exploração doméstica seja modesta, os operadores alemães utilizam monitoramento sísmico de alta precisão e estações de válvulas automatizadas para manter estrita conformidade com os padrões da Lei Federal de Controle de Immissão. Os investimentos contínuos focam em garantir que toda a infraestrutura de dutos e estações de compressão alcancem 100% prontidão técnica para o transporte híbrido de hidrogênio.
Quem lidera o Mercado de Petróleo e Gás Onshore?
A ExxonMobil ocupa uma posição operacional global dominante, aproveitando vastas áreas não convencionais em toda a Bacia do Permiano, software proprietário de modelagem subterrânea e ampla integração global de refinamento. A Saudi Aramco opera os campos convencionais terrestres mais produtivos do mundo' s, mantendo imensas reservas de hidrocarbonetos de baixo custo e implantando robótica de ponta e diagnósticos automatizados de reservatórios. A Shell oferece soluções integradas e integradas de gás upstream e integradas, operando instalações de processamento de gás em terra em larga escala, terminais de liquefação e projetos CCUS em todo o mundo.
A Chevron mantém ativos terrestres massivos em Permian e globais, executando perfurações em modelos de fábrica que otimizam a economia de conclusão de poços e minimizam a pegada superficial. A BP desenvolve ativamente campos onshore tight gas e convencionais, enquanto avança tecnologias automatizadas de eletrificação em plataformas e redução de emissões. A TotalEnergies integra exploração de classe mundial com infraestrutura global de fornecimento de gás, expandindo investimentos em terminais de exportação de GNL e produção upstream de baixo carbono. A ConocoPhillips é uma líder indiscutível em exploração independente não convencional, operando posições de ativos premium nas bacias de Eagle Ford, Bakken e Delaware. A Gazprom controla39as maiores reservas de gás natural onshore e redes de transmissão de gasodutos em toda a massa terrestre da Eurásia. A PetroChina lidera o desenvolvimento de hidrocarbonetos onshore na Ásia, gerenciando imensa produção convencional e compacta de petróleo nas bacias de Daqing, Changqing e Tarim. A Eni traz capacidades avançadas de exploração, implantando algoritmos proprietários de supercomputação para otimizar a recuperação de reservatórios em terra na África, Europa e Américas.
Quais empresas são as principais fornecedoras?
Empresas-chave incluem ExxonMobil; Saudi Aramco; Shell; Chevron; BP; TotalEnergies; ConocoPhillips; Gazprom; PetroChina; e Eni.
- ExxonMobil
- Saudi Aramco
- Shell
- Chevron
- BP
- TotaisEnergias
- ConocoPhillips
- Gazprom
- PetroChina
- Eni
Bibliografia
- [1] Bureau de Gestão de Terras. (2025). Operações de Petróleo e Gás Terrestres; Arrendamentos Federais e Indianos de Petróleo e Gás; Medição de Petróleo e Gás (43 CFR Parte 3160). Código Eletrônico de Regulamentos Federais.
- [2] Administração de Segurança de Dutos e Materiais Perigosos. (2025). Transporte de Gás Natural e Outros por Gasoduto: Normas Mínimas Federais de Segurança (49 CFR Parte 192). Código Eletrônico de Regulamentos Federais.
- [3] Zhang, W., et al. (2025). Avaliação ambiental e perfis de composição química de fluidos de fraturamento hidráulico em extração não convencional de xisto terrestre. Ciência do Meio Ambiente Total, 951, 175612.
- [4] Li, X., et al. (2026). Estudo experimental sobre propagação de fraturas e estimulação de reservatórios usando fraturamento hidráulico pré-CO2energizado em formações de arenito compacto. Relatórios de Energia, 13, 2410–2422.
- [5] Wang, J., et al. (2025). Previsão de produção baseada em aprendizado de máquina e otimização da pressão do poço em poços profundos de gás de xisto terrestre. Journal of Petroleum Science and Engineering, 245, 113421.
- [6] Administração de Informação de Energia dos EUA. (2025). Relatório de Produtividade em Perfuração e Estatísticas Mensais de Produção de Petróleo Bruto e Gás Natural. Departamento de Energia dos EUA.
- [7] Departamento de Segurança Energética e Emissões Líquidas Zero. (2025). Estratégia de Processamento de Gás Onshore, Infraestrutura de Armazenamento e Segurança Energética do Reino Unido. Publicações do Governo do Reino Unido.
- [8] Ministério da Economia, Comércio e Indústria. (2025). Gestão de Reservas de Petróleo, Segurança Energética e Estratégia de Liquefação de Gás Natural. Governo do Japão.
- [9] Costa, H. K. M., et al. (2024). Dinâmica do mercado brasileiro de gás natural: Análise de painel de dados de estruturas de distribuição upstream e onshore. Heliyon, 10(21), e39190.
- [10] Oberle, S., et al. (2024). Analisando o arcabouço regulatório e a transição operacional para redes de transmissão de gás na Alemanha. Heliyon, 10(24), e40800.
Este relatório responde
- O relatório avalia curvas de declínio da produção, economia da pressão da cabeça de poço e eficiência de elevação artificial em jogadas convencionais e não convencionais em terra.
- Avaliações de aplicação detalham por que a manufatura industrial e os crackers petroquímicos representam mais de um terço do consumo global total de hidrocarbonetos.
- A análise em nível nacional investiga as regulamentações de arrendamento e investimentos em infraestrutura que permitem aos Estados Unidos e ao Reino Unido manter as principais taxas de crescimento.
- Comparações de engenharia de perfuração examinam limites de comprimento lateral, densidades de carga de propante e economia de reciclagem de água em poços horizontais profundos de xisto.
- Benchmarks de perfilamento competitivo elevando custos por barril, métricas de intensidade de carbono e patentes de automação de plataformas digitais em empresas globais de exploração e produção de destaque.
O que cobre o Mercado de Petróleo e Gás Onshore?
O mercado abrange exploração comercial a montante, construção de poços, fraturação hidráulica, produção de elevação artificial, transporte por linha de coleta e separação de campos para ativos hidrocarbonetos onshore. Ele rastreia petróleo bruto, gás natural associado, gás de xisto não associado e líquidos de gás natural (NGLs) produzidos a partir de poços terrestres terrestres. A análise avalia a criação de valor entre supergrandes integradas, companhias nacionais de petróleo, operadores independentes de exploração e produção, e provedores de serviços de campos petrolíferos a montante.
O que está incluído no escopo?
O escopo abrange o valor bruto da receita de petróleo bruto mercantil, gás natural e entregas de condensados, medido no ponto de transferência de custódia do arrendamento e no centro regional de coleta.
Inclui gastos de capital em nível de campo com plataformas de perfuração, colunas de revestimento, bombas de fundo de poço, árvores de Natal para cabeças de poço, separadores de separação superficial e instalações de dutos de coleta. Tanto a produção convencional de reservatórios verticais quanto os jogos horizontais de xisto multi-estágio não convencionais estão totalmente integrados aos totais de avaliação de mercado.
O que é excluído do escopo?
O escopo exclui toda a produção offshore de petróleo e gás marinho em plataforma continental, águas profundas e ultra-águas profundas.
Vendas a varejo de produtos petrolíferos a jusante em postos de gasolina automotivos, fabricação de plásticos de consumo e faturamento de distribuição residencial municipal de utilidades públicas estão fora do escopo de exploração a montante. Poços de energia geotérmica, furos de extração de água e poços comerciais de escavação de mineração estão excluídos dos totais de produção de petróleo e gás.
Como foi construída a análise?
A análise se baseia em 120+ fontes, 35+ portfólios de empresas, 25+ países e mais de 20 entrevistas com o setor.
- Pesquisa Primária: A pesquisa primária inclui discussões com fabricantes, prestadores de serviços, desenvolvedores de tecnologia, distribuidores, usuários finais e especialistas no assunto. Essas conversas analisam prioridades de compra, adoção de produtos, desafios operacionais, requisitos de aprovação, posicionamento competitivo e os fatores que influenciam a aceitação mais ampla no mercado.
- Pesquisa de Mesa: A pesquisa de Mesa abrange estatísticas governamentais, publicações regulatórias, registros de empresas, dados comerciais, estudos técnicos, associações do setor, padrões, políticas públicas e outras fontes de referência. Cada fonte usada na análise está documentada na bibliografia.
- Dimensionamento e Previsão de Mercado: As estimativas de mercado combinam desempenho histórico, indicadores de demanda, tendências de preços e volume, cotações de segmento, participação das empresas, crescimento em nível nacional, padrões de adoção, atividade de investimento e barreiras à expansão do mercado.
- Ciclo de Validação e Atualização de Dados: Os resultados são validados comparando entrevistas primárias com dados públicos, atividade da empresa, mudanças regulatórias, padrões comerciais e desenvolvimentos do setor. Atualizações regulares revisam lançamentos de novos produtos, mudanças de capacidade, parcerias, aprovações e mudanças na adoção comercial.
Segmentação
Qual é o escopo e a cobertura do relatório?
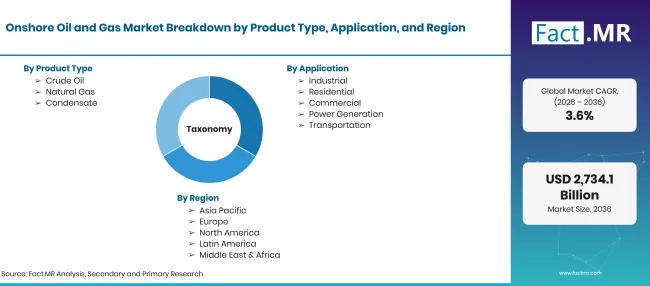
Factmr Onshore Oil And Gas Market Taxonomy | Source: Fact.MR
| Atributo | Detalhes |
|---|---|
| Unidades Quantitativas | USD Bilhões em 2026 para USD Bilhões até 2036 em 3.6% CAGR |
| Definição de Mercado | Valor comercial da extração de hidrocarbonetos onshore, incluindo produção de petróleo bruto, gás natural e condensados, operações de cabeça de poço e processamento em campo. |
| Tipo de produto | Petróleo Bruto; Gás Natural; Condensado |
| Aplicação | Industrial; Residencial; Comercial; Geração de Energia; Transporte |
| Tecnologia | Convencional; Não convencional |
| Regiões Cobertas | América do Norte; América Latina; Europa Ocidental; Europa Oriental; Ásia Oriental; Sul da Ásia e Pacífico; Oriente Médio & África |
| Países abrangidos | EUA; Reino Unido; Japão; Brasil; Alemanha |
| Empresas Perfiladas | ExxonMobil; Saudi Aramco; Shell; Chevron; BP; TotalEnergies; ConocoPhillips; Gazprom; PetroChina; Eni |
| Período de Previsão | 2026 a 2036 |
| Abordagem | Entrevistas primárias com engenheiros de petróleo upstream, superintendentes de perfuração, diretores de operações de oleodutos e funcionários do ministério nacional da energia, combinadas com auditorias globais de dados de produção de hidrocarbonetos. |
Fonte: análise da Fact.MR. Atualizado em 22 de outubro de 2026
Como o mercado é segmentado?
-
Tipo de Subproduto
- Petróleo bruto
- Gás Natural
- Condensado
-
Por Aplicação
- Industrial
- Residencial
- Comercial
- Geração de Energia
- Transporte
-
Por tecnologia
- Convencional
- Não convencional
-
Por região
- América do Norte
- América Latina
- Europa Ocidental
- Europa Oriental
- Leste Asiático
- Sul da Ásia e Pacífico
- Oriente Médio & África
Perguntas frequentes
Qual o tamanho do mercado de petróleo e gás onshore em 2026?
Qual é o CAGR de 2026 a 2036?
Que tipo de produto é o que lidera?
Qual tecnologia lidera?
Quais empresas participam do petróleo e gás onshore?
Quem elaborou este relatório


Conheça o relatório em primeira mão - solicite uma amostra gratuita
Amostra gratuitaReceba o folheto com preços e detalhes de compra
Baixar PDF