- Market Value (2025): USD 2.01 Bn
- Estimated Value (2026): USD 2.16 Bn
- Forecast Value (2036): USD 4.41 Bn
- CAGR (2026-2036): 7.4%
Qual a previsão de valor do Mercado de Sopas Orgânicas até 2036?
USD 2.2 Bilhões em 2026 para USD 4.4 Bilhões até 2036, a um 7.4% CAGR.
- De acordo com Fact.MR análise, o mercado de sopas orgânicas atingiu USD 2.01 bilhões em 2025.
- A demanda aumentará de USD 2.16 bilhões em 2026 para USD 4.41 bilhões em 2036.
- A previsão é que o mercado registre um 7.4% CAGR entre 2026 e 2036, à medida que profissionais urbanos priorizam refeições orgânicas prontas para servir ricas em nutrientes, receitas flexitarianas orientadas para plantas e alimentos confortáveis com rótulo limpo, livres de aditivos sintéticos.
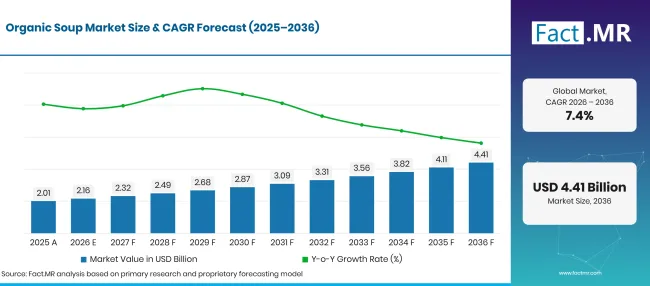
Factmr Organic Soup Market Forecast Global | Source: Fact.MR
| Ano | Base | Valor de Mercado (USD Bilhões) |
|---|---|---|
| 2025 | Atual | 2.01 |
| 2026 | Estimativa | 2.16 |
| 2036 | Previsão | 4.41 |
| CAGR 2026 a 2036 | Período de previsão | 7.4% |
Fonte: análise da Fact.MR. Atualizado em 21 de outubro de 2026
Quais são os números definidores por trás do crescimento do Mercado de Sopas Orgânicas?
USD 2.2 Bilhões de chance absoluta entre 2026 e 2036, com formatos prontos para servir e ingredientes vegetais gerando o maior volume de processamento.
- Impulsionadores de Demanda no Mercado
- A crescente preferência dos consumidores por alimentos embalados certificados e com rótulo limpo está levando à migração generalizada para longe das sopas enlatadas convencionais carregadas de realçantes de sabor artificiais, conservantes químicos e excesso de sódio. As regulamentações federais de manuseio orgânico e produção agrícola estabelecem rigorosos requisitos de verificação que previnem pesticidas sintéticos e modificações genéticas em todos os fluxos de ingredientes [1]. Compradores exigentes de supermercado inspecionam rotineiramente os rótulos dos ingredientes para confirmar os selos orgânicos certificados antes de adquirir kits semanais de refeições.
- A rápida aceleração dos estilos de vida urbanos acelerados está impulsionando uma enorme demanda doméstica por formatos de sopa pronta para servir e estáveis em prateleira e micro-ondas, que eliminam preparações culinárias caseiras elaboradas. O processamento térmico obrigatório de baixa acidez e os padrões herméticos de vedação de recipientes garantem que caldos orgânicos pré-cozidos alcancem esterilidade comercial sem sacrificar a integridade nutricional [2]. Famílias ocupadas e profissionais solteiros dependem de sopas orgânicas embaladas como soluções saudáveis para jantares durante a semana, que oferecem perfis de sabor caseiros autênticos.
- A adoção crescente de padrões alimentares orientados para plantas, veganos e flexitarianos está impulsionando o rápido desenvolvimento de receitas centradas em vegetais orgânicos, folhas verdes, lentilhas e grãos antigos. Tecnologias modernas de processamento de alimentos não térmicos e termosonicadas demonstram notável eficácia na preservação de polifenóis sensíveis ao calor e vivacidade de vegetais frescos durante o engarrafamento comercial de caldo líquido [3]. As marcas de alimentos formulam texturas ricas e cremosas usando leite de coco orgânico, couve-flor misturada e aveia, em vez de emulsificantes sintéticos.
- A crescente conscientização sobre saúde em relação ao bem-estar do microbioma intestinal e à inflamação sistêmica está ampliando a aquisição no varejo de caldos ósseos orgânicos ricos em colágeno e purês de vegetais prebióticos. Protocolos avançados de processamento evitam a deterioração oxidativa do sabor e o desaparecimento do aroma em caldos líquidos embalados, mantendo notas culinárias profundas ao longo de ciclos de distribuição de vários meses [4]. Startups funcionais de sopas diferenciam produtos ao enfatizar ervas digestivas orgânicas, cogumelos adaptogênicos e teor mineral comprovado.
- Segmentos-chave analisados
- Por Tipo de Produto: O Pronto-Serve detém 38.5% participação em 2026, preferido entre residências urbanas movimentadas e profissionais de escritório por sua conveniência conveniente de aquecer e comer, que não requer diluição de água.
- Por Ingrediente: Os vegetais representam 42.3% participação em 2026, já que consumidores preocupados com a saúde adotam receitas orgânicas ricas em nutrientes de tomate, abóbora-manteigada, gengibre de cenoura e minestrone robustas.
- Por embalagem: O enlatado representa 44.8% participação em 2026, oferecendo estabilidade duradoura na prateleira da despensa, proteção robusta contra oxigênio ambiente e conveniência consolidada de reciclagem.
- Por canal de vendas: Supermercados/hipermercados representam 52.4% participação em 2026, oferecendo espaço de alta visibilidade nas prateleiras centrais, displays de sortimento orgânico multi-marca e promoções competitivas de varejo multi-lata.
- Opinião de Analista no Fact.MR
- Shambhu Nath Jha, Consultor Principal da Fact.MR, afirma: "O crescimento comercial da sopa orgânica está indo além do creme de cogumelos convencionais e latas de macarrão de frango, em direção a caldos de ossos artesanais restauradores e ensopados de inspiração global à base de plantas. Os consumidores pagarão preços premium apenas quando os formatos de embalagem preservarem perfis sensoriais frescos do jardim e os conjuntos de ingredientes permanecerem estritamente livres de gomas artificiais e aromatizantes sintéticos. Processadores de alimentos que investirem em esterilização suave em sachês de retorta e mantiverem rastreabilidade direta em nível agrícola conquistarão colocações dedicadas em prateleiras nas principais marcas de supermercados."
- Implicações Estratégicas
- As instalações de processamento culinário estão fazendo a transição de retortas agressivas para conservas de alta temperatura para esterilização térmica suave assistida por micro-ondas e linhas de embalagem em sachês assépticos. Modelos de otimização botânica multivariável verificam que a cinética térmica modulada com precisão retém compostos aromáticos voláteis delicados e pigmentos carotenoides vibrantes em matrizes de vegetais pureados [5]. Cozinhas comerciais que preservam a sensação natural na boca e os sabores frescos têm posicionamento premium no varejo acima das marcas de enlatado comunitárias.
- Fabricantes de sopas estão formando alianças de agricultura contratada direta de longo prazo com coletivos de produtores agrícolas orgânicos certificados para garantir colheitas confiáveis de tomates tradicionais, abóbora butternut orgânica e aipo não transgênico. Acordos de fornecimento a futuro protegem os processadores de choques súbitos na colheita, ao mesmo tempo em que verificam a rigorosa documentação de testes de pesticidas sem resíduos.
- As equipes de desenvolvimento de embalagens estão projetando forros de latas sem intenção de BPA, sachês recicláveis de múltiplas camadas e caixas assépticas certificadas FSC para atender consumidores ambientalmente conscientes. Mensagens claras de sustentabilidade na embalagem sobre materiais de embalagem sustentáveis reforçam a autenticidade da marca e apoiam modelos premium de preços de varejo.
- Laboratórios de tecnologia alimentícia estão formulando espessantes inovadores com rótulo limpo, utilizando amido de tapioca orgânico, isolados de proteína de ervilha e amido de batata para substituir os texturizantes sintéticos. Esses hidrocoloides naturais garantem estabilidade ao congelamento e descongelamento e evitam a separação de fases em linhas comerciais orgânicas prontas para servir para sopa úmida.
Projeta-se que a Alemanha lidere a expansão global com uma 8.6% CAGR, apoiada por uma cultura alimentar orgânica profunda e certificações orgânicas europeias rigorosas. O Brasil avança em um 7.9% CAGRrobusto, impulsionado pela expansão dos supermercados orgânicos urbanos e pela crescente conscientização sobre saúde entre os jovens profissionais. Os Estados Unidos registram um 7.1% CAGR, impulsionado pela alta penetração de refeições prontas orgânicas certificadas, demografia de trabalho movimentada e expansão do varejo com etiqueta limpa. O Reino Unido se expande em 6.4%, sustentado por fortes linhas de sopas orgânicas de marca própria no varejo e hábitos tradicionais de consumo de sopas quentes. O Japão alcança um 5.6% CAGR, apoiado por demografia envelhecida que busca nutrição orgânica fácil de digerir e sopas premium de copo individual.
Como o Mercado de Sopas Orgânicas se divide por segmento?
Pronto para Servir 38.5%; 42.3%de vegetais ; 44.8%enlatado ; Supermercados/Hipermercados 52.4% em 2026.
Qual Tipo de Produto domina?
O Ready-to-Serve detém 38.5% participação em 2026.
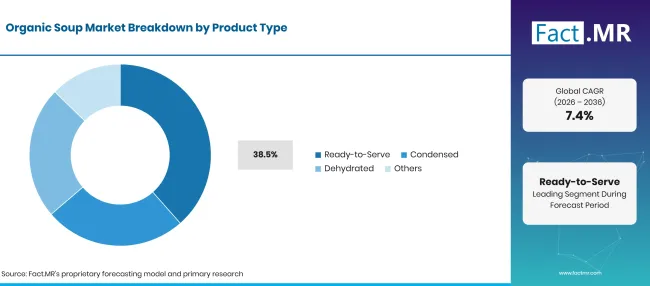
Factmr Organic Soup Market Breakdown Product Type | Source: Fact.MR
| Tipo de produto | Compartilhar (2026) |
|---|---|
| Pronto para Servir (Segmento principal) | 38.5% |
| Outros segmentos combinados | 61.5%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 21 de outubro de 2026
Sopas orgânicas prontas para servir dominam os canais de compra de varejo e alimentação porque eliminam medições, diluição de água e preparação culinária complexa. Consumidores urbanos que buscam almoços saudáveis ao meio-dia ou jantares rápidos simplesmente reaquecem o produto em micro-ondas ou panela para consumo imediato. Marcas comerciais formulam ensopados, bisqués e purês prontos para consumo com partículas ricas como feijão preto orgânico inteiro, cenouras picadas e grãos de milho torrados. Os gerentes de sourcing avaliam bases comerciais de sopa e caldo para alcançar uma riqueza autêntica e salgada em linhas de produção de alto volume. Em ambientes institucionais de ritmo acelerado, sachês de sopa instantânea de porção única proporcionam rápida conveniência de refeições quentes para estudantes e trabalhadores em turnos. Cozinhas industriais também processam lotes de sopa úmida pronta para consumo de alta viscosidade para distribuição em balcão de delicatessen a granel, reforçando a demanda sustentada em pontos de venda comerciais.
O que lidera o segmento de Ingredientes?
Vegetais representa 42.3% fatia em 2026.
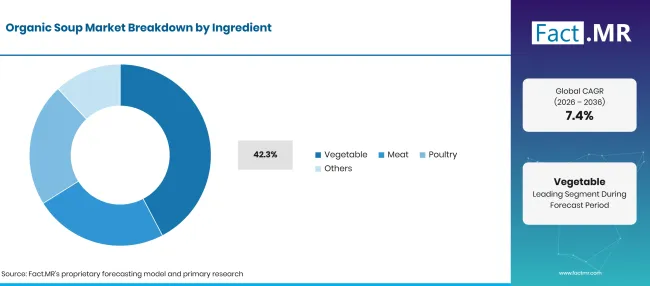
Factmr Organic Soup Market Breakdown Ingredient | Source: Fact.MR
| Ingrediente | Compartilhar (2026) |
|---|---|
| Vegetais (Segmento principal) | 42.3% |
| Outros segmentos combinados | 57.7%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 21 de outubro de 2026
Os ingredientes vegetais comandam a maior alocação de matéria-prima na fabricação de sopas orgânicas, impulsionadas pelo crescimento mundial de escolhas de estilo de vida veganas, vegetarianas e flexitarianas. Receitas comerciais populares incluem tomates maturados em vinha orgânicos, abóbora doce, ervilhas do jardim, pimentões assados e batata-doce macia. Inovadores em alimentos embalados incorporam misturas orgânicas prontas para consumo formuladas com leguminosas ricas em proteína, lentilhas e grãos antigos para proporcionar saciedade satisfatória aos consumidores preocupados com a saúde. Formuladores culinários também utilizam cubos de caldo orgânicos certificados para construir bases umami concentradas sem introduzir glutamato monossódico sintético ou extratos artificiais de levedura. Nas cadeias de suprimentos institucionais, misturas de vegetais orgânicos congelados rapidamente e vindos de formulações de alimentos congelados mantêm a consistência das receitas durante todo o ano ao longo dos ciclos sazonais da colheita.
Como a embalagem influencia a distribuição no varejo?
Contas predefinidas representam 44.8% participação em 2026.
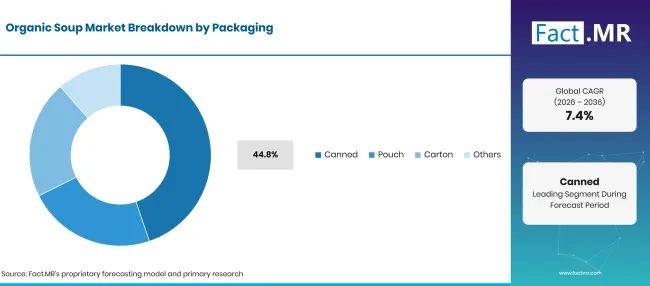
Factmr Organic Soup Market Breakdown Packaging | Source: Fact.MR
| Embalagem | Compartilhar (2026) |
|---|---|
| Enlatado (segmento líder) | 44.8% |
| Outros segmentos combinados | 55.2%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 21 de outubro de 2026
Latas metálicas tradicionais representam o formato principal de embalagem nas prateleiras dos supermercados, oferecendo vida útil incomparável, proteção completa contra a degradação da luz ultravioleta e oxigênio, e ampla familiaridade com consumidores. Marcas líderes de sopas utilizam revestimentos internos de laca sem BPA para evitar que caldos orgânicos ácidos de tomate interajam com o metal de folha de estanho. Marcas modernas de alimentos estão cada vez mais adotando soluções leves de embalagem asséptica , como caixas Tetra Recart, para reduzir as emissões de transporte e fornecer exibições retangulares eficientes em espaço. As instalações de embalagem contratadas investem em sachês assépticos automatizados em linha, projetadas com entalhes de rasgo e bicos refectáveis para conveniência de micro-ondas em porção única. Fabricantes de alimentos utilizam esterilizadores especializados em sachês para garantir total esterilidade comercial, preservando texturas frágeis de partículas vegetais.
O que está acelerando a adoção do Mercado de Sopas Orgânicas e o que está impedindo?
A crescente demanda dos consumidores por refeições convenientes com rótulo limpo, a proliferação de receitas orgânicas orientadas para plantas e a adoção de embalagens recicláveis sem BPA aceleram a expansão do mercado. Os altos prêmios para ingredientes agrícolas orgânicos certificados, os riscos de degradação da textura da esterilização térmica e a curta vida útil refrigerada restringem a adoção sem atritos.
Análise de Impacto dos Motoristas
| PILOTO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Migração do consumidor para refeições convenientes com etiqueta limpa e orgânicas certificadas | +1.4% | América do Norte, Europa | Curto prazo (<= 2 anos) |
| Expansão da adoção alimentar flexitariana e à base de plantas, impulsionando sopas de vegetais | +1.2% | Global | Médio prazo (2–4 anos) |
| Crescimento de caldos ósseos premium ricos em colágeno e receitas funcionais digestivas | +1.0% | América do Norte, Leste Asiático | Médio prazo (2–4 anos) |
| Adoção de latas ecológicas sem BPA e caixas assépticas recicláveis | +0.8% | Europa Ocidental, EUA | Médio prazo (2–4 anos) |
| Rápida expansão no varejo das linhas de produtos de mercearia orgânica de marca própria | +0.6% | Global | Longo prazo (>= 4 anos) |
Fonte: análise da Fact.MR. Atualizado em 21 de outubro de 2026
Análise de Impacto de Oportunidade
| OPORTUNIDADE | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Copos individuais para micro-ondas, feitos para lanches em movimento no escritório | +1.3% | EUA, Reino Unido, Japão | Curto prazo (<= 2 anos) |
| Caldos funcionais de bem-estar infundidos com cogumelos e ervas adaptogênicos orgânicos | +1.1% | América do Norte, Europa Ocidental | Médio prazo (2–4 anos) |
| Formulações saudáveis para o coração com baixo teor de sódio voltadas em coortes demográficas envelhecidas | +0.9% | Europa, Leste Asiático | Médio prazo (2–4 anos) |
| Kits de assinatura de sopas orgânicas congeladas para sopas congeladas e assinaturais diretamente ao consumidor | +0.7% | Global | Longo prazo (>= 4 anos) |
Fonte: análise da Fact.MR. Atualizado em 21 de outubro de 2026
Análise de Impacto de Restrições
| RESTRIÇÃO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Altos custos de aquisição e volatilidade sazonal do fornecimento de vegetais orgânicos certificados | -1.1% | Global | Curto prazo (<= 2 anos) |
| Degradação térmica de cores delicadas de vegetais e crocância em retorts comerciais | -0.9% | Global | Médio prazo (2–4 anos) |
| Concorrência no espaço de prateleira do varejo com marcas convencionais de sopas enlatadas de preço mais baixo | -0.7% | América do Norte, América Latina | Médio prazo (2–4 anos) |
| Gargalos na distribuição da cadeia de frio para sopas orgânicas frescas e refrigeradas perecíveis | -0.5% | Mercados Emergentes, Sul da Ásia | Longo prazo (>= 4 anos) |
Fonte: análise da Fact.MR. Atualizado em 21 de outubro de 2026
Quais países estão ampliando o Mercado de Sopas Orgânicas até 2036?
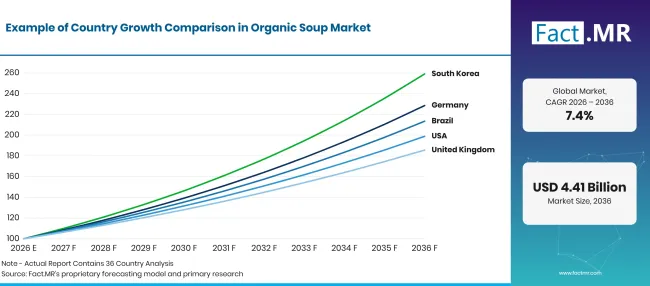
Factmr Organic Soup Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| Alemanha | 8.6% |
| Brasil | 7.9% |
| EUA | 7.1% |
| Reino Unido | 6.4% |
| Japão | 5.6% |
Fonte: análise da Fact.MR. Atualizado em 21 de outubro de 2026
Por que a Alemanha está liderando a expansão europeia das sopas orgânicas?
8.6% CAGR, impulsionado pela cultura de certificação Bio-Siegel profundamente consolidada na Alemanha, forte penetração natural em supermercados e preferência criteriosa dos consumidores por ensopados orgânicos de vegetais e lentilhas robustos.
Os consumidores alemães valorizam imensamente a agricultura orgânica, transparência e produção sustentável de alimentos, tornando a Alemanha Europa' o maior mercado nacional para produtos orgânicos. Grandes redes alemãs de varejo orgânico, como Denn's Biomarkt e Alnatura, dedicam amplo espaço nas prateleiras para sopas orgânicas em potes de vidro e enlatadas, com batatas locais, raízes e lentilhas orgânicas certificadas. Os processadores de alimentos alemães seguem rigorosos padrões Bio-Siegel e Orgânicos da UE, formulando receitas robustas da Eintopf completamente livres de realçantes de sabor sintéticos e amidos modificados. As principais instalações culinárias da Baviera e Baden-Württemberg misturam temperos orgânicos certificados, como flocos de cebola seca , para alcançar perfis de sabor robustos e reconfortantes em sopas de lentilha e abóbora prontas para servir.
O que faz do Brasil um mercado emergente de alto crescimento?
7.9% CAGR, apoiado pela expansão da produção agrícola orgânica, pelo aumento da consciência sobre a saúde entre famílias urbanas de classe média e pela modernização dos supermercados de varejo nas principais metrópoles.
O Brasil está vivenciando uma transformação alimentar em centros urbanos como São Paulo, Rio de Janeiro e Curitiba, onde consumidores mais informados buscam ativamente alternativas saudáveis aos fast foods altamente processados. Mercados orgânicos especializados e redes de supermercados sofisticados estão expandindo as seções de sopas prontas para servir, apresentando receitas inspiradas localmente baseadas em mandioca orgânica, feijão preto, abóbora e caldos de frango de criação natural. Cooperativas agrícolas brasileiras estão obtendo certificações orgânicas internacionais, proporcionando aos processadores nacionais acesso estável a vegetais e ervas orgânicas certificadas. A expansão da renda disponível e o aumento das famílias urbanas com duas rendas impulsionam uma forte demanda por opções de jantar convenientes e sem conservantes.
Como os Estados Unidos estão mantendo uma escala substancial de mercado?
7.1% CAGR, impulsionado por variações generalizadas de supermercados com etiqueta limpa, adoção generalizada de caldos de ossos orgânicos e altos gastos do consumidor com opções rápidas e nutritivas de almoço.
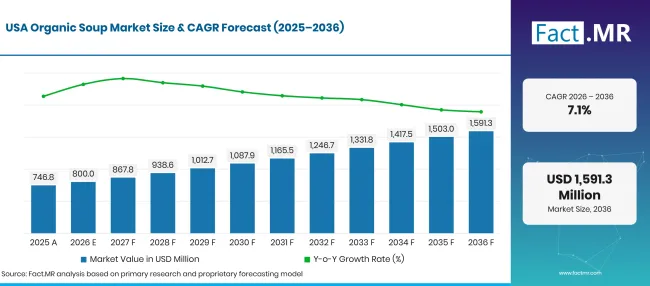
Factmr Organic Soup Market Forecast Usa | Source: Fact.MR
Os Estados Unidos representam o maior mercado de volume de sopa orgânica no mundo, com grandes marcas nacionais de supermercados e supermercados naturais dedicando corredores inteiros a sopas enlatadas e de caixa certificadas orgânicas. Consumidores americanos costumam comprar sopas orgânicas de frango com macarrão, manjericão de tomate e lentilhas para almoços rápidos no dia de trabalho e jantares familiares confortantes. A popularidade crescente dos protocolos de nutrição keto, paleo e de alimentos integrais catalisou uma demanda extraordinária no varejo por caldos de ossos orgânicos embalados em copos de micro-ondas para levar e levar. Califórnia, Oregon e Colorado servem como centros de incubação de sopas artesanais que enfatizam a verificação sem transgênicos, parcerias de agricultura regenerativa e formulações sem sódio adicionado.
O que sustenta a adoção da sopa orgânica no Reino Unido?
6.4% CAGR, enraizada na tradicional herança britânica de consumo de sopas, nos robustos programas orgânicos de marca própria em supermercados e na crescente preferência dos consumidores por sopas artesanais frescas e geladas.
A sopa é um alimento culinário muito querido em todo o Reino Unido, onde o clima frio e uma forte tradição de almoços quentes sustentam o consumo durante todo o ano. Grandes varejistas britânicos como Waitrose, Marks & Spencer e Sainsbury's desenvolveram extensas linhas de sopas orgânicas de marca própria, tornando opções orgânicas certificadas acessíveis a preços competitivos. Os consumidores britânicos estão cada vez mais atraídos por potes de sopa fresca refrigerada localizados na seção de produtos refrigerados, que são percebidos como mais frescos e menos processados do que as variedades convencionais enlatadas. Inovadores britânicos em sopas orgânicas em Devon e Yorkshire enfatizam vegetais orgânicos de raiz britânicos, aveia escocesa e caldos de carne alimentada com pasto.
Por que o Japão está registrando adoção constante em formatos de serviço único?
5.6% CAGR, impulsionado por um público envelhecido que busca refeições macias, nutritivas e fáceis de digerir, densidade de lojas de conveniência urbanas e apreciação por sabores naturais delicados de caldo.
Os consumidores japoneses priorizam o equilíbrio nutricional, o controle das porções e os perfis naturais de sabor umami, criando um mercado receptivo para sopas orgânicas premium. A ampla rede de lojas de conveniência e quiosques de estações de trem em Tóquio oferece sopas orgânicas monopores, liofilizadas e com sachos de retorta, comercializadas para trabalhadores ocupados e trabalhadores de escritório. O envelhecimento rápido da população do Japão impulsiona uma demanda constante por purês orgânicos de vegetais facilmente digeríveis e densos em nutrientes, bem como caldos de legumes à base de misso que proporcionam nutrição suave sem aditivos artificiais. Processadores japoneses formulam sopas suaves e reconfortantes utilizando abóbora kabocha certificada orgânica, rabanete daikon e leite de soja orgânico para atender às rigorosas certificações orgânicas JAS (Padrões Agrícolas Japoneses).
Quem lidera o Mercado de Sopas Orgânicas?
Amy' s Kitchen, Inc. ocupa uma posição lendária no setor de alimentos orgânicos de conveniência, pioneira em sopas vegetarianas e veganas enlatadas formuladas com tomates, lentilhas e vegetais de jardim orgânicos. A Campbell' s Company comanda uma grande distribuição de sopas no varejo na América do Norte, expandindo sua presença orgânica por meio de linhas orgânicas certificadas e sua subsidiária Pacific Foods, que se especializa em caldos orgânicos, ensopados robustos e sopas cremosas de origem vegetal. The Hain Celestial Group Inc. comercializa sopas naturais e orgânicas premium por meio das marcas Imagine e Health Valley, enfatizando receitas sem glúten, com baixo teor de sódio e orgânicas certificadas.
General Mills Inc. mantém uma presença marcante por meio de seus portfólios de marcas orgânicas Cascadian Farm e Muir Glen, adquirindo tomates e vegetais orgânicos certificados para fabricação de sopas estáveis em conservação. Baxters Food Group Ltd. traz uma rica herança culinária europeia para a produção de sopas orgânicas, criando receitas gourmet enlatadas e em pote para mercados varejistas exigentes do Reino Unido e internacionais. Kettle Cuisine LLC opera cozinhas comerciais artesanais de última geração, fornecendo sopas frescas refrigeradas e orgânicas congeladas para os principais balcões de delicatessen e redes de restaurantes de supermercados. A Tideford Organic Foods é 100% sopas geladas orgânicas, veganas e sem glúten em todo o Reino Unido, utilizando miso orgânico, grãos antigos e vegetais frescos. Conglomerados multinacionais Unilever PLC e Nestlé S.A. participam ativamente por meio de extensões orgânicas certificadas de seus portfólios globais de caldo, sopa e preparação culinária seca.
Quais empresas são as principais fornecedoras?
Empresas-chave incluem Amy' s Kitchen, Inc.; The Campbell' s Company; The Hain Celestial Group Inc.; General Mills Inc.; Baxters Food Group Ltd.; Kettle Cuisine LLC; Tideford Organic Foods; Unilever PLC; e Nestlé S.A.
- Amy' s Kitchen, Inc.
- A Campbell&39; Companhia
- The Hain Celestial Group Inc.
- General Mills Inc.
- Baxters Food Group Ltd.
- Kettle Cuisine LLC
- Tideford Organic Foods
- Unilever PLC
- Nestlé S.A.
Bibliografia
- [1] USDUm Serviço de Marketing Agrícola. (2025). Programa Nacional de Orgânico: Normas de Produção e Manuseio Orgânicos (7 CFR Parte 205). eCFR.
- [2] Administração de Alimentos e Medicamentos dos EUA. (2025). Alimentos Processados Termicamente e Baixos em Ácido Embalados em Recipientes Hermeticamente Selados (21 CFR Parte 113). eCFR.
- [3] Kumar, S., et al. (2026). Efeito da termosonicação nas propriedades fisicoquímicas e na segurança microbiana em formulações de alimentos líquidos. Ultrassonismo, 118, 107122.
- [4] Zhao, Y., et al. (2026). Processamento não térmico na inibição da deterioração do sabor de formulações líquidas de vegetais e caldos. Química dos alimentos: X, 25, 101894.
- [5] Silva, R., et al. (2026). Modelagem de superfície de resposta e otimização de purês botânicos e vegetais densos em nutrientes. Dados em resumo, 58, 111245.
Este relatório responde
- O relatório avalia a cinética do processamento, parâmetros de esterilização com retorta e retenção de nutrientes em formatos de embalagem orgânica de sopa enlatada, de caixa e de saqueta.
- Avaliações de ingredientes detalham por que as receitas orgânicas de vegetais e leguminosas representam a maior fatia do espaço nas prateleiras do varejo e da demanda dos consumidores.
- A análise em nível nacional investiga os padrões de certificação e as tradições culinárias que permitem que Alemanha e Brasil alcancem taxas excepcionais de crescimento de mercado.
- Comparações de embalagens analisam o desempenho da barreira de oxigênio, a capacidade de reaquecimento por micro-ondas e as emissões de carbono ao longo da vida em latas, caixas assépticas e sachês de pé.
- O perfil competitivo compara sistemas de rastreabilidade da fazenda à mesa, contratos de avanço de culturas orgânicas e patentes de receitas com rótulo limpo entre os principais fabricantes globais de sopas.
O que o Mercado de Sopas Orgânicas cobre?
O mercado abrange remessas comerciais de sopas orgânicas certificadas prontas para servir, sopas condensadas para cozinhar, misturas para sopas desidratadas e caldos orgânicos embalados. Ele avalia a criação de valor em instalações industriais de processamento de sopas, empacotadoras contratadas de marca própria, marcas de alimentos orgânicos especiais e redes de distribuição de supermercados no varejo. A análise acompanha os fluxos de produtos em corredores varejistas estáveis em prateleira ambiente, balcões refrigerados de delicatessen frescas e redes de suprimentos de alimentos.
O que está incluído no escopo?
O escopo abrange vendas de sopas embaladas certificadas sob padrões orgânicos reconhecidos (como USDA Organic, EU Organic e JAS). Inclui sopas enlatadas, sachês de reta, caixas assépticas, copos plásticos para beber e pacotes de mistura seca vendidos por meio de canais de varejo de supermercado, lojas de alimentos naturais, plataformas de comércio eletrônico e operadores institucionais de serviços de alimentação. Os números de receita refletem produtos embalados acabados avaliados em faixas de preço de portaria e distribuição atacadista.
O que é excluído do escopo?
O escopo exclui sopas convencionais embaladas não certificadas contendo conservantes sintéticos, aromas artificiais ou ingredientes transgênicos. Vegetais agrícolas crus não processados vendidos a solto nos agricultores' mercados sem embalagem comercial são excluídos. Eletrodomésticos comerciais, caldeiras industriais de chaleira a vapor e máquinas automatizadas de linha de enlatamento são excluídos dos totais do mercado de ingredientes alimentares e produtos acabados.
Como foi construída a análise?
A análise se baseia em 120+ fontes, 35+ portfólios de empresas, 25+ países e mais de 20 entrevistas com o setor.
- Pesquisa Primária: A pesquisa primária inclui discussões com fabricantes, prestadores de serviços, desenvolvedores de tecnologia, distribuidores, usuários finais e especialistas no assunto. Essas conversas analisam prioridades de compra, adoção de produtos, desafios operacionais, requisitos de aprovação, posicionamento competitivo e os fatores que influenciam a aceitação mais ampla no mercado.
- Pesquisa de Mesa: A pesquisa de Mesa abrange estatísticas governamentais, publicações regulatórias, registros de empresas, dados comerciais, estudos técnicos, associações do setor, padrões, políticas públicas e outras fontes de referência. Cada fonte usada na análise está documentada na bibliografia.
- Dimensionamento e Previsão de Mercado: As estimativas de mercado combinam desempenho histórico, indicadores de demanda, tendências de preços e volume, participação de segmentos, participação da empresa, crescimento em nível de país, padrões de adoção, atividade de investimento e barreiras à expansão do mercado.
- Ciclo de Validação e Atualização de Dados: Os resultados são validados comparando entrevistas primárias com dados públicos, atividade da empresa, mudanças regulatórias, padrões comerciais e desenvolvimentos do setor. Atualizações regulares revisam lançamentos de novos produtos, mudanças de capacidade, parcerias, aprovações e mudanças na adoção comercial.
Segmentação
Qual é o escopo e a cobertura do relatório?
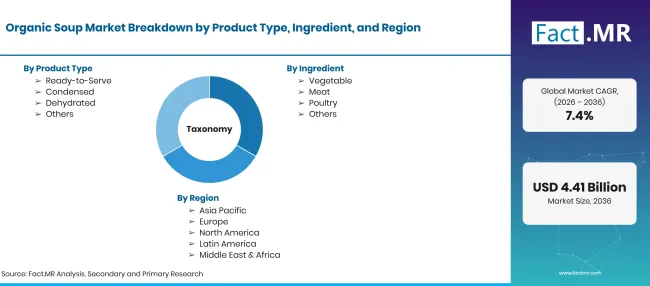
Factmr Organic Soup Market Taxonomy | Source: Fact.MR
| Atributo | Detalhes |
|---|---|
| Unidades Quantitativas | USD Bilhões em 2026 para USD Bilhões até 2036 em 7.4% CAGR |
| Definição de Mercado | Remessas comerciais de sopas, caldos e estoques culinários certificados orgânicos e preparados com ingredientes orgânicos certificados e embalados para distribuição no varejo e em serviços de alimentação. |
| Tipo de produto | Pronto para Servir; Condensado; Desidratado; Outros |
| Ingrediente | Vegetais; Carne; Aves; Outros |
| Embalagem | Enlatado; Saco; Caixa; Outros |
| Canal de Vendas | Supermercados/Hipermercados; Lojas de conveniência; Varejo Online; Outros |
| Regiões Cobertas | América do Norte; América Latina; Europa Ocidental; Europa Oriental; Ásia Oriental; Sul da Ásia e Pacífico; Oriente Médio & África |
| Países abrangidos | Alemanha; Brasil; EUA; Reino Unido; Japão |
| Empresas Perfiladas | Amy' s Kitchen, Inc.; The Campbell' s Company; The Hain Celestial Group Inc.; General Mills Inc.; Baxters Food Group Ltd.; Kettle Cuisine LLC; Tideford Organic Foods; Unilever PLC; Nestlé S.A. |
| Período de Previsão | 2026 a 2036 |
| Abordagem | Entrevistas primárias com chefs de sopa comerciais, cientistas em formulação de alimentos orgânicos, engenheiros de retortas de embalagens e compradores de varejo de supermercados, combinadas com auditorias internacionais de dados do comércio de alimentos orgânicos. |
Fonte: análise da Fact.MR. Atualizado em 21 de outubro de 2026
Como o mercado é segmentado?
-
Tipo de Subproduto
- Pronto para Servir
- Condensado
- Desidratado
- Outros
-
Por Ingrediente
- Vegetais
- Carne
- Aves
- Outros
-
Por embalagem
- Enlatado
- Bolsa
- Caixa
- Outros
-
Por Canal de Vendas
- Supermercados/Hipermercados
- Lojas de conveniência
- Varejo online
- Outros
-
Por região
- América do Norte
- América Latina
- Europa Ocidental
- Europa Oriental
- Leste Asiático
- Sul da Ásia e Pacífico
- Oriente Médio & África
Perguntas frequentes
Qual é o tamanho do mercado de sopas orgânicas em 2026?
Qual é o CAGR de 2026 a 2036?
Que tipo de produto é o que lidera?
Qual ingrediente lidera?
Quais empresas participam da sopa orgânica?
Quem elaborou este relatório


Conheça o relatório em primeira mão - solicite uma amostra gratuita
Amostra gratuitaReceba o folheto com preços e detalhes de compra
Baixar PDF