- Market Value (2025): USD 2.22 Bn
- Estimated Value (2026): USD 2.33 Bn
- Forecast Value (2036): USD 3.71 Bn
- CAGR (2026-2036): 4.76%
Сколько прогнозируется стоимость рынка аэрокосмических шин к 2036 году?
USD 2.33 миллиарда в 2026 году до USD 3.71 миллиарда к 2036 году, что составляет 4.76% CAGR.
- Согласно Fact.MR анализу, рынок аэрокосмических шин достиг USD 2.22 миллиардов в 2025 году.
- Спрос увеличится с USD 2.33 миллиарда в 2026 году до USD 3.71 миллиарда в 2036 году.
- Прогнозируется, что рынок будет расти 4.76% CAGR с 2026 по 2036 год, поскольку поставки новых самолетов и регулярное техническое обслуживание парка обеспечивают закупки одобренных шин и замены.
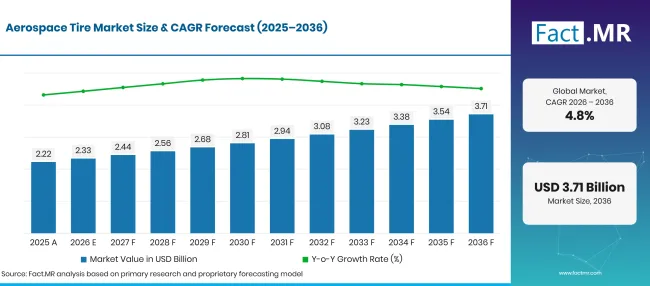
Factmr Aerospace Tire Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиарда) |
|---|---|---|
| 2025 | Актуальные | 2.22 |
| 2026 | Оценка | 2.33 |
| 2036 | Прогноз | 3.71 |
| CAGR 2026–2036 | Прогнозный период | 4.76% |
Источник: анализ Fact.MR. Обновлено 15 октября 2026 г.
Каковы определяющие показатели роста рынка аэрокосмических шин?
USD 1.38 миллиард абсолютных возможностей с 2026 по 2036 год, при этом радиальные шины и коммерческая авиация составляют крупнейшие сегменты продукции и применения.
- Драйверы спроса на рынке
- Каждому доставленному самолёту требуется первоначальная установка шин. Airbus поставил 793 коммерческие самолеты в 2025 году, что является полезной показателем производственной активности. Для поставщиков в области производства аэрокосмических деталей поставки самолётов и утвержденные спецификации шин более полезны, чем одних только заказов. Доход зависит от того, сколько шин действительно забирает каждая программа. [2]
- Авиакомпании и другие операторы проверяют шины на протяжении всего срока службы и снимают их при необходимости. Рекомендации FAA устанавливают практики ухода за шинами, а одобренные повторные шины могут обеспечить подходящий цикл обслуживания корпуса. Повторная шина доступна только после того, как корпус пройдет необходимые проверки; графики замены всё равно различаются в зависимости от самолёта и эксплуатации. [5] [4]
- Производители стремятся к снижению веса и увеличению срока службы. Michelin ' s Разработка Air X Sky Light с Dassault — пример, связанный с конкретным самолётом. Изменения в шнуре шин или других материалов также должны пройти тесты на производительность и одобрение в полном продукте. Возможность документировать эти характеристики является ключевым элементом коммерческого внедрения. [11]
- Операторам также нужен практический способ возврата использованных корпусов и получения пригодных к эксплуатации замены. Goodyear указывает в свою авиационную сеть установку по восстановлению протектора в Сан-Паулу. Местная сервисная мощность может сократить маршрут между осмотром и возвращением в эксплуатацию. Размер шин, доступность и время транспортировки могут быть столь же важны, как и заявленная цена за единицу. [8]
- Ключевые сегменты, проанализированные
- По типу продукта: Радиальные шины составляют 73.4% продаж в 2026 году. Их использование зависит от программ авиации, утверждающих проект.
- По применению: Коммерческая авиация представляет собой 56.4% продаж 2026 года, включая шины, установленные на новые самолёты, и их замену во время обслуживания.
- По конечному пользователю: OEM покупателей составляют 58.2% рынка 2026 года. Продажи операторам и поставщикам технического обслуживания учитываются отдельно.
- Аналитическое мнение на Fact.MR
- Шамбу Натх Джа, ведущий консультант Fact.MR , говорит: «Операторы самолетов покупают одобренные характеристики и надёжную доступность. Цена имеет значение, но более дешёвая шина может стоить дороже за весь срок службы, если требует частой замены или сложно получить. Поставщикам следует сравнивать продукцию по посадке, условиям обслуживания и задокументированным характеристикам. Более длительный срок службы протектора может улучшить экономику оператора и#39; даже при снижении количества проданных шин. [6] [4] [11]"
- Стратегические последствия
- Производители шин должны планировать с учётом подтверждённых сроков сборки самолётов и согласованных комплектаций для каждой модели. Крупные книги заказов на самолёты показывают потенциальный спрос, но поставки могут переходить в годы. Поставщикам необходима достаточная гибкость в производстве, чтобы справляться с этими изменениями, не оставляя программу с недостатком шин. [2]
- Поставщики по повторным протекторам должны объяснять, как и когда они отклоняются. Dunlop описывает проверки и подготовку до возвращения шины в эксплуатацию. Операторам также нужна ясность относительно запаса замены, когда обсадная колонна не может быть использована повторно. [4]
- Стоимость шин лучше всего сравнивать за указанный срок эксплуатации на одном типе воздушного судна. Michelin и #39; работа над связанными продуктами делает датчики для авиации актуальными для мониторинга состояния, но технология сенсоров наряду с установленным процессом инспекции. Операторы по-прежнему обязаны соблюдать процедуры технического обслуживания, применяемые к каждой шине. [5] [10]
- Закупочные команды должны согласовать поставки шин с самолётом и#39; более широким графиком МРО в аэрокосмической и оборонной сфере. В сметах следует указывать точный поставляемый шин и отделять её от плат за колёса, тормоза или другое обслуживание. Это облегчает сравнение предложений поставщиков и ограничивает сюрпризы при следующем техническом обслуживании. [5] [9]
Ожидается, что Германия будет расти 5.98%, Бразилия — 5.46% , а США — по 4.94%. Великобритания идёт по 4.42%, Япония — 3.90%. Условия в странах варьируются: производство самолётов, обслуживание парка, квалифицированная переработка и логистика замены влияют на спрос по-разному.
Как распределяется рынок аэрокосмических шин по сегментам?
Радиальные шины 73.4%; Коммерческая авиация 56.4%; OEM 58.2% в 2026 году.
Какой тип продукта доминирует?
Сегмент радиальных шин занимает 73.4% долю в 2026 году.
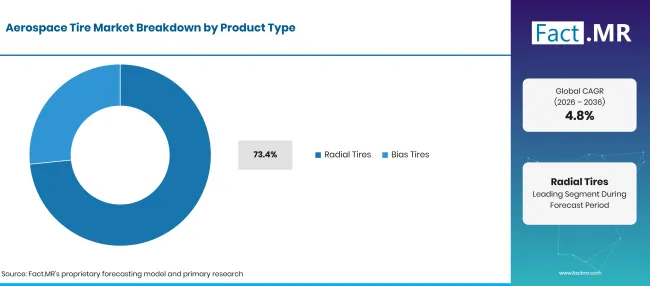
Factmr Aerospace Tire Market Breakdown Product Type | Source: Fact.MR
| Тип продукта | Поделиться (2026) |
|---|---|
| Радиальные шины (ведущий сегмент) | 73.4% |
| Другие объединённые сегменты | 26.6%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 15 октября 2026 г.
Радиальные шины занимают 73.4% рынка продукции, хотя косые шины остаются необходимыми для некоторых одобренных конфигураций самолётов. Goodyear' Линейка продукции и отчеты о оснащении показывают обе конструкции в использовании. Покупатели не могут переключаться между ними без подтверждения допустимых спецификаций самолёта и#39; разрешённой спецификации шин. [6] [7]
Что ведёт в сегменте «Приложения»?
Сегмент коммерческой авиации занимает 56.4% долю в 2026 году.
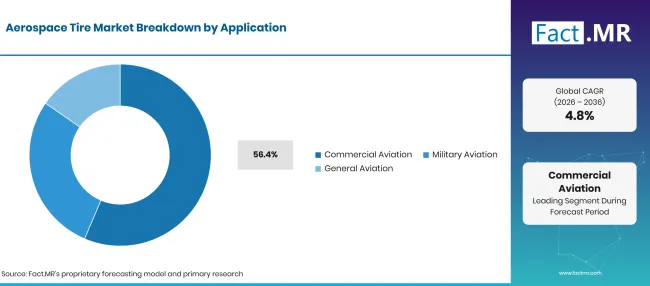
Factmr Aerospace Tire Market Breakdown Application | Source: Fact.MR
| Применение | Поделиться (2026) |
|---|---|
| Коммерческая авиация (ведущий сегмент) | 56.4% |
| Другие объединённые сегменты | 43.6%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 15 октября 2026 г.
Коммерческие пассажирские и грузовые самолёты составляют крупнейшую группу применения. Военные парки и общая авиация используют шины под разными нагрузками, сроками эксплуатации и договоренностями закупок. Bridgestone и Goodyear публикуют информацию о авиационных продуктах по этим категориям. Для поставщиков решающей деталью является модель самолёта и одобренная шина, независимо от того, покупка — для нового самолёта или для уже летающего самолёта. [7] [3]
Как конечные покупатели формируют продажи?
Сегмент OEM занимает 58.2% долю в 2026 году.
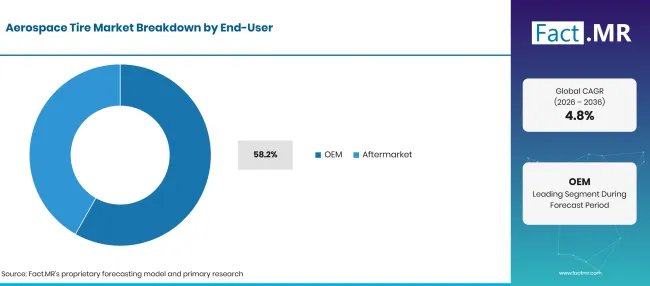
Factmr Aerospace Tire Market Breakdown End User | Source: Fact.MR
| Конечный пользователь | Поделиться (2026) |
|---|---|
| OEM (ведущий сегмент) | 58.2% |
| Другие объединённые сегменты | 41.8%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 15 октября 2026 г.
Сегмент OEM обеспечивает 58.2% выручки на рынке в 2026 году. Эти шины поставляются с новыми самолётами; продажи вторичного рынка соответствуют потребностям уже используемых автопарков. Работы на вторичном рынке могут включать новые шины или квалифицированные шины с протектором. Руководство по техническому обслуживанию объясняет, как управляется замена, но само по себе не может установить стандартную норму замены по всему воздушному судну. [6] [5]
Что ускоряет внедрение рынка аэрокосмических шин и что его тормозит?
Заказы поступают как от производства самолётов, так и от потребностей замены действующих парков. Одобрение, доступность и сервисная поддержка шин определяют, какие поставщики могут их выиграть. Повторное использование уменьшает необходимость утилизации подходящих корпусов, а удлинённый срок службы шин может снизить объёмы замены на один самолёт. Эти эффекты необходимо учитывать параллельно с полетной деятельностью. [2] [4] [11]
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Требования к производству самолётов | +1.0% | Глобальный | Среднесрочное (2 – 4 года) |
| Замена шин в эксплуатации | +0.9% | Глобальный | Краткосрочно (до 2 лет) |
| Одобренные радиальные установки | +0.5% | Соответствующие программы по авиации | Среднесрочное (2 – 4 лет) |
| Доступ к локальным сервисам повторного проклёта | +0.4% | Установленные сервисные сети | Краткосрочно (до 2 лет) |
| Разработка новых шин для авиации | +0.4% | Избранные OEM программы | Долгосрочная (4 лет и более) |
Источник: анализ Fact.MR. Обновлено 15 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЯ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Характеристики, специфичные для самолёта | +0.5% | Глобальный | Среднесрочное (2 – 4 лет) |
| Более быстрая логистика замены | +0.4% | Основные операционные базы | Краткосрочное (до 2 лет) |
| Допустимое извлечение корпуса | +0.3% | Утверждённые сети повторного проклёта | Среднесрочное (2 – 4 лет) |
| Квалифицированные конструкции с меньшим весом | +0.4% | Программы новых авиационных систем | Долгосрочное (4 лет и более) |
Источник: анализ Fact.MR. Обновлено 15 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Требования к приспособлению и квалификации | -0.5% | Глобальный | Долгосрочная перспектива (4 лет и более) |
| Перенос доставки самолётов | -0.5% | OEM цепочки поставок | Краткосрочное (до 2 лет) |
| Отказ от корпуса и потребности в запасе | -0.3% | Послепродажные сети | Краткосрочно (до 2 лет) |
| Более длительный срок службы протектора сокращает замену блоков | -0.4% | Релевантные конструкции шин | Среднесрочный период (2 – 4 лет) |
Источник: анализ Fact.MR. Обновлено 15 октября 2026 г.
Какие страны будут масштабировать рынок аэрокосмических шин до 2036 года?
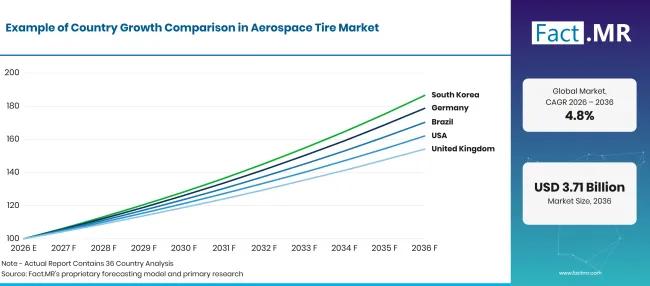
Factmr Aerospace Tire Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Германия | 5.98% |
| Бразилия | 5.46% |
| Соединённые Штаты | 4.94% |
| Великобритания | 4.42% |
| Япония | 3.90% |
Источник: анализ Fact.MR. Обновлено 15 октября 2026 г.
Что поддерживает возможности в Германии и #39; с аэрокосмическими шинами?
5.98% CAGR. Устоявшееся техническое обслуживание воздушных судов создаёт требовательных институциональных покупателей.
Lufthansa Technik ведёт значительный бизнес по обслуживанию самолётов и материалам, включая возможности посадочных шасси. Это даёт поставщикам шин доступ к технически опытным институциональным покупателям, при условии, что они смогут предложить правильную посадку и надёжные поставки. Общий доход от технического обслуживания не является полезным показателем расходов на шины, поэтому немецкое дело о продажах должно строиться вокруг шин, которые эти клиенты действительно используют. [9]
Почему Бразилия привлекательна для поставок и обслуживания шин?
5.46% CAGR. Локальная возможность восстановления протектора предоставляет операторам практический путь пополнения запасов.
Goodyear управляет заводом по восстановлению авиационных протекторов в Сан-Паулу, предоставляя Бразилии задокументированную сервисную базу для подходящих шин для воздушных судов. ANAC' обзор за июль 2026 года также отражает активность в коммерческой авиации. Операторам нужны шины для конкретного самолёта, на котором они летают, поэтому рост пассажиров даёт контекст, но не может быть напрямую адаптирован к шинным агрегатам. Локальная замена — более явная операционная связь. [8] [1]
Как Соединённые Штаты поддерживают покупку шин?
4.94% CAGR. Внутренние поставки и обслуживание самолётов поддерживают отдельный спрос на OEM и вторичный рынок.
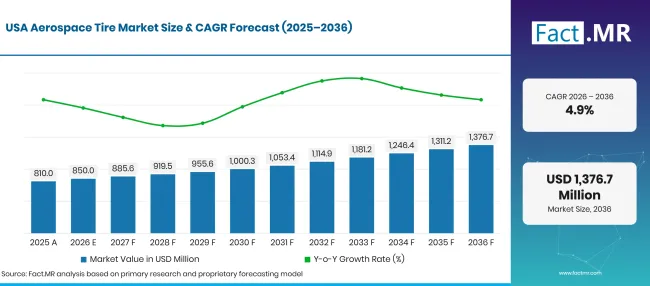
Factmr Aerospace Tire Market Forecast Usa | Source: Fact.MR
Goodyear указывает свой завод по производству новых шин в Данвилле и несколько площадок по восстановлению шин в США. Помимо рекомендаций FAA по обслуживанию шин, это демонстрирует устоявшиеся производственные и сервисные соглашения в стране. Бизнес зависит от одобренных установок и состояния шин, снятых с эксплуатации, а не от фиксированного номера замены для каждого рейса. [5] [8]
Что отличает Соединённое Королевство?
4.42% CAGR. Специалист по повторному анализу ставит оценку корпуса в центр предлагаемого сервиса.
У Dunlop Aircraft Tyres существует процедура повторного протектора в Великобритании, которая включает осмотр каждого возвращённого корпуса перед выбросом. Этот отбор определяет, можно ли вернуть шину в эксплуатацию или потребовать замены. Для клиентов время обработки и доступ к правильной шине входят в решение о покупке. Доход от перепродажи шин должен оставаться отдельно от несвязанных работ с колёсами и тормозами. [4]
Почему Япония остаётся технически ориентированным рынком?
3.90% CAGR. Отечественный поставщик авиационных шин поддерживает экспертизу в области продукции и услуг.
Bridgestone поддерживает бизнес по производству авиационных шин с технической поддержкой и специализированными продуктами. Это обеспечивает Японии устоявшееся присутствие поставщиков. Клиенты по-прежнему закупают по утверждённым условиям оснащения и техническому обслуживанию самолётов. Bridgestone ' международные продажи и зарубежные операции не должны преподноситься как внутренний японский спрос. [3]
Кто лидирует на рынке аэрокосмических шин?
Michelin, Goodyear, Bridgestone и Dunlop Aircraft Tyres задокументировали продукцию или услуги по восстановлению авиационных шин. Michelin' Работы Air X Sky Light для Falcon 10X и Goodyear' каталоги комплектации показывают уровень детализации программы, который имеет значение. Покупатели сравнивают утвержденные спецификации, поддержку продукции и доступность сервиса, а не глобальный размер материнской шинной компании. [6] [4] [11] [7] [3]
Область поставщиков зависит от класса самолёта и одобренного дизайна шин. Некоторые более широкие названия шинных компаний в сравнении не имеют подтверждённого текущего товара для авиационных шин в указанных материалах. Перед принятием решения о закупке операторам необходимо проверить продукт, его утверждённую установку и техническую и заменочную поддержку.
Какие компании являются ключевыми поставщиками?
Подтверждённые примеры авиационных шин включают шины Michelin, Goodyear, Bridgestone и Dunlop Aircraft Tyres. Более широкий набор сравнений ниже не должен рассматриваться как подтверждённый список современных производителей авиационных шин. [4] [11] [7] [3]
- Michelin
- Goodyear
- Бриджстоун
- Шины Dunlop Aircraft
- Continental AG
- Pirelli и C. S.p.A.
- Авиационные шины и Treads LLC
- Yokohama Rubber
- Сумитомо Каучук
Библиография
- [1] Национальная авиационная авиация. (2026, июль 7года). Конфира новой школы Ануариу до Транспорте Аэрео да Анак.
- [2] Airbus. (2026, январь 12). Airbus сообщает о 793 поставках коммерческих самолётов в 2025 году.
- [3] Bridgestone Corporation. (без даты). Шины самолёта.
- [4] Dunlop Aircraft Tyres. (без даты). О процессе повторного протектора.
- [5] Федеральное управление гражданской авиации. (2005, апрель 18г.). Техническое обслуживание шин и эксплуатация авиационных шин с помощью изменений 1 [Консультативный циркуляр 20-97B].
- [6] Goodyear Aviation. (не указано дата). Датабук по шинам самолётов: посадка, размеры и применение.
- [7] Goodyear Aviation. (n.d.-b). Портфель продукции для авиационных шин.
- [8] Goodyear Aviation. (n.d.-c). Авиационное наследие Goodyear: производство и сеть восстановления.
- [9] Lufthansa Technik. (без даты). MRO самолёта и сервисные возможности.
- [10] Michelin. (без даты). Michelin запускает шину Air X SKY LIGHT MICHELIN — крупную прорывную инновацию на рынке авиационных шин.
- [11] Michelin. (2026, март 11). Мировые первые: Michelin и Dassault Aviation представляют свои инновации во время запуска Falcon 10X.
Ответы на этот отчёт
- Почему установка и квалификация самолёта определяют возможность поставки шин с адресованной адресностью.
- Как радиальные и смещённые конструкции сосуществуют в различных авиационных приложениях.
- Чем OEM покупка отличается от замены и повторной замены шин.
- Какие местные сервисные возможности способствуют коммерческим возможностям на уровне страны.
- Как более длинный срок службы протектора и право на использование корпуса влияют на экономику контракта на шины.
Что охватывает рынок аэрокосмических шин?
Рынок охватывает шины, используемые на самолётах, а не на дорожных транспортных средствах аэропортов или наземном обслуживании. Он включает коммерческую авиацию, а также категории военной и общей авиации. Разработка продуктов и канал для конечных пользователей дают отдельные представления об одном и том же доходе от шин.
Что входит в область применения?
Включены новые радиальные и косые шины для самолётов. Поставки вторичного рынка включают замену шин и шины с протектором самолётов, если сделка попадает в границу между шинами и продуктом. Сделка по повторному протектору учитывается один раз для поставленного продукта, без изменения первоначальной стоимости корпуса.
Что исключено из сферы применения?
Колёсные сборки и тормозные системы самолётов исключены. Отдельное оборудование для мониторинга и сборы за обслуживание относятся к выходу за пределы дохода от шинного продукта. Рынок также исключает автомобильные и промышленные шины, используемые в аэропортовых автомобилях, даже если покупатель является авиакомпанией или оператором аэропорта.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Офисные исследования: Кабинетные исследования охватывают государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, задокументирован в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, тенденции ценообразования и объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и препятствия для расширения рынка.
- Цикл проверки и обновления данных: результаты проверяются путём сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
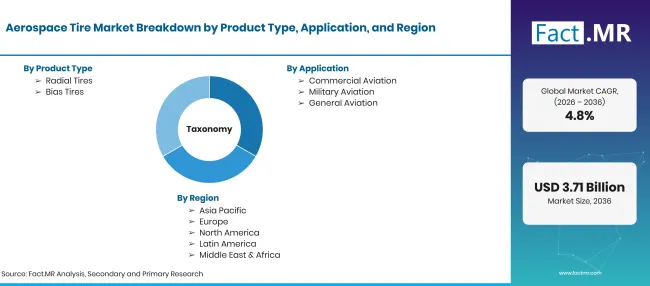
Factmr Aerospace Tire Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиардов |
| Определение рынка | Авиационные шины, поставляемые для коммерческой, военной и общей авиации через оригинальное оборудование и послепродажные каналы. |
| Тип продукта | радиальные шины; косые шины |
| Применение | Коммерческая авиация; Военная авиация; Общая авиация |
| Конечный пользователь | OEM; Aftermarket |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Германия; Бразилия; Соединённые Штаты; Великобритания; Япония |
| Профилируемые компании | Michelin; Goodyear; Bridgestone; Dunlop Aircraft Tyres; Continental AG; Pirelli & C. S.p.A.; Авиационные шины и Treads LLC; Yokohama Rubber; Sumitomo Rubber Более широкий набор сравнения по шинным секторам; необходимо организовать поставку активных шин для конкретной компании и продукта. |
| Прогнозный период | 2026–2036 годы |
| Подход | Обзор оснащения самолёта, OEM производственный контекст, рекомендации по уходу за шинами, а также задокументированная деятельность по производству и повторному обслуживанию. |
Источник: анализ Fact.MR. Обновлено 15 октября 2026 г.
Как сегментируется рынок?
-
По типу продукта:
- Радиальные шины
- Косые шины
-
По применению:
- Коммерческая авиация
- Военная авиация
- Общая авиация
-
По конечному пользователю:
- OEM
- Aftermarket
-
По регионам:
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Насколько велик рынок аэрокосмических шин в 2026 году?
Каков CAGR с 2026 по 2036 год?
Какой тип продукта ведёт?
Какие приложения ведут?
Какие поставщики имеют задокументированные авиационные возможности?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF