- Market Value (2025): USD 1.79 Bn
- Estimated Value (2026): USD 1.91 Bn
- Forecast Value (2036): USD 3.56 Bn
- CAGR (2026-2036): 6.4%
Какова прогнозируемая стоимость рынка датчиков объёма автомобилей к 2036 году?
USD 1.9 миллиарда в 2026 году до USD 3.6 миллиарда к 2036 году, что составляет 6.42% CAGR.
- Согласно Fact.MR анализу, рынок автомобильных датчиков объёма достиг USD 1.79 миллиардов в 2025 году.
- Спрос увеличится с USD 1.91 миллиарда в 2026 году до USD 3.56 миллиарда в 2036 году.
- Прогнозируется, что рынок зафиксирует 6.4% CAGR в период с 2026 по 2036 годы, поскольку электрификация шасси, внедрение системы brake-by-wire и системы активного демпфирования подвески расширяют количество датчиков на каждый автомобиль.
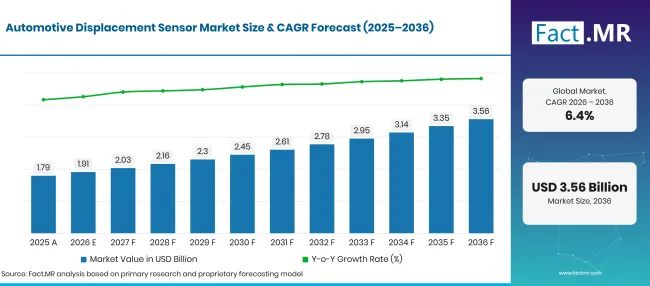
Factmr Automotive Displacement Sensor Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиарда) |
|---|---|---|
| 2025 | Актуальные | 1.79 |
| 2026 | Оценка | 1.91 |
| 2036 | Прогноз | 3.56 |
| CAGR 2026–2036 | Прогнозный период | 6.4% |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Каковы определяющие показатели роста рынка автомобильных датчиков перемещения?
USD 1.7 миллиард абсолютных шансов в период с 2026 по 2036 год, при этом индуктивные сенсорные архитектуры и программы производства легковых автомобилей будут основным источником дохода.
- Драйверы спроса на рынке
- Инженеры по динамике автомобиля широко внедряют активное выравнивание подвески и электронное непрерывное управление демпфированием для повышения комфорта езды и аэродинамической эффективности. Продвинутые оценки датчиков показали, что связанные резонансные индуктивные катушки обеспечивают высокую чувствительность линейного перемещения и превосходное соотношение сигнал/шум при широких температурных диапазонах [1]. Проектировщики подвесок интегрируют компактные линейные преобразователи перемещения в стойки амортизаторов для мониторинга неровностей дороги в реальном времени.
- Brake-by-wire и электромеханические педали требуют резервных, бесконтактных датчиков положения для преобразования ввода ноги водителя в цифровые команды торможения. Экспериментальные испытания индуктивных датчиков перемещения с использованием конструкций катушек с двойным возбуждением подтвердили, что многоканальные дифференциальные выходы устраняют температурные дрейфы и помехи магнитного поля [2]. Поставщики тормозных систем первого уровня устанавливают двойные индуктивные датчики внутри приводов тормозов для соответствия строгим требованиям ISO 26262 функциональной безопасности.
- Конструкторы трансмиссий и электрических осей устанавливают высокоразрешающие датчики объёма для контроля хода сцепления, зацепления собачей с блокировкой и положения вилок переключения передач. Исследования интеллектуальных алгоритмов самодиагностики датчиков перемещения в автомобилях подтвердили, что мониторинг импеданса катушки в реальном времени обнаруживает внутреннее разрушение обмотки до того, как произойдёт отказ механического датчика [3]. Производители электроприводов используют компактные датчики для проверки осевого положения ротора при динамическом ускорении.
- Электрификация силовых агрегатов требует микро-перемещения для обнаружения структурной деформации и механической усталости корпусов аккумуляторных блоков и рычагов подвески. Исследования мониторинга состояния конструкции показали, что высокочастотные датчики перемещения могут обнаруживать микроскопические механические сдвиги и деградацию соединений в компонентах шасси транспортных средств [4]. Операторы коммерческих автопарков используют телеметрию водоизмещения в реальном времени для реализации предиктивного обслуживания на тяжёлых платформах электрического транспорта.
- Ключевые сегменты, проанализированные
- По типу: Индуктивная система занимает 35.2% долю в 2026 году, предпочитая в подкапоте и шасси за устойчивость к маслу, воде, пыли и магнитным помехам.
- По применению: В 2026 году система управления двигателем составила 38.5% долю благодаря непрерывному электронному отслеживанию дроссельной заслонки, мониторингу приводов турбонагнетателя и рециркуляционному клапану выхлопных газов.
- По типу транспортного средства: Легковые автомобили составляют 58.6% долю в 2026 году, благодаря высоким годовым объёмам производства автомобилей и увеличению числа датчиков в премиальных и средних классах пассажирских моделей.
- По каналам продаж: OEM и Aftermarket занимают 100.0% долю в 2026 году, что отражает комплексные заводские системы в сочетании с запасными частями автомобиля на срок службы.
- Аналитическое мнение на Fact.MR
- Шамбху Натх Джа, ведущий консультант Fact.MR, отмечает: «Рынок автомобильных датчиков перемещения переживает глубокий переход от устаревших контактных потенциометров к полностью интегрированному, бесконтактному индуктивному и магнитному сенсорному кремнию. Программно-заданные автомобили и архитектуры шасси x-by-wire требуют обратной связи позиции, сертифицированной ASIL-D, с почти нулевой задержкой. Производители датчиков, интегрирующие цифровые шинные протоколы, такие как SENT и CAN-FD, напрямую в компактные, формованные сенсорные корпуса, получат многолетние контракты на платформу с глобальными автомобильными OEM.»
- Стратегические последствия
- Производители датчиков переходят от отдельных катушек печатных плат к монолитным индуктивным датчикам с интегрированным кремнием, значительно уменьшая размеры упаковки датчиков. Валидации конструкции индуктивных линейных датчиков, соответствующих ISO 26262 , подтвердили, что интегрированные топологии катушек обеспечивают отличную электромагнитную устойчивость и термическую устойчивость в автомобильных условиях [5].
- Поставщики автомобильной отрасли первого уровня разрабатывают многоосевые интегрированные сенсорные кластеры, которые измеряют как линейное перемещение, так и углы наклона внутри одного корпуса шасси. Инженерные команды интегрируют транспортные датчики в подключённые диагностические шлюзы автомобилей.
- Производители электромобилей внедряют бесконтактные индуктивные датчики в рулевых колонках и модулях педалей, чтобы устранить механический износ и гарантийные претензии. Менеджеры по закупкам оценивают альтернативы автомобильным магнитным датчикам для бесконтактных измерений роторного и линейного хода.
- Литейные заводы и производители сенсорных упаковок используют высокопроизводительные полиамиды и фторсиликоновые уплотнения для накладки катушек датчиков, защищая хрупкие медные обмотки от коррозийной дорожной соли и автоматические струи давления автомойки.
Ожидается, что Германия станет лидером мирового роста на 7.93% CAGR, а Бразилия развивается с 7.25%, что способствует передовой инженерии шасси и региональному расширению производства автомобилей. США фиксируют 6.55% CAGR, поддерживаемый платформами электрических пикапов и автоматизацией коммерческого автопарка. Великобритания достигает 5.87% CAGR, поддерживаемого развитием динамики роскошных автомобилей и специализированной инженерией спортивных автомобилей. Япония демонстрирует 5.17% CAGR, управляемый гибридной электроникой и миниатюрным производством датчиков.
Как распределяется рынок автомобильных датчиков объёма по сегментам?
Индуктивная 35.2%; Система управления двигателем 38.5%; Легковые вагоны 58.6%; OEM и вторичный 100.0% в 2026 году.
Какой тип доминирует?
В 2026 году Inductive занимает 35.2% долю.
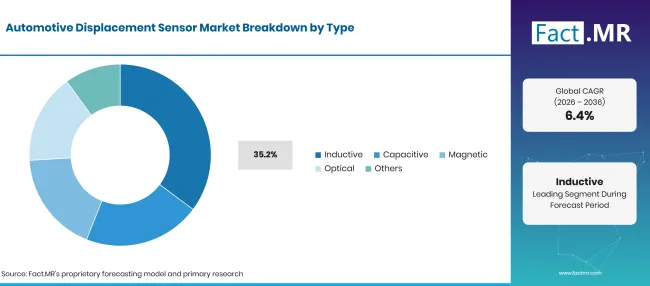
Factmr Automotive Displacement Sensor Market Breakdown Type | Source: Fact.MR
| Тип | Поделиться (2026) |
|---|---|
| Индуктивный (ведущий сегмент) | 35.2% |
| Другие объединённые сегменты | 64.8%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Индуктивные датчики перемещения занимают лидирующую долю рынка благодаря исключительной прочности, высокой электромагнитной совместимости и полной нечувствительности к внешним магнитным полям и механическим загрязнениям. Автомобильные инженеры используют индуктивные датчики для критической обратной связи положения дроссельной заслонки, хода привода сцепления и выравнивания высоты подвески. Ёмкостные датчики обеспечивают сверхвысокое микроперемещение в лабораторных стендах и специализированных климат-контролях салона. Магнитные датчики Холла и магниторезистивные датчики фиксируют значительный объём при определении скорости колес и измерении угла руления. Оптические датчики избирательно устанавливаются в чистых внутренних оптических энкодерах руля. Директора по закупкам регулярно проверяют датчики воздухозаборного воздуха, включая датчики потока воздуха для оптимизации управления соотношением воздуха и топлива. Разработчики шасси также внедряют точные датчики наклона для улучшения электронных систем устойчивости при опрокидывании автомобиля.
Что ведёт в сегменте «Приложения»?
В 2026 году Engine Management System составляет 38.5% долю.
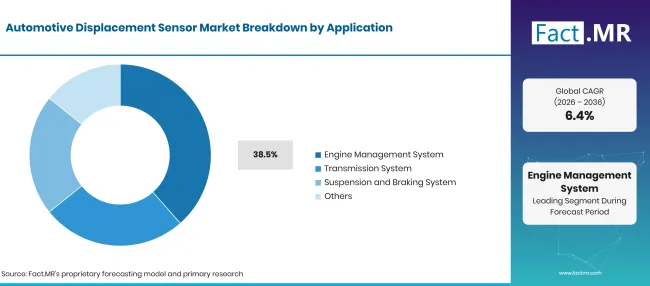
Factmr Automotive Displacement Sensor Market Breakdown Application | Source: Fact.MR
| Применение | Поделиться (2026) |
|---|---|
| Система управления двигателем (ведущий сегмент) | 38.5% |
| Другие объединённые сегменты | 61.5%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Системы управления двигателем представляют собой основной сектор применения, требующие высокоточных линейных и роторных датчиков объёма для модуляции электронных дроссельных пластин, фазеров с переменным ГМ, актуаторов перепускных клапанов и клапанов рециркуляции выпускных газов. Точное отслеживание хода клапанов обеспечивает соответствие строгим международным стандартам по выбросам Stage VII и EPA, при этом максимизируя экономию топлива. Трансмиссные системы представляют собой основное применение, использующие датчики линейного объёма для проверки включения сцепления, двухмуфильный ход вилки коробки передач и механизмы отключения электропривода. Подвеска и тормозные системы представляют собой самый быстрорастущий сектор, обеспечиваемый активной электронной пневмоподвеской, активной стабилизацией крена и интегрированными системами торможения по проводу. Инженеры автомобиля устанавливают специализированные химические датчики для мониторинга состояния жидкости наряду с механическими датчиками положения. Команды по контролю выбросов также устанавливают газовые датчики для контроля состава выхлопных газов.
Как формируется тип транспортного средства?
Легковые автомобили составляют 58.6% долю в 2026 году.
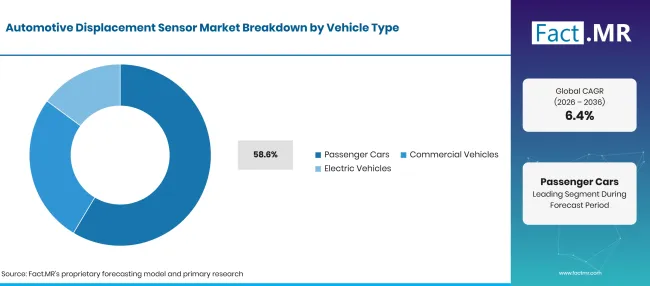
Factmr Automotive Displacement Sensor Market Breakdown Vehicle Type | Source: Fact.MR
| Тип транспортного средства | Поделиться (2026) |
|---|---|
| Легковые вагоны (ведущий сегмент) | 58.6% |
| Другие объединённые сегменты | 41.4%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Легковые автомобили занимают наибольшую долю потребления датчиков объёма, что обусловлено высоким объемом производства в мире и растущим внедрением передовых систем помощи водителю и электронного управления шасси. Современные люксовые и среднеклассные седаны и внедорожники интегрируют до дюжины датчиков объёма на стойках подвески, электронных педалях, адаптивных фарах и приводах задних дверей. Коммерческие автомобили, включая тяжёлые грузовики и городские автобусы, требуют усиленных датчиков объёма для контроля выравнивания пневматической подвески, муфт пятого колеса и пневматических тормозных камер при больших нагрузках. Электромобили представляют собой самый быстрорастущий подсегмент, требующий специализированных линейных датчиков для контроля контактов соединения аккумулятора, теплового расширения и положения ротора мотора. Продвинутые линии проверки используют датчики профиля3d для проверки штампованных компонентов шасси во время сборки. Инженеры силовых установок закупают специализированные датчики автомобильной силовой установки для координации переключения инверторных двигателей.
Что ускоряет внедрение рынка датчиков объёма автомобилей и что его сдерживает?
Электрификация систем шасси автомобилей, внедрение архитектур steer-by-wire и brake-by-wire, а также расширение активных систем подвески способствуют росту рынка. Высокие затраты на разработку сертифицированных сенсорных микросхем ASIL-D, сложность калибровки теплового дрейфа в жёстких моторных отсеках и волатильность цен на сырье для медных обмоток мешают быстрому внедрению.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Внедрение тормозных педалей и электромеханических педалей | +1.3% | Европа, Восточная Азия, США | Краткосрочный срок (< = 2 лет) |
| Интеграция активной пневмоподвески и динамического выравнивания шасси | +1.1% | Европа, Северная Америка | Краткосрочный срок (< = 2 лет) |
| Требования к функциональной безопасности требуют резервного бесконтактного сенсора | +0.9% | Глобальный | Среднесрочное (2–4 лет) |
| Мониторинг переключения трансмиссии по проводу и электрического отключения осей | +0.8% | Восточная Азия, Европа | Среднесрочные (2–4 года) |
| Распространение автоматической высоты движения и аэродинамических регулировок | +0.6% | Глобальный | Долгосрочная перспектива (> = 4 лет) |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Монолитные индуктивные сенсорные ИС, интегрирующие катушки на кремниевых штампах | +1.1% | Европа, США | Краткосрочный (< = 2 года) |
| Мониторинг структурного отклонения и набрания аккумуляторных блоков в реальном времени | +0.9% | Восточная Азия, Северная Америка | Среднесрочный (2–4 года) |
| Калибровка датчиков по воздуху и предсказательная телеметрия неисправностей | +0.7% | Глобальный | Среднесрочные (2–4 года) |
| Микродатчик перемещения в активных аэродинамических спойлерных крыльях | +0.5% | Европа, Япония | Долгосрочный срок (>= 4 лет) |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Высокая стоимость достижения резервирования кремниевого двойного кристалла ASIL-D | -0.9% | Глобальный | Краткосрочный срок (<= 2 лет) |
| Экстремальные термические циклы вызывают микротрещины в корпусе датчика | -0.7% | Глобальный | Краткосрочная (< = 2 года) |
| Сложная магнитная защита, необходимая для высоковольтных шин электромобилей | -0.6% | Северная Америка, Европа | Среднесрочный (2–4 лет) |
| Узкие места в цепочке поставок датчиков для автомобильных микроконтроллеров | -0.4% | Восточная Азия, США | Долгосрочная (> = 4 года) |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Какие страны масштабируют рынок автомобильных датчиков объёма до 2036 года?
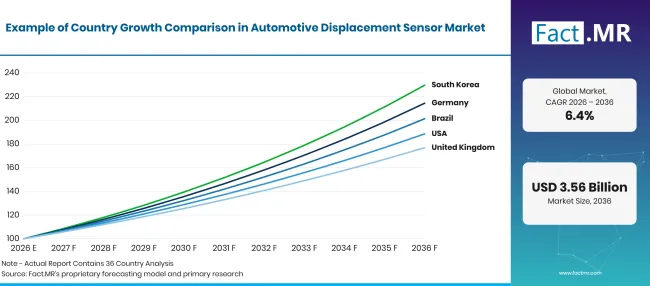
Factmr Automotive Displacement Sensor Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Германия | 7.93% |
| Бразилия | 7.25% |
| США | 6.55% |
| Великобритания | 5.87% |
| Япония | 5.17% |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Почему Германия лидирует в Европе по внедрению датчиков?
7.93% CAGR, основываясь на премиальной автомобильной инженерии, раннем внедрении активных подвесных систем и строгих функциональных стандартах безопасности.
Немецкие премиальные автопроизводители и поставщики шасси первого уровня в Баден-Вюртемберге и Баварии являются пионерами внедрения интеллектуальных систем активной подвески, использующих высокоскоростные линейные датчики перемещения для сканирования и устранения неровностей на дороге. Немецкие инженеры по динамике автомобилей устанавливают индуктивные датчики перемещения на электронных тормозных педалях и многокамерных воздушных пружинах для обеспечения непревзойдённой точности управления. Германия' S — поставщики полупроводников в разработке индуктивных интрокционных интегральных схем, квалифицированных для автомобилей, объединяющих сенсорные катушки, обработку сигналов и вывод протокола SENT на одной подложке.
Как Бразилия расширяет спрос на автомобильные датчики рабочего объёма?
7.25% CAGRобеспечивалась обновлением управления двигателем с гибким топливом, региональным производством коммерческих грузовиков и модернизацией шасси.
Бразилия ' автомобильные сборочные предприятия в Сан-Паулу и Паране модернизируют архитектуры управления двигателями на гибком топливе для соответствия стандартам выбросов Proconve, требуя точной обратной связи по объёму двигателя и впускного клапана. Производители коммерческих грузовиков в Бразилии устанавливают мощные датчики высоты подвески на коммерческих тракторах и многоосных прицепах для оптимизации распределения нагрузки по сельской дорожной сети. Расширение местного производства легковых автомобилей с системой стабилизации и электронными тормозными системами обеспечивает стабильную закупку компонентов у региональных дистрибьюторов электроники первого уровня.
Какие факторы поддерживают массовые закупки по всей территории США?
6.55% CAGRподдерживается развитием платформ электрических пикапов, производством тяжёлых коммерческих транспортных средств и программами автономного тестирования.
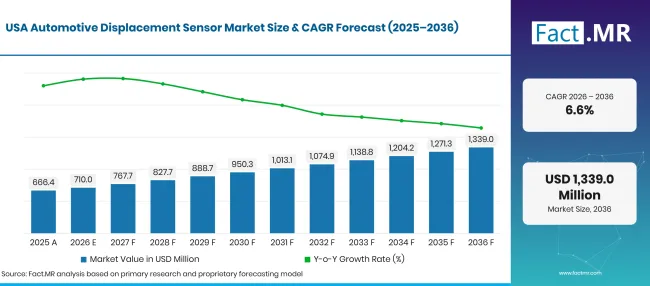
Factmr Automotive Displacement Sensor Market Forecast Usa | Source: Fact.MR
Соединённые Штаты представляют собой огромный рынок автомобильных датчиков объёма, поддерживаемый быстрой разработкой электрических пикапов и коммерческих утилитарных автомобилей, оснащающихся адаптивной пневмоподвеской для буксировки и клиренса по бездорожью. Американские автопроизводители закупают многоканальные индуктивные датчики объёма для обеспечения резервирования тормозов по проводу на электрических платформах с высоким крутящим моментом. Поставщики первого уровня в Мичигане и Огайо постоянно сотрудничают с новаторами в области полупроводников для интеграции беспроводной телеметрии датчиков и калибровки диагностической системы по воздуху.
Почему в Великобритании поддерживается активная разработка сенсоров?
5.87% CAGRподдерживается разработкой роскошных автомобильных шасси, инженерией электроспортивных автомобилей и исследованиями телеметрии в автоспорте.
Британские производители роскошных спортивных автомобилей и студии высокопроизводительного автомобильного дизайна в Западном Мидленде требуют индивидуальных линейных датчиков объёма для мониторинга динамического хода подвески, аэродинамики высоты проезда и геометрии рулевого управления при высоких нагрузках при поворотах. Британские инженерные центры сотрудничают со специализированными инноваторами в области сенсоров для создания сверхлёгих корпусов из углеродно-композитных датчиков, выдерживающих интенсивные вибрации электрифицированных трансмиссий.
Как Японии удаётся сохранять лидерство в области высокоточных автомобильных датчиков?
5.17% CAGR, управляемый доминированием гибридных силовых агрегатов, миниатюрным производством сенсоров и передовой сборкой робототехники.
Японские автомобильные гиганты и производители электронных компонентов превосходят в массовом производстве сверхнадёжных, компактных датчиков рабочего объёма для гибридных электрических силовых агрегатов и бесступенчатых трансмиссий. Японские инженерные команды делают упор на постоянное снижение затрат и совершенствование производства, создавая миллионы индуктивных и магнитных датчиков хода хода с почти нулевым уровнем дефектов. Японские автомобильные OEMтакже используют датчики рабочего объёма в системах управления по проводу и компактные модули активной подвески, предназначенные для городских транспортных средств.
Кто возглавляет рынок автомобильных датчиков перемещения?
Bosch Sensortec GmbH и Robert Bosch сохраняют мировое лидерство в области автомобильных сенсоров, производя высокоточные индуктивные и микроэлектромеханические датчики перемещения для управления двигателем и динамики шасси. Honeywell International Inc. поставляет прочные линейные и вращающиеся датчики перемещения, разработанные для тяжёлых коммерческих транспортных средств и специализированного внедорожного оборудования. TE Connectivity Ltd. предоставляет обширный портфель бесконтактных индуктивных датчиков положения и пакетов датчиков, адаптированных для суровых условий автомобильных шасси.
Infineon Technologies AG и STMicroelectronics N.V. проектируют передовые магнитные и индуктивные датчики ИС, сочетающие кондиционирование сигналов, цифровую шину и логику безопасности ASIL-D. Texas Instruments Incorporated и NXP Semiconductors N.V. поставляют передовые индуктивные передовые панели с интегрированными микроконтроллерами для автомобильных педалей и рулевого управления. Continental AG, Analog Devices Inc.и Sensata Technologies Holding plc поставляют полные сенсорные сборки для тормозных систем, выравнивания подвески и отслеживания положения шестерёнок трансмиссии. Системные архитекторы часто используют автомобильные радарные датчики вместе с датчиками положения шасси для прогнозирования контуров дороги. Инженеры аккумуляторных блоков также интегрируют отдельные модули датчиков аккумуляторов для мониторинга состояния пакета.
Какие компании являются ключевыми поставщиками?
Ключевые компании включают Bosch Sensortec GmbH; Honeywell International Inc.; TE Connectivity Ltd.; Infineon Technologies AG; STMicroelectronics N.V.; Texas Instruments Incorporated; NXP Semiconductors N.V.; Continental AG; Analog Devices Inc.; и Sensata Technologies Holding plc.
- Bosch Sensortec GmbH
- Honeywell International Inc.
- TE Connectivity Ltd.
- Infineon Technologies AG
- STMicroelectronics N.V.
- Texas Instruments Incorporated
- NXP Semiconductors N.V.
- Continental AG
- Analog Devices Inc.
- Sensata Technologies Holding plc
Библиография
- [1] PMC. (2025, март 14года). Датчики перемещения в сверхсцепленных резонансных индуктивностях для отслеживания положения автомобиля. PMC11953188.
- [2] PMC. (2025, апрель 05). Индуктивный датчик перемещения с двойными катушками для высокоточного измерения хода. PMC12117565.
- [3] PMC. (2024, май 19). Методы самодиагностики и мониторинг деградации для автомобильных датчиков перемещения. PMC11055168.
- [4] PMC. (2025, март 28). Мониторинг состояния микросмещения транспортных средств для отслеживания состояния конструкции шасси. PMC13350874.
- [5] PMC. (2024, январь 25). Проектирование и валидация индуктивного линейного датчика положения, соответствующего ISO 26262 , для автомобильных шасси. PMC9824747.
Ответы на этот отчёт
- В отчете оценивается внедрение технологий и соотношение затрат и эффективности между индуктивными, магнитными и ёмкостными автомобильными датчиками перемещения.
- Оценки применения объясняют, почему активные системы подвески и педали brake-by-wire являются самыми быстрорастущими драйверами спроса на датчики.
- Анализ на уровне страны изучает инициативы автомобильной инженерии, позволяющие Германии и Бразилии лидировать в региональных уровнях внедрения.
- Оценки электромагнитной совместимости изучают, как бесконтактные индуктивные датчики обеспечивают устойчивость к шуму высоковольтных электромобилей.
- Конкурентное профилирование отражает соответствие стандартам безопасности ASIL-D, уровни интеграции кремния и партнерства первого уровня OEM между ведущими производителями датчиков.
Что охватывает рынок автомобильных датчиков объёма?
Рынок охватывает коммерческие поставки электронных датчиков объёма и положения, специально разработанных для интеграции в автомобильные системы. Он отслеживает датчики, установленные на легковых автомобилях, легких коммерческих фургонах, тяжёлых грузовиках и аккумуляторных электромобилях, для мониторинга дросселей двигателя, вилок переключения коробки передач, активных стоек подвески, рулевых рейок и электронных тормозных педалей. Анализ оценивает получение доходов на заводских OEM конвейерах и на вторичном рынке замены автомобилей.
Что входит в область применения?
Область охватывает торговые поставки готовых модулей датчиков перемещения, упакованных сенсорных ИС и индивидуальных катушек индуктивных преобразователей, продаваемых напрямую производителям автомобилей и интеграторам систем первого уровня. Доходы отражают ценообразование транзакций, признанные производителями датчиков и авторизованными дистрибьюторами автомобильных полупроводников. Интегрированные электронные управляющие интерфейсы и цифровые шинные трансиверы (SENT, PSI5, CAN) полностью оцениваются в пределах рыночных доходов.
Что исключено из сферы применения?
Прицел исключает неавтомобильные промышленные датчики перемещения, используемые в заводской автоматизации, испытаниях гражданской инфраструктуры или в системах управления аэрокосмическими полётами. Голые необработанные печатные платы, универсальные дискретные резисторы и пассивные жгуты проводки, продаваемые без интегрированных сенсорных элементов, исключены из общего числа датчиков. Робототехника сборки транспортных средств, тестовые стенды для шасси и инструменты для ремонта столкновений выходят за рамки данного отчета о компонентах.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Desk Research: Desk research охватывает государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, документируется в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, тенденции ценообразования и объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и препятствия для расширения рынка.
- Цикл проверки и обновления данных: результаты проверяются путём сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
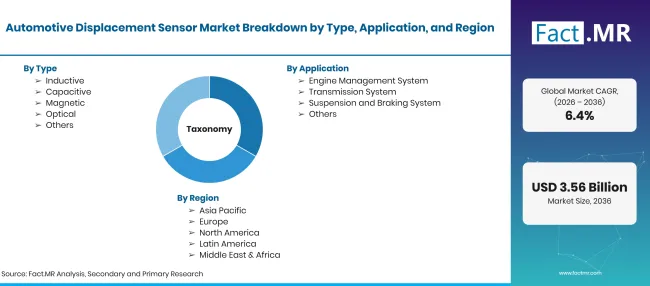
Factmr Automotive Displacement Sensor Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиарда в 2026 году до USD миллиарда к 2036 году на 6.42% CAGR |
| Определение рынка | Бесконтактные и контактные датчики транспортных средств, включая индуктивные, ёмкостные, магнитные и оптические датчики, предназначенные для измерения линейного хода, углового положения и механического зазора в автомобильных системах. |
| Тип | Индуктивный; Ёмкостный; Магнитный; Оптический; Другие |
| Применение | Система управления двигателем; Система трансмиссии; Подвеска и тормозная система; Прочее |
| Тип транспортного средства | Легковые автомобили; Коммерческие транспортные средства; Электромобили |
| Канал продаж | OEM и Aftermarket |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Германия; Бразилия; США; Великобритания; Япония |
| Профилируемые компании | Bosch Sensortec GmbH; Honeywell International Inc.; TE Connectivity Ltd.; Infineon Technologies AG; STMicroelectronics N.V.; Texas Instruments Incorporated; NXP Semiconductors N.V.; Continental AG; Analog Devices Inc.; Sensata Technologies Holding plc |
| Прогнозный период | 2026–2036 годы |
| Подход | Первичные интервью с архитекторами автомобильных датчиков первого уровня, инженерами по динамике шасси, менеджерами электроники силовых агрегатов и дистрибьюторами полупроводников, в сочетании с глобальными наборами данных по производству автомобилей |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Как сегментируется рынок?
-
По типу
- Индуктивные
- Ёмкостный
- Магнитные
- Оптические
- Другие
-
По применению
- Система управления двигателем
- Система передачи
- Подвеска и тормозная система
- Другие
-
По типу транспортного средства
- Пассажирские вагоны
- Коммерческие транспортные средства
- Электромобили
-
По каналам продаж
- OEM и Aftermarket
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Насколько велик рынок автомобильных датчиков объёма в 2026 году?
Каков CAGR с 2026 по 2036 год?
Какой тип ведёт?
Какие приложения ведут?
Какие компании участвуют в разработке автомобильных датчиков перемещения?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF