- Market Value (2025): USD 1.77 Bn
- Estimated Value (2026): USD 2.11 Bn
- Forecast Value (2036): USD 12.3 Bn
- CAGR (2026-2036): 19.3%
Какова прогнозируемая стоимость облачного управления для рынка OpenStack к 2036 году?
USD 2.11 миллиарда в 2026 году до USD 12.3 миллиарда к 2036 году в 19.3% CAGR.
- В 2025 году облачное управление на рынке OpenStack составляло USD 1.77 миллиардов, при этом частные облака у телекоммуникационных операторов и крупных предприятий составляли большинство заказов.
- Рынок расширится с USD 2.11 миллиарда в 2026 году до USD 12.3 миллиарда к 2036 году, поскольку предприятия переведут виртуальные машины с проприетарных гипервизоров на открытую инфраструктуру.
- Доходы от управления OpenStack будут накапливаться 19.3% CAGR с 2026 по 2036 год, поскольку правила суверенитета данных и нагрузки на ИИ возвращают вычислительные данные под контроль владельца.
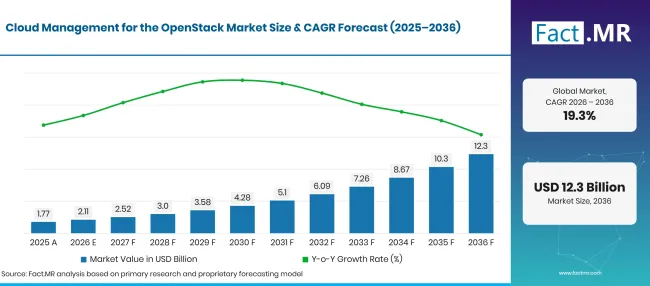
Cloud Management For The Openstack Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиарда) |
|---|---|---|
| 2025 | Актуальные | 1.77 |
| 2026 | Оценка | 2.11 |
| 2036 | Прогноз | 12.3 |
| CAGR 2026–2036 | Прогнозный период | 19.3% |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Каковы определяющие показатели в области управления облаками для роста рынка OpenStack?
USD 10.2 миллиарда дополнительных доходов будет получено в период с 2026 по 2036 год, благодаря частному облачному программному обеспечению крупных предприятий.
- Драйверы спроса на рынке
- Внедрение корпоративного облака в Европе постоянно расширяет круг покупателей OpenStack. Eurostat сообщил, что 52.74% предприятий ЕС использовали платные облачные вычислительные услуги в 2025 году [1]. Компании, начинающие с хостинга электронной почты и хранилища, часто перемещают основные рабочие нагрузки следующими, а некоторые предпочитают запускать их в открытом частном облаке.
- Правила облачного коммутирования отдают предпочтение открытым API. Закон Европейской комиссии о данных применяется с 12 сентября 2025 года и устанавливает рамки для переключения клиентов между провайдерами сервисов обработки данных [2]. OpenStack предоставляет провайдерам и пользователям общий документированный API, который облегчает перемещение между облаками.
- Изменения в лицензировании виртуализации заставляют IT-команды искать альтернативы. Многие операторы теперь тестируют OpenStack с помощью KVM как путь для существующих виртуальных машин, а поставщики управления предлагают инструменты миграции для поэтапного перемещения рабочих нагрузок.
- Частная инфраструктура ИИ добавляет кластеры GPU, требующие планирования и контроля мультиарендаторов. The International Энергетическое агентство сообщило, что дата-центры использовали около 415 ТВт·ч электроэнергии в 2024 году, примерно 1.5% мирового потребления, и прогнозировали около 945 ТВт·ч к 2030 году [3]. Владельцы, которые строят такую мощность, хотят открытую плоскость управления для неё.
- Доставка на базе Kubernetes сокращает операционные усилия OpenStack. Теперь поставщики упаковывают сервисы OpenStack в контейнеры, поэтому обновления и масштабирование используют те же инструменты, которые уже используют команды платформы для приложений.
- Ключевые сегменты, проанализированные
- По компонентам: В 2026 году программное обеспечение будет составлять 62.3% долю, поскольку подписки на поддерживаемые дистрибутивы и инструменты жизненного цикла обновляются ежегодно.
- По режиму развертывания: Частное облако получит 43.7% долю в 2026 году, поскольку регулируемые покупатели хранят чувствительные рабочие нагрузки на собственном оборудовании.
- По размеру организации: Крупные предприятия будут держать 71.4% долю в 2026 году благодаря внутренним платформам, которые смогут запускать облака с несколькими сайтами.
- По конечным пользователям: ИТ и телекоммуникации получат 27.8% долю в 2026 году, отражая спрос операторов на открытую инфраструктуру, которая размещает функции сети.
- Аналитическое мнение на Fact.MR
- Шамбху Натх Джа, главный консультант Fact.MR, отмечает: «OpenStack больше не является научным проектом для большинства покупателей, а запасным вариантом, когда они хотят контролировать стоимость, расположение данных и выбор оборудования. Победителями станут те, кто сделает обновления скучными, а миграции — предсказуемыми. Предложения управляемых сервисов получат наибольшую выгоду у компаний, которые хотят получить контроль над частным облаком без найма большой операционной команды.»
- Стратегические последствия
- Поставщикам дистрибутивов OpenStack стоит поставлять проверенные пути миграции для виртуальных машин, сетей и объемов хранения, поскольку большинство новых покупателей приходят с уже существующим гипервизорным наследием.
- Поставщики управляемых услуг должны предлагать частные облачные уровни с фиксированной ценой с чёткими условиями поддержки, учитывая, что среднеразмерные компании не хватает персонала для круглосуточного управления OpenStack.
- Операторам телекоммуникаций следует согласовать свои платформы OpenStack с функциями контейнерной сети, чтобы одна управляющая плоскость обслуживала как устаревшие, так и облачные рабочие нагрузки.
- Аппаратные партнёры должны сертифицировать GPU-серверы и высокоскоростные фабрики с крупными дистрибутивами до того, как проекты ИИ достигнут стадии тендера.
В 22.1% CAGRГермания выйдет вперёд группы, поскольку компании и государственные органы отдают предпочтение облакам, которые они могут размещать локально. Великобритания следует за 15.8%, где инциденты с безопасностью заставляют советы сосредотачиваться на контроле инфраструктуры. Япония опубликтует 15.2%, чему способствует почти универсальное корпоративное облачное использование. Рост 14.9% в США будет зависеть от глубокого пула облачных инженеров. Бразилия замкивает пятёрку в рейтинге 13.6%, а доступ в интернет теперь охватывает большинство домохозяйств.
Как управление облаками для рынка OpenStack разбивается по сегментам?
Программное обеспечение будет лидировать в Компоненте на 62.3%; Частное облако будет лидировать в режиме развертывания на 43.7%; Крупные предприятия займут первое место по размеру организации с 71.4%годами; ИТ и телекоммуникации возглавят конечные пользователи на 27.8%.
Какой компонент доминирует?
Программное обеспечение занимает 62.3% продаж в 2026 году.
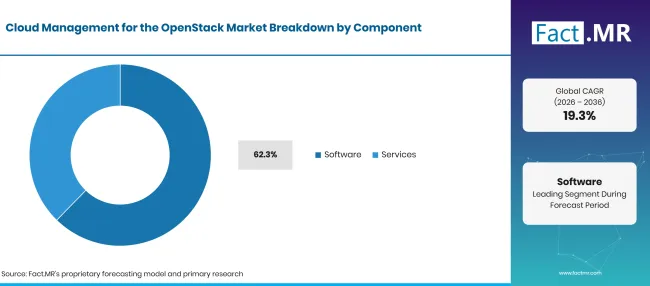
Cloud Management For The Openstack Market Breakdown Component | Source: Fact.MR
| Компонент | Поделиться (2026) |
|---|---|
| Программное обеспечение (ведущий сегмент) | 62.3% |
| Другие объединённые сегменты | 37.7%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Расходы на программное обеспечение OpenStack обусловлены необходимостью поддерживаемого, протестированного релиза на основе исходного кода. Покупатели платят за долгосрочные патчи безопасности, сертифицированные драйверы и инструмент обновления, который переводит облако с одного релиза в другой без простоя. Многие платформы работают поверх программных слоёв виртуализации серверов , таких как KVM, который дистрибутив объединяет и поддерживает. Консалтинг и управляемые сервисы OpenStack охватывают проектирование, развертывание, миграцию и круглосуточную работу. Спрос на услуги растёт, когда компания переносит большое виртуальное пространство, поскольку каждая рабочая нагрузка требует тестирования и планирования перехода. Сервисы также заполняют пробелы в навыках в компаниях, которые не могут укомплектовать выделенную облачную команду.
Что ведёт сегмент режима развертывания?
Private Cloud владеет 43.7% продаж за 2026 год.
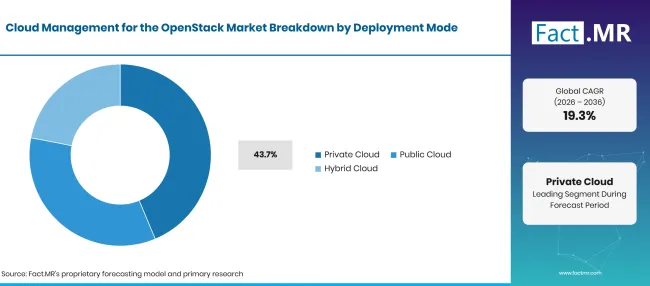
Cloud Management For The Openstack Market Breakdown Deployment Mode | Source: Fact.MR
| Режим развертывания | Поделиться (2026) |
|---|---|
| Частное облако (ведущий сегмент) | 43.7% |
| Другие объединённые сегменты | 56.3%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Банки, больницы, министерства и операторы хранят конфиденциальные данные на оборудовании, которым владеют или арендуют, с чётким контролем местоположения и доступа. Частные облака OpenStack обеспечивают самообслуживание, оставаясь в пределах собственного периметра безопасности. Многие из них развернуты на гиперконвергентных системах , объединяющих вычислительные данные и хранилище в одном стеллаже. Публичные облака OpenStack управляются региональными провайдерами, которые продают мощности с помощью открытых API. Гибридные развертывания связывают локальное облако OpenStack с публичной мощностью, а инструменты для мультиоблачного управления помогают командам размещать рабочие нагрузки в обе сферы.
Как размер организации формирует спрос?
Крупные предприятия составляют 71.4% продаж в 2026 году.
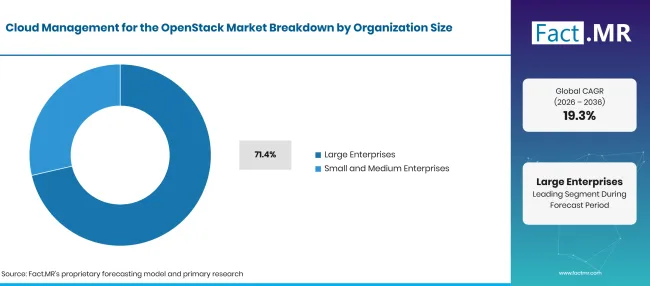
Cloud Management For The Openstack Market Breakdown Organization Size | Source: Fact.MR
| Размер организации | Поделиться (2026) |
|---|---|
| Крупные предприятия (ведущий сегмент) | 71.4% |
| Другие объединённые сегменты | 28.6%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Многопрофильные предприятия управляют тысячами виртуальных машин и имеют бюджет на специализированных инженеров платформы. Они больше всего выигрывают от замены лицензий на сокеты на открытое программное обеспечение. По всему ЕС 84.67% крупных предприятий приобрели облачные вычислительные услуги в 2025 году, согласно данным Eurostat [1]. Малые и средние предприятия выходят на OpenStack в основном через управляемые частные облака и публичных OpenStack-провайдеров. Более лёгкие установщики и одновузловые версии теперь снижают входную точку для небольших ИТ-команд.
Что поддерживает ИТ и телекоммуникации внутри конечного пользователя?
Покупатели IT и телекоммуникаций составляют 27.8% продаж 2026 года.
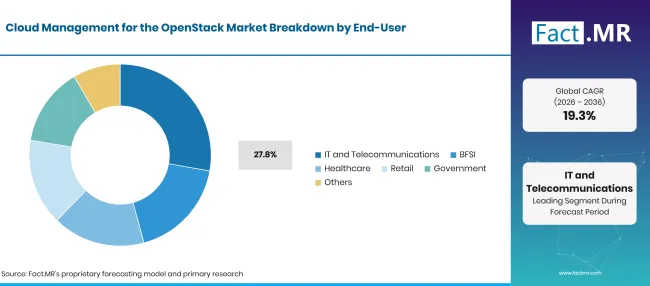
Cloud Management For The Openstack Market Breakdown End User | Source: Fact.MR
| Конечный пользователь | Поделиться (2026) |
|---|---|
| ИТ и телекоммуникации (ведущий сегмент) | 27.8% |
| Другие объединённые сегменты | 72.2%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Мобильные операторы выполняют виртуализированные основные и крайние функции на OpenStack, и внедрение 5G поддерживает рост этого присутствия. ITU сообщил, что 5сети G охватили 55% населения мира в 2025 году [4]. Многие операторы размещают задачи виртуализации сетевых функций на OpenStack на центральных и региональных площадках. В ЕС 82.92% компаний в информационно-коммуникационном секторе использовали платные облачные сервисы в 2025 году [1]. Покупатели BFSI используют OpenStack для регулируемых рабочих нагрузок, которые должны оставаться в одобренных местах. Поставщики медицинских услуг применяют его к архивам изображения и системам записей, часто рядом с облачными вычислениями в здравоохранении . Розничные и государственные пользователи предпочитают его для контроля затрат и сохранения данных.
Что ускоряет внедрение OpenStack Market в Cloud Management и что его сдерживает?
Внедрение выигрывает благодаря правилам облачного коммутирования, изменениям лицензий на виртуализацию и частным кластерам ИИ. Рост задерживается нехваткой навыков OpenStack и усилиями по переносу крупных устаревших комплексов.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Миграция сословий виртуальных машин с проприетарных гипервизоров | +3.8% | Северная Америка, Западная Европа | Краткосрочный срок (< = 2 лет) |
| Суверенитет данных и правила коммутации облаков | +3.2% | Западная Европа, Восточная Азия | Среднесрочное (2-4 лет) |
| Функция телекоммуникационных сетей и виртуализация ядра 5G | +2.6% | Восточная Азия, Северная Америка, Западная Европа | Среднесрочное (2-4 лет) |
| Построение частного ИИ и кластера GPU | +2.2% | Северная Америка, Восточная Азия | Краткосрочное (< = 2 лет) |
| Упаковка сервисов OpenStack на базе Kubernetes | +1.4% | Глобальный | Среднесрочное (2-4 года) |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Управляемые уровни частного облака для средних компаний | +1.3% | Глобальный | Краткосрочное (<= 2 года) |
| Суверенные публичные облака от региональных провайдеров | +1.1% | Западная Европа, Латинская Америка | Среднесрочное (2-4 года) |
| Сайты Edge OpenStack для операторов и ритейлеров | +0.8% | Восточная Азия, Северная Америка | Долгосрочная перспектива (> = 4 лет) |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Нехватка инженеров с навыками эксплуатации OpenStack | -1.2% | Глобальный | Краткосрочное (< = 2 года) |
| Сложность обновлений на больших многосайтовых облаках | -0.8% | Глобальный | Среднесрочное (2-4 лет) |
| Конкуренция со стороны гипермасштабных публичных облачных сервисов | -0.7% | Северная Америка, Латинская Америка | Долгосрочная (> = 4 года) |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Какие страны масштабируют управление облаками для рынка OpenStack до 2036 года?
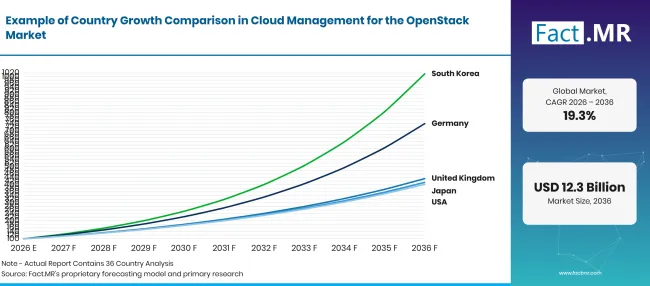
Cloud Management For The Openstack Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Германия | 22.1% |
| Великобритания | 15.8% |
| Япония | 15.2% |
| Соединённые Штаты | 14.9% |
| Бразилия | 13.6% |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Что поддерживает принятие Германией?
22.1% CAGR, обусловленным спросом на локально размещенные облака по европейским правилам по данным.
Спрос на OpenStack в Германии основан на широком использовании облака в разных компаниях. Destatis сообщил, что 54% немецких компаний с не менее 10 сотрудниками в 2025 году использовали платные облачные сервисы [5]. Доля достигла 88% в информационно-коммуникационном секторе [5]. Немецким покупателям часто нужен внутренний хостинг, что выгодно частным и региональным облакам OpenStack.
Как Великобритания масштабирует спрос?
15.8% CAGR, подкреплённым приоритетами безопасности, которые обеспечивают прямой контроль инфраструктуры.
Британские компании взвешивают облачные решения с постоянным потоком киберинцидентов. Департамент науки, инноваций и технологий сообщил, что 43% британских компаний выявили утечку или атаку в течение 12 месяцев до своего опроса 2025 года [6]. Крупные компании сообщили о показателе 74% [6]. Частные облака OpenStack позволяют этим компаниям устанавливать собственный контроль.
Что означает поддержку усыновления в Японии?
15.2% CAGRспособствует почти универсальное использование облака среди японских компаний.
Японские компании уже рассматривают облако как стандартную ИТ-сферу. Министерство внутренних дел и связи сообщило в мае 2025 года, что доля компаний, использующих облачные сервисы, превысила 80% [7]. Тот же опрос показал, что 88.2% пользователей облака сообщили о преимуществах [7]. Телекоммуникационные операторы в Японии также управляют крупными OpenStack-ресурсами для сетевых функций.
Как выступают Соединённые Штаты?
14.9% CAGR, отражая большую базу инженеров по облачным и платформным технологиям.
Команды OpenStack в США могут использовать глубокий резерв рабочей силы. Бюро статистики труда прогнозирует около 280,000 вакансий ежегодно в области компьютерных и информационных технологий с 2025 по 2035 год [8]. В мае 2025 года эта группа сообщила о средней годовой заработной плате в109,470 долларов [8]. Хостинговые компании и исследовательские центры часто закупают частные облака.
Как развивается спрос в Бразилии?
13.6% CAGR, поскольку растущая связность расширяет рынок локальных облачных сервисов.
Цифровая база Бразилии расширяется. IBGE сообщила, что в 2024 году 74.9 миллионов домохозяйств, или 93.6% частных домохозяйств, имели доступ к интернету [9]. Повышение доступности повышает спрос на локальный хостинг. Публичные дата-центры и региональные провайдеры добавляют открытые облачные возможности для хранения данных в стране.
Кто руководит управлением облаками на рынке OpenStack?
Поставки делятся на две группы. Поставщики дистрибуции продают поддерживаемые сборки OpenStack и инструменты жизненного цикла. Red Hat предлагает сервисы Red Hat OpenStack на OpenShift, который использует контейнеризированную плоскость управления в OpenShift. Canonical отметила 15 лет OpenStack в октябре 2025 года и заявила, что более 500 облаков управляют его дистрибуцией в производстве под Ubuntu Pro [13]. Mirantis запустила Rockoon в январе 2025 года — открытый контроллер для OpenStack на Kubernetes, который закрепляет Mirantis OpenStack для Kubernetes [10].
Platform9 продаёт Private Cloud Director командам виртуализации и выпустила бесплатную версию Community Edition в марте 2025 года [11]. Операторы и управляемые провайдеры составляют вторую группу. Rackspace Technology запустила OpenStack Business в июле 2025 года — полностью управляемое, выделенное частное облако [12]. OVHcloud строит своё публичное облако на открытых стандартах, таких как OpenStack, с OpenStack API для автоматизации. Надёжность обновлений, инструменты миграции и круглосуточная поддержка разделят поставщиков, поскольку покупатели масштабно меняют рабочие нагрузки.
Какие компании являются ключевыми поставщиками?
Ключевые компании включают Red Hat, Inc.; Canonical Ltd.; Mirantis, Inc.; Platform9 Systems, Inc.; Rackspace Technology, Inc.; и OVHcloud.
- Red Hat, Inc.
- Canonical Ltd.
- Mirantis, Inc.
- Platform9 Systems, Inc.
- Rackspace Technology, Inc.
- OVHcloud
Библиография
- [1] Евростат. (январь 2026). Облачные вычисления — статистика использования предприятиями.
- [2] Европейская комиссия. (2026, июль 2года). Закон о данных.
- [3] Международное энергетическое агентство. (2025). Энергетика и ИИ: Резюме.
- [4] Международный союз электросвязи. (2025, октябрь 15года). Факты и цифры 2025: покрытие мобильной сети.
- [5] Statistisches Bundesamt (Destatis). (2025, ноябрь 24года). Jedes zweite Unternehmen nutzt kostenpflichtige Cloud-Services [Каждая вторая компания использует платные облачные сервисы].
- [6] Департамент науки, инноваций и технологий. (2025, июнь 19г.). Опрос по утечкам кибербезопасности 2025 года.
- [7] Министерство внутренних дел и связи Японии. (2025, май 30года). [Результаты опроса тенденций использования связи 2024 года].
- [8] Бюро статистики труда США. (2026, август 27). Профессии в области компьютерных и информационных технологий.
- [9] Instituto Brasileiro de Geografia e Estatística (IBGE). (2025, июль 24). Internet chega a 74,9 milhões de domicílios do país em 2024 [Интернет охватывает 74.9 миллионов домохозяйств в 2024 году].
- [10] Mirantis. (2025, январь 28). Mirantis запускает программное обеспечение с открытым исходным кодом, которое упрощает управление OpenStack на Kubernetes.
- [11] Платформа9. (2025, март 31года). Платформа9 выпускает бесплатную версию Community Edition, чтобы все специалисты виртуализации могли получить доступ к самому простому частному облаку.
- [12] Rackspace Technology. (2025, июль 8года). Предприятия повышают конфиденциальность, безопасность и контроль с помощью частного облачного облака OpenStack Business от Rackspace Technology.
- [13] Canonical. (2025, октябрь 7). OpenStack cloud — с 15годовщиной!
Ответы на этот отчёт
- Доходы от управления OpenStack распределены между программным обеспечением и сервисами, при этом значения отслеживаются до 2036 года.
- Какие режимы развертывания, размеры компаний и конечные пользователи составляют лидирующую долю и почему они покупают.
- Германия, Великобритания, Япония, США и Бразилия сравниваются по использованию облака, давлению на безопасность и навыкам.
- Поставщики дистрибуции и управляемые поставщики представлены в своих текущих продуктах OpenStack.
- Миграция гипервизоров, правила суверенитета и кластеры ИИ учитываются с нехваткой навыков и усилиями по улучшению.
Что охватывает управление облаками на рынке OpenStack?
Управление облаком OpenStack охватывает инструменты и сервисы, которые устанавливают, запускают и обновляют облако OpenStack. Сюда входят поддерживаемые дистрибутивы, инструменты для развертывания и обновления, мониторинг, а также операционная работа, выполняемая управляемыми провайдерами.
Доход отслеживается по компонентам, режиму развертывания, размеру организации и конечному пользователю. Ценности отражают то, что покупатели платят поставщикам и сервисным компаниям, а не стоимость серверов, расположенных под ними.
Что входит в область применения?
Включены подписки на дистрибутивы OpenStack, менеджеры жизненного цикла и контроллеры OpenStack на базе Kubernetes. Консалтинг, миграция, обучение и управляемая эксплуатация облаков OpenStack считаются сервисами.
Ёмкость публичного OpenStack учитывается на уровне управления и сервиса. Инструменты для бюджетирования и возврата средств в облаках OpenStack включаются при продаже с платформой, а отдельные облачные FinOps-инструменты отслеживаются в других местах.
Что исключено из сферы применения?
Серверное, хранилище и сетевое оборудование, продаваемое по отдельным контрактам, исключено. Гипермасштабные публичные облачные сервисы, не работающие на OpenStack, выходят за пределы дохода.
Автономные облачные продукты безопасности данных и общие платформы Kubernetes без управления OpenStack также исключены.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Офисные исследования: Кабинетные исследования охватывают государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, задокументирован в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, ценообразование и тенденции объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и барьеры для расширения рынка.
- Валидация и цикл обновления данных: Результаты подтверждаются путем сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
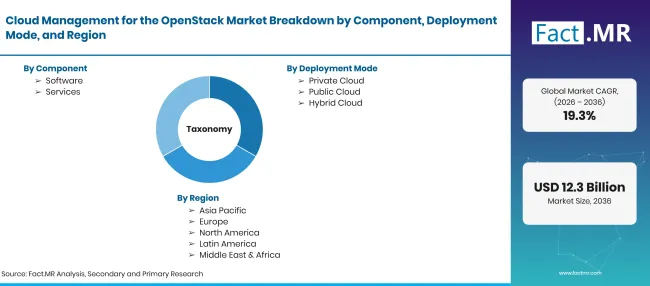
Cloud Management For The Openstack Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиарда в 2026 году до USD миллиарда к 2036 году на CAGR |
| Определение рынка | Программное обеспечение и сервисы, используемые для развертывания, эксплуатации, обновления и управления облаками, построенных на OpenStack. Он включает поддерживаемые дистрибутивы, инструменты управления жизненным циклом, консалтинг и управляемую операционную деятельность. |
| Компонент | Программное обеспечение; Услуги |
| Режим развертывания | Частное облако; Публичное облако; Гибридное облако |
| Размер организации | Крупные предприятия; Малые и средние предприятия |
| Конечный пользователь | ИТ и телекоммуникации; BFSI; здравоохранение; розничная торговля; государственное управление; другие |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Германия; Великобритания; Япония; Соединённые Штаты; Бразилия |
| Профилируемые компании | Red Hat, Inc.; Canonical Ltd.; Mirantis, Inc.; Platform9 Systems, Inc.; Rackspace Technology, Inc.; OVHcloud |
| Прогнозный период | 2026–2036 годы |
| Подход | гибридный подход сверху вниз и снизу вверх с использованием подсчёта ядер OpenStack в производстве; ценообразование подписок и поддержки на узлы; значения управляемых контрактов на услуги; распределение развертывания и конечных пользователей по странам; а также обзор портфеля поставщиков. |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Как сегментируется рынок?
-
По компонентам
- Программное обеспечение
- Услуги
-
По режиму развертывания
- Частное облако
- Публичное облако
- Гибридное облако
-
По размеру организации
- Крупные предприятия
- Малые и средние предприятия
-
По конечному пользователю
- ИТ и телекоммуникации
- BFSI
- Здравоохранение
- Розничная торговля
- Правительство
- Другие
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Насколько масштабен облачный менеджмент на рынке OpenStack в 2026 году?
Каков CAGR управления облачными технологиями на рынке OpenStack с 2026 по 2036 год?
Какой компонент возглавляет управление облаками на рынке OpenStack?
Какой режим развертывания ведёт управление облаками на рынке OpenStack?
Какой размер организации возглавляет управление облаками на рынке OpenStack?
Какой конечный пользователь возглавляет управление облаками на рынке OpenStack?
В какой стране будет больше всего развиваться облачное управление на рынке OpenStack?
Кто основные компании в облачном управлении на рынке OpenStack?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF