- Market Value (2025): USD 26.8 Bn
- Estimated Value (2026): USD 28.5 Bn
- Forecast Value (2036): USD 53.3 Bn
- CAGR (2026-2036): 6.5%
Какова прогнозируемая стоимость рынка электронных эндоскопических инструментов к 2036 году?
USD 28.5 миллиарда в 2026 году до USD 53.3 миллиарда к 2036 году, что составляет 6.5% CAGR.
- Согласно Fact.MR анализу, рынок электронных эндоскопических инструментов достиг USD 26.8 миллиардов в 2025 году.
- Ожидается, что продажи вырастут с USD 28.5 миллиарда в 2026 году до USD 53.3 миллиардов к 2036 году.
- Ожидается, что рынок достигнет 6.5% CAGR в период с 2026 по 2036 год, поскольку клинические специалисты будут инвестировать в видеоэндоскопы и совместимые системы просмотра.
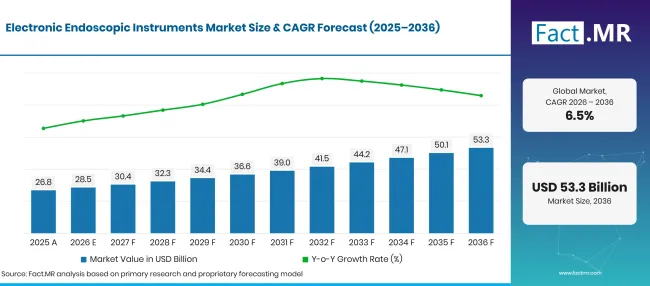
Electronic Endoscopic Instruments Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиарда) |
|---|---|---|
| 2025 | Актуальные | 26.8 |
| 2026 | Оценка | 28.5 |
| 2036 | Прогноз | 53.3 |
| CAGR 2026–2036 | Прогнозный период | 6.5% |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Каковы определяющие показатели роста рынка электронных эндоскопических инструментов?
USD 24.8 миллиард абсолютных возможностей с 2026 по 2036 год, благодаря эндоскопам и желудочно-кишечным приложениям.
- Драйверы спроса на рынке
- Гастроэнтерологическим отделениям необходимы чёткие слизистые изображения и предсказуемое обращение с эндоскопом во время скрининга и лечения. В мае 2025 года Olympus объявила о получении FDA разрешения на свой EZ1500 гастроскоп и колоноскоп с расширенной глубиной резкости [2]. Это оборудование даёт больницам дополнительный выбор при замене старых платформ визуализации.
- Эндоскопические отделения больниц оценивают, как цифровые системы изображения подходят к установленным процессорам и кабинетам для осмотра. 11апреля 2025 года FDA вынесло решение о существенном эквивалентном положении 510(k) для процессора EP-8000 и эндоскопа EG-860R (K243260) [1]. Совместимость и планирование услуг влияют на переход медицинских систем от индивидуальных замен к полному обновлению системы.
- Респираторные команды используют видеобронхоскопы для осмотра дыхательных путей и проведения отбора проб. Больницы также учитывают, как будут храниться изображения и сможет ли персонал использовать общую систему просмотра в процедурных залах.
- Хирургам, работающим в суставах или тазовых пространствах, нужны камеры с чётким обзором там, где доступ ограничен. Команды сравнивают процедуры контроля изображений и очистки приборов, прежде чем решить, предлагает ли новая платформа практическое улучшение.
- Ключевые сегменты, проанализированные
- По типу продукта: Эндоскопы занимают 42.3% долю в 2026 году, поскольку гибкие и жёсткие инструменты имеют значение для прямой клинической визуализации.
- По применению: Гастроэнтерология занимает 36.6% долю в 2026 году благодаря диагностическим обследованиям и эндоскопическим потребностям.
- По конечным пользователям: больницы занимают 60.1% долю в 2026 году, что отражает инвестиции в наборы процедур и централизованную переработку инструментов.
- Мнение аналитика на Fact.MR
- Шамбху Натх Джа, главный консультант Fact.MR, отмечает: «Покупатели сравнивают качество изображения с обслуживанием и временем, необходимым для очистки многоразовых устройств. Выбор видеоэндоскопа зависит от того, насколько он подходит к исследованию и процессору визуализации.»
- Стратегические последствия
- Больницы сравнивают качество изображения с организацией обслуживания и временем, необходимым для очистки многоразовых телескопов. Видеоэндоскоп также должен работать с доступным процессором и системой для обследования.
- Больницы, скорее всего, будут учитывать потребности в обслуживании на протяжении всей жизни наряду с ценами на покупку, поскольку многоразовые инструменты требуют регулярного осмотра и валидации очистки между пациентами.
- Поставщики визуализации могут отличать свои системы, предоставляя управление изображением, соответствующее обычным процедурам осмотра, и обучение, которое помогает сотрудникам регулярно их использовать.
- Специализированные центры могут предпочитать компактные конфигурации оборудования, где пространство в комнате и ежедневное расписание пациентов влияют на тип выбранной ими системы электронной эндоскопии.
Ожидается, что Германия зафиксирует 7.8% CAGR; Бразилия идёт в 7.1% по мере развития специализированных услуг по лечению. Ожидается, что рост в США составит 6.5%, а Великобритания — 5.8%. Ожидается, что Япония будет 5.1% по мере того, как устоявшиеся клинические учреждения продолжают закупать оборудование для замены и специализированной помощи.
Как распределяется рынок электронных эндоскопических инструментов по сегментам?
Эндоскопы 42.3%; Гастроэнтерология 36.6%; Больницы 60.1% в 2026 году.
Какой тип продукта доминирует?
Эндоскопы занимают 42.3% долю в 2026 году.
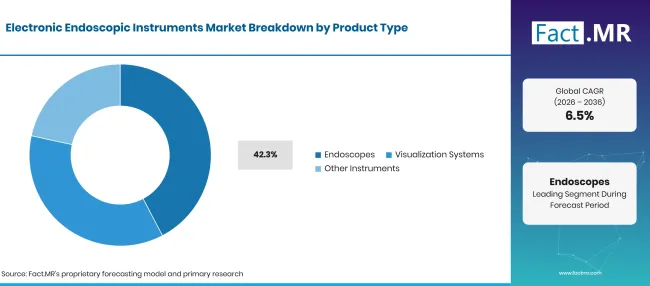
Electronic Endoscopic Instruments Market Breakdown Product Type | Source: Fact.MR
| Какой тип продукта доминирует | Поделиться (2026) |
|---|---|
| Эндоскопы (ведущий сегмент) | 42.3% |
| Другие объединённые сегменты | 57.7% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Эндоскопы служат инструментом, используемым для доступа и наблюдения за областью тела, исследуемой областью. Клиническое отделение часто выбирает эндоскоп в соответствии с её набором процедур и уже установленным процессором. Системы визуализации обеспечивают функции дисплея, света и обработки изображений, необходимые для интерпретации изображений. Другие приборы поддерживают специальные вмешательства, когда одного стандартного диагностического эндоскопа недостаточно.
Что ведёт в сегменте «Приложения»?
Гастроэнтерология составляет 36.6% долю в 2026 году.
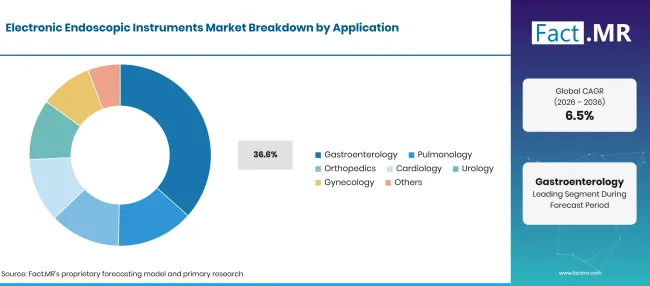
Electronic Endoscopic Instruments Market Breakdown Application | Source: Fact.MR
| Что ведёт в сегменте приложений | Поделиться (2026) |
|---|---|
| Гастроэнтерология (ведущий сегмент) | 36.6% |
| Другие объединённые сегменты | 63.4% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Гастроэнтерологические отделения используют электронные приборы для обследования верхних и нижних пищеварительных трактов, а также для выбранных методов лечения. В приложении предусмотрены эндоскопы, которые помогают врачам осматривать ткани и получать доступ к зонам, требующим биопсии или вмешательства. Пульмонология использует бронхоскопы для наблюдения дыхательных путей, а ортопедия использует жёсткие камеры для хирургических операций суставов. Урологии и гинекологии нужны инструменты, предназначенные для разных пространств тела. Видеообследования помогают клиникам сравнивать медицинские видеоскопы по качеству изображения и совместимости процессоров.
Как конечные потребители закупки формируют продажи?
Больницы лидируют с долей 60.1% в 2026 году.
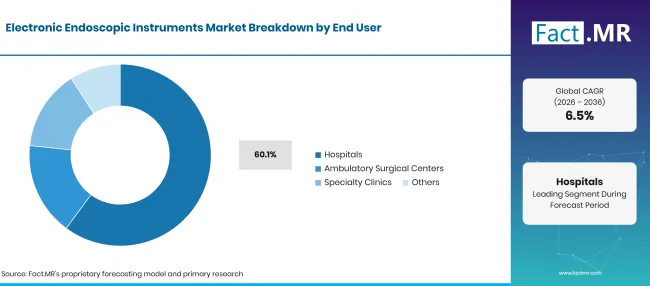
Electronic Endoscopic Instruments Market Breakdown End User | Source: Fact.MR
| Как конечные покупатели формируют продажи | Поделиться (2026) |
|---|---|
| Больницы (ведущий сегмент) | 60.1% |
| Другие объединённые сегменты | 39.9% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
В больницах работают эндоскопические кабинеты в диагностических и хирургических отделениях, поэтому выбор оборудования включает клинические команды и инженерные службы. Больнице может понадобиться замена скопов, сохраняя при этом существующую видеоплатформу. Амбулаторные хирургические центры сосредоточены на случаях, подходящих для коротких визитов, и нуждаются в практической замене оборудования. Специализированные клиники обычно закупают инструменты, подходящие для более узкой группы пациентов. Команды операционных при планировании эндоскопического оборудования проверяют лапароскопические устройства вместе с системами камер.
Что ускоряет внедрение электронных эндоскопических инструментов на рынке и что его тормозит?
Обновления видеоизображений поддерживают внедрение; капитальные бюджеты и требования к переработке приборов могут задержать замену.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Обновления объёма и процессора | +1.0% | Глобальный | Среднесрочные (2–4 года) |
| Скрининг и лечение ЖКТ | +0.8% | Северная Америка, Европа | Среднесрочный (2–4 лет) |
| Интеграция цифровых изображений | +0.7% | Глобальный | Долгосрочная перспектива (4+ лет) |
| Доступ к амбулаторным процедурам | +0.5% | Америки, Европа | Среднесрочное (2–4 лет) |
| Хирургические потребности специалистов | +0.4% | Восточная Азия, Европа | Долгосрочная перспектива (4+ лет) |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Более широкая оптическая визуализация | +0.8% | Глобальный | Среднесрочные (2–4 года) |
| Эндоскопическое УЗИ | +0.6% | Северная Америка, Европа | Среднесрочное (2–4 лет) |
| Модернизация платформы прицела | +0.5% | Глобальный | Краткосрочно (до 2 лет) |
| Расширение специализированного доступа | +0.4% | Латинская Америка, Азия | Долгосрочная перспектива (4+ лет) |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Большие инвестиции в оборудование | -0.8% | Глобальный | Краткосрочно (до 2 лет) |
| Потребности в валидации очистки | -0.6% | Глобальный | Среднесрочное (2–4 года) |
| Совместимость компонентов | -0.5% | Глобальный | Среднесрочное (2–4 года) |
| Время клинической подготовки | -0.4% | Глобальный | Долгосрочная перспектива (4+ лет) |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Какие страны масштабируют рынок электронных эндоскопических инструментов до 2036 года?
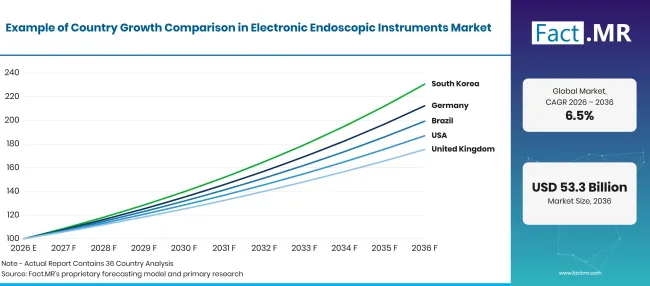
Electronic Endoscopic Instruments Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Германия | 7.8% |
| Бразилия | 7.1% |
| США | 6.5% |
| Великобритания | 5.8% |
| Япония | 5.1% |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Почему Германия демонстрирует сильный подход к электронной эндоскопии?
7.8% CAGRподдерживается устоявшейся эндоскопической деятельностью в больнице и потребностями в замене оборудования.
Немецкие больницы используют электронные эндоскопические инструменты в области пищеварительной помощи и специализированной хирургии. Федеральное статистическое управление сообщило о 300,475 эндоскопических операциях желчных протоков в 2025 году [4]. Больницы также оценивают совместимость процессоров, качество изображения, обслуживание и поддержку восстановления при замене существующих систем.
Как Бразилия расширяет доступ к электронной эндоскопии?
7.1% CAGRформируется расширением специализированной помощи и потребностью в медицинском оборудовании.
Бразильские больницы используют электронную эндоскопию в желудочно-кишечных и других малоинвазивных процедурах. Ebserh подчёркивает продолжающиеся усилия по расширению доступа к специализированной помощи через свою сеть государственных больниц [7]. Закупка оборудования зависит от местных клинических возможностей, а обучение, поддержка обслуживания и доступ к запасным инструментам влияют на внедрение вне крупных сервисных центров.
Что стимулирует продажи электронных эндоскопических инструментов в Соединённых Штатах?
6.5% CAGRсвязан с колоректальным скринингом и обновлением системы визуализации.
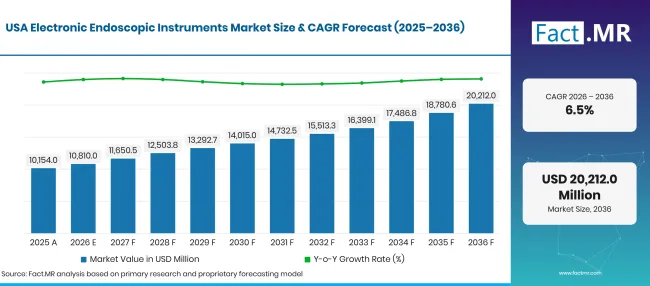
Electronic Endoscopic Instruments Market Forecast Usa | Source: Fact.MR
Больницы и амбулаторные центры США оснащены эндоскопическим оборудованием для рутинного скрининга и диагностических процедур. CDC сообщил в июне 2025 года, что около семи из десяти взрослых в возрасте от 50 до 75 лет прошли скрининг на колоректальный рак [3]. Поставщики также сравнивают качество изображения, совместимость процессоров, обслуживание и требования FDA при выборе оборудования.
Как Великобритания развивает использование электронной эндоскопии?
5.8% CAGR, под влиянием диагностических возможностей и обновления оборудования.
Больницы Великобритании планируют эндоскопическое оборудование с учётом плотных диагностических графиков и состояния существующих эндоскопов и процессоров. NHS England опубликовала статистику диагностического ожидания и активности в декабре 2025 года, охватывающую 15 ключевые тесты и процедуры в феврале 2026 года [5]. Больницы также учитывают согласованность изображения, привычные методы контроля, требования к очистке и графики обслуживания при обновлении систем.
Почему Япония поддерживает стабильный рост электронной эндоскопии?
5.1% CAGRподдерживается устоявшимися платформами видеоэндоскопии и обновлением визуализации.
Японские больницы имеют большой опыт в электронной эндоскопии и устоявшихся системах визуализации. Olympus представила 4ЖК-мониторы K для эндоскопической диагностики и лечения в июне 2026 года [6]. Больницы сравнивают новые камеры, дисплеи и процессоры с существующим оборудованием, в то время как совместимость систем, качество изображения, уход за многократным телескопом и местная техническая поддержка остаются важными факторами закупок.
Кто возглавляет рынок электронных эндоскопических инструментов?
Olympus и Fujifilm тесно связаны с платформами электронной эндоскопии, которые объединяют скопы, процессоры и технологии просмотра для желудочно-кишечных и хирургических процедур. Их конкурентная сила заключается в полных экосистемах визуализации, где больницы учитывают качество изображения, совместимость систем, простоту использования и доступ к сервисной поддержке перед заменой установленного оборудования.
Карл Шторц и Ричард Вольф занимают сильное влияние в хирургической эндоскопии, особенно там, где больницам нужны жёсткие эндоскопы, системы камер и специализированные инструменты для процедур. Stryker, Smith & Nephew и Medtronic участвуют в более широких портфелях минимально инвазивных и хирургических технологических, что делает их актуальными в операционных с использованием электронной визуализации.
Boston Scientific обслуживает процедурные области, связанные с эндоскопией, с помощью специализированных инструментов и аксессуаров, используемых вместе с системами визуализации. Конкуренция различается по клинической специализации, установленной платформе, покрытию услуг и совместимости приборов, а не по единой модели продукта.
Какие компании являются ключевыми поставщиками?
Ключевые компании включают KARL STORZ SE & Co. KG; Stryker Corporation; Fujifilm Holdings Corporation; Boston Scientific Corporation; Medtronic plc; Richard Wolf GmbH; и Smith & Nephew plc.
- KARL STORZ SE & Co. KG
- Stryker Corporation
- Fujifilm Holdings Corporation
- Boston Scientific Corporation
- Medtronic plc
- Richard Wolf GmbH
- Smith & Nephew plc
Библиография
- [1] Управление по контролю за продуктами и лекарствами США. (2025, апрель 11). 510(k) предмаркетинговое уведомление: K243260— процессор FUJIFILM EP-8000; Эндоскоп FUJIFILM Модель EG-860R.
- [2] Olympus Corporation. (2025, май 28). Olympus объявляет о одобрении FDA на свои самые современные эндоскопы для визуализации.
- [3] Центры по контролю и профилактике заболеваний. (2025, июнь 11года). Использование скрининговых тестов на колоректальный рак.
- [4] Statistisches Bundesamt (Destatis). (2025, сентябрь 30). Die 20 häufigsten Operationen insgesamt.
- [5] NHS Англия. (2026, февраль 12года). Диагностические сроки ожидания и активность на декабрь 2025 года.
- [6] Olympus Corporation. (2026, 24июнь). Olympus запускает 4K LCD мониторы для повышения ясности эндоскопической диагностики и терапии.
- [7] Empresa Brasileira de Serviços Hospitalares. (2025, ноябрь 11). Sobre: Ebserh em Ação.
Ответы на этот отчёт
- Анализ рассматривает факторы покупки для электронных эндоскопов и поддерживающих систем визуализации.
- Сегментация продуктов сравнивает осциллаторы с видеопроцессорами и связанными эндоскопическими приборами.
- Гастроэнтерологическое покрытие объясняет необходимость прямого обследования тканей и видеопроцедур.
- Анализ конечных пользователей отличает больницы от амбулаторных хирургических центров и специализированных клиник.
- Странный прогноз сравнивает Германию, Бразилию, США, Великобританию и Японию, используя заявленные прогнозные ставки.
- Конкурентное покрытие описывает соответствующие предложения по эндоскопии десяти названных компаний.
- Официальные записи FDA и обновления производителей предоставляют данные о текущих разработках устройств.
Что охватывает рынок электронных эндоскопических инструментов?
Рынок электронных эндоскопических приборов охватывает видео-телескопы и сопутствующее оборудование для просмотра, используемое для осмотра внутренних областей тела во время клинических процедур. Системы могут использоваться в обследованиях пищеварительной системы и в специализированной хирургии.
Что входит в область применения?
Область охватывает электронные эндоскопы и совместимые видеосистемы, используемые в больницах и амбулаторной помощи. Также включает специализированные приборы, требующие электронного просмотра. Анализ закупок учитывает замену систем и совместимость оборудования. Применения охватывают обследования желудочно-кишечного тракта и процедуры дыхательных путей, а также хирургические операции с эндоскопическими обзорами.
Что исключено из сферы применения?
Этот телескоп исключает универсальное оборудование для визуализации вне эндоскопических исследований. Мебель операционных и больничные услуги отделены от продажи инструментов. Продукты только для дезинфекции являются операционными материалами. Другие диагностические устройства квалифицируются только в том случае, если они соответствуют определению электронной эндоскопии.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Desk Research: Desk research охватывает государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, документируется в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, тенденции ценообразования и объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и препятствия для расширения рынка.
- Цикл проверки и обновления данных: результаты проверяются путём сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
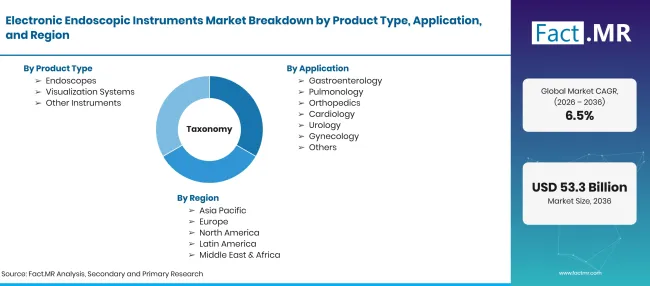
Electronic Endoscopic Instruments Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиарда в 2026 году до USD миллиарда к 2036 году, что составляет CAGR |
| Определение рынка | Электронные эндоскопы и совместимые инструменты визуализации, используемые для внутреннего осмотра и лечения |
| Тип продукта | Эндоскопы; Системы визуализации; Другие приборы |
| Применение | Гастроэнтерология; Пульмонология; Ортопедия; Кардиология; Урология; Гинекология; Другие |
| Конечный пользователь | Больницы; Амбулаторные хирургические центры; Специализированные клиники; Другие |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Германия; Бразилия; США; Великобритания; Япония |
| Профилируемые компании | KARL STORZ SE & Co. KG; Stryker Corporation; Fujifilm Holdings Corporation; Boston Scientific Corporation; Medtronic plc; Richard Wolf GmbH; и Smith & Nephew plc. |
| Прогнозный период | 2026–2036 годы |
| Подход | Сегментация рынка, официальные записи о устройствах и разработки названных производителей |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Как сегментируется рынок?
-
По типу продукта
- Эндоскопы
- Системы визуализации
- Другие инструменты
-
По применению
- Гастроэнтерология
- Пульмонология
- Ортопедия
- Кардиология
- Урология
- Гинекология
- Другие
-
По конечному пользователю
- Больницы
- Амбулаторные хирургические центры
- Специализированные клиники
- Другие
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Насколько велик рынок электронных эндоскопических инструментов в 2026 году?
Каков CAGR с 2026 по 2036 год?
Какой тип продукта ведёт?
Какой конечный пользователь занимает лидирующую долю?
Кто являются основными компаниями на рынке электронных эндоскопических инструментов?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF