- Market Value (2025): USD 3.99 Bn
- Estimated Value (2026): USD 4.17 Bn
- Forecast Value (2036): USD 6.43 Bn
- CAGR (2026-2036): 4.4%
Какова прогнозируемая стоимость рынка оборудования для гольф-поля к 2036 году?
USD 4.2 миллиарда в 2026 году до USD 6.4 миллиарда к 2036 году, примерно 4.4% CAGR.
- Согласно Fact.MR анализу, рынок оборудования для гольф-полей достиг USD 3.99 миллиарда в 2025 году.
- Спрос вырастет с USD 4.17 миллиарда в 2026 году до USD 6.43 миллиардов в 2036 году.
- Прогнозируется, что рынок зафиксирует 4.4% CAGR в период с 2026 по 2036 год благодаря расширению гольф-туризма, модернизации чемпионатных курортных полей, широкомасштабной электрификации автопарков вместо двигателей внутреннего сгорания и растущему внедрению автономных роботизированных систем косилки для компенсации острой нехватки рабочей силы среди участков.
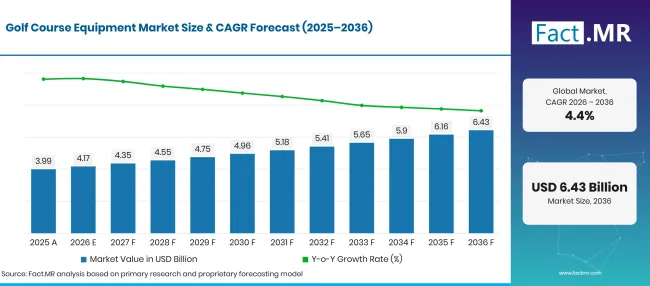
Factmr Golf Course Equipment Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиарда) |
|---|---|---|
| 2025 | Актуальные | 3.99 |
| 2026 | Оценка | 4.17 |
| 2036 | Прогноз | 6.43 |
| CAGR 2026–2036 | Прогнозный период | 4.4% |
Источник: анализ Fact.MR. Обновлено 24 октября 2026 г.
Каковы определяющие показатели роста рынка оборудования для гольф-поля?
USD 2.2 миллиард абсолютных шансов с 2026 по 2036 год, при этом газонокосилки, частные гольф-поля и дистрибьюторы обеспечат наибольшее увеличение доли рынка.
- Драйверы спроса на рынке
- Агентство по охране окружающей среды США подтверждает, что федеральные стандарты по выбросам применяются ко всем категориям двигателей и оборудования, включая малое оборудование и инструменты, а его регуляторный индекс был обновлён 26января 2026 года [1]. Для гольф-объектов это сохраняет бензиновую газонную технику в рамках активного соответствия и укрепляет позиции в пользу альтернатив с низким уровнем выбросов и электрическим автопарками.
- Автономная косилка переходит от пробного использования к измеряемой возможности по обслуживанию поля. Обзор Ассоциации гольфа США за июль 2025 года показал, что более крупные автономные косилки с катушками могут покрыть площадь 20 до 25 акров за одну зарядку, которая длится от четырёх до шести часов [2]. Это рабочее окно позволяет суперинтендантам смещать повторяющуюся вырубку фервея от дефицитной рабочей силы, одновременно снижая шум и уплотнение газона.
- Капитальное планирование становится всё более основанным на доказательствах, поскольку автопарки добавляют аккумуляторы, органы управления, датчики и автономные устройства. Ассоциация суперинтендантов гольф-полей Америки ' Опрос капитального бюджета и труда 2025 года получил 1,299 завершённых ответов от 7,842 суперинтендантов, что показало 17% уровень ответа с установленной погрешностью +/-2.5 процентных пунктов при 95% уверенности [3]. Выборка предоставляет актуальный ориентир доступности рабочей силы, капитального бюджетирования и решений по замене оборудования на гольф-объектах США.
- Ассоциация суперинтендантов гольф-полей Америки ' Экологический профиль гольф-полей 2025 года показал, что в 2024 году гольф-объекты США использовали прогнозируемое количество воды в 1.63 миллионов акр-футов, что 3.2% меньше, чем в 2020 году, и 31% меньше, чем в 2005 году [4]. Обследование охватило почти 1,700 объектов и показало, что скважины обеспечивают 32% ирригационной воды, озёр и прудов, 27%, а также переработанную воду, 19%, что усиливает спрос на мониторинг влажности, аудит орошения, обновленные соплы, программное обеспечение и главные контроллеры.
- Ключевые сегменты, проанализированные
- По типу продукта: Mowers занимает 28.5% долю в 2026 году, предпочитая на всех гольф-площадках за свою незаменимую ежедневную роль в создании безупречных высот для резания на чемпионатских гринах, тиях, фервеях и рафах.
- По применению: Частные гольф-поля составляют 52.3% долю в 2026 году, благодаря строгим стандартам играбельности, эстетическим ожиданиям членов и быстрым циклам обновления автопарка.
- По каналам дистрибуции: В 2026 году дистрибьюторы составляют 38.2% долю при поддержке авторизованных дилеров оборудования, предлагающих мобильное половое обслуживание, контракты на профилактическое обслуживание и локализованный запас запчастей.
- Аналитическое мнение на Fact.MR
- Шамбу Натх Джа, ведущий консультант Fact.MR, отмечает: «Сектор коммерческого оборудования для гольф-полей переживает глубокий структурный переход, определяемый слиянием электрификации, автономной робототехники и компьютеризированной агрономической телематики. Хотя исторически оборудование внутреннего сгорания доминировало в обслуживании фервеев, острая нехватка гринспита и ужесточение муниципальных норм по шуму стимулируют быстрое внедрение литий-ионных электрических газонокосилок и GPS-управляемых роботизированных платформ. Производители оборудования, которые утвердят лидерство в автономной навигации по границам, силовых агрегатах с нулевыми выбросами и комплексном обслуживании дистрибьюторов, получат наивысшую операционную прибыль в ведущих гольф-операциях в течение следующего десятилетия.» Он также отмечает: «Объекты, внедряющие проактивную телематику автопарков и протоколы прогнозного обслуживания, обеспечивают превосходное удержание капитала и снижение эксплуатационных расходов за весь срок.»
- Стратегические последствия
- Национальный фонд гольфа сообщил, что в 2025 году 48.1 миллионов американцев в возрасте шести лет и старше играли в гольф, включая 29.1 миллиона игроков на поле и 19.0 миллиона участников только вне поля [5]. Эта рекордная база участников поддерживает устойчивое использование ресурсов полей и укрепляет позиции в пользу надёжных газонокосилков, коммунальных транспортных средств, систем управления орошением и профилактического обслуживания.
- Производители коммерческих газонокосилок стандартизируют многоспутниковые системы наведения RTK-GPS и автономное картирование границ на коммерческих парках для грубых и фервейных парков. Директора по закупкам ведут переговоры о предварительной закупке автомобильных аккумуляторных элементов литий-железо-фосфатного класса, высокопрочных трубчатых стальных рам и закалённых режущих катушек, изолируя производственные линии от перебоев с поставками сырья.
- Авторизованные дилерские центры оборудования расширяют мобильные автофургоны быстрого реагирования и специализированные электронные диагностические инструменты для компьютеризированных газонных парков. Предоставление гарантированных сдаваемых единиц и структурированных договоров аренды и покупки позволяет дилерским центрам заключать многолетние контракты на обслуживание автопарка, снижая риски простоев оборудования для ведущих гольф-объектов в пиковые турнирные сезоны.
- Агрономические директора курсов интегрируют умные датчики ёмкости почвы и контроллеры орошения с переменной частотой в единые панели управления облаками. Картирование влажности и солёности почвы в реальном времени позволяет проводить точные целенаправленные циклы орошения, сокращая потребление воды на площадках до 35.0% и удовлетворяя муниципальные ограничения по отбору окружающей среды без ущерба для экологичной устойчивости.
Ожидается, что Германия зафиксирует ведущий в отрасли 5.3% CAGR, благодаря мирового класса требованиям по экологической устойчивости, муниципальным нормам с нулевым уровнем выбросов и внедрению автономной роботизированной коски. Бразилия расширяется 4.8% CAGR, поддерживаемая инвестициями в роскошные курорты, инфраструктурой спортивного туризма и спросом на аэрацию в тёплый сезон. США демонстрируют 4.4% CAGR, сохраняя самую крупную коммерческую оценку благодаря беспрецедентным раундам участия в гольфе, модернизации национальных автопарков и интеграции компьютерной телематики. Великобритания развивается 3.9% CAGR, поддерживаемой сохранением исторических связей, точной аэрацией почвы и умным управлением забором воды. Япония фиксирует 3.5% CAGR, основанный на роботизированных газонокосилках и автоматизированных автопарках для вырезания фервеев, чтобы компенсировать серьёзный дефицит рабочей силы в гринспитке.
Как рынок оборудования для гольф-полей делится по сегментам?
Газонокосилки 28.5%; Частные гольф-поля 52.3%; Дистрибьюторы 38.2% в 2026 году.
Какой тип продукта доминирует?
В 2026 году 28.5% долю Mowers.
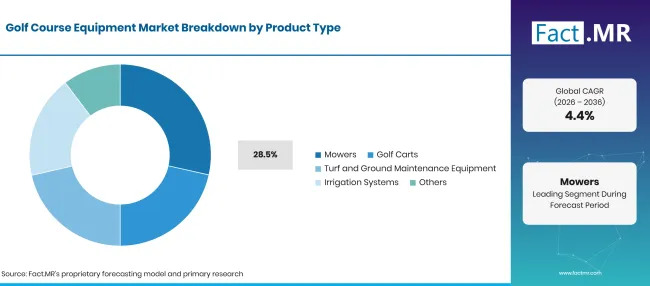
Golf Course Equipment Market Breakdown Product Type | Source: Fact.MR
| Тип продукта | Поделиться (2026) |
|---|---|
| Газонокосилки (ведущий сегмент) | 28.5% |
| Другие объединённые сегменты (гольф-кары, оборудование для ухода за газоном и грунтом, системы орошения и другие) | 71.5%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 24 октября 2026 г.
Газонокосилки представляют собой крупнейшую категорию продукции по рыночной стоимости, обеспечивая 28.5% мировых расходов. Директора по закупкам на чемпионатных площадках и муниципальных полях отдают приоритет газонокосилкам из-за их незаменимой ежедневной роли в установлении точных высот среза микродюймов на гринах, ти, фервеях и землях. Суперинтенданты полей используют специализированные газонокосилки — от лёгких газонокосилок, предотвращающих потертость воротников, до мощных 5-ганговых катушек и тяжелых роторных газонокосилок. Гольф-кары следуют за ними, доминируя в парках курортных и загородных клубов с плановыми циклами замены каждые четыре-шесть лет. Оставшуюся часть составляют оборудование для ухода за газоном и специализированные системы орошения, которые предпочитаются в управлении здоровьем корней и гидрологии почвы. Производители оборудования оснащают тяжелые энергетические установки современными силовыми системами газонных автомобилей для крутых контуров. Техники по обслуживанию автопарков оснащают интегрированные датчики мониторинга состояния аккумулятора для оптимизации циклов зарядки лития. Производители тележек устанавливают современные модули для контроля скоростей при спуске. Сервисные мастерские также используют компактное пневматическое оборудование для наглывания для поддержания низкого контактного давления шин на мелкой траве.
Что ведёт в сегменте «Приложения»?
Частные гольф-поля составляют 52.3% долю в 2026 году.
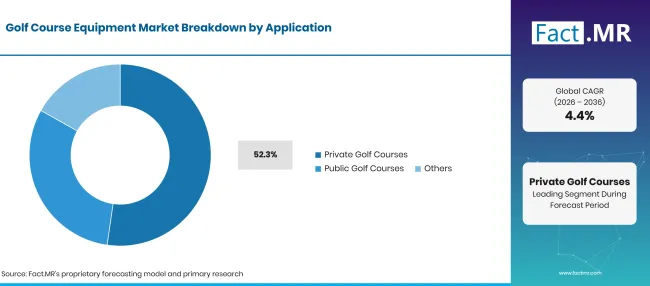
Golf Course Equipment Market Breakdown Application | Source: Fact.MR
| Применение | Поделиться (2026) |
|---|---|
| Частные гольф-поля (ведущий сегмент) | 52.3% |
| Другие объединённые сегменты (общественные гольф-поля, другие) | 47.7%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 24 октября 2026 г.
Частные гольф-поля представляют собой доминирующий сегмент применения, внося 52.3% общий доход отрасли. Клубы, принадлежащие членам, и ведущие частные гольф-объекты работают по строгим эстетическим и играбельным стандартам, где члены ожидают турнирной жёсткости газона, быстрых грин и безупречно ухоженных фервеев ежедневно. Чтобы удовлетворить эти строгие требования, частные клубы поддерживают обширный парк техники, высокие соотношения механик к машине и агрессивные циклы обновления автопарка 3 5год, гарантирующие современную кондиционировку поля. Далее идут общественные гольф-поля и муниципальные объекты, уделяя приоритетное внимание надёжности, простоте обслуживания оператора и универсальным универсальным утилитарным автомобилям для управления большим количеством игроков и большим объёмом раундов с ограниченными командами по обслуживанию. Коммерческие курортные поля составляют оставшуюся базу потребления, обеспечиваемую гольф-туризмом и проведением чемпионатов. Объекты, ориентированные на состоятельных гольфистов, часто сочетают гольф-инфраструктуру с гостеприимством и оздоровительным курортным отдыхом, чтобы привлечь состоятельные семьи. Клубные дома расширяют спортивные фитнес-комплексы, предлагающие спортивное питание для игроков, ориентированных на здоровье. Операторы курортных полей также устанавливают на поле комфортные станции, обеспечивающие напитки, гидратацию и спортивное питание во время турниров в районе.
Какой канал дистрибуции занимает наибольшую долю рынка?
Дистрибьюторы составляют 38.2% долю в 2026 году.
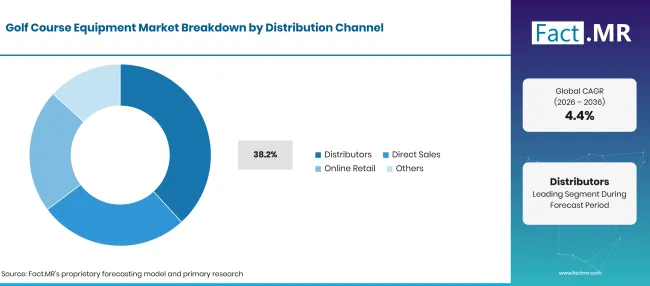
Golf Course Equipment Market Breakdown Distribution Channel | Source: Fact.MR
| Канал распространения | Поделиться (2026) |
|---|---|
| Дистрибьюторы (ведущий сегмент) | 38.2% |
| Объединённые другие сегменты (прямые продажи, онлайн-розничная торговля, другие) | 61.8%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 24 октября 2026 г.
Дистрибьюторы представляют собой крупнейший индивидуальный канал дистрибуции, обладая 38.2% общей отраслевой ценностью. Дилеры оборудования поддерживают прямые отношения с руководителями полей, предоставляя демонстрации продукции на поле, оценку по обмену, контракты на профилактическое обслуживание и быстрые мобильные полевые ремонтные установки, минимизирующие дорогостоящие простои оборудования в игровой сезон. Прямые продажи являются важным вторичным каналом, обеспечивая основной доход от многокурсных корпоративных соглашений управления. Онлайн-розничные торговли и аукционы оборудования составляют оставшуюся базу дистрибуции, поддерживаемую за счёт запасных частей и аксессуаров на поле. Дилерские центры совместно распространяют высокоэффективные решения для солнечной воды для ирригационных озёр. Инженерные подрядчики интегрируют автоматизированные системы точного измерения потока жидкости в сетях труб фервея. Менеджеры автопарков внедряют подключённые телематические решения для отслеживания часов работы машин и эффективности операторов.
Что ускоряет внедрение рынка оборудования для гольф-полей и что его тормозит?
Электрификация автопарка, внедрение автономных роботизированных газонокосилок и экономия воды ускоряют расширение рынка. Высокие начальные затраты на привлечение капитала, нехватка специализированных специалистов и сбои из-за сильных погодных условий ограничивают беспрепятственный рост рынка.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Муниципальные нормы по расходам выбросов и шуму, ограничивающие малое газоэнергетическое оборудование для обслуживания | +1.6% | Северная Америка, Европа | Краткосрочный срок (< = 2 лет) |
| Серьёзная нехватка рабочей силы в сфере зеленого содержания ускоряет внедрение автономных роботизированных газонокосилок | +1.4% | Северная Америка, Восточная Азия | Краткосрочный срок (< = 2 лет) |
| Муниципальный забор воды ограничивает модернизацию систем точного орошения с датчиками почвы | +1.2% | Глобальный | Среднесрочное (2-4 лет) |
| Глобальный рост гольф-туризма, стимулирующий капитальные вложения в оборудование для первоклассных курортных полей | +0.9% | Северная Америка, Европа, Средиземноморье | Среднесрочное (2-4 лет) |
| Коммерческая доступность высоковольтных литиевых утилитарных транспортных средств с более низким сроком службы TCO | +0.7% | Глобальный | Долгосрочная перспектива (> = 4 лет) |
Источник: анализ Fact.MR. Обновлено 24 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Модульные комплекты преобразования электрической силовой установки для традиционных газонокосилок и необработанных газонокосилок | +1.5% | Северная Америка, Европа | Краткосрочный (< = 2 года) |
| Многоспутниковая агрономическая телематика RTK-GPS, синхронизирующая покрытие автономной роботизированной газонокосилки | +1.2% | Северная Америка, Восточная Азия | Среднесрочное (2-4 лет) |
| Специализированные насосы для фильтрации сточных вод и солнечные насосы для орошения непитьевой воды | +1.0% | Латинская Америка, Южная Азия | Среднесрочное (2-4 лет) |
| Сертифицированные заводами программы восстановления подержанного оборудования, снижающие стоимость поступления на муниципальные курсы | +0.8% | Глобальный | Долгосрочный срок (>= 4 лет) |
Источник: анализ Fact.MR. Обновлено 24 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Значительные первоначальные затраты на приобретение капитала для коммерческих газонокосилок и электрических зарядных узлов | -1.5% | Глобальный | Краткосрочный срок (<= 2 лет) |
| Острая нехватка специализированных механиков, обученных диагностике высоковольтных литиевых аккумуляторов | -1.1% | Северная Америка, Европа | Краткосрочная (< = 2 года) |
| Повышенные коммерческие процентные ставки задерживают запланированные циклы обновления автопарков с 3по5год | -0.8% | Северная Америка, Европа | Среднесрочное (2-4 лет) |
| Сильные погодные сбои и несезонные наводнения, приводящие к закрытию трасс и перераспределению бюджета | -0.6% | Глобальный | Долгосрочная перспектива (> = 4 лет) |
Источник: анализ Fact.MR. Обновлено 24 октября 2026 г.
Какие страны будут масштабировать рынок оборудования для гольф-полей до 2036 года?
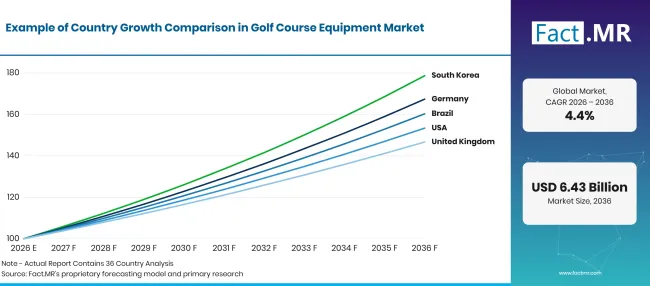
Golf Course Equipment Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026-2036) |
|---|---|
| Германия | 5.3% |
| Бразилия | 4.8% |
| США | 4.4% |
| Великобритания | 3.9% |
| Япония | 3.5% |
Источник: анализ Fact.MR. Обновлено 24 октября 2026 г.
Что поддерживает лидерство в инженерии в Германии?
5.3% CAGR, движимый мирового уровня требованиями по экологической устойчивости, муниципальными нормами с нулевым уровнем выбросов и внедрением автономной роботизированной косилки.
Спрос на гольф-оборудование в Германии и #39; Спрос на гольф-оборудование поддерживается большой и расширяющейся базой объектов. Deutscher Golf Verband сообщил о 721 гольф-площадках и 695,617 зарегистрированных членствах по состоянию на 30сентября 2025 года, что на 8,909 членство, или 1.3%, по сравнению с 2024 годом [6]. Более высокая загрузка на этой установленной базе поддерживает спрос на замену средств для коски, транспорта, орошения и обслуживания.
Какие возможности открываются по всей Бразилии?
4.8% CAGRподдерживается инвестициями в роскошные курортные курорты, инфраструктурой спортивного туризма и спросом на аэрацию в тёплый сезон.
Бразилия ' с возможностью размещения оборудования на курортах выигрывает от более широкого восстановления региональных путешествий. По данным ООН по туризму, в 2025 году Америка приняла 218 миллионов международных туристов, а Южная Америка лидировала в регионе с 7% годовым ростом [7]. Более сильный трафик в направления улучшает условия обслуживания курортных маршрутов, включая тёплую сезонную коску, аэрацию, орошение и коммунальные парки, без необходимости полагаться на неподтверждённую оценку Бразилии и #39; количество маршрутов в Бразилии.
Почему Соединённые Штаты сохраняют значительную коммерческую рыночную оценку?
4.4% CAGR, способствуя беспрецедентным раундам участия в гольфе, модернизации флота по всей стране и интеграции компьютерной телематики.
В Соединённых Штатах есть крупная, активно используемая база гольф-инфраструктуры. Гольф-ассоциация США' Golf Scorecard 2025 года зафиксировала более 82 миллионов внутренних результатов от 3.68 миллионов гольфистов с индексом гандикапа; количество игроков увеличивалось 8.2% год к прошлому году, а объявления о результатах 9лунок выросли 5% до 14,998,824 [8]. Устойчивые объёмы игр увеличивают износ активов полей и поддерживают регулярные инвестиции в газонокосилки, коммунальные автомобили, системы управления орошением и технические мощности.
Как Великобритания повышает эффективность обслуживания курсов?
3.9% CAGRподдерживается сохранением исторических линков, точной аэрацией почвы и умным управлением заглолением воды.
Водоустойчивость становится вопросом прямого планирования оборудования для гольф-объектов Великобритании. England Golf сообщила в сентябре 2026 года, что около 60% Англии и #39; гольф-поля используют основную питьевую воду для орошения, а поля имеют примерно 820 лицензии на отбор рек, озёр, скважин и водоносных горизонтов [9]. Это воздействие поддерживает инвестиции в мониторинг влажности почвы, эффективные насосы, системы управления орошением, хранение и альтернативные водные системы.
Почему Япония сохраняет элитные технологические и производственные способности?
3.5% CAGR, закреплённым на роботизированных газонокосилках и автоматизированных парках для вырезания фервеев, чтобы компенсировать серьёзный дефицит рабочей силы зелёного хозяйства.
Japan' Прогноз по оборудованию формируется интенсивным использованием объектов и необходимостью управлять работой с более ограниченной доступностью рабочей силы. В своём обновлении от 22августа 2025 года Японская гольф-ассоциация подтвердила публикацию ежемесячных данных по всей стране о посетителях гольф-полей и ежемесячные подсчёты налоговых льгот на гольф-поля по префектурам [10]. Эти повторяющиеся операционные показатели предоставляют проверяемую основу для отслеживания активности полей и планирования требований к газонокосилкам, транспорту, орошению и трудоэкономящему оборудованию, заменяя необоснованное утверждение о 39% увеличении автономных газонокосилок.
Кто возглавляет рынок оборудования для гольф-поля?
Компания TORO занимает лидирующую мировую долю рынка в 2026 году, 22.0% выпуская непревзойдённый портфель коммерческих катушечных косилок, крупных роторных газонокосилок, утилитарных автомобилей Workman и центральных систем управления орошением, обеспечивая лучшие чемпионатные гольф-поля и муниципальные курорты по всему миру. John Deere является ведущим американским гигантом в области сельскохозяйственной и травяной техники, управляющей специализированными объектами для гольф-оборудования, производящими газонокосилки PrecisionCut, транспортные средства Gator и спутниковые системы косилки AutoTrac для частных клубов и общественных полей. Textron Jacobsen и Kubota Corporation представляют собой ведущих лидеров в области газоновой техники, предлагая комплексные линейки прецизионных турнирных газонокосилок, компактных утилитарных тракторов и гибридных электрических резных агрегатов.
Компания Yamaha Golf-Car обеспечивает элитное японское инженерное мастерство, лидируя в мировом ассортименте премиальных электрических и EFI-легковых гольф-каров, легких утилитарных автомобилей и парков курортного транспорта. Husqvarna Group предоставляет мирового класса коммерческие автономные роботизированные системы косения, выпуская платформы CEORA и Automower без границ, используемые на европейских и американских гольф-полях для снижения затрат на работу по уходу за зеленью. Club Car LLC является ведущим мировым производителем коммерческих гольф-утилитарных автомобилей и связанных транспортных автомобилей для автопарка. Rain Bird Corporation и Hunter Industries поставляют специализированные контроллеры орошения для гольфа, метеостанции и разбрызгиватели с переменной дугой, объединяющие механические и цифровые архитектуры управления газоном.
Какие компании являются ключевыми поставщиками?
Ключевые компании включают компанию TORO; John Deere; Textron Jacobsen; Kubota Corporation; Yamaha Golf-Car Company; Husqvarna Group; Club Car; Rain Bird; Hunter Industries; и Baroness.
- Рота TORO
- John Deere
- Текстрон Якобсен
- Kubota Corporation
- Компания Yamaha Golf-Car
- Группа Husqvarna
- Клубный автомобиль
- Дождевая птица
- Hunter Industries
- Баронесса
Библиография
- [1] Агентство по охране окружающей среды США. (2026, январь 26г.). Правила по выбросам от недорожных транспортных средств и двигателей.
- [2] Николудис, З. (2025, июль 4). Гольфист ' с руководством по автономным технологиям в обслуживании полей. Ассоциация гольфа США.
- [3] Ассоциация суперинтендантов гольф-полей Америки. (2025). Капитальный бюджет и трудовой опрос 2025 года.
- [4] Ассоциация суперинтендантов гольф-полей Америки. (2025). Экологический профиль гольф-поля, Фаза IV, Том I: Использование и сохранение воды на гольф-полях США.
- [5] Национальный гольф-фонд. (2026). Факты об гольф-индустрии: участие в гольфе в США — 2026.
- [6] Deutscher Golf Verband. (2026, январь 21). Гольф в Deutschland erreicht neue Hochstwerte.
- [7] Туризм ООН. (2026, январь 20). Международные туристические прибытия выросли 4% в 2025 году, что отражает высокий спрос на путешествия по всему миру.
- [8] Ассоциация гольфа США. (2026, январь 20года). Участие в гольфе резко выросло в 2025 году; более 82 миллионов раундов было опубликовано внутри страны.
- [9] Гольф Англии. (2026, сентябрь 18). Отчёт о состоянии страны описывает гольф и #39; с вызовом устойчивости к воде.
- [10] Японская ассоциация гольфа. (2025, август 22). Новости сайта поддержки гольфа JGA: Общенациональный опрос посетителей гольф-полей (августовское обновление).
Ответы на этот отчёт
- Как глобальный рынок оборудования для гольф-полей расширится с USD 4.2 миллиарда в 2026 году до USD 6.4 миллиардов к 2036 году?
- Какие технологические достижения в системах управления литиевыми батареями расширяют время работы коммерческих электрических газонокосилок за пределы односменной работы?
- Почему газонокосилки получают 28.5% от общего рынка дохода в 2026 году?
- Как автономные роботизированные платформы для стрижки решают хроническую нехватку рабочей силы в гринкипинге на ведущих гольф-объектах?
- Какие факторы помогают Германии достичь ведущего в отрасли 5.3% CAGR до 2036 года?
- Как операторы гольф-курортов интегрируют прецизионную телеметрию ёмкости почвы с системами переменной частоты орошения?
- Какую роль играют авторизованные дистрибьюторы оборудования в обеспечении гарантированного мобильного обслуживания на полях и гибких моделей аренды автопарков?
Что охватывает рынок оборудования для гольф-поля?
Специализированное оборудование и системы, используемые для обслуживания и эксплуатации гольф-полей, составляют ядро этого рынка. Покрытие включает коммерческое оборудование для косилки, пассажирские и коммунальные гольф-кары, оборудование для обслуживания газона и грунта, а также ирошное оборудование, продаваемое частным, государственным, муниципальным и курортным гольф-объектам.
Спрос отслеживается на частных гольф-полях, общественных гольф-полях и других управляемых гольф-объектах. Продажи измеряются через дистрибьюторов, прямые контракты, онлайн-розничную торговлю и другие коммерческие каналы.
Что входит в область применения?
В комплект входят коммерческие катушечные и роторные газонокосилки, газонокосилки для пеших гринов, фервейные и рельефные машины, пассажирские гольф-кары, утилитарные транспортные средства, аэроторы, распылители, оборудование для бункеров, контроллеры орошения, насосы, разбрызгиватели и связанные системы обслуживания поля.
Новое оборудование, продаваемое гольф-площадкам и коммерческим операторам, учитывается на первой точке продажи через дистрибьюторов, прямые контракты производителей, онлайн-каналы или другие разрешённые маршруты.
Что исключено из сферы применения?
Потребительское оборудование для газонов и садов, приобретаемое исключительно для жилых условий. Обычные сельскохозяйственные тракторы и строительная техника не учитываются, если только не сконфигурированы и не продаются специально для обслуживания гольф-поля.
- Гольф-клюшки, мячи, одежда, обувь, мебель для клубных домов, оборудование для общественного питания, а также услуги по проектированию или ландшафтному дизайну поля выходят за пределы дохода. Перепродажа подержанного оборудования, рутинные ремонтные работы и отдельные запасные части также исключены, если только не включены в продажу нового оборудования.
Сегментация
Каков объём и охват отчёта?
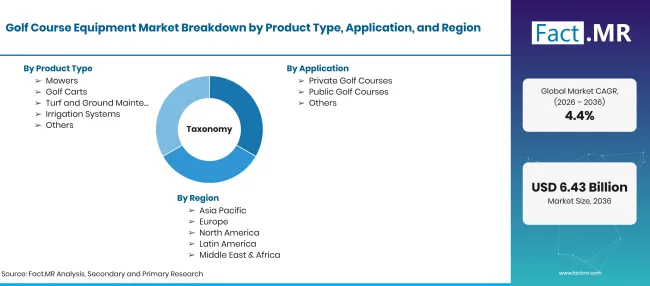
Golf Course Equipment Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиарда в 2026 году до USD 6.4 миллиарда к 2036 году за 4.4% CAGR |
| Определение рынка | Коммерческие поставки и продажа специализированного оборудования для обслуживания гольф-полей, легковых и утилитарных гольф-каров, оборудования для орошения газона и оборудования по уходу за грунтом на частных и государственных гольф-объектах. |
| Тип продукта | газонокосилки; гольф-кары; оборудование для обслуживания травы и грунта; системы орошения; Другие |
| Применение | Частные поля для гольфа; Общественные поля для гольфа; Другие |
| Канал распространения | Дистрибьюторы; Прямые продажи; Онлайн-розничная торговля; Прочие |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Германия; Бразилия; США; Великобритания; Япония |
| Профилируемые компании | Компания TORO; Джон Дир; Текстрон Якобсен; Kubota Corporation; Компания Yamaha Golf-Car; Группа Husqvarna; Клубный автомобиль; Рейн Бёрд; Hunter Industries; Баронесса |
| Прогнозный период | 2026–2036 годы |
| Подход | Первичные собеседования с управляющими гольф-полями, директорами по операциям курортов и руководителями торговцев коммерческим газоном в сочетании с муниципальными аудитами по забору воды и регулированию выбросов. |
Источник: анализ Fact.MR. Обновлено 24 октября 2026 г.
Как сегментируется рынок?
-
По типу продукта
- Газонокосилки
- Гольф-кары
- Оборудование для обслуживания газона и наземного обслуживания
- Системы орошения
- Другие
-
По применению
- Частные гольф-поля
- Общественные гольф-поля
- Другие
-
По каналам распространения
- Дистрибьюторы
- Прямые продажи
- Онлайн-розничная торговля
- Другие
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Какова прогнозируемая стоимость рынка оборудования для гольф-полей к 2036 году?
Какой тип продукта обеспечивает наибольшую долю дохода на рынке?
Какое основное применение определяет спрос на оборудование для гольф-поля?
В какой стране ожидается самый высокий темп роста в прогнозируемый период?
Кто являются ведущими производителями на мировом рынке?
Кто работал над этим отчётом

Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF