- Market Value (2025): USD 872.5 Mn
- Estimated Value (2026): USD 966.2 Mn
- Forecast Value (2036): USD 2679.0 Mn
- CAGR (2026-2036): 10.7%
Сколько прогнозируется стоимость онлайн-розничного рынка моды к 2036 году?
USD 966.2 миллиарда в 2026 году до USD 2,679.0 миллиарда к 2036 году в 10.7% CAGR.
- В 2025 году рынок онлайн-розничной торговли модной одежды достиг USD 872.5 миллиардов, и он уже получал большую часть своей стоимости от одежды, которую женщины покупали на сайтах брендов и мобильных приложениях.
- Продажи вырастут с USD 966.2 миллиарда в 2026 году до USD 2,679.0 миллиардов к 2036 году по мере расширения доступа к интернету и доверия покупателей цифровым кассам для более дорогих товаров.
- Электронная коммерция моды будет расширяться 10.7% CAGR до 2036 года, благодаря поиску данных через приложение и гибким вариантам оплаты, которые привлекат покупателей впервые.
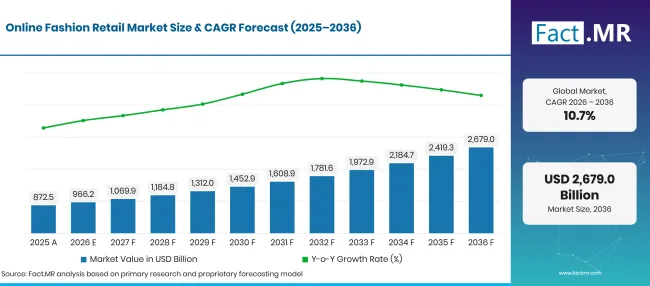
Online Fashion Retail Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиарда) |
|---|---|---|
| 2025 | Актуальные | 872.5 |
| 2026 | Оценка | 966.2 |
| 2036 | Прогноз | 2,679.0 |
| CAGR 2026–2036 | Прогнозный период | 10.7% |
Источник: анализ Fact.MR. Обновлено 26 октября 2026 г.
Каковы определяющие показатели роста рынка онлайн-розничной торговли модой?
Окно с 2026 по 2036 год открывает USD 1,712.8 миллиардов новых онлайн-доходов от моды, возглавляемых одеждой и женскими заказами.
- Драйверы спроса на рынке
- Доступ в интернет задаёт потолок для онлайн-продаж одежды. The International Telecommunication Union сообщил, что около 6 миллиарда человек, то есть почти три четверти населения мира, пользовались интернетом в 2025 году [1]. Ещё 2.2 миллиарда человек оставались офлайн в том году, что оставляет место для новых покупателей [1].
- Покупка одежды онлайн теперь стала распространённой привычкой в Европе. Eurostat сообщил, что 77% пользователей интернета в ЕС покупали товары или услуги онлайн для личного пользования в 2024 году, по сравнению с 59% в 2014 году [2]. Модные приложения превращают эту привычку в повторные заказы через сохранённые размеры, списки желаний и оповещения о снижении цен.
- Мобильные приложения для покупок сокращают путь от вдохновения до кассы. Покупатели видят наряд в социальных сетях, переходят на страницу товара и оплачивают хранящейся картой или кошельком. Живые видео, инструменты стилизации и поиск на основе искусственного интеллекта теперь встроены в приложения многих крупных платформ.
- Правила о непроданных запасах заставляют ритейлеров тщательнее планировать запасы. Европейская комиссия заявила, что запрет на уничтожение непроданной одежды, аксессуаров и обуви распространяется на крупные компании с 19 июля 2026 года, а средние предприятия охватывают это с 2030 года [3]. Комиссия сослалась на оценку Европейского агентства по охране окружающей среды, согласно которой 4% – 9% текстильных изделий, выпущенных на рынок ЕС, уничтожаются до использования [3].
- Трансграничная доставка позволяет малым и средним брендам продавать значительно за пределы их домашнего рынка. Маркетплейсы занимаются оплатой, переводом и возвратами, поэтому дизайнер в одной стране может достичь покупателей во многих других.
- Ключевые сегменты, проанализированные
- По типу продукта: В 2026 году 52.4% доля будет занимать одежду, поскольку топы, платья и джинсы часто покупаются и заменяются каждый сезон.
- По конечным пользователям: Женщины будут составлять 57.3% долю в 2026 году, что отражает более широкий спектр, более частые покупки и активное использование модных приложений.
- По бизнес-модели: Business to Consumer займет 40.9% долю в 2026 году, поскольку сайты брендов и приложения для ритейлеров будут контролировать ценообразование, запасы и возвраты.
- По способу оплаты: Наличные при доставке будут держать 25.9% долю в 2026 году, учитывая, что многие покупатели на развивающихся рынках всё ещё хотят осмотреть посылку перед оплатой.
- Аналитическое мнение на Fact.MR
- Шамбху Натх Джа, главный консультант Fact.MR, отмечает: «Онлайн-покупатели моды оценивают ритейлера по посадке, скорости доставки и тому, насколько легко отправить что-то обратно. Платформы, которые снижают уровень возвратов с помощью более качественных данных по размеру, будут защищать маржу по мере роста объёмов заказов. Следующая волна спроса будет от покупателей, ориентированных на мобильные устройства в рынках, где использование карт всё ещё мало, поэтому выбор оплаты заслуживает столько же внимания, сколько и ассортимент товаров.»
- Стратегические последствия
- Модные бренды должны инвестировать в данные о размере и посадке на каждой странице продукта, потому что проблемы с посадкой приносят большую часть дохода.
- Операторы маркетплейса должны предлагать наличные при доставке, мгновенные банковские платежи и кошельки рядом с рынками с низким уровнем владения картой.
- Логистические партнёры должны строить местные центры возврата возле крупных городов, что сократит время возврата и быстрее поведёт запасы обратно в продажу.
- Розничным инвесторам стоит отдавать предпочтение платформам с высокой долей повторных покупателей и трафика приложений, так как это снижает стоимость каждого нового заказа.
Германия лидирует по 12.3% CAGR, где онлайн- и продавцы по почте продолжают набирать обороты в магазинах одежды. Бразилия идёт следом 11.2% , поскольку мгновенные платежи облегчают выполнение небольших онлайн-заказов. Рост 10.2% в США отражает устойчивый рост доли электронной коммерции в розничной торговле. Великобритания вырастет 9.1% , при этом онлайн-расходы уже составят значительную часть всей розничной торговли. Япония зарегистрирует 8.0%, чему способствует высокий уровень электронной коммерции одежды и более широкие безналичные платежи.
Как распределяется рынок онлайн-розничной торговли модой по сегментам?
Одежда будет лидировать по типам продукта в 52.4%; Женщины будут лидировать по конечным пользователям в 57.3%; Бизнес для потребителя возглавит бизнес-модель в 40.9%; Наличные при доставке возглавит режим оплаты в 25.9%.
Какой тип продукта доминирует?
Одежда составляет 52.4% дохода 2026 года.
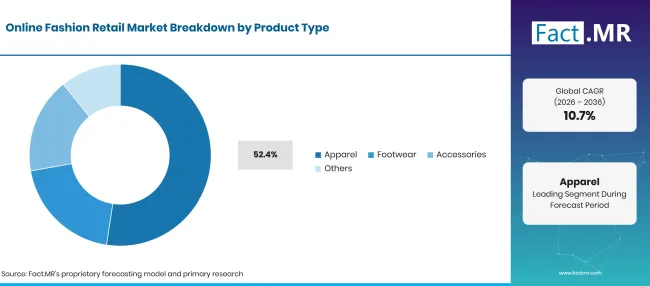
Factmr Online Fashion Retail Market Breakdown Product Type | Source: Fact.MR
| Тип продукта | Поделиться (2026) |
|---|---|
| Одежда (ведущий сегмент) | 52.4% |
| Другие объединённые сегменты | 47.6%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 26 октября 2026 г.
Одежда, купленная онлайн, меняется быстрее, чем любая другая категория моды, поскольку покупатели обновляют топы, трикотаж и джинсы несколько раз в год. Таблицы размеров, фотографии моделей и бесплатные возвраты снизили риск покупки без примерки. Сайты брендов и мультибрендовые платформы также продают брендированную одежду с эксклюзивными онлайн-дропами, которые привлекают клиентов каждую неделю. Одежда, обувь и аксессуары были товарами, которые покупатели в ЕС чаще всего покупали онлайн в 2024 году, причём 45% людей совершали такие покупки за последние три месяца [2]. Обувь следует за одеждой, чему способствуют запуски кроссовок и лёгкий обмен размерами. Онлайн-продажи обуви также выигрывают благодаря подробным видео о товарах. Аксессуары, такие как сумки, украшения и роскошные часы, имеют более высокие цены и меньше проблем с посадкой.
Что ведёт сегмент конечных пользователей?
Женщины приносят 57.3% продаж в 2026 году.
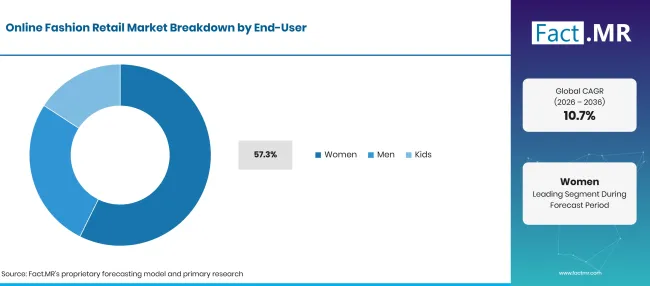
Factmr Online Fashion Retail Market Breakdown End User | Source: Fact.MR
| Конечный пользователь | Поделиться (2026) |
|---|---|
| Женщины (ведущий сегмент) | 57.3% |
| Другие объединённые сегменты | 42.7%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 26 октября 2026 г.
Онлайн-ассортимент женской одежды глубже и меняется быстрее, чем мужская, что даёт покупателям больше причин посетить её. Женщины также покупают в разных категориях в одном порядке, сочетая одежду с обувью, сумками и красотой. Платформы нацелены на их с помощью контента по стилю, коллекций авторов и персонализированных лент. Онлайн-мужская одежда растёт, поскольку всё больше мужчин покупают базовую одежду, спортивную одежду и кроссовки через приложения. Детская одежда регулярно покупается регулярно, потому что дети перерастают размеры за несколько месяцев. Родители часто добавляют детские модные аксессуары в одну корзину, а школьные распродажи приносят резкий пик заказов.
Как бизнес-модель формирует спрос?
Бизнес для потребителя принимает 40.9% стоимости 2026 года.
| Бизнес-модель | Поделиться (2026) |
|---|---|
| От бизнеса к потребителю (ведущий сегмент) | 40.9% |
| Другие объединённые сегменты | 59.1%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 26 октября 2026 г.
Прямые продажи от брендов и розничных продавцов к покупателям дают продавцу контроль над ценой, товарами и данными о клиентах. Розничные сети ведут собственные сайты и приложения наряду с магазинами, связывая их с кликами и возвратом в магазинах. Премиальные бренды в сфере высокой моды используют собственные сайты для защиты цен. Платформы для бизнеса предлагают бутикам и небольшим ритейлерам оптовые товары, заказанные онлайн. Сайты перепродажи потребителю позволяют продавать подержанную одежду и сумки друг другу. Перепродажа привлекает покупателей с ограниченным бюджетом и тех, кто хочет дольше держать одежду в употреблении.
Что поддерживает оплату наличными при доставке в режиме оплаты?
Cash on Delivery покрывает 25.9% заказов 2026 года по стоимости.
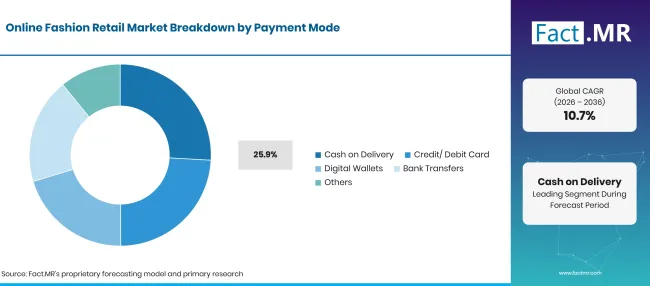
Online Fashion Retail Market Breakdown Payment Mode | Source: Fact.MR
| Способ оплаты | Поделиться (2026) |
|---|---|
| Наличные при доставке (ведущий сегмент) | 25.9% |
| Другие объединённые сегменты | 74.1%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 26 октября 2026 г.
Покупатели в Индии, Юго-Восточной Азии, на Ближнем Востоке и некоторых частях Латинской Америки часто платят курьеру у двери. Оплата при прибытии укрепляет доверие как у покупателей онлайн, так и у тех, у кого нет кредитной карты. Продавцы принимают более высокий риск возврата в обмен на более широкий круг клиентов. Кредитные и дебетовые карты остаются распространёнными в Северной Америке, Европе и Японии. Мгновенные банковские платежи быстро набирают обороты в Бразилии, где Banco Central do Brasil сообщил, что Pix вырос с 22.1% платёжной стоимости по Pix, болето, банковским переводам и чекам в январе 2023 года до 41.2% в сентябре 2025 года [4]. Ритейлеры теперь применяют ИИ в розничных инструментах для выявления мошенничества и выбора оптимального варианта оплаты для каждого покупателя.
Что ускоряет внедрение онлайн-розничного рынка моды и что его сдерживает?
Более широкий доступ к интернету, мобильные приложения и простые платежи будут продолжать привлекать онлайн-покупателей одежды во всех регионах. Высокие показатели возврата, стоимость доставки и более строгие правила по непроданным товарам будут сдерживать маржу.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Более широкий доступ к интернету и смартфонам на развивающихся рынках | +2.4% | Южная Азия и Тихоокеанский регион, Латинская Америка, Ближний Восток и Африка | Краткосрочный срок (< = 2 лет) |
| Мобильные приложения с функциями социального и видеошопинга | +2.0% | Глобальный | Краткосрочный срок (< = 2 лет) |
| Бесплатная и быстрая доставка с лёгким возвратом | +1.7% | Северная Америка, Западная Европа, Восточная Азия | Среднесрочное (2-4 лет) |
| Мгновенные платежи и цифровые кошельки при оформлении заказа | +1.4% | Латинская Америка, Южная Азия и Тихоокеанский регион | Среднесрочное (2-4 лет) |
| Трансграничные маркетплейсы для небольших лейблов | +1.0% | Глобальный | Долгосрочная перспектива (> = 4 лет) |
Источник: анализ Fact.MR. Обновлено 26 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Размер с помощью ИИ и виртуальная примерка, которые снижают отдачу | +1.2% | Северная Америка, Западная Европа | Среднесрочное (2-4 лет) |
| Онлайн-перепродажа и аренда одежды и сумок | +0.9% | Западная Европа, Северная Америка | Долгосрочная перспектива (> = 4 лет) |
| Рост мужской и детской одежды на мобильных приложениях | +0.7% | Восточная Азия, Южная Азия и Тихоокеанский регион | Краткосрочная (<= 2 года) |
Источник: анализ Fact.MR. Обновлено 26 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Высокие показатели возврата и обратные логистические затраты | -1.1% | Глобальный | Краткосрочное (<= 2 года) |
| Правила по непроданному товару и текстильным отходам | -0.6% | Западная Европа | Долгосрочная перспектива (>= 4 года) |
| Мошенничество с оплатой и отказы в доставке наличными | -0.5% | Южная Азия и Тихоокеанский регион, Ближний Восток и Африка | Среднесрочное (2-4 лет) |
Источник: анализ Fact.MR. Обновлено 26 октября 2026 г.
Какие страны масштабируют рынок онлайн-розничной торговли модой до 2036 года?
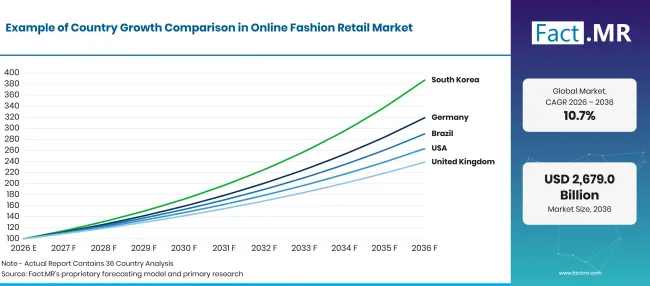
Online Fashion Retail Market Growth Index 1 | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Германия | 12.3% |
| Бразилия | 11.2% |
| Соединённые Штаты | 10.2% |
| Великобритания | 9.1% |
| Япония | 8.0% |
Источник: анализ Fact.MR. Обновлено 26 октября 2026 г.
Что поддерживает принятие Германией?
12.3% CAGRвызвано переходом расходов на одежду из магазинов на онлайн- и продавцов по почте.
Спрос на онлайн-одежду в Германии растёт, в то время как продажи в магазинах отстают. Destatis сообщила, что интернет- и розничные продажи по почте в реальном выражении выросли 5.0% в 2024 году, тогда как магазины, продающие текстиль, одежду, обувь и кожаные изделия упали 3.2% [5]. Немецкие покупатели предпочитают оплачивать по счету и легко возвращать товары, а платформы, построенные на этих привычках, продолжают получать повторные заказы.
Как Бразилия масштабирует спрос?
11.2% CAGR, обеспечивается мгновенными платежами, что облегчает выполнение небольших модных заказов.
Модная электронная коммерция в Бразилии зависит от платежей, которые работают без кредитной карты. Министерство финансов сообщило, что Pix обработала почти 80 миллиардов транзакций на сумму более35 триллионов реалов в 2025 году [6]. К концу этого периода 148 миллионов человек совершили или получили платежи по Pix [6]. Рассрочка по картам остаётся популярной для больших модных корзин.
Что способствует росту США?
10.2% CAGRотражает устойчивый рост доли электронной коммерции в общей розничной торговле.
Американские покупатели продолжают перемещать обычные покупки одежды онлайн. Бюро переписи населения США сообщило, что продажи в электронной коммерции составили340.2 миллиарда долларов во втором квартале 2026 года, что составляет 17.1% от общего объёма розничных продаж [7]. Этот показатель был 12.2% выше, чем в том же квартале 2025 года [7]. Универмаги, сети со скидкой и сайты брендов конкурируют через приложения и программы лояльности.
Как развивается спрос в Великобритании?
9.1% CAGR, поскольку онлайн-расходы занимают высокую долю в общей розничной торговле.
Онлайн-шопинг одежды в Великобритании уже является значительной частью того, как люди покупают. Управление национальной статистики сообщило, что онлайн-продажи составили 28.8% всех розничных расходов в августе 2026 года, по сравнению с 28.4% в июле [8]. Онлайн-расходы за три месяца до августа были 10.1% выше, чем год назад [8].
Как выступает Япония?
8.0% CAGRспособствует широкое использование безналичных платежей и высокий онлайн-тариф на одежду.
Одежда — одна из самых цифровых категорий розничной торговли в Японии. Министерство экономики, торговли и промышленности сообщило, что B2C рынок электронной коммерции одежды и аксессуаров достиг 2.798 триллиона иен в 2024 году, при этом ставка электронной коммерции составила 23.38% [9]. METI также оценила безналичную долю потребительских платежей в 58.0% в 2025 году, при этом кредитные карты составляют 82.7% безналичной стоимости [10].
Кто возглавляет рынок онлайн-розничной торговли модой?
Сфера онлайн-моды делится на три группы, каждая из которых по-своему привлекает покупателей. Сети быстрой моды, такие как Zara и H&M, имеют собственные сайты и приложения рядом с крупными сетями магазинов, поэтому онлайн-заказы и посещения магазинов взаимовыгодны друг с другом. Онлайн-игроки конкурируют по ассортименту и скорости. ASOS выпустила свою первую адаптивную коллекцию вариантов 51 в сентябре 2026 года, продававшуюся только на ASOS.com [11]. В августе 2026 года ASOS добавила премиальные бренды сумок и обуви, включая Michael Kors и Vagabond [12].
Debenhams Group продаёт моду для молодых покупателей через собственные сайты, а Shein продаёт недорогую одежду через приложения во многих странах. Myntra обслуживает индийских покупателей и предлагает наличные при доставке. Третья группа сосредоточена на роскоши. Net-a-Porter и Farfetch продают дизайнерские бренды онлайн, а Nordstrom добавила AI-рекомендации по нарядам и доступ стилистов в своё приложение в октябре 2026 года [13]. Точность посадки, скорость доставки и стоимость возврата определяют, кто получит долю.
Какие компании являются ключевыми поставщиками?
Ключевые компании включают Zara; H&M; ASOS; Debenhams Group; Shein; Myntra; Net-a-Porter; Farfetch; и Nordstrom.
- Зара
- H&M
- ASOS
- Группа Debenhams
- Шейн
- Myntra
- Net-a-Porter
- Фарфетч
- Nordstrom
Библиография
- [1] Международный союз электросвязи. (2025, ноябрь 17года). Глобальное число пользователей Интернета увеличивается, но различия углубляют ключевые цифровые разрывы.
- [2] Евростат. (2025, февраль 20). Онлайн-шопинг в ЕС продолжает расти.
- [3] Европейская комиссия. (2026, июль 17). Запрет на уничтожение непроданной одежды и обуви вступает в силу.
- [4] Banco Central do Brasil. (декабрь 2025). Estatísticas de pagamentos por atividade econômica (EPAE) [Статистика платежей по экономической активности].
- [5] Statistisches Bundesamt (Destatis). (2025, январь 31). Einzelhandelsumsatz im Jahr 2024 real um 1,1 % höher als 2023 [Розничные продажи в 2024 году выросли 1.1% в реальном выражении по сравнению с 2023 годом].
- [6] Ministério da Fazenda. (2026, август 19). Pix consolida liderança nos pagamentos digitais e projeta novas evoluções até 2030 [Pix консолидирует своё лидерство в цифровых платежах и планирует новые обновления к 2030 году].
- [7] Бюро переписи населения США. (2026, август 18). Квартальные розничные продажи электронной коммерции: 2квартал 2026 года.
- [8] Управление национальной статистики. (2026, сентябрь 18). Розничные продажи, Великобритания: август 2026.
- [9] Министерство экономики, торговли и промышленности Японии. (2025, август 26года). [Результаты исследования рынка электронной коммерции за 2024 финансовый год].
- [10] Министерство экономики, торговли и промышленности Японии. (2026, март 31года). Соотношение безналичных платежей 2025 года к общей сумме, выплаченной потребителями.
- [11] ASOS. (2026, сентябрь 24). ASOS запускает адаптивную коллекцию, ставящую стиль в центр доступной моды, созданную совместно с клиентами для людей с ограниченными возможностями и Tilting the Lens.
- [12] ASOS. (2026, август 26). ASOS повышает уровень премиальных аксессуаров с культовыми брендами сумок и высокой обувью.
- [13] Nordstrom. (2026, октябрь 12). Подарки стали проще, личнее и веселее в Nordstrom в этот праздничный сезон
Ответы на этот отчёт
- Насколько крупным будет онлайн-ритейл моды в 2026 и 2036 годах и каким ежегодным темпом он будет расти?
- Почему одежда, женщины-покупатели, прямые брендовые продажи и наличные при доставке возглавляют их сегменты?
- Какую роль играют доступ к интернету, мобильные приложения и выбор оплаты при онлайн-заказах одежды?
- Чем отличаются Германия, Бразилия, США, Великобритания и Япония по спросу на онлайн-моду?
- Какие модные ритейлеры и платформы сегодня продают онлайн, и что поможет им увеличить свою долю?
Что охватывает рынок онлайн-розничной торговли модой?
Модные товары, купленные онлайн, составляют основу этого рынка. Одежда, обувь и аксессуары, заказанные через сайты, приложения и маркетплейсы, учитываются.
Заказы от женщин, мужчин и детей отслеживаются на прямых брендовых платформах, оптовых платформах и сайтах перепродажи. Покрыты все основные способы оплаты — от наличных до курьера до карт, кошельков и банковских переводов.
Что входит в область применения?
Веб-сайты брендов, приложения ритейлеров, мультибрендовые маркетплейсы и люксовые интернет-бутики входят в эти границы. Онлайн-заказы, собранные в магазинах, учитываются, как и продажи в социальной коммерции внутри приложения.
Трансграничные заказы, отправленные в страну покупателя, учитываются на рынке назначения. Онлайн-перепродажа бывшей в употреблении одежды, обуви и сумок между потребителями входит в общий объём, наряду с оптовыми модными заказами, размещёнными онлайн бутиками.
Что исключено из сферы применения?
Мода, продаваемая в физических магазинах без онлайн-заказа, исключена. Косметика, парфюмери и домашние текстильные изделия выходят за пределы этого рынка, даже если они продаются на модных платформах.
Подписки на аренду одежды, форму, купленную по деловым контрактам, и индивидуальный пошив, заказ лично, не учитываются. Сборы за доставку и налоги не учитываются в стоимости продаж.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Офисные исследования: Кабинетные исследования охватывают государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, задокументирован в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, ценообразование и тенденции объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и барьеры для расширения рынка.
- Валидация и цикл обновления данных: Результаты подтверждаются путем сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
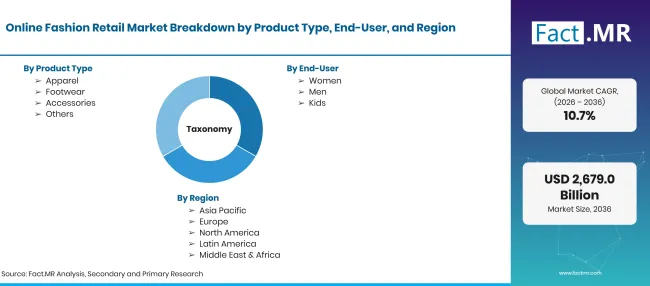
Online Fashion Retail Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиардов |
| Определение рынка | Продажа одежды, обуви и модных аксессуаров, заказанных через веб-сайты, мобильные приложения и онлайн-маркетплейсы, доставленных покупателю или полученных в магазине. Стоимость учитывается по цене онлайн-транзакции за вычетом возврата. |
| Тип продукта | Одежда; Обувь; Аксессуары; Прочее |
| Конечный пользователь | Женщины; Мужчины; Дети |
| Бизнес-модель | Бизнес — потребителю; Бизнес — бизнес; Потребитель — потребитель |
| Способ оплаты | Наличные при доставке; Кредитная/дебетовая карта; Цифровые кошельки; Банковские переводы; Прочее |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Германия; Бразилия; Соединённые Штаты; Великобритания; Япония |
| Профилируемые компании | Zara; H&M; ASOS; Debenhams Group; Shein; Myntra; Net-a-Porter; Farfetch; Nordstrom |
| Прогнозный период | 2026–2036 годы |
| Подход | Гибридный подход сверху вниз и снизу вверх, используя количество пользователей в интернете, коэффициенты онлайн-покупателей, долю в розничной торговле одежды в электронной коммерции, средние значения заказов по категориям и вариант оплаты по странам. |
Источник: анализ Fact.MR. Обновлено 26 октября 2026 г.
Как сегментируется рынок?
-
По типу продукта
- Одежда
- Обувь
- Аксессуары
- Другие
-
По конечному пользователю
- Женщины
- Мужчины
- Дети
-
По бизнес-модели
- От бизнеса к потребителю
- Бизнес бизнесу
- От потребителя к потребителю
-
По способу оплаты
- Наличные при доставке
- Кредитная/дебетовая карта
- Цифровые кошельки
- Банковские переводы
- Другие
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Насколько велик рынок онлайн-розничной торговли модой в 2026 году?
Какова CAGR онлайн-рынка модной розницы с 2026 по 2036 год?
Какой тип продукта лидирует на рынке онлайн-розничной торговли модой?
Какой конечный пользователь лидирует на рынке онлайн-розничной торговли модой?
Какая бизнес-модель лидирует на рынке онлайн-розничной торговли модой?
Какой способ оплаты лидирует на рынке онлайн-розничной торговли модой?
Какая страна вырастет больше всего на рынке онлайн-розничной торговли модой?
Кто основные компании на рынке онлайн-розничной торговли модой?
Кто работал над этим отчётом

Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF