- Market Value (2025): USD 4.09 Bn
- Estimated Value (2026): USD 4.83 Bn
- Forecast Value (2036): USD 25.8 Bn
- CAGR (2026-2036): 18.2%
Какова прогнозируемая стоимость рынка антенн G 5к 2036 году?
USD 4.83 миллиарда в 2026 году до USD 25.8 миллиардов к 2036 году, с точностью 18.2% CAGR.
- Согласно Fact.MR анализу, рынок антенн 5G достиг USD 4.09 миллиарда в 2025 году.
- Спрос вырастет с USD 4.83 миллиарда в 2026 году до USD 25.8 миллиарда в 2036 году.
- Прогнозируется, что рынок зафиксирует 18.2% CAGR в период с 2026 по 2036 год благодаря ускорению глобального развертывания основных сетей 5G Standalone (SA), быстрой коммерциализации широкополосного доступа 5G Fixed Wireless Access (FWA), увеличению промышленных частных кампусов-сетей и резкому спросу на подключённые мобильные антенны для мобильных транспортных средств (C-V2X).
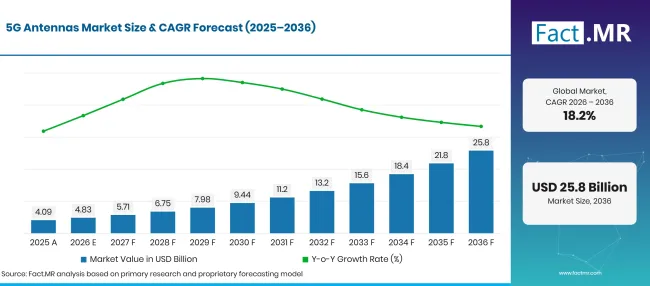
5G Antennas Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиарда) |
|---|---|---|
| 2025 | Актуальные | 4.1 |
| 2026 | Оценка | 4.8 |
| 2036 | Прогноз | 25.8 |
| CAGR 2026–2036 | Прогнозный период | 18.2% |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Какие показатели определяют 5росте рынка антенн G?
USD 21.0 миллиард абсолютных шансов с 2026 по 2036 годы, благодаря технологиям Sub6 GHz, открытым развертываниям и телекоммуникационным операторам, обеспечивающим доминирующий объем расширения.
- Драйверы спроса на рынке
- Июльский заказ FCC на Верхний C-диапазон 2026 года делает 160 МГц на 3.98–4.14 ГГц доступным для гибкого использования на земле и устанавливает защитный диапазон 20 МГц на 4.14–4.16 ГГц [1]. Расширение сервиса 3.7 ГГц на этот дополнительный среднеполосный спектр создаёт долгосрочную потребность в широкополосных многоэлементных антеннах, которые могут увеличивать ёмкость при сосуществовании с соседними радиовысотомерами и спутниками.
- В октябре 2025 года FCC предложила сделать от 100 МГц до 180 МГц верхнего C-диапазона 3.98–4.2 ГГц для наземного гибкого использования, опираясь на существующие правила обслуживания 3.7–3.98 ГГц [2]. Это решение подчеркнуло стратегическую важность непрерывной среднеполной пропускной способности и необходимость антенных систем, способных поддерживать расширенные диапазоны настройки, фильтрацию и требования к сосуществованию.
- NIST сообщает, что 4G LTE обычно использует от двух до четырёх антеннных элементов, тогда как массивный MIMO может использовать сотни и более элементов для формирования узких, направляемых лучей, улучшающих отношение сигнал/шум, скорость передачи данных и пропускную способность пользователя [3]. Полученная сложность измерений и калибровки увеличивает спрос на интегрированные активные антенные массивы и системы тестирования по воздуху.
- ITU оценила, что 5сети G охватили 55% населения мира в 2025 году, включая 84% в странах с высоким уровнем дохода, но лишь 4% в странах с низким уровнем дохода [4]. Разрыв в 80процентных пунктов и группах дохода подчеркивает значительную оставшуюся возможность развертывания макро, маломобильной и фиксированной беспроводной антенной инфраструктуры.
- Ключевые сегменты, проанализированные
- По типу: Всенаправленная система занимает 35.2% долю в 2026 году, предпочитается для малых ячей, внутренних корпоративных распределённых антенн и автомобильной телематики благодаря сбалансированному горизонтальному излучению 360градусов.
- По применению: Телекоммуникации занимают 42.5% долю в 2026 году, чему способствует масштабная плотность макробазовых станций и автономные 5G-ядра, выполненные операторами телекоммуникационных услуг уровня1 .
- По технологиям: В 2026 году 68.4% ГГц занимает долю ниже6 ГГц, доминируя по распределению коммерческих перевозчиков благодаря оптимальному балансу между широким географическим покрытием, надёжным проникновением в здания и высокой пропускной способностью передачи данных.
- По месту развертывания: В 2026 году 64.2% доля на открытом воздухе, поддерживаемая общенациональными макробашнями, городскими уличными приспособлениями для малых ячейок и размещением колокаций на крышах.
- Аналитическое мнение на Fact.MR
- Шамбху Натх Джа, ведущий консультант Fact.MR, отмечает: «Рынок антенн 5G входит в цикл гиперроста, подпитываемый слиянием массовых активных MIMO-архитектур, модулярности Open RAN и высокочастотного миллиметрового формирования луча. Операторы сетей больше не рассматривают антенны как пассивные излучающие элементы; они внедряют интеллектуальные, программно-определённые активные антенны, интегрирующие цифровые трансиверы, алгоритмы формирования луча и радиочастотную фильтрацию непосредственно на задней панели антенны. Производители антенн, освоившие передовую химию диэлектрических подложок с низкими потерями, автоматизированную сборку роботизированных поверхностных монтажных устройств и компактную интеграцию GaN, получат контракты уровня1 по мере того, как телекоммуникационные операторы будут строить мультигигабитные автономные 5G-сети.»
- Стратегические последствия
- Исследование NIST 2025 года по 5G эталонному датчику показало, что добавление второй моностатической базовой станции улучшило пространственную разрешение как минимум на 40%; использование позиционирующих эталонных сигналов с полосой пропускания до 100 МГц обеспечивало локализацию разрешения менее1метров с пятью базовыми станциями [5]. Результаты иллюстрируют то, как более плотные, координированные антенные площадки могут расширить 5G-инфраструктуру за пределы коммуникаций в интегрированные сенсорные приложения.
- Поставщики телекоммуникационной инфраструктуры ускоряют поддержку стандартов Open Radio Access Network (Open RAN), разрабатывая антеннные головки с использованием стандартизированных цифровых интерфейсов eCPRI. Отделение аппаратного обеспечения для антенны от собственного программного обеспечения базового диапазона позволяет мобильным операторам смешивать и комбинировать коммерческие антенные массивы с облачными базовыми процессорами, снижая общие затраты на развертывание сети.
- Производители автомобильных антенн разрабатывают многофункциональные конформные модули акульих плавников и стеклянных антенн, способные вмещать 5G C-V2X, высокоточное позиционирование GNSS, Wi-Fi 6E и спутниковые коммуникационные элементы в аэродинамических корпусах. Директора по закупкам ведут переговоры о долгосрочных соглашениях на специализированные термоустойчивые поликарбонатные радиокупольные полимеры для обеспечения квалификации автомобилей при экстремальных условиях эксплуатации.
- Операторы башенной инфраструктуры сотрудничают с муниципальными коммунальными службами для установки замаскированных антенн 5G малых сотовых связей, интегрированных непосредственно в умные столбы уличного освещения и автобусные остановки. Внедрение эстетически незаметных всенаправленных малых ячеек позволяет телекоммуникационым операторам обходить сложные городские зонирования, одновременно обеспечивая плотное покрытие миллиметровых волн микроячейки в исторических центрах города.
Ожидается, что США зафиксируют ведущий в отрасли 18.7% CAGR, обусловленный масштабным внедрением макро C-диапазона, агрессивной конкуренцией по фиксированному беспроводному доступу (FWA) и обширному частному финансированию предприятий 5G. Великобритания идёт вплотную 18.2% CAGR, поддерживаемая инвестициями проекта Gigabit в оптичную связь и плотным развертыванием малых городских мобильных сетей. Япония развивается 17.9% CAGR, благодаря первопроходческим коммерческим развертываниям Open RAN, общенациональному лицензированию местных 5G и коридорам 5G вдоль путей скоростных поездов. Бразилия демонстрирует 15.0% CAGR, способствующий быстрому расширению автономной сети 3.5 ГГц в столицах и модернизации сельскохозяйственного IoT. Германия расширяется 13.4% CAGRблагодаря ведущим в мире сетям промышленных 5G, распределённых между автомобильными, химическими и инженерными предприятиями.
Как рынок антенн 5G распределён по сегментам?
Суб6 ГГц 68.4%; Открытые 64.2%; Телекоммуникационные 42.5%; Всенаправленные 35.2% в 2026 году.
Какая технология занимает наибольшую долю рынка?
В 2026 году 68.4% долю занимает частота ниже6 ГГц.
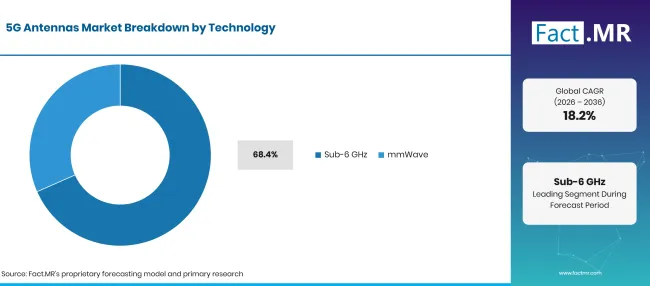
5G Antennas Market Breakdown Technology | Source: Fact.MR
| Технологии | Поделиться (2026) |
|---|---|
| Суб6 ГГц (ведущий сегмент) | 68.4% |
| Другие объединённые сегменты (mmWave) | 31.6%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Технология суб-6 ГГц занимает более двух третей общей рыночной стоимости антенны 5G, служа основой для глобального развертывания мобильного широкополосного интернета. Операторы телекоммуникаций предпочитают средние частоты между 2.5 ГГц и 4.2 ГГц, поскольку они обеспечивают оптимальный физический компромисс между широким диапазоном радиораспространения и многотысячемегабитной способностью передачи. Директора по закупкам выделяют огромные бюджеты на 32T32R и 64T64R, которые внедряют динамическое формирование лучей на широких географических пригородных и сельских сотовых площадях. Параллельно антенны с миллиметровыми волнами (mmWave) представляют собой рубеж самых высокоскоростных технологий, захватывая 31.6% долю по мере развертывания операторами сверхплотных микроячеек в спортивных стадионах, конгресс-центрах, терминалах аэропортов и густонаселённых городских транспортных узлах. Планировщики сетей внедряют плотные небольшие сотовые сети для увеличения пропускной способности в городских горячих точках с высокой загрузкой. Инженеры операторов устанавливают современные массивные MIMO-массивы для увеличения ёмкости ячейки без необходимости дополнительных лицензий на спектр. Телекоммуникационные провайдеры также оснащают эти антеннные системы с фиксированным беспроводным доступом для обеспечения высокоскоростного домашнего широкополосного доступа, конкурирующего напрямую с оптоволоконными соединениями.
Где разворачивается большинство антенн?
В 2026 году 64.2% доля на открытом воздухе.
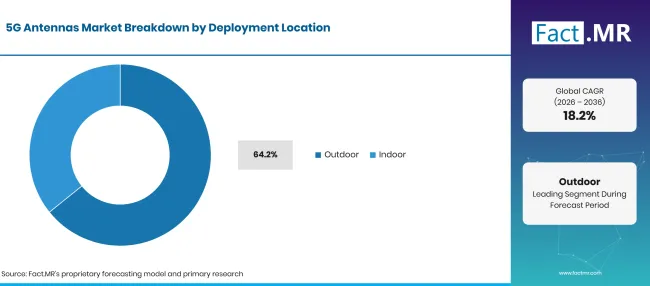
5G Antennas Market Breakdown Deployment Location | Source: Fact.MR
| Место развертывания | Поделиться (2026) |
|---|---|
| Outdoor (ведущий сегмент) | 64.2% |
| Другие объединённые сегменты (Indoor) | 35.8%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Открытые площадки обеспечивают почти две трети общего дохода отрасли, что отражает значительные инвестиции в гражданское строительство и оборудование в крупные сотовые вышки, высоковольтные передающие башни, крыши зданий и придорожную инфраструктуру. Наружные антенны должны выдерживать суровые погодные условия, включая ветровую нагрузку, деградацию солнечного ультрафиолета, проникновение сильных дождей и экстремальные температурные колебания от -40°C до +65°C, требуя прочных стеклопластиковых ракупов и уплотнений с рейтингом IP67. Одновременно 35.8% долю обеспечивают внутренние установки, быстро расширяясь по мере того, как корпоративные штабы, больницы, автоматизированные производственные предприятия и подземные сети метро устанавливают распределённые антеннные системы (DAS) и внутренние микрорадиостанции 5G для преодоления потерь проникновения сигнала в наружные стены зданий. Поставщики телекоммуникационного оборудования поставляют базовые станции нового поколения 5G в сочетании с оптимизированными наружными антенными антеннами. Сетевые архитекторы интегрируют передовые антеннные системы для автоматизации удалённой настройки наклона и азимута с помощью цифровых контроллеров. Разработчики инфраструктуры также внедряют полную инфраструктуру5G New Radio по муниципальным транзитным коридорам.
Что ведёт в сегменте «Приложения»?
Телекоммуникации составляют 42.5% долю в 2026 году.
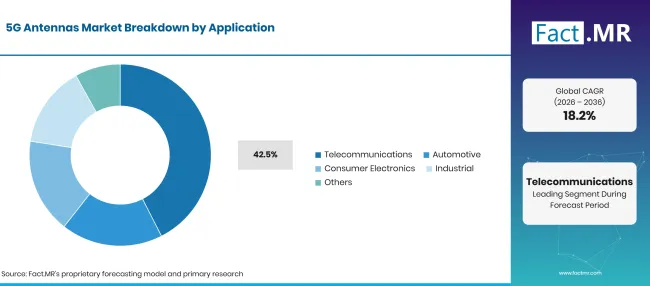
5G Antennas Market Breakdown Application | Source: Fact.MR
| Применение | Поделиться (2026) |
|---|---|
| Телекоммуникации (ведущий сегмент) | 42.5% |
| Другие объединённые сегменты | 57.5%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Операторы телекоммуникационных сетей представляют собой ведущий сегмент приложений, внося 42.5% общие расходы на закупку антенн. Операторы сотовой связи1 -го уровня проходят многолетние циклы капитальных вложений, переходя неавтономные (NSA) сети на автономные (SA) архитектуры, требующие совершенно новых массивных антенн MIMO, способных к слайсингу сети и интеграции edge compute. Автомобильный сектор представляет собой самое быстрорастущее вторичное применение, интегрируя конформные антенны 5G в панели кузова автомобилей для автоматизированного вождения и телеметрии между транспортными средствами в облако. Промышленные производственные предприятия, коммерческие аэропорты и энергетические сети составляют оставшуюся базу потребления, инвестируя в частные 5G-антенны для работы автономных мобильных роботов и умных датчиков. Инженеры по материалам оценивают диэлектрические материалы с низкими потерями , чтобы минимизировать затухание высокочастотного сигнала внутри корпусов антенн. Менеджеры закупают сертифицированное оборудование для монтажа телекоммуникаций , чтобы закрепить тяжёлые активные антенны на сотовых мачтах. Инженеры по радио-тестированию используют генераторы высокочастотных сигналов для проверки точности управления лучом во время заводской калибровки. Операторы вышки также внедряют радио-частотные решения по оптоволокну для соединения удалённых антенных головок с централизованными базовыми блоками отеля.
Что ускоряет внедрение 5G Antennas Market и что его сдерживает?
Глобальные автономные 5G, стремительный рост спроса на фиксированный беспроводной широкополосный доступ и частные промышленные корпоративные сети ускоряют расширение рынка. Значительные капитальные затраты на масштабную MIMO-инфраструктуру, задержки согласования зонирования для открытых городских сотовых объектов и ослабление сигнала по прямой видимости миллиметровых волн ограничивают беспрепятственное развертывание.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Переход операторов мобильной связи от 5G NSA к автономным (SA) 5ядровым сетях G | +2.0% | Глобальный | Краткосрочная (< = 2 года) |
| Быстрое коммерческое внедрение 5G Fixed Wireless Access (FWA) в качестве замены оптоволокна | +1.8% | Северная Америка, Европа | Краткосрочная (<= 2 года) |
| Распространение частных 5G кампусных сетей в умном производстве и логистике | +1.5% | Европа, Восточная Азия | Среднесрочное (2–4 лет) |
| Интеграция телематики 5G C-V2X и многоэлементных конформных антенн в подключённых аппаратах | +1.3% | Восточная Азия, Северная Америка | Среднесрочный (2–4 года) |
| Внедрение массового MIMO-формирования пучка для преодоления потерь распространения в C-диапазоне и mmWave | +1.1% | Глобальный | Долгосрочная перспектива (> = 4 лет) |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЯ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Открытая архитектура RAN стандартизирует интерфейсы цифровых антенн и снижает затраты операторов | +1.7% | Северная Америка, Европа, Япония | Краткосрочно (<= 2 года) |
| Перенастраиваемые интеллектуальные поверхности (RIS), использующие метаматериалы для перенаправления 5G-пучков | +1.4% | Восточная Азия, США | Среднесрочные (2–4 года) |
| Прозрачные конформные антенны, интегрированные непосредственно в умные стеклянные окна зданий | +1.2% | Западная Европа, Восточная Азия | Среднесрочные (2–4 года) |
| Прямая спутниково-наземная конвергенция, требующая гибридных фазированных антенн | +1.0% | Северная Америка, глобальный | Долгосрочная (> = 4 года) |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Высокое энергопотребление и серьёзные проблемы с тепловым рассеиванием в антеннах 64T64R | -1.5% | Глобальный | Краткосрочный срок (< = 2 лет) |
| Строгие муниципальные ограничения по зонированию и задержки с публичными разрешениями для новых вышек сотовой связи | -1.2% | Европа, Северная Америка | Краткосрочный срок (< = 2 года) |
| Ограничения по высокой физической нагрузке и ветреной нагрузке требуют дорогостоящей арматуры башен | -0.9% | Глобальный | Среднесрочный (2–4 лет) |
| Блокировка миллиметрового сигнала, вызванная листвой, сильными дождями и стеклом с низкой эмиссионностью | -0.7% | Северная Америка, Восточная Азия | Долгосрочная перспектива (>= 4 года) |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Какие страны будут масштабировать рынок антенн 5G до 2036 года?
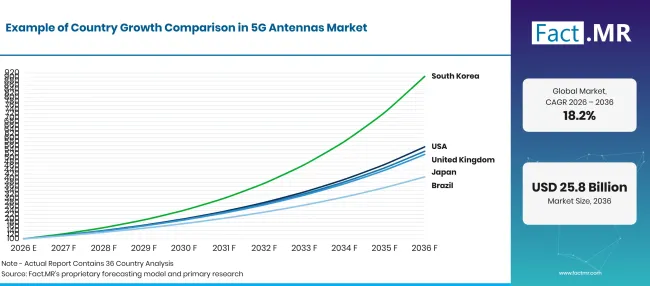
5G Antennas Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Германия | 13.4% |
| Бразилия | 15.0% |
| США | 18.7% |
| Великобритания | 18.2% |
| Япония | 17.9% |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Что поддерживает лидерство в инженерии в Германии?
13.4% CAGR, основанный на пионерском немецком лицензировании частных кампусов 5, мирового класса автомобильного производства и инвестициях в тяжёлую промышленность 4.0 инфраструктуру.
Федеральное агентство сетей Германии сообщило о 484 заявках и 484 назначениях частот для локальных сетей 5G в диапазоне 3.7–3.8 ГГц по состоянию на ноябрь 2025 года [6]. Масштаб выполненных заданий подтверждает устойчивый спрос предприятий на специализированные внутренние и наружные антеннные антенны в производстве, логистике, исследованиях и других промышленных объектах.
Какие возможности открываются по всей Бразилии?
15.0% CAGRподдерживается агрессивным внедрением автономного 5G в крупных столицах штатов, внедрением сельскохозяйственного IoT умного фермерства и федеральным лицензированием спектра 3.5 ГГц.
Обязательства Бразилии по аукционам 5G 2021 года требуют покрытия всех 5,570 муниципальных округов к 2029 году и ещё 1,700 неместных населённых пунктов к 2030 году [7]. График создает измеримый многолетний канал развертывания антенн в крупных городах и небольших муниципалитетах. Помимо столичных центров, сельскохозяйственные предприятия могут использовать направленные антенны и частную мобильную инфраструктуру для подключения техники, дронов и полевых датчиков на обширных сельских участках.
Почему США лидируют по общей рыночной оценке?
18.7% CAGR, способствуя масштабному макровнедрению C-диапазона, агрессивной конкуренции по фиксированному беспроводному доступу (FWA) и обширному частному финансированию предприятий 5G.
США представляют собой крупный коммерческий рынок антенн 5G, поскольку операторы по всей стране расширяют покрытие среднего диапазона и фиксированный беспроводной доступ. Руководство NTIA по BEAD от июля 2025 года сохранило отдельные категории соответствия для необслуживаемых и недостаточно обслуживаемых мест и предоставило обновлённые ответы на реализацию государственных и территориальных широкополосных программ [8]. Хотя BEAD является технологически нейтральным, а не специализированной программой антенн 5G, развертывание в труднодоступных районах укрепляет более широкую среду обратной связи и инфраструктуры, доступную для беспроводных сетей.
Как Великобритания модернизирует 5G-сотовую инфраструктуру?
18.2% CAGRподдерживается инвестициями проекта Gigabit в обратную связь с вышкой, плотными городскими развертываниями малых сотовых сетей и соглашениями о совместной сельской сети.
Отчёт Ofcom Connected Nations 2025 показывает, что покрытие 5G Standalone за пределами британских помещений достигло 83% на уровне высокой уверенности и 74% на очень высоком уровне доверия, измеряемом как покрытие как минимум одного мобильного оператора [9]. Это подтвержденное расширение покрытия поддерживает дальнейшее развертывание активных антенных площадок, в то время как густонаселённые городские районы всё чаще используют компактные малые ячейки и нейтральную инфраструктуру для увеличения пропускной способности.
Почему Япония сохраняет агрессивные технологические инновации?
17.9% CAGRоснована на первопроходных коммерческих развертываниях Open RAN, общенациональном лицензировании местных 5G и коридорах 5G вдоль путей скоростных поездов.
Министерство внутренних дел и связи Японии сообщило о 302,118 наружных базовых станциях 5G и общенациональном покрытии населения 98.4%5G на конец финансового 2024 года, при этом базовые станции были установлены во всех 1,741 муниципалитетах [10]. Установленная база и почти универсальное покрытие поддерживают продолжающийся спрос на повышение мощности, уплотнение частот ниже6 ГГц и специализированные антенны для железнодорожных, промышленных и локальных сетей.
Кто лидирует на рынке антенн 5G?
Huawei Technologies Co., Ltd. занимает крупнейшую долю мирового рынка, производя обширный портфель массивных активных антенн MIMO, лопастных антенн и интегрированных решений для сверхширокополосных базовых станций, широко используемых в Азии, Европе, на Ближнем Востоке и в Латинской Америке. Telefonaktiebolaget LM Ericsson является ведущим мировым телекоммуникационным титаном, пионером в создании сверхлёгих массивных MIMO-антенн и кремниевых активных радиоустановок, разработанных для высокой энергоэффективности и совместимости с Open RAN. Nokia Corporation обладает выдающейся технологической мощью через портфель антенн AirScale, специализируясь на компактных модульных антеннах, многодиапазонных активных антеннах и передовых архитектурах цифрового формирования луча.
Samsung Electronics Co., Ltd. и ZTE Corporation сохраняют доминирующие доли рынка в крупных проектах телекоммуникационной инфраструктуры, при этом Samsung лидирует в развертывании передовых микроклеточных антенн с миллиметровыми волнами, а ZTE поставляет огромные MIMO-массивы операторам по всему миру. CommScope Holding Company, Inc. и Amphenol Corporation представляют ведущих североамериканских специалистов по антеннам, производящих высокопроизводительные макроантенны, распределённые антеннные системы и прецизионные радиочастотные разъёмы. Rosenberger, Tongyu Communication Inc.и Comba Telecom Systems Holdings Ltd. предоставляют элитные радиочастотные проекты и мощные производственные возможности, предоставляя индивидуальные многодиапазонные базовые антенны, малосотовые всенаправленные устройства и высокоточное оборудование для тестирования для телекоммуникационных операторов по всему миру.
Какие компании являются ключевыми поставщиками?
Ключевые компании включают Huawei; Ericsson; Nokia; Samsung Electronics; ZTE; CommScope Holding Company, Inc.; Amphenol Corporation; Rosenberger; Tongyu Communication Inc.; и Comba Telecom Systems Holdings Ltd.
- Huawei
- Ericsson
- Nokia
- Samsung Electronics
- ZTE
- CommScope Holding Company, Inc.
- Amphenol Corporation
- Розенбергер
- Tongyu Communication Inc.
- Comba Telecom Systems Holdings Ltd.
Библиография
- [1] Федеральная комиссия по связи. (2026, июль 24года). FCC принимает план проведения аукциона C-диапазона в июле 2027 года.
- [2] Федеральная комиссия по связи. (2025, октябрь 30года). Верхний C-диапазон (3.98–4.2 ГГц): Уведомление о предлагаемом информационном листе по правилам.
- [3] Национальный институт стандартов и технологий. (2026, июль 6). Массовый MIMO.
- [4] Международный союз электросвязи. (2025). Покрытие мобильной сети.
- [5] Ропита, Т., Бландино, С., Гриффит, Д., Нгуен, Т., Саху, А., и Голми, Н. (2025). Характеристика моностатических базовых станций с датчиком разрешения с использованием 5G-эталонных сигналов. В 2025 году IEEE International семинары по коммуникациям. Национальный институт стандартов и технологий.
- [6] Bundesnetzagentur. (ноябрь 2025). Обзор обладателей назначений для использования локальных частот в диапазоне 3,700–3,800 МГц.
- [7] Национальная компания телекоммуникаций. (2025, сентябрь 12года). 5Обязательства по освещению аукционов G.
- [8] Национальное управление телекоммуникаций и информации. (2025, июль 18). BEAD: Часто задаваемые вопросы и ответы (версия 12).
- [9] Офис связи. (2025, ноябрь 19года). Связанные нации 2025: отчёт Англии.
- [10] Министерство внутренних дел и связи. (март 2026). 5Статус развития инфраструктуры на основе новых целей: конец финансового 2024 года.
Ответы на этот отчёт
- Как глобальный рынок антенн 5G расширится с USD 4.8 миллиарда в 2026 году до USD 25.8 миллиардов к 2036 году?
- Какие технологические инновации в 64T64R массивных активных антенных блоках T R стимулируют расширение пропускной способности сети?
- Почему технологии суб-6 ГГц занимают 68.4% общей рыночной стоимости в 2026 году?
- Как операторы телекоммуникаций используют фиксированный беспроводной доступ (FWA) для привлечения абонентов широкополосного доступа в жилых помещениях?
- Какие факторы помогают Соединённым Штатам достичь ведущего в отрасли 18.7% CAGR до 2036 года?
- Как немецкие промышленные 5G лицензии на кампусы трансформируют автоматизированное подключение умных заводов?
- Какую роль играют диэлектрические подложки с низкими потерями и усилители мощности GaN в снижении теплового рассеяния антенны?
Что охватывает рынок антенн 5G?
Антенны, предназначенные для передачи и приёма сигналов через 5G-сети, составляют ядро этого рынка. К ним относятся всенаправленные антенны, направленные антенны и малосоточные антенны, используемые в телекоммуникациях, транспортных средствах и подключённых промышленных системах.
Продажи отслеживаются по технологиям частоты ниже6 ГГц и миллиметровых волн. Установка наружных сетей и внутренние системы подключения охватываются как в коммерческих, так и в промышленных областях.
Что входит в область применения?
В 5включаются элементы антенны G, массивные активные антенны MIMO и антенные массивы для формирования луча. Включены антенны малых ячейок, внутренние распределённые антенны и наружные антенны базовых станций.
Включены антенны 5G, установленные на транспортных средствах, частные промышленные сетевые антенны и интегрированные антеннные модули, предназначенные для соединений 5G New Radio. Также включены продукты, поддерживающие как суб-6 ГГц, так и mmWave.
Что исключено из сферы применения?
Антенны, предназначенные исключительно для сетей 2G, 3G и 4G, выходят за пределы дохода. Автономные Wi-Fi, Bluetooth, GPS и спутниковые антенны без функционала 5G исключены.
Серверы основных сетей, волоконно-оптические кабели и отдельное программное обеспечение для управления сетью не учитываются. Смартфоны, подключённые автомобили и полные промышленные машины не считаются готовой продукцией, за исключением компонентов антенны 5G.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Офисные исследования: Кабинетные исследования охватывают государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, задокументирован в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, ценообразование и тенденции объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и барьеры для расширения рынка.
- Валидация и цикл обновления данных: Результаты подтверждаются путем сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
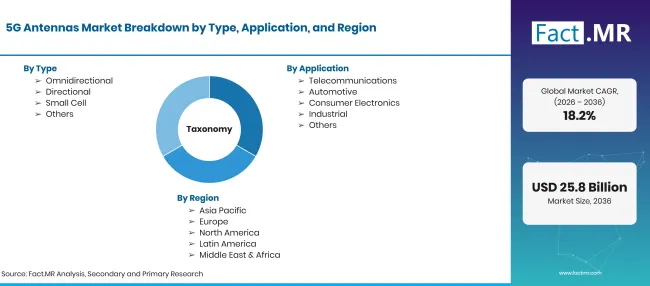
5G Antennas Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиарда в 2026 году до USD 25.8 миллиарда к 2036 году за 18.2% CAGR |
| Определение рынка | Коммерческие поставки излучающих антеннных элементов, массивных активных антенных блоков MIMO (AAU), малых сотовых антенн и автомобильных телематических антенн для 5G New Radio (NR). |
| Тип | Всенаправленный; Направленный; Малый ячейковый; Прочие |
| Применение | Телекоммуникации; Автомобилестроение; Потребительская электроника; Промышленность; Другие |
| Технологии | Суб-6 ГГц; mmWave |
| Место развертывания | На открытом воздухе; В помещении |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Германия; Бразилия; США; Великобритания; Япония |
| Профилируемые компании | Huawei; Ericsson; Nokia; Samsung Electronics; ZTE; CommScope Holding Company, Inc.; Amphenol Corporation; Rosenberger; Tongyu Communication Inc.; Comba Telecom Systems Holdings Ltd. |
| Прогнозный период | 2026–2036 годы |
| Подход | Первичные интервью с инженерами по радиочастотному планированию сотовых сетей, директорами по закупкам базовых станций и специалистами по материалам антенных радиолокаторов в сочетании с проверкой баз данных аукционов спектра. |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Как сегментируется рынок?
-
По типу
- Всенаправленный
- Направленный
- Малая ячейка
- Другие
-
По применению
- Телекоммуникации
- Автомобильная промышленность
- Потребительская электроника
- Промышленность
- Другие
-
По технологиям
- Суб-6 ГГц
- mmWave
- По месту развертывания
- На открытом воздухе
- В помещении
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Какова прогнозируемая стоимость рынка антенн 5G к 2036 году?
Какая технология занимает наибольшую долю рынка антенн 5G?
Какое место развертывания составляет основную часть доходов от антенн?
В какой стране ожидается самый высокий темп роста в прогнозируемый период?
Кто является ведущими поставщиками оборудования на мировом рынке?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF