- Market Value (2025): USD 61.8 Bn
- Estimated Value (2026): USD 65.5 Bn
- Forecast Value (2036): USD 117.0 Bn
- CAGR (2026-2036): 6.0%
Какова прогнозная стоимость рынка сахарных и заменителей сахара к 2036 году?
USD 65.5 миллиарда в 2026 году до USD 117.0 миллиарда к 2036 году, примерно 6.0% CAGR.
- Согласно Fact.MR анализу, рынок сахара и заменителей сахара достиг USD 61.8 миллиарда в 2025 году.
- Спрос вырастет с USD 65.5 миллиарда в 2026 году до USD 117.0 миллиардов в 2036 году.
- Прогнозируется, что рынок зафиксирует 6.0% CAGR в период с 2026 по 2036 годы благодаря инициативам по переформулированию продуктов питания и напитков, повышенному профилактическому уходу за пациентами с диабетом и преддиабетом, а также миграции потребителей к низкогликемическим питательным и ноль-калорийным натуральным подсластителям.
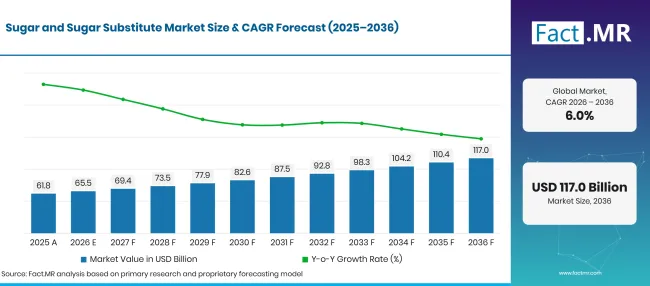
Factmr Sugar And Sugar Substitute Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиарда) |
|---|---|---|
| 2025 | Актуальные | 61.8 |
| 2026 | Оценка | 65.5 |
| 2036 | Прогноз | 117.0 |
| CAGR 2026–2036 | Прогнозный период | 6.0% |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Каковы определяющие показатели роста рынка сахара и заменителей сахара?
USD 51.5 миллиард абсолютных шансов в период с 2026 по 2036 год, при этом натуральные подсластители, а также пищевые и напиточные приложения обеспечат наибольший объём переработки.
- Драйверы спроса на рынке
- Федеральные налоги на сахар и предупреждающие этикетки на передней части упаковки, введённые в Америке и Западной Европе, вынуждают многонациональные корпорации по производству напитков сократить количество сахарозы на 20% до 50% на линиях крупных объемов газированных безалкогольных напитков и соков. Официальные оценки сельскохозяйственной экономической перспективы подтверждают, что мировой рост потребления сахара замедляется, а промышленные закупки безкалорийных альтернатив ускоряются среди отечественных производителей пищевых продуктов [1]. Команды по формулированию интегрируют стевиолгликозиды и редкие сахара для сохранения ощущения во рту без штрафных финансовых штрафов.
- Рост заболеваемости сахарным диабетом 2 типа, детского ожирения и метаболического синдрома приводит к широкой миграции потребителей к нулевым гликемическим и низкокалорийным упакованным продуктам. Комплексные оценки баланса товаров показывают, что поставки отечественных подсластителей промышленным потребителям всё больше диверсифицируются в сторону специализированных питательных и непитательных фракций смесей, чтобы соответствовать стандартам здоровья [2]. Домохозяйства, заботящиеся о здоровье, активно ищут настольные пакетики и выпечку с использованием натуральных растительных подсластителей.
- Технологические прорывы в энзимной биоконверсии и точной ферментации устраняют исторические оставшиеся горечи, металлические послевкусия и ноты лакрицы в высокоэффективных ботанических подсластителях. Недавняя клиническая литература по питанию подтверждает, что современные натуральные некалорийные подсластители поддерживают гликемический гомеостаз, не вызывая вредных скачков инсулина или пост-прандиальных скачков глюкозы в крови [3]. Производители ингредиентов используют технологии целенаправленного маскирования вкусов и ребаудиозидные смеси M для точного воспроизведения временной сладости сахарозы.
- Распространение функциональных напитков, спортивных эликсиров и кето-дружественных снек-баров вызывает огромный промышленный спрос на насыщенные подсластители, обеспечивающие чистую текстуру без быстрого переваривания углеводов. Систематические биомедицинские обзоры показывают, что сбалансированное замещение традиционных сахаров хорошо переносимыми альтернативами поддерживает цели управления весом при интеграции в рацион с контролем калорий [4]. Производители пищевых продуктов используют синергию с множеством подсластителей для достижения оптимального сенсорного паритета при оптимизации соотношения соотношения соотношение сладости.
- Ключевые сегменты, проанализированные
- По типу продукта: Натуральные подсластители занимают 58.9% долю в 2026 году, предпочитая их среди промышленных заводов по смешиванию и брендам чистых потребительских упаковочных товаров за растительное происхождение, не-ГМО позиционирование и воспринимаемую потребителями безопасность здоровья.
- По применению: В 2026 году на 68.5% долю занимают пищевые продукты и напитки, поскольку корпорации по разливу напитков, производители кондитерских изделий, молочные предприятия и коммерческие пекарни перерабатывают фирменные рецепты.
- По каналам продаж: Супермаркеты/гипермаркеты занимают 53.7% долю в 2026 году, обеспечивая доминирующие розничные полки, возможности для оптового мерчендайзинга и широкое многобрендовое доступное количество домашних подсластителей и альтернативных ингредиентов для подсластителей.
- Аналитическое мнение на Fact.MR
- Шамбху Натх Джа, ведущий консультант Fact.MR, отмечает: «Коммерческое поле боя в секторе подсластителей больше не определяется простым вычитанием калорий; оно определяется сенсорной биомимикрией и чистой этикеткой. Промышленные кухонные комбайны не будут идти на компромиссы с текстурой, удержанием влаги или кинетикой потемнения только ради снижения процента сахара. Пищевые технологи и специалисты по переработке ингредиентов, овладевающие точной кокристаллизацией и смешиванием мультигликозидов, получат долгосрочные коммерческие контракты, поскольку пищевые конгломераты исключают синтетические добавки, не отталкивая предпочтений потребителей.»
- Стратегические последствия
- Конгломераты по переработке значительно инвестируют в ферментные биоконверсионные резервуары и биореакторы для масштабирования производства стевиолгликозидов следующего поколения, тагатоз и редких сахаров. Опросы поведения взрослых фиксируют измеримый рост регулярного потребления непитательных подсластителей среди потребителей, управляющих хроническими метаболическими заболеваниями, что закрепляет устойчивый базовый коммерческий спрос [5]. Переработчики, переходящие инфраструктуру на биоферментированные натуральные подсластители, достигают более высокой прибыли, чем традиционные операции по переработке сахарозы.
- Промышленные пекарни и молочные производители разрабатывают модульные протоколы смешивания, сочетающие высокоэффективные растительные экстракты с растворимыми пищевыми волокнами, такими как инулин, полидекстроза и резистентный декстрин. Эта гибридная стратегия устраняет дефицит текстуры, восстанавливает криозащиту в замороженных десертах и воспроизводит важную влагосвязывающую функцию тростникового сахара.
- Глобальные поставщики ингредиентов для подсластителей заключают долгосрочные соглашения о сельскохозяйственных закупках с кооперативами по выращиванию стевии и монаховых фруктов в Юго-Восточной Азии, Восточной Африке и Латинской Америке. Форвардное исполнение контрактов защищает перерабатывающие предприятия от сезонных изменений урожая, одновременно обеспечивая строгую проверку проектов без ГМО и соблюдение органических стандартов USDА.
- Инженеры по упаковке разрабатывают барьерные ламинаты и герметически герметичные осушительные пакеты, чтобы защитить гигроскопические кристаллы сахарных заместителей от поглощения и агломерации окружающей влажности. Обеспечение свободного течения в промышленных сухих бункерах снижает простои производства на автоматизированных линиях кондитерской и разливной продукции.
В США ожидается 7.3% CAGR, а Великобритания — 6.6%, благодаря агрессивному налогообложению сахара с газированными напитками, инновациям в спортивном питании и быстром внедрении розничной чистой маркировки. Германия расширяется в 5.7%года, поддерживаемая передовым производством пищевой науки, строгими стандартами чистоты Европейского управления по безопасности пищевых продуктов и широким спросом на органические хлебобулочные изделия. Япония достигает 4.9% CAGR, поддерживаемого функциональными продуктами с заявленными продуктами (FFC) и стареющей демографией, ставшей приоритет на питание с низким гликемией. Бразилия демонстрирует 4.2% CAGR, основанный на её историческом статусе мирового титана по переработке сахарного тростника, постепенно переходящего к специализированным продуктам этанола и экспортным смесям натуральных подсластителей.
Как рынок сахара и заменителей сахара делится по сегментам?
Натуральные подсластители 58.9%; Пищевые и напитки 68.5%; Супермаркеты/гипермаркеты 53.7% в 2026 году.
Какой тип продукта доминирует?
В 2026 году Natural Sweeteners занимает 58.9% долю.
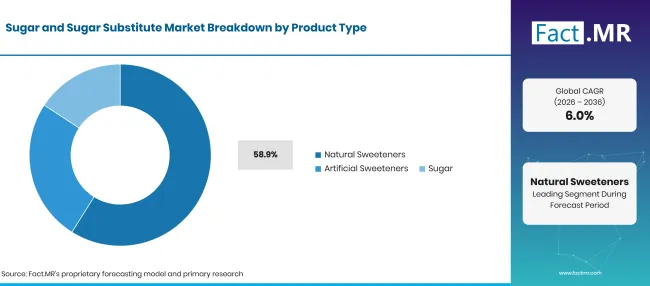
Factmr Sugar And Sugar Substitute Market Breakdown Product Type | Source: Fact.MR
| Тип продукта | Поделиться (2026) |
|---|---|
| Натуральные подсластители (ведущий сегмент) | 58.9% |
| Другие объединённые сегменты | 41.1%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Натуральные подсластители доминируют в распределении закупок на переработку, вызванные неприязнью потребителей к химическим пищевым добавкам и растущим коммерческим доступом экстрактов стевии, концентратов монаховых фруктов, тауматина и аллулозы. Промышленные переработчики предпочитают натуральные экстракты, поскольку заявления о растительном происхождении сильно резонируют среди миллениалов и поколения Z. Параллельно традиционные искусственные подсластители , такие как сукралоза, ацесульфам, калий и аспартам, сохраняют устойчивое применение в бюджетном производстве напитков и пероральных фармацевтических сиропах благодаря низкой соотношению цена-сладость и термической устойчивости. Нефтеперерабатывающие заводы также модернизируют традиционные питательные подсластители , такие как кукурузный сироп с высоким содержанием фруктозы, инвертированные сахарные сиропы и смеси глюкозы и фруктозы для обслуживания традиционных кондитерских и хлебопекарских целей. Быстрая коммерциализация экстрактов высокой чистоты стевии преобразила промышленные формулы напитков, обеспечивая до 300 раз больше сладости, чем сахароза, но не добавляя калорийных обязательств.
Что ведёт в сегменте «Приложения»?
В 2026 году 68.5% доля составляют продукты питания и напитки.
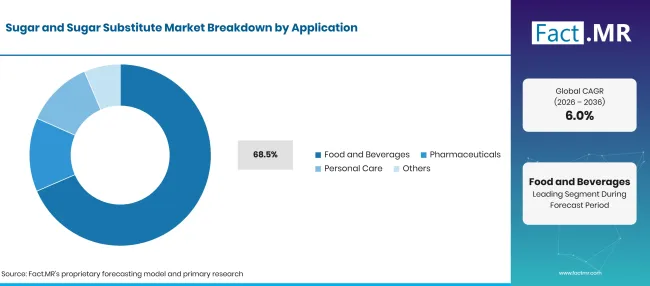
Factmr Sugar And Sugar Substitute Market Breakdown Application | Source: Fact.MR
| Применение | Поделиться (2026) |
|---|---|
| Питание и напитки (ведущий сегмент) | 68.5% |
| Другие объединённые сегменты | 31.5%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Переработка продуктов питания и напитков поглощает более двух третей всех мировых объёмов подсластителей, чему способствует постоянное изменение рецептов в безалкогольных напитках, молочных десертах, начинках для пекарных и сахарных кондитерских изделиях. Производители безалкогольных напитков внедряют инновационные системы подсластителя, чтобы удовлетворить спрос потребителей на газировку с полноценным содержанием сахара, газированные ботанические воды и функциональные чаи. Производители добавок используют передовые порошки восприятия сладкого для нейтрализации горькой терпкости активных растительных экстрактов, кофеина и аминокислот в спортивных предтренировочных напитках. Пищевые специалисты также изучают биоинженерные экстракты сладкого белка, такие как браззеин и монеллин, чтобы раскрыть сверхинтенсивную, очищающую сладость в низкокалорийных питательных батончиках. Розничные покупатели часто покупают упакованные сахарные пакетики с оптимизированными смесями эритритола и монаха для подсластивания кофе и домашней выпечки.
Как канал продаж влияет на дистрибуцию?
Супермаркеты/гипермаркеты составили 53.7% долю в 2026 году.
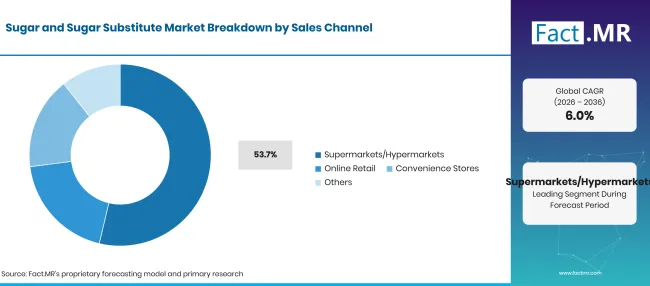
Factmr Sugar And Sugar Substitute Market Breakdown Sales Channel | Source: Fact.MR
| Канал продаж | Поделиться (2026) |
|---|---|
| Супермаркеты/Гипермаркеты (ведущий сегмент) | 53.7% |
| Другие объединённые сегменты | 46.3%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Сети супермаркетов и гипермаркетов остаются ведущим розничным каналом распродажи потребительских сахарных и заменителей сахара, предлагая обширные проходы, посвящённые специализированным сахарным продуктам, органическим кристаллам тростника и разнообразным настольным диспенсерам без сахара. Массовый мерчандайзинг и конкурентные акции с мультиупаковкой позволяют крупным розничным конгломератам регулярно покупать домашние запасы в кладовой. Онлайн-розничные каналы демонстрируют самый быстрый процентный рост, благодаря прямым цифровым брендам, предлагающим альтернативные подсластители эритрита с нулевым гликемическим уровнем для кето- и диабетических сообществ. Специализированные пекарни и магазины натуральных продуктов обслуживают кулинарных пуристов, ищущих редкие аллюлозные подсластители , которые карамелизуются, поджариваются и замораживаются, как обычная сахароза. Магазины у дома удовлетворяют немедленные потребности с помощью карманных таблеток для подсластителей и одноразовых настольных контейнеров, расположенных на кофейных станциях.
Что ускоряет внедрение рынка сахара и заменителей сахара и что его тормозит?
Государственные налоги на сахар, повышенная осведомлённость о метаболических заболеваниях и прорывы в синтезе натуральных гликозидов ускоряют расширение рынка. Высокие затраты на производство редких сахаров, сложные проблемы с чистой маркировкой сенсорного сопоставления и уязвимости урожайности на плантациях сахарного тростника и стевии ограничивают беспрепятственное внедрение.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Введение национальных налогов на снижение сахара для упакованных напитков | +1.3% | Северная Америка, Западная Европа | Краткосрочный срок (< = 2 лет) |
| Растущий клинический и потребительский акцент на управлении диетой для диабетиков и низких гликемических показателей | +1.1% | Глобальный | Среднесрочный период (2–4 лет) |
| Достижения в ферментативной биоконверсии, производящих чистовкусные гликозиды Reb-M | +1.0% | Северная Америка, Восточная Азия | Среднесрочные (2–4 года) |
| Предпочтение потребителей к натуральным растительным подсластителям с чистой этикеткой | +0.8% | Глобальный | Среднесрочное (2–4 лет) |
| Распространение низкокалорийных функциональных спортивных и оздоровительных напитков RTD | +0.6% | Северная Америка, Европа | Долгосрочная (> = 4 года) |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Коммерциализация аллюлозы и тагатозы для низкокалорийного поджаривания в выпечке | +1.2% | США, Восточная Азия, Латинская Америка | Краткосрочно (< = 2 лет) |
| Платформы точной ферментации, эффективно синтезирующие редкие сладкие белки | +1.0% | Северная Америка, Западная Европа | Среднесрочное (2–4 года) |
| Волокна двойного действия для подслащивания, сочетающие пребиотики с высокой сладостью | +0.8% | Западная Европа, Япония | Среднесрочное (2–4 года) |
| Оптовые заменяющие сиропы, разработанные для замороженных десертов, требующих криозащиты | +0.6% | Глобальный | Долгосрочная перспектива (> = 4 лет) |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Высокие премии по затратам на редкие сахара по сравнению с субсидируемой сахарозой | -1.1% | Развивающиеся рынки, Южная Азия | Краткосрочно (< = 2 года) |
| Регуляторная задержка в разрешениях на новые подсластители в отдельных юрисдикциях | -0.9% | Европейский союз, Восточная Азия | Среднесрочное (2–4 года) |
| Неприятные ноты и затяжные ощущения охлаждения в несмешанных полиоловых составах | -0.7% | Глобальный | Среднесрочное (2–4 года) |
| Сельскохозяйственная волатильность в урожайности листьев стевии и сахарного тростника из-за экстремальных климатических условий | -0.5% | Латинская Америка, Южная Азия | Долгосрочная перспектива (> = 4 лет) |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Какие страны масштабируют рынок сахарных и заменителей сахара до 2036 года?
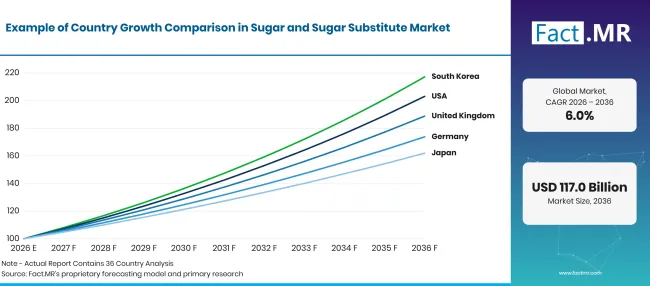
Factmr Sugar And Sugar Substitute Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| США | 7.3% |
| Великобритания | 6.6% |
| Германия | 5.7% |
| Япония | 4.9% |
| Бразилия | 4.2% |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Почему Соединённые Штаты лидируют в расширении мирового рынка?
7.3% CAGR, обусловленной интенсивной переработкой коммерческих напитков, огромным спросом на кето и низкоуглеводные товары для кладовых, а также быстрым одобрением FDA новых некалорийных подсластителей.
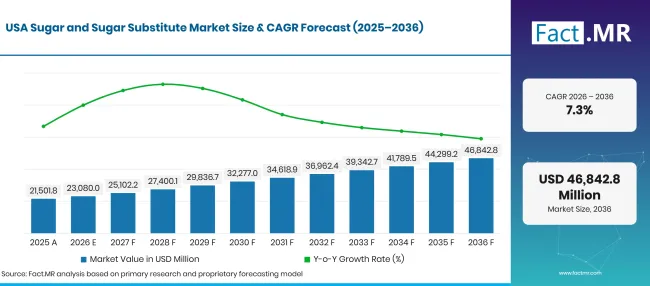
Factmr Sugar And Sugar Substitute Market Forecast Usa | Source: Fact.MR
Американские пищевые и напиточные конгломераты активно исключают добавленный сахар из флагманских розничных портфелей, чтобы соответствовать актуальным рекомендациям по маркировке питательной ценности и удовлетворить спрос потребителей на метаболическое здоровье. Крупные производители напитков с штаб-квартирами в Атланте, Нью-Йорке и Техасе переходят на многомиллионные карбонированные напитки на сложные смеси биоконвертированной стевии, монаха и эритрита. Бурно развивающийся коммерческий рынок кето-дружественной выпечки, протеиновых батончиков и кофейных сливок без калорий стимулирует постоянные закупки натуральных подсластителей оптом. Кроме того, кулинарные разработчики включают жидкий органический агавовый нектар в коктейльные миксеры с чистой этикеткой, органические заправки и ремесленные гранолы.
Как Великобритания продвигает снижение сахара?
6.6% CAGRподдерживается обязательным взносом на индустрию безалкогольных напитков, агрессивными целями ритейлеров по продаже соли и сахара, а также высоким уровнем проникновения настольных подсластителей среди потребителей.
Великобритания представляет собой один из самых регулируемых рынков подсластителей в мире' после введения и планирования расширения национального налога на индустрию безалкогольных напитков. Британские производители напитков переформулировали более 70% коммерческих безалкогольных напитков, чтобы избежать штрафных порогов налогообложения, что создало постоянный базовый спрос на высокоэффективные непитательные подсластители. Ведущие британские супермаркеты устанавливают строгие стандарты снижения сахара под частной маркой для готовых блюд, йогуртов и утренних завтраков. Британские покупатели, заботящиеся о здоровье, регулярно заменяют рафинированный белый сахар настольными диспенсерами стевии и растворами нерафинированного финикового сахара , чтобы сохранить натуральные микроэлементы в домашней кулинарной готовке.
Что поддерживает стабильный спрос на ботанические продукты в Германии?
5.7% CAGR, корни в Германии и #39; с развитым промышленным хлебопекарским сектором, строгими органическими сертификационными системами и чёткими предпочтениями потребителей к ингредиентам без ГМО.
Германия является ведущим в Европе центром промышленных кондитерских изделий, коммерческой выпечки и исследований в области пищевых наук. Немецкие потребители требуют прозрачных наборов ингредиентов с чистой этикеткой, что побуждает местных производителей отказаться от синтетических искусственных подсластителей в пользу сертифицированных органических свёкальных сахаров, берёзового ксилитола и формул из водной извлекаемости стевии. Регуляторный надзор Федерального управления по защите прав потребителей и безопасности пищевых продуктов (BVL) обеспечивает соблюдение строгих ограничений добавок EFSA, заставляя производителей ингредиентов поддерживать безупречную документацию по чистоте. Ведущие немецкие пекарни и производители шоколада используют изомальт и тагатозу для достижения оптимальной кристаллической стабильности и стабильности хранения в безсахарных роскошных кондитерских изделиях.
Почему в Японии наблюдается стабильное внедрение среди функциональных продуктов питания?
4.9% CAGR, движимый процветающим ландшафтом претензий на продукты с функционированием (FFC), стареющей демографической группой, контролирующей уровень глюкозы в крови, и высокой оценкой тонких подслащивающих профилей.
Японские производители пищевых продуктов и напитков работают в сложной функциональной регулировочной среде, где подсластители должны обеспечивать подтверждённые физиологические преимущества наряду со вкусом. Крупные компании по производству напитков в Токио и Осаке продают зелёные чаи и функциональные безалкогольные напитки, обогащённые редкими сахарами, которые снижают поглощение глюкозы после еды. Японские потребители традиционно предпочитают нежные, не приторные уровни сладости, что способствует интеграции ферментативных производных стевии и тауматина вместо интенсивно задержанных подсластителей. Токийские лаборатории личной гигиены и фармацевтических препаратов также поглощают значительные объёмы фармацевтического сорбитола и маннитола для лечебных леденцев для горла и стоматологических препаратов.
Какие возможности открываются по всей Бразилии?
4.2% CAGR, поддерживаемый Бразилией ' бесспорное положение страны как мирового ' крупнейшего производителя сахарного тростника, рост осведомлённости о диабете внутри страны и расширение инвестиций в экспортные рафинированные подсластители.
Сельскохозяйственный ландшафт Бразилии доминирует обширная инфраструктура по переработке сахарного тростника в Сан-Паулу и Паране, которая обеспечивает как глобальные рынки продуктов питания, так и внутренние энергетические сети биоэтанола. Хотя товарный сахар тростника остаётся глубоко интегрированным в местные кулинарные привычки, рост уровня ожирения в городах в Рио-де-Жанейро и Белу-Оризонти вызывает коммерческий интерес к альтернативам с низким содержанием калорий для подсластителей. Отечественные производители упаковки напитков и молочные кооперативы расширяют ассортимент диетических и лёгких продуктов, сформулированных из сукралозы, стевии и смешанных полиолов. Бразильские заводы по переработке ингредиентов всё чаще используют свои огромные возможности по переработке биомассы для создания специализированных предприятий по производству специализированных пребиотических олигосахаридов и экспортных натуральных подсластителей.
Кто лидирует на рынке заменителей сахара и сахара?
Tate & Lyle PLC сохраняет значительное глобальное присутствие в коммерческих текстурах и системах подсластивания, предлагая фирменные экстракты листьев стевии, аллюлозные сиропы и формулы сукралозы, разработанные для бесшовного подачи рецептов. Cargill Incorporated управляет масштабной сельскохозяйственной перерабатывающей инфраструктурой, охватывающей переработку сырого тростника и свёкла, питательные сиропы на основе кукурузы и ведущие мировые системы стевии Reb M, полученные на основе ферментации, в рамках своего портфеля EverSweet. Компания Archer Daniels Midland Company (ADM) предлагает комплексные функциональные решения для подсластивания, сочетая растительные молекулы с современными системами модификации вкуса и чистыми пищевыми волокнами.
Ingredion Incorporated превосходит в использовании крахмалов природы, специальных питательных подсластителей и экстрактов высокой мощности стевии, оптимизированных для стабильности напитков и улучшения текстуры. Roquette Frères руководит европейской обработкой полиола и биоферментации, производя фармацевтический мальтит, ксилит и сорбитол наряду с новыми растительными белками. PureCircle Limited (дочерняя компания Ingredion) управляет специализированными сетями селекции стевии, агрономии и экстракции, которые возглавляют коммерциализацию устойчивых стевиолгликозидов. Компания Hershey активно внедряет инновации в области кондитерских изделий с пониженным содержанием сахара и без сахара, переформулируя культовые бренды шоколада и конфет с использованием эритрита и аллюлозы. Ajinomoto Co. Inc. приносит специализированные аминокислотные и высокоинтенсивные пептидные подслащивания, поставляя аспартам, адвантам и солёные ароматические модуляторы для мировых фармацевтических и пищевых производителей.
Какие компании являются ключевыми поставщиками?
Ключевые компании включают Tate & Lyle PLC; Cargill Incorporated; Archer Daniels Midland Company; Ingredion Incorporated; Roquette Frères; PureCircle Limited; Hershey Company; и Ajinomoto Co. Inc.
- Тейт и Lyle PLC
- Cargill Incorporated
- Компания Archer Daniels Midland
- Ingredion Incorporated
- Рокетт Фрер
- PureCircle Limited
- Компания Hershey
- Ajinomoto Co. Inc.
Библиография
- [1] Макконнелл, М., и Вальдес, К. (2025). Прогнозы сахара и подсластителей: январь 2025 (SSM-437). USDСлужба экономических исследований.
- [2] Макконнелл, М., и Вальдес, К. (2025). Прогнозы сахара и подсластителей: декабрь 2025 (SSM-448). USDСлужба экономических исследований.
- [3] Аршад, М. С. и др. (2025). За пределами сахара: целостный обзор подсластителей и их роли в современном питании. Питательные вещества, 17(3), 482.
- [4] Sharma, A. и др. (2024). Хроническое использование искусственных подсластителей: плюсы и минусы. Cureus, 16(8), e67512.
- [5] Ким, Х. и др. (2026). Факторы, связанные с текущим использованием непитательных подсластителей среди взрослых. Исследования и практика питания, 20(5), 612–624.
Ответы на этот отчёт
- В отчёте оцениваются эффективность обработки, термодинамика кристаллизации и коэффициенты потенции подсластителей в натуральных, искусственных и традиционных форматах сахарозы.
- Оценки применения подробно объясняют, почему коммерческие производители напитков и производители упакованных кондитерских изделий составляют более двух третей общего промышленного спроса.
- Анализ на уровне страны изучает налоговую политику и пищевые рекомендации, позволяющие Соединённым Штатам и Великобритании достичь лидирующей на рынке темпов роста.
- Сравнения сенсорных наук изучают временные профили затяжного времени и термическую устойчивость Reb-M, аллюлозы и эритритола при коммерческой обработке при высокой температуре.
- Конкурентное профилирование отражает мощности по переработке, патенты на ферментационную ферментацию и контракты сельскохозяйственных производителей ведущих мировых производителей подсластителей.
Что охватывает рынок сахара и заменителей сахара?
Рынок охватывает коммерческие поставки калорийных сахаров, полученных из сахарного тростника и сахарной свёклы, питательных углеводных сиропов, высокоинтенсивных искусственных подсластителей и растительных натуральных подсластителей. Оценивается потоки сырья в промышленные заводы по разливу напитков, коммерческие пекарни, линии упаковки молочных изделий, кондитерские производственные предприятия, фармацевтические сиропы и розничные настольные пакеты. Анализ оценивает оптовых торговых перерабатывающих компаний, производителей химикатов с специализированными ингредиентами и бренды подсластителей, упакованных потребительскими продуктами.
Что входит в область применения?
Область охватывает оптовые поставки рафинированного белого сахара из белого тростника, свёклы, сырого нерафинированного сахара, кукурузного сиропа с высоким содержанием фруктозы, инвертных сиропов, полиолов (эритрит, ксилит, сорбитол, мальтитол), синтетических высокоинтенсивных подсластителей (сукралоза, аспартам, ацесульфам-K, сахарин) и растительные экстракты (стевия, монах, тауматин, аллюлоза). Доходные значения отражают поставки готовых подсластителей, оцениваемые на заводских и оптовых точках распространения. Оптовые поставки подсластителей коммерческим производителям продуктов питания и упакованными розничными настольными коробками полностью интегрированы в итоговые отчёты.
Что исключено из сферы применения?
Область не включает значения сельскохозяйственных ферм для неубранных полей сахарного тростника и посевов сахарной свёклы до первоначальной добычи и помола. Нелегальные нерегулируемые сиропы, синтетические ароматические соединения, не соответствующие прямому подсластителю, и промышленная патока для кормов животных выходят за рамки сферы. Коммерческие комбайны для сбора сахара, центрифуги для помола и автоматизированные машины для упаковки для разлива не включаются в общую оценку ингредиентов.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Desk Research: Desk research охватывает государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, документируется в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, тенденции ценообразования и объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и препятствия для расширения рынка.
- Цикл проверки и обновления данных: результаты проверяются путём сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
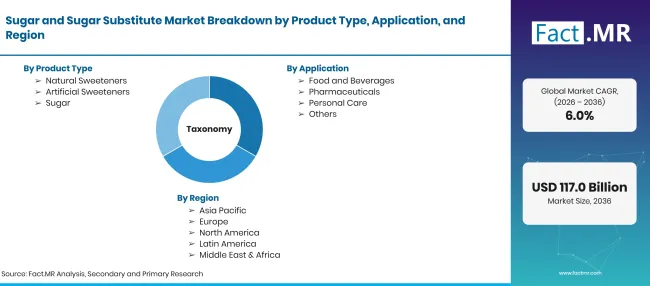
Factmr Sugar And Sugar Substitute Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиардов в 2026 году до USD миллиарда к 2036 году при 6.0% CAGR |
| Определение рынка | Коммерческие поставки калорийной сахарозы, питательных углеводных сиропов и некалорийных натуральных и искусственных подсластителей, используемых в пищевой промышленности, напитках, фармацевтике и потребительских целях. |
| Тип продукта | натуральные подсластители; искусственные подсластители; сахар |
| Применение | Продукты питания и напитки; Фармацевтика; Личная гигиена; Прочее |
| Канал продаж | супермаркеты/гипермаркеты; Онлайн-розничная торговля; Магазины у дома; Другие |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | США; Великобритания; Германия; Япония; Бразилия |
| Профилируемые компании | Tate & Lyle PLC; Cargill Incorporated; Компания Archer Daniels Midland; Ingredion Incorporated; Roquette Frères; PureCircle Limited; Компания Hershey; Ajinomoto Co. Inc. |
| Прогнозный период | 2026–2036 годы |
| Подход | Первичные интервью с технологами пищевой науки, нефтеперерабатывающими сельскохозяйственные товары, директорами по формулированию коммерческих напитков и менеджерами розничных категорий, в сочетании с глобальными аудитами импортно-экспортных торговых потоков. |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Как сегментируется рынок?
-
По типу продукта
- Натуральные подсластители
- Искусственные подсластители
- Сахар
-
По применению
- Питание и напитки
- Фармацевтика
- Личный уход
- Другие
-
По каналам продаж
- Супермаркеты/Гипермаркеты
- Онлайн-розничная торговля
- Магазины у дома
- Другие
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Насколько велик рынок сахара и заменителей сахара в 2026 году?
Каков CAGR с 2026 по 2036 год?
Какой тип продукта ведёт?
Какие приложения ведут?
Какие компании занимаются производством сахара и заменителей сахара?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF