- Market Value (2025): USD 20.6 Bn
- Estimated Value (2026): USD 21.7 Bn
- Forecast Value (2036): USD 36.1 Bn
- CAGR (2026-2036): 5.2%
到2036年,铸造与脱模纸市场的预测价值是多少?
2026年USD 21.7亿,到2036年5.2% CAGR达到USD 36.1亿。
- Fact.MR 估计,2025年铸造与出线纸市场达到 USD 20.6 亿 ,标签衬里占据了大部分吨位。
- 随着医用、电子和可回收衬里等级的增加,收入预计将从2026年的USD 21.7亿增长到2036年的USD 36.1亿。
- 价值将在2026年至2036年间 5.2% CAGR 增长,因为每个新标签、磁带或补丁都需要一个用完后丢弃的内衬。
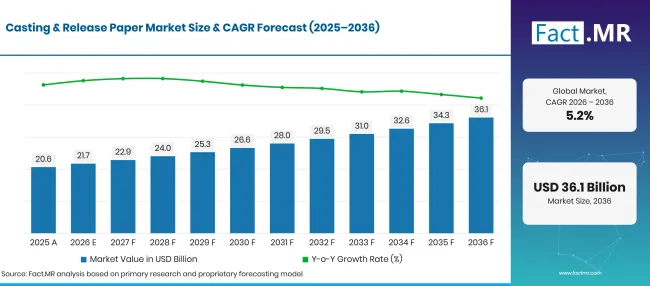
Factmr Casting And Release Paper Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 亿) |
|---|---|---|
| 2025 | 实际情况 | 20.6 |
| 2026 | 估算 | 21.7 |
| 2036 | 天气预报 | 36.1 |
| CAGR 2026年至2036年 | 预报期 | 5.2% |
来源:Fact.MR 分析,更新于 2026年10月19日
铸造与脱模纸市场增长的主要数字是什么?
到2036年的十年间,新价值将增加 USD 14.4 亿美元,标签和医疗内衬将占据主导地位。
- 市场需求驱动因素
- 压敏标签无法在没有衬垫的情况下到达配发线。每卷用于食品、饮料和运输包装的标签都带有一次性使用的释放纸。包装商品贸易和包裹量的扩大将使包装内衬的吨位持续攀升。
- 医疗产品需要脱层表面能干净剥落且无残留。伤口敷料、透皮贴片和电极垫使用的脱模纸,转换器能抵御皮肤接触性胶粘剂。一旦获批,等级通常会在产品中保留多年。
- 包装法律推动内衬供应商向可回收等级发展。《欧盟2025/40 包装废弃物条例》于2025年2月生效,自2026年8月 12 日起生效[1]。销售到欧洲的品牌所有者现在会审查标签组件的可回收性,这有利于可回收的内衬。
- 电子制造商在铸造和层压薄功能层时依赖释放载体。展示薄膜、导电胶带和绝缘片需要光滑无污染的纸张,以防止缺陷转移到成品中。
- 汽车内饰用合成皮革让铸造纸线保持繁忙。2025年8月,林泰克宣布在小松岛工厂推出新涂层设备,计划产能约为传统线的 1.5 倍,目标是为车辆内饰制造宽幅铸造纸[2]。
- 分析的关键细分
- 按类型:2026年发行份额将占 62.3% 份额,因为唱片、磁带和音色输出会持续更换内页库存。
- 按应用分类:标签和贴纸将在2026年凭借高速标签分配抢占 38.2% 份额,这需要具有均匀释放力的内衬。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“转换剂师根据印刷机上的表现来判断脱模纸:释放力、平铺表现以及快速分涂的干净度。这些试验使得获批供应商难以替代。下一轮增长将属于能够在纸厂回收的衬套中达到当前释放性能的工厂,以及能够在涂层线上经得起更多次加工的铸造纸张。”
- 战略意义
- 释放基纸厂应根据公认的纸张回收测试方法认证衬里等级,因为欧洲标签买家现在要求提供证明才能更换。
- 标签转换器应对两家厂的玻璃油和SCK衬垫进行资格认证,因为单一来源的衬里会使其面临价格调整和磨坊停工的风险。
- 医疗器械制造商应尽早在技术文件中确定发布等级,因为批准后更换内衬意味着需要重新验证工作。
- 合成皮革生产商应与铸造纸供应商合作,采用可重复使用的纹理,这些材料在多重穿检时能降低每米成本。
德国将在 6.0% CAGR年引领领先,标签转换器和胶带厂在严格的包装回收规则下工作。巴西紧随 5.5% 其后,包装商品和大型鞋类集群将使用内衬和铸造纸。 4.9%年,美国将依靠包裹标签和深厚的医疗器械基础增长。英国将发布 4.4% ,包装改革引导买家转向可回收内衬。日本以 3.9%名列末尾,受精密电子和医疗级产品支撑。
铸造与脱模纸市场按细分市场如何细分?
发布将在 62.3%时领先类型;标签和贴纸将在 38.2%时排在申请之上。
类型细分领域的领先者是什么?
释放将 62.3% 2026年收入。
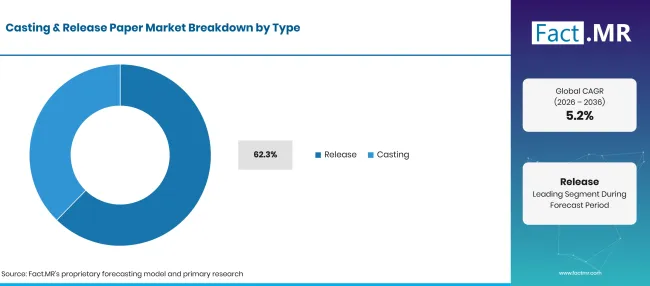
Factmr Casting And Release Paper Market Breakdown Type | Source: Fact.MR
| 类型 | 《Share》(2026) |
|---|---|
| 发布(主播段) | 62.3% |
| 其他环节合并 | 37.7%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月19日
每款自粘产品在使用前都需要内衬,因此释放纸紧密追踪标签、胶带和医疗输出。玻璃纸和 超卡铅牛皮纸构成 主要底材,涂有硅胶以设定可控剥离力。转换商在等级通过压榨试验后,会重复购买大型卷轴。可回收性现已成为决定新内衬等级的决定性标准。2026年2月,Ahlstrom推出了Acti-V RRF Natural,一款双面硅胶涂层衬里,用于根据CEPI测试方法评级为“可随纸回收”的PSA磁带[3]。铸造纸服务于不同的买家:需要将纹理转移到表面的PU和PVC合成皮革、层压材料和碳纤维复合材料的涂层工。它的价值在于一张纸在纹理磨损前可以重复使用多少次。
应用形态需求如何?
标签和贴纸占据了2026年需求的 38.2% 。
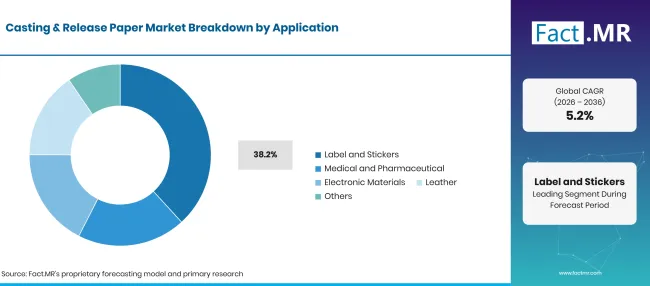
Factmr Casting And Release Paper Market Breakdown Application | Source: Fact.MR
| 应用 | 《Share》(2026) |
|---|---|
| 标签与贴纸(主导环节) | 38.2% |
| 其他环节合并 | 61.8%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月19日
食品、饮料和零售包装带有自粘标签,这些标签可通过高速贴药器从内衬上剥离。运输标签增加了第二条与包裹量相关联的标签,而设备和化学品的 工业标签 则稳定增加重量。用过的内衬已成为标签用户的处理难题。2025年9月,Fedrigoni自粘剂与Soprema合作推出了RE-SHUFFLE,收集玻璃内衬废料并将其制成纤维素填充物或标签面胶[4]。医疗和制药买家在伤口护理、贴片和电极产品中使用释放纸,其中无残留的剥离是产品安全的一部分。Electronic Materials使用光滑载体来铸造胶片和磁带。皮革依赖压花铸造纸用于鞋类、包包和汽车安全座椅,而其他则包括建筑胶带和复合孕具。 无衬里标签 在某些物流应用中仍是狭窄的替代方案。
是什么加速了铸造与发行纸张市场的普及,又是什么阻碍了它?
标签数量、医疗器械产量以及向可回收衬垫的转变将使五大应用的订单持续增长。纸浆、硅胶和能源成本仍是利润率和定价的主要阻力。林泰克在宣布自2026年4月起出货时,原材料和燃料成本上涨了 10% 或更多[5]。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 压力感应标签和贴纸的持续扩展 | +1.5% | 全球 | 短期(<= 2 年) |
| 医疗和制药产品采用率上升 | +1.2% | 北美、西欧、东亚 | 中期(2年至4 年) |
| 电子材料和精密薄膜需求的增长 | +0.9% | 东亚,北美 | 中期(2年至4 年) |
| 合成皮革产品扩展至鞋类、汽车和家具领域 | +0.7% | 东亚、南亚及太平洋、拉丁美洲 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月19日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 可回收和无硅胶释放等级的商业化 | +0.8% | 西欧,北美 | 中期(2年至4 年) |
| 为医疗和电子用途开发高性能等级 | +0.6% | 全球 | 长期(>= 4 年) |
| 新兴经济体变换器容量的上升 | +0.4% | 拉丁美洲、南亚及太平洋地区 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月19日
约束带影响分析
| 约束 | (~) % 对CAGR的影响 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 纸浆、硅胶和树脂投入成本的波动性 | -0.4% | 全球 | 短期(<= 2 年) |
| 来自胶片衬垫和直接涂层方法的竞争压力 | -0.3% | 全球 | 中期(2年至4 年) |
| 加强环境监管和衬里废弃物处理成本 | -0.2% | 西欧,北美 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月19日
哪些国家正在扩大铸造与脱模纸市场直到2036年?
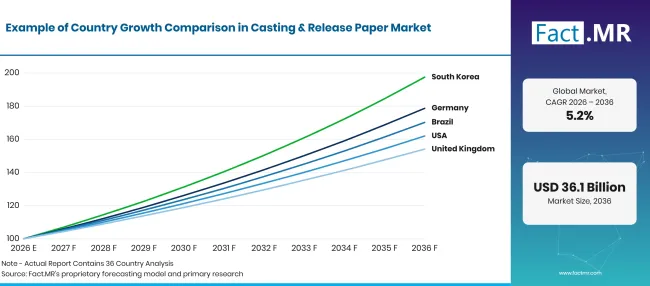
Factmr Casting And Release Paper Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026–2036) |
|---|---|
| 德国 | 6.0% |
| 巴西 | 5.5% |
| 美国 | 4.9% |
| 英国 | 4.4% |
| 日本 | 3.9% |
来源:Fact.MR 分析,更新于 2026年10月19日
是什么支持德国的采纳?
6.0% CAGR,配备深层转换器基础和严格的包装回收规则。
德国标签转换商、磁带制造商和医疗技术公司大量购买释放纸。联合国世界联邦局报告称,2023年德国包装消费量为 17.92 百万吨,比前一年 5.8% 下降[6]。根据联邦环境部的数据,2023年纸张和纸板包装的回收率达到 86.6% [7]。通过纸张回收测试的衬里完美地融入了这一收集系统,欧盟包装规则进一步增加了采用它们的压力。
巴西是如何扩大需求的?
5.5% CAGR,主要依靠包装商品标签和大型鞋类集群。
IBGE报告称,2025年南里奥格兰德州工业生产增长 2.4% ,领先于巴西整体的 0.6% [8]。州政府将南里奥格兰德州排名为巴西鞋类生产州第二,皮革[9]第一,皮革基底采用铸造纸制成的合成皮革。本地的释放基底供应也在扩大。2026年7月,阿尔斯特罗姆推出了MaxLiner,这是一种在Jacareí工厂生产的高密度脱模纸,面向南美PSA标签市场[10]。
什么支持美国的采纳?
4.9% CAGR,借助包裹标签和庞大的医疗器械基础。
在线零售保持了运输标签需求。人口普查局估计,2026年第二季度美国零售电子商务季节调整后销售额为 USD 340.2 亿,占零售总销售额的 17.1% [11]。每个包裹至少带有一个压敏标签的释放衬里。医疗器械和制药厂对符合皮肤接触和清洁要求的高等级纸张持续增加需求。
英国表现如何?
4.4% CAGR,反映了包装改革和医疗需求的稳定。
Defra的初步数据显示,2025年英国包装废弃物回收率为 70.5% ,约有 11.06 百万吨包装废弃物[12]。包装的生产者责任延长费为品牌所有者提供了审查每个组件(包括内衬)的理由。根据国家统计局(ONS)的数据,2026年8月英国的零售销售 28.8% 在线销售[13]。制药和生命科学标签保持了这些包装量的稳定基础。
日本是如何发展需求?
3.9% CAGR,电子覆膜和医疗等级的背后。
日本电子材料制造商使用干净、光滑的卸片载体来铸造用于展示和半导体包装的薄膜。统计局报告称,2026年 65 岁及以上人口达到 36.24 百万,创下人口 29.6% 的纪录[14]。老年人口减少使用贴片、敷料及其他以脱模纸制成的医疗产品。林泰克在德岛县小松岛的新涂层生产线也增加了国产铸造纸的产量[2]。
谁领导铸造与脱模纸市场?
供应商分为三类。Ahlstrom、UPM和Fedrigoni等特种纸集团在标签和磁带的发行底纸上竞争,玻璃和SCK质量决定了转接剂的运行速度。2025年4月,Fedrigoni宣布在科隆附近设立自粘标签材料分条中心,目标年面积为 90 百万平方米[15]。
铸造专家属于第二类。Sappi从缅因州Westbrook工厂供应合成皮革和层压板的铸造和脱模纸,FAVINI提供时尚和汽车内饰的浮雕脱模纸,Lintec则在日本增加宽宽铸造能力[2]。Loparex为医疗、复合材料和胶带客户提供纸张和薄膜衬里涂层。纹理库、可回收衬里等级及各厂稳定的释放值将使实力更强的供应商在2036年前脱颖而出。
哪些公司是主要供应商?
主要公司包括 Sappi Limited;阿尔斯特罗姆公司; Lintec Corporation;法维尼股份有限公司; Fedrigoni S.p.A. (包括费德里戈尼自粘剂); UPM-Kymmene Corporation;以及洛帕雷克斯。
- Sappi Limited
- 阿尔斯特罗姆·奥伊
- Lintec Corporation
- 法维尼长辈
- Fedrigoni S.p.A. (包括Fedrigoni自粘剂)
- UPM-Kymmene Corporation
- 洛帕雷克斯
参考书目
- [1]欧洲议会和欧盟理事会。(2025年1月,22年1月)。欧洲议会和19理事会2024年12月颁布的2025/2025/40条例,关于包装和包装废弃物,修订2019/1020和2019/904指令(欧盟),并废除指令94/62/EC。
- [2] LINTEC Corporation。(2025年8月 28日)。 LINTEC推出新型涂层设备。
- [3]Ahlstrom。(2026年2月 11日)。 Ahlstrom推出下一代Acti-V® RRF Natural,适用于PSA磁带:双面硅胶涂层释放衬垫现已可与纸张一起回收。
- [4]费德里戈尼自粘剂。(2025年9月 16日)。 《重洗:玻璃废弃物的新循环之旅》。
- [5] LINTEC Corporation。(2025年11月 17日)。 LINTEC宣布发布文件、上映影片、选角文件及其他产品的价格调整。
- [6]德国世界联邦委员会。(2026年4月)。德国包装废弃物的产生与回收 2023
- [7]联邦管理部(2025年12月 19日)。包装量 与回收率
- [8]巴西地理与统计研究所(IBGE)。(2026年2月10日)。Produção industrial fecha 2025 com avanço em 10 dos 18 locais pesquisados[工业生产于2025年结束,调查18地点10增长]。
- [9]南里奥格兰德州政府。(2025年8月4日)。副州长与鞋类行业就美国关税问题会面。
- [10]Ahlstrom。(2026年7月 8日)。 Ahlstrom 通过巴西生产的新离效纸,扩展其全球压敏胶(PSA)标签产品线。
- [11] 美国人口普查局。(2026年8月 18日)。 季度零售电子商务销售:2026年 2季度。
- [12]环境、食品与农村事务部。(2026年9月 23日)。 英国废弃物统计。
- [13]国家统计局。(2026年9月 18日)。 英国零售销售:2026年8月。
- [14]日本统计局。(2026年9月 20日)。[日本老年人口统计:敬老日]。
- [15]Fedrigoni。(2025年4月 10日)。 Fedrigoni 宣布于2025年4 季度在德国设立新的自粘标签分缝中心。
本报告回答了问题
- 2026年至2036年间,铸造和发行纸张收入按类型和应用类型分配。
- 对于发行纸和标签的用途,读者看到了支撑每个领先份额的买家需求。
- 五个列出的国家会根据转换器基础、终端需求和包装规则进行比较。
- 公司概况将专业造纸厂与铸造专家和衬里涂层厂区分开来。
- 可回收衬里等级和无溶剂涂层被追踪为产品开发的主要转变。
铸造与释放纸市场涵盖哪些内容?
涂覆以释放胶粘剂或转印表面纹理的纸质构成了铸造与脱模纸市场。脱模纸在使用前保护标签、胶带和医疗产品的粘合层,而铸造纸则作为载体,为合成皮革等涂层材料提供颗粒或光泽。
销售记录包括标签和贴纸、医疗和药品、电子材料、皮革及其他用途。收入在涂层纸张出售给转换剂或制造商时计入。
范围包括哪些内容?
包括含有硅胶或非硅胶脱模层的脱模纸和铸造纸,以及可回收和耐热等级。作为衬垫、载体和工艺表出售给转换剂的纸也包括在内。
来自更广泛专业 纸 张范围的释放基材在带有脱模涂层后计入。与 可脱墨标签胶 合用的纸张衬垫也算在总数中。
哪些内容被排除在范围之外?
由聚酯或聚烯烃制成且无纸基底的薄膜底片不在适用范围内。没有脱片功能的标准印刷、书写和包装纸也被排除在外。
使用这些纸张制作的标签、胶带、医疗器械和合成皮革制品不计入成品价值。未涂覆底纸、未涂装或铸造涂层前销售的底纸被排除在内,且含有 纸屏障涂层的耐油等级也被排除在外。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及 20 多个行业访谈。
- 初级调研: 初级调研包括与制造商、服务提供商、技术开发商、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用、运营挑战、审批要求、竞争定位以及影响广泛市场接受度的因素。
- 桌面研究: 桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的所有资料均有文献记录。
- 市场规模与预测: 市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期: 通过将初级访谈与公开数据、公司活动、监管变化、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作伙伴关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
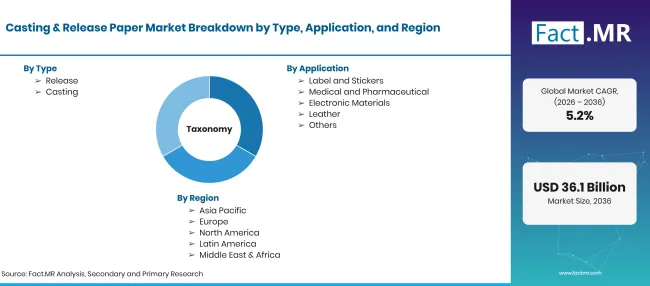
Factmr Casting And Release Paper Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | 2026年USD十亿,到2036年USD亿CAGR |
| 市场定义 | 纸质铸造和脱模基材,涂覆硅胶或非硅胶脱模层,用作标签、医疗产品、电子材料、合成皮革及其他应用的衬里和表面载体。 |
| 类型 | 发行;选角 |
| 应用 | 标签与贴纸;医疗与制药;电子材料;皮革;其他 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 德国;巴西;美国;英国;日本 |
| 介绍的公司 | Sappi Limited;阿尔斯特罗姆·奥伊; Lintec Corporation;法维尼·长者; Fedrigoni S.p.A.; UPM-Kymmene Corporation;洛帕雷克斯 |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 采用标签、胶带和医疗产品输出的自上而下混合方法;发布基础纸和铸造纸容量;应用分工;国家增长;以及供应商组合审查。 |
来源:Fact.MR 分析,更新于 2026年10月19日
市场如何细分?
-
按类型划分
- 发行
- 演员阵容
-
按应用分类
- 标签与贴纸
- 医学与制药
- 电子材料
- 皮革
- 其他
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

