- Market Value (2025): USD 280.1 Mn
- Estimated Value (2026): USD 305.8 Mn
- Forecast Value (2036): USD 736.7 Mn
- CAGR (2026-2036): 9.2%
到2036年,埃博拉治疗市场的预测价值是多少?
2026年USD 305.8百万,到2036年USD 736.7百万,且9.2% CAGR。
- Fact.MR 估计,2025年埃博拉治疗市场达到 USD 280.1 百万 ,这一年受乌干达和刚果民主共和国两次疫情的影响。
- 随着获批疫苗和抗体疗法占国家应急预算更大份额,收入将从2026年的USD 305.8百万增加到2036年的USD 736.7百万。
- 库存补充和医院对高后果感染的更广泛准备,将使2026年至2036年间9.2% CAGR的收入增长。
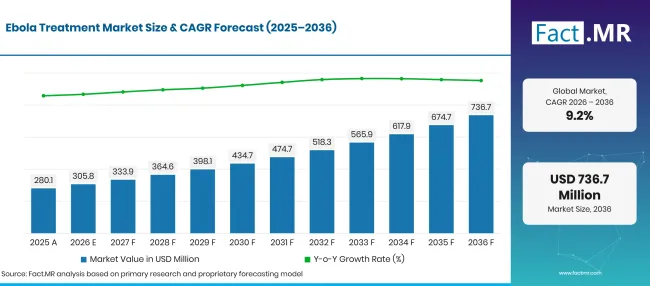
Factmr Ebola Treatment Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 百万) |
|---|---|---|
| 2025 | 实际情况 | 280.1 |
| 2026 | 估算 | 305.8 |
| 2036 | 天气预报 | 736.7 |
| CAGR 2026年至2036年 | 预报期 | 9.2% |
来源:Fact.MR 分析,更新于 2026年10月21日
埃博拉治疗市场增长的决定性数据有哪些?
2026年至2036年期间新增价值 USD 430.9 百万,主要集中在政府和医院股票中的爆发疫苗和抗体疗法。
- 市场需求驱动因素
- 一场大规模疫情已重置了应急准备支出。世卫组织于2026年5月 17 日宣布刚果民主共和国和乌干达的邦迪布焦病毒疫情为国际关注的公共卫生紧急事件,并指出没有批准任何邦迪布焦特异性疫苗或治疗药物 [1]。截至2026年10月 4 日,刚果民主共和国报告了 8,603 例确诊病例和 4,148 例死亡 [2]。输入病例在德国、法国和荷兰接受治疗。
- 环形疫苗接种使疫苗订单在大型疫情之间保持周期性。在2025年卡赛疫情期间,47,577人接种了埃尔韦博疫苗,直到刚果民主共和国于2025年12月1日宣布疫情结束[3]。每次扎伊尔新爆发都会消耗全球储备,资助方随后补充。
- 菌株间隔使研究采购保持活跃。乌干达苏丹病毒爆发于2025年4月 26 日结束,病例 14 例,死亡 4 ,候选疫苗因无授权产品覆盖该物种,已在环试验中测试候选疫苗[4]。开发商将在预测期内继续采购苏丹和Bundibugyo候选疫苗的临床供应。
- 支持性护理仍是每项治疗方案的基础。世卫组织指出,早期强化支持性护理,包括补液和特定症状治疗,可以提高生存率[5]。隔离单元因此会储存液体、电解质和监测用品,同时配备特定治疗。
- 抗体疗法现已获得世卫组织对扎伊尔病的正式支持。世卫组织强烈推荐为确诊患者使用单克隆比114 (ansuvimab)或REGN-EB3 药剂(Inmazeb),治疗中心已将这些产品纳入标准护理[5]。
- 分析的关键细分
- 按治疗类型划分:疫苗将在2026年占据 42.3% 份额,因为环形疫苗接种和医护人员保护项目在每次疫情后都会重复接种疫苗。
- 按终端用户划分:医院在2026年将占 48.7% 份额,因为确诊患者在隔离病房和专科病房接受治疗。
- 按分销渠道划分:鉴于冷链产品必须在严格管控下储存和制备,医院药房将在2026年占据 61.3% 份额。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“2026年Bundibugyo疫情向买家展示了,单一物种的许可产品并不能为下一次疫情提供保障。拥有临床库存和监管地位的供应商将赢得最稳定的政府合同。高收入国家的医院准备情况将增加第二层更可预测的需求。”
- 战略意义
- 疫苗和抗体制造商应储备大宗药物,以便捐赠或签约的剂量能在爆发后数周内发货。
- 苏丹和Bundibugyo候选项目的开发者应在下一次疫情爆发前,先在高风险国家获得监管和伦理审批,因为等待紧急情况的试验可能会失去招募患者的窗口。
- 医院药房管理者应围绕某些疫苗所需的超低温进行冷藏容量规划,并配备备用电源和剂量追踪。
- 卫生部应在经济平淡季节资助隔离能力和人员培训,此时设备和库存可以按计划价格购买。
德国将在 11.3%中领先,拥有7个特殊隔离单位,2026年接收了撤离患者。巴西紧随其后, 10.3% 年,已将出血热应急计划纳入积极动员。美国将设立国家级特殊病原中心,支持 9.3%。英国的高级隔离单位和返乡工作人员筛查支持 8.3% 速度。日本将在 7.4%落后,少数指定医院和少量输入病例维持了采购稳定。
埃博拉治疗市场按细分市场划分?
疫苗将在 42.3%年领先治疗类型;医院将在 48.7%年领先终端用户;医院药房将在 61.3%年分销渠道中获得第一。
哪种治疗类型占主导地位?
疫苗在2026年销售中占据 42.3% 。
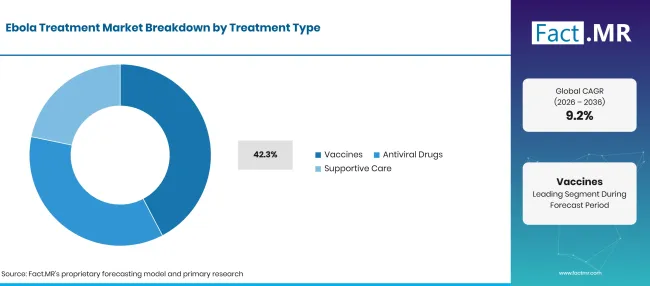
Factmr Ebola Treatment Market Breakdown Treatment Type | Source: Fact.MR
| 治疗类型 | 《Share》(2026) |
|---|---|
| 疫苗(领先领域) | 42.3% |
| 其他环节合并 | 57.7%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月21日
卫生部和全球机构批量采购疫苗,用于在确诊病例周围进行环接接种,并保护一线工作人员。Ervebo已获得美国食品药品监督管理局(FDA)许可,适用于 12 个月及以上人群,用于扎伊尔埃博拉病毒[6]。其疫苗来自与常规免疫相同的 疫苗 工厂,配药时间安排在库存调用期间。Ervebo在其他病毒株中的作用仍在测试中。在刚果民主共和国,Ervebo疫苗接种自2026年8月 27 日开始,尽管世卫组织指出其对人类Bundibugyo病毒的保护尚不清楚[7]。世卫组织专家将单剂量rVSV Bundibugyo疫苗列为该物种最有前景的候选[8]。
终端用户中医院支持什么?
医院是2026年需求的 48.7% 。
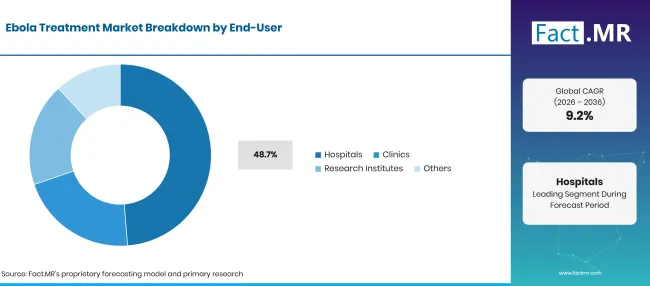
Factmr Ebola Treatment Market Breakdown End User | Source: Fact.MR
| 终端用户 | 《Share》(2026) |
|---|---|
| 医院(领先领域) | 48.7% |
| 其他环节合并 | 51.3%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月21日
隔离病房由训练有素的团队和严格的感染控制治疗确诊和疑似病例,因此治疗产品在此施放。发达国家的专科单位在现场配备 单克隆抗体 ,便于为撤离的医务人员和返程旅客提供即时护理。诊所负责筛查和转诊,主要采购支持性护理用品。研究机构采购试验用试验产品。PARTNERS平台试验于2026年7月 2 日在刚果民主共和国开放招募,测试MBP134 抗体、瑞德西韦及其组合药物在Bundibugyo患者中的试验[9]。
分销渠道领域的领导者是什么?
医院药房负责2026年 61.3% 销售。
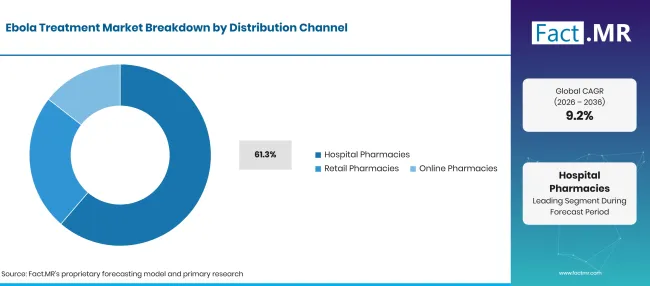
Factmr Ebola Treatment Market Breakdown Distribution Channel | Source: Fact.MR
| 分销渠道 | 《Share》(2026) |
|---|---|
| 医院药房(领先细分市场) | 61.3% |
| 其他环节合并 | 38.7%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月21日
抗体输注和活疫苗需要受控储存和经过培训的准备,因此由医院药房处理。许多疫苗通过 生物制药冷链物流 供应商运抵,政府下的库存订单则送达医院内的供应点。零售药房主要通过口服补液产品和康复期间使用的常规药物提供资金。在线药房将保持较小的渠道,因为埃博拉疫苗和抗体不向公众销售。医院商店还保存了用于超低温疫苗剂量的 生物医学冷冻柜 。
是什么加速了埃博拉治疗市场的采纳,又是什么阻碍了它?
国家库存将扩大,包括获批疫苗和抗体疗法,这得益于2026年紧急状态和扩大的医院应急计划。高产品价格、冷链限制下的保质期短以及疫情间隔需求不均,将使购买量年年保持高涨。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 政府储备批准的疫苗和抗体疗法 | +2.4% | 全球 | 短期(<= 2 年) |
| 反复爆发,包括2025年苏丹病毒和2026年本迪布乔事件 | +1.8% | 中东和非洲、西欧、北美 | 短期(<= 2 年) |
| 高后果传染病医院应急准备项目 | +1.4% | 北美、西欧、东亚 | 中期(2年至4 年) |
| 一线医护人员的预防性免疫接种 | +1.0% | 全球 | 中期(2年至4 年) |
| 世卫组织推荐的针对抗体疗法的治疗建议 | +0.8% | 全球 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月21日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 邦迪布乔及其他埃博拉病毒种类的疫苗和治疗方法 | +1.5% | 全球 | 长期(>= 4 年) |
| 耐热配方,缓解冷链需求 | +0.9% | 中东与非洲,南亚及太平洋 | 中期(2年至4 年) |
| 区域制造与填料-精加工合作 | +0.6% | 中东与非洲,拉丁美洲 | 中期(2年至4 年) |
来源:Fact.MR 分析,更新于 2026年10月21日
约束带影响分析
| 约束 | (~) % 对CAGR的影响 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 受影响地区,高产品成本与有限预算相较 | -0.6% | 中东与非洲,南亚及太平洋 | 短期(<= 2 年) |
| 疫情爆发区的冷链和配送缺口 | -0.4% | 中东与非洲 | 中期(2年至4 年) |
| 疫情间需求不均 | -0.2% | 全球 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月21日
哪些国家计划扩大埃博拉治疗市场直到2036年?
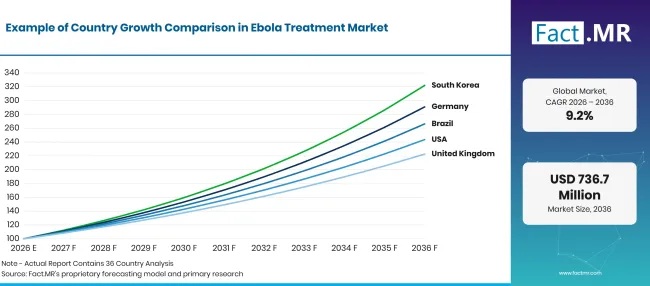
Factmr Ebola Treatment Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026年至2036年) |
|---|---|
| 德国 | 11.3% |
| 巴西 | 10.3% |
| 美国 | 9.3% |
| 英国 | 8.3% |
| 日本 | 7.4% |
来源:Fact.MR 分析,更新于 2026年10月21日
是什么支持德国的采纳?
11.3% CAGR,由特殊隔离单元及其在治疗撤离患者中日益重要的作用推动。
德国在柏林和法兰克福等大城市设有七个特别隔离单元。他们通过STAKOB专家网络协作[10]。2026年,一名在刚果民主共和国感染的美国公民在柏林夏里特医院接受治疗,并于6月 6 日出院,第二名患者于7月 13 日在法兰克福入院[10]。每次入院都需要抗体疗法和支持性护理药物,随后需要补充。
巴西表现如何?
10.3% CAGR,并有针对病毒性出血热的积极应急计划。
巴西卫生部于2026年6月1日发布联合技术报告160/2026,点名了两家疑似Bundibugyo病例的国家参考医院:里约热内卢的INI Evandro Chagas和圣保罗的Instituto Emílio Ribas [11]。该备忘录还将国家应急计划推进至动员阶段[11]。通过国家医疗系统进行公共采购将推动大部分需求,医院药房负责专科库存管理。
美国是如何扩大需求的?
9.3% CAGR,依靠联邦储备和全国级特殊病原体中心。
CDC于2026年5月 19 日建议,检测呈阳性的患者应转送至区域新兴特殊病原体治疗中心,且 13 中心具备内部诊断能力[12]。联邦项目资助持证扎伊尔产品的库存。医院和政府机构通过受控渠道采购,保持单价居高不下。
英国的需求如何发展?
8.3% CAGR,其高级隔离单元帮助了接触感染。
英国卫生安全局将埃博拉列为接触性高后果传染病,成人治疗在皇家自由伦敦医院和纽卡斯尔皇家维多利亚医院[13]。截至2026年10月 6 日,英国卫生与健康局报告英国无输入性Bundibugyo病例,并将全国风险评估为低[2]。参与疫苗和治疗试验的研究团队带来了稳定的研究用途购买。
是什么支持日本的采纳?
7.4% CAGR,反映了严格的传染病控制和医院主导的采购。
日本将埃博拉视为一类传染病,仅在指定医院接收患者。截至2025年4月1日,厚生劳动省统计56 1类指定医疗机构拥有108张床位,4个具体指定机构拥有10张床位[14]。病例数低使需求低于大市场,因此增长将依赖于库存补充和对输入病例的准备。
谁领导着埃博拉治疗市场?
三个群体决定供应。持牌产品持有者在批准状态和库存合同上竞争:默克公司生产Ervebo[6],Regeneron制药公司生产Inmazeb,Ridgeback Biotherapeutics开发了Ebanga,后者 Emergent BioSolutions Inc.
在美国和加拿大制造和分销。Regeneron于2025年9月向世卫组织捐赠了 500 剂Inmazeb剂量,2026年5月 28 日,世卫组织顾问将其马夫替单抗抗体优先用于Bundibugyo试验[15]。第二组则在物种间的广度竞争。Mapp生物制药公司开发了MBP134 抗体,该抗体在PARTNERS试验中测试[9],而Gilead Sciences, Inc.于2026年6月宣布向乌干达捐赠超过 2,000 瓶瑞德西韦,并正准备支持瑞德西韦和奥贝尔德西韦的计划试验[16]。公共研究团体和试验赞助者构成第三类,负责小规模购买试验产品。在预测期间,获胜者将是那些能够在爆发后几天内有效保护多种埃博拉病毒的供应商。
哪些公司是主要供应商?
主要公司包括默克公司;瑞基因隆制药公司;里奇巴克生物治疗公司; Emergent BioSolutions Inc.;马普生物制药公司;以及吉利德科学公司。
- 默克公司
- 再生龙制药公司
- Ridgeback生物治疗
- Emergent BioSolutions Inc.
- Mapp生物制药公司
- 吉列科学公司
本报告回答了问题
- 2026年和2036年的市场价值按处理类型、终端用户和分销渠道划分。
- 每个细分板块都介绍了其2026年的领导者以及解释其地位的买家优先事项。
- 库存储备、医院准备情况以及输入病例暴露程度是五国比较的基础。
- 供应商档案将持牌产品持有者与跨多种埃博拉病毒物种工作的开发者区分开来。
- 读者可以追溯2026年本迪布焦紧急状态如何改变疫苗和治疗采购。
参考书目
- [1] 世界卫生组织。(2026年5月 17日)。由 本迪布乔病毒引发的埃博拉疾病在刚果民主共和国和乌干达爆发,成为国际关注的公共卫生紧急事件。
- [2]英国卫生安全局。(2026年10月8日)。监测中的爆发:第40周(截至2026年10月4日当周)。
- [3] 世界卫生组织。(2025年12月 1日)。 埃博拉病毒疾病:刚果民主共和国。
- [4]世界卫生组织。(2025年4月 26日)。 苏丹病毒病:乌干达。
- [5]世界卫生组织。(2025年4月 24日)。 埃博拉疾病。
- [6] 美国食品药品监督管理局。(2026年4月 21日)。 埃尔维博。
- [7]世界卫生组织。(2026年8月 28日)。 由本迪布乔病毒引起的埃博拉病:刚果民主共和国。
- [8]世界卫生组织。(2026年5月 28日)。 世卫组织召集的专家就由本迪布乔病毒引起的埃博拉病的候选治疗和疫苗提供建议。
- [9]世界卫生组织。(2026年7月 2日)。 一项科学试验开始招募患者,旨在确定首批有效治疗Bundibugyo病毒病的方法。
- [10]德国联邦健康部。(2026年7月20日)。埃博拉热(Ebolafieber)。
- [11]巴西索德省。(2026年6月1日)。Nota Técnica Conjunta nº 160/2026/SVSA/SAES/MS [关于疑似邦迪布焦病毒病的联合技术说明第160号/2026]。
- [12] 美国疾病控制与预防中心。(2026年5月19日)。刚果民主共和国和乌干达埃博拉疫情爆发(健康警示网络,CDCHAN-00530)。
- [13]英国卫生安全局。(2026年1月15日)。高后果传染病(HCID)。
- [14]日本厚生劳动省。(2025年4月1日)。[传染病指定医疗机构的指定状态]。
- [15]Regeneron 制药公司(2026年5月 28日)。 世界卫生组织推荐用于当前 Bundibugyo 埃博拉病毒爆发的试验性使用。
- [16]吉利德科学公司(2026年6月 12日)。 吉利德动员快速捐赠瑞德西韦以支持埃博拉应对,基于十年来对疫情救援的承诺
埃博拉治疗市场涵盖哪些内容?
用于预防和治疗埃博拉病的疫苗、抗病毒药物和支持性护理产品从预防免疫、确诊病例治疗到隔离病房使用的护理用品均来自市场。
每项产品的首次销售时都会记录收入,无论是卖给医院药房、零售药房、在线药房还是政府买家。政府库存订单会在接收和存储这些商品的渠道中计数,在大多数国家中,这个渠道就是医院药房。
范围包括哪些内容?
疫苗、抗病毒药物(包括单克隆抗体疗法)以及专门针对埃博拉治疗的支持性护理产品均在适用范围内,医院、诊所和研究机构的采购也在范围内。广谱 抗感染药物 仅在用于埃博拉患者时才算数。
用于临床试验和研究项目的产品按产品本身价值计入。
哪些内容被排除在范围之外?
疫苗和其他病毒性疾病的治疗方法则不在边界之外,还有通用医院用品、医疗器械、防护设备和诊断检测。无 菌注射药物 的合同填充仅计入成品价值。
疫情应对服务、医护人员培训和科研资助被排除在外,且仍在早期开发中的产品在商业销售开始前被排除在外。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及超过 20 个行业访谈。
- 初级调研: 初级调研包括与制造商、服务提供商、技术开发商、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用、运营挑战、审批要求、竞争定位以及影响广泛市场接受度的因素。
- 桌面研究: 桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的所有资料均有文献记录。
- 市场规模与预测: 市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期: 通过将初级访谈与公开数据、公司活动、监管变化、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作伙伴关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
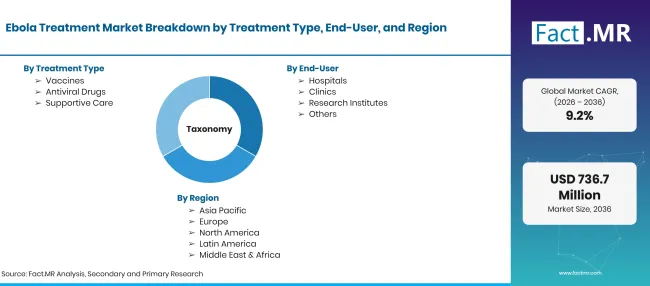
Factmr Ebola Treatment Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | 2026年USD百万,到2036年USD百万CAGR |
| 市场定义 | 用于预防和治疗埃博拉病的疫苗、抗病毒药物和支持性护理产品,通过医院、零售和在线药房渠道销售。覆盖范围涵盖医院、诊所和科研需求,包括政府库存订单。 |
| 治疗类型 | 疫苗;抗病毒药物;支持性护理 |
| 终端用户 | 医院;诊所;研究机构 |
| 分销渠道 | 医院药房;零售药房;在线药房 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 德国;巴西;美国;英国;日本 |
| 介绍的公司 | 默克公司;瑞杰嫩隆制药公司;里奇巴克生物治疗公司; Emergent BioSolutions Inc.;马普生物制药公司;吉利德科学公司 |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 结合疫情和病例数据的自上而下混合方法;按治疗类型分析产品价格;政府库存和医院采购;以及公司组合审查。 |
来源:Fact.MR 分析,更新于 2026年10月21日
市场如何细分?
-
按治疗类型分类
- 疫苗
- 抗病毒药物
- 支持性护理
-
按终端用户分类
- 医院
- 诊所
- 研究机构
-
按分销渠道分类
- 医院药房
- 零售药房
- 在线药房
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

