- Market Value (2025): USD 198.4 Bn
- Estimated Value (2026): USD 208.7 Bn
- Forecast Value (2036): USD 346.0 Bn
- CAGR (2026-2036): 5.2%
内分泌药物市场到2036年预计价值多少?
2026年USD 208.7亿,到2036年5.2% CAGR达到USD 346.0亿。
- 2025年内分泌药物市场估值达到 USD 198.4 亿 ,基于胰岛素、口服糖尿病药物和终身激素替代疗法。
- 随着越来越多的成年人被诊断为2型糖尿病并延长联合治疗时间,收入将从2026年的USD 208.7亿增长到2036年的USD 346.0亿。
- 5.2% CAGR反映了成熟胰岛素和甲状腺管的处方量稳定,并由高价值的每周和含胰岛素类药物提升。
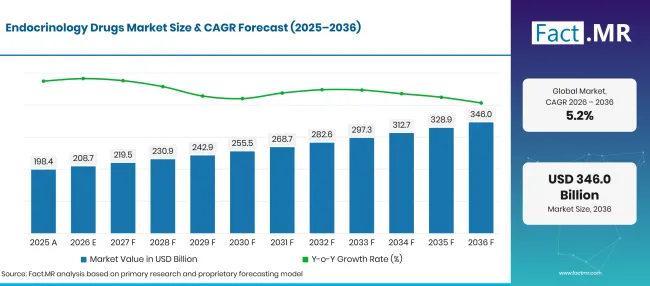
Endocrinology Drugs Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 亿) |
|---|---|---|
| 2025 | 实际情况 | 198.4 |
| 2026 | 估算 | 208.7 |
| 2036 | 天气预报 | 346.0 |
| CAGR 2026年至2036年 | 预报期 | 5.2% |
来源:Fact.MR 分析,更新于 2026年11月3日
内分泌药物市场增长的决定性数字是什么?
2026年至2036年期间新增价值 USD 137.3 亿美元,其中大部分与通过医院和零售药房提供的糖尿病护理相关。
- 市场需求驱动因素
- 全球卫生机构现将新型糖尿病药物视为核心药物。2025年9月,世界卫生组织将司美格鲁肽、度拉鲁肽、利拉鲁肽和替泽帕肽列入其为患有心脏或肾脏疾病及肥胖的成人成人必需药物模型清单2 [1]。列入目录指导国家药品目录和公众招标。
- 每周基础胰岛素正在减轻2型糖尿病患者的注射负担。诺和诺德于2026年3月宣布,美国FDA批准Awiqli(胰岛素icodec)成为首款每周一次的基础胰岛素,适用于2型糖尿病成人[2]。礼来公司随后于2026年9月批准了Onswik(胰岛素埃菲托拉阿尔法),该公司报道该药在欧盟、墨西哥和日本也已获批准[3]。
- 免疫疗法开启了一个新的治疗窗口,避免了胰岛素的需要。赛诺菲于2026年1月报告称,欧盟委员会批准了泰泽尔德(teplizumab)用于延缓2期糖尿病成人和8岁及以上儿童3期1型糖尿病的发病[4]。对亲属和儿童的筛查将使更多患者更早进入内分泌门诊。
- 终身激素替代疗法保持基础稳定。甲状腺功能减退、生长激素缺乏或副甲状腺功能减退的患者很少停止治疗,因此每次新诊断都会增加多年重复处方。
- 分析的关键细分
- 按药物类型划分:2026年胰岛素将占据 34.2% 份额,因为 1 型糖尿病患者以及许多晚期 2 型糖尿病患者需要每日或每周的基础覆盖。
- 按应用分类:鉴于患者规模庞大及持续血糖控制需求,糖尿病将占2026年 42.3% 。
- 按分销渠道:医院药房将在2026年捕获 38.7% ,因为胰岛素开始使用,生物制剂注射和专科内分泌处方通常在机构内开始。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“糖尿病将使内分泌学处方持续繁忙至2036年,但处方组合将转向每周一次胰岛素和基于Incretin的组合。能够以合理价格将这些药物纳入公共药品目录的供应商,将扩大其在拉丁美洲和欧洲的患者覆盖范围。甲状腺、生长和副甲状腺治疗的增长将较慢,但长效药物将保护它们在专科护理中的价值。”
- 战略意义
- 制造商应尽早规划每周胰岛素的笔和弹匣容量,因为医院药品库需要确保供应,才能将患者从日常产品中替代。
- 医院药剂师应为患者从每日基础胰岛素转为每周注射量制定剂量转换方案,以降低切换过程中的低血糖风险。
- 支付方和公共卫生系统在列出基于GLP1 的药物时应权衡全部医疗成本,因为心脏和肾脏福利可以抵消部分药品支出。
- 投资者应关注长效激素疗法和早期 1 型糖尿病治疗,这些领域通过标签扩展仍能为成熟类别增值。
德国在五国中领先, 6.0%,得益于国家研究人员预计到2050年将几乎翻倍的 2 型糖尿病病例。巴西紧随其后, 5.5% 年,其公共系统将患者转用新型胰岛素类似剂。美国 4.9% 增长,受益于庞大的治疗基数,价格压力限制了价值增长。英国 4.4% 增长速度反映了NHS支出控制的强劲,尽管处方药数量持续上涨。日本在 3.9%处收复区间,老年人口维持治疗量,但价格调整抑制了价值。
内分泌药物市场按细分细分是怎样的?
胰岛素将在 34.2%年领先药物类型;糖尿病将在 42.3%年应用领域领先;医院药房将在2026年 38.7% 分销渠道中领先。
哪种药物类型适合?
胰岛素占据了2026年销售的 34.2% 。
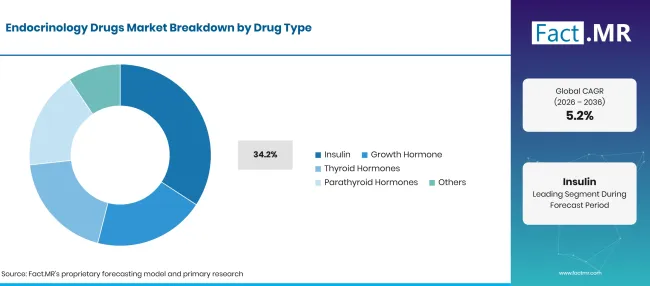
Endocrinology Drugs Market Breakdown Drug Type | Source: Fact.MR
| 药物类型 | 《Share》(2026) |
|---|---|
| 胰岛素(主导段) | 34.2% |
| 其他环节合并 | 65.8%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月3日
1型糖尿病患者离不开胰岛素,许多2型糖尿病患者在口服药物失效后会添加胰岛素。基础类似物如格拉吉宁、去乐德克及新的每周产品构成了这一需求的核心。快速作用的餐时胰岛素和预调制剂增加了更多容量。预装笔已取代大多数高收入市场的瓶子,提高了每位患者的价值。生长激素适用于生长激素缺乏的儿童和部分垂体疾病成人。辉瑞2026年8月的处方信息将Ngenla(somatrogon)列为三岁及以上因生长激素分泌不足导致生长失败的儿童的每周生长激素类似物[5]。每周剂量正在重塑人体生长激素类别。甲状腺激素,主要是左甲状腺素,以低成本治疗甲状腺功能减退。甲状旁腺激素治疗涵盖甲状旁腺功能减退和严重骨质疏松。其他治疗包括肾上腺和垂体治疗。
应用中支持糖尿病的是什么?
糖尿病占2026年收入的 42.3% 。
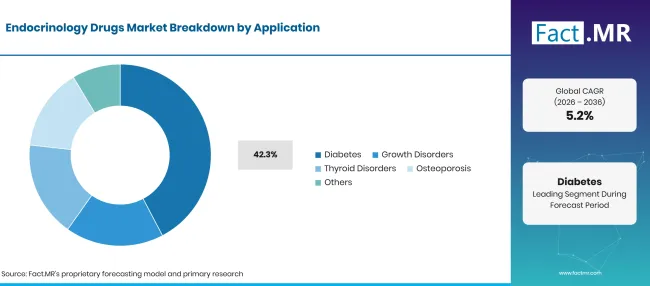
Endocrinology Drugs Market Breakdown Application | Source: Fact.MR
| 应用 | 《Share》(2026) |
|---|---|
| 糖尿病(主导领域) | 42.3% |
| 其他环节合并 | 57.7%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月3日
血糖控制是患者每天的任务,大多数患者在诊断后几年内需要两种或更多药物。二甲双胍仍是常见的第一步。许多患者随后在使用胰岛素前添加 SGLT抑制剂2 抑制剂 或Incretin药物。更广泛的 GLP-1 受体激动剂 类别现已占糖尿病支出的增长份额,临床医生也将其用于心脏和肾脏保护。生长障碍需要长期治疗,直到儿童达到成人身高时结束。甲状腺疾病影响更多人群,尽管通用左甲状腺素能保持价值适中。骨质疏松症护理依赖甲状旁腺激素类似物,适用于骨折风险极高的患者。其他研究涵盖肾上腺功能不全、肢端肥大症和库欣病。
分销渠道如何影响需求?
医院药房捕捉2026年价值 38.7% 。
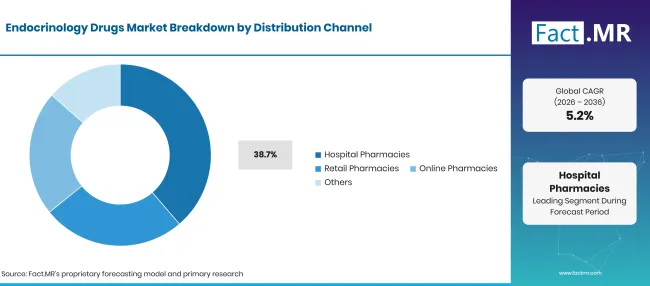
Endocrinology Drugs Market Breakdown Distribution Channel | Source: Fact.MR
| 分销渠道 | 《Share》(2026) |
|---|---|
| 医院药房(领先细分市场) | 38.7% |
| 其他环节合并 | 61.3%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月3日
许多内分泌治疗过程始于医院诊所,专家会开始胰岛素注射、评估生长激素剂量并进行注射性骨质疏松治疗。医院药房还处理新诊断的儿童 1 型糖尿病和手术患者的住院胰岛素治疗。专科生物制剂,如特普瑞祖单抗输注,仍属于该渠道。零售药房在患者口服药物、笔或甲状腺药稳定后接手重复处方。在线药房在监管机构允许的情况下提供慢性治疗的上门配送服务。其他包括专业分销商和公开招标供应。
是什么加速了内分泌药物市场的采用,又是什么阻碍了这一进程?
每年有更多成年人被诊断为 2 型糖尿病,每周注射胰岛素和螺旋状激素为处方者提供了更多加强治疗的方式。甲状腺、生长和甲状旁腺疾病的激素替代疗法为终身需求增加了稳定层次。新药价格高昂,GLP的支付方限额1 使用缓慢的价值增长。生物类似药、胰岛素和仿制口服药也侵蚀了成熟系的价值。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 2型糖尿病诊断上升 | +1.2% | 全球 | 长期(>=4 年) |
| 基于GLP1 的降糖剂摄取 | +1.0% | 北美,西欧 | 中期(2年至4 年) |
| 每周一次基础胰岛素的启动 | +0.7% | 北美、西欧、东亚 | 短期(<=2 年) |
| 终身甲状腺和生长激素替代疗法 | +0.5% | 全球 | 长期(>=4 年) |
来源:Fact.MR 分析,更新于 2026年11月3日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 新兴市场的公共胰岛素模拟项目 | +0.7% | 拉丁美洲、南亚及太平洋地区 | 中期(2年至4 年) |
| 早期 1 型糖尿病的免疫疗法 | +0.5% | 北美,西欧 | 长期(>=4 年) |
| 儿童每周生长激素 | +0.4% | 全球 | 中期(2年至4 年) |
| 长效甲状旁腺激素治疗 | +0.2% | 北美,西欧 | 长期(>=4 年) |
来源:Fact.MR 分析,更新于 2026年11月3日
约束带影响分析
| 约束 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 新型糖尿病药物价格高昂 | -0.6% | 全球 | 短期(<=2 年) |
| 生物类似药胰岛素与仿制口服药物侵蚀 | -0.5% | 北美,西欧 | 中期(2年至4 年) |
| 内分泌专家获得机会不平等 | -0.4% | 新兴市场 | 中期(2年至4 年) |
| 长期注射治疗的依从性差 | -0.2% | 全球 | 长期(>=4 年) |
来源:Fact.MR 分析,更新于 2026年11月3日
哪些国家正在扩大内分泌药物市场直到2036年?
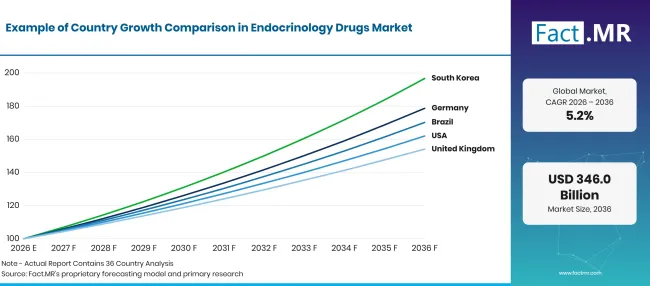
Endocrinology Drugs Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026年至2036年) |
|---|---|
| 德国 | 6.0% |
| 巴西 | 5.5% |
| 美国 | 4.9% |
| 英国 | 4.4% |
| 日本 | 3.9% |
来源:Fact.MR 分析,更新于 2026年11月3日
是什么支持德国内分泌学药物的采用?
6.0% CAGR,由快速增长的 2 型糖尿病病例和广泛的法定保险覆盖推动。
罗伯特·科赫研究所2025年9月的一项研究统计了2022年德国确诊2型糖尿病的约6.05万人,8.6%[6]的患病率。其主要情景预计到2050年病例将达到11.01百万。法定健康保险为几乎所有居民报销胰岛素、曲酸酶活性药物和甲状腺治疗费用。糖尿病专科诊所管理许多医院外的胰岛素启动。
巴西的需求是如何发展的?
5.5% CAGR,随着公共卫生系统将患者转向胰岛素类似物。
巴西卫生部于2026年7月开始在统一卫生系统(SUS)中推行胰岛素格拉金的全国性推广,当时NPH胰岛素仍是SUS中使用胰岛素的 90% [7]。卫生部计划为市政团队举办 130 培训研讨会。联邦数据于2026年1月发布,显示成人糖尿病患病率从2006年的 5.5% 上升至2024年的 12.9% [8]。公共采购仍将是巴西胰岛素的主要途径。
什么才是支持美国收养?
4.9% CAGR,依靠大量治疗患者和早期新特工的使用。
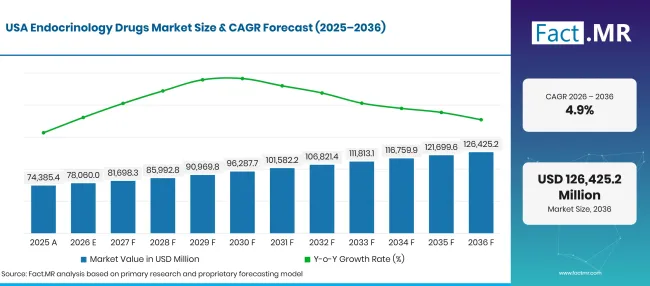
Endocrinology Drugs Market Forecast Usa | Source: Fact.MR
CDC于2026年9月更新的《国家糖尿病统计报告》估计,2023年美国有 40.1 百万人确诊或未诊断糖尿病[9]。同一报告还统计了 115.2 百万糖尿病前期成年人。FDA于2026年批准每周两次基础胰岛素,为该人群增加了新的选择。返利和药房福利规则影响净价格。
英国的需求如何发展?
4.4% CAGR,反映了在NHS严格预算控制下处方量的上升。
NHS商业服务管理局于2026年8月报告称,2025/26年英格兰有4.100万已确认患者接受糖尿病处方[10]。这些处方共发达8300万件,花费高达2.31亿英镑。社区药房承担了大部分重复配药的工作。国家指导方针决定了基于GLP1剂和新型胰岛素的常规护理时间。
是什么支持日本的采纳?
3.9% CAGR,由于人口老龄化,长期患有糖尿病和甲状腺需求。
日本厚生劳动省于2025年12月发布了2024年全国健康与营养调查[11]。调查估计约有 11 万人被强烈怀疑患有糖尿病,这一数字持续上升。老年人口支撑了对胰岛素和甲状腺激素的稳定需求。更广泛的 老年医学领域也 面临这一老龄化驱动因素。全国价格的定期调整限制了价值增长。
谁在内分泌药品市场中领先?
竞争分为三类。诺和诺德、礼来公司和赛诺菲组成了胰岛素和螺旋体核心,拥有深厚的钢笔制造和长期糖尿病诊所的历史。他们最新产品展示了价值的发展方向:诺和诺德的Awiqli和礼来的Onswik均于2026年获得FDA批准作为每周基础胰岛素[2][3]。
礼来公司2026年第三季度更新还列出了Mounjaro获得FDA批准,用于降低成人 2 型糖尿病的心血管风险[12]。阿斯利康和默克公司成立了一个以SGLT2 为基础的口服治疗团队,基于SGLT和DPP-4 抑制剂,仿制药上市将测试定价。辉瑞和艾伯维专注于通过生长激素和左甲状腺素品牌进行激素替代。赛诺菲在欧盟批准Teizeild用于早期 1 型糖尿病,展示了免疫疗法如何向上游扩展产品组合[4]。直到2036年,竞争重心将转向能够大规模提供每周注射剂并赢得药品目录准入的公司。
哪些公司是主要供应商?
内分泌药物市场的主要公司包括诺和诺德、礼来公司、赛诺菲、阿斯利康、默克公司、辉瑞和雅伯维。
- 诺和诺德
- 礼来公司
- 赛诺菲
- 阿斯利康
- 默克公司
- 辉瑞
- 艾伯维
参考书目
- [1] 世界卫生组织。(2025年9月 5日)。 世卫组织更新了基本药物清单,包括关键癌症和糖尿病治疗。
- [2] 诺和北得。(2026年3月 27日)。 Awiqli在美国获批,这是首个也是唯一一种每周一次的基础胰岛素治疗,用于成人 2 型糖尿病。
- [3]礼来公司。(2026年9月 24日)。 美国食品药品监督管理局(FDA)批准礼来的Onswik(胰岛素-α-gobe),这是一种每周一次的基础胰岛素注射治疗,适用于 2 型糖尿病患者。
- [4]赛诺菲。(2026年1月,12年1月)。新闻稿:赛诺菲的Teizeil德已获欧盟批准用于2 1期型糖尿病患者。
- [5]辉瑞。(2026年8月)。 NGENLA(索马特罗贡-格拉)注射:处方信息重点。
- [6]罗伯特·科赫研究所。(2025年9月, 17年)。 德国 2 型糖尿病的患病率和确诊病例数趋势:2050年前预测。
- [7]巴西卫生部。(2026年7月 13日)。《纽约 市政秘书处的葡萄脂传送部》。
- [8]巴西政府政府。(2026年1月28日)。糖尿病、肥胖与健康问题:340投资雷亚尔,涉及经济状况。
- [9]美国疾病控制与预防中心。(2026年9月 16日)。 国家糖尿病统计报告。
- [10]NHS商业服务局。(2026年8月 20日)。 糖尿病处方:英格兰:2016/17 至2025/26。
- [11]日本厚生劳动省。(2025年12月 2日)。 令和6年「国民健康・营养调查」的结果。
- [12]礼来公司。(2026年10月 29日) 礼来公司公布了2026年第三季度财报,提升全年指引,并重点介绍了整个投资组合的监管进展。
本报告回答了问题
- 2026年和2036年内分泌药物收入将有多大?两者之间的增长速度如何?
- 为什么胰岛素在药品类型中保持领先地位,因为每周产品都送到药房。
- 除了糖尿病之外,哪些疾病领域会增加终身处方需求?
- 医院、零售和在线药房各自在患者旅程中扮演的角色。
- 德国、巴西、美国、英国和日本的增长之间有什么区别?
- 哪些供应商集团在胰岛素、口服药物和激素替代药物上竞争?
内分泌药物市场涵盖哪些内容?
本研究追踪激素疾病处方药,主要关注糖尿病、甲状腺疾病、生长衰竭和骨代谢。销售收入在制造商层面计入,涵盖品牌、生物类似药和仿制药。
价值以恒定汇率计 USD 十亿。国家数据取决于药品发放地,而非生产地。
范围包括哪些内容?
人体胰岛素及胰岛素类似物,包括小瓶、墨盒和预填充笔。
口服和注射类降糖药物用于治疗糖尿病,包括Incretin药物。
生长激素、甲状腺激素和甲状旁腺激素产品,适用于批准的内分泌适应症。
延缓 1 型糖尿病发病的免疫疗法。
哪些内容被排除在范围之外?
血糖仪、传感器、胰岛素泵和空笔装置,却没有药物。
他汀类药物及其他来自 脂质代谢调节 剂领域的药物,除非有内分泌适应症。
膳食补充剂、碘盐和非处方健康产品。
实验室检测、咨询费和医院服务费。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及 20 多个行业访谈。
- 初级调研:初级调研包括与制造商、服务提供商、技术开发者、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用率、运营挑战、审批要求、竞争定位以及影响更广泛市场接受度的因素。
- 桌面研究:桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的每个来源均有文献记录。
- 市场规模与预测:市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期:通过将初级访谈与公开数据、公司活动、监管变动、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
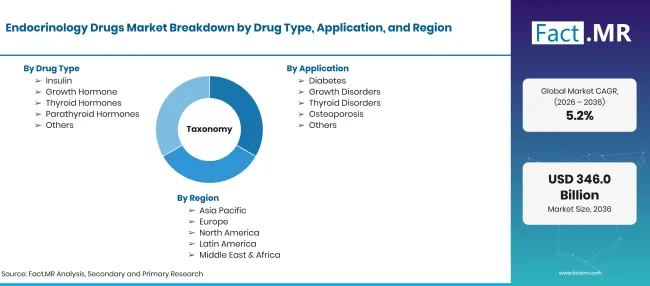
Endocrinology Drugs Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | 2026年USD十亿,到2036年USD亿CAGR |
| 市场定义 | 处方药替代、模拟或调节激素,用于治疗糖尿病、甲状腺、生长、副甲状及其他内分泌疾病。 |
| 药物类型 | 胰岛素;生长激素;甲状腺激素;甲状旁腺激素;其他 |
| 应用 | 糖尿病;生长障碍;甲状腺疾病;骨质疏松症;其他 |
| 分销渠道 | 医院药房;零售药房;在线药房;其他 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 德国;巴西;美国;英国;日本 |
| 介绍的公司 | 诺和诺德;礼来公司;赛诺菲;阿斯利康;默克公司;辉瑞;雅伯维 |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 按疾病和药品类别划分的处方量,按制造商销售价格估值,并与全国处方统计数据核对。 |
来源:Fact.MR 分析,更新于 2026年11月3日
市场如何细分?
-
按药物类型划分
- 胰岛素
- 生长激素
- 甲状腺激素
- 甲状旁腺激素
- 其他
-
按应用分类
- 糖尿病
- 生长障碍
- 甲状腺疾病
- 骨质疏松症
- 其他
-
按分销渠道分类
- 医院药房
- 零售药房
- 在线药房
- 其他
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

