- Base Value(2025): 451.8 Mn
- Estimated Value(2025): 451.8 Mn
- Forecast Value (2035): 905.5 Mn
- CAGR (2025 - 2035): 7.2%
欧洲二氧化碳市场展望 2025年至2035年
预计欧洲二氧化碳(CO2)市场将从2025年的USD 451.8百万增长到2035年的USD 905.5百万。在2025年至2035年的预测期内,该行业预计将以7.2%CAGR增长,主要受食品和饮料加工需求增长、石油回收率增强及多种工业应用推动。
对碳捕集的关注和欧盟更严格的排放法规进一步推动了二氧化碳回收技术的采用。德国、法国和荷兰等关键市场通过强有力的政策支持和产业创新引领这一转变。
| 度规 | 价值 |
|---|---|
| 行业规模(2025E) | USD 451.8 百万 |
| 行业规模(2035F) | USD 905.5 百万 |
| CAGR (2025年至2035年) | 7.2% |
来源:Fact.MR 分析,更新于 2025年9月2日
欧洲二氧化碳市场的驱动因素是什么?
欧洲二氧化碳市场的增长由多个行业需求增长推动。在食品饮料行业,二氧化碳广泛用于碳酸化、包装和保存,德国、意大利和英国等国加工食品和饮料消费的增加推动了需求。碳 捕集与封存(CCS) 技术的采用也在加速,随着各国工业响应欧盟气候目标,并在挪威和荷兰等地区投资减排策略。
此外,化工行业利用CO₂作为生产尿素、甲醇及其他化合物的原材料,支持向可持续制造的转变。医疗级CO₂因其在手术和诊断中的作用而日益受到关注,这与该地区不断扩展的医疗基础设施相契合。
与此同时,冷链物流中对干冰需求的增长,受制药和食品运输需求推动,进一步推动了消费。这些趋势,加上欧洲绿色新政下的严格环境法规和激励措施,正在为该地区的 二氧化碳市场 带来强劲动力。
欧洲二氧化碳市场的各国趋势是什么?
欧洲二氧化碳市场的各国特定趋势反映了该地区多样的产业优先事项、监管框架和基础设施发展。
德国领先市场,主要得益于其食品饮料、化工和工业天然气行业的强劲需求。该国'其对脱碳的承诺,加上先进的制造基础,促进了化工和汽车行业采用二氧化碳回收和回收技术。
英国正经历医疗和物流领域的二氧化碳排放增加,主要由冷链网络的扩展推动。政府'他们专注于实现2050年的碳中和,也推动了对碳捕集与封存(CCS)设施的投资,包括东海岸集群等大型项目。
法国持续将二氧化碳融入农业、医疗和工业等多个领域。该国正在推广循环经济模式,即捕获的二氧化碳越来越多地被温室和生物工艺再利用。法国的能源和公用事业供应商正在探索基于二氧化碳的储能解决方案,作为国家能源转型战略的一部分。
荷兰已成为碳利用的重要参与者,积极开发CCS基础设施,如鹿特丹港CO₂运输枢纽和海上储存(Porthos)项目。荷兰温室还利用捕获的二氧化碳刺激植物生长,形成闭环碳利用系统。
意大利保持对饮料级二氧化碳的稳定需求,并正在扩大产能以支持干冰生产,用于食品出口和药品。政府对工业脱碳和清洁技术采用的支持,激发了传统和新兴行业对二氧化碳应用的兴趣。
尽管市场规模较小,挪威在推动CCS技术方面发挥战略作用,并得到强有力的政府资金和国际合作的支持。像Longship和Northern Lights这样的项目使挪威成为欧洲跨境二氧化碳(CO₂)储存的枢纽。
欧洲二氧化碳市场面临哪些挑战和限制因素?
欧洲二氧化碳市场面临挑战和限制因素,这些因素可能影响其长期增长和运营稳定性。
一个主要限制是原始CO₂的不稳定供应链,通常与氨生产和乙醇工厂相关。季节性停产或意外生产停产,如英国近期化肥厂关闭,导致CO₂短缺,扰乱了食品加工和医疗保健等关键行业。
碳捕集、净化和运输基础设施的高昂成本是另一大障碍。尽管碳捕集与封存(CCS)技术日益受到关注,但前期资本投资和运营成本仍然可观,限制了中小企业(SMEs)的采用。
欧洲各地的监管分散也带来了运营上的挑战。尽管欧盟推动统一的环境目标,但各国政策、审批时间表和许可框架不同,可能延误项目执行,阻碍跨境二氧化碳运输与储存合作。
有限的储存容量和管道基础设施,尤其是在中东欧,阻碍了捕集和利用项目的可扩展性。如果物流网络投资不足,工业规模的碳管理系统无法有效扩展。
在将二氧化碳整合进新的化工和制造工艺方面仍存在技术限制。仍缺乏具有成本效益且可扩展的二氧化碳原料再利用方案,使传统处置或排放成为默认选择。
最后,公众对工业二氧化碳在增强采油(EOR)或长期地质储存中使用的认知和环境担忧存在分歧。建立公众信任并实现大规模碳项目政策一致性仍是一项缓慢且复杂的工作。
各国展望
| 国家 | CAGR (2025年至2035年) |
|---|---|
| 德国 | 7.0% |
| 法国 | 6.3% |
| 意大利 | 7.3% |
来源:Fact.MR 分析,更新于 2025年9月2日
德国二氧化碳市场正向工业脱碳和循环利用转变
德国›39;其二氧化碳市场正迅速发展,受工业需求、政策框架以及向清洁能源转型的共同推动。食品和饮料行业仍是主要消费者,利用CO₂进行碳酸化、包装和保存工艺。与此同时,该国›39;其强大的化学和制造基础正日益将CO₂整合应用于焊接、制冷和化学合成等领域。
德国在碳捕集与封存(CCS)部署方面也处于领先地位,公共和私营投资重点集中在难以减排的行业,如钢铁、水泥和化工。政府支持的举措,如碳差价合同,激励各行业采用低碳生产方式。在能源领域,计划到2030年逐步淘汰煤炭的努力正在重塑排放格局,而排放交易收入和更严格的CO₂定价持续推动监管势头。
跨部门脱碳进一步得到了德国的支持。›39;其雄心勃勃的气候目标包括到2030年 65% 减排,并于2045年实现气候中和。与此同时,二氧化碳出口的增加以及碳再利用和运输基础设施的扩展,凸显了该国›39;在塑造欧洲循环碳经济中日益重要的作用。
法国二氧化碳市场在可持续发展推动和产业多元化的推动下保持稳步增长
法国的二氧化碳市场正经历稳步增长,得益于其成熟的农食品、医疗保健和工业天然气行业。二氧化碳在食品保存、饮料碳酸化和改性气氛包装中扮演着核心角色,这些应用对一个以大规模食品加工和出口农业闻名的国家至关重要。
除了传统用途外,法国也越来越多地将CO₂融入可持续工业实践。捕获的碳被用于可控环境农业,温室可从作物产量提升中受益。这与政府气候议程及促进循环资源使用的更广泛努力相契合。企业也在探索CO₂转化工技术,作为化工和水泥行业长期脱碳战略的一部分。
法国是欧盟中倡导跨境碳运输和利用的主要成员之一,并得到欧盟绿色新政资金机制的支持。二氧化碳储存和利用基础设施的发展,尤其是在诺曼底和罗纳河谷等工业集群,正在加速发展。这些地区目标是融入比利时和荷兰等更大的欧洲碳管理走廊。
与此同时,医疗级二氧化碳的需求依然强劲,因其在大型城市医疗网络中的手术、诊断和医疗气体系统中的关键作用。此外,物流和冷链行业持续推动干冰的需求,干冰对于温度敏感的药品和食品运输至关重要。
意大利二氧化碳市场因饮品浓度和绿色复苏举措而增长
意大利的二氧化碳市场仍以饮料和工业天然气行业为基础,这得益于碳酸饮料制造商的持续需求和改良气氛包装的广泛应用,反映了其食品出口产业的强劲。该国增加了干冰产量,以支持其不断增长的制药和海产品物流部门,提升了温控运输能力。
除了传统应用外,意大利也越来越多地采用以二氧化碳为驱动的可持续发展解决方案。波河谷的温室运营商利用捕获的二氧化碳优化作物产量,而化工和材料生产商则在政府支持的清洁技术项目下试点二氧化碳转化燃料及其他利用技术。这些试点项目的投资显示出在本地工业集群中整合碳捕集与再利用的兴趣日益增长。
监管支持开始影响市场动态。加速CCS基础设施的许可程序和针对低碳制造的有针对性补贴正吸引中型工业企业的关注。与此同时,意大利在欧盟碳网络中的参与度扩大,使其有望受益于即将到来的连接南欧和中欧的跨境CO₂运输走廊。
类别分析
中速碎纸机将按生产方式展现领先份额
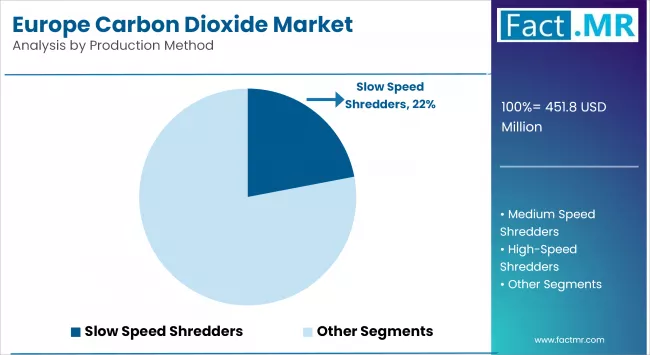
Europe Carbon Dioxide Market Analysis By Production Method | Source: Fact.MR
中速碎纸机预计将在生产方式中占据最大份额,这得益于其对多样废物流的适应性以及能耗与产出效率之间的平衡。这些机器有效处理城市固体废弃物、建筑废料、生物质和工业废料,为寻求优化吞吐量同时减少磨损和能耗的设施提供了实用解决方案。
它们能够提供稳定的颗粒尺寸并最大限度地减少运营停机时间,使其成为欧洲和北美回收中心和物料回收设施的首选。此外,中速碎纸机越来越多地集成到替代燃料生产的预处理阶段,包括废弃物衍生燃料(RDF)和固体回收燃料(SRF),从而支持水泥和发电行业对清洁能源日益增长的需求。
制造商正在投资模块化设计和智能自动化系统,进一步提升了维护便利性和工艺控制。这使得中速粉碎机成为废物处理操作者具有成本效益和可扩展性的选择,助力其在生产技术中的持续主导地位。
废弃物回收厂将在不同交付方式中展现领先份额
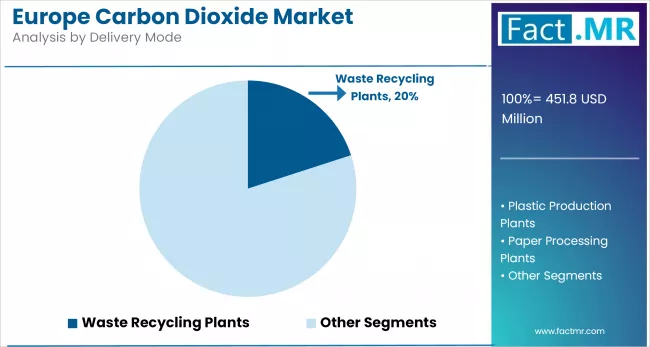
Europe Carbon Dioxide Market Analysis By Dlivery Mode | Source: Fact.MR
废物回收厂预计将占据最大分拣方式份额,主要由对集中化、高容量处理系统需求的增长推动。这些设施提供全面的废物分类、粉碎和物料回收解决方案,对城市废物管理策略和循环经济目标至关重要。
在德国、荷兰和瑞典等国,大型回收厂构成国家废物处理网络的骨干,处理混合市政废弃物、建筑废料、工业废料和有机物。它们整合人工智能驱动的分拣、厌氧消化和热处理等先进技术,使其成为一种高效且可扩展的配送模式,相较于移动或模块化系统。
公共和私人投资进一步强化了这一趋势。欧盟的废弃物框架指令和绿色新政资助加速了回收基础设施的升级和扩展,旨在实现严格的填埋场转移和回收率目标。此外,这些工厂内的废弃物转能源整合正在增长,设施越来越多具备生产沼气、 垃圾衍生燃料(RDF)或区域供热的设备。
食品与饮料将在欧洲二氧化碳市场占据领先份额
食品饮料行业预计将保持欧洲二氧化碳市场的最大份额,这得益于碳酸化、冷藏、包装和保存过程中对二氧化碳的持续需求。二氧化碳在维持产品保质期、控制微生物生长以及确保易腐商品的质量和安全方面发挥着关键作用——这些应用对国内消费和出口运营都至关重要。
德国、法国和意大利的主要饮料生产商在生产气泡水、软饮料、啤酒和葡萄酒时高度依赖CO₂。同样,食品制造商在改性气氛包装(MAP)中使用CO₂以延长肉类、乳制品、烘焙食品和即食餐等产品的保质期。随着欧洲消费者对包装食品和便利食品的偏好增长,食品级二氧化碳的需求持续增长。
夏季和假期期间二氧化碳消费的季节性激增进一步加深了该行业对稳定供应的依赖。为此,企业正在投资现场CO₂捕集和封存系统,以减少供应链中断并提升可持续发展绩效。
此外,减少食品浪费和提升冷链效率的监管压力正在推动更多基于二氧化碳的技术应用,包括干冰物流用于温度敏感运输。因此,食品饮料行业仍是欧洲二氧化碳消费的主要驱动力,增长既得益于运营需求,也得益于监管一致性。
竞争分析
碳管理领域的工业气体领导者和创新者组成的组合塑造了欧洲›39;的二氧化碳市场。主要参与者包括 Air Liquide S.A.、Linde集团和 The Messer Group GmbH,这些公司均为食品、医疗和工业应用提供广泛的二氧化碳解决方案。SOL Spa、Strandmøllen和ACAIL Gas为区域市场提供定制化的天然气服务。
新兴公司如AKER Carbon Capture、Climeworks和Northern Lights JV DA正在欧洲推进碳捕集与封存(CCS)开发。能源公司 Eni S.p.A. 也在将CO₂管理纳入其更广泛的脱碳计划中。这些公司共同塑造了一个既关注运营需求又注重气候驱动创新的市场。
近期发展
- 2025年, 液化空气宣布扩大其鹿特丹氢气生产基地的碳捕集能力。该设施预计每年可捕获多达 800,000 吨二氧化碳,作为荷兰波尔多斯CCS项目的一部分。
- 2025年, Linde与OCI Global签署了长期协议,在荷兰OCI蓝氨厂供应清洁氢气并捕获二氧化碳。捕获的二氧化碳将通过荷兰CCS网络运输至海上储存。
细分
欧洲二氧化碳市场的细分
-
按生产方式分类:
- 低速碎纸机
- 中速碎纸机
- 高速碎纸机
-
按交付方式:
- 废物回收厂
- 塑料生产工厂
- 造纸加工厂
- 金属加工厂
- 其他
-
按终端使用行业划分:
- 金属制造与制造
- 餐饮
- 纸浆与造纸
- 石油与天然气
- 医疗保健
- 化学品
- 其他工业用途
-
按国家划分:
- 德国
- 意大利
- 法国
- 西班牙
- 英国
- 俄罗斯
- 贝荷卢克斯
- 欧洲其他地区

