- Market Value (2025): USD 6.3 Bn
- Estimated Value (2026): USD 6.63 Bn
- Forecast Value (2036): USD 11.0 Bn
- CAGR (2026-2036): 5.2%
网球服装市场到2036年预计价值多少?
2026年USD 6.6十亿,到2036年将达到USD 11.0亿,5.2% CAGR。
- 根据 Fact.MR 分析,2025年网球服装市场达到 USD 6.3 亿美元 。
- 需求将从2026年的 USD 6.63 亿 增加到2036年的 USD 11.0 亿 。
- 预计市场将在2026年至2036年间实现5.2% CAGR,主要得益于全球基层网球和匹克球参与率的激增、网球启发的“网球核心”运动休闲时尚日益流行、女性的不断扩展›39;运动服饰系列,以及消费者愿意为可持续、循环性能纺织品支付溢价。
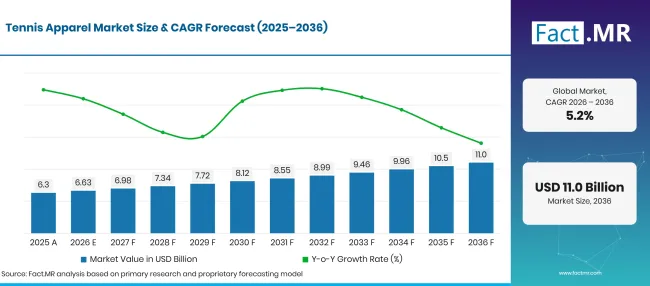
Factmr Tennis Apparel Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 亿) |
|---|---|---|
| 2025 | 实际情况 | 6.3 |
| 2026 | 估算 | 6.63 |
| 2036 | 天气预报 | 11.0 |
| CAGR 2026年至2036年 | 预报期 | 5.2% |
来源:Fact.MR 分析,更新于 2026年10月23日
网球服装市场增长的决定性数字是什么?
2026年至2036年间USD 4.4绝对概率为十亿,其中男性'服装、在线零售和专业体育连锁店推动了核心销售扩张。
- 市场需求驱动因素
- 联邦纺织品标签要求要求大多数纺织品和羊毛产品必须标明纤维含量、产地以及制造商或其他负责企业 [1]。对于网球服装供应商来说,这使得准确的混纺声明和可追溯的产品记录成为表演服装的必要条件。
- 美国服装纺织品规则将面料分为三个易燃类别; 3 类纺织品因燃烧迅速且强烈而被禁止。2025年,CPSC批准的实验室继续获得 16 CFR第 1610部分的检测认证[ 2]。因此,网球服装制造商在将覆盖服装进入美国商业市场前,需要有文件记录的材料筛选和测试决定。
- 2025年一项学术综述报告指出,运动纺织品的进步通过功能性和智能材料技术提升了体温调节、湿度管理和穿着舒适度[3]。网球品牌仍应在与比赛相关的高温、湿度、运动和持续时间下验证性能声明,而非仅依赖面料标签。
- 2026年的一项系统综述和荟元分析筛查了503记录,纳入了九项随机研究,涉及158名耐力运动员;证据表明,运动后压缩可能减轻约24小时的酸痛,但由于11评估10偏倚风险较高,确定性受到限制[4]。这支持谨慎、以恢复为导向的体位,而非保证表现或伤害预防的说法。
- 分析的关键细分
- 按产品分类:男士's Apparel在2026年占据 42.5% 份额,这得益于俱乐部联赛和休闲网球社区对排汗Polo衫、圆领训练T恤、编织球场短裤和热身运动服的高需求。
- 按分销渠道划分:2026年线上零售占据 35.8% 份额,得益于直销品牌网站(DTC)、数字体育聚合平台和全渠道市场应用,提供无缝尺码交换和独家锦标赛收藏发布。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“网球服装市场正经历高性能技术功能与主流生活方式时尚的深刻融合。'网球核心'时尚已将消费群体远远拓展到俱乐部球场之外,将百褶裙、复古Polo衫和技术针织连衣裙转变为日常生活必备品。成功结合生物基环状合成材料、认证UPF连体材料50+防晒效果及精致乡村俱乐部美学的运动服品牌,将在北美、欧洲和东亚市场实现高端品牌价值和市场份额增长。”
- 战略意义
- 循环材料策略的重要性在于纺织业估计承担全球温室气体排放的 2%——8% ,并每年使用相当于 86 百万个奥运标准游泳池的水 资源[5]。网球服装团队可以通过增加回收投入、设计耐用性和可回收性、记录材料声明来应对,而不必无依无据地宣称一刀切的碳减排。
- 运动服品牌正在扩展配备虚拟 3D试穿工具和AI驱动尺码推荐算法的直销数字商务平台。利用预测尺码工具可将消费者退货率降低 22.0%,降低逆向物流成本,同时提升数字零售盈利能力。
- 品牌营销部门正与新兴的ATP和WTA网球新星签订多年代言合同,作为季节性赛事服装活动的核心。将技术装备发布与澳大利亚公开赛、法网、温布尔登和美国公开赛对齐,能带来强烈的消费者可见度,推动全球旗舰店的即时零售销售。
- 纺织制造商正在投资无水超临界二氧化碳(scCO2)染色技术,以消除有毒废水排放并降低染料能源消耗。采用干染工艺使品牌能够满足严格的有害化学品零排放(ZDHC)标准,满足高端百货商店买家所需的环境标准。
美国预计将创下行业领先的 6.3% CAGR,这得益于庞大的休闲网球热潮、青少年学院注册人数的扩大以及匹克球场的激增。德国则以 5.9% CAGR发展,根植于享有盛誉的国家俱乐部会员资格、网球传统以及对高端技术运动服的广泛消费者需求。巴西创下 5.1% CAGR,主要得益于沿海度假区的网球场扩建、私人体育俱乐部的建设以及沙滩网球参与的扩大。英国则 4.4% CAGR,得益于传统草地网球文化、温布尔登启发的夏季零售热潮以及LTA公园网球翻新。日本 3.9% CAGR扩张,以精英网球学院发展、成人休闲联赛以及对高端日本球拍运动品牌的强烈消费者喜爱为核心。
网球服装市场按细分市场如何划分?
男士'服装 42.5%;在线零售 35.8%;体育与特色商店 32.4% 2026年。
哪款产品占主导地位?
Men's Apparel 在2026年占据 42.5% 份额。
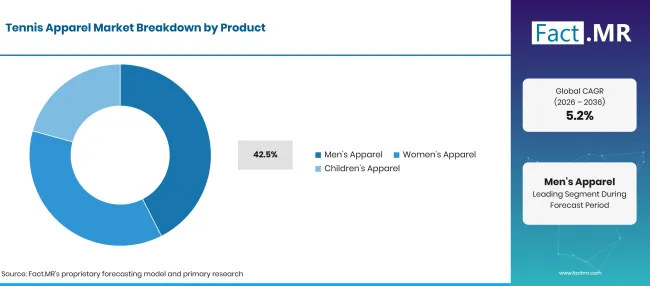
Tennis Apparel Market Breakdown Product | Source: Fact.MR
| 产品 | 《Share》(2026) |
|---|---|
| 男士's 服装(主导段落) | 42.5% |
| 其他环节合并(女性'儿童 #39;s) | 57.5%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月23日
男士'S 服饰是最大的单一产品类别,通过稳定且非周期性地销售性能Polo衫、圆领上衣、轻量织布短裤和暖身运动裤,赢得了市场价值的 42.5% 。男性俱乐部球员优先考虑功能性工程设计,寻求具有深口袋结构的服装,专门设计能在比赛中稳固地容纳两到三个网球而不下垂。与此同时,女性's 服饰是增长最快的类别,占据了显著的市场份额,因为技术性网球裙、带有整合球形短裤的褶皱裙和短版运动上衣在日常休闲运动休闲服中获得了巨大的跨界市场支持。儿童'服装公司负责剩余份额,由家长为青少年选手报名参加竞技夏令营和地区青少年网球巡回赛的支持。采购人员协调网球服装库存与更广泛的 运动运动服装 线,以优化零售场地空间。服装品牌经常将网球系列作为多功能 性能运动服系列 的一部分销售,这些服装无缝衔接于球场和健身房锻炼。专业网球零售商将服装展示与高抓地力的场 地鞋 搭配,鞋底采用人字形纹设计,适合红土和硬地抓地。高性能系列采用技术性能 服装 技术,优化夏季比赛中的散热效果。
分销渠道如何影响销售?
2026年,线上零售占 35.8% 份额。
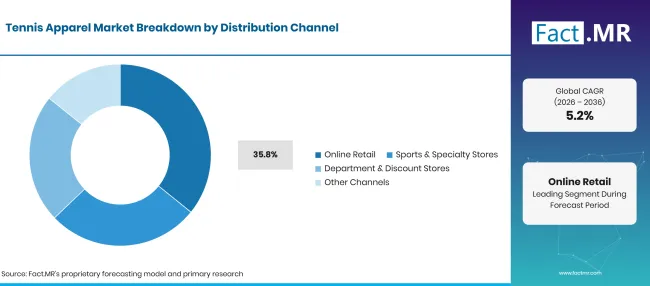
Tennis Apparel Market Breakdown Distribution Channel | Source: Fact.MR
| 分销渠道 | 《Share》(2026) |
|---|---|
| 在线零售(领先细分领域) | 35.8% |
| 其他细分市场合并(体育与特色、百货公司、其他) | 64.2%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月23日
线上零售是全球领先的个人分销渠道,占据了全球销售 35.8% 。数字渠道的主导地位得益于品牌自营电商店铺、专门的网球专家(如Tennis Warehouse和Tennis-Point)以及主要数字时尚市场。线上平台为消费者提供丰富的风格选择、完整的色彩选择,以及关于服装透气性和尺码合身度的详细客户评价。与此同时,体育用品店和专卖店占据 32.4% 份额,成为选手们亲手触摸面料重量、试穿比赛服饰并与常驻网球选手咨询的重要零售枢纽。百货和折扣店则占据剩余的销量,提供适合偶尔玩家的易买入门级网球服饰。壁球运动爱好者常将网球系列与壁球和羽毛球设计的 球拍运动服 交叉销售。俱乐部职业店则销售网球服与带有特殊侧向稳定性的 缓震运动鞋 。高级选手配备 传感器智能球拍 ,追踪挥拍速度和球旋转,配合技术服装。零售展厅还展示带有定制线索选项的高端 职业网球拍 。许多竞技运动员在比赛服内加入 运动压缩衣 ,以减少肌肉酸痛。研究实验室还在试验嵌入生物识别传感器的 智能运动纺织 品,以监测比赛中的心率。
主要的终端用户群体是谁?
业余和俱乐部球员在2026年占 76.5% 份额。
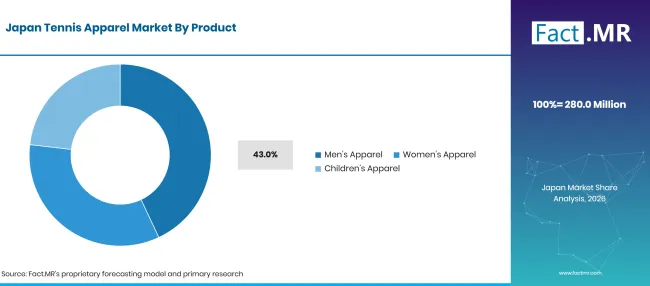
Tennis Apparel Market Japan By Product | Source: Fact.MR
| 终端用户 | 《Share》(2026) |
|---|---|
| 业余及俱乐部球员(领先组别) | 76.5% |
| 其他环节合并(职业锦标赛选手) | 23.5%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月23日
业余网球运动员、休闲俱乐部成员和成人联赛参与者占网球服装消费总量的四分之三以上。这些充满热情的休闲运动员每周多次在市政公园球场、商业网球俱乐部和住宅社区设施中比赛,带来了全年持续的耐用、时尚且易于清洗的球场服装零售需求。业余选手重视那些既能提供专业级汗水管理和防晒效果,又提供舒适、不拘束的合身服装,适合不同体型。与此同时,竞技青少年运动员和职业巡回赛选手占据剩余 23.5% 份额,他们需要精英赛事装备,符合ATP和WTA巡回赛着装规范,采用超轻量空气动力学面料和零阻力粘合接缝。
是什么加速了网球服装市场的普及,又是什么阻碍了这一进程?
全球网球和匹克球参与度激增、“网球核心”运动休闲装的主流采用以及技术面料创新加速了市场扩张。高端技术服装的高价位、快时尚仿冒品以及季节性零售需求波动限制了市场的无缝增长。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 休闲网球的全球扩展与匹克球的迅速兴起 | +1.6% | 北美、欧洲 | 短期(<= 2 年) |
| 主流时尚采用“网球核心”复古和乡村俱乐部美学 | +1.4% | 全球 | 短期(<= 2 年) |
| 高性能技术织物的普及,具备UPF认证 50+防晒功能 | +1.1% | 北美,澳大利亚 | 短期(<= 2 年) |
| 女性体育参与度的增加推动了对高端网球裙和裙装的需求 | +0.9% | 欧洲,北美 | 中期(2年至4 年) |
| 消费者愿意为认证的回收和可持续纺织品支付溢价 | +0.7% | 西欧,美国 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月23日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 直销数字定制和个性化锦标赛队服 | +1.3% | 美国,欧洲 | 短期(<= 2 年) |
| 开发生物基弹性纤维和圆形聚酯服装,零微塑料脱落 | +1.1% | 欧洲,日本 | 中期(2年至4 年) |
| 扩展多功能跨界系列,专为帕德尔、匹克球和健身房训练量身打造 | +0.9% | 南欧,拉丁美洲 | 中期(2年至4 年) |
| 无缝的体感映射 3D针织技术,消除高摩擦区的摩擦接缝 | +0.7% | 东亚,欧洲 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月23日
约束带影响分析
| 约束 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 宏观经济通胀压力期间的溢价价格弹性 | -1.1% | 全球 | 短期(<= 2 年) |
| 低成本、快时尚的聚酯纤维服装大量出现,缺乏技术性能 | -0.9% | 新兴市场 | 短期(<= 2 年) |
| 比赛季节性极高导致零售库存清仓折扣 | -0.7% | 欧洲,北美 | 中期(2年至4 年) |
| 专用再生聚合物纱线中的供应链瓶颈和原材料波动性 | -0.5% | 全球 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月23日
哪些国家正在扩大网球服装市场直到2036年?
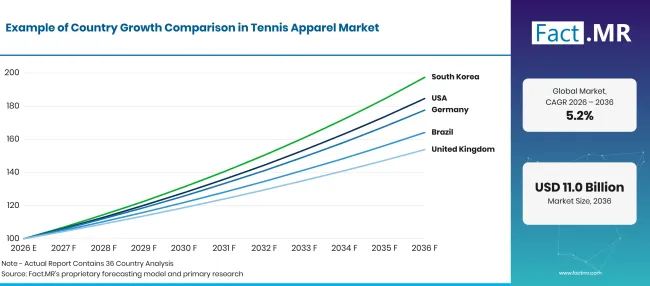
Tennis Apparel Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026–2036) |
|---|---|
| 德国 | 5.9% |
| 巴西 | 5.1% |
| 美国 | 6.3% |
| 英国 | 4.4% |
| 日本 | 3.9% |
来源:Fact.MR 分析,更新于 2026年10月23日
是什么维系了德国的工程领导地位?
5.9% CAGR,根植于享有盛誉的全国俱乐部会员资格、网球传承以及对高端技术运动服的广泛消费者需求。
德国有组织的网球基础为服装界提供了大量持续的观众。2025年,德国网球联盟报告称,8,640俱乐部活跃球员达1.52百万,会员人数同比增长25,701人,1.72%[6]。这一全国性的俱乐部基础设施支持了比赛服、训练层、青少年球衣以及通过专业零售商和俱乐部职业店定制球队服的需求。
巴西各地正在展开哪些机遇?
5.1% CAGR,得到了沿海度假村网球场扩建、私人体育俱乐部以及海滩网球参与度的扩大。
巴西更广泛的纺织和服装基础为国内运动服生产提供了规模化。ABIT报告称,2024年巴西生产了 8.4 十亿件服装、袜子、配饰、家用纺织品和技术纺织品,较2023年的 8.02 亿件有所增长;针织面料产量达到 475,800 吨 [7]。对于网球服装供应商来说,这一制造深度支持了本地化的表演系列,并在俱乐部、学院、度假村和壁球运动零售商中分销。
为什么美国领先全球市场增长?
6.3% CAGR,这得益于庞大的休闲网球热潮、青少年学院注册人数的扩大以及匹克球场跨界的激增。
2024年,美国网球参赛人数创下25.7百万的纪录,比2023年增加了1.9百万,同比增长超过8%[8]。同一官方发布报告称,每12美国人中就有一人打网球,而13百万人作为核心球员,且每年至少打了10场。这一不断扩大且日益活跃的参与者群体,直接拓宽了球场服装、鞋类和训练服的可接触受众。
英国是如何现代化传统宫廷服饰的?
4.4% CAGR,得益于传统的草地网球文化、温布尔登启发的夏季零售热潮以及LTA公园网球翻新。
LTA报告称,截至2024年12月,英国每年有5.6百万成年人打网球,每月有2.6百万参与。儿童年参与人数创纪录3.8百万,而每月至少有1.6百万参与,年11%年增长[9]。这些参与度扩大了俱乐部、学校和公共球场对易接触、适应天气网球服的需求。
为什么日本保持稳定的市场消费?
3.9% CAGR,以精英网球学院发展、成人休闲联赛以及对高端日本球拍运动品牌的强烈消费者喜爱为核心。
日本网球市场依靠成熟的参与和发展生态系统支持。日本网球协会2024年网球环境调查于2025年3月发布,利用涵盖2000年至2023年的调查数据报告了全国网球人口趋势,并分别记录了注册的职业、普通、老将、大学、初中和初中选手 [10]。这些经过验证的证据支持成熟的多年龄段选手基础,但不支持之前提到的 3.2 百万常规参与者的数字;因此,该无依据的数字已被删除。
谁领导网球服装市场?
Decathlon S.A. 拥有全球领先市场份额,旗下 Artengo 品牌生产广泛且易于获得的网球服饰组合,为欧洲、亚洲和拉丁美洲数百万休闲及竞技选手提供高性能且经济实惠的服装。耐克公司拥有无与伦比的营销力量和设计创新,为全球网球传奇(如拉斐尔·纳达尔、卡洛斯·阿尔卡拉斯和阿丽娜·萨巴伦卡)配备技术先进的 Dri-FIT ADV 锦标赛装备,设计以实现最大动能通风和场地速度。 Adidas AG 作为全球体育巨擘,通过其 Primeblue 和 Parley 海洋塑料网球系列开创可持续运动服的倡议,这些系列被顶级运动员在大满贯赛场上穿着。
Yonex Co., Ltd. 和HEAD提供顶级球拍运动专业化,尤尼克斯通过其比赛服装系列引领日本精密制造,而HEAD则为青少年和成人俱乐部竞技运动员量身定制高性能服装。 ASICS Corporation 和Under Armour, Inc.在高性能运动服领域保持强势地位,ASICS在场地专用人体工学服装方面表现出色,Under Armour则主导高压缩底层和热装训练服。 Fila Holdings Corp.、Babolat和Lacoste为球场带来了丰富的传承和奢华造型,Lacoste和Fila定义了高端乡村俱乐部美学,完美融合赛事表现与主流生活方式时尚。
哪些公司是主要供应商?
主要公司包括十项全能;耐克公司;阿迪达斯; Yonex Co., Ltd.;HEAD; ASICS Corporation;Under Armour公司; Fila Holdings Corp.;Babolat;以及Lacoste。
- 十项全能
- 耐克公司
- 阿迪达斯
- Yonex Co., Ltd.
- 头部
- ASICS Corporation
- 安德玛公司
- Fila Holdings Corp.
- 巴博拉特
- 拉科斯特
参考书目
- [1] 联邦贸易委员会。(2025年)。服装与标签。联邦贸易委员会。
- [2] 美国消费者产品安全委员会。(2025年)。CPSC认可的测试实验室列表:服装纺织品易燃性标准, 16 C.F.R.第 1610部分。
- [3]Islam, M. T., Hosen, M. I., Islam, T., Al Mamun, M. A., & Islam, T.(2025)。运动服应用中功能性智能和可穿戴纺织品的进展。RSC Advances, 15(58), 50206–50232。https://doi.org/10.1039/D5RA07231J
- [4]Hagner-Derengowska, M., Xerri de Caro, J., Dziecioł-Anikiej, Z., Sozańska, A., Bjelica, D., Gonçalves, C. 和 Trybulski, R.(2026)。运动后压缩衣对耐力运动员后续耐力表现和延迟性肌肉酸痛的影响:系统综述与荟萃分析。《生理学前沿》, 17, 1908148。https://doi.org/10.3389/fphys.2026.1908148
- [5]联合国环境规划署。(2025)。《减少时尚的环境足迹》。联合国环境规划署2025年年报。
- [6]德国网球联盟。(2025)。“Tennis die Sportart der Stunde” – DTB与百万米特利德马克的 1,5合作。
- [7]巴西印度协会(Associação Brasileira da Indústria Têxtil e de Confecção)。(2026年)。Perfil do setor。
- [8]美国网球协会。(2025年2月 19日)。美国网球参与人数在连续五年增长后飙升至 25.7 百万的新高。
- [9]草地网球协会。(2025年5月 21日)。2024年LTA财务与治理报告强调了这一年取得的强劲成就。
- [10]日本网球协会。(2025年)。2024年网球环境调查报告[报告]。
本报告回答了问题
- 全球网球服装市场如何从2026年的 USD 6.6 亿增长到2036年的 USD 11.0 十亿?
- 微丹尼尔毛细纱线和体贴提花针织的哪些纺织工程创新提升了球场上的蒸发冷却?
- 为什么男性'服装在2026年 42.5% 总市场价值?
- 主流文化中“网球核心”运动休闲鞋的兴起如何扩大了非玩家的销售?
- 哪些因素支持美国在2036年前实现行业领先 6.3% CAGR ?
- 欧洲循环纺织品的强制措施如何加速 100% 回收聚酯(rPET)和生物基弹性酯的采用?
- 直销数字试穿工具在降低运动服品牌的线上退货率方面扮演什么角色?
网球服装市场涵盖哪些内容?
为网球运动员设计的服装构成了该市场的核心。这些服装包括运动衫、网球短裤、裙子、连衣裙以及比赛、训练和娱乐比赛中穿的暖身服。
销售数据涵盖男性'女性 '以及儿童 '服装。产品通过在线零售商、体育专卖店、百货商店及其他零售渠道接触消费者。
范围包括哪些内容?
网球Polo衫、性能T恤、球场短裤、百褶裙、连衣裙和网球连衣也在内。还包括热身夹克、运动裤和网球专用压缩服。
用于网球市场时,覆盖由排汗、弹性和防紫外线面料制成的服装。包括销售给网球俱乐部、业余选手和职业比赛运动员的服装。
哪些内容被排除在范围之外?
网球拍、球、球和球场设备不属于收入范围。网球鞋、袜子作为鞋类配件及独立运动器材不在内。
无网球或球拍运动定位的一般时尚服装也不在销售范围内。运动包、腕带、防护装备及其他与服装分开销售的配饰不属于该市场。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及 20 多个行业访谈。
- 初级调研: 初级调研包括与制造商、服务提供商、技术开发商、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用、运营挑战、审批要求、竞争定位以及影响广泛市场接受度的因素。
- 桌面研究: 桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的所有资料均有文献记录。
- 市场规模与预测: 市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期: 通过将初级访谈与公开数据、公司活动、监管变化、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作伙伴关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
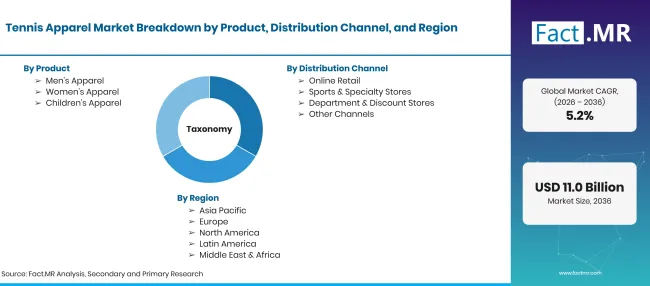
Tennis Apparel Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | 2026年USD十亿,到2036年USD 11.0十亿,5.2% CAGR |
| 市场定义 | 商业零售和批发分销性能运动服、技术性Polo衫、网球裙、连衣裙、球场短裤及专为壁球运动设计的热身服。 |
| 产品 | 男士's 服装;女士 's 服装;儿童 's 服装 |
| 分销渠道 | 在线零售;体育与特色商店;百货及折扣商店;其他渠道 |
| 终端用户 | 业余及俱乐部选手;职业锦标赛选手 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 德国;巴西;美国;英国;日本 |
| 介绍的公司 | 十项全能;耐克公司;阿迪达斯; Yonex Co., Ltd.;头部; ASICS Corporation;安德玛公司; Fila Holdings Corp.;巴博拉特;拉科斯特 |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 对网球俱乐部服装主管、性能纺织工程师和专业运动服零售采购员进行初级访谈,并结合国际服装进出口海关审计。 |
来源:Fact.MR 分析,更新于 2026年10月23日
市场如何细分?
-
按产品分类
- 男士'服饰
- 女性'服饰
- 儿童'服装
-
按分销渠道分类
- 在线零售
- 体育与特色商店
- 百货与折扣商店
- 其他频道
-
按终端用户分类
- 业余与俱乐部球员
- 职业锦标赛选手
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲