- Market Value (2025): USD 16.5 Bn
- Estimated Value (2026): USD 18.5 Bn
- Forecast Value (2036): USD 57.5 Bn
- CAGR (2026-2036): 12.0%
Was wird der Markt für ECUs für das Driving Support System bis 2036 voraussichtlich sein?
USD 18.46 Milliarden im Jahr 2026 bis USD 57.54 Milliarden bis 2036, mit einem 12.0% CAGR.
- Laut Fact.MR Analyse wurde der Driving_Support_System_ECU_Market Markt im Jahr 2025 mit USD 16.5 Milliarden bewertet.
- Der Branchenumsatz wird voraussichtlich von USD 18.5 Milliarden im Jahr 2026 auf USD 57.5 Milliarden bis 2036 steigen.
- Die 12.0% Prognose CAGR spiegelt eine breitere Nutzung von Fahrunterstützungsfunktionen wider, wobei Sicherheitsvalidierung und Halbleiterqualifikation das Installationstempo bestimmen.
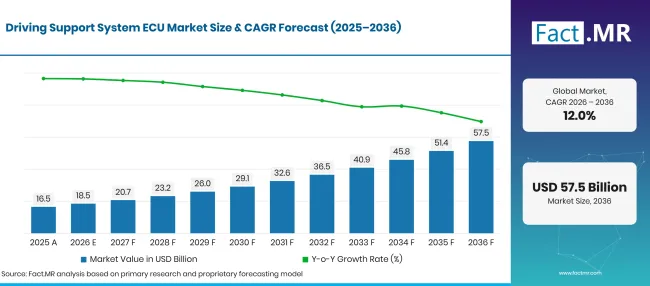
Driving Support System Ecu Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Historische Schätzung | 16.5 |
| 2026 | Basisjahresschätzung | 18.5 |
| 2036 | Vorhersage | 57.5 |
| CAGR 2026–2036 | Prognostiziertes Wachstum | 12.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 27. Oktober 2026
Was sind die entscheidenden Zahlen für das Wachstum des ECU-Marktes für Driving Support System?
Der Markt wird voraussichtlich zwischen 2026 und 2036 USD 39.08 Milliarden erhöhen.
Personenkraftwagen bieten die größere Möglichkeiten für Fahrzeugvolumen, während Originalausrüstungsprogramme weiterhin der Hauptweg zum Markt bleiben. Adaptive Tempomat bietet ein klares Beispiel für die kommerzielle Rolle der ECU' s: Sie verbindet Radar- oder Kameraeingaben mit der verifizierten Längssteuerung. Regeln für Notbremsen und sich entwickelnde Verbraucherbewertungsprotokolle erhöhen ebenfalls die technische Arbeitsbelastung hinter jeder Plattform. [1] [3]
- Nachfragetreiber auf dem Markt
- Sicherheitsprogramme bewerten nun, ob die automatische Notbremse Fahrzeuge und Fußgänger unter anspruchsvolleren Testbedingungen zuverlässig erkennt. Das erhöht die Nachfrage nach stabilen Sensor-zu-Steuerungs-Schnittstellen und nicht nur nach einem weiteren Sensor, der an der Stoßstange angebracht ist. [3]
- Multifunktionsregler können Spurzentrierung, adaptive Tempomatregelung und Notbremsen mit gängiger Hardware unterstützen. Konsolidierung ist attraktiv, da Hersteller die Isolation zwischen sicherheitskritischen Funktionen dokumentieren können.
- Neue Euro NCAP 2026 Bewertungsprotokolle legen mehr Fokus auf die reale Benutzerfreundlichkeit und das Verhalten der Fahrassistenz. Lieferanten, die die Fahrerinteraktion zusammen mit Steuerlogik validieren können, verbessern ihre Chancen in zukünftigen Fahrzeugprogrammen. [1]
- Modell-Refresh-Zyklen beinhalten zunehmend Softwareänderungen und neue Sensoren. ECU-Teams müssen Prozessor-Headroom und Toolchains aufrechterhalten, damit ein Controller wiederverwendet werden kann, ohne die gesamte Integrationsmaßnahme zu wiederholen.
- Nutzfahrzeugflotten weiten ihre Nutzung aktiver Sicherheitspakete allmählich aus, insbesondere wenn Fahrzeugausfall, Unfallgefährdung und Anforderungen der Versicherer einen höheren Elektronikgehalt rechtfertigen.
- Analysierte Schlüsselsegmente
- Nach Fahrzeugtyp: Pkw stellt 62.4% des Marktes 2026 dar. Pkw-Plattformen kombinieren große Produktionsserien mit wiederholten Funktionsaufrüstungen.
- Nach Anwendung: Adaptive Geschwindigkeitsregelung stellt 26.8% des Marktes 2026 dar. Adaptive Geschwindigkeitsregelung hat die höchste individuelle Anwendungszuteilung.
- Nach Vertriebskanal: OEM repräsentiert 85.3% des Marktes 2026. Design-in, Kalibrierungs- und Garantieverpflichtungen begünstigen den Werkskanal.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Senior Consultant bei Fact.MR sagt: "ECU-Beschaffungsentscheidungen hängen zunehmend von wiederholbarer Sicherheitsleistung und den Kosten für die Integration jeder neuen Fahrzeugplattform ab. Ein Prozessor mit einer größeren Spezifikation bietet nur begrenzten Wert, es sei denn, der Hersteller kann vorhersehbares Softwareverhalten über Sensoren, Wetterbedingungen und Modellvarianten hinweg nachweisen. Ein Zulieferer, der Zertifizierungsnachweise von einer Fahrzeugplattform zur nächsten tragen kann, sollte eine stärkere Position haben als einer, der hauptsächlich mit dem Preis an Bord konkurriert."
- Strategische Auswirkungen
- ECU-Lieferanten sollten vor dem Vorschlag einer konsolidierten Rechenplattform einen nachverfolgbaren Sicherheitsfall für Brems- und Lenkausgaben führen.
- Automobilhersteller sollten die Prozessorreserve bewerten, die für Sensor-Upgrades erforderlich ist, anstatt Controller ausschließlich anhand des heutigen Funktionsumfangs auszuwählen' s Funktionsvielfalt.
- Tier-One-Lieferanten können Qualifikationsverzögerungen reduzieren, indem sie Silizium, eingebettete Software und elektromagnetische Kompatibilitätstests frühzeitig in einem Programm abstimmen. Die Koordination mit dem Markt für Automobilelektronikfertigungsdienstleistungen ist wichtig, wenn die Qualität der Kartonproduktion die sicherheitskritischen Steuerungsleistungen beeinflusst.
- Ersatzanbieter benötigen Zugang zu verifizierten Kalibrierungsverfahren; nicht unterstützte Nachrüstungen in sicherheitskritische Wege bergen erhebliche Garantie- und Haftungsrisiken.
Wie gliedert sich der Markt für Driving Support System ECU nach Segmenten auf?
Drei Einkaufsdimensionen erklären den Großteil der Umsatzaufteilung: das Fahrzeug, das den Controller empfängt, die Unterstützungsfunktion, der die Einnahmen zugeordnet werden, und der kommerzielle Kanal.
Warum dominieren Personenwagen die ECU-Installationen?
Pkw machen 2026 62.4% des Fahrzeugtypsegments aus.
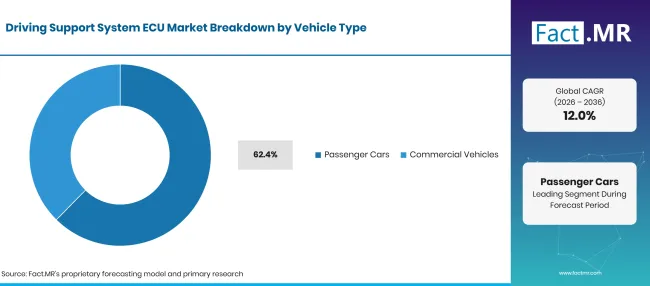
Driving Support System Ecu Market Breakdown Vehicle Type | Source: Fact.MR
| Fahrzeugtyp | Teilen (2026) |
|---|---|
| Personenwagen | 62.4% |
| Nutzfahrzeuge | 37.6% |
Quelle: Fact.MR-Analyse. Aktualisiert am 27. Oktober 2026
Pkw erzielen 62.4% des Umsatzes 2026, da die Fahrunterstützungspakete von Premium-Marken auf volumenstärkere Konfigurationen zurückgegangen sind. Der Vorteil ist nicht bei jedem Fahrzeug einheitlich: Einige günstige Modelle kombinieren weiterhin Funktionen in kleineren Steuerungen. Nutzfahrzeugsysteme stehen einer anderen Beschaffungsprüfung gegenüber. Flottenbetreiber legen Wert auf robuste Bremshilfe und konsequente Wartung, aber lange Betriebszeiten und modellspezifische elektrische Architekturen können die Neugestaltung der Steuerung verzögern. Der breitere Markt für Radarsensoren im Automobilbereich ist hier relevant, da die Radarfähigkeit die ECU-Eingänge beeinflusst, aber eine separate Hardwarekategorie bleibt. [2]
Warum führt die adaptive Geschwindigkeitsregelung die Anwendungsmischung an?
Adaptive Geschwindigkeitsregelung macht 2026 26.8% des Anwendungssegments aus.
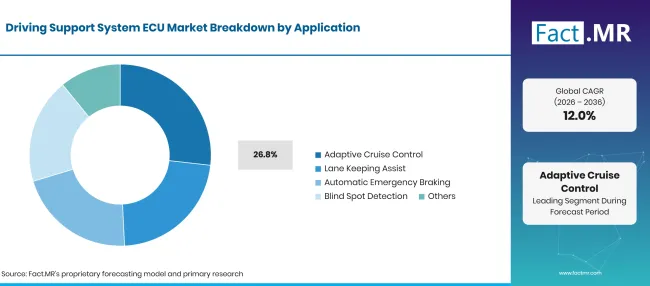
Driving Support System Ecu Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Adaptiver Tempomat | 26.8% |
| Lane-Keeping-Hilfe | 24.4% |
| Automatische Notbremsung | 23.7% |
| Tote Winkel-Erkennung | 17.3% |
| Weitere | 7.8% |
Quelle: Fact.MR-Analyse. Aktualisiert am 27. Oktober 2026
Adaptive Geschwindigkeitsregelung stellt 26.8% des ECU-Verbrauchs 2026 innerhalb der Anwendungsverteilung dar. Es erfordert wiederholte Entfernungs- und Geschwindigkeitsberechnungen sowie eine kontinuierliche Koordination mit den Fahrzeugsteuerungen. Spurhalten macht die Lenkgenauigkeit und die Kameraausrichtung besonders wichtig. Automatische Notbremsung legt in Grenzsituationen mehr Wert auf Entscheidungslatenz und robusten Betrieb. Das Wachstum der Fahrerüberwachung und der Sensorik im Kabinen beeinflusst auch, wie das unterstützte Fahren die Handsteuerung an den menschlichen Fahrer zurückführt. Diese Funktionen teilen sich oft physikalische Elektronik, sodass Anwendungsteilungen die Hauptnutzung darstellen und nicht für jedes Merkmal einen separaten Steuerungszweck. [3]
Was hält den OEM Kanal vor Aftermarket-Verkäufen?
OEM macht 2026 85.3% des Vertriebskanalsegments aus.
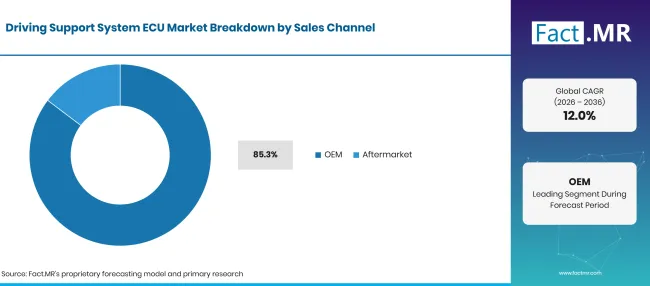
Driving Support System Ecu Market Breakdown Sales Channel | Source: Fact.MR
| Vertriebskanal | Teilen (2026) |
|---|---|
| OEM | 85.3% |
| Nachrüst | 14.7% |
Quelle: Fact.MR-Analyse. Aktualisiert am 27. Oktober 2026
Der OEM Kanal berücksichtigt 85.3% im Jahr 2026. Ein Steuer- oder Bremssteuergerät muss normalerweise mit einem Fahrzeug' s Sensoren, Cybersicherheitsvorkehrungen und einer Diagnoseumgebung vor der Typgenehmigung abgestimmt werden. Das spätere Hinzufügen des Controllers kann kostspielig oder technisch unpraktisch sein. Der Nachmarktumsatz konzentriert sich auf Ersatz, Spezialintegration und dienstbezogene Nachfrage. Die Steuerungssoftware hängt auch von der Fahrzeugstruktur des Fahrzeugs39; s, was die anfängliche Designentscheidung erschwert, umzukehren. [4]
Was beschleunigt die Marktakzeptanz von Driving Support System ECUs und was hält sie zurück?
Die Übernahme von Engineering hat ein starkes Aufwärtspotenzial, aber die Prognose bleibt sensibel gegenüber der Validierungskapazität und der Bereitschaft der Lieferkette. Die untenstehenden Zahlen beschreiben ungefähre Sensitivität gegenüber individuellen Marktbedingungen, nicht die summierten Beiträge zur Gesamtwachstumsrate.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Breitere AEB-Einbeziehung in neue Fahrzeugprogramme | +1.2% | Nordamerika, Europa | 2026–2032 |
| Gemeinsame Rechenarchitektur über Modelltrimms hinweg | +0.9% | Europa, Ostasien | 2027–2035 |
| Aufnahme von Assisted-Mobile-Funktionen in Pkw | +1.4% | Globale OEMs | 2026–2036 |
| Aktualisierungen der Flottensicherheitsspezifikationen | +0.6% | USA, Brasilien, Europa | 2028–2036 |
| Längere Softwareunterstützung für Steuergerätefamilien | +0.7% | Japan, Deutschland, USA | 2027–2036 |
Quelle: Fact.MR-Analyse. Aktualisiert am 27. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Integration skalierbarer zonaler Controller | +1.1% | Deutschland, Japan, USA | 2028–2036 |
| Bessere Validierung der ungünstigen Wetterwahrnehmung | +0.8% | Europa, Nordamerika | 2027–2034 |
| Kalibrierungsdienste für Multisensor-ECUs | +0.5% | Globale Servicezentren | 2026–2033 |
| Lokale Versorgungsqualifikation für neue Plattformen | +0.6% | Brasilien, Asien | 2027–2035 |
Quelle: Fact.MR-Analyse. Aktualisiert am 27. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Längere Funktionssicherheitsabschluss | -0.9% | Globale OEMs | 2026–2030 |
| Verzögerungen bei der Qualifikation von Chip-Qualifikationen in der Automobilqualität | -0.7% | Japan, Deutschland, USA | 2026–2031 |
| Reparaturkomplexität und Kosten für die Sensorrekalibrierung | -0.5% | Nordamerika, Europa | 2027–2036 |
| Fragmentierte Software-Stacks über Modelle hinweg | -0.8% | Global | 2026–2036 |
Quelle: Fact.MR-Analyse. Aktualisiert am 27. Oktober 2026
Welche Länder skalieren bis 2036 den Markt für Driving Support System ECUs?
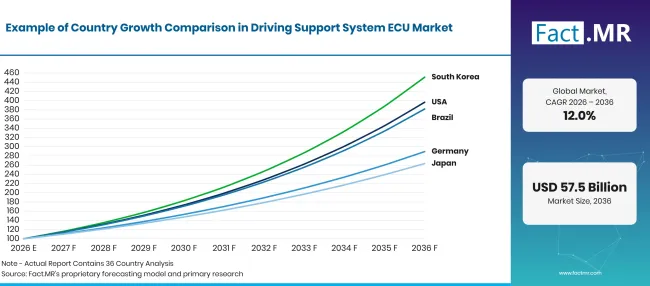
Driving Support System Ecu Market Growth Index | Source: Fact.MR
| Land | CAGR (2026–2036) |
|---|---|
| Deutschland | 11.21% |
| Brasilien | 14.34% |
| Vereinigte Staaten | 14.77% |
| Vereinigtes Königreich | 9.62% |
| Japan | 10.17% |
Quelle: Fact.MR-Analyse. Aktualisiert am 27. Oktober 2026
Wie verändert die deutsche Fahrzeugtechnik die Nachfrage nach Steuergeräten?
11.21% CAGR bis 2036. Sicherheitsvalidierung und eng integrierte Fahrzeugplattformen definieren den Kaufzyklus.
Deutsche Hersteller verknüpfen Fahrunterstützungsregelungen an lange Programme zur Entwicklung von Fahrzeugplattformen und Plattformen. Euro NCAP' s überarbeiteter Bewertungsrahmen legt Wert auf Benutzerfreundlichkeit und Fahrerassistenzverhalten, was zusätzliche Validierungsarbeit für Automobilhersteller in ganz Europa schafft. [1] Die EU' s phasenweise allgemeine Sicherheitsanforderungen unterstreichen die kommerzielle Bedeutung robuster Brems- und Steuerungsfunktionen. [2] Deutschland &39; s 11.21% CAGR wird durch komplexe Fahrzeugelektronikprogramme unterstützt, obwohl lange Veröffentlichungszyklen den Umsatz bis in die Serienproduktion der Plattformen verzögern.
Warum konnte Brasilien aus einer kleineren Basis ein schnelleres ECU-Wachstum erzielen?
14.34% CAGR bis 2036. Eine breitere Ausstattung von Sicherheitsfunktionen schafft Raum für Verbesserungen im ECU-Inhalt.
Brasilien ' s wächst auf der Umstellung unterstützter Fahrfunktionen über relativ teure Personenkraftfahrzeuge hinaus. Lieferanten müssen sich an die Plattformökonomie, Importinhalte und ein weniger einheitliches Reparaturumfeld für Händler anpassen als in ausgereiften Premiumsegmenten. Der 14.34% CAGR Ausblick spiegelt einen breiteren Zugang zu adaptiven Reisemat- und Notbremspaketen wider, anstatt einen plötzlichen Wechsel zu selbstfahrenden Fahrzeugen. Steuerungen, die für eine effiziente Kalibrierung und Wiederverwendung in verschiedenen Ausstattungsvarianten ausgelegt sind, sind besser auf lokale Programme abgestimmt.
Was verleiht den Vereinigten Staaten im Vergleich die stärkste Perspektive?
14.77% CAGR bis 2036. Umfassendere Anforderungen an Notbremsen und große Fahrzeugmengen unterstützen Investitionen.
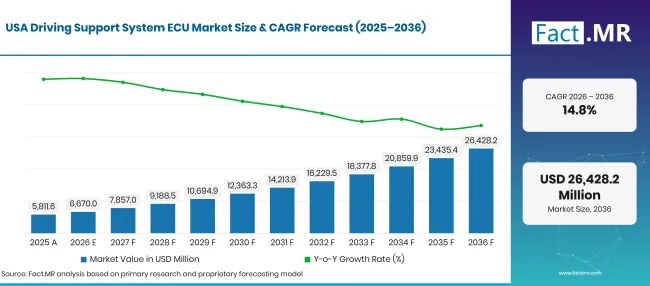
Driving Support System Ecu Market Forecast Usa | Source: Fact.MR
Der US-Markt wird voraussichtlich um 14.77% wachsen, da Hersteller aktive Sicherheitsfunktionen auf Pkw und leichte Lkw ausweiten. NHTSA' die automatische Notbremsregelung von 2024 hat eine strengere regulatorische Richtung festgelegt, obwohl der Compliance-Zeitplan und technische Herausforderungen die einzelnen Startpläne beeinflussen. [3] Automobilhersteller müssen außerdem mehr Sensoren pro Fahrzeug verwalten, ohne unakzeptable Servicekosten zu verursachen. ECU-Lieferanten, die dokumentierte Diagnosepfade und konstante Reaktionszeiten bereitstellen, sollten von dieser Kombination aus Größe und regulatorischem Druck profitieren.
Wie wird der britische Markt durch Fahrzeugimporte und Servicebedürfnisse geprägt?
9.62% CAGR bis 2036. Eine gemischte Fahrzeugflotte achtet auf die Kompatibilität der Standards.
Das Vereinigte Königreich &39; s 9.62% Wachstumsprognose spiegelt eine Fahrzeugmischung wider, die von vielen internationalen Herstellern geliefert wird. Die Nachfrage ist daher eng mit europäischen Plattformentscheidungen verbunden und nicht ausschließlich mit der inländischen ECU-Entwicklung. Händler und Reparaturnetzwerke müssen Kalibrierungen nach Scheibenaustausch und Kollisionsreparaturen durchführen, während OEMdie Sicherheitssoftware über Rechtslenker-Varianten hinweg einheitlich hält. Steuerungen, die leicht zu diagnostizieren und zu unterstützen sind, können die Downstream-Kosten senken, selbst wenn die britischen Produktionsmengen begrenzt sind.
Was erklärt Japans disziplinierte ECU-Expansion?
10.17% CAGR bis 2036. Eine starke Integration von Fahrzeug-Elektronik begünstigt getestete, wiederverwendbare Systeme.
Japanische Automobilhersteller führen in der Regel Anpassungen für das unterstützte Fahren über sorgfältig validierte Plattformen um. Der Markt's 10.17% CAGR Ausblick spiegelt eine breitere Funktionalitätsverfügbarkeit neben einer konservativen Release-Steuerung für Brems- und Lenksteuerung wider. Halbleiterqualifikation, Redundanz und Lieferantenkontinuität sind für Hersteller, die eine stabile Lebensdauer suchen, von Bedeutung. Dieses Umfeld schafft eine Nachfrage nach Reglern, die Sensoren der nächsten Generation integrieren können, ohne bestehende Fertigungs- und Diagnoseprozesse zu stören.
Wer prägt den Markt für ECUs für Fahrunterstützungssysteme?
Bosch, Continental, Denso, ZF und Aptiv arbeiten auf den Ebenen Steuerung, Sensorik und Systemintegration. Mobileye, Magna, Valeo und Hyundai Mobis nehmen ebenfalls an Fahrassistenzprogrammen mit unterschiedlichen Kombinationen aus Software, Wahrnehmung und Fahrzeugelektronik teil. Die relevante Wettbewerbsfrage ist, welche Verantwortlichkeiten ein Anbieter über eine gesamte Fahrzeugarchitektur hinweg validieren und aufrechterhalten kann, nicht wie viele Chips auf seinem Produktblatt erscheinen.
Ein ECU-Vertrag kann Softwarewartung, Elektronikfertigung und Testtechnik über mehrere Modelljahre abschließen. Automobilhersteller prüfen zunehmend die Kontinuität der Bauteillieferung neben funktionaler Sicherheit und Cyber-Resilienz. Der Zusammenbau und die Qualifikation der Platinen sind wichtig, aber die Montagekapazität allein reicht für den Besitz des Steuerungssystems nicht aus. Der Wettbewerb hängt daher von genehmigten Plattformen, Release-Qualität und langfristiger Servicefähigkeit ab.
Welche Unternehmen sind die wichtigsten Anbieter?
- Robert Bosch GmbH
- Continental AG
- DENSO Corporation
- ZF Friedrichshafen AG
- Aptiv PLC
- Magna International Inc.
- Mobileye Global Inc.
- Valeo SA
- Hyundai Mobis Co., Ltd.
Wie groß ist der Umfang und Umfang des Berichts?
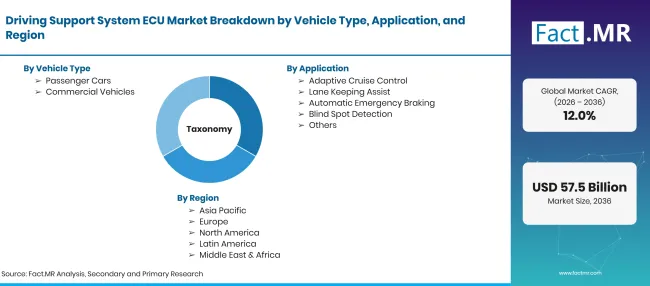
Driving Support System Ecu Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Studientitel | Markt für Steuergeräte-Unterstützungssysteme |
| Basisjahr | 2026 |
| Historische Referenz | 2025 |
| Prognosezeitraum | 2026–2036 |
| Grundmarktwert | USD 18.46 Milliarden |
| Prognostizierter Marktwert | USD 57.54 Milliarden |
| Vorhergesagte CAGR | 12.0% |
| Segmentmaße | Fahrzeugtyp, Anwendung, Vertriebskanal |
| Länderanalyse | Deutschland, Brasilien, Vereinigte Staaten, Vereinigtes Königreich, Japan |
| Regionale Berichterstattung | Nordamerika, Lateinamerika, Westeuropa, Osteuropa, Ostasien, Südasien & Pazifik, Naher Osten & Afrika |
Quelle: Fact.MR-Analyse. Aktualisiert am 27. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Fahrzeugtyp
- Personenwagen
- Nutzfahrzeuge
-
Nach Anwendung
- Adaptiver Tempomat
- Lane-Keeping-Hilfe
- Automatische Notbremsung
- Tote Winkel-Erkennung
- Weitere
-
Nach Vertriebskanal
- OEM
- Nachrüst
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Bibliographie
- [1] Euro NCAP. (2025, November 26). Euro NCAP kündigt Protokolländerungen 2026 an, um moderne Fahrrisiken zu begegnen.
- [2] Europäische Kommission. (2026, Juli 8). Sicherere Autos, sicherere Straßen: Neue Regeln treten in Kraft.
- [3] Nationale Straßenverkehrssicherheitsbehörde. (2024, April 29). NHTSA finalisiert die Regel zum automatischen Notbremsen.
- [4] Die Wirtschaftskommission der Vereinten Nationen für Europa. (2024, Oktober 4). Neue UN-Verordnung ebnet den Weg für den Einsatz von Fahrassistenzsystemen.
Dieser Bericht beantwortet
- Wie groß sind die weltweiten Verkäufe von Driving Support ECU in den Jahren 2025, 2026 und 2036?
- Wie sieht der Markt 2026–2036 CAGRaus?
- Welche Fahrassistenzanwendungen generieren die größten Zuteilungen im Jahr 2026?
- Wie unterscheiden sich die Budgets für Pkw- und Nutzfahrzeug-ECUs?
- Welche Länder prognostizieren schnelleres Wachstum und warum?
- Welche regulatorischen, validierungs- und Dienstleistungskosten prägen die Lieferantenauswahl?
Was deckt der Driving Support System ECU-Markt ab?
Die Studie bewertet die fahrzeugmontierten elektronischen Steuereinheiten, die hauptsächlich den Fahrassistenzfunktionen zugeordnet sind. Sie untersucht den Design-in-Kanal, das Gleichgewicht zwischen Personen- und Nutzfahrzeugen sowie Anwendungen wie adaptiver Tempomat, Spurhalte, Notbremsung und Totwinkelunterstützung. Umsatz- und Wachstumserwartungen beziehen sich auf ECU-Systeme und zugehörige Qualifikationsinhalte, nicht auf den Wert autonomer Fahrzeuge insgesamt.
Was ist im Umfang enthalten?
Originalausstattungs-ECU-Einnahmen, relevante Verkäufe von Ersatzcontrollern, Personen- und Nutzfahrzeuge, gelistete Hilfsanwendungen, Lieferantenökosysteme und den Vergleich der Fünf-Länder-Prognose. Die regionale Übersicht deckt globale Programme ab, unabhängig davon, wo das Fahrzeug letztlich verkauft wird.
Was ist vom Umfang ausgeschlossen?
Eigenständige Kameras, Radar und Lidar werden separat verkauft; Infotainmentprozessoren; allgemeine Antriebsstrangsteuerungen; Einnahmen aus vollautonomen Fahrdiensten; und Verkauf kompletter Fahrzeuge. Diese angrenzenden Kategorien informieren die Nachfrage, werden aber nicht zum Marktwert des Steuergeräts hinzugefügt.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breite Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßhafte Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Häufig gestellte Fragen
Wie groß ist der Markt für Steuergeräte für Steuergeräte im Jahr 2026?
Welchen Wert wird für 2036 prognostiziert?
Was ist der CAGR für 2026–2036?
Welcher Fahrzeugtyp hat den größten Anteil?
Welche Bewerbung führt dazu?
Welche Aktie wird über OEMS verkauft?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen