- Market Value (2025): USD 185.2 Bn
- Estimated Value (2026): USD 196.3 Bn
- Forecast Value (2036): USD 351.4 Bn
- CAGR (2026-2036): 6.0%
Was wird der Markt für Starrflügeltransportflugzeuge bis 2036 voraussichtlich wert sein?
USD 196.3 Milliarden im Jahr 2026 bis USD 351.4 Milliarden bis 2036, mit einem 6.00% CAGR.
- Laut Fact.MR Analyse erreichte der Markt für Starrflügeltransportflugzeuge im Jahr 2025 USD 185.2 Milliarde.
- Die Nachfrage wird von USD 196.3 Milliarden im Jahr 2026 auf USD 351.4 Milliarden im Jahr 2036 steigen.
- Es wird erwartet, dass der Markt von 2026 bis 2036 um 6.0% CAGR wächst, da die Erneuerung der Flugflotte und finanzierte militärische Lufttransportprogramme zu den Auslieferungen verschiedener Starrflügelflugzeugtypen führen.
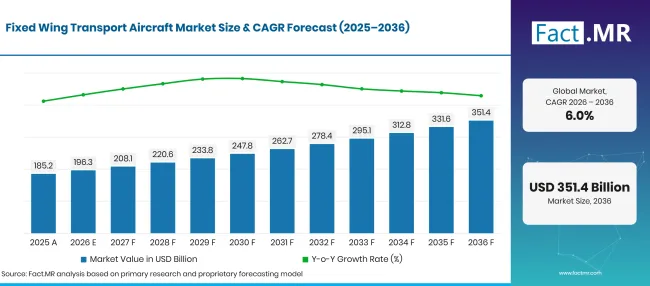
Factmr Fixed Wing Transport Aircraft Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 185.2 |
| 2026 | Schätzung | 196.3 |
| 2036 | Vorhersage | 351.4 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 6.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 15. Oktober 2026
Was sind die entscheidenden Zahlen für das Wachstum des Marktes für Starrflügel-Transportflugzeuge?
USD 155.13 Milliarden absolute Chancen zwischen 2026 und 2036, wobei militärische Transportflugzeuge und turbofanbetriebene Plattformen die größten festgelegten Anteile in ihren jeweiligen Kategorien halten.
- Nachfragetreiber auf dem Markt
- Die Flugzeugumsätze werden bei der Auslieferung greifbar. Airbus meldete 2025 793 kommerzielle Auslieferungen und Boeing berichtete 600. Diese Zahlen geben der Produktionsbasis mehr Substanz als nur eine Auftragsankündigung. Für Lieferanten sind die Schlüsselfragen, welche Aufträge fest sind, wann das Flugzeug angenommen wird und wo Produktionskapazitäten verfügbar sind. [2] [3]
- Militärischer Lufttransport hat Anforderungen, für die planmäßige Passagierflugzeuge nicht ausgelegt sind. Die RAF' s Atlas A400M transportiert beispielsweise Personal und große Ausrüstung auf taktischen oder strategischen Transportmissionen. Die Entscheidung über die zugehörigen Flugzeugtriebwerke folgt den Anforderungen der Nutzlast, der Startbahn und des Betriebs. Die Höchstgeschwindigkeit allein kann die richtige Plattform nicht bestimmen. [11]
- Frachtbetreiber wählen Flugzeuge nach Nutzlastzugang, Kapazität und Wirtschaftlichkeit aus. Die Nachfrage nach Luftfrachtdiensten kann ihre Flottenpläne beeinflussen, aber Frachteinnahmen sind nicht dasselbe wie die Einnahmen aus Flugzeugkäufen. Leonardo' s C-27J zeigt, wie Frachtbeladung und die Fähigkeit, schwierige Flugplätze zu nutzen, eine Transportplattform beeinflussen' s Attraktivität. [8]
- Flugzeuge benötigen Ersatzteile und Wartungsvorkehrungen, bevor sie in Dienst gestellt werden. Embraer und LATAM kündigten im Oktober 2026 eine E195-E -2 Komponentenpool-Vereinbarung an, bevor die Fluggesellschaft39; s geplante Flotteneinführung der Fluggesellschaft begann. Die Vereinbarung zeigt die Unterstützungsvorbereitung, die im Rahmen eines neuen Flugzeugprogramms erforderlich ist. Sein Servicewert liegt außerhalb des Gesamtumsatzes für neue Flugzeuge. [6]
- Analysierte Schlüsselsegmente
- Nach Flugzeugtyp: Militärische Transportflugzeuge machen 42.3% des Umsatzes 2026 aus, was bedeutende missionsspezifische Käufe widerspiegelt.
- Nach Anwendung: Auch die militärische Nutzung entspricht 42.3% im Jahr 2026. Es handelt sich um eine separate Klassifizierung derselben Flugzeugverkaufsbasis.
- Nach Motortyp: Turbofan-Flugzeuge tragen 2026 54.7% Umsatz bei, vor Turboprop- und Kolbenmotor-Typen.
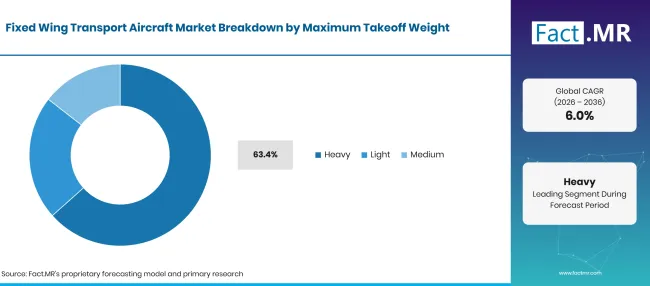
- Nach maximalem Startgewicht: Schwere Plattformen erzielen 63.4% des Umsatzes 2026. Hohe Einheitswerte beeinflussen diesen Anteil sowie die Lieferungen.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Senior Consultant bei Fact.MR , sagt: "Bestellbücher bieten Transparenz, aber die Lieferungen bestimmen das Umsatzprofil. Ein großer Vertrag kann jahrelang laufen und kann Schulungen oder Support mit dem Flugzeug bündeln. Hersteller sollten Produktion und Kundenakzeptanz getrennt melden. Käufer hingegen müssen die Einsatztauglichkeit und den lebenslangen Betriebsbedarf neben dem Kaufpreis abwägen."
- Strategische Auswirkungen
- Flugzeughersteller sollten feste Aufträge von optionalen Käufen unterscheiden. LATAM' s-Vereinbarung ist ein Beispiel, mit 24 Firma E195-E2 Flugzeugen und Optionen für 50 mehr. Produktionsplaner können vom festgelegten Teil aus arbeiten, während sie die Optionen als potenzielle spätere Nachfrage sichtbar halten. [6]
- Die Flugzeugproduktion erfordert die richtigen Teile, die im Einklang mit dem Montageprogramm ankommen. Die Kapazität in der Luft - und Raumfahrtteilfertigung ist daher nur dort wichtig, wo sie eine bestimmte Lieferkonfiguration unterstützt. Airbus' gemeldeter Rückstau signalisiert zukünftige Arbeit, aber Flugzeuge müssen dennoch gebaut, fertiggestellt und akzeptiert werden, um als Vertrieb zu dienen. [2]
- Militärkunden budgetieren zudem für Ausbildung und Einsatzbereitschaft. Lockheed Martin' s April 2026 C-130J Auszeichnung für das Ausbildungssystem zeigt weiterhin Ausgaben rund um eine Transportflotte. Diese Unterstützung ist wichtig, aber es handelt sich nicht um einen weiteren Flugzeugkauf und sollte außerhalb der Flugzeugeinnahmen bleiben. [10]
- Die Preise für Neuflugzeuge sollten von nachfolgenden MRO-Verpflichtungen im Bereich Luft- und Raumfahrt und Verteidigung getrennt bleiben. Der Support kann viele Jahre nach der Lieferung eines Flugzeugs laufen. Ein Käufer muss wissen, welche Ausbildungs-, Wartungs- und Ersatzteilteile im Beschaffungsvertrag enthalten sind und welche separate Budgets erfordern. [10]
Die Vereinigten Staaten führen das prognostizierte Land mit 7.62%an, vor dem Vereinigten Königreich mit 7.12% und Deutschland mit 6.65%. Brasilien verzeichnet 5.74%, während Japan 4.93%erreicht. Die Raten hängen vom Zeitpunkt der zivilen Käufe und staatlicher Lufttransportprogramme ab. Eine bestehende Flotte oder ein abgeschlossener Vertrag ist für sich genommen kein Beweis für zukünftige Lieferungen.
Wie gliedert sich der Markt für Starrflügel-Transportflugzeuge nach Segmenten auf?
Militärische Transportflugzeuge 42.3%; Militärische 42.3%; Turbofan- 54.7%; Schwere 63.4% im Jahr 2026.
Welcher Flugzeugtyp führt den Markt an?
Das Segment Militärtransportflugzeuge hält 2026 42.3% Marktanteil.
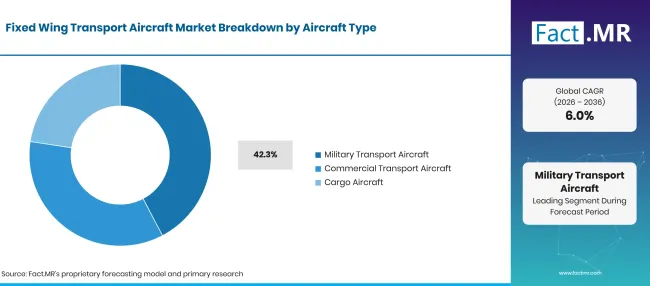
Factmr Fixed Wing Transport Aircraft Market Breakdown Aircraft Type | Source: Fact.MR
| Flugzeugtyp | Teilen (2026) |
|---|---|
| Militärische Transportflugzeuge (führendes Segment) | 42.3% |
| Andere Segmente kombiniert | 57.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 15. Oktober 2026
Militärische Transportflugzeuge machen 42.3% der Aufteilung nach Flugzeugtypen aus. Plattformen wie Lockheed Martin' s C-130J und Leonardo' s C-27J sind für militärische Lufttransportaufgaben ausgelegt, während Verkehrs- und Frachtflugzeuge andere Käufer erfüllen ' Bedürfnisse. Ein Flugzeug kann mehrere Missionen ausführen, ohne mehrere separate Flugzeugverkäufe in den Marktzahlen zu erzielen. [8] [9]
Welche Anwendung macht den größten Anteil aus?
Das Militärsegment hält 2026 42.3% Anteil.
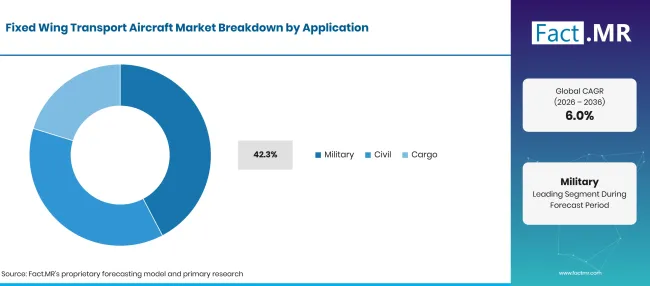
Factmr Fixed Wing Transport Aircraft Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Militär (Hauptsegment) | 42.3% |
| Andere Segmente kombiniert | 57.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 15. Oktober 2026
Militärischer Transport umfasst den Transport von Personal, Ausrüstung und Nachschub für Verteidigungsnutzer. Der RAF' s Atlas kann mehrere Lufttransportaufgaben ausführen, was ihn für seinen Betreiber nützlich macht. Für die Marktbuchhaltung erscheint dieses eine Flugzeug weiterhin einmal. Die unter Flugzeugtyp und Anwendung angegebenen militärischen Anteile sind separate Klassifikationen derselben Verkaufsbasis. [11]
Was führt das Segment Engine Type?
Das Turbofan-Segment hält 2026 54.7% Marktanteil.
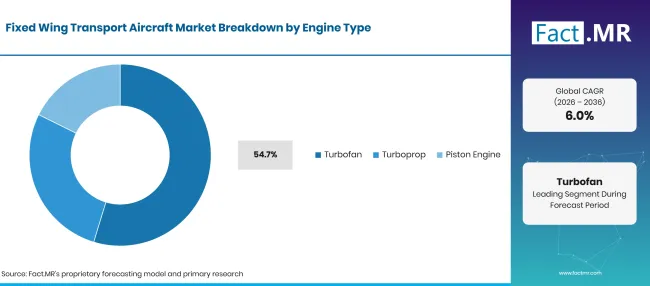
Factmr Fixed Wing Transport Aircraft Market Breakdown Engine Type | Source: Fact.MR
| Motortyp | Teilen (2026) |
|---|---|
| Turbofan (Führendes Segment) | 54.7% |
| Andere Segmente kombiniert | 45.3%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 15. Oktober 2026
Turbofan-Flugzeuge tragen mit 54.7%den größten Anteil an Triebwerken bei, aber Turboprops sind auf mehreren militärischen Strecken unerlässlich. Die RAF ' s viermotorige Turboprop Atlas und Japan & #39; s C-2 stellen unterschiedliche Designentscheidungen dar. Flugzeugkäufer passen den Antrieb an Mission, Entfernung und Betriebsbedingungen an. Stempeltriebwerksplattformen erfüllen noch eine weitere Transportgröße. [11] [1]
Welche Kategorie des maximalen Startgewichts dominiert?
Das Heavy-Segment hält 2026 63.4% Marktanteil.
Factmr Fixed Wing Transport Aircraft Market Breakdown Maximum Takeoff Weight | Source: Fact.MR
| Maximales Startgewicht | Teilen (2026) |
|---|---|
| Heavy (Führendes Segment) | 63.4% |
| Andere Segmente kombiniert | 36.6%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 15. Oktober 2026
Schwere Flugzeuge machen in der Gewichtsklassifikation 63.4% des Umsatzes aus, was sowohl den Wert großer Plattformen als auch den Verkauf von Einheiten widerspiegelt. Leichte und mittlere Flugzeuge bleiben für kleinere Lasten und Flugplätze mit begrenztem Zugang geeignet. Leonardo' s C-27J zeigt, warum der Frachtzugang und die Bedingungen auf der Startbahn wichtiger sein können als die Wahl des schwersten verfügbaren Flugzeugs. [8]
Was beschleunigt die Verbreitung des Marktes für Starrflügel-Transportflugzeuge und was hält ihn zurück?
Der Austausch der Fluggesellschaftsflotte und die Beschaffung von militärischen Lufttransporten tragen die Bestellpipeline. Der Umsatz hängt jedoch von der Produktion und den Lieferzeiten der Kunden ab. Feste Verträge, Optionen und Unterstützung bereits im Einsatz befindlicher Flotten müssen bei der Bewertung der Nachfrage nach neuen Flugzeugen getrennt behandelt werden. [2] [11] [6]
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Finanzierte Erneuerung der kommerziellen Flotte | +1.2% | Global | Mittelfristig (2 bis 4 Jahre) |
| Militärischer Lufttransportersatz | +0.7% | Ausgewählte Verteidigungsprogramme | Langfristig (4 Jahre oder länger) |
| Missionsspezifische Ladekapazität | +0.5% | Global | Mittelfristig (2 bis 4 Jahre) |
| Umwandlung von Firm-Order in Lieferungen | +1.0% | Etablierte Flugzeugprogramme | Mittelfristig (2 bis 4 Jahre) |
| Mehrfach-Transportanforderungen | +0.4% | Militärische und staatliche Käufer | Langfristig (4 Jahre oder länger) |
Quelle: Fact.MR-Analyse. Aktualisiert am 15. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Regionalverkehr in der richtigen Größe | +0.5% | Zivile Betreiber | Mittelfristig (2 bis 4 Jahre) |
| Verbesserte Frachtabwicklung | +0.4% | Fracht- und militärische Betreiber | Langfristig (4 Jahre oder länger) |
| Bereitschaft zum Diensteinsatz | +0.4% | Neue Flottenbetreiber | Kurzfristig (bis zu 2 Jahre) |
| Ersatz alternder Plattformen | +0.7% | Geförderte Erneuerungsprogramme | Langfristig (4 Jahre oder länger) |
Quelle: Fact.MR-Analyse. Aktualisiert am 15. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Liefer- und Annahmeverzögerungen | -1.0% | Global | Kurzfristig (bis zu 2 Jahre) |
| Budget- und Finanzierungsbeschränkungen | -0.7% | Zivil- und Verteidigungskäufer | Mittelfristig (2 bis 4 Jahre) |
| Unausgeübte Kaufoptionen | -0.3% | Optionale Bestellpositionen | Mittelfristig (2 bis 4 Jahre) |
| Lange Programme und Ausbildungszyklen | -0.5% | Komplexe Flotteneinführungen | Langfristig (4 Jahre oder länger) |
Quelle: Fact.MR-Analyse. Aktualisiert am 15. Oktober 2026
Welche Länder skalieren bis 2036 den Markt für Starrflügel-Transportflugzeuge?
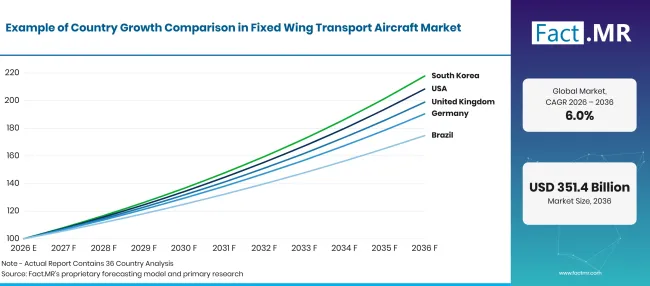
Factmr Fixed Wing Transport Aircraft Market Growth Index | Source: Fact.MR
| Land | CAGR (2026 bis 2036) |
|---|---|
| Deutschland | 6.65% |
| Brasilien | 5.74% |
| Vereinigte Staaten | 7.62% |
| Vereinigtes Königreich | 7.12% |
| Japan | 4.93% |
Quelle: Fact.MR-Analyse. Aktualisiert am 15. Oktober 2026
Wie sollte Deutschland' s Transportflugzeug-Ausblick gelesen werden?
6.65% CAGR. Das abgeschlossene A400M-Programm stellt eine Flottenbasis bereit, keine automatische Wiederholungsbestellung.
Deutschland' s Bundeswehr erhielt im April 2026 ihre 53RD A400M und schloss damit die ursprüngliche Bestellung ab. Das bestätigt eine erhebliche bestehende Flotte, nicht eine weitere Folge von Flugzeuglieferungen unter demselben Vertrag. Das Wachstum darüber hinaus hängt von neu finanzierten Anschaffungen und zivilen Flugzeuganforderungen ab. Wartung und Aufrüstungen der A400M-Flotte sollten nicht als Verkauf neuer Flugzeuge gezählt werden. [4]
Was unterstützt Brasilien &39; s Position des Transportflugzeugs?
5.74% CAGR. Inländische Lufttransportanforderungen und ein etabliertes Fertigungsprogramm liefern deutliche Belege.
Embraer lieferte im September 2024 das siebte C-390 nach Brasilien &39; s Luftwaffe und demonstrierte damit ein aktives Inlandstransportprogramm. Das Unternehmen nimmt außerdem am LATAM E195-E2 Flottenabkommen teil. Der Verkauf muss dem Land zugewiesen werden, das das Flugzeug kauft oder empfängt; die Herstellung eines Flugzeugs in Brasilien macht nicht jeden Export zu einem Verkauf auf dem brasilianischen Markt. [6] [5]
Warum führen die Vereinigten Staaten den Wachstumsvergleich an?
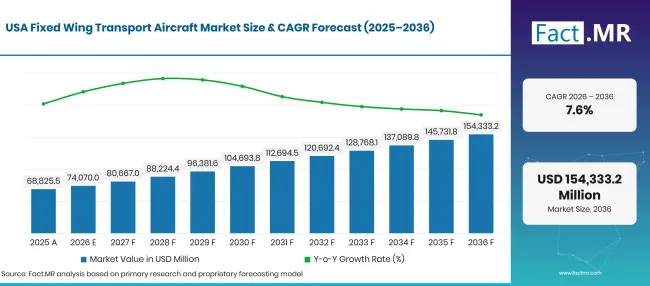
7.62% CAGR. Eine breite kommerzielle und militärische Flugzeugbasis unterstützt mehrere Beschaffungswege.
Factmr Fixed Wing Transport Aircraft Market Forecast Usa | Source: Fact.MR
Boeing lieferte 2025 600 Verkehrsflugzeuge, während Lockheed Martin' s C-130J ein separates Beispiel für den US-Militärtransport liefert. Boeing' s weltweite Liefersumme kann nicht vollständig amerikanischen Käufern zugeordnet werden. Die 7.62% US-Marktprognose hängt von Flugzeugen ab, die für diesen Markt gekauft wurden, nicht von allen Flugzeugen, die von dort ansässigen Unternehmen gebaut werden. [3] [9]
Was bestimmt die nächste Phase des Vereinigten Königreichs&39s?
7.12% CAGR. Der zukünftige Flugzeugkauf muss von der Versorgung der fertigen Atlas-Flotte unterschieden werden.
Die RAF erhielt im Mai 2023 ihre 22. Atlas und schloss damit diese Flottenphase ab. Das Flugzeug bietet weiterhin taktische und überdimensionierte Lufttransportkapazitäten, aber sein weiterer Betrieb führt nicht zu einem Neuverkauf. Die Wachstumsprognose des Vereinigten Königreichs's wird von neuen finanzierten Anschaffungen und zivilen Anschaffungen abhängen, wobei Wartung und Ausbildung getrennt berücksichtigt werden. [11] [12]
Warum konzentriert sich der Markt in Japan' s auf bestimmte Plattformen?
4.93% CAGR. Die Transportfähigkeit wird anhand nationaler Einsatz- und Einsatzanforderungen bewertet.
Japan entwickelte das C-2 als Ersatz für das C-1 in Lufttransport- und Schnellreaktionsrollen, so seine Agentur für Beschaffung, Technologie und Logistik. Kawasaki dokumentiert die Produktionskapazität des Landes ' s. Diese Quellen zeigen ein echtes Flugzeugprogramm; sie geben nicht an, wie viele zusätzliche Einheiten bis 2036 jährlich bestellt werden. Die zukünftige Nachfrage bleibt an Beschaffungsentscheidungen gebunden. [1] [7]
Wer führt den Markt für Starrflügeltransportflugzeuge?
Airbus und Boeing sind die Referenzpunkte für Verkehrsflugzeuge mit veröffentlichten jährlichen Auslieferungszahlen. Lockheed Martin und Leonardo liefern militärische Lufttransportflugzeuge, während Embraer sowohl im militärischen als auch im zivilen Transport tätig ist. Die C-130J, C-27J, C-390 und E195-E2 unterschiedliche Missionen und Kunden abdecken. Daher müssen innerhalb der jeweiligen Flugzeugklasse Vergleiche mit Wettbewerbern vorgenommen werden. [2] [3] [8] [6] [9] [5]
Zur breiteren Unternehmensgruppe gehören Geschäftsjethersteller und Luft- und Raumfahrtzulieferer, deren Rollen sich von denen großer kommerzieller Flugzeughersteller unterscheiden. Northrop Grumman und Saab können beispielsweise nicht als direkte Pendants zu Airbus oder Boeing im kommerziellen Transportmarkt behandelt werden. Der Vergleich muss feststellen, wer das Flugzeug liefert und wer Technologie oder unterstützende Dienstleistungen liefert.
Welche Unternehmen sind die wichtigsten Anbieter?
Dokumentierte Beispiele für Transportplattforme sind Airbus, Boeing, Lockheed Martin, Embraer und Leonardo. Die umfassendere Unternehmensabdeckung unten umfasst verschiedene Flugzeugklassen und Luft- und Raumfahrtrollen und nicht eine einzige austauschbare Zulieferergruppe. [2] [3] [8] [9] [5]
- Airbus
- Boeing
- Lockheed Martin
- Northrop Grumman
- Stäbchen
- Bombardier
- Textron Aviation
- Dassault Aviation
- Saab AB
- Leonardo S.p.A.
Bibliographie
- [1] Agentur für Beschaffung, Technologie und Logistik. (o.J.). C-2 Transportflugzeuge. Verteidigungsministerium, Japan.
- [2] Airbus. (2026, Januar 12). Airbus meldet 793 Verkehrsflugzeuglieferungen im Jahr 2025.
- [3] Boeing. (2026, Januar 13). Boeing kündigt Lieferungen im vierten Quartal an.
- [4] Bundeswehr. (2026, 28. April ). Übergabe des vorerst letzten A400M in Wunstorf.
- [5] Embraer. (2024, 27. September ). Embraer übergibt das siebte C-390 Millennium an die brasilianische Luftwaffe.
- [6] Embraer. (2026, Oktober 13). Embraer und LATAM unterzeichnen eine Vereinbarung zum Component Pool-Programm für die E195-E2 Flotte, die von der Fluggesellschaft bestellt wurde.
- [7] Kawasaki Heavy Industries. (o.J.). C-2 Transportflugzeug.
- [8] Leonardo. (O.J.). C-27J Spartan Nächste Generation.
- [9] Lockheed Martin. (o.J.). C-130J Super Hercules.
- [10] Lockheed Martin. (2026, April 14). Das Pentagon gewährt Lockheed Martin bis zu1.9 Milliarden US-Dollar, um das C-130J-Wartungs- und Flugpersonaltrainingssystem fortzusetzen.
- [11] Royal Air Force. (O.J.). Atlas C.1 (A400M).
- [12] Royal Air Force. (2023, Mai 22). Atlas-Transportflugzeug an RAF Brize Norton geliefert.
Dieser Bericht beantwortet
- Wie unterscheiden sich militärische, kommerzielle und Frachtflugzeuge in den Einkaufsanforderungen.
- Warum Lieferungen und Kundenakzeptanz wichtiger sind als ein Rückstau an Schlagzeilen.
- Wie Flugzeugtyp und Anwendung getrennte Ansichten darstellen, ohne Plattformen doppelt zu zählen.
- Welche Motor- und Gewichtsklassen verraten über die Anforderungen der Transportmission.
- Wie abgeschlossene Länderbeschaffungsprogramme sich von zukünftigen Flugzeugmöglichkeiten unterscheiden.
Was deckt der Markt für Starrflügel-Transportflugzeuge ab?
Der Markt umfasst Starrflügelflugzeuge, die für Transportmissionen angeschafft werden. Dazu gehören militärische Lufttransportflugzeuge sowie relevante zivile Passagier- und Frachtplattformen. Flugzeugtyp und Anwendung beschreiben unterschiedliche Abmessungen desselben Marktes. Hubschrauber und Flugzeuge, deren Hauptzweck außerhalb des Transports liegt, werden nicht allein deshalb berücksichtigt, weil sie Personal transportieren können.
Was ist im Umfang enthalten?
Die einbezogenen Einnahmen beziehen sich auf die Lieferung von Transportflugzeugen in den angegebenen Antriebs- und Gewichtskategorien. Ein Flugzeug mit mehreren Transportaufgaben wird einmal gezählt. Militär- und kommerzielle Verträge werden auf Flugzeugebene bewertet, sodass separat bepreinte Support- und Servicepakete nicht automatisch zum Plattformwert hinzugefügt werden.
Was ist vom Umfang ausgeschlossen?
Der Anwendungsbereich schließt Flugticketeinnahmen und Frachtgebühren aus. Flugzeugleasingzahlungen und sekundäre Wiederverkaufstransaktionen werden nicht zu Neuflugzeugverkäufen hinzugefügt. Eigenständige MRO- und Ausbildungsverträge sind ebenfalls ausgeschlossen, ebenso wie Drehflügelplattformen und Kampf- oder Überwachungsflugzeuge, deren Hauptaufgabe außerhalb der Transportgrenze liegt.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breite Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßhafte Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierungs- und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
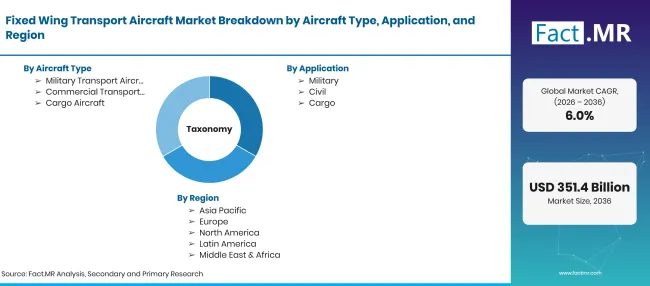
Factmr Fixed Wing Transport Aircraft Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden in den Jahren 2026 und 2036; CAGR für 2026 bis 2036 |
| Marktdefinition | Starrflügelflugzeuge, die hauptsächlich für militärische, zivile Passagier- oder Frachttransportmissionen geliefert werden. |
| Flugzeugtyp | Militärische Transportflugzeuge; Kommerzielle Transportflugzeuge; Frachtflugzeuge |
| Anwendung | Militärisch; Zivil; Fracht |
| Motortyp | Turbofan; Turboprop; Kolbenmotor |
| Maximales Startgewicht | Schwer; Leicht; Mittel |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; Vereinigte Staaten; Vereinigtes Königreich; Japan |
| Profilierte Unternehmen | Airbus; Boeing; Lockheed Martin; Northrop Grumman; Embraer; Bombardier; Textron Aviation; Dassault Aviation; Saab AB; Leonardo S.p.A. |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Analyse von Flugzeugplattformen und Missionen, offengelegte Bestellungen und Lieferungen, nationale Beschaffungsnachweise und Vergleich von Lieferantenrollen. |
Quelle: Fact.MR-Analyse. Aktualisiert am 15. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Flugzeugtyp
- Militärische Transportflugzeuge
- Kommerzielle Transportflugzeuge
- Frachtflugzeuge
-
Nach Anwendung
- Militärisch
- Zivil
- Fracht
-
Nach Motortyp
- Turbofan
- Turboprop
- Kolbenmotor
-
Nach maximalem Startgewicht
- Schwer
- Licht
- Medium
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für Starrflügel-Transportflugzeuge im Jahr 2026?
Wie sieht der CAGR von 2026 bis 2036 aus?
Welche Flugzeugtypen sind Leads?
Welche Bewerbung führt dazu?
Welche Unternehmen beteiligen sich an der Lieferung von Transportflugzeugen?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen