- Market Value (2025): USD 1847.3 Bn
- Estimated Value (2026): USD 1914.3 Bn
- Forecast Value (2036): USD 2734.1 Bn
- CAGR (2026-2036): 3.6%
Was wird der Wert des Onshore-Öl- und Gasmarktes bis 2036 voraussichtlich sein?
USD 1,914.3 Milliarde im Jahr 2026 bis USD 2,734.1 Milliarde bis 2036, mit einem 3.6% CAGR.
- Laut Fact.MR Analyse erreichte der Onshore-Öl- und Gasmarkt im Jahr 2025 USD 1,847.3 Milliarden.
- Die Nachfrage wird von USD 1,914.3 Milliarden im Jahr 2026 auf USD 2,734.1 Milliarden im Jahr 2036 steigen.
- Der Markt wird voraussichtlich zwischen 2026 und 2036 einen 3.6%CAGR verzeichnen, angetrieben durch den wachsenden Bedarf an industriellen Erdgas-Rohstoffen, enge Effizienzsteigerungen in unkonventionellen Schieferbecken, Kraftstoffumschaltung der Stromerzeugung und verbesserte Investitionen in die Ölförderung in ausgereiften Förderfeldern.
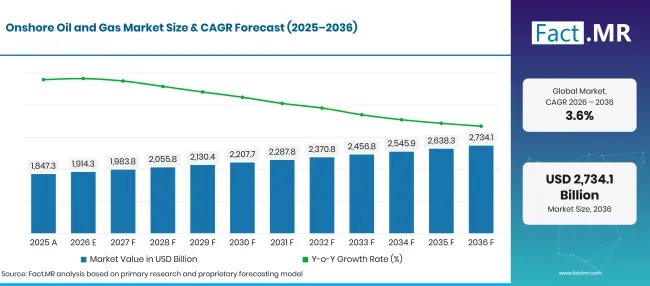
Factmr Onshore Oil And Gas Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 1,847.3 |
| 2026 | Schätzung | 1,914.3 |
| 2036 | Vorhersage | 2,734.1 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 3.6% |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Onshore-Öl- und Gasmarktes?
USD 819.8 Milliarden-absolute Chance zwischen 2026 und 2036, wobei Rohöl und konventionelle Förderung das größte Produktionsvolumen erzeugen.
- Nachfragetreiber auf dem Markt
- Bundesstaatliche Mineralpachtrahmen und Umweltsicherheitsvorschriften an Land regeln Bohroperationen, Bohrungsstandards und die Integrität der Verrohrung auf öffentlichen und privaten Flächen [1]. Energieregulierungsbehörden setzen strenge Abfallverhütungs- und Fackelvorschriften durch, was Betreiber verpflichtet, Dampfrückgewinnungsanlagen und automatisierte Tankbatterienüberwachungssysteme an mehreren Bohrloch-Standorten einzusetzen.
- Pipeline-Sicherheitsvorgaben und minimale bundesstaatliche Transportvorschriften erfordern regelmäßige Inline-Inspektionen, kathodischen Schutz und Echtzeitüberwachung über Tausende von Meilen von Sammel- und Übertragungspipelines [2]. Midstream-Infrastrukturbetreiber investieren stark in automatisierte Notabschaltventile und Satelliten-Methanleckerkennung, um flüchtige Emissionen zu eliminieren und einen sicheren Transport von Kohlenwasserstoffen von abgelegenen Onshore-Becken zu Raffineriezentren zu gewährleisten.
- Umweltchemische Bewertungen von hydraulischen Frakturierungsflüssigkeiten und produziertem Wassermanagement bestätigen, dass moderne Betreiber gefährliche chemische Zusätze durch biologisch abbaubare Reibungsminderer und ungiftige Tensiden ersetzen [3]. Gewerbliche Betreiber behandeln und recyceln zunehmend 100% von Rückflusswasser in geschlossenen Kreislaufsystemen, wodurch der Bedarf an Süßwasseraufnahme reduziert und die Seismizitätsrisiken von Entsorgungsbrunnen in hochdichten Schieferfeldern reduziert wird.
- Technologische Durchbrüche im prä-CO-2-energisierten Fracturing und superkritischer Gasstimulation erschließen enorme Kohlenwasserstoffmengen aus dichten Sandstein- und tiefen Schieferformationen und reduzieren gleichzeitig den Wasserverbrauch des Reservoirs [4]. Fortschrittliche Mehrphasen-Fluiddynamik und mikroseismische Frakturkartierung ermöglichen es Reservoiringenieuren, den seitlichen Abstand der Cluster zu optimieren, 25% höhere Anfangsproduktionsraten zu erreichen und die Lebensdauer der Brunnenentwässerung zu verlängern.
- Analysierte Schlüsselsegmente
- Nach Produkttyp: Rohöl hält im Jahr 2026 58.4% Anteil und repräsentiert damit die Welt' s primäre Kraftstoffzufuhr, petrochemische Vorläufer und Schmierbasisöl.
- Nach Anwendung: Die Industrie macht 2026 34.7% Anteil aus, getrieben durch eine hohe Energienachfrage aus chemischer Fertigung, petrochemischer Crackerei, Stahlraffination und Schwerfertigungsanlagen.
- Nach Technologie: Konventionell macht 2026 57.4% Anteil aus, unterstützt durch etablierte Onshore-Produktionsfelder mit vertikalem Bohren, künstlichen Auftriebsbalkenpumpen und Techniken zur Rückgewinnung von sekundären Wasserflutungen.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, erklärt: "Der Onshore-Kohlenwasserstoffsektor ist endgültig in eine Ära digitaler Automatisierung und CO2-Effizienz eingetreten. Die Upstream-Betriebsmargen werden durch die Kosten-pro-Barrel-Optimierung bestimmt und nicht durch spekulative Bohrerweiterung. Explorations- und Produktionskonzerne, die automatisierte Bohranlagen, elektrifizierte hydraulische Frakturierungsflotten und maschinell-learning-gesteuerte Bohrlochnavigation einsetzen, werden eine starke Cashflow-Resilienz aufrechterhalten, während die globale Energielandschaft strukturelle Diversifizierung durchläuft."
- Strategische Auswirkungen
- Upstream-Betriebsunternehmen integrieren physikbasiertes maschinelles Lernen und Transformer-Neuralnetze in automatisierte Reservoir-Simulationsmotoren. Peer-reviewte Untergrundproduktionsmodelle bestätigen, dass maschinelle Lernalgorithmen den Flussdruck im Bodenloch genau vorhersagen und Choke-Einstellungen in tiefen Onshore-Schieferbrunnen optimieren, wodurch die geschätzte Endrückgewinnung um bis zu 14% erhöht wird [5]. Die Automatisierung der Bohrlochdrucksteuerung verhindert Formationsschäden und optimiert die Effizienz des Pumpenlebenszyklus.
- Bohrunternehmen elektrifizieren Onshore-Bohranlagen und hydraulische Fracturing-Spreads und ersetzen die Dieselerzeugung durch Hochspannungsnetzanschlüsse und Feldgas-Kolbenturbinen. Der Übergang zu E-Frac-Betrieb senkt die Verbrennungskosten vor Ort um bis zu 45% und senkt die lokalen Partikel- und Stickoxidemissionen in den Bohrgemeinden erheblich.
- Unabhängige Betreiber errichten langfristige Sandlogistik- und Massenvertriebszentren direkt an Kern-Schieferbecken. Die Beschaffung lokal abgebauter regionaler Fördermittel eliminiert die Kosten für den Langstrecken-Schienenverkehr und reduziert die Investitionskosten für die Bohrlochfertigstellung erheblich.
- Betreiber der Pipeline-Sammel rüsten bestehende Verdichterstationen mit emissionsfreien Elektromotorantrieben aus und installieren Trockengasdichtungs-Nachrüstungen an Zentrifugal-Boosterpumpen. Die Einhaltung aktualisierter Methan-Reduzierungsrichtlinien schützt Betriebslizenzen und unterstützt Unternehmensstandards für ökologische Nachhaltigkeit.
Es wird erwartet, dass die Vereinigten Staaten einen 4.6% CAGRverzeichnen, während das Vereinigte Königreich mit 4.3%Fortschritte macht, angetrieben durch Modernisierung der Raffinerie und Modernisierungen der Pipeline-Infrastruktur. Japan erreicht ein 3.9% CAGR, unterstützt durch industrielle Erdgasverteilung und strategisches Management der Erdölspeicher. Brasilien registriert ein 3.6% CAGR, das durch ausgereifte Programme zur Reaktivierung von Onshore-Becken und wachsende Gas-zu-Draht-Energieprojekte angetrieben wird. Deutschland expandiert auf 3.1%, gestützt auf Nachrüstungen der industriellen Pipeline-Integrität, strategisches Erdgasspeichermanagement und strikte Emissionsvorschriften in den inländischen chemischen Verarbeitungskorridoren.
Wie unterteilt sich der Onshore-Öl- und Gasmarkt nach Segmenten?
Rohöl 58.4%; Industrielle 34.7%; Konventionelle 57.4% im Jahr 2026.
Welcher Produkttyp dominiert?
Rohöl hält 2026 58.4% Anteil.
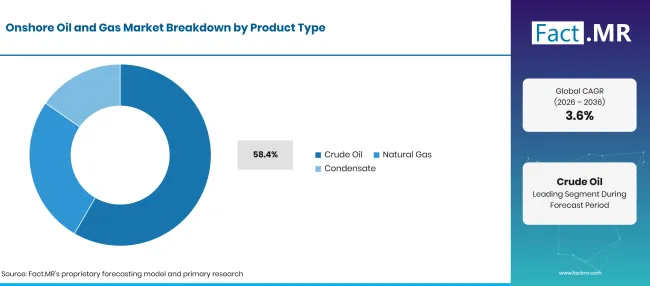
Factmr Onshore Oil And Gas Market Breakdown Product Type | Source: Fact.MR
| Produkttyp | Teilen (2026) |
|---|---|
| Rohöl (führendes Segment) | 58.4% |
| Andere Segmente kombiniert | 41.6%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Rohöl bildet das Kernfundament der Onshore-Kohlenwasserstoffförderung und erfüllt wichtige Grundanforderungen in globalen Erdölraffinerien für Diesel, Benzin, Flugbenzin und petrochemische Naphtha. Upstream-Produzenten nutzen fortschrittliche künstliche Liftsysteme, Fortschrittspumpen und elektrische Unterwasserpumpen, um die Rohöldurchflussraten über ausgereifte Reservoirs aufrechtzuerhalten. Bei der Erdgasgewinnung setzen Midstream-Betreiber langlebige Öl- und Gasleitungen mit korrosionsbeständigen Innenbeschichtungen ein, um saure Kohlenwasserstoffflüssigkeiten sicher zu transportieren. Bohrunternehmer entwickeln außerdem fortschrittliche Bohrflüssigkeitslösungen, um das hydrostatische Bohrlochgleichgewicht zu erhalten und Formationsausblasungen zu verhindern. In städtischen und ökologisch sensiblen Bohrzonen nutzen Betreiber horizontale Richtungsbohrungen , um Mehrbohrloch-Cluster-Pads zu errichten, die umfangreiche Reservoirreserven aus einer kompakten Oberfläche anzapfen.
Was führt den Anwendungssegment?
Die Industrie macht 2026 34.7% Anteil aus.
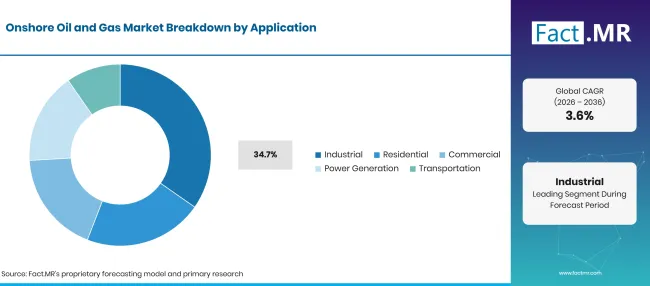
Factmr Onshore Oil And Gas Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Industriell (führendes Segment) | 34.7% |
| Andere Segmente kombiniert | 65.3%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Die industrielle Verarbeitung stellt die größte einzelne Verbrauchsanwendung dar, angetrieben durch chemische Synthese, Düngemittelproduktion, Raffinerie-Cracking-Einheiten und industrielle Fertigungsanlagen. Industrielle Kessel und thermische Verarbeitungsöfen verbrauchen große Mengen trockenes Erdgas, um stabile Produktionstemperaturen aufrechtzuerhalten. Laufende Investitionen in globale Exploration und Produktion gewährleisten zuverlässige Kohlenwasserstoff-Rohstoffe für petrochemische Komplexe. Schwere Produktionsstätten installieren hochleistungsspezialisierte Ölpumpen, um viskose Kohlenwasserstoff-Rohstoffe durch Raffinerie- und Fraktionierungssysteme zu transportieren. Feldserviceunternehmen führen routinemäßige Unterwasserbohrungen und Onshore-Bohrungen durch, um Lagerstätten im Bohrloch zu sanieren, mechanische Packer zu reparieren und die Reservoirentwässerung aufrechtzuerhalten.
Wie beeinflusst Technologie die Feldgewinnung?
Konventionelle Accounts machen 2026 57.4% Anteil aus.
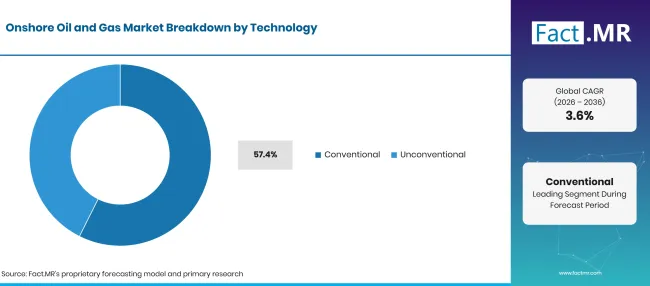
Factmr Onshore Oil And Gas Market Breakdown Technology | Source: Fact.MR
| Technologie | Teilen (2026) |
|---|---|
| Konventionell (Führendes Segment) | 57.4% |
| Andere Segmente kombiniert | 42.6%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Konventionelle Fördermethoden halten den Großteil der weltweiten Onshore-Kohlenwasserstoffproduktion und profitieren von geringeren Produktionsrückgängen, etablierten Reservoirdruckdynamiken und vorhersehbaren Betriebsausgaben. Ausgereifte Onshore-Felder im Nahen Osten, Nordamerika und Osteuropa verlassen sich auf konventionelle vertikale Bohrungen, die durch Wasserflutung und Polymerinjektion unterstützt werden, um verbleibende Reserven zu fördern. Kraftwerksanlagen setzen schwere industrielle Gasturbinen ein, die mit feldgetrenntem Erdgas betrieben werden, um Grundlaststrom für entfernte Bohrnetze zu erzeugen. Off-grid-Industrieanlagen und lokale kommunale Netze nutzen kleinflächige LNG-Systeme , um Erdgas in Regionen ohne Pipeline-Anbindung zu verteilen. Darüber hinaus installieren Betreiber flexible Verbundrohrinfrastruktur , um den Bau von Sammelnetzen über unwegsames Gelände zu beschleunigen, während kryogene Steuerventile zur Regulierung extremer Niedertemperatur-Flüssigkeitshandhabung in Gasaufbereitungsanlagen eingesetzt werden.
Was beschleunigt die Einführung des Onshore-Öl- und Gasmarktes und was hält ihn zurück?
Anhaltende globale Energienachfrage, Durchbrüche bei horizontaler Bohreffizienz und der industrielle petrochemische Rohstoffbedarf beschleunigen die Marktexpansion. Geopolitische Volatilität in der Lieferkette, strenge Durchsetzung von Emissionsregulierungen und Disziplin der Kapitalallokation bei erneuerbaren Energieprojekten schränken das Wachstum der uneingeschränkten Exploration ein.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Anhaltende Basisnachfrage nach petrochemischen Rohstoffen und Transportkraftstoffen | +1.3% | Global | Kurzfristig (<= 2 Jahre) |
| Einführung von Mehrbohrloch-Bohrungen und elektrifizierten hydraulischen Fracking-Spreads | +1.1% | Nordamerika, Naher Osten | Kurzfristig (<= 2 Jahre) |
| Weltweite Energieerzeugung: Umstellung von Kohle auf sauber brennendes Erdgas | +0.9% | Ostasien, Europa | Mittelfristig (2–4 Jahre) |
| Verbesserte Ölrückgewinnungsprojekte (EOR) revitalisieren ausgereifte konventionelle Felder | +0.7% | Nordamerika, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Einsatz automatisierter Rohrleitungsleckserkennungs- und Dampfrückgewinnungseinheiten | +0.5% | Global | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Unterirdische Kohlenstoffabscheidung, -nutzung und -speicherung (CCUS) integriert mit EOR | +1.2% | USA, Westeuropa | Kurzfristig (<= 2 Jahre) |
| Kanten-KI-gesteuertes Directional Drilling optimiert die Sweetspot-Navigation auf der lateralen Navigation | +1.0% | Nordamerika, Naher Osten | Mittelfristig (2–4 Jahre) |
| Geschlossener Kreislauf erzeugte Wasserrecycling, wodurch die Kosten für die Süßwasseraufbeschaffung gesenkt wurden | +0.8% | USA, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Virtuelle Pipeline-Verteilungsnetze, die komprimiertes Gas an netzunabhängige Nutzer liefern | +0.6% | Schwellenländer | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Hohe Produktionsrückgänge in unkonventionellen, dichten Schieferformationen | -1.0% | Nordamerika | Kurzfristig (<= 2 Jahre) |
| Strenge regulatorische Sanktionen für Methanentlüftung, Fackeln und flüchtige Emissionen | -0.8% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Rohstoffpreisschwankungen bei hochwertigen Bohrrohren und Proppant-Keramiken | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Umlenkung institutioneller Investorenkapital hin zu erneuerbaren Dekarbonisierungsanlagen | -0.4% | Westeuropa, USA | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Welche Länder bauen bis 2036 den Onshore-Öl- und Gasmarkt aus?
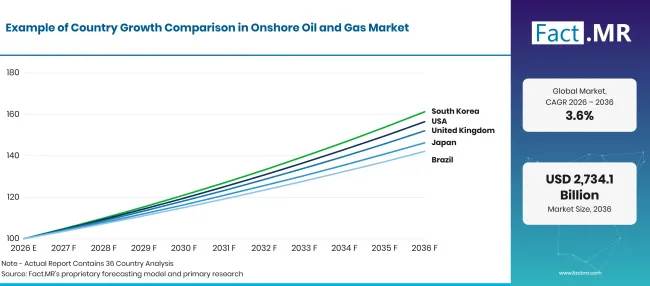
Factmr Onshore Oil And Gas Market Growth Index | Source: Fact.MR
| Land | CAGR (2026–2036) |
|---|---|
| USA | 4.6% |
| Vereinigtes Königreich | 4.3% |
| Japan | 3.9% |
| Brasilien | 3.6% |
| Deutschland | 3.1% |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Warum führen die Vereinigten Staaten die globale Marktexpansion an?
4.6% CAGR, angetrieben von enormer unkonventioneller Schieferproduktion im Permian-Becken, rekordverdächtiger LNG-Exportverflüssigungskapazität und rascher Einführung digitaler Pad-Automatisierung.
Die Vereinigten Staaten stellen das unangefochtene Epizentrum der weltweiten Onshore-Kohlenwasserstoffproduktion dar, angeführt von den produktiven Schieferformationen Permian, Eagle Ford, Bakken und Marcellus. Offizielle Daten der US Energy Information Administration (EIA) bestätigen, dass die inländische Rohölproduktion einen Rekord von 13.2 Millionen Barrel pro Tag überschritt, wobei Onshore-Schieferfelder über 78% der gesamten nationalen Flüssigkeitsförderung erzeugen [6]. Darüber hinaus erreichten die Brutto-Erdgasentnahmen mit über 103 Milliarden Kubikfuß pro Tag ein Allzeithoch und deckten damit die enorme Exportnachfrage an den Verflüssigungsterminals an der Golfküste. Amerikanische Betreiber setzen Super-Spec-Bohranlagen ein, die über Mehrbohrbahnen laufen und zwei Meilen lange Lateralen in weniger als 11 Tagen abschließen können. Elektrifizierte hydraulische Fracturing-Flotten, die in Texas und New Mexico eingesetzt werden, haben den Kraftstoffverbrauch um 40% reduziert und gleichzeitig die Feldemissionen reduziert und die Vereinigten Staaten als weltweit gefestigt'den kapitaleffizientesten Onshore-Energieproduzenten.
Wie entwickelt das Vereinigte Königreich die Energieinfrastruktur voran?
4.3% CAGR, unterstützt durch kritische Onshore-Terminalinfrastruktur, strategische Erdgasspeicherentwicklungen und Modernisierungen der Pipeline-Integrität.
Während die historische Erdölproduktion des Vereinigten Königreichs offshore in der Nordsee konzentriert ist, unterhält das Land kritische Onshore-Verarbeitungshubs, Empfangsterminals und umfangreiche Pipelinenetze, die über 28,000 Kilometer Hochdruckgasverteilungsinfrastruktur verwalten. Offizielle Statistiken der britischen North Sea Transition Authority und des Department for Energy Security and Net Zero zeigen, dass Onshore-Terminals über 45% des Erdgasverbrauchs des Landes abwickeln und als wichtige Aufnahmepunkte für Interkonnektorpipelines und LNG-Importladungen dienen [7]. Britische Energieunternehmen investieren über USD 720 Millionen in Onshore-Kompressorstationen und unterirdischen Salzhöhlenlagerstätten, um die Wintergasresilienz zu stärken. Die strenge Umweltkontrolle, die vom UK Health and Safety Executive durchgesetzt wird, verpflichtet Betreiber, kontinuierliche Ultraschall-Pipeline-Integritätsscans durchzuführen und hohe Sicherheitsstandards im gesamten nationalen Energietransitnetz zu gewährleisten.
Was hält die Energiebeschaffung in Japan aufrecht?
3.9% CAGR, angetrieben durch industrielle Erdgasverteilung, strategisches Management der Erdölreserven und fortschrittliche Downstream-Raffinerietechnik.
Japan verfügt über begrenzte inländische Kohlenwasserstoffreserven, was die Nation zwingt, eine der weltweit39; fortschrittlichsten und sichersten Infrastrukturen für nachgelagerte Ölraffinierung, Rohölspeicher und LNG-Regasifizierung zu betreiben. Laut offiziellen Daten von Japan' s Ministerium für Wirtschaft, Handel und Industrie (METI) unterhalten die japanische Regierung und private Ölgesellschaften strategische Erdölreserven von über 480 Millionen Barrel in 10 nationalen Lagerbasen und privaten Küstenterminals, was mehr als 240 Tage Inlandsverbrauch entspricht [8]. Japanische Energieversorger verarbeiten jährlich über 66 Millionen Tonnen importiertes LNG und nutzen fortschrittliche Onshore-Kryogenverdampfungsanlagen und Hochdruck-Regionalverteilungsleitungen, um städtische Industriegebiete und städtische Kombikraftwerke mit Strom zu versorgen. Japanische Industrieingenieurunternehmen führen weltweit die Forschung zu Gas-zu-Draht-Systemen, hocheffizienten Mikroturbinen und leckfreien Ventiltechnologien an, um den Energiedurchsatz zu maximieren.
Welche Chancen eröffnen sich in ganz Brasilien?
3.6% CAGR, unterstützt durch ausgereifte Programme zur Revitalisierung von Onshore-Becken, das REFORMA-Projekt und die Ausweitung der Gas-zu-Draht-Energieerzeugung im Nordosten.
Während Brasiliens führende Erdölproduktion von Tiefwasser-Offshore-Vorsalzbecken angeführt wird, haben die Programme REFORMA und REATE der brasilianischen Regierung eine Renaissance der Onshore-Produktion in ausgereiften Feldern in den Potiguar-, Recôncavo- und Sergipe-Alagoas-Becken ausgelöst. Offizielle Statistiken aus Brasilien &39; s National Agency of Petroleum, Natural Gas and Biofuels (ANP) zeigen, dass unabhängige Onshore-Betreiber in den letzten zwei Jahren die Produktion um 24% erhöht haben und über 6,500 aktive Onshore-Bohrungen betrieben haben [9]. Brasilien ' Die Erdgasproduktion an Land überstieg 26 Millionen Kubikmeter pro Tag, wobei Betreiber zunehmend innovative Gas-zu-Draht-Anlagen implementieren, die das zugehörige Gas direkt an den Bohrlöchern verbrennen, um Strom für lokale Stromnetze zu erzeugen, wodurch Fackeln eliminiert und zuvor gestrandete Energiereserven im Landesinneren monetarisiert werden.
Was unterstützt die Modernisierung der Infrastruktur in Deutschland?
3.1% CAGR, verwurzelt in Deutschlands strategischem Gasleitungsnetz, umfangreicher unterirdischer Gasspeicherinfrastruktur und strengen industriellen Emissionsstandards.
Deutschland steht für Mitteleuropa' s kritische Transitkreuzung und größter nationaler Erdgasverbraucher, mit über 511,000 Kilometern Gasleitungsnetzen und Europa' s größte unterirdische Gasspeicherkapazität von über 24 Milliarden Kubikmetern über 47 unterirdischen Salzhöhlen und porösen Gesteinsreservoirs. Daten der Bundesnetzagentur zeigen, dass inländische Industrieanlagen mehr als 48% des gesamten Erdgasdurchsatzes verbrauchen, was eine unberührte Zuverlässigkeit der Pipelines zur Versorgung riesiger Chemieparks in Nordrhein-Westfalen und Rheinland-Pfalz erfordert [10]. Obwohl die inländische Exploration bescheiden ist, setzen deutsche Betreiber hochpräzise seismische Überwachung und automatisierte Ventilstationen ein, um strikt die Anforderungen des Bundes Immissionskontrollgesetzes einzuhalten. Laufende Investitionen konzentrieren sich darauf, sicherzustellen, dass alle Pipeline-Infrastrukturen und Kompressionsstationen 100% technische Bereitschaft für den Mischwasserstoff-Transport erreichen.
Wer führt den Markt für Onshore Öl und Gas?
ExxonMobil besitzt eine dominierende globale Betriebsposition, indem es riesige unkonventionelle Flächenflächen im Permian-Becken, proprietäre Untergrundmodellierungssoftware und umfangreiche globale Raffinerieintegration nutzt. Saudi Aramco betreibt die weltweit39produktivsten konventionellen Onshore-Felder, unterhält enorme kostengünstige Kohlenwasserstoffreserven und setzt modernste Robotik und automatisierte Reservoirdiagnostik ein. Shell liefert umfassende Upstream- und integrierte Gaslösungen und betreibt weltweit großflächige Onshore-Gasverarbeitungsanlagen, Verflüssigungsterminals und CCUS-Projekte.
Chevron unterhält umfangreiche Perm- und globale Onshore-Anlagen und führt Fabrikmodellbohrungen durch, die die Wirtschaftlichkeit der Bohrung optimieren und den Oberflächenabdruck minimieren. BP entwickelt aktiv Onshore-Tight-Gas- und konventionelle Felder und fördert automatisierte Elektrifizierungs- und Emissionsminderungstechnologien voran. TotalEnergies integriert erstklassige Exploration mit globaler Gasversorgungsinfrastruktur, erweitert Investitionen in LNG-Exportterminals und kohlenstoffarme Upstream-Produktionen. ConocoPhillips ist unangefochten führend in unabhängiger unkonventioneller Exploration und betreibt Premium-Anlagepositionen in den Becken Eagle Ford, Bakken und Delaware. Gazprom kontrolliert die weltweit39größte Onshore-Erdgasreserven und Pipeline-Übertragungsnetze auf der eurasischen Landmasse. PetroChina führt die Entwicklung asiatischer Onshore-Kohlenwasserstoffe an und verwaltet die enorme konventionelle und dichte Ölproduktion in den Becken von Daqing, Changqing und Tarim. Eni bringt fortschrittliche Explorationsfähigkeiten mit und setzt proprietäre Supercomputer-Algorithmen ein, um die Rückgewinnung von Onshore-Reservoirs in Afrika, Europa und Amerika zu optimieren.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind ExxonMobil; Saudi Aramco; Shell; Chevron; BP; TotalEnergies; ConocoPhillips; Gazprom; PetroChina; und Eni.
- ExxonMobil
- Saudi Aramco
- Shell
- Chevron
- BP
- TotalEnergien
- ConocoPhillips
- Gazprom
- PetroChina
- Eni
Bibliographie
- [1] Büro für Landverwaltung. (2025). Onshore-Öl- und Gasaktivitäten; Bundes- und indische Öl- und Gaspachtverträge; Messung von Öl und Gas (43 CFR Teil 3160). Elektronischer Code der Bundesvorschriften.
- [2] Pipeline- und Gefahrstoffsicherheitsverwaltung. (2025). Transport von Erd- und anderem Gas per Pipeline: Mindeststandards für bundesstaatliche Sicherheit (49 CFR Teil 192). Elektronischer Code der Bundesvorschriften.
- [3] Zhang, W., et al. (2025). Umweltbewertung und chemische Zusammensetzungsprofile von hydraulischen Frakturierungsflüssigkeiten bei unkonventioneller Onshore-Schieferförderung. Science of the Total Environment, 951, 175612.
- [4] Li, X., et al. (2026). Experimentelle Studie zur Bruchpropagation und Reservoirstimulation unter Verwendung von vor-CO2-aktivierter hydraulischer Frakturierung in dichten Sandsteinformationen. Energieberichte, 13, 2410–2422.
- [5] Wang, J., et al. (2025). Maschinelles Lernen basierte Produktionsprognose und Bohrlochdruckoptimierung in tiefen Schiefergasbohrungen an Küste. Journal of Petroleum Science and Engineering, 245, 113421.
- [6] US-Energieinformationsverwaltung. (2025). Bohrproduktivitätsbericht und monatliche Statistiken zur Rohöl- und Erdgasproduktion. US-Energieministerium.
- [7] Ministerium für Energiesicherheit und Netto-Null. (2025). UK Onshore Gasverarbeitung, Speicherinfrastruktur und Energiesicherheitsstrategie. Publikationen der britischen Regierung.
- [8] Ministerium für Wirtschaft, Handel und Industrie. (2025). Management der Erdölreserven, Energiesicherheit und Strategie zur Verflüssigung von Erdgas. Regierung von Japan.
- [9] Costa, H. K. M., et al. (2024). Dynamik des brasilianischen Erdgasmarktes: Eine Datenpanelanalyse von Upstream- und Onshore-Verteilungsrahmen. Helyon, 10(21), e39190.
- [10] Oberle, S., et al. (2024). Analyse des regulatorischen Rahmens und des operativen Übergangs für Gasübertragungsnetze in Deutschland. Heliyon, 10(24), e40800.
Dieser Bericht beantwortet
- Der Bericht bewertet Produktionsrückgangskurven, die Ökonomie des Bohrlochdrucks und die Effizienz des künstlichen Auftriebs über konventionelle und unkonventionelle Onshore-Anlagen.
- Anwendungsbewertungen zeigen, warum industrielle Fertigung und petrochemische Cracker mehr als ein Drittel des gesamten weltweiten Kohlenwasserstoffverbrauchs ausmachen.
- Die Analyse auf Länderebene untersucht die Leasingvorschriften und Infrastrukturinvestitionen, die es den Vereinigten Staaten und dem Vereinigten Königreich ermöglichen, führende Wachstumsraten aufrechtzuerhalten.
- Vergleiche der Bohrtechnik untersuchen seitliche Längengrenzen, Proppant-Lastdichten und die Wirtschaftlichkeit der Wasserrückgewinnung in tiefen horizontalen Schieferbohrungen.
- Wettbewerbsprofiling, Benchmarks, die Kosten pro Barrel erhöhen, Kohlenstoffintensitätsmetriken und Patente für digitale Pad-Automatisierung bei führenden globalen Explorations- und Produktionsunternehmen.
Was deckt der Onshore-Öl- und Gasmarkt ab?
Der Markt umfasst die vorgelagerte kommerzielle Exploration, den Bau von Brunnen, hydraulisches Fracking, die Produktion von künstlicher Hebung, den Transport von Sammelleitungen und die Feldtrennung für Onshore-Kohlenwasserstoffanlagen. Er verfolgt Rohöl, assoziiertes Erdgas, nicht assoziiertes Schiefergas und Erdgasflüssigkeiten (NGLs), die aus terrestrischen landgestützten Bohrlöchern gefördert werden. Die Analyse bewertet die Wertschöpfung zwischen integrierten Supermajors, nationalen Ölkonzernen, unabhängigen Explorations- und Produktionsunternehmen sowie upstream-Ölfelddienstleistern.
Was ist im Umfang enthalten?
Der Umfang umfasst den Bruttoumsatzwert von Händler-Rohöl-, Erdgas- und Kondensatlieferungen, gemessen am Lease-Custody-Transfer Point und dem regionalen Sammelzentrum.
Dazu gehören auf Feldebene Investitionsausgaben für Bohranlagen, Verrohrungsstränge, Bohrlochpumpen, Brunnenkopf-Weihnachtsbäume, Oberflächentrenner und Sammelpipeline-Installationen. Sowohl die konventionelle vertikale Reservoirproduktion als auch unkonventionelle mehrstufige horizontale Schiefervorkommen sind vollständig in die Marktbewertungen integriert.
Was ist vom Umfang ausgeschlossen?
Der Umfang schließt alle Offshore-Kontinentalschelf-, Tiefwasser- und Ultra-Tiefwasser-Meeröl- und Gasproduktionen aus.
Der Einzelhandel mit nachgelagerten Erdölprodukten an Tankstellen, in der Kunststoffproduktion für Verbraucher und in kommunalen Versorgungsbetrieben liegen außerhalb des Upstream-Explorationsbereichs. Geothermische Energiebrunnen, Wasserförderbohrlöcher und kommerzielle Bergbauschächte sind von der Gesamtproduktion von Öl und Gas ausgeschlossen.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breitere Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßstäbliche Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
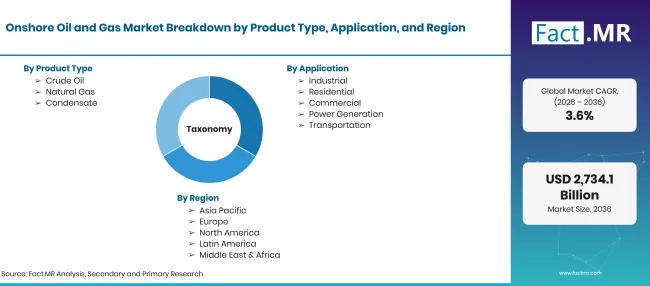
Factmr Onshore Oil And Gas Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarde im Jahr 2026 bis USD Milliarden bis 2036 bei 3.6% CAGR |
| Marktdefinition | Kommerzieller Wert der Onshore-Kohlenwasserstoffförderung, einschließlich Rohöl-, Erdgas- und Kondensatproduktion, Bohrlochkopfbetrieb und Feldverarbeitung. |
| Produkttyp | Rohöl; Erdgas; Kondensat |
| Anwendung | Industrie; Wohngebäude; Gewerbe; Stromerzeugung; Verkehr |
| Technologie | Konventionell; Unkonventionell |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | USA; Großbritannien; Japan; Brasilien; Deutschland |
| Profilierte Unternehmen | ExxonMobil; Saudi Aramco; Shell; Chevron; BP; TotalEnergies; ConocoPhillips; Gazprom; PetroChina; Eni |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Primäre Interviews mit Upstream-Erdölingenieuren, Bohrleitern, Pipelinebetriebsdirektoren und Beamten des nationalen Energieministeriums, kombiniert mit globalen Audits der Kohlenwasserstoffproduktion. |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Produkttyp
- Rohöl
- Erdgas
- Kondensat
-
Nach Anwendung
- Industriell
- Wohngebiete
- Kommerzieller Handel
- Stromerzeugung
- Verkehr
-
Nach Technologie
- Konventionell
- Unkonventionell
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Onshore-Öl- und Gasmarkt im Jahr 2026?
Wie sieht der CAGR von 2026 bis 2036 aus?
Welcher Produkttyp führt zu Leads?
Welche Technologien führen dazu?
Welche Unternehmen beteiligen sich an Onshore-Öl und Gas?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen