- Market Value (2025): USD 20.6 Bn
- Estimated Value (2026): USD 21.7 Bn
- Forecast Value (2036): USD 36.1 Bn
- CAGR (2026-2036): 5.2%
¿Cuánto se prevé que valdrá el mercado de papel de fundición y lanzamiento para 2036?
USD 21.7 mil millones en 2026 a USD 36.1 mil millones para 2036 en un 5.2% CAGR.
- Fact.MR estima que el mercado de papel de fundición y desmoldaje alcanzó losUSD 20.6 mil millones en 2025, siendo los forros de etiquetas la mayor parte del tonelaje.
- Se prevé que los ingresos aumenten de USD 21.7 mil millones en 2026 a USD 36.1 mil millones para 2036, a medida que los productos médicos, electrónicos y reciclables de liner aumenten los volúmenes de etiquetas.
- El valor crecerá 5.2% CAGR de 2026 a 2036, ya que cada nueva etiqueta, cinta o parche necesita un forro que se usa una vez y luego se descarta.
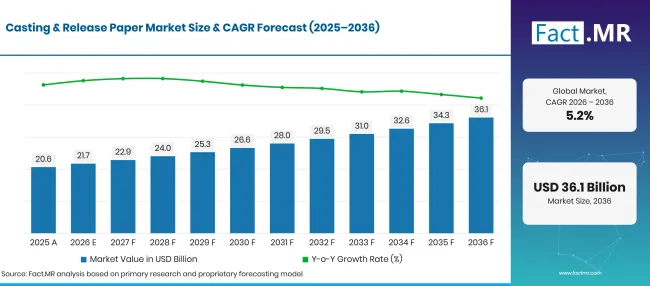
Factmr Casting And Release Paper Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 20.6 |
| 2026 | Estimación | 21.7 |
| 2036 | Previsión | 36.1 |
| CAGR 2026 a 2036 | Periodo de previsión | 5.2% |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
¿Cuáles son los números que definen el crecimiento del mercado de papel de fundición y de revelación?
La década hasta 2036 añadirá USD 14.4 mil millones en nuevo valor, con los forros de etiqueta y médicos asumiendo la mayor parte.
- Motores de la demanda en el mercado
- Las etiquetas sensibles a la presión no pueden llegar a una línea de dispensación sin un forro. Cada rollo de etiquetas vendido para alimentos, bebidas y paquetes de envío lleva un papel de liberación que se usa una vez. El comercio de bienes envasados y volúmenes de paquetes más amplios mantendrá el tonelaje de línea en aumento.
- Los productos sanitarios necesitan superficies de desprenda que se pelen limpiamente y no dejen residuos. Los apósitos para heridas, parches transdérmicos y almohadillas para electrodos utilizan papeles de desmolde, que los convertidores califican contra adhesivos de contacto con la piel. Una vez aprobado, una clasificación suele permanecer en el producto durante años.
- La ley de envases está empujando a los proveedores de liners hacia las categorías reciclables. El Reglamento (UE) 2025/40 sobre envases y residuos de embalaje entró en vigor en febrero de 2025 y se aplica desde 12 agosto de 2026 [1]. Los propietarios de marcas que venden en Europa ahora revisan los componentes de etiqueta para su reciclabilidad, lo que favorece los forros que puedan devolver a las fábricas de papel.
- Los fabricantes de electrónica dependen de los portadores de liberación cuando funden y laminan capas funcionales finas. Las películas de exhibición, cintas conductoras y láminas aislantes requieren papel liso y libre de contaminantes para que los defectos no se transfieran a las piezas terminadas.
- El cuero sintético para interiores de coches mantiene ocupadas las líneas de papel de fundición. En agosto de 2025, Lintec anunció nuevos equipos de recubrimiento en su planta de Komatsushima con una capacidad prevista de aproximadamente 1.5 veces las líneas convencionales, orientados a papeles de fundición de ancho ancho para interiores de vehículos [2].
- Segmentos clave analizados
- Por tipo: El lanzamiento representará 62.3% cuota en 2026, ya que la producción de etiquetas, cintas y parches se rotará continuamente en el material de línea.
- Por aplicación: Etiquetas y pegatinas captarán 38.2% cuota en 2026 gracias a la dispensación de etiquetas a alta velocidad, que necesita un forro con fuerza de liberación uniforme.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "Los convertidores juzgan un papel de lanzamiento por lo que ocurre en su prensa: fuerza de liberación, comportamiento de lanzamiento plano y cuán limpiamente se dispensa a la velocidad. Esos ensayos hacen que un proveedor aprobado sea difícil de reemplazar. La siguiente ronda de crecimiento irá para molinos que igualen el rendimiento de lanzamiento actual en un liner que las fábricas de papel puedan reciclar, y para papeles que sobreviven a más pasadas en una línea de recubrimiento."
- Implicaciones estratégicas
- Las fábricas de papel de base de liberación deberían certificar las clasificaciones de liner bajo métodos reconocidos de prueba de reciclaje de papel, ya que los compradores de etiquetas en Europa ahora piden pruebas antes de cambiar.
- Los convertidores de etiquetas deberían calificar los revestimientos de vidrina y SCK de dos molinos, dado que un revestimiento de fuente única los expone a revisiones de precios y interrupciones en el molino.
- Los fabricantes de dispositivos médicos deberían corregir las calificaciones de lanzamiento en sus archivos técnicos con antelación, porque un cambio de liner tras la aprobación implica un nuevo trabajo de validación.
- Los productores de cuero sintético deberían colaborar con los proveedores de papel fundido en texturas reutilizables, que reducen el coste por metro cuando una hoja sobrevive a más pasadas.
Alemania marcará el ritmo en 6.0% CAGR, donde los convertidores de etiquetas y las plantas de cintas trabajan bajo estrictas normas de reciclaje de envases. Brasil sigue en 5.5% en cuanto a bienes envasados y un gran grupo de calzado atraen forros y papeles de fundición. En 4.9%, Estados Unidos crecerá con etiquetas de paquetes y una base profunda de dispositivos médicos. El Reino Unido publicará 4.4% con la reforma del embalaje que orientará a los compradores hacia forros reciclables. Japón completa la lista en 3.9%, sostenido por electrónica de precisión y grado médico.
¿Cómo se desglosa el mercado de papel de fundición y lanzamiento por segmento?
La liberación conducirá al tipo en 62.3%; La etiqueta y las pegatinas encabezarán la aplicación en 38.2%.
¿Qué motiva el segmento de Tipo?
El lanzamiento se lleva 62.3% de los ingresos de 2026.
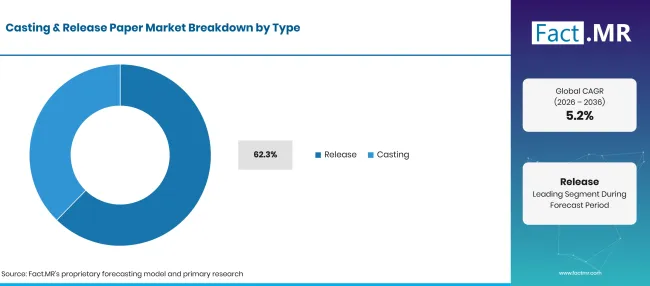
Factmr Casting And Release Paper Market Breakdown Type | Source: Fact.MR
| Tipo | Compartir (2026) |
|---|---|
| Estreno (segmento principal) | 62.3% |
| Otros segmentos combinados | 37.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
Todo producto autoadhesivo necesita un forro hasta el momento de su uso, así que libera cuidadosamente las etiquetas de las pistas de papel, la cinta y la producción médica. Los papeles kraft glassinos y super calandros forman las bases principales, recubiertos con silicona para establecer una fuerza de despegadura controlada. Los convertidores compran carretes grandes en pedidos repetidos una vez que una calidad supera las pruebas de prensa. La reciclabilidad es ahora la prueba decisiva para nuevas categorías de forro. En febrero de 2026, Ahlstrom lanzó Acti-V RRF Natural, un forro de silicona de doble cara para cintas PSA clasificadas como "Reciclable con papel" bajo el método CEPI [3]. El papel de fundición atiende a diferentes compradores: recubrientes de cuero sintético de PU y PVC, laminados y compuestos de fibra de carbono que necesitan una textura transferida a su superficie. Su valor reside en cuántas veces se puede reutilizar una lámina antes de que la veta se desgaste.
¿Cómo moldea la demanda la Solicitud?
Las etiquetas y pegatinas 38.2% de la demanda de 2026.
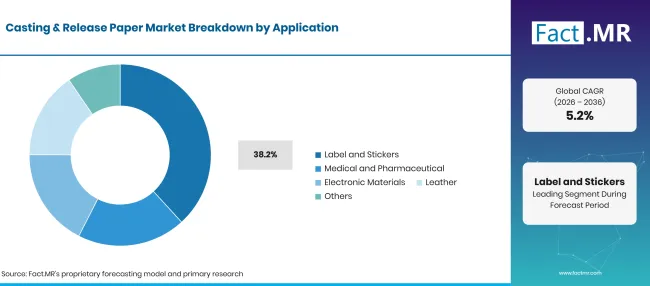
Factmr Casting And Release Paper Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Etiqueta y pegatinas (segmento principal) | 38.2% |
| Otros segmentos combinados | 61.8%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
Los paquetes de alimentos, bebidas y retail llevan etiquetas autoadhesivas que se despegan de un forro en aplicadores de alta velocidad. Las etiquetas de envío añaden un segundo flujo vinculado a los volúmenes de paquetes, y las etiquetas industriales para equipos y productos químicos añaden un tonelaje constante. Los forros usados se han convertido en un problema de eliminación para los usuarios de etiquetas. En septiembre de 2025, Fedrigoni Autoadhesivos lanzó RE-SHUFFLE con Soprema para recoger residuos de revestimiento de vidre y convertirlos en papel de celulosa o en placa de etiqueta [4]. Los compradores médicos y farmacéuticos utilizan papeles de liberación en productos de cuidado de heridas, parches y electrodos donde la piel sin residuos forma parte de la seguridad del producto. Los materiales electrónicos utilizan portafolios lisos para colar películas y cintas. El cuero utiliza papeles de fundición en relieve para calzado, bolsas y asientos de coche, mientras que otros incluyen cintas de construcción y preimpregnados compuestos. Las etiquetas sin forro siguen siendo una alternativa limitada en algunos usos logísticos.
¿Qué está acelerando la adopción del mercado de papel de fundición y liberación y qué lo está frenando?
Los volúmenes de etiquetas, la producción de dispositivos médicos y el cambio a forros reciclables mantendrán el aumento de los pedidos en las cinco aplicaciones. Los costes de la pasta de celulosa, silicona y energía siguen siendo el principal freo a los márgenes y los precios. Lintec citó el aumento de los costes de materias primas y combustible cuando anunció aumentos de 10% o más en el lanzamiento y los precios del papel fundido para envíos a partir de abril de 2026 [5].
Análisis de impacto de los conductores
| DRIVER | (~) % DE IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Expansión sostenida del etiquetado y pegatinas sensibles a la presión | +1.5% | Global | A corto plazo (<= 2 años) |
| Creciente adopción en productos médicos y farmacéuticos | +1.2% | Norteamérica, Europa Occidental, Asia Oriental | A medio plazo (2-4 años) |
| Creciente demanda de materiales electrónicos y películas de precisión | +0.9% | Asia Oriental, Norteamérica | A medio plazo (2-4 años) |
| Ampliación de la producción de cuero sintético en calzado, automoción y mobiliario | +0.7% | Asia Oriental, Asia del Sur y Pacífico, América Latina | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Comercialización de grados de liberación reciclables y libres de silicona | +0.8% | Europa Occidental, Norteamérica | A medio plazo (2-4 años) |
| Desarrollo de grados de alto rendimiento para usos médicos y electrónicos | +0.6% | Global | A largo plazo (>= 4 años) |
| Creciente capacidad de convertidores en economías emergentes | +0.4% | América Latina, Asia del Sur y Pacífico | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Volatilidad en los costes de entrada de pulpa, silicona y resina | -0.4% | Global | A corto plazo (<= 2 años) |
| Presión competitiva de los revestimientos de película y los métodos de recubrimiento directo | -0.3% | Global | A medio plazo (2-4 años) |
| Endurecimiento de la regulación medioambiental y los costes de eliminación de residuos de revestimiento | -0.2% | Europa Occidental, Norteamérica | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
¿Qué países están ampliando el mercado de papel de fundición y lanzamiento hasta 2036?
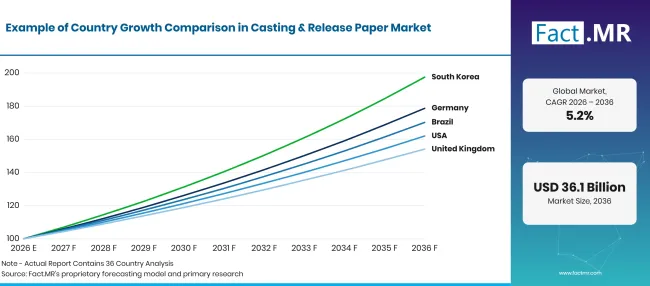
Factmr Casting And Release Paper Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| Alemania | 6.0% |
| Brasil | 5.5% |
| Estados Unidos | 4.9% |
| Reino Unido | 4.4% |
| Japón | 3.9% |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
¿Qué apoya la adopción por parte de Alemania?
6.0% CAGR, respaldado por una base profunda de convertidores y estrictas normas de reciclaje de envases.
Los conversores de etiquetas alemanes, fabricantes de cintas y empresas de tecnología médica compran papeles de liberación en volumen. El Umweltbundesamt informó de un consumo de envases de 17.92 millones de toneladas en Alemania en 2023, 5.8% menos que el año anterior [6]. Los envases de papel y cartón alcanzaron una tasa de reciclaje de 86.6% en 2023, según el Ministerio Federal de Medio Ambiente [7]. Los forros que superan las pruebas de reciclaje de papel encajan perfectamente en este sistema de recogida, y las normas de embalaje de la UE aumentan la presión para adoptarlos.
¿Cómo está Brasil escalando la demanda?
5.5% CAGR, impulsado por el etiquetado de productos envasados y un gran grupo de calzado.
IBGE informó que la producción industrial en Rio Grande do Sul creció 2.4% en 2025, por delante de 0.6% para Brasil en su conjunto [8]. El gobierno estatal sitúa a Rio Grande do Sul en segundo lugar entre los estados productores de calzado de Brasil y en primer lugar en cuero [9], una base que utiliza cuero sintético fabricado en papel de fundición. La oferta local de base de lanzamiento también se está ampliando. En julio de 2026, Ahlstrom presentó MaxLiner, un papel de liberación de alta densidad fabricado en su planta de Jacareí para el mercado sudamericano de etiquetas PSA [10].
¿Qué apoya la adopción en Estados Unidos?
4.9% CAGR, ayudado por el etiquetado de paquetes y una gran base de dispositivos médicos.
El comercio minorista online mantiene alta la demanda de etiquetas para envíos. La Oficina del Censo estimó las ventas de comercio electrónico minorista ajustadas estacionalmente en EE. UU. en USD 340.2 mil millones en el segundo trimestre de 2026, o 17.1% del total de ventas minoristas [11]. Cada paquete lleva al menos una etiqueta sensible a la presión en un forro de liberación. Los fabricantes de dispositivos médicos y farmacéuticos aumentan la demanda constante de papeles de mayor calidad que cumplan con los requisitos de contacto cutáneo y limpieza.
¿Cómo funciona el Reino Unido?
4.4% CAGR, reflejando la reforma del embalaje y la demanda constante de sanidad.
Las cifras provisionales de Defra muestran que 70.5% de los residuos de embalaje del Reino Unido se reciclaron en 2025, de aproximadamente 11.06 millones de toneladas de residuos de embalaje que se generaron [12]. Las tarifas de responsabilidad extendida del productor por los envases dan a los propietarios de marcas una razón para revisar cada componente, incluidos los forros. Las ventas online representaron 28.8% de las ventas minoristas en Gran Bretaña en agosto de 2026, según la ONS [13]. El etiquetado farmacéutico y de ciencias de la vida mantiene una base estable bajo estos volúmenes de envases.
¿Cómo está desarrollando Japón la demanda?
3.9% CAGR, gracias a la laminación electrónica y los grados médicos.
Los fabricantes japoneses de materiales electrónicos utilizan soportes de liberación limpia y suave para fundir películas para pantallas y envases de semiconductores. La Oficina de Estadística informó que las personas mayores de 65 años en 2026 alcanzaron 36.24 millones, un récord de 29.6% de la población [14]. Una población mayor utiliza parches, apósitos y otros productos médicos fabricados en papel de liberación. La nueva línea de recubrimientos de Lintec en Komatsushima, prefectura de Tokushima, también añade producción de papel fundido nacional [2].
¿Quién lidera el mercado de papel de fundición y desmontaje?
Los proveedores se dividen en tres grupos. Grupos especializados en papel como Ahlstrom, UPM y Fedrigoni compiten en papeles base de lanzamiento para etiquetas y cintas, donde la calidad de vidrino y SCK determina la velocidad a la que puede funcionar un convertidor. En abril de 2025, Fedrigoni anunció un centro de corte cerca de Colonia para materiales autoadhesivos de etiquetas, con un objetivo de 90 millones de metros cuadrados al año [15].
Los especialistas en fundición forman el segundo grupo. Sappi suministra papeles de fundición y de desmontaje desde su planta Westbrook en Maine para cuero sintético y laminados, FAVINI ofrece papeles de fundición en relieve para interior de moda y automóviles, y Lintec está añadiendo capacidad de fundición de ancho ancho en Japón [2]. Loparex recubre papel y forros de película para clientes de la salud, compuestos y cinta. Las bibliotecas de texturas, las calidades de revestimiento reciclables y los valores estables de lanzamiento entre fábricas separarán a los proveedores más sólidos hasta 2036.
¿Qué empresas son los proveedores clave?
Las empresas clave incluyen Sappi Limited; Ahlstrom Oyj; Lintec Corporation; FAVINI Srl; Fedrigoni S.p.A. (incluyendo Fedrigoni Self-Adhesives); UPM-Kymmene Corporation; y Loparex.
- Sappi Limited
- Ahlstrom Oyj
- Lintec Corporation
- FAVINI Srl
- Fedrigoni S.p.A. (incluyendo los autoadhesivos Fedrigoni)
- UPM-Kymmene Corporation
- Loparex
Bibliografía
- [1] Parlamento Europeo y Consejo de la Unión Europea. (2025, enero 22). Reglamento (UE) 2025/40 del Parlamento Europeo y del Consejo de 19 diciembre de 2024 sobre envases y residuos de embalaje, modificando el Reglamento (UE) 2019/1020 y la Directiva (UE) 2019/904, y derogando la Directiva 94/62/CE.
- [2] LINTEC Corporation. (2025, agosto 28). LINTEC presenta nuevo equipo de recubrimiento.
- [3] Ahlstrom. (2026, febrero 11). Ahlstrom lanza la nueva generación de Acti-V® RRF Natural para cintas PSA: los forros de liberación de doble cara recubiertos de silicona ahora se pueden reciclar con papel.
- [4] Autoadhesivos Fedrigoni. (2025, septiembre 16). RE-SHUFFLE: UN NUEVO VIAJE CIRCULAR PARA LOS RESIDUOS DE VIDRIGÉNITA.
- [5] LINTEC Corporation. (2025, noviembre 17). LINTEC anuncia revisiones de precios en papeles de estreno, películas de estreno, papeles de casting y otros productos.
- [6] Umweltbundesamt. (abril de 2026). Aufkommen und Verwertung von Verpackungsabfällen in Deutschland im Jahr 2023 [Generación y recuperación de residuos de embalaje en Alemania en 2023].
- [7] Bundesministerium für Umwelt, Klimaschutz, Naturschutz und nukleare Sicherheit. (2025, diciembre 19). Aufkommen und Recyclingquoten von Verpackungen [Volúmenes de embalaje y tasas de reciclaje].
- [8] Instituto Brasileño de Geografía y Estatística (IBGE). (2026, febrero 10). Producción industrial fecha 2025 com avanço em 10 dos 18 locales pesquisados [La producción industrial cierra 2025 con ganancias en 10 de 18 ubicaciones encuestadas].
- [9] Governo do Estado do Rio Grande do Sul. (2025, agosto 4). Vice-governador se reúne com sector calçadista para tratar das tarifas dos EUA [Vicegobernador se reúne con el sector del calzado sobre los aranceles estadounidenses].
- [10] Ahlstrom. (2026, julio 8). Ahlstrom amplía su oferta global de etiquetado con adhesivos sensibles a la presión (PSA) con papel de lanzamiento nuevo fabricado en Brasil.
- [11] Oficina del Censo de EE. UU. (2026, agosto 18). Ventas trimestrales de comercio electrónico minorista: 2trimestre 2026.
- [12] Departamento de Medio Ambiente, Alimentación y Asuntos Rurales. (2026, septiembre 23). Estadísticas del Reino Unido sobre residuos.
- [13] Oficina Nacional de Estadística. (2026, septiembre 18). Ventas minoristas, Gran Bretaña: agosto de 2026.
- [14] Oficina de Estadística de Japón. (2026, septiembre 20). [La población mayor de Japón en estadísticas: Día del Respeto a los Mayores].
- [15] Fedrigoni. (2025, abril 10). Fedrigoni anuncia un nuevo centro de corte para etiquetas autoadhesivas en Alemania en el trimestre4 2025.
Este informe responde
- Los ingresos por fundición y papel de lanzamiento se dividen por tipo y solicitud para cada año de 2026 a 2036.
- Para los usos de papel y etiqueta de lanzamiento, los lectores ven las necesidades del comprador que sostienen cada acción líder.
- Los cinco países listados se comparan en base de convertidores, demanda de uso final y normas de envasado.
- Los perfiles de la empresa separan a las fábricas de papel especializadas de los especialistas en fundición y los recubridores de liner.
- Los grados de revestimiento reciclable y el recubrimiento sin disolventes se registran como los principales cambios en el desarrollo del producto.
¿Qué cubre el mercado de papel de fundición y liberación?
Los sustratos de papel recubiertos para liberar un adhesivo o transferir una textura superficial conforman el mercado del papel para fundición y desmolde. El papel desmoldador protege la capa adhesiva de etiquetas, cintas y productos médicos hasta su uso, mientras que el papel de fundición actúa como un soporte que aporta grano o brillo a materiales recubiertos como el cuero sintético.
Las ventas se registran para etiquetas y pegatinas, productos médicos y farmacéuticos, materiales electrónicos, cuero y otros usos. Los ingresos se cuentan en el momento en que el papel revestido se vende a un convertidor o fabricante.
¿Qué incluye el alcance?
Los papeles de desmoldaje y los papeles para moldear con capas de silicona o no silicona están dentro del alcance, así como grados reciclables y resistentes al calor. También cuentan los papeles vendidos como liners, transportes y hojas de proceso a convertidores.
Los materiales base de desacoplamiento procedentes de la gama más amplia de papeles especiales se cuentan una vez que llevan un recubrimiento de descoloración. Los forros de papel combinados con adhesivos para etiquetas desinkables también forman parte del total.
¿Qué se excluye del alcance?
Los forros de disparo a base de película hechos de poliéster o poliolefina sin base de papel quedan fuera de alcance. Los papeles estándar de impresión, escritura y embalaje sin función de liberación también quedan fuera.
Las etiquetas, cintas, dispositivos médicos y artículos de cuero sintético fabricados con estos papeles no se cuentan en su valor final. Se excluye el papel base sin recubrimiento vendido antes de la liberación o la colada, al igual que los grados resistentes a la grasa fabricados con recubrimientos barrera de papel.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas del sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan las prioridades de compra, la adopción de productos, los desafíos operativos, los requisitos de aprobación, el posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
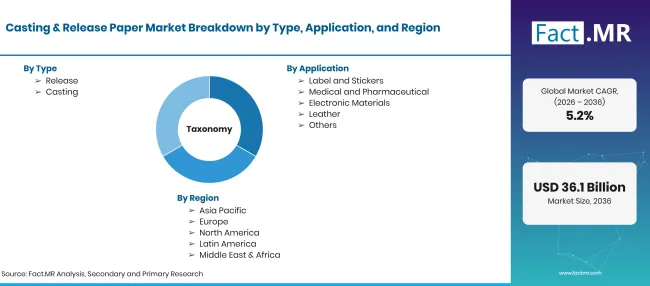
Factmr Casting And Release Paper Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones en 2026 hasta USD mil millones para 2036 a CAGR |
| Definición del mercado | Sustratos de fundición y desmoldeo a base de papel, recubiertos con capas de desmoldante de silicona o no silicona, se utilizan como forros y portasuperficies para etiquetas, productos médicos, materiales electrónicos, cuero sintético y otras aplicaciones. |
| Tipo | Lanzamiento; Fundición |
| Aplicación | Etiquetas y Pegatinas; Medicina y Farmacéutica; Materiales Electrónicos; Cuero; Otros |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; Estados Unidos; Reino Unido; Japón |
| Empresas perfiladas | Sappi Limited; Ahlstrom Oyj; Lintec Corporation; FAVINI Srl; Fedrigoni S.p.A.; UPM-Kymmene Corporation; Loparex |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Enfoque híbrido de arriba abajo y de abajo arriba usando producción de etiquetas, cintas y productos médicos; capacidad de base de lanzamiento y papel de fundición; distribución de aplicaciones; crecimiento por país; y revisión de cartera de proveedores. |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
¿Cómo se segmenta el mercado?
-
Por tipo
- Lanzamiento
- Fundición
-
Por aplicación
- Etiqueta y pegatinas
- Medicina y farmacéutica
- Materiales electrónicos
- Cuero
- Otros
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado del papel de fundición y desmontaje en 2026?
¿Cuál es la CAGR del mercado del papel de fundición y lanzamiento entre 2026 y 2036?
¿Qué tipo lidera el mercado del papel de fundición y desmontaje?
¿Qué aplicación lidera el mercado de papel de fundición y liberación?
¿Qué país crecerá más en el mercado de papel de fundición y lanzamiento?
¿Quiénes son las principales empresas en el mercado de papel de fundición y desmolde?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF